

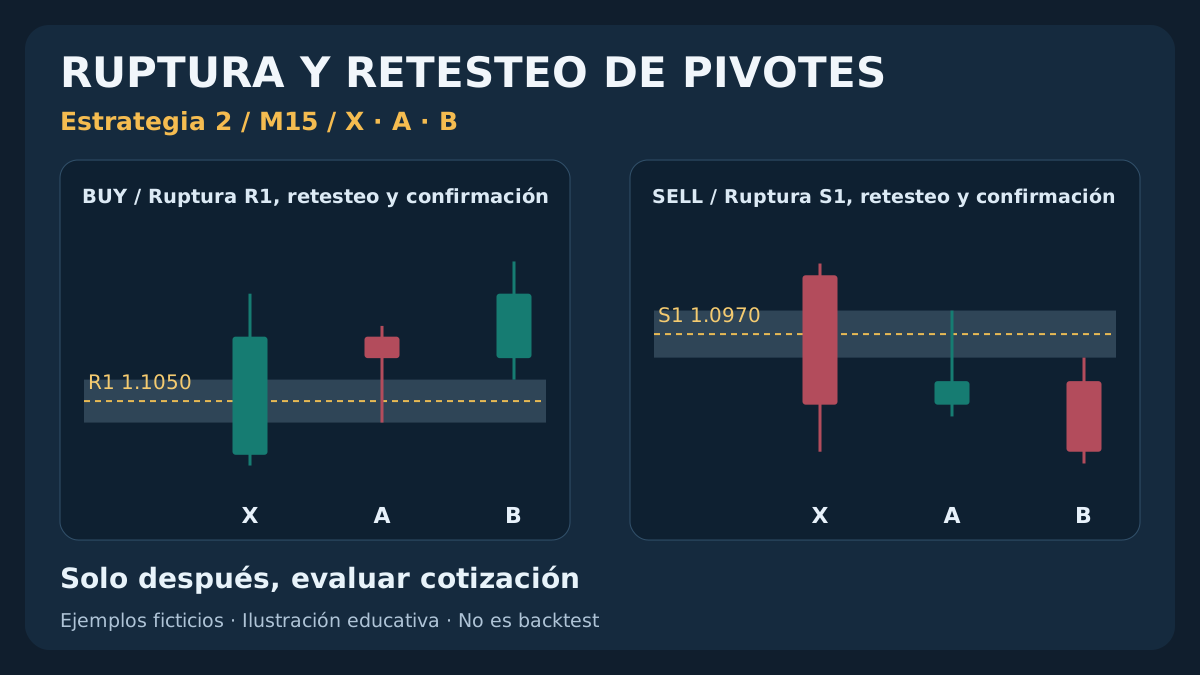
Un cierre fuera de un pivote diario no demuestra que el nivel resistirá el regreso del precio. Separamos tres hechos observables: ruptura cerrada X, primer retesteo posterior A y confirmación B inmediatamente después. Solo entonces se evalúa la primera cotización Bid/Ask para entrar hacia el siguiente pivote. Fijamos vencimiento, invalidación, salidas ejecutables y presupuesto con costes. Todos los precios, operaciones y recuentos son ejercicios ficticios, no un sistema con rentabilidad demostrada.
1. Qué cambia al romper un pivote en lugar de rechazarlo
El rebote estudia el regreso desde S1/R1 hacia P. Aquí se investiga si una ruptura cerrada de R1 o S1 resiste el primer regreso posterior y continúa hacia R2 o S2. Una resistencia superada solo es un posible soporte; la secuencia no revela órdenes ocultas ni garantiza continuación.
La base utiliza EUR/USD y velas Bid M15 cerradas. Los pivotes proceden del D1 Bid cerrado del mismo bróker. Otros pares, señales H1, familias de pivotes o retesteos de dos velas necesitan otra especificación. Los parámetros son decisiones de investigación, no ajustes optimizados; confirmar más no demuestra expectativa neta positiva.
La estrategia de rebote en pivotes diarios es otro experimento. Un BUY cerrado por stop no se convierte en este SELL sin secuencia independiente y cupo de cuenta disponible. Es la segunda estrategia del clúster, no una recomendación ni un resultado verificado.
2. Calcula el mapa diario con datos cerrados
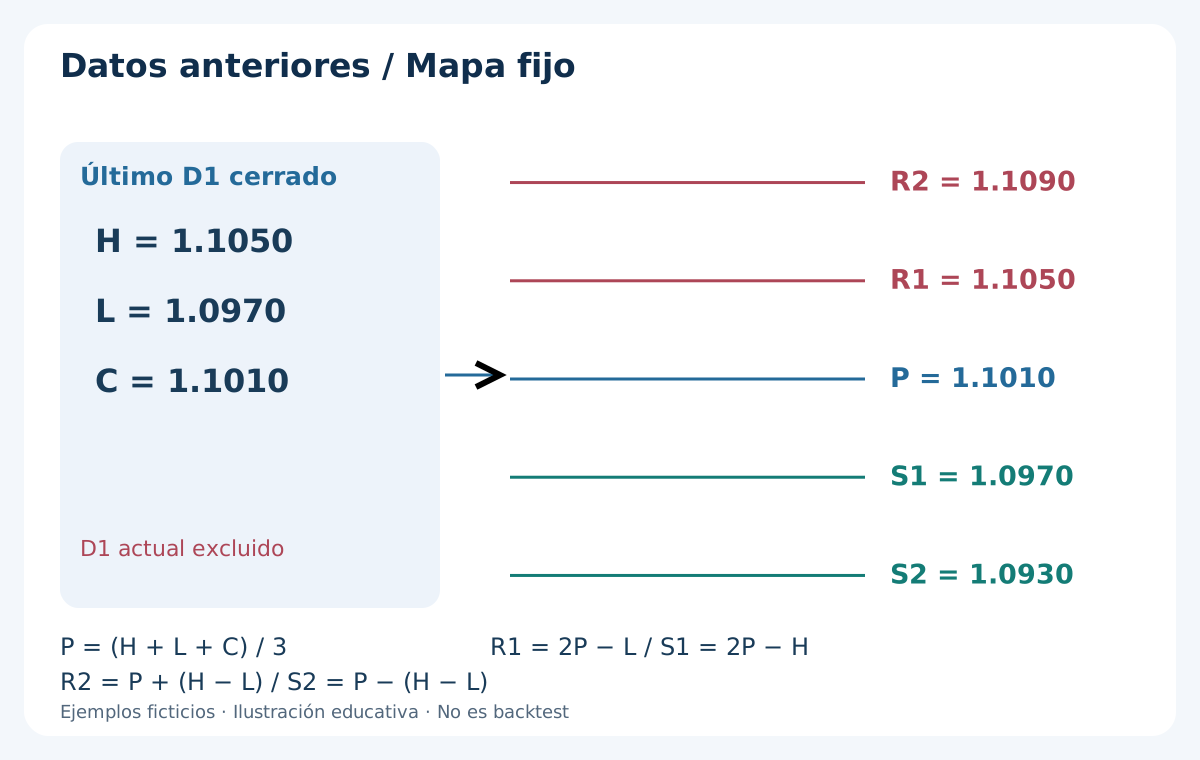
Guarda máximo H, mínimo L, cierre C, límites horarios y fuente del último D1 cerrado. Fórmulas Traditional: P = (H + L + C) / 3, R1 = 2P − L, S1 = 2P − H, R2 = P + (H − L), S2 = P − (H − L). Excluye el D1 en formación. Conserva precisión para comparar y redondea por separado los precios de órdenes al tick permitido.
Día ficticio: H = 1.1050, L = 1.0970, C = 1.1010; resultan P = 1.1010, R1 = 1.1050, S1 = 1.0970, R2 = 1.1090, S2 = 1.0930. R1/S1 coinciden con los extremos por estos datos elegidos, no por una propiedad general. Exige L ≤ C ≤ H y H > L; rechaza datos ausentes, cero o incoherentes.
Conserva calendario del bróker y desfase UTC de cada fecha. Si el último D1 es una sesión abreviada de domingo/festivo o carece de barras esperadas, omite el día actual; no elijas silenciosamente un D1 anterior ni fusiones domingos después del resultado. La guía de fórmulas y husos explica las diferencias entre cierres diarios.
3. Fija bandas, horas y vencimiento antes de observar señales
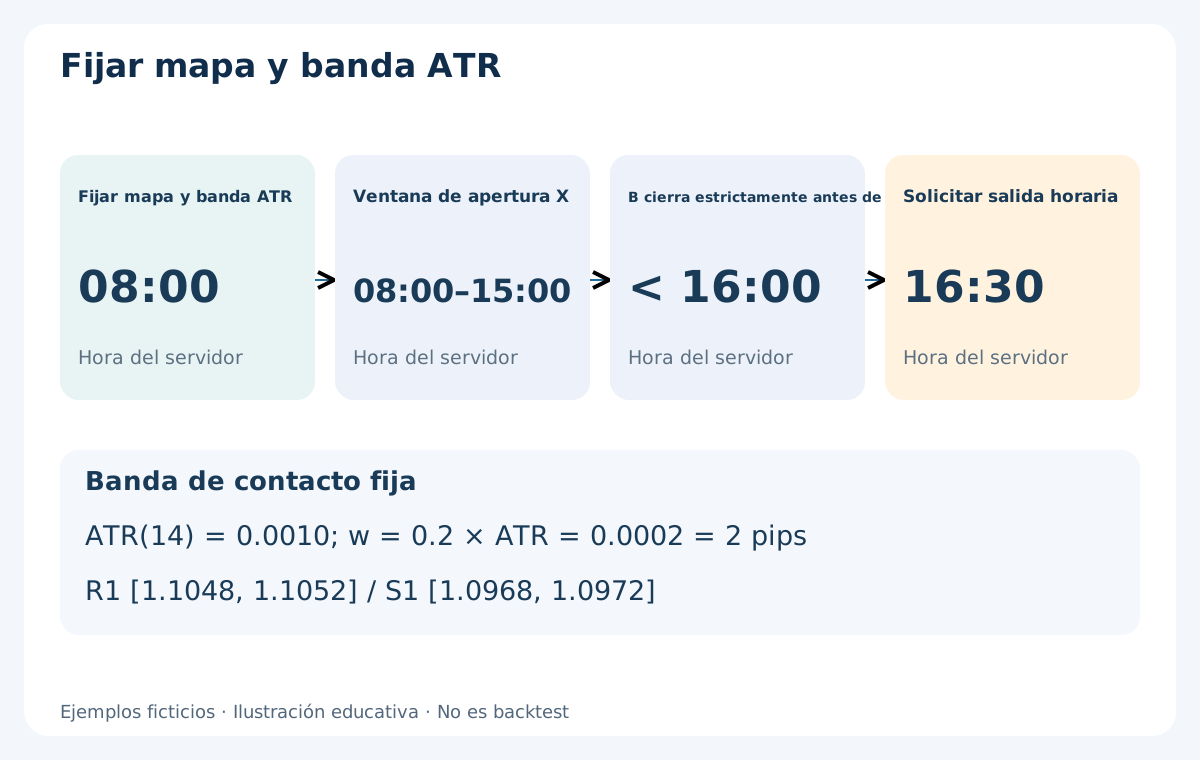
A las 08:00 del servidor guarda mapa y ATR(14) de M15 cerradas, incluida la abierta 07:45. Fija semianchura w = 0.2 × ATR. Con ATR = 0.0010, w = 0.0002 = 2 pips: banda R1 [1.1048, 1.1052], S1 [1.0968, 1.0972]. Es tolerancia de observación, no distancia al stop. Exige ATR positivo inicializado e historial completo; una lectura fallida no se sustituye por cero.
Observa X abiertas desde 08:00 hasta 15:00 inclusive. A debe ser el primer retesteo entre las 3 velas M15 cerradas siguientes a X; B va inmediatamente después de A y cierra estrictamente antes de 16:00. Solicita salida restante a las 16:30. Son horas arbitrarias del servidor, no horarios universales de Londres. El cierre nominal solo sirve cuando datos posteriores permiten conocer la vela cerrada.
Fija margen b = 1 pip, spread máximo s = 2 pips, reserva adversa a = 1 pip, antigüedad máxima de cotización 2 segundos y plazo de entrada 5 segundos tras el cierre previsto de B. Exige relación neta conservadora ≥ 1.5. Pip = 0.0001; point de cinco decimales = 0.00001. Verifica tick real: pip, point y tick no son equivalentes. Rechaza cotizaciones inválidas o cruzadas; 0 ≤ Ask − Bid ≤ s.
| Parámetro | Valor base | Qué queda fijo |
|---|---|---|
| Mercado / fuente | EUR/USD · M15 Bid | D1 cerrado anterior del bróker |
| Semianchura | w = 0.2 × ATR(14) | 08:00; ejemplo 2 pips |
| Ruptura / sesión | X abre 08:00–15:00 | B cierra antes de 16:00; solicitud 16:30 |
| Primer retesteo / confirmación | A dentro de 3 velas tras X | B inmediatamente después de A |
| Margen / spread / reserva | b = 1 · s = 2 · a = 1 pip | Relación neta conservadora ≥ 1.5 |
| Edad / plazo | 2 segundos / 5 segundos | Solo primera cotización posterior |
| Cupo / presupuesto | 1 entrada ejecutada · 0.5% | Redondear abajo; no garantiza pérdida |
4. Primer intento de ruptura y transición de estados
Usa el cierre de la vela 07:45 como estado inicial a las 08:00. Si supera R1 + w, desactiva BUY ese día; si queda bajo S1 − w, desactiva SELL. Cada dirección habilitada consume el primer cierre M15 estrictamente fuera de su borde durante la ventana X, aunque después falle elegibilidad. Otros cierres fuera no generan nuevos intentos.
BUY exige P < cierre previo < R1 − w y X.close > R1 + w. SELL exige S1 + w < cierre previo < P y X.close < S1 − w. Fallan cierre previo dentro de banda, igualdad o predecesor ausente. Rechaza salto BUY X.open > R1 + w o SELL X.open < S1 − w. Cancela también BUY si X.low ≤ S1 − w o SELL si X.high ≥ R1 + w; OHLC no demuestra el orden intravela.
Limita extensión: X.close − (R1 + w) ≤ ATR para BUY; (S1 − w) − X.close ≤ ATR para SELL. El objetivo de referencia no debe haberse tocado: X.high < R2 − b o X.low > S2 + b. Estados: observación, ruptura, primer regreso, confirmación, cotización o cancelación. Máximo una entrada ejecutada por día del bróker y una posición de esta estrategia abierta.
5. BUY: retesteo posterior A en R1 y confirmación B separada
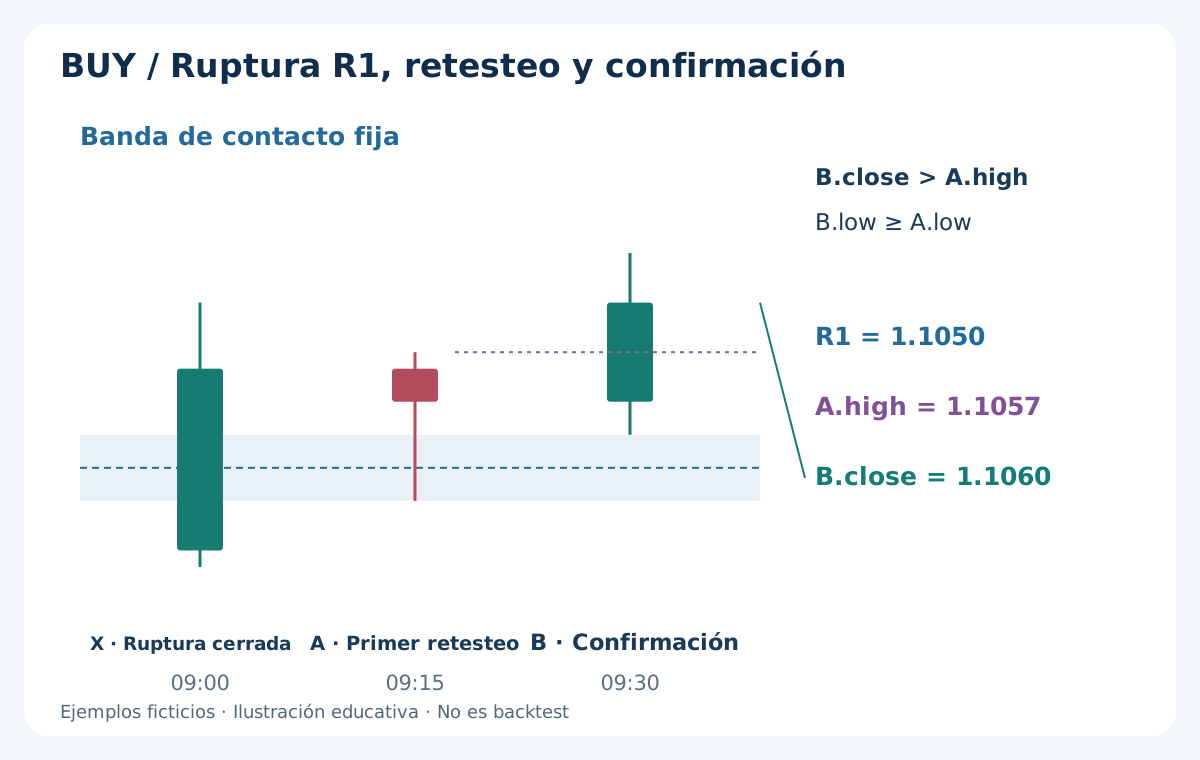
Tras X válida, examina solo las 3 M15 cerradas siguientes. La primera cuyo [mínimo, máximo] solape la banda R1 es A. Debe llegar desde cierre previo > R1 + w, mantener A.low ≥ R1 − w y cerrar > R1 + w. Se permite mínimo igual al borde lejano, pero no cierre igual al superior. El mínimo anterior de X no puede convertirse en A.
Desde la vela posterior a X, cualquier mínimo cerrado bajo R1 − w cancela aunque el precio cierre recuperado. Un salto totalmente bajo la banda también cancela. Cualquier máximo previo a la entrada ≥ R2 − b cancela por objetivo ya visitado. Un primer contacto inválido no se sustituye por otra A más bonita ni reinicia el reloj de 3 velas.
B es inmediatamente posterior a A: B.close > A.high, B.low ≥ A.low, B.high < R2 − b. high, low y close significan máximo, mínimo y cierre. Se permite mínimo igual; cierre igual a A.high falla. Un mínimo nuevo cancela, no desplaza el stop. En la primera cotización posterior exige Bid > A.high y Ask ≤ B.close + s, además de controles comunes.
6. SELL: retesteo desde debajo de S1 y protección en Ask
Tras X bajista válida, A es el primer solapamiento con banda entre las 3 M15 cerradas siguientes. Cierre previo < S1 − w; A.high ≤ S1 + w y A.close < S1 − w. Se admite máximo igual al borde lejano, no cierre igual al inferior. Desde la vela posterior a X, cualquier máximo > S1 + w cancela, incluido un salto de regreso sobre la banda.
Antes de entrar, cualquier mínimo ≤ S2 + b cancela. B inmediata exige B.close < A.low, B.high ≤ A.high, B.low > S2 + b. No reemplaces A ni cambies su extremo después. Primera cotización: Bid < A.low y Bid ≥ B.close − s, con plazo, antigüedad, spread, costes y volumen válidos.
SELL market entra en Bid. Stop fijo Ask = A.high + b + s; objetivo Ask = S2 + b + s. s = 2 pips es una reserva fija, no un máximo Ask histórico observado. Con spread constante 2 pips, el objetivo corresponde a Bid S2 + b, antes de S2. Un ensanchamiento posterior cambia esa equivalencia o activa stop short con Bid aún bajo el nivel Ask; conserva evidencia por lado.
7. Separa el plazo de retesteo del de confirmación
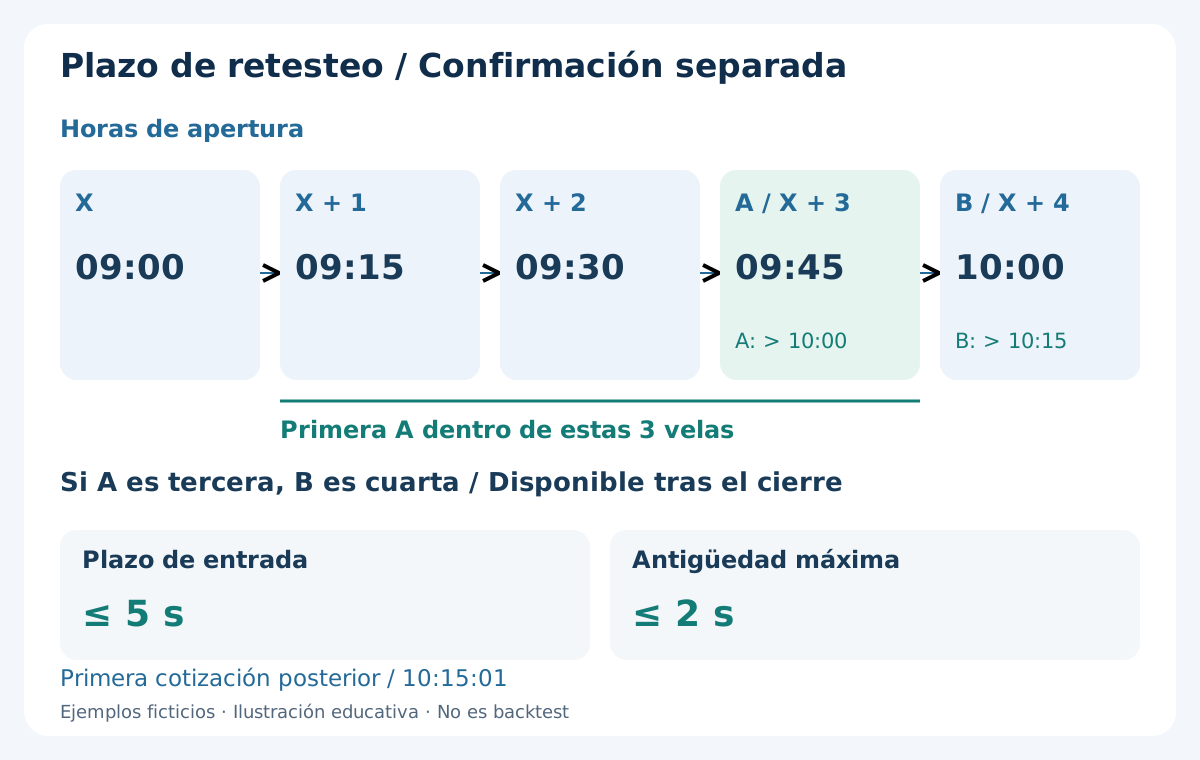
X abre 09:00 y se conoce tras 09:15. Los tres candidatos a A abren 09:15, 09:30, 09:45 y se conocen tras 09:30, 09:45, 10:00. Si A es el tercero, B abre 10:00 y se conoce tras 10:15. B puede ser la cuarta vela posterior a X: el límite de 3 corresponde a A, no a toda la secuencia.
Sin contacto al cierre del tercer candidato, cancela sin perseguir otro regreso. Si el fin de sesión o datos ausentes impiden observar todo, registra vencimiento de sesión o historial incompleto, no ausencia de retesteo plenamente observada. Toda B cierra antes de 16:00; exactamente 16:00 falla. X abierta 15:15 tendría B más temprana cerrando 16:00, por eso la ventana X termina 15:00.
Con B disponible, evalúa solo la primera instantánea Bid/Ask recibida: dentro de 5 segundos del cierre previsto y antigüedad máxima 2 segundos. Usa hora del símbolo y reloj de recepción sincronizado; rechaza fecha futura o ausente. Un cambio horario de otro símbolo no demuestra frescura. No esperes una segunda cotización mejor. Prioridad: datos/sesión, borde lejano/objetivo visitado, A inválida/caducada, B inválida, cupo usado, cotización/costes/volumen. B ausente, rechazo o respuesta incierta no autorizan una ejecución histórica al precio de X; concilia tickets antes de reenviar.
8. BUY completo: X, A y B antes del siguiente Ask
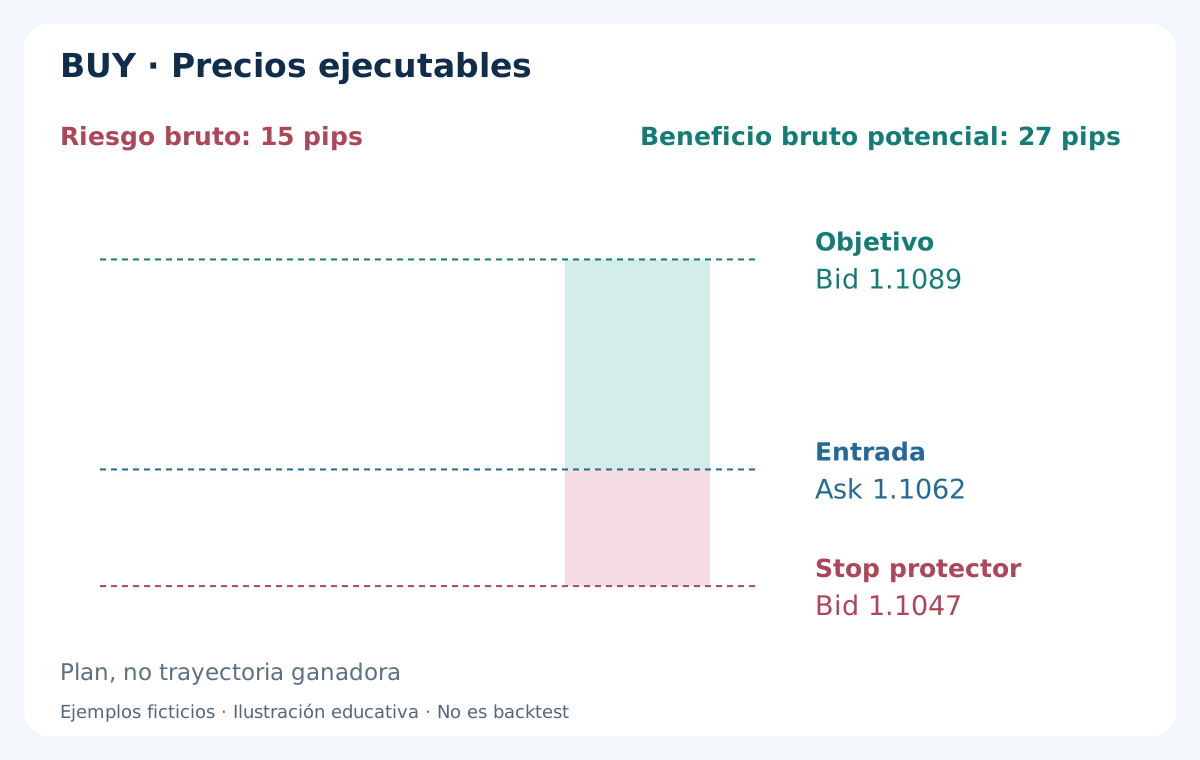
R1 = 1.1050, R2 = 1.1090, P = 1.1010, w = 0.0002; cierre previo 1.1045. X 09:00: apertura 1.1045, máximo 1.1060, mínimo 1.1044, cierre 1.1056; conocida tras 09:15. A 09:15: apertura 1.1056, máximo 1.1057, mínimo 1.1048, cierre 1.1054. Primer regreso posterior, justo en el borde lejano permitido.
B 09:30: apertura 1.1054, máximo 1.1063, mínimo 1.1052, cierre 1.1060; confirmación conocida tras 09:45. Supón primera cotización fresca 09:45:01 Bid 1.1060 / Ask 1.1062 y BUY ejecutado Ask 1.1062 con protección aceptada. Bid supera A.high; Ask = B.close + s cumple igualdad. No se asume entrada al cierre anterior de X ni al mínimo de A.
Stop Bid fijo A.low − b = 1.1047; objetivo Bid R2 − b = 1.1089. Riesgo bruto 15 pips y beneficio bruto potencial 27, relación 1.8. El dibujo es un plan, no una trayectoria ganadora. En otra continuación perdedora, Bid alcanza 1.1046 y el stop se ejecuta allí en vez de 1.1047: pérdida de precio 16 pips. La orden no garantiza precio solicitado.
9. SELL completo: secuencia reflejada independiente
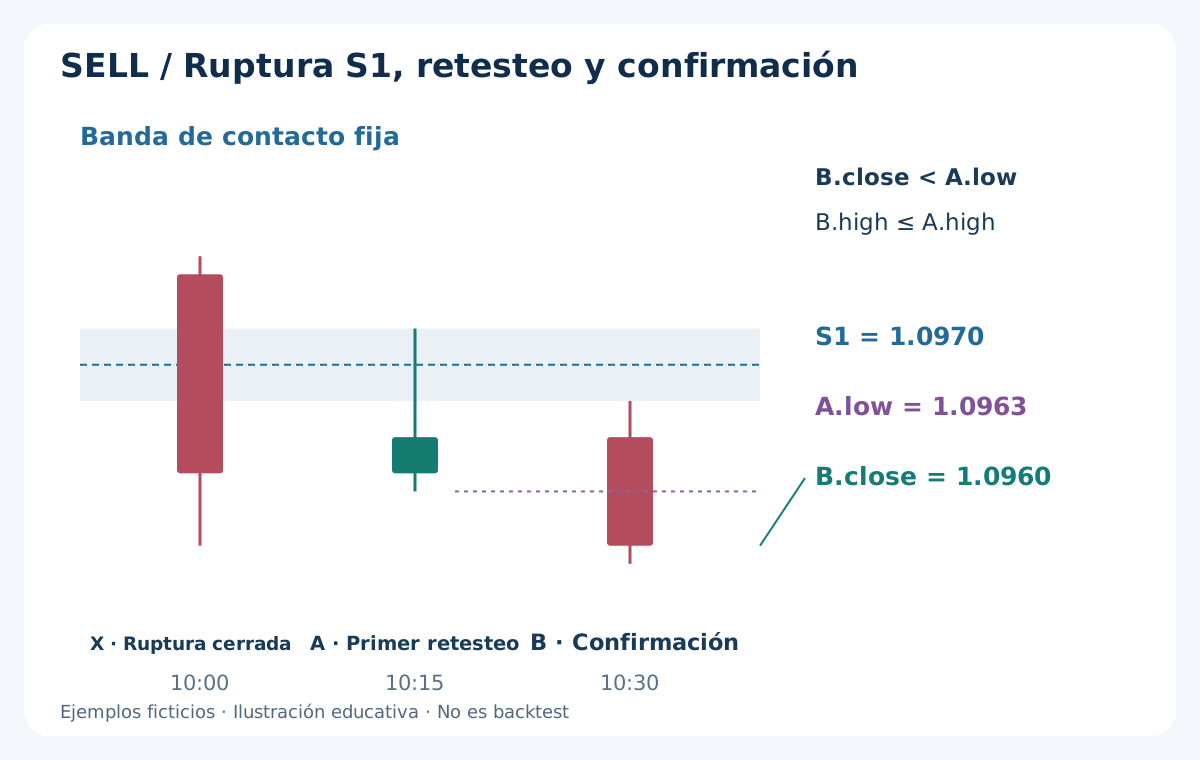
Escenario independiente, no segunda entrada del día BUY: S1 = 1.0970, S2 = 1.0930, P = 1.1010, w = 0.0002; cierre previo 1.0975. X 10:00: apertura 1.0975, máximo 1.0976, mínimo 1.0960, cierre 1.0964. A 10:15: apertura 1.0964, máximo 1.0972, mínimo 1.0963, cierre 1.0966. Máximo igual al borde lejano permitido.
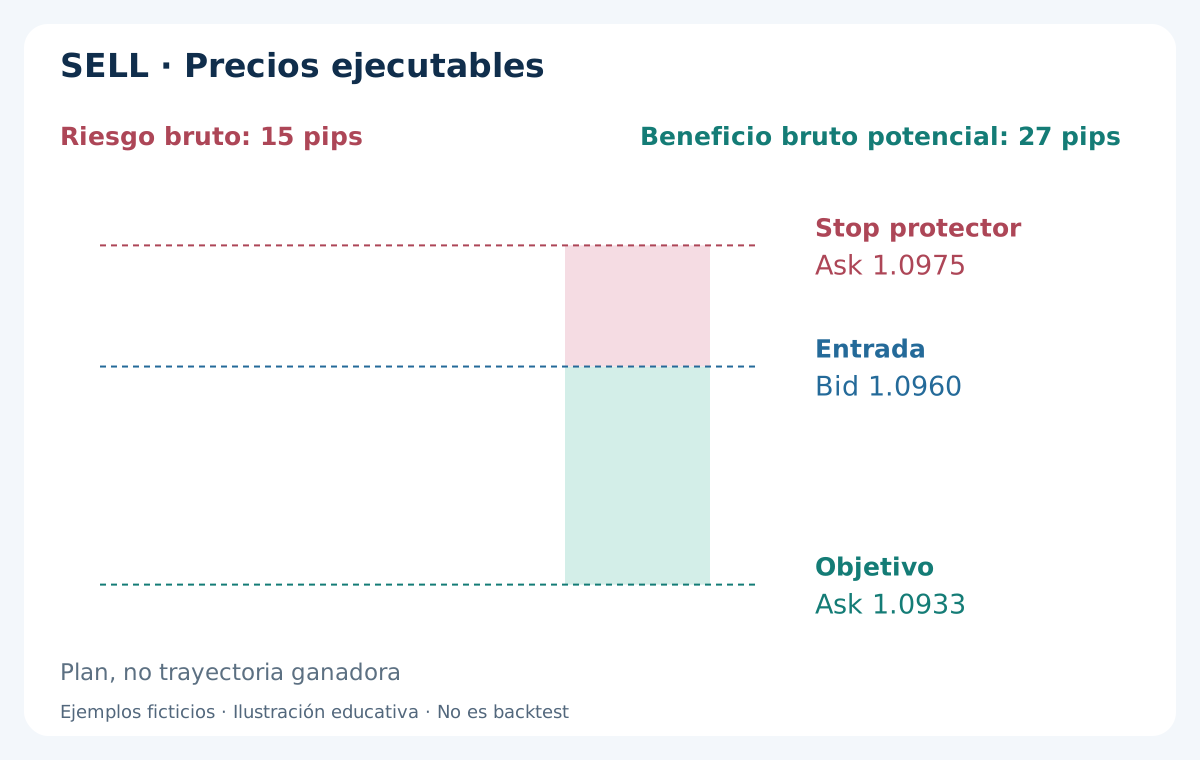
B 10:30: apertura 1.0966, máximo 1.0968, mínimo 1.0959, cierre 1.0960. Primera cotización fresca supuesta 10:45:01 Bid 1.0960 / Ask 1.0962; SELL en Bid 1.0960 tras confirmar. A se conoce tras 10:30 y B tras 10:45. El máximo anterior de A no es un stop posterior a la entrada.
Stop Ask = 1.0972 + 0.0001 + 0.0002 = 1.0975; objetivo Ask = 1.0930 + 0.0001 + 0.0002 = 1.0933. Riesgo 15 pips, beneficio bruto potencial 27, relación 1.8. Con spread constante 2 pips equivalen Bid 1.0973 y 1.0931. Un toque Bid solo no prueba ejecución Ask; consulta la guía de tipos de órdenes.
10. Objetivo fijo en el siguiente pivote y obstáculos
BUY: objetivo Bid R2 − b y stop Bid A.low − b. SELL: objetivo Ask S2 + b + s y stop Ask A.high + b + s. Son referencias Traditional fijas, no recalculadas con el día en curso. Redondea stop alejándolo de entrada y objetivo acercándolo, al tick válido; recalcula riesgo y espacio.
Mapa base: H/L D1 anteriores y números redondos cada 100 pips anclados en cero, sin mitades ni cuartos. Omite si una referencia queda estrictamente entre Bid actual y R2 − b para BUY o S2 + b para SELL. No hay ninguna en los ejemplos. Guarda lista antes de 08:00. Añadir zonas swing o medias distancias define otra versión, no una excepción tras perder.
Las guías de soporte/resistencia y números redondos explican referencias distintas. Líneas coincidentes no son votos probabilísticos independientes. Objetivo visitado, X demasiado extendida o primer retesteo inválido siguen cancelando aunque el precio luego continúe.
11. Aplica costes y reserva adversa antes de enviar
r es distancia ejecutable al stop, g al objetivo, en pips. Convierte comisión completa en c pips con valor real del pip en moneda de cuenta. Exige (g − a − c) / (r + a + c) ≥ 1.5 y términos positivos. a = 1 pip cubre una diferencia adversa de entrada o salida; el spread ya está en precios ejecutables y no se resta de nuevo.
Con r = 15, g = 27, USD 7 de comisión por lote estándar y USD 10/pip, c = 0.7. Relación bruta 1.8 pasa a 26.3/15.7 ≈ 1.68 tras comisión sin cambiar ejecuciones. Plan conservador: (27 − 1 − 0.7) / (15 + 1 + 0.7) = 25.3/16.7 ≈ 1.51. Margen pequeño sobre 1.5, no prueba de ventaja robusta.
Variante BUY independiente: B.close = 1.1061, primera cotización Bid 1.1061 / Ask 1.1063. Spread y desplazamiento cumplen 2 pips, pero stop/objetivo iguales dan r = 16, g = 26: 24.3/17.7 ≈ 1.37; omite. Una cotización posterior más barata no revive señal. Spread inicial 3 pips falla primero ese filtro: registra un motivo principal, sin duplicar el descarte.
12. Calcula volumen en moneda de cuenta y respeta el paso
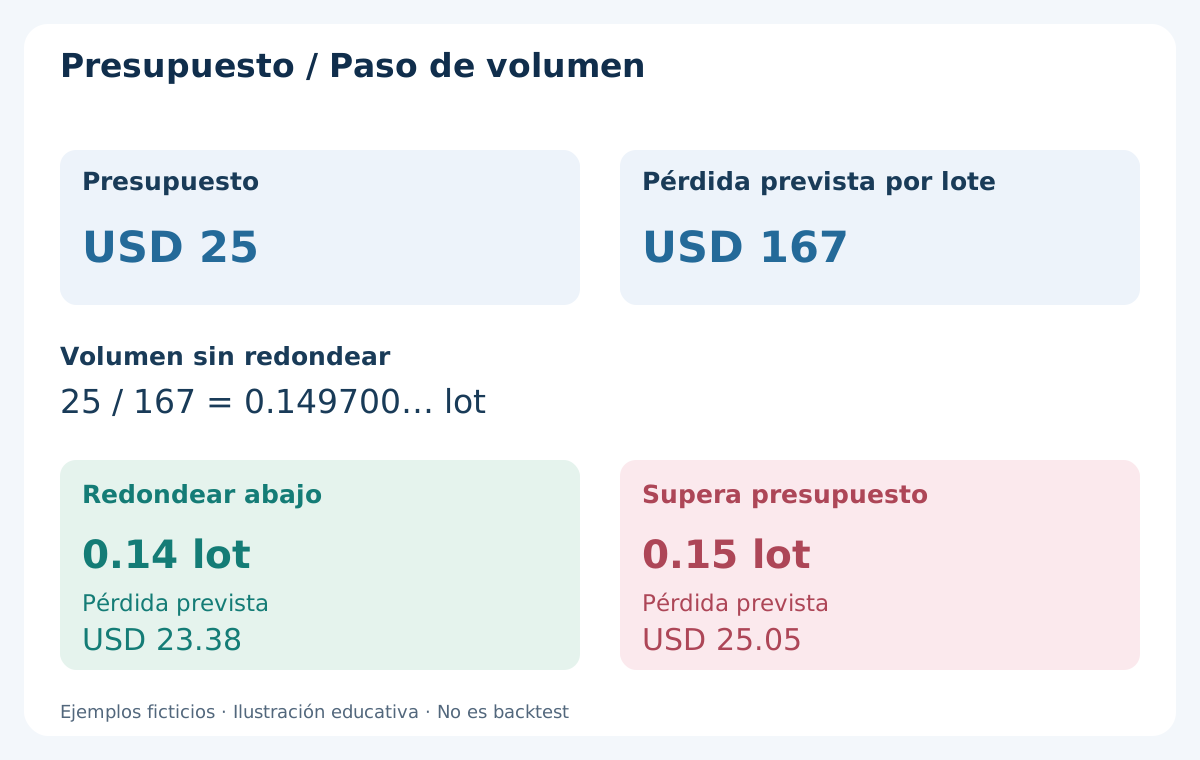
Equity USD 5000, presupuesto 0.5%: USD 25. Supón EUR/USD, lote estándar 100000 EUR, USD 10/pip/lote y comisión completa USD 7/lote. Stop 15 pips más reserva 1: pérdida prevista por lote (15 + 1) × 10 + 7 = USD 167. Volumen bruto 25/167 = 0.149700… lot.
Paso 0.01: redondea abajo a 0.14 lot, pérdida prevista USD 23.38. Subir a 0.15 da USD 25.05 y excede presupuesto. Con precios ilustrados sin cambios: stop bruto USD 21 más USD 0.98 = USD 21.98. Objetivo bruto potencial USD 37.80 menos USD 0.98 = USD 36.82. Son importes condicionales, no resultados observados.
Verifica contrato, tick value en moneda de depósito, conversión, límites y margen. Cotizar en USD no implica cuenta USD. Si volumen mínimo excede presupuesto, omite. Saltos, deslizamiento y conversión pueden superar reserva. Consulta tamaño de posición y costes de trading. Presupuesto no garantiza pérdida máxima.
13. Concilia ejecución, salidas fijas y bloqueo diario
Antes del envío verifica permiso, tick, stop mínimo, volumen y margen. MQL4 MODE_TICKSIZE se expresa en points: multiplica por Point para distancia de precio. MODE_STOPLEVEL = 0 puede implicar restricciones dinámicas. La base exige aceptar stop y objetivo junto con apertura; si no es posible, omite sin abrir deliberadamente sin protección ni ensanchar stop.
Después concilia entrada real, protección y distancias. Reduce a restante por diferencia adversa de entrada ya realizada, mínimo cero, sin sumar dos veces la reserva. Si falta protección, falla umbral 1.5 o se excede presupuesto, solicita cierre inmediato según excepción y conserva resultado real. Una respuesta incierta se concilia por tickets antes de reenviar; un timeout puede haber ejecutado.
Stop/objetivo fijos: sin promediar pérdidas, parciales, trailing, break-even automático ni reversión. Si sigue abierta, solicita cierre market 16:30 y registra ejecución o fallo. Una entrada ejecutada agota cupo, conservado tras reinicios. Reinicia solo otro día confirmado sin posición antigua ni pendiente. Otros EAs y estrategias necesitan límite global de cuenta declarado, no supuesta independencia.
14. Prueba disponibilidad y ejecución, no el patrón acabado
Reconstruye D1, ATR 08:00, estado inicial, primera X y primera A con información disponible entonces. Máximos/mínimos finales del día o bandas históricas redibujadas introducen futuro. Separa X/A/B cerradas: la mecha de X no es retesteo posterior; A tercera no permite entrar antes de cerrar B cuarta.
OHLC M15 clasifica señales, pero no demuestra antigüedad, ventana de 5 segundos, salidas Ask ni orden de dos toques de salida. Usa ticks Bid/Ask ordenados y registros del bróker. Señala historial ausente y salidas ambiguas; no supongas objetivo primero. Incluye spread variable, comisión, rechazos, ejecuciones adversas y salida horaria.
Separa desarrollo, fuera de muestra cronológico y observación forward. Conserva todos los feeds, factores ATR, plazos, horas y variantes probadas, no solo curva favorable. Compara con la base de rebote de forma independiente. Publica expectativa neta, drawdown, operaciones, rotación y sensibilidad. La guía de backtest MT4 detalla límites; historial no garantiza resultados futuros.
15. Registra intentos, ejecuciones y datos incompletos
Guarda día/desfase UTC, D1 H/L/C, tiempos, cinco pivotes, ATR 08:00, bandas, estado inicial y primer intento por dirección. Añade OHLC/disponibilidad X/A/B, cancelación, primera cotización/edad/spread, niveles redondeados, r/g/c/a, relación, presupuesto, volumen y respuestas. Una captura no sustituye el registro.
Registro ficticio de varios días: 12 intentos completamente observados = 2 X inválidas + 2 sin retesteo en ventana completa + 2 A inválidas + 2 B inválidas/caducadas + 1 descarte por cotización/costes + 3 entradas ejecutadas. Estas incluyen 1 objetivo, 1 stop y 1 salida horaria. 3/12 = 25% es frecuencia de ejecución, no tasa de aciertos; 1/3 objetivos tampoco es una tasa validada. Faltan retornos netos.
Otros 2 historiales incompletos se cuentan aparte, no como ausencia de retesteo ni resultados resueltos. Estudia sensibilidad a datos ausentes y orden ambiguo. Cuenta solo primera razón de cancelación, con indicadores secundarios. Cambiar reglas exige otra versión y repetir la muestra afectada; no mezcles recuentos incompatibles.
16. Revisión práctica antes de activar el experimento
Antes de 08:00 revisa calendario, D1 y contrato. A las 08:00 fija niveles, ATR, bandas, obstáculos, parámetros, estado y presupuesto. Consume primera ruptura, admite solo primer regreso dentro de 3 velas y B inmediata antes del cierre de sesión. Antes del envío: primera cotización, edad, plazo 5 segundos, tick, costes, protección, volumen, margen y cupo.
Tras entrar, concilia ejecución/protección, aplica excepción si procede y conserva salidas fijas y solicitud 16:30. Incluye cancelaciones, descartes, rechazos, pérdidas, salidas horarias e incompletos. Se busca un registro reproducible capaz de descartar una hipótesis no rentable.
Las tres guías explican cómo producir niveles; la estrategia de rebote S1/R1 prueba otra dirección. Separa identificadores y riesgos. Camarilla necesitará niveles e invalidación propios; no se mezcla con esta ruptura Traditional después de conocer resultados.
Preguntas frecuentes
¿Qué es una estrategia de ruptura y retesteo de pivotes?
Investiga continuación tras ruptura cerrada R1/S1, primer regreso posterior separado y confirmación inmediata. Usa Traditional diario, M15 Bid, vencimiento fijo, siguiente pivote y costes; no demuestra rentabilidad.
¿Puede X ser su propio retesteo?
No. Primero cierra X. A es el primer solapamiento entre las 3 M15 cerradas siguientes. Su mecha anterior no demuestra regreso posterior. B va inmediatamente después de A.
¿Debe B cerrar también dentro de tres velas?
El límite de 3 corresponde a A. Si es tercera, B puede ser cuarta, siempre cerrando antes de 16:00. Exactamente 16:00 falla; A ausente o inválida no se reemplaza.
¿Dónde van stop y objetivo?
BUY entra Ask, sale con stop Bid A.low − b y objetivo Bid R2 − b. SELL entra Bid, stop Ask A.high + b + s, objetivo Ask S2 + b + s. b = 1 pip, s = 2 pips; reserva no reconstruye Ask histórico ni garantiza precio.
¿Por qué omitir una relación bruta superior a 1.5?
Se exige (g − a − c) / (r + a + c) ≥ 1.5. La variante BUY con 16 pips de riesgo y 26 de beneficio potencial queda en ≈ 1.37. El gráfico bruto no demuestra espacio ejecutable suficiente.
¿Es más seguro o rentable esperar el retesteo?
No se demuestra. Esperar puede perder continuaciones, empeorar entrada o terminar en pérdida. Ejemplos y registro de 12 intentos son ficticios; otros 2 historiales incompletos van aparte. Compara alternativas fijas con cotizaciones, costes, fuera de muestra y forward. Presupuesto 0.5% no garantiza pérdida máxima.
Fuentes y notas de ejecución
Las fuentes verifican fórmulas Traditional y convenciones de datos y Bid/Ask. Reglas X/A/B, vencimiento, parámetros, precios y registro son ejercicios ficticios originales; las fuentes no validan rentabilidad.
Contenido educativo. Precios, operaciones y recuentos ficticios. Forex implica riesgo; stops y presupuestos no garantizan pérdida máxima.