

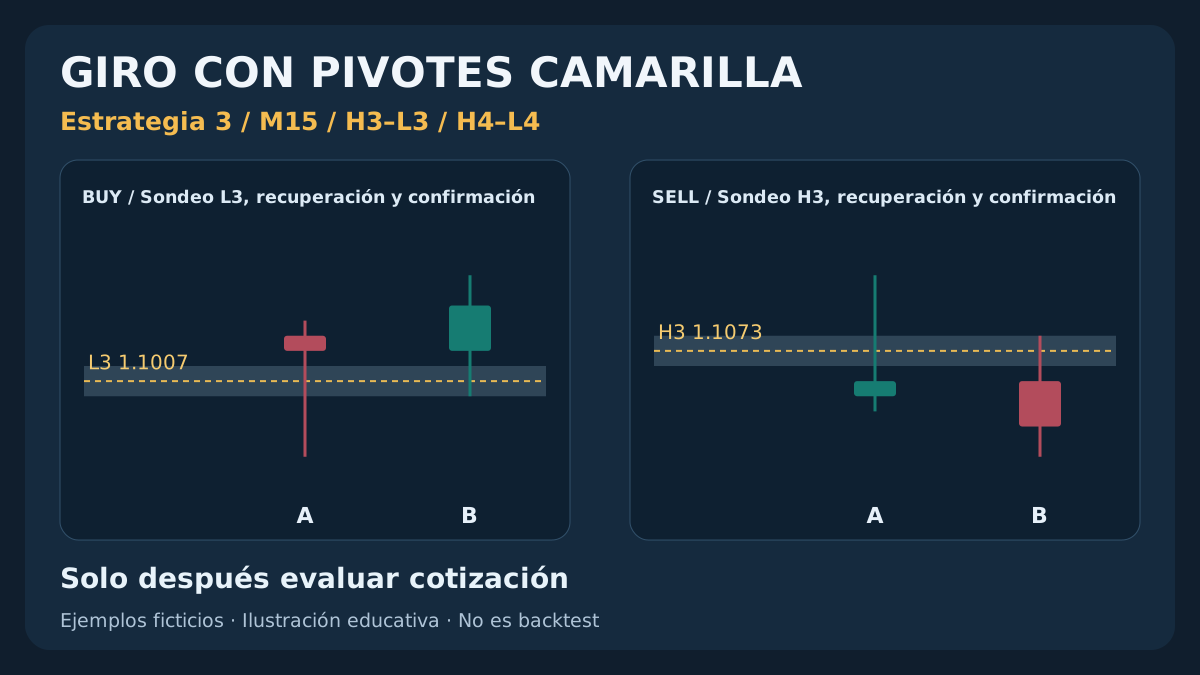
Los niveles Camarilla son referencias aritméticas, no órdenes para operar contra cada toque. Se prueba un giro concreto: el primer contacto L3/H3 debe penetrar el nivel, cerrar de vuelta dentro y recibir otra confirmación antes de evaluar la primera cotización. H4/L4 cancelan nuevas entradas del día; no son automáticamente el stop ni una orden de invertir posición. Se fijan elegibilidad inicial, tiempos, salidas ejecutables y presupuesto con costes. Precios, operaciones y recuentos son ficticios, sin rentabilidad demostrada.
1. Qué hipótesis prueba el giro Camarilla
Se investiga si la primera incursión fuera de L3/H3 falla y vuelve al cierre diario previo C. Una fórmula no revela liquidez oculta ni demuestra un giro estadísticamente fiable. Un rechazo visible puede preceder otra pérdida. Filtro inicial y límite exterior acotan el experimento sin probar un mercado lateral.
Usa EUR/USD, M15 Bid cerradas y D1 Bid cerrado del mismo bróker. H3/L3 nombran niveles Camarilla superior/inferior; algunas plataformas usan R3/S3 y R4/S4 para H4/L4. H identifica la familia superior, no el máximo diario previo. Guarda equivalencias, periodo y feed sin suponer indicadores idénticos.
Es la tercera estrategia del clúster. El rebote Traditional S1/R1 y la ruptura y retesteo R1/S1 tienen otros mapas e hipótesis. No mezcles entradas, copies stops ni cambies a ruptura tras fallar este giro sin definir y probar otra versión.
2. Calcula niveles desde un rango diario completado
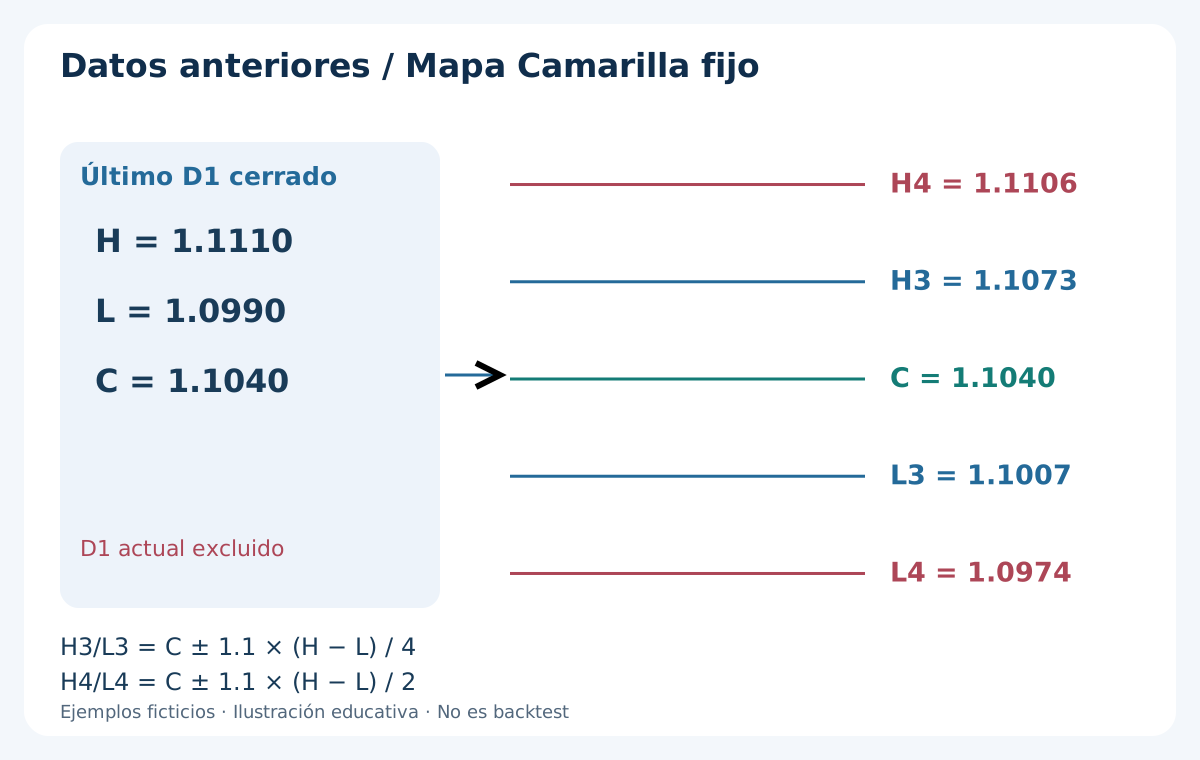
Guarda H, L, C, límites temporales y fuente del último D1 cerrado. R = H − L. H3 = C + 1.1 × R / 4, L3 = C − 1.1 × R / 4, H4 = C + 1.1 × R / 2, L4 = C − 1.1 × R / 2. Exige H > L, L ≤ C ≤ H y precios positivos válidos. Excluye D1 actual; conserva precisión y redondea órdenes aparte.
Día ficticio: H = 1.1110, L = 1.0990, C = 1.1040. R = 0.0120 = 120 pips; 1.1 × R = 0.0132. H3 = 1.1073, L3 = 1.1007, H4 = 1.1106, L4 = 1.0974. Interiores a 33 pips de C, exteriores a 66. El objetivo usa C, no P Traditional, que sería aproximadamente 1.1046667.
Guarda calendario y desfase UTC por fecha. Último D1 de domingo/festivo abreviado o con barras ausentes: omite día actual, sin elegir otro anterior ni fusionar datos tras resultado. Fija mapa 08:00 servidor. La guía de fórmulas y husos explica el efecto del corte diario.
3. Fija filtro inicial, horas y unidades
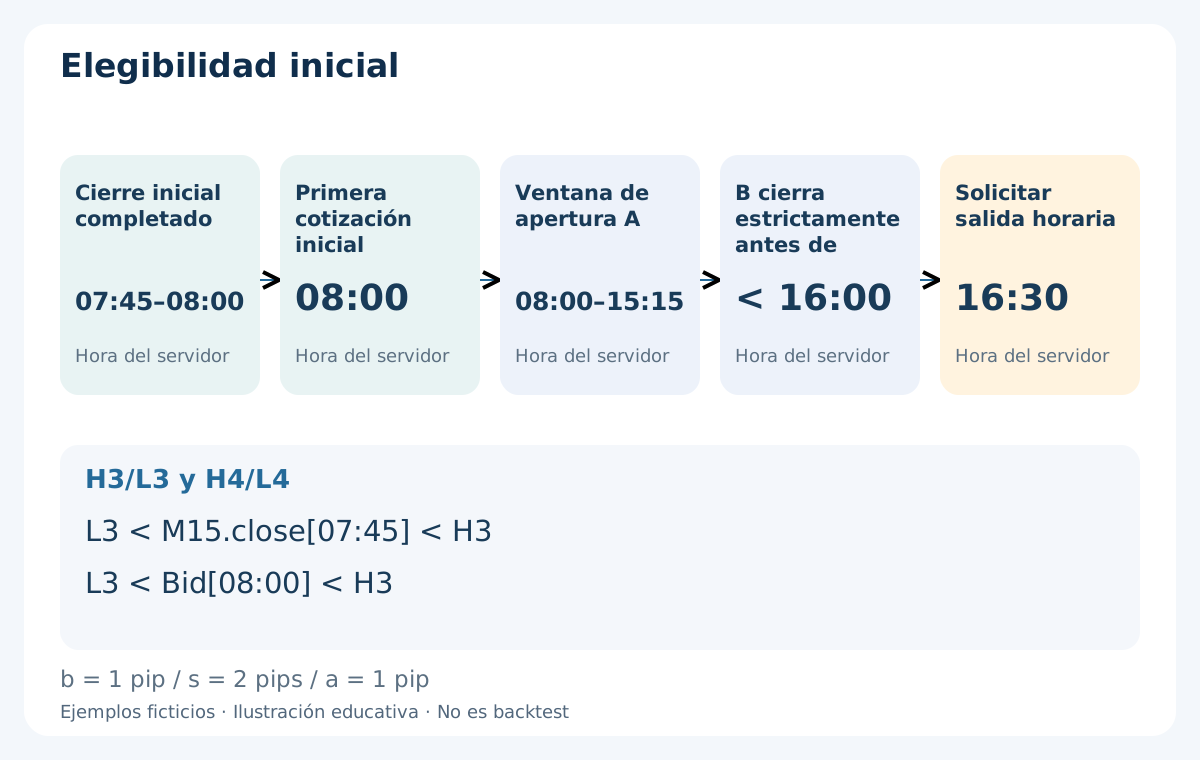
A las 08:00 guarda el cierre de la vela M15 abierta a las 07:45, ya completada y examina primera cotización recibida del símbolo. Ambos, cierre y Bid nuevo, estrictamente entre L3 y H3; igualdad falla. Debe llegar en 5 segundos desde 08:00, tener edad máxima 2 segundos y spread válido. Si falla o falta esa instantánea, desactiva todo el día; no reactives cuando vuelva dentro.
Observa A abiertas 08:00–15:15 inclusive. B inmediatamente posterior cierra estrictamente antes de 16:00; exactamente 16:00 falla. Solicita salida restante 16:30. Horas arbitrarias del servidor para investigación, no universales de Londres. Cierre nominal solo sirve con datos posteriores que hagan disponible la vela completa. Las horas M15 indican apertura. No se mueve mapa con ATR actual ni rango intradía.
Fija margen b = 1 pip, spread máximo s = 2 pips, reserva adversa a = 1 pip, edad máxima 2 segundos y plazo 5 segundos tras cierre previsto B. Relación neta conservadora ≥ 1.5. EUR/USD: 1 pip = 0.0001, point de cinco decimales = 0.00001; tick es incremento real permitido. Rechaza cotización cruzada/inválida; 0 ≤ Ask − Bid ≤ s.
| Parámetro | Valor base | Regla fija |
|---|---|---|
| Mercado / fuente | EUR/USD · M15 Bid | Último D1 cerrado del bróker |
| Filtro inicial | Cierre 07:45 + primer Bid 08:00 | Ambos estrictamente dentro L3/H3 |
| Contacto / sesión | A abre 08:00–15:15 | B antes de 16:00; solicitud 16:30 |
| Límite exterior | Cualquier toque Bid L4/H4 | Desactiva entradas del día |
| Margen / spread / reserva | b = 1 · s = 2 · a = 1 pip | Relación neta conservadora ≥ 1.5 |
| Edad / plazo | 2 segundos / 5 segundos | Solo primera cotización posterior |
| Cupo / presupuesto | 1 entrada ejecutada · 0.5% | Redondear abajo; no garantiza pérdida |
4. Consume primer contacto interior y conserva estado
Tras apertura válida, primera M15 cerrada en ventana A con low ≤ L3 consume BUY; primera con high ≥ H3 consume SELL. Un simple toque sin sondeo suficiente también consume. No se elige rechazo posterior más bonito. Un intento por dirección, máximo una posición y una entrada ejecutada por día del bróker.
BUY exige cierre previo y A.open estrictamente entre L3 y C − b; SELL, entre C + b y H3. Igualdad, predecesor ausente o gap fuera del intervalo fallan. No conviertas salto exterior en rechazo observado desde dentro. Vela que toca ambos interiores falla en ambas direcciones; OHLC no revela orden de contactos.
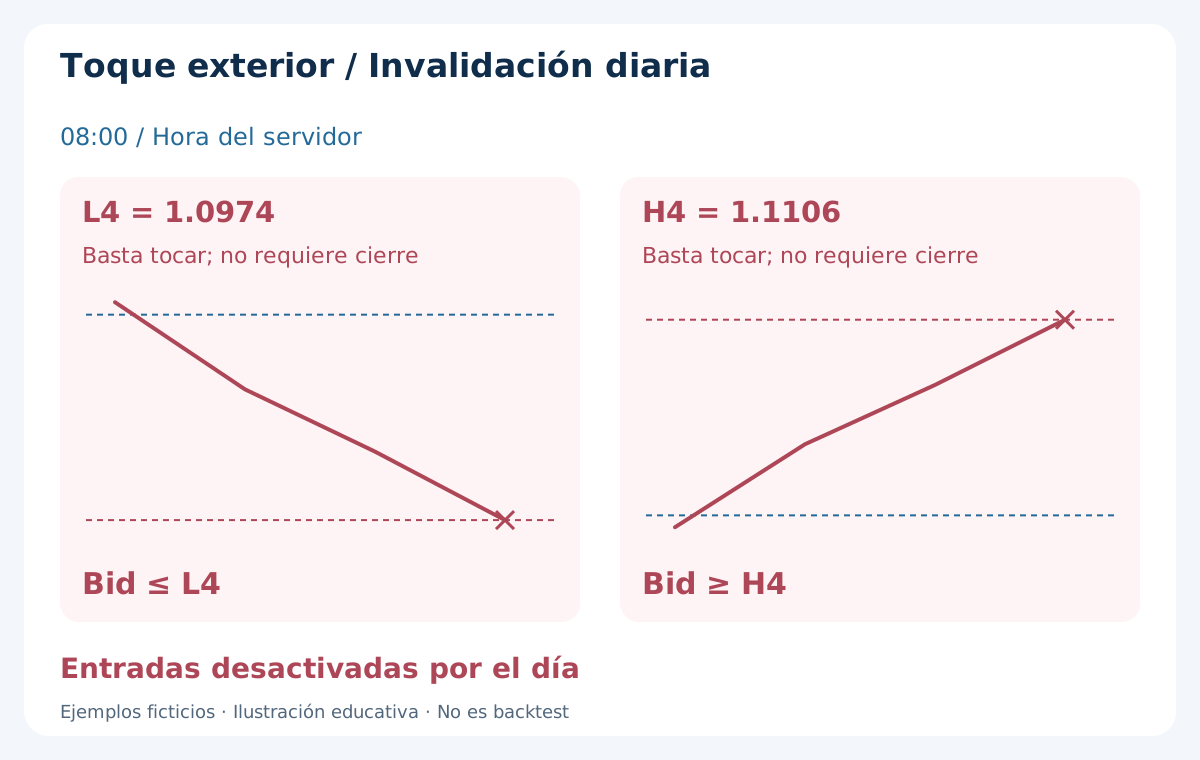
Desde 08:00 vigila Bid. Cualquier Bid ≤ L4 o ≥ H4 desactiva nuevas entradas hasta fin del día aunque recupere. Extremos cerrados prueban una infracción pasada; en directo reacciona al primer tick sin esperar cierre. Conserva bloqueo tras reinicios. Tiene prioridad sobre A, B o cotización; sin ticks suficientes no se demuestra ausencia de toque exterior.
5. BUY: sondea L3, recupera en A y confirma con B
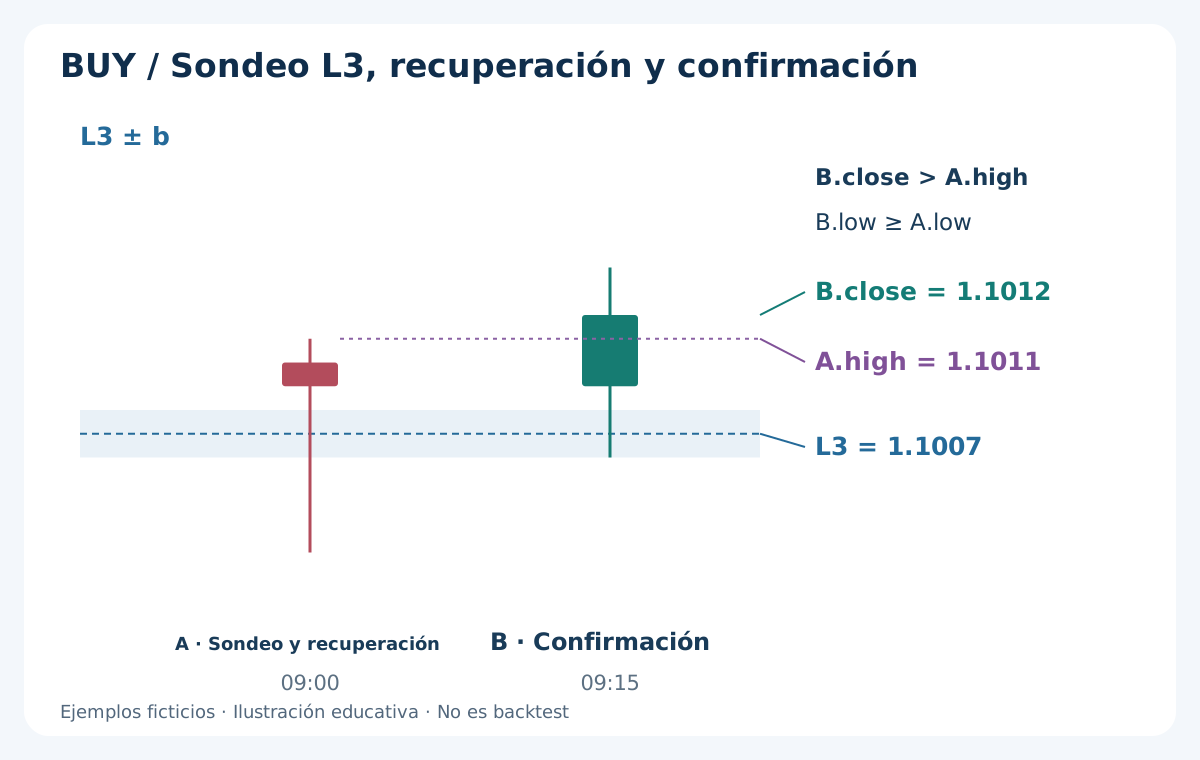
Primer contacto BUY: A.low ≤ L3 − b, A.close > L3 + b, A.high < C − b y A.low − b > L4. Sondeo igual a L3 − b permitido; cierre igual a L3 + b no. high, low, close significan máximo, mínimo, cierre. La mecha no justifica comprar su mínimo; recuperación solo se conoce tras cerrar A.
B inmediatamente posterior: B.close > A.high, B.low ≥ A.low, B.high < C − b. Mínimo igual permitido; cierre igual a A.high falla. Mínimo nuevo cancela sin mover stop. Desde apertura A hasta entrada, máximo Bid ≥ C − b cancela por objetivo ya visitado. Visita anterior a A no entra en esta comprobación.
Tras B evalúa solo primera cotización nueva. Bid > A.high, Ask ≤ B.close + s, con edad, plazo, spread, costes y volumen válidos. BUY market entra Ask. Stop Bid fijo A.low − b, objetivo Bid C − b. Stop deliberadamente más cercano que L4: límite diario y orden protectora cumplen funciones distintas.
6. SELL: sondea H3 y protege por Ask
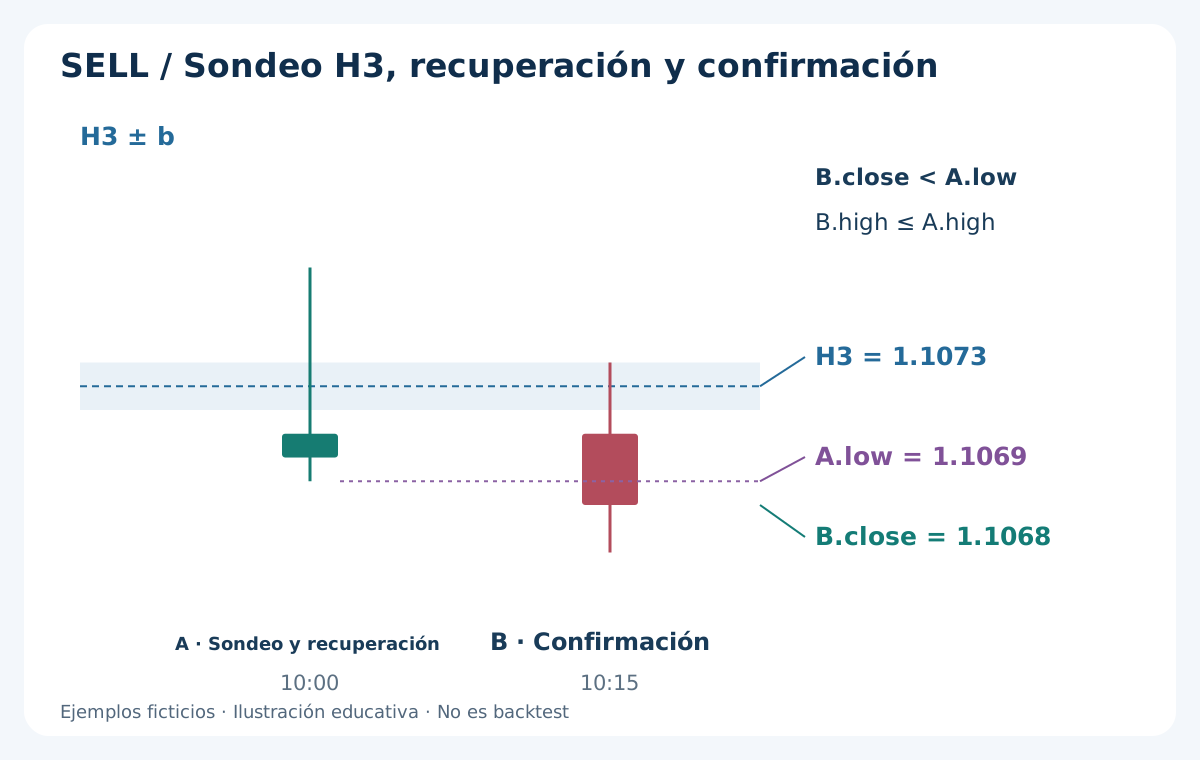
Primer contacto SELL: A.high ≥ H3 + b, A.close < H3 − b, A.low > C + b, A.high + b < H4. Sondeo igual a H3 + b permitido, cierre igual a H3 − b no. B inmediata: B.close < A.low, B.high ≤ A.high, B.low > C + b. No reemplaces A, retrases B ni redibujes extremo.
Desde apertura A hasta entrada, mínimo Bid ≤ C + b cancela por objetivo visitado. Primera cotización tras B: Bid < A.low y Bid ≥ B.close − s, más controles comunes. SELL market entra Bid. Stop Ask A.high + b + s, objetivo Ask C + b + s fijos; no se supone venta al toque anterior H3.
s = 2 pips es reserva fija, no máximo Ask histórico observado. Con spread constante 2 pips, objetivo corresponde a Bid C + b antes de C, stop a Bid A.high + b. Ensanchamiento posterior cambia equivalencia o dispara stop short sin que Bid toque línea Ask. Guarda ambos lados; consulta tipos de órdenes.
7. Separa invalidación exterior y stop protector
H4/L4 cancelan por toque, no solo cierre exterior. Gap que aparece en Bid 1.0974 o menor desactiva aunque falte tick exacto L4. Máximo H4 1.1106 hace lo mismo. Volver dentro no devuelve permiso. Es filtro comprobable, no prueba de tendencia ni orden automática de ruptura.
Stop BUY del ejemplo Bid 1.1001 queda sobre L4 1.0974. Reemplazarlo por L4 − b = 1.0973 sube riesgo de 13 a 41 pips, dejando beneficio potencial 25. Es otra especificación y falla costes. Tampoco estreches stop de una mecha amplia para fabricar relación aceptable: señal inválida se omite, no se repara.
Prioridad: datos/apertura/sesión, toque exterior, ambos interiores o A inválida, B inválida/caducada, cupo usado, primera cotización/precio/costes/volumen y aceptación del bróker. Solo primera tras B, dentro de 5 segundos y edad máxima 2. Usa timestamp del símbolo y recepción sincronizada; rechaza futuro o ausencia de hora. Otro símbolo en Market Watch no prueba frescura. Respuesta incierta requiere conciliar tickets antes de reenviar.
8. BUY completo antes de entrar Ask
C = 1.1040, L3 = 1.1007, L4 = 1.0974. Supón cierre 07:45 y primer Bid 08:00 iguales a 1.1040, dentro, sin candidato ni toque exterior anterior. Cierre previo a A 1.1012. A 09:00: apertura 1.1010, máximo 1.1011, mínimo 1.1002, cierre 1.1009. Sondeo y recuperación conocidos tras 09:15, no en mínimo.
B 09:15: apertura 1.1009, máximo 1.1014, mínimo 1.1006, cierre 1.1012. Confirmación tras 09:30. Primera cotización fresca supuesta 09:30:01 Bid 1.1012 / Ask 1.1014 y BUY Ask 1.1014 con protección aceptada. Bid > A.high y Ask = B.close + s, igualdad permitida. Entrada tras ambos cierres, no en L3 ni cruce previo B.
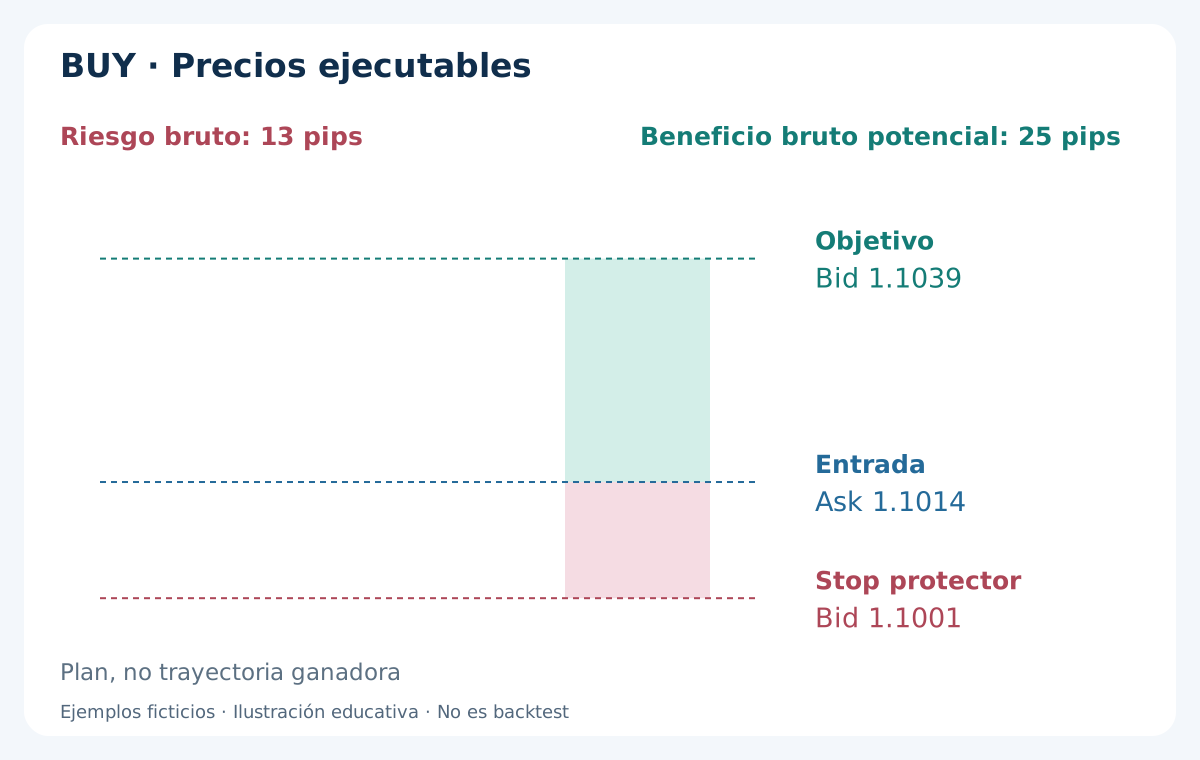
Stop Bid 1.1002 − 0.0001 = 1.1001; objetivo Bid 1.1040 − 0.0001 = 1.1039. Riesgo bruto 13 pips, beneficio bruto potencial 25, relación ≈ 1.92. Es plan sin ruta ganadora futura. Continuación perdedora aparte: Bid salta a 1.0999 y stop ejecuta allí en vez de 1.1001, pérdida de precio 15 pips. Orden no garantiza precio ni pérdida máxima.
9. SELL independiente con salidas Ask
Otro escenario, no segunda entrada del día BUY. C = 1.1040, H3 = 1.1073, H4 = 1.1106; apertura válida, sin contacto SELL ni toque exterior previos. Cierre previo 1.1068. A 10:00: apertura 1.1070, máximo 1.1078, mínimo 1.1069, cierre 1.1071. Sondea sobre H3 + b y recupera bajo H3 − b.
B 10:15: apertura 1.1071, máximo 1.1074, mínimo 1.1066, cierre 1.1068. A conocida tras 10:15, B tras 10:30. Primera cotización fresca supuesta 10:30:01 Bid 1.1068 / Ask 1.1070 y SELL Bid 1.1068. Máximo anterior A no es stop posterior a entrada; no se vendió al toque H3 pasado.
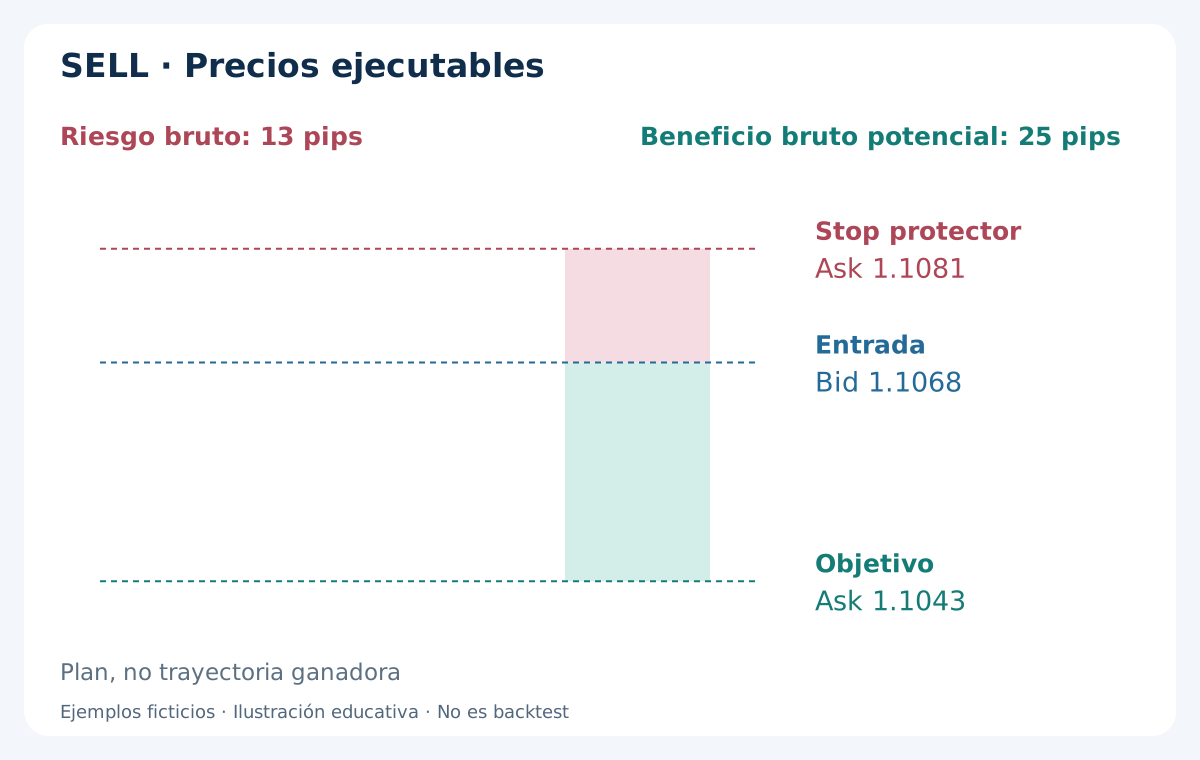
Stop Ask 1.1078 + 0.0001 + 0.0002 = 1.1081; objetivo Ask 1.1040 + 0.0001 + 0.0002 = 1.1043. Riesgo 13 pips, beneficio bruto potencial 25. Con spread constante 2 pips equivalen Bid 1.1079 y 1.1041. Objetivo Ask se alcanza antes de que Bid llegue C; toque Bid aislado no prueba ejecución Ask real.
10. C fijo y mapa de obstáculos declarado
BUY: objetivo Bid C − b; SELL: Ask C + b + s. C es cierre diario previo, no punto medio actual, P Traditional ni media adaptativa. Stops aceptados siguen basados en A. Redondea stop alejándolo y objetivo acercándolo al tick real; recalcula distancias, costes y volumen. Omite si stop BUY redondeado no supera L4 o equivalente Bid con spread fijo del stop SELL no queda bajo H4.
Lista base: H/L D1 anteriores y números redondos de 100 pips anclados en cero, sin mitades/cuartos. Omite referencia estrictamente entre Bid actual y C − b BUY o C + b SELL, sin extremos. Ninguna en los ejemplos. Guarda antes de 08:00. Añadir swings, excluir noticias o parciales requiere otra especificación, no reparación tras perder.
Las guías de soporte/resistencia y números redondos explican referencias. Coincidencias no son votos probabilísticos independientes. Objetivo visitado se comprueba desde A; invalidación exterior desde 08:00. Mezclar ventanas cancelaría erróneamente una apertura cerca de C antes de existir intento.
11. Comprueba costes antes de la primera solicitud
r es distancia ejecutable al stop, g al objetivo, en pips. Convierte comisión completa a c pips con valor real del pip en moneda de cuenta. Exige (g − a − c) / (r + a + c) ≥ 1.5, términos positivos. a = 1 pip cubre una diferencia adversa de entrada o salida, no ambas. Spread ya incluido en precios, sin descontar otra vez.
r = 13, g = 25, comisión USD 7/lote estándar y USD 10/pip dan c = 0.7. Bruto 25/13 ≈ 1.92 pasa a 24.3/13.7 ≈ 1.77 tras comisión con mismos fills. Plan conservador: (25 − 1 − 0.7) / (13 + 1 + 0.7) = 23.3/14.7 ≈ 1.59. Cálculo de sensibilidad, no evidencia de ventaja explotable.
Variante BUY: B.close = 1.1013, primer Bid 1.1013 / Ask 1.1015. Spread y desplazamiento cumplen 2 pips, pero salidas originales dan r = 14, g = 24: 22.3/15.7 ≈ 1.42, omite. No esperes segunda más barata ni muevas C. Spread inicial 3 pips falla primero ese filtro; un motivo principal y flags secundarios, sin duplicar operaciones omitidas.
12. Calcula volumen en moneda de cuenta y redondea abajo
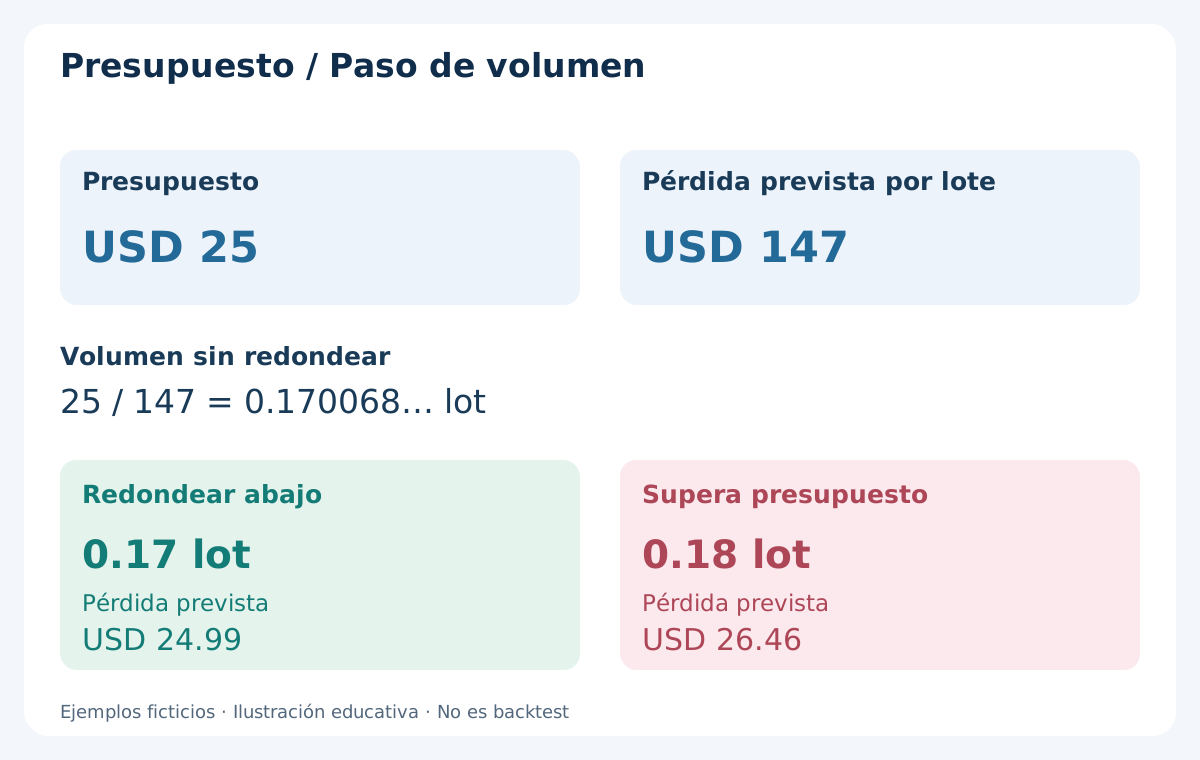
Equity USD 5000, presupuesto 0.5%: USD 25. Supón EUR/USD, lote estándar 100000 EUR, USD 10/pip/lote y comisión completa USD 7/lote. Stop 13 pips más reserva 1: pérdida prevista por lote (13 + 1) × 10 + 7 = USD 147. Volumen bruto 25/147 = 0.170068… lot.
Paso 0.01: abajo a 0.17 lot, pérdida prevista USD 24.99. Subir 0.18 da USD 26.46 y excede presupuesto. Fills ilustrados sin cambios: stop bruto USD 22.10 + comisión USD 1.19 = USD 23.29; objetivo bruto potencial USD 42.50 − USD 1.19 = USD 41.31. Fill perdedor separado de 15 pips costaría USD 26.69 con comisión, superior al presupuesto.
Importes condicionales, no resultados. Verifica contrato, tick value en moneda de cuenta, conversión, límites y margen. USD cotizada no implica cuenta USD. Mínimo volumen fuera de presupuesto: omite. Consulta tamaño de posición y costes de trading. Saltos, deslizamiento y conversión superan reservas; presupuesto no garantiza pérdida máxima.
13. Concilia protección, salidas fijas y bloqueo diario
Antes del envío comprueba permiso, tick, stop mínimo, volumen y margen. MQL4 MODE_TICKSIZE está en points; multiplica Point para incremento de precio. MODE_STOPLEVEL = 0 puede tener restricciones dinámicas. Se exige aceptar stop/objetivo con apertura; si no, omite sin abrir deliberadamente desprotegido ni ensanchar stop para evitar rechazo.
Tras fill concilia entrada real, protección y distancias. Reduce a restante por diferencia adversa de entrada ya realizada, mínimo cero, sin duplicarla. Protección ausente, umbral 1.5 incumplido o pérdida prevista sobre presupuesto: pide cierre inmediato según excepción, conservando resultado real. Timeout puede haber ejecutado; concilia respuesta incierta por ticket antes de reenviar.
Stops/objetivos fijos: sin promediar pérdidas, parciales, trailing, break-even automático u orden de ruptura contraria. Pide cierre 16:30 si abierta y registra fill o fallo. Una entrada ejecutada agota cupo incluso perdiendo y persiste tras reinicio. Reset solo nuevo día confirmado sin posición antigua/pendiente. Toque exterior posterior no borra pérdida ejecutada; otros EAs requieren límite global de cuenta separado.
14. Prueba lo que podía conocerse en cada momento
Reconstruye D1, mapa 08:00, cierre inicial 07:45, primera cotización, estado exterior, primer contacto y A/B con datos disponibles entonces. Extremos finales del día o indicador redibujado introducen futuro. A/B distintas y cerradas: mínimo A no justifica fill antes de conocer recuperación; B tardía no reemplaza inmediata inválida.
OHLC M15 no prueba edad de cotización, plazo 5 segundos, salidas Ask ni orden de dos salidas en una vela. Usa ticks Bid/Ask ordenados y registros broker. Sin ticks tampoco demuestras que no tocó límite exterior. Marca incompletos y ambigüedades sin asumir ruta favorable. Incluye spread cambiante, comisión, rechazos, fills adversos y salida horaria.
Separa desarrollo, fuera de muestra cronológico y forward. Conserva cada feed, filtro inicial, margen, horas, objetivo y umbral probado, no solo mejor combinación. Publica expectativa neta, drawdown, ejecuciones, cancelaciones y sensibilidad. La guía de backtest MT4 explica límites; reacción, patrón bonito o mínimo de muestra no establece rentabilidad futura.
15. Separa denominadores de intentos, días y resultados
Registra día/desfase UTC, D1 H/L/C y tiempos, cuatro Camarilla, C, cierre/cotización inicial y filtro. Primer contacto por dirección, ticks exteriores, OHLC/disponibilidad A/B, motivo, primera cotización tras B/edad/spread, salidas redondeadas, r/g/c/a, ratio, presupuesto, volumen, respuesta y fill. Imagen complementa registro.
Registro ficticio: 14 intentos completamente observados tras filtro inicial válido = 3 A inválidas + 2 B inválidas/caducadas + 2 cancelaciones exteriores preentrada + 2 descartes cotización/costes + 1 rechazo broker sin fill + 4 fills. De 4, 2 objetivos, 1 stop y 1 salida horaria. 4/14 ≈ 28.57% es frecuencia de ejecución, no aciertos. Dos objetivos de 4, 50%, tampoco es tasa validada; faltan retornos netos horarios.
Registra aparte 3 días con filtro inicial fallido y otros 2 historiales candidatos incompletos. Días e intentos son unidades distintas; no sumes para inventar denominador ni trates ausencia de datos como ausencia de contacto. Primer motivo y flags extra, sin doble conteo. Publica faltantes y sensibilidad. Correcciones que cambian regla exigen versión nueva y repetir muestra, no reescribir historial rentable.
16. Revisión práctica antes de activar
Antes de 08:00 revisa calendario, D1, contrato y presupuesto. A las 08:00 fija mapa/obstáculos, verifica cierre 07:45 y primera cotización puntual. Si válido, vigila exteriores y consume primer contacto interior por dirección. Exige A y B inmediata antes de 16:00. Antes del envío: primera cotización, edad 2 segundos, plazo 5, protección redondeada, espacio, costes, volumen, margen y cupo.
Tras entrar concilia fill/protección, usa excepción si procede, mantén salidas y solicitud 16:30. Incluye cancelaciones, descartes, rechazos, pérdidas, salidas horarias, días desactivados e incompletos. La decisión debe poder descartar hipótesis no rentable, no convertir retrospectivamente todo giro fallido en ruptura ganadora.
Tres especificaciones: rebote Traditional, ruptura y retesteo Traditional, y este giro Camarilla. Tres guías explican niveles. Compara versiones fijas y exposición global; no elijas explicación ganadora después de conocer recorrido.
Preguntas frecuentes
¿Qué prueba el giro Camarilla H3/L3?
Primer sondeo interior, recuperación A cerrada y B inmediata hacia cierre previo C. Esta versión fija filtro inicial, invalidación H4/L4, cotización, costes y riesgo; ejemplos no demuestran rentabilidad.
¿Cómo se calculan los niveles?
R = H − L del D1 anterior cerrado; H3/L3 = C ± 1.1 × R / 4, H4/L4 = C ± 1.1 × R / 2. Pueden llamarse R3/S3 y R4/S4. Fija feed/corte y excluye D1 actual.
¿Invalidación H4/L4 significa poner allí el stop?
No. Toque Bid exterior desde 08:00 desactiva nuevas entradas del día. Stop BUY A.low − b, stop Ask SELL A.high + b + s. Sustituir stop de 13 pips por L4 − b da 41 pips de riesgo con beneficio potencial 25: otra especificación.
¿Puedo entrar en el toque o esperar segunda cotización mejor?
No en esta versión. A recupera, B inmediata confirma antes de 16:00. Solo primera cotización, en 5 segundos y edad máxima 2. Fallo inicial o primer contacto inválido no se repara con regreso posterior.
¿Por qué puede fallar costes tras confirmar?
Se exige (g − a − c) / (r + a + c) ≥ 1.5. Variante BUY con riesgo 14 pips y beneficio potencial 24 da ≈ 1.42 tras comisión/reserva. Relación gráfica bruta no basta; no muevas C ni stop.
¿Es más seguro que la ruptura de pivotes?
No se demuestra. Ejemplos, registro de 14 intentos, 3 días de filtro fallido y 2 incompletos son ficticios. Prueba alternativas fijas con Bid/Ask realistas, costes, fuera de muestra y forward. Presupuesto 0.5% y stop no garantizan pérdida máxima.
Fuentes y notas de ejecución
Las fuentes verifican fórmulas Camarilla, datos completados y Bid/Ask. Filtro inicial, A/B, cancelación H4/L4, parámetros, precios y registro son ejercicios ficticios originales; no validan rentabilidad.
Contenido educativo. Precios, operaciones y recuentos ficticios. Forex implica riesgo; stops y presupuestos no garantizan pérdida máxima.