

Un nivel puede aguantar una visita y fallar en la siguiente. Esta estrategia plantea una pregunta concreta: tras el primer rechazo y un alejamiento cerrado, ¿el retest inmediato evita el primer extremo y cierra más allá de ese alejamiento? La secuencia permite reproducir la hipótesis; no demuestra que compradores o vendedores conservarán el control.
Es una base de investigación propia, no un sistema de rentabilidad demostrada. A diferencia de un patrón pin bar, no exige proporción entre mecha y cuerpo. Tampoco necesita un cierre fuera del nivel como un breakout/retest. La estrategia general de soporte y resistencia aporta contexto; la Estrategia 1 prueba otra hipótesis de tendencia y RSI.
1. Fijar el mercado y un candidato por día
Usa velas EURUSD H1 Bid, pip de 0.0001 y tick ilustrativo de 0.00001; verifica las especificaciones reales. Sigue el calendario D1 del bróker, no la medianoche local. Exige 24 intervalos H1 consecutivos cerrados que terminen exactamente en la apertura del nuevo D1, D. Un historial incompleto, hueco de fin de semana o calendario incoherente deshabilita todo el día. No se añaden osciladores ni filtros de tendencia superior, sesión o noticias.
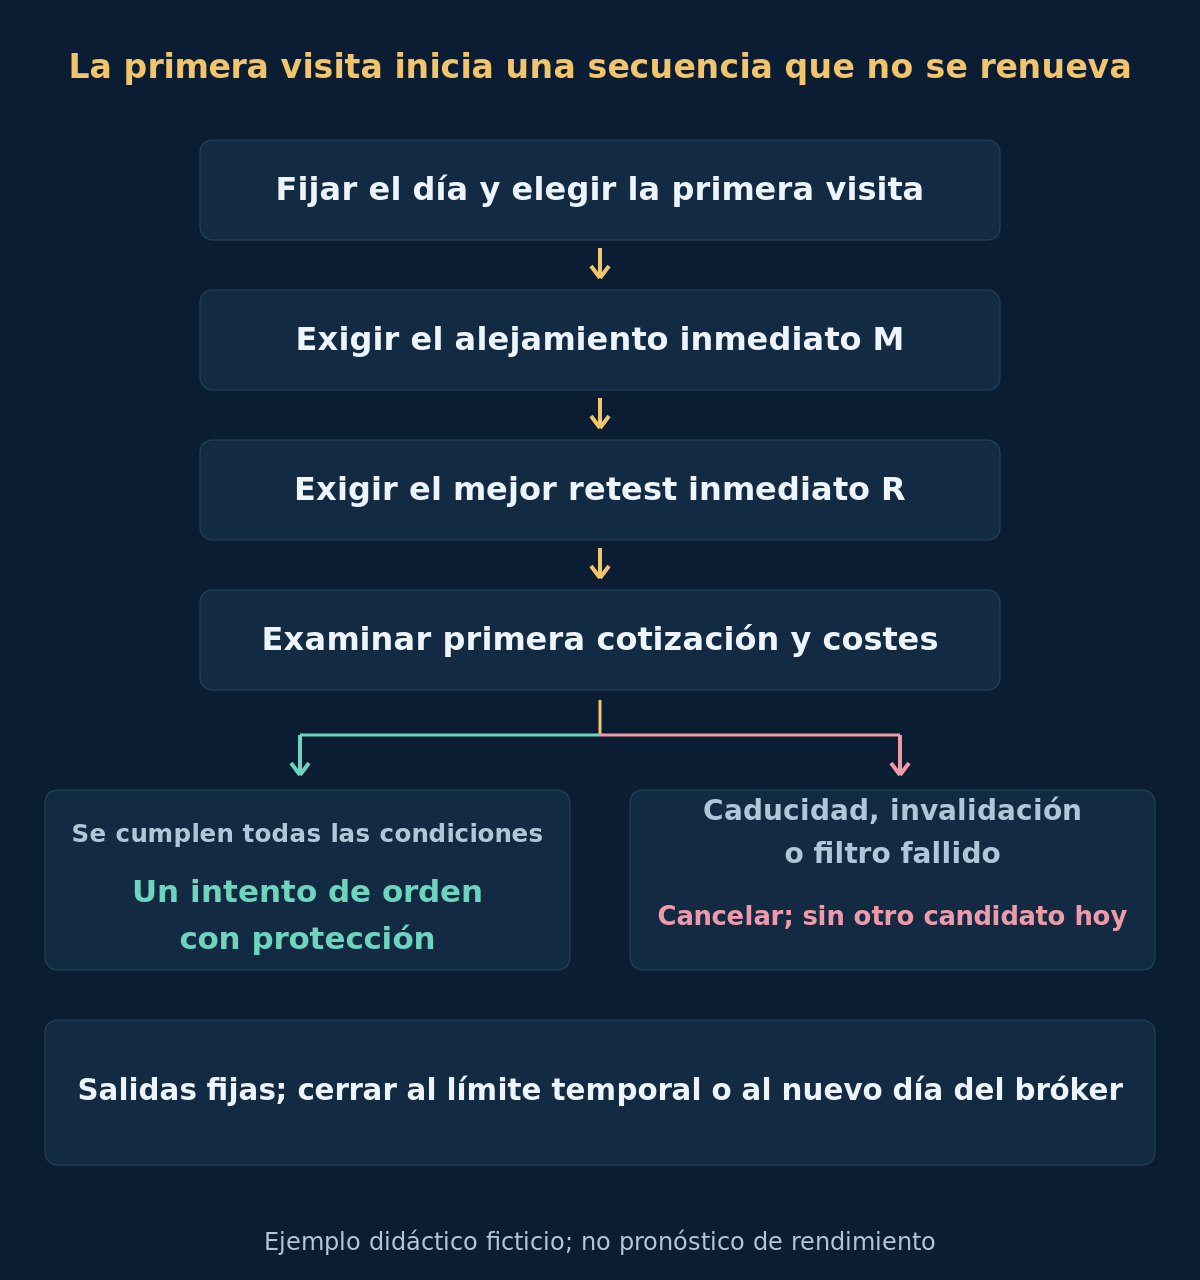
En la primera cotización del símbolo que establezca la nueva vela D1, fija la referencia descrita abajo. Mantente sin posición y exige que no haya posiciones ni órdenes pendientes EURUSD en ninguna parte de la cuenta en A y al enviar. A es la primera vela H1 del día cuyo mínimo llega al borde superior del soporte o cuyo máximo llega al borde inferior de la resistencia. Esa primera visita consume el único candidato diario aunque falle. No elijas otra más atractiva ni lleves una secuencia incompleta al siguiente día del bróker.
2. Fijar niveles y bandas antes de la primera visita
De esas 24 velas H1 cerradas calcula L = min(Low), U = max(High) y W = U − L. Exige W entre 40 y 120 pips inclusive y el último cierre de referencia dentro de [L + 0.25 × W, U − 0.25 × W], extremos incluidos. La banda de soporte es [L − 0.00020, L + 0.00020]; la de resistencia, [U − 0.00020, U + 0.00020]. Ambas quedan fijas durante el día; los extremos posteriores no las redibujan.
Una vela que alcance ambas bandas rechaza el día; también una excursión más allá del borde exterior de la banda visitada. Tocar exactamente ese borde sí permite la visita; rebasarlo no. En BUY, cualquier máximo de A, M o R que alcance el borde próximo opuesto U − 0.00020 rechaza la secuencia. SELL refleja la regla en L + 0.00020. Comprueba estos vetos antes de confirmar.
3. Definir la primera visita A al soporte
Para BUY, el mínimo de A debe estar dentro de la banda de soporte; su apertura y cierre deben superar estrictamente L + 0.00020. A no necesita cuerpo alcista ni forma de pin bar. Deben pasar las condiciones de primera visita y borde opuesto. A todavía no es una orden: las dos velas concretas siguientes deben completar la secuencia.
Al cierre de A fija el stop Bid S = Low(A) − 0.00020 y el objetivo Bid Tp = U − 0.00020, ambos redondeados hacia abajo al tick válido. El stop depende del primer test, no del mínimo mejor posterior. El objetivo es el borde próximo opuesto, no una proyección del movimiento. No acerques S ni muevas Tp para mejorar la relación de costes final.
4. Exigir alejamiento M y segundo test R inmediato
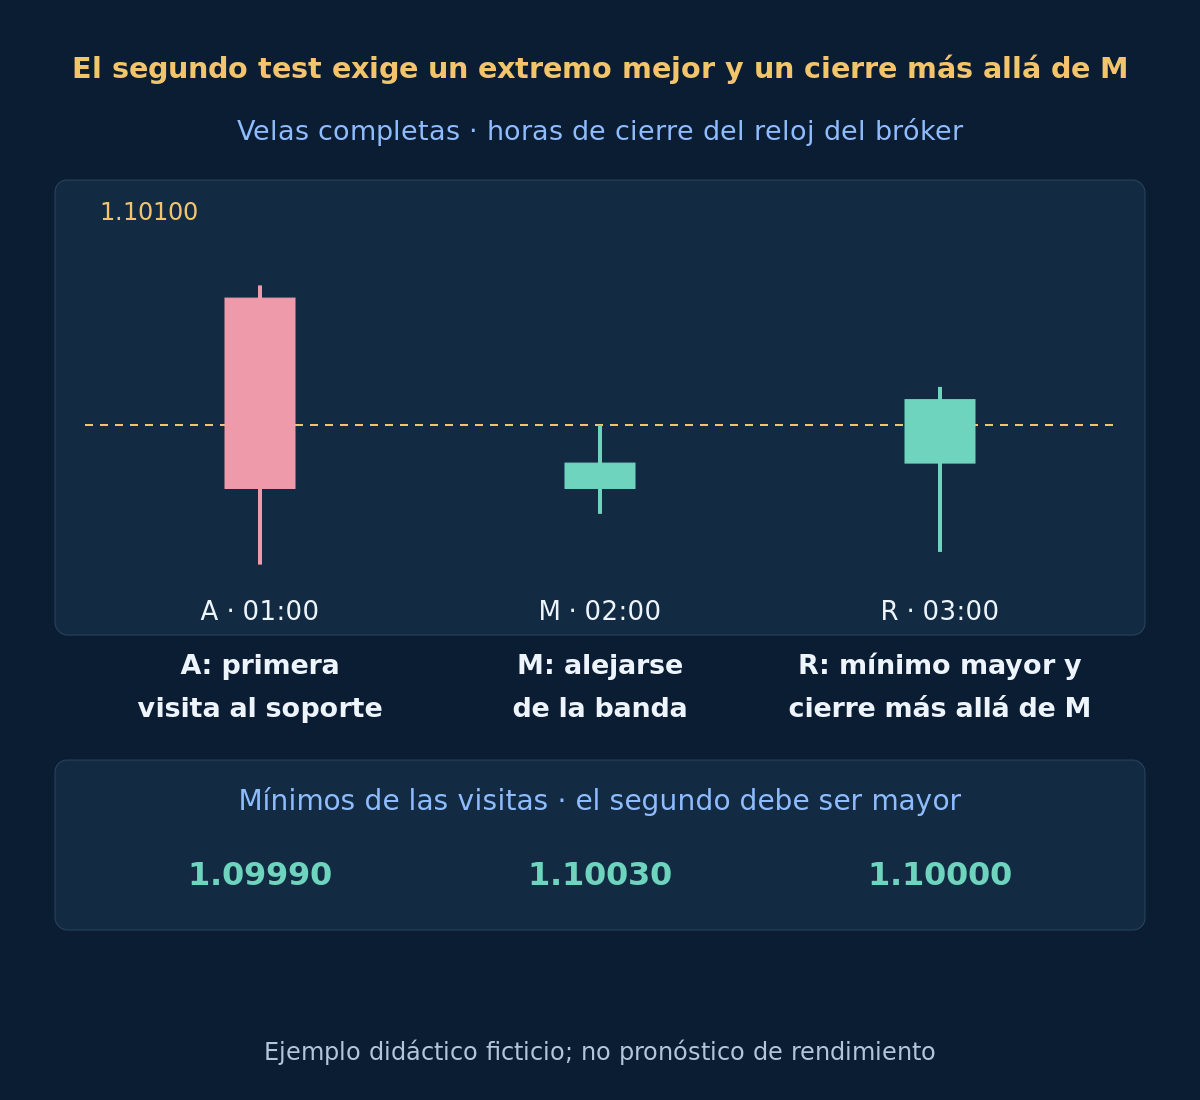
M es exactamente la siguiente vela H1 consecutiva cerrada tras A. Exige Low(M) > L + 0.00020 y High(M) < Tp. R es exactamente la siguiente tras M. Su mínimo debe estar dentro del soporte y superar estrictamente Low(A); exige R alcista y Close(R) > High(M), con High(R) < Tp. La igualdad en el mínimo mejor o en el cierre de confirmación falla. No hay velas adicionales de espera.
En M y R cancela primero si el mínimo Bid llega a S o queda por debajo, o si el máximo llega a Tp o lo supera. Después aplica la geometría de la secuencia. Un intervalo ausente, geometría incorrecta, vela inmediata fallida o nuevo día del bróker consume el candidato definitivamente. R debe cerrar dentro de la misma vela D1 que A. Ningún cierre posterior puede rescatarlo. Se confirma con R cerrada; no se permite una ejecución retrospectiva en su cierre.
5. Reflejar SELL y convertir explícitamente las salidas
Para SELL, el máximo de A está en la banda de resistencia; apertura y cierre son estrictamente inferiores a U − 0.00020. Fija el techo Bid V = High(A) + 0.00020 y el objetivo Bid proyectado P = L + 0.00020. M, inmediatamente siguiente, exige High(M) < U − 0.00020 y Low(M) > P. La R inmediata debe tener el máximo en la banda de resistencia y estrictamente por debajo de High(A), cuerpo bajista, Close(R) < Low(M) y Low(R) > P.
En M y R, un máximo Bid en V o superior o un mínimo en P o inferior veta primero. SELL entra a Bid y sale a Ask: fija Ask SL = V + 0.00020 y Ask TP = P + 0.00020, redondeados hacia arriba al tick válido. La conversión de 2 pips es una tolerancia propia, no un historial Ask observado ni una previsión del spread. Usa las cotizaciones Bid/Ask pertinentes reales para probar la ejecución. El límite de un candidato cubre ambas direcciones juntas.
6. Revisar la primera cotización; un intento protegido
Examina y envía con la primera cotización del símbolo recibida tras cerrar R, como máximo 15 segundos después de ese cierre, con antigüedad de recepción de hasta 2 segundos al enviar, según relojes verificados. Exige Bid negociable menor que Ask, spread máximo 2 pips y abs(Bid − Close(R)) ≤ 0.00020. Cualquier toque Bid observado tras R de la invalidación o del objetivo proyectado antes de enviar cancela. Datos ausentes o incoherentes bloquean la entrada; no esperes otra cotización mejor. La cotización debe seguir perteneciendo al mismo día del bróker.
Comprueba orden de precios fijos, tick, distancias del bróker, permisos, margen y exposición conjunta. Establece SL/TP válidos con la orden inicial o no abras. Un envío consume A, incluso si se rechaza o la respuesta es incierta; concilia el estado antes de actuar de nuevo. Tras confirmar la ejecución, recalcula costes y pérdida con esa entrada real. Un límite incumplido o protección ausente exige solicitar cierre, registrar costes y bloquear otro intento para A.
7. Seguir la secuencia BUY inventada
Una referencia inventada de 24 velas fija L en 1.10000 y U en 1.10400: W es 40 pips. Su último cierre 1.10200 está en la mitad central. El soporte es [1.09980, 1.10020] y la resistencia [1.10380, 1.10420]. La tabla muestra las primeras 3 velas H1 del día, identificadas por hora de cierre del bróker. La receta opcional reproduce la referencia.
| Vela · hora de cierre | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| A · 01:00 | 1.10200 | 1.10210 | 1.09990 | 1.10050 |
| M · 02:00 | 1.10050 | 1.10100 | 1.10030 | 1.10070 |
| R · 03:00 | 1.10070 | 1.10130 | 1.10000 | 1.10120 |
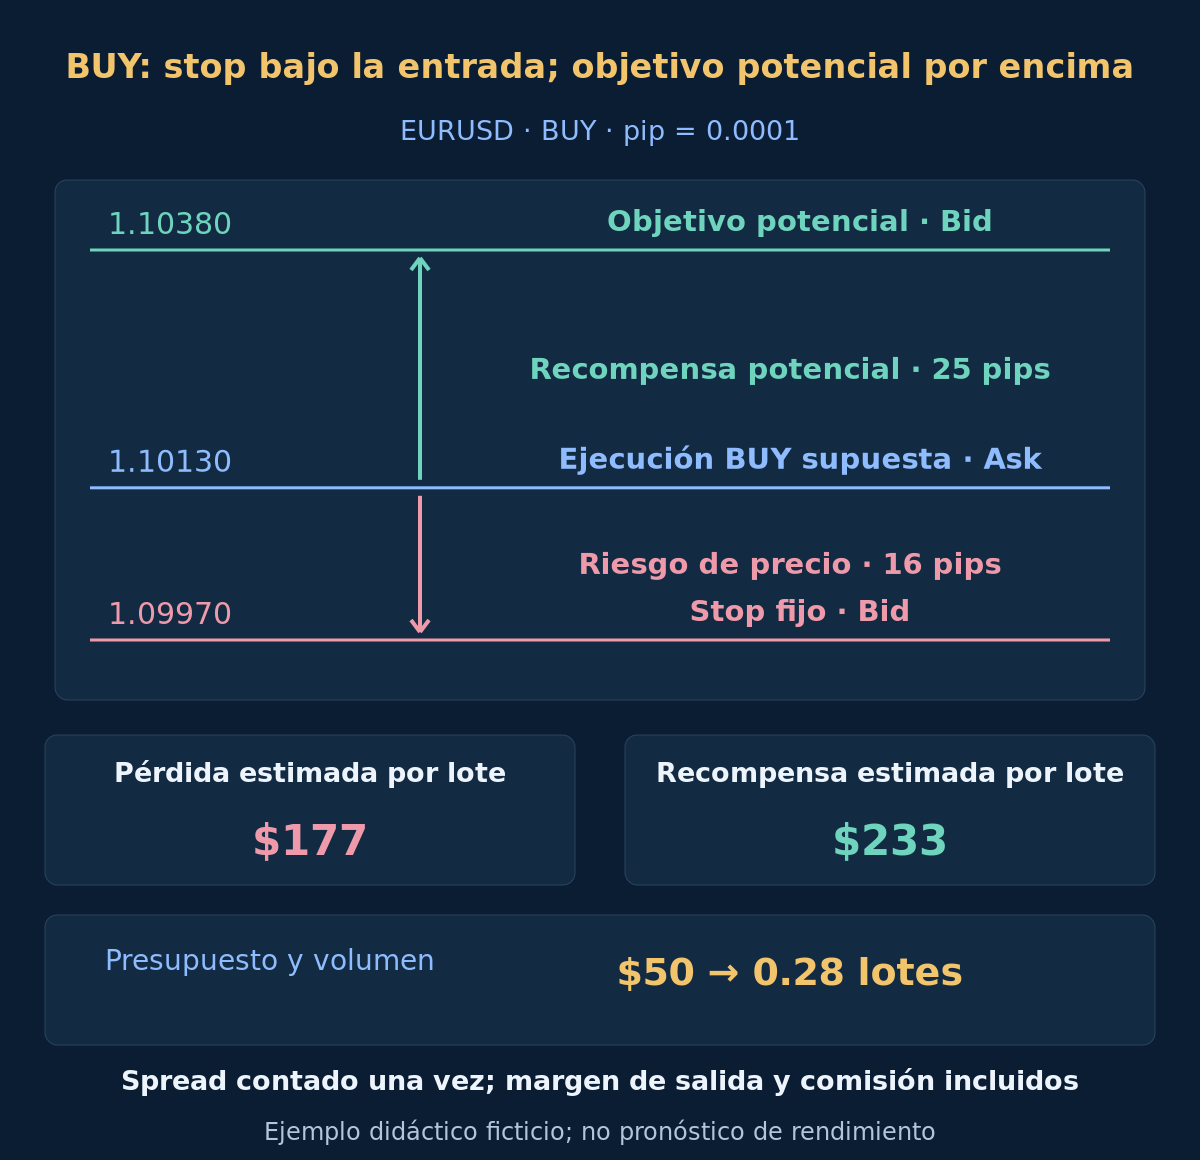
A cumple con mínimo 1.09990; el mínimo 1.10030 de M se aleja del soporte. El mínimo 1.10000 de R mejora estrictamente el de A y su cierre 1.10120 supera el máximo 1.10100 de M. Supón que pasan los demás controles y la primera cotización a las 03:00:01 es Bid 1.10120 / Ask 1.10130, con BUY ejecutada a Ask. S es 1.09970 y Tp 1.10380: riesgo de precio 16 pips y recompensa potencial 25 pips. No se aporta un resultado posterior.
8. Incluir costes antes de calcular el volumen
Limita la pérdida planificada de entrada al 0.5% del patrimonio actual de la cuenta (equity) y la pérdida planificada total de posiciones y pendientes al 1.0%. En USD usa Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Riesgo existente desconocido bloquea la entrada. Un patrimonio ficticio de $10,000 sin riesgo previo da presupuesto $50. Supón valor de pip $10 por lote, comisión completa $7 por lote, margen adverso de salida 1 pip y reserva de financiación $0. Con distancias ejecutables positivas dSL y dTP en pips, define Loss1 = (dSL + 1) × 10 + 7 y Reward1 = (dTP − 1) × 10 − 7. Exige estimaciones positivas y Reward1 / Loss1 ≥ 1.25 sin redondear. Son datos de planificación, no riesgo recomendado ni un tope garantizado. Verifica tarifas y conversión reales; consulta costes de trading.
Aquí Loss1 es $177 y Reward1 $233: ratio aproximado 1.32. Con mínimo y paso 0.01 lote, redondea hacia abajo a 0.28 lotes: pérdida estimada $49.56 y recompensa $65.24. El siguiente paso, 0.29, estima $51.33 de pérdida y supera el presupuesto. Si la primera cotización fuera Bid 1.10140 / Ask 1.10150, spread y desplazamiento aún pasarían, pero Loss1 sería $197 y Reward1 $213: ratio cercano a 1.08, insuficiente. Descártala; descarta también si el lote mínimo supera el presupuesto. El spread ya está en las distancias ejecutables: no lo sumes dos veces. Tras la ejecución, su diferencia de precio entra en las distancias recalculadas; la reserva de 1 pip corresponde a la salida pendiente. Sigue las reglas de riesgo de cuenta.
Opcional: reconstruir el rango fijo y calcular los costes
Usa tuplas (Open, High, Low, Close) para cada vela de referencia. Repite este bloque de 4 velas exactamente 6 veces en 24 intervalos H1 consecutivos terminados en D: [(1.10200,1.10400,1.10150,1.10300), (1.10300,1.10350,1.10000,1.10100), (1.10100,1.10300,1.10050,1.10250), (1.10250,1.10300,1.10100,1.10200)]. El cierre final enlaza con la apertura de A. Son OHLC sintéticos, no ejecución histórica. Se mantiene la notación decimal inglesa.
Cálculos BUY: (1.10130 − 1.09970) / 0.0001 = 16; (1.10380 − 1.10130) / 0.0001 = 25; (16 + 1) × 10 + 7 = 177; (25 − 1) × 10 − 7 = 233; floor((50 / 177) / 0.01) × 0.01 = 0.28; 0.28 × 177 = 49.56; 0.28 × 233 = 65.24. Son resultados estimados alternativos, no resultados realizados.
9. Mantener salidas fijas y respetar el cambio de día
Mantén SL/TP iniciales; no se incluyen trailing, movimiento a equilibrio, salida parcial, promediado, reversión automática ni otra salida por cierre de vela. Las ejecuciones protectoras reales anteriores tienen prioridad. En otro caso solicita cierre total en el primero de estos momentos: 8 horas transcurridas desde el cierre de R o la siguiente apertura D1 del bróker, usando la primera cotización negociable: Bid para BUY, Ask para SELL. En el reloj invariable del ejemplo el límite es 11:00.
Usa el calendario declarado y las marcas D1 observadas para reconocer el nuevo día; no sustituyas la fecha del ordenador. Una interrupción de cotizaciones no renueva candidatos ni amplía plazos, aunque pueda retrasar la ejecución. Si los datos o relojes requeridos no son fiables, conserva la protección aceptada y solicita cierre cuando sea posible. Concilia un cierre incierto antes de otra orden. Las solicitudes no son ejecuciones; los huecos y costes pueden superar la pérdida prevista.
10. Probar ambas visitas sin elegir ganadores a posteriori
Reproduce por orden temporal el día del bróker, referencia fija, primera visita, M y R exactas, primera cotización, respuestas y salidas. En MT4 el desplazamiento 0 está formándose; verifica aperturas reales y disponibilidad de velas cerradas. No etiquetes como diarios datos incompletos. Conserva días rechazados por huecos, amplitud, primera visita, costes o restricciones. Si OHLC no resuelve el orden stop/objetivo, usa datos más finos o conserva un resultado no resuelto con una convención declarada. Consulta las prácticas de backtesting.
Compara con un sistema de primera visita registrado por separado, usando las mismas fechas, costes y riesgo. Evalúa si la segunda visita aporta algo tras el retraso y las oportunidades perdidas. Registra todas las variantes de amplitud y plazo. Reserva evaluación cronológica posterior y pruebas demo forward. Una tendencia puede atravesar ambas visitas, un rango desaparecer y un mínimo mejor fallar. No se aportan backtest, tasa de acierto ni esperanza matemática.
- El día del bróker, los 24 intervalos cerrados y el rango fijo cumplen.
- A es la primera visita a cualquiera de las bandas; consume un candidato.
- M se aleja inmediatamente; R repite inmediatamente con extremo estrictamente mejor.
- R cierra más allá de M; invalidación y borde opuesto tienen prioridad.
- Cumplen primera cotización, protección, costes, volumen y riesgo agregado.
- Se registran fallos, solicitudes y salidas protectoras, temporales o por nuevo día.
11. Preguntas sobre el segundo test
¿Un segundo mínimo mayor demuestra que el soporte aguantará?
No. Describe una secuencia cerrada, no demanda oculta ni un resultado futuro. La hipótesis exige comparar con una primera visita equivalente tras todos los costes y días rechazados.
¿Puede un retest posterior sustituir una R fallida?
No. M debe seguir inmediatamente a A y R a M. La primera visita consume el único candidato del día aunque falle. Un nuevo día del bróker exige otra referencia válida fijada de nuevo.
¿Por qué puede aprobarse el patrón y descartarse la orden?
El patrón observado y la operación ejecutable son distintos. Una primera cotización peor, mayores costes, protección inválida o riesgo excesivo pueden descartar una señal válida.
¿El objetivo significa que el ejemplo obtuvo beneficio?
No. Es una salida potencial fija. El gráfico termina en la confirmación; no aporta ejecución ni resultado posteriores. Siguen siendo posibles pérdidas, ejecuciones fallidas y salidas por tiempo.
12. Referencias y alcance
Referencias primarias: iTime y marcas de velas, TimeCurrent y alcance del reloj de cotizaciones y OrderSend, lados del precio y restricciones. Fuentes revisadas el 2026-10-19. Respaldan la mecánica de plataforma, no estas bandas, secuencia, límites de riesgo ni rentabilidad. Es una especificación, no un EA certificado.
Forex y el trading apalancado implican un riesgo considerable. Este material es educativo, no asesoramiento de inversión. Todos los precios e importes del ejemplo son ficticios. Los resultados pasados o simulados no garantizan el rendimiento futuro.