

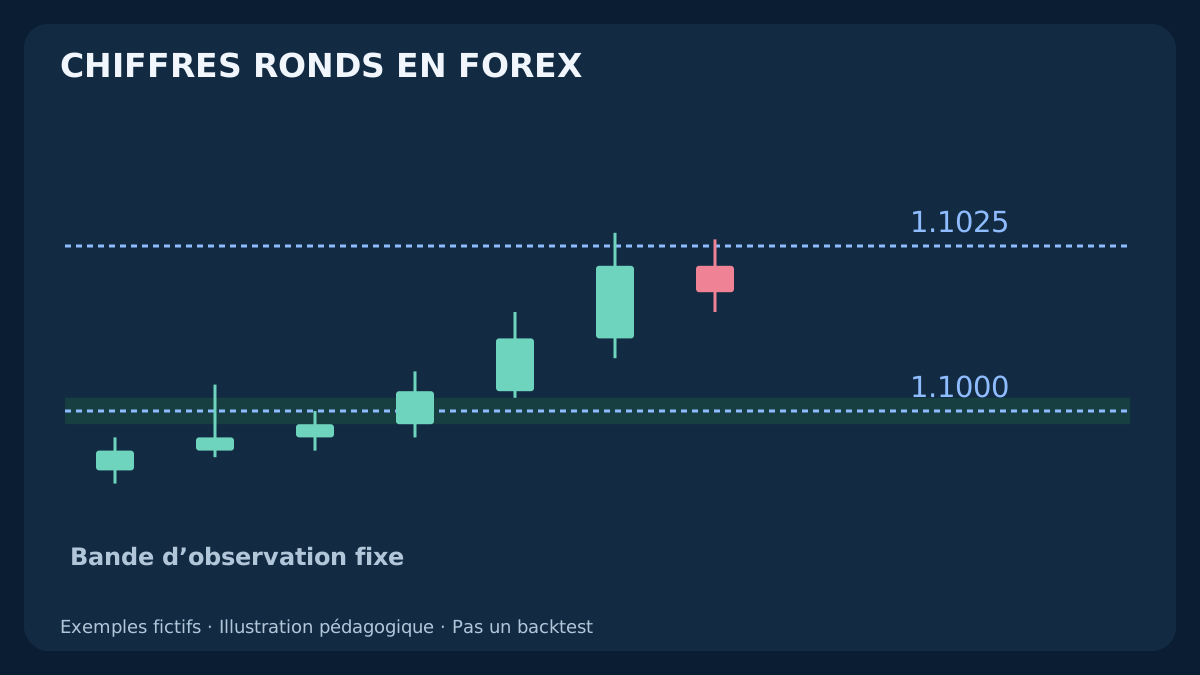
Un prix terminé par des zéros attire l’attention, sans constituer à lui seul un signal fiable de retournement. Pour étudier les niveaux psychologiques, il faut définir les nombres retenus, la proximité requise et le moment où une réaction est connue. Nous construisons une grille fixe, suivons trois comportements et séparons observation et prix exécutables BUY/SELL. Parcours et résultats sont fictifs, sans backtest ni rentabilité démontrée.
1. Ce que désigne un niveau psychologique
C’est un repère mémorable, généralement un chiffre rond ou une subdivision simple : EUR/USD 1.1000 ou USD/JPY 150.00, par exemple. Il peut organiser attention et instructions d’ordres. Le terme décrit une convention ; le graphique ne révèle ni les convictions de chacun ni les ordres en attente.
L’étude bancaire d’Osler de 2001 documentait une concentration d’ordres autour des chiffres ronds. Ce constat historique motive une question, pas une promesse actuelle. Chaque flux, paire et règle d’exécution demande ses propres preuves. Nos exercices ne reproduisent pas cette étude.
Un chiffre rond peut précéder pause, retournement, poursuite rapide ou absence de réaction nette. Une mèche ne prouve pas une chasse intentionnelle aux stops : OHLC ne révèle pas les contreparties ou leurs intentions. Pour les repères issus des swings, consultez le guide de tracé des supports et résistances.
2. Définir la rondeur en pips
Dans cette convention pédagogique, les niveaux principaux sont espacés de 100 pips, les moitiés de 50 et les quarts de 25. Sur EUR/USD, un pip vaut 0.0001 : l’intervalle principal est 0.0100. Entre 1.1000 et 1.1100, la moitié est 1.1050 et les quarts 1.1025 et 1.1075. Ce sont des choix de tracé, pas un classement universel d’importance.
Pour une cotation habituelle en JPY, le pip vaut 0.01. Les intervalles sont 1.00, 0.50 et 0.25, avec par exemple 150.00, 150.50 et 150.25. EUR/USD à cinq décimales a souvent un point de 0.00001 ; USD/JPY à trois, de 0.001. Point du terminal, pip conventionnel et tick minimal sont distincts.
Ajouter une décimale fractionnaire ne crée pas un nouveau repère de prix : 1.10000 et 1.1000 sont identiques. Vérifiez l’incrément autorisé avant l’ordre. Or, indices et autres CFD exigent une convention liée au contrat plutôt qu’une définition de pip Forex copiée.
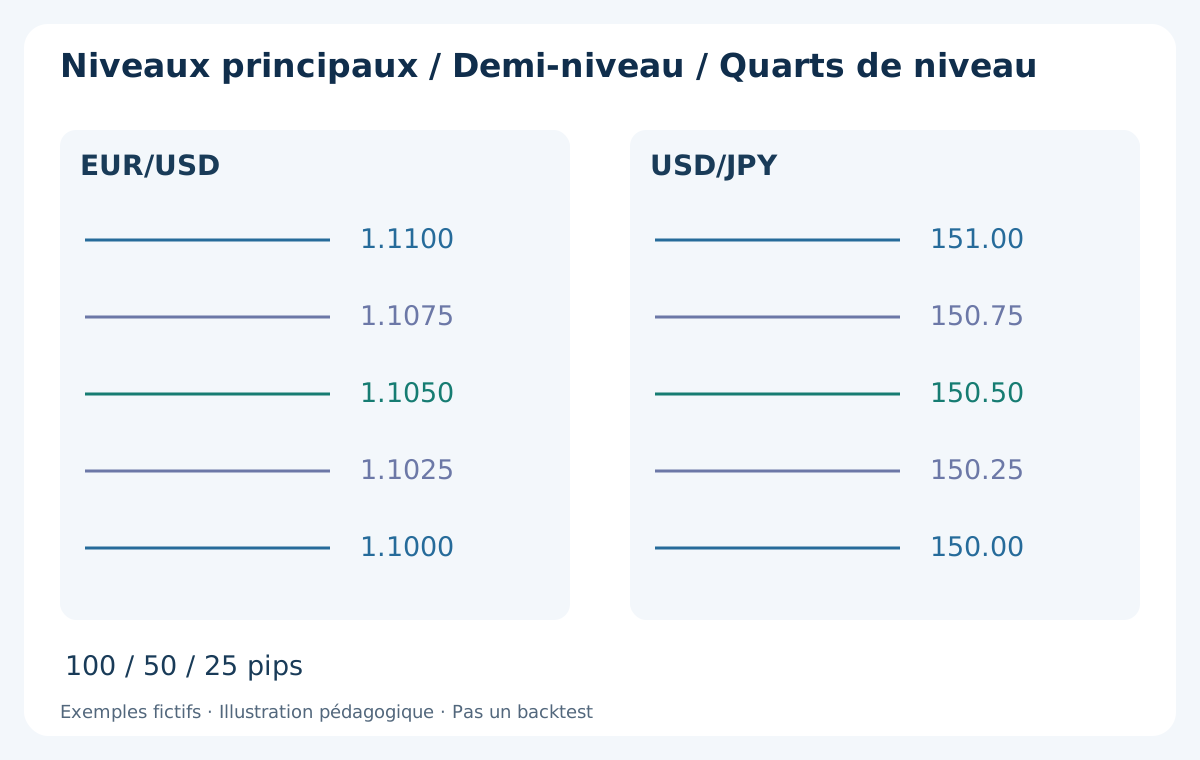
| Exemple de cotation | Pip et point du terminal | Principal / moitié / quart |
|---|---|---|
| EUR/USD · 5 décimales | pip 0.0001 · point 0.00001 | 1.1000 / 1.1050 / 1.1025 |
| EUR/USD · 4 décimales | pip 0.0001 · point 0.0001 | 1.1000 / 1.1050 / 1.1025 |
| USD/JPY · 3 décimales | pip 0.01 · point 0.001 | 150.00 / 150.50 / 150.25 |
3. Tracer la grille avant de chercher les réactions
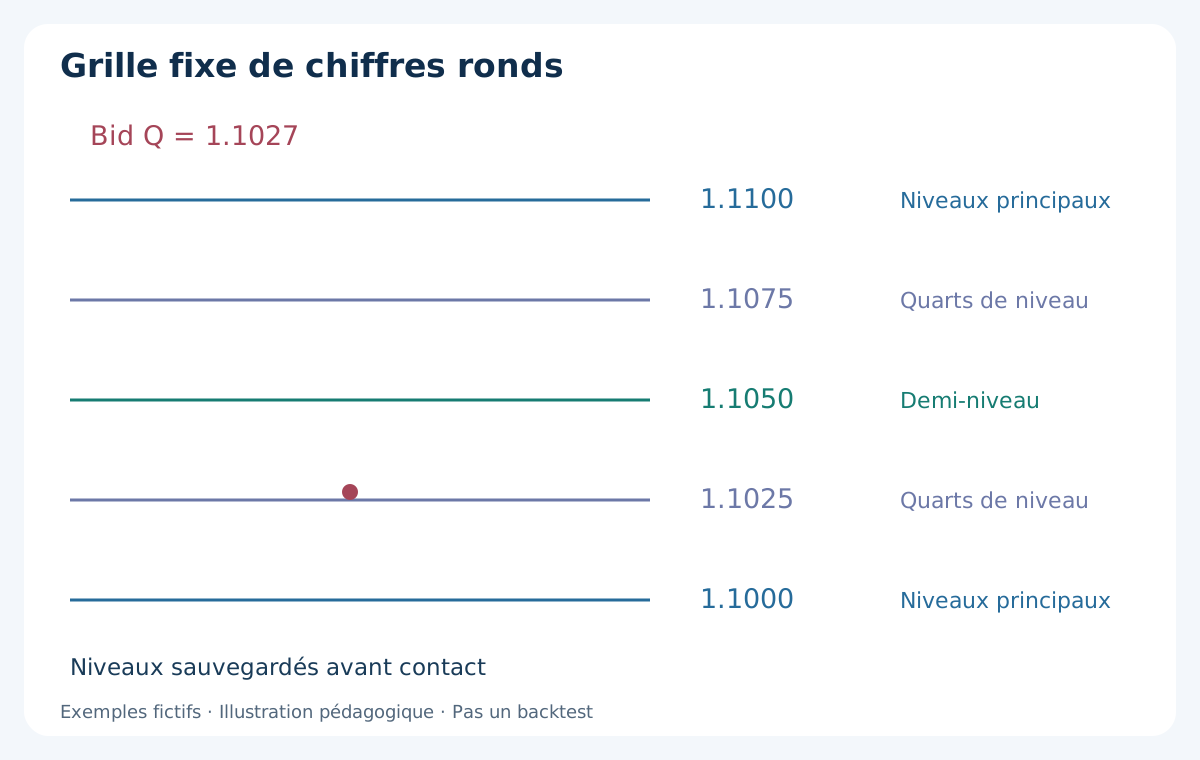
Choisissez symbole, côté de cotation, ancrage et espacement à l’instant T enregistré. Ici l’ancrage est zéro et le pas principal Δ = 0.0100. Le niveau inférieur est floor(Q / Δ) × Δ, où Q est le Bid enregistré. Le supérieur est un pas plus haut. Le niveau inférieur inclut un prix exactement sur la grille ; le supérieur est strictement au-dessus.
Dans un exemple indépendant avec Q = 1.1027, les principaux sont 1.1000/1.1100, la moitié 1.1050 et les quarts optionnels 1.1025/1.1075. À cinq décimales, Q représente 110270 points et le pas 1000 points. Des unités entières ou une arithmétique décimale évitent les erreurs binaires aux frontières exactes.
Gardez une plage visible cohérente et notez les échelons activés. N’ajoutez pas après coup une grille de 10 pips autour d’un retournement passé. Si Q = 1.1000, le niveau est actuel ; n’inventez pas une approche par-dessous. La grille organise les repères, sans choisir le sens d’entrée.
4. Fixer une bande sans déplacer le centre
La ligne est exacte, mais une étude peut porter sur son voisinage borné. Gardez L = 1.1000 et déclarez la demi-largeur ε. Ici ATR(14) sur M15 clôturées à T vaut 0.0010, soit 10 pips ; ε = 0.2 × ATR = 0.0002, soit 2 pips. La bande Bid [1.0998, 1.1002] mesure 4 pips au total.
Cette tolérance arbitraire sert à l’enseignement : ni optimum, ni distance de stop, ni preuve d’ordres cachés. Enregistrez ATR et bornes avant contact. Les exemples les figent de T = 09:00 UTC à 10:00 UTC, quatre bougies M15. N’élargissez pas la bande après une mèche et ne la recalculez pas avec la volatilité future.
La bande modifie l’événement : clôturer au-dessus de 1.1000 peut rester dedans. Utilisez les comparaisons strictes prévues ; l’égalité n’est pas une cassure stricte. Si une borne est hors du pas admissible, documentez séparément comparaison et arrondi des ordres. La tolérance graphique ne remplace pas les restrictions du courtier.
5. Séparer rejet, cassure clôturée et échec ultérieur
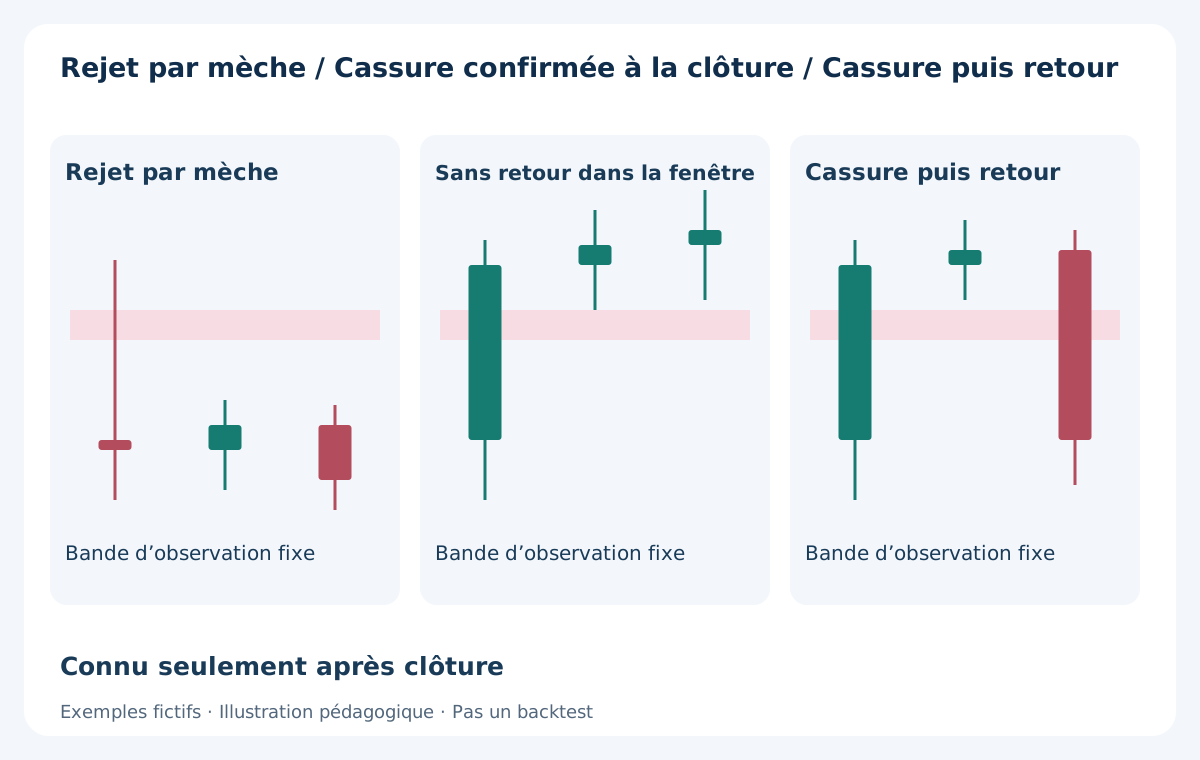
Depuis le dessous, notre rejet supérieur exige une bougie de contact achevée dont le haut dépasse la borne haute et la clôture passe sous la borne basse. Une cassure clôturée exige une clôture strictement au-dessus de la borne haute. Une clôture dans la bande, bornes incluses, reste non classée. Le contact est un chevauchement de [bas, haut] avec la bande ; un gap ne prouve pas chaque prix intermédiaire négocié.
Une cassure échouée demande une séquence : clôture au-dessus, puis clôture ultérieure sous la borne basse dans la fenêtre prévue. Une seule mèche au-dessus suivie d’une clôture dessous est un rejet, sans cassure clôturée préalable prouvée. OHLC ne donne pas l’ordre intrabougie non observé.
Depuis le dessus, inversez les inégalités sans changer le côté de cotation. Ce sont des étiquettes d’observation, pas des entrées complètes. Un rejet peut précéder une nouvelle cassure et un retest une poursuite. Le guide des réintégrations par mèche et cassures échouées précise la distinction sans supposer une liquidité cachée.
6. À quel moment connaît-on la réaction ?
Toutes les heures sont UTC et les étiquettes M15 indiquent l’ouverture. À 09:00, la dernière clôture Bid achevée vaut 1.0994, sous [1.0998, 1.1002]. Dans A, la bougie 09:00 a haut 1.1004, bas 1.0993, clôture 1.0996. Le rejet n’est connu qu’à 09:15 ; il ne permet pas de vendre fictivement au haut précédent.
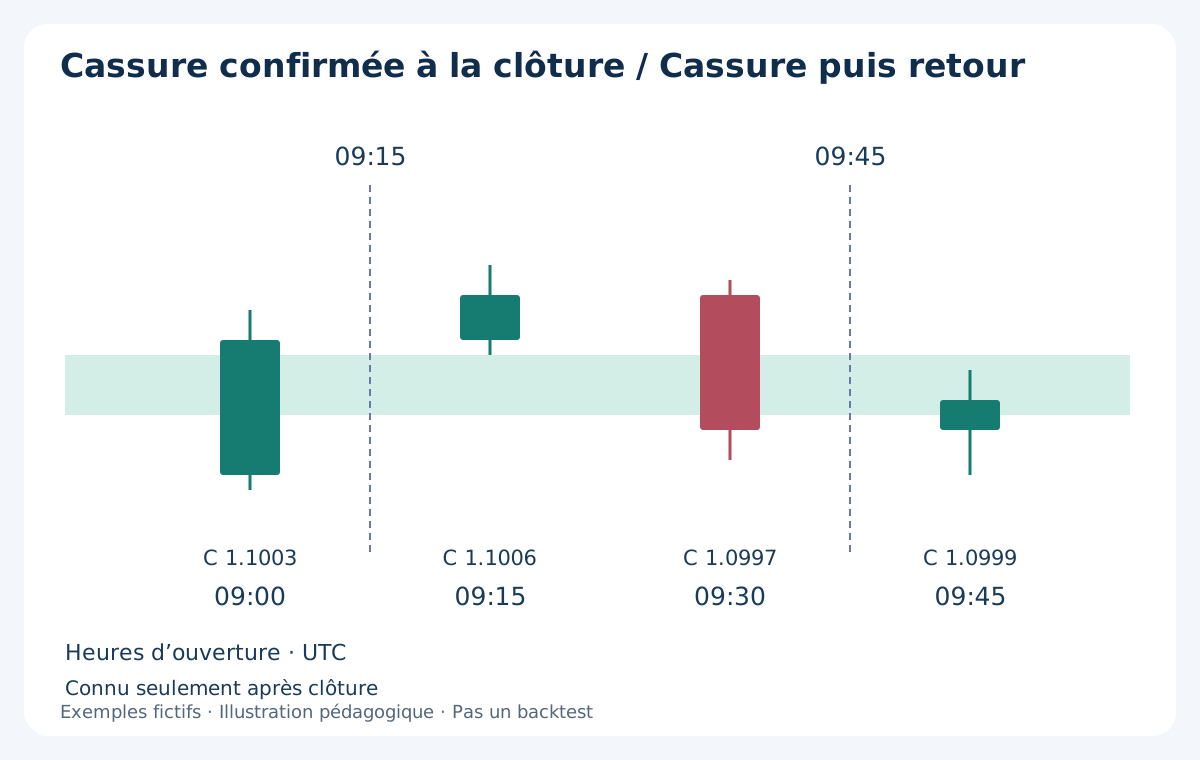
Dans B, indépendant, la bougie 09:00 a haut 1.1005, bas 1.0993 et clôture 1.1003. Cassure connue à 09:15. Les bougies ouvertes à 09:15 et 09:30 clôturent à 1.1006 et 1.0997. Le retour est connu à 09:45. Qualifier l’échec dès 09:15 introduirait de l’information future.
Dans C, 1.1003 est suivi de 1.1005, 1.1007 et 1.1006. À 10:00, aucune clôture n’est revenue sous la bande dans cette fenêtre. Cela ne prouve ni acceptation permanente ni trade gagnant. Les trois contacts surviennent dans la première bougie ; les contacts plus tardifs ont moins de suivi avant 10:00.
7. Compter des épisodes et préciser les dénominateurs
Définissez un épisode : par exemple premier contact après une clôture enregistrée sous la bande, classement de sa clôture et trois M15 achevées supplémentaires après une cassure initiale. Ici elles se terminent à 10:00. Exigez une nouvelle approche admissible avant un autre épisode ; ticks répétés et bougies voisines ne sont pas automatiquement indépendants.
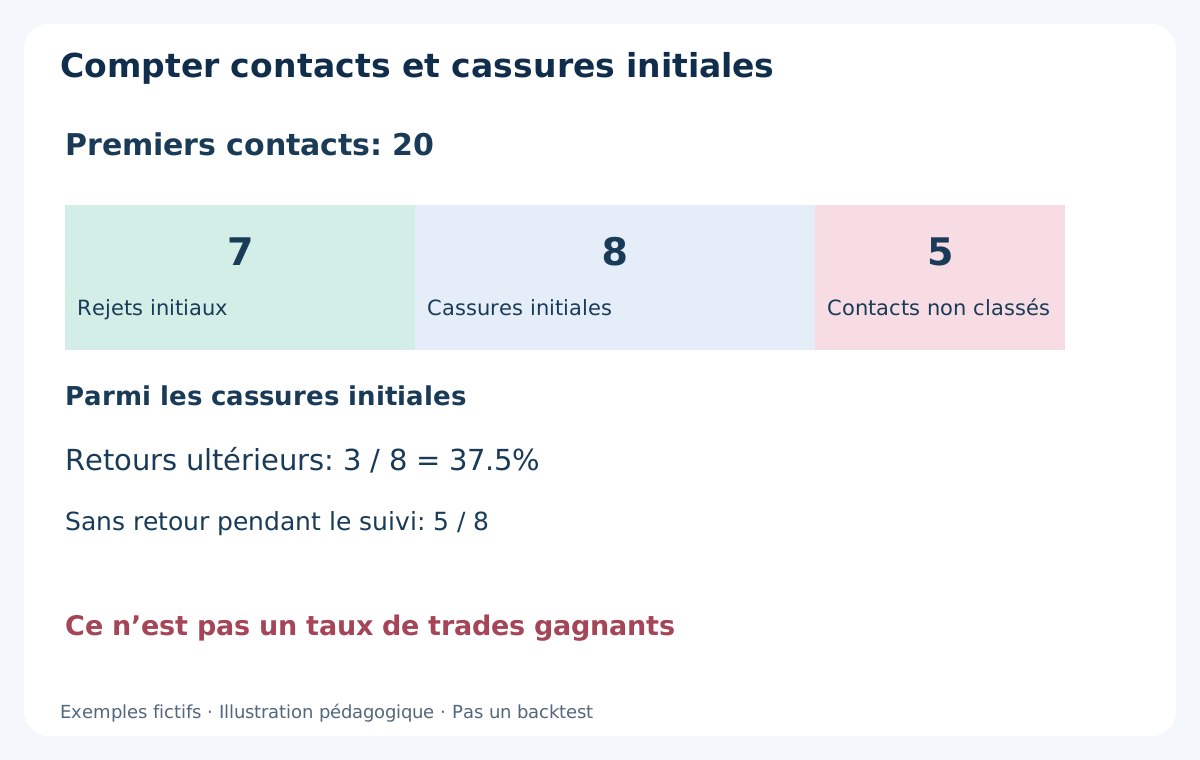
Un journal inventé de 20 premiers contacts entièrement suivis contient 7 rejets initiaux, 8 cassures initiales et 5 contacts non classés. Parmi les 8 cassures, 3 reviennent dessous et 5 non. La fraction conditionnelle est 3/8 = 37.5% ; sur tous les contacts, 3/20 = 15%. Aucune n’est un taux de trades gagnants.
Séparez historiques incomplets, contacts tardifs et cotations absentes avec leurs dénominateurs. Si la fin de séance empêche trois bougies de suivi, classez le cas incomplet, pas « sans retour ». Pour une bougie recouvrant plusieurs niveaux, prédéfinissez l’attribution ou gardez un indicateur de chevauchement.
8. Comparer la structure sans multiplier artificiellement les preuves
Supposons une zone déjà tracée 1.0998–1.1002 et un pivot quotidien 1.1001 près de 1.1000. C’est un chevauchement géographique, pas trois probabilités indépendantes. Notez origine et disponibilité de chaque repère. Le guide des formules de pivots et fuseaux explique l’effet de la clôture quotidienne.
Les échelons proches limitent aussi l’espace. Le quart suivant au-dessus de 1.1000 est 1.1025 : entrer vers 1.1024 laisse peu de place, même si le principal suivant est 1.1100. Ignorer ce quart après l’entrée change la carte. Mesurez avec les prix exécutables et une politique de cible explicite.
La force de la bande n’est pas garantie. Spread, annonces prévues, gaps et mouvement marqué modifient observation et exécution. Définissez les exclusions de séance ou d’actualité et testez-les séparément. Ajouter des confirmations après une perte change la règle initiale.
9. Exemple BUY : utiliser l’Ask suivant
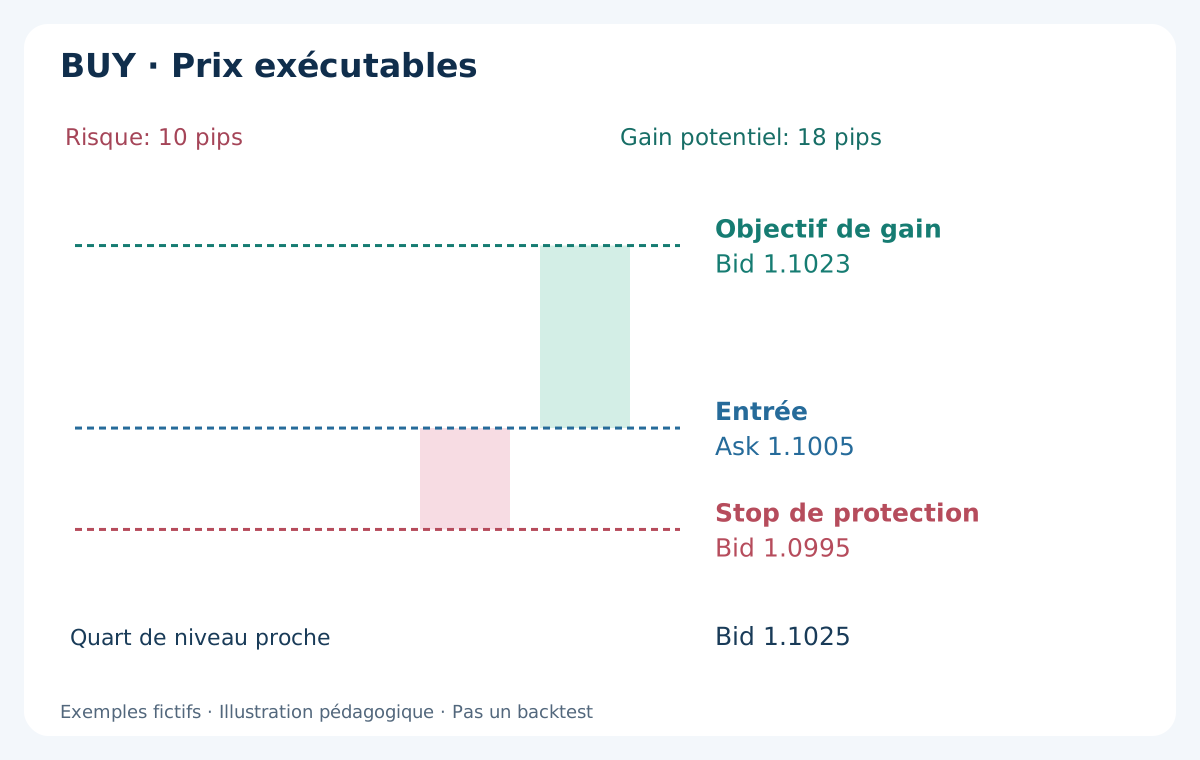
Supposons que B confirme sa cassure Bid à 09:15. Une cotation ultérieure est Bid 1.1003 / Ask 1.1005 ; le BUY hypothétique entre à Ask 1.1005. C’est une exécution supposée après confirmation, pas à la clôture précédente ni au meilleur prix de la bougie. L’échec connu plus tard ne décide pas de cette entrée passée.
Fixons stop Bid 1.0995 et objectif Bid 1.1023, avant le quart activé 1.1025. Distance de perte 10 pips, gain brut potentiel 18 pips, rapport brut 1.8. Les deux sorties longues utilisent Bid. Bande, stop et cible sont des décisions distinctes, non prescrites par le chiffre rond.
Le schéma place la cible au-dessus et le stop sous l’entrée. C’est un calcul d’exécution, pas un trade gagnant ou une recommandation. Un Ask suivant plus élevé modifie risque et espace restant. Une règle de marge minimale peut donc conduire à l’abstention malgré une observation valide.
10. Exemple SELL : le rejet ne permet pas un fill sur la mèche
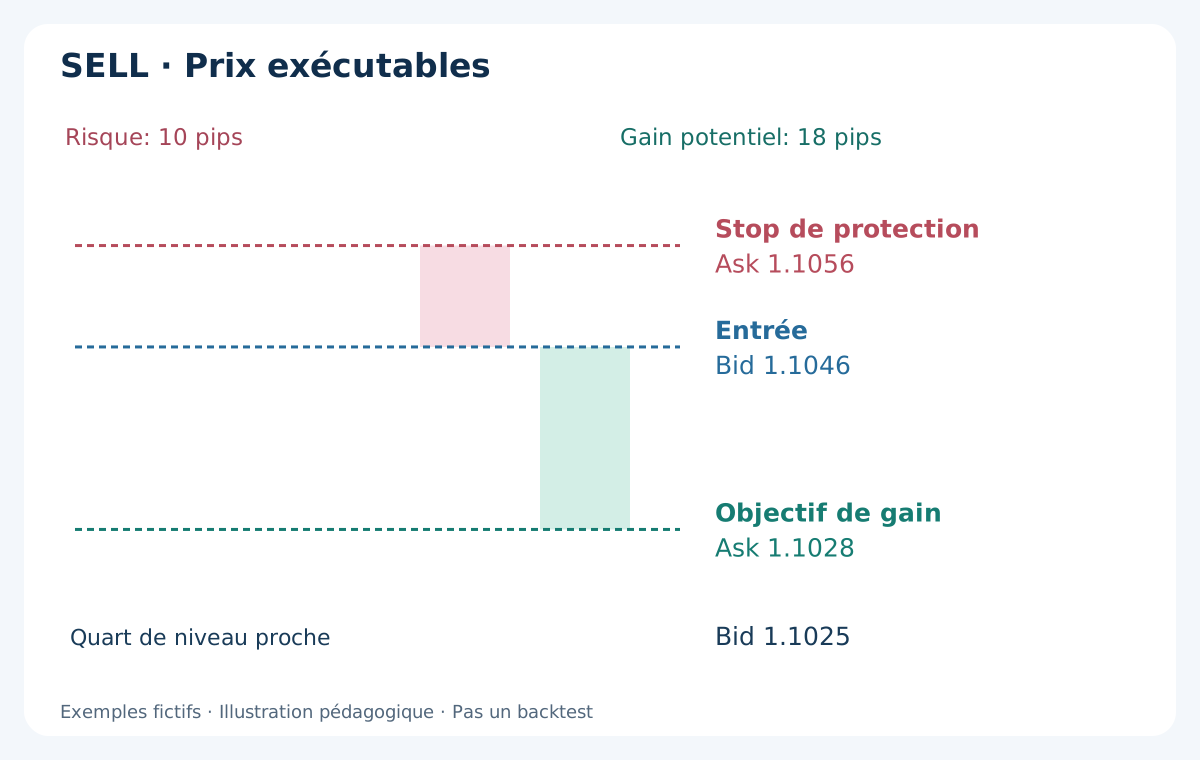
Exemple indépendant au demi-niveau 1.1050, demi-largeur 2 pips : bande Bid [1.1048, 1.1052]. La bougie achevée a haut 1.1054 et clôture 1.1046. Ensuite arrive Bid 1.1046 / Ask 1.1048. SELL supposé à Bid 1.1046, sans attribuer la vente au haut antérieur 1.1054.
Stop Ask 1.1056 et cible Ask 1.1028 donnent 10 pips de perte et 18 pips de gain brut. Avec spread illustratif constant de 2 pips, ils correspondent à Bid 1.1054 et Bid 1.1026. Ce dernier est au-dessus du quart Bid 1.1025. Le spread variable change cette correspondance.
Les deux sorties courtes utilisent Ask. Un contact Bid sur une cible Ask ne prouve pas le fill. Le haut du rejet précède aussi l’entrée : ce n’est pas un stop ultérieur. Il faut cotations ordonnées et relevés du courtier. Le guide des ordres market, limit et stop distingue ordre en attente et entrée après clôture.
11. Convertir les distances en argent et budget de risque
Hypothèses : EUR/USD, compte USD, lot standard 100000 EUR, position 0.10 lot. Un pip vaut USD 1. Une commission aller-retour USD 0.70 transforme 10 pips de perte brute en USD 10.70 et 18 pips de gain brut en USD 17.30, avant swap et autres écarts. Le rapport net vaut environ 1.62. Le spread est déjà intégré aux cours exécutables : ne le déduisez pas deux fois.
Pour la taille, prenons séparément USD 5000 de fonds propres et 0.5%, soit USD 25. Avec stop 10 pips, réserve de glissement adverse 1 pip, USD 10/pip/lot et USD 7 de commission par lot, perte prévue par lot : (10 + 1) × 10 + 7 = USD 117. Volume brut 25/117 = 0.213675… ; au pas 0.01, arrondir en dessous à 0.21 lot, soit USD 24.57 de risque prévu.
Ces coûts et réserves ne garantissent pas le plafond de perte. Vérifiez contrat, limites, valeur du tick et conversion en devise du compte. Cotation USD ne veut pas dire compte USD. Contrôlez la marge séparément et refusez si le lot minimum dépasse le budget. Voir le guide de dimensionnement.
12. Tracer dans MT4 et conserver l’historique
Sur MT4 desktop, sélectionnez la ligne horizontale, ouvrez ses propriétés et saisissez le prix exact. Identifiez échelon et centre, puis bornes avec lignes ou rectangle. Distinguez visuellement grille, bande et niveaux d’ordres. La langue de l’interface change les noms, pas les prix.
Enregistrez symbole, période, convention Bid, heure de revue, pas, échelons, ATR et bornes fixes. Les bougies Forex MT4 ordinaires sont Bid ; l’Ask actuel n’est pas un historique Ask. La distance du réticule est en points du terminal : 40 points sur EUR/USD à cinq décimales font 4 pips, pas 40.
Ne déplacez pas une ancienne référence vers le dernier swing ni ne remplacez sa largeur avec une volatilité nouvelle. Toute révision appartient à une nouvelle version. Documentez les indicateurs qui redessinent ou utilisent des bougies ouvertes. Vérifiez pas d’ordre, distance de stop et restrictions séparément du tracé.
13. Tester l’information supplémentaire de la rondeur
Posez une hypothèse précise, par exemple comparer les premiers contacts sur la grille déclarée et une grille témoin présélectionnée. Gardez mêmes symboles, séances, filtres, coûts et horizon. Un décalage de grille peut étudier l’effet de rondeur, mais ne le prouve pas seul : structure et dépendance temporelle restent des facteurs de confusion.
Séparez développement, validation chronologique hors échantillon et observation forward. Fixez échelons, tolérance, événements, réinitialisation et traitement des manques. Tester de nombreuses combinaisons puis publier la meilleure exagère les preuves. Gardez pertes, abstentions et toutes les spécifications essayées.
Mesurez les fréquences séparément des résultats nets de règles d’exécution complètes. Une réaction fréquente peut être non rentable après coûts et fills manqués. Un petit échantillon recouvrant les mêmes événements reste faible. Le guide du backtest MT4 explique pourquoi un rapport ne répare pas les données indisponibles ni les fills irréalistes.
14. Une routine de revue pratique
Avant observation, vérifiez pip et point, choisissez et sauvegardez les échelons. Définissez la bande avec des données disponibles, son échéance et la structure proche. Déclarez côté de cotation et conditions au close. Sans données et heures vérifiables, le repère n’est pas prêt pour un test reproductible.
Gardez la carte fixe. Horodatez premier contact et chaque classement lorsqu’il devient connaissable, puis consignez le Bid/Ask suivant avant toute évaluation d’ordre. Contrôlez espace, coûts, risque et contraintes. Enregistrez abstentions et cas incomplets sans classement forcé.
Rapprochez ensuite graphiques, épisodes et historique d’ordres. Séparez erreurs de calcul ou de temps des pertes ordinaires. Les trois guides se complètent : zones swing, pivots calculés et repères ronds. Une règle d’exécution complète doit néanmoins être validée séparément.
Questions sur les supports et résistances
Que sont les niveaux psychologiques Forex ?
Des repères mémorables comme EUR/USD 1.1000 ou USD/JPY 150.00, éventuellement moitiés et quarts d’un intervalle déclaré. Ils ne révèlent pas les ordres et ne garantissent pas une réaction. Fixez grille et observation avant les résultats.
Les niveaux 00 et 50 sont-ils toujours les plus forts ?
Aucun classement universel n’est établi ici. L’espacement dépend du pip ; l’utilité dépend des données et règles. Plus de zéros, une unité supérieure ou plusieurs lignes proches ne prouvent pas une probabilité de retournement accrue.
Quelle largeur choisir ?
Aucune largeur optimale n’est démontrée. L’exemple prend une demi-largeur de 2 pips autour de 1.1000 : [1.0998, 1.1002]. Le facteur ATR est pédagogique. Figez avant contact et distinguez demi-largeur, largeur totale et stop.
Une mèche au-delà est-elle une fausse cassure ?
Une excursion supérieure clôturant sous la bande est ici un rejet. Une cassure clôturée échouée nécessite d’abord une clôture au-dessus, puis une clôture en dessous dans une fenêtre définie. N’anticipez pas le résultat ultérieur.
Faut-il placer le stop juste après le chiffre rond ?
Le chiffre seul ne définit pas un stop adapté. Déclarez invalidation, côté exécutable, coûts, volume et contraintes du courtier. Quelques points d’écart ne garantissent aucune protection contre perte ou glissement.
Les stratégies sur chiffres ronds fonctionnent-elles ?
Ce guide ne valide pas leur rentabilité. Il faut règles fixes, exécution Bid/Ask et coûts réalistes, bons dénominateurs et preuves chronologiques hors échantillon et forward. Fréquence de réaction, fraction d’échecs et taux de trades gagnants sont distincts.
Sources et notes d’observation
La recherche primaire apporte un contexte historique ; la documentation vérifie tracé et exécution. Grille, bandes, parcours et journal sont des exercices fictifs originaux, pas des résultats des études citées.
Contenu pédagogique. Prix, trades et chiffres du journal sont fictifs. Le Forex comporte des risques ; les stops ne garantissent pas une perte maximale.