

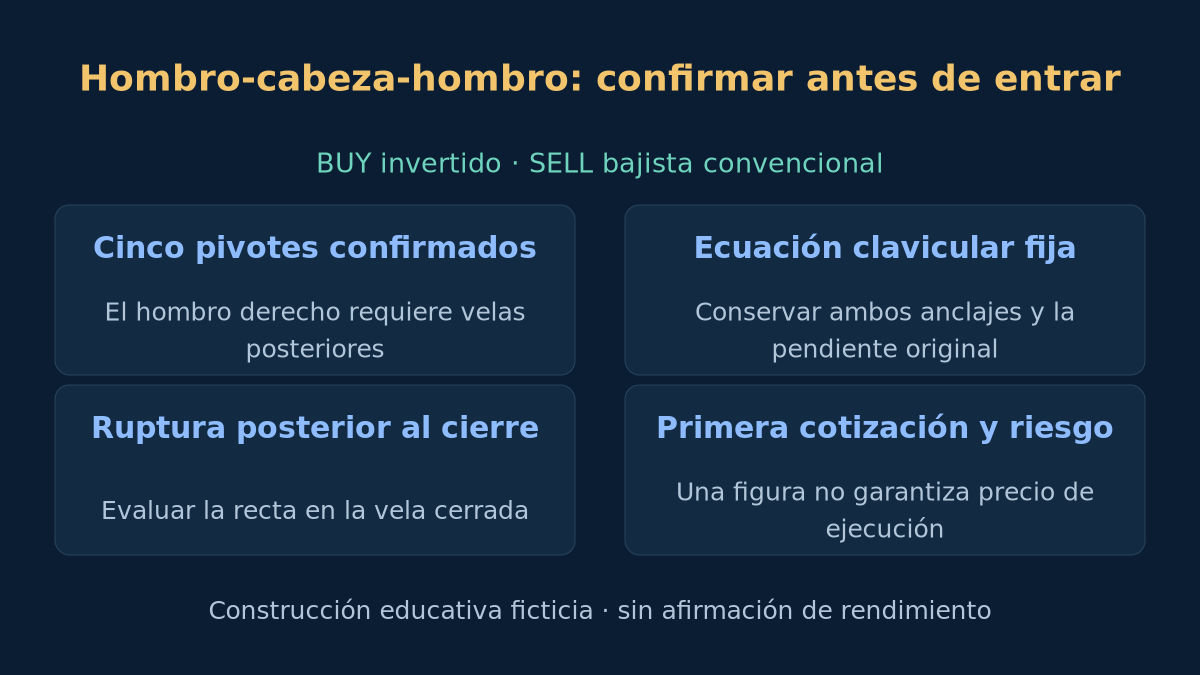
El hombro-cabeza-hombro suele resultar fácil de reconocer cuando el giro ya ha ocurrido. Una regla de investigación útil debe responder algo más difícil: ¿qué se sabía realmente antes de poder enviar una orden? Esta estrategia define los cinco puntos de giro, el retraso para confirmarlos, una línea clavicular que puede inclinarse y una oportunidad limitada para actuar. La guía de figuras chartistas explica el contexto de giros y falsas rupturas. Los parámetros siguientes son decisiones de investigación declaradas, no valores óptimos demostrados ni una recomendación de negociación actual.
1. Definir la hipótesis de giro y los datos
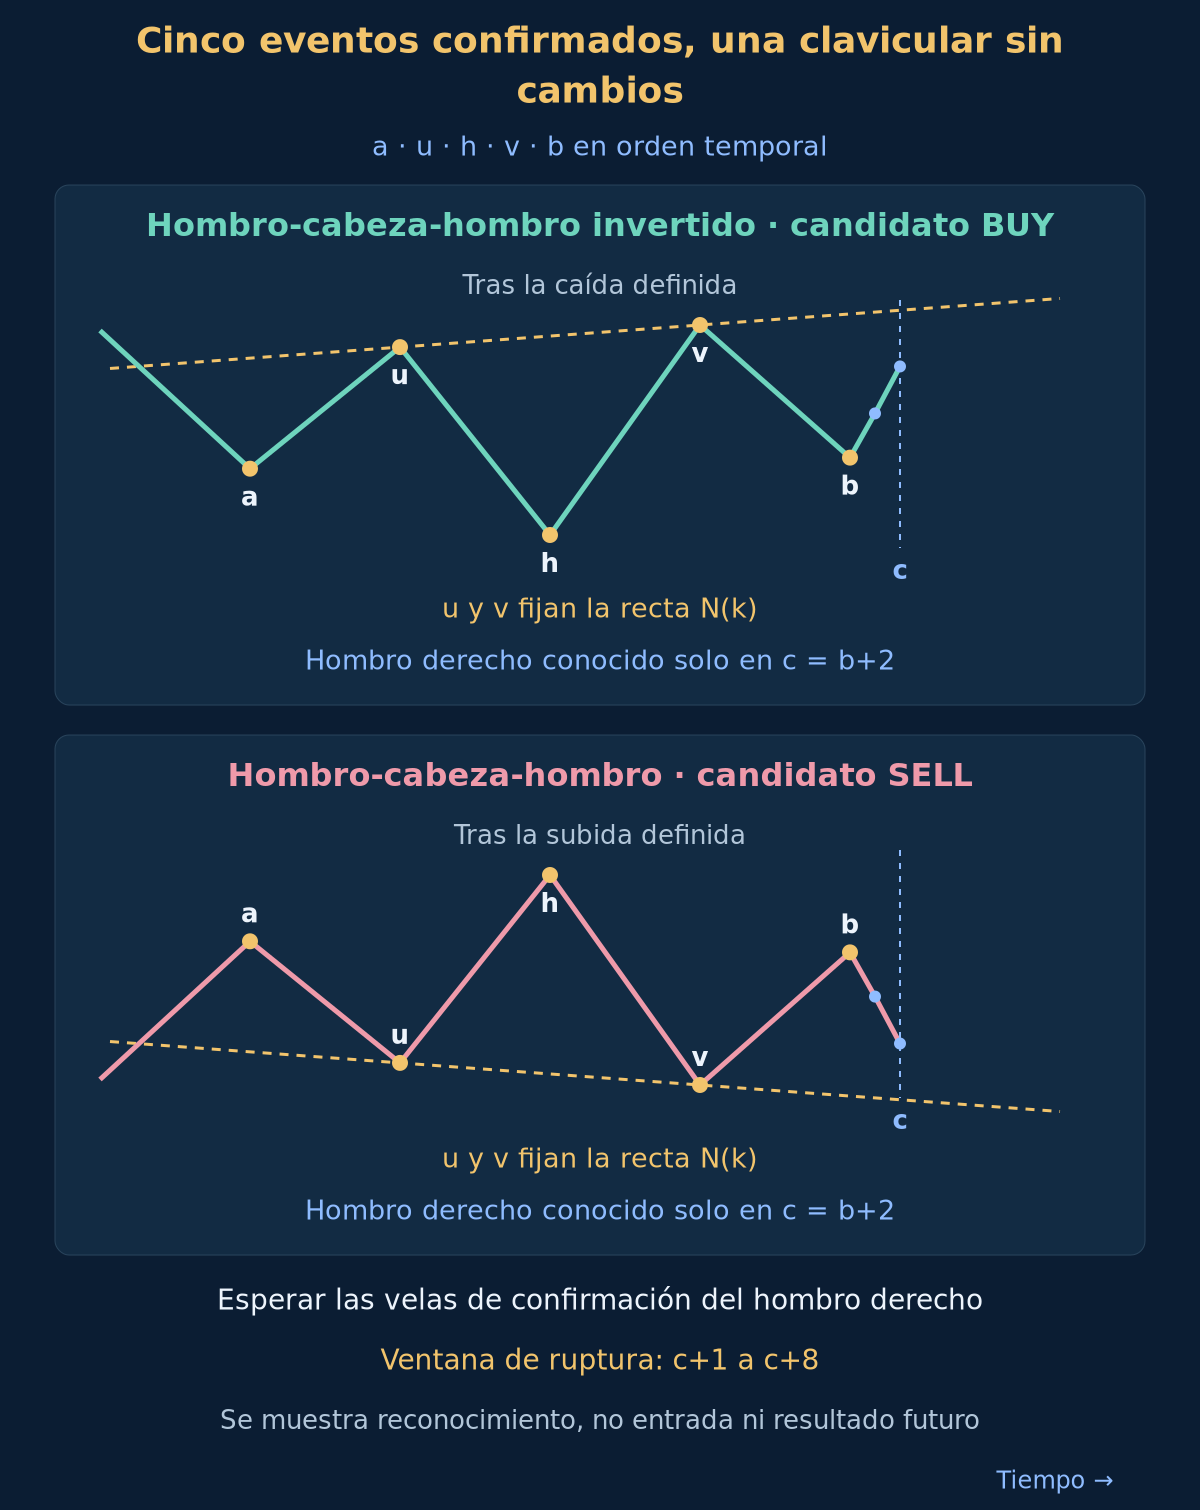
La figura convencional presenta un hombro izquierdo, una cabeza más alta y un hombro derecho tras una subida; el caso bajista exige una ruptura posterior de la línea clavicular. La figura invertida refleja esa estructura tras una caída y constituye nuestro caso BUY. Un candidato puede fallar, permanecer en un rango o continuar la tendencia previa. La hipótesis abarca toda la secuencia de eventos, no el atractivo visual del gráfico final; aquí no se demuestra una esperanza matemática positiva.
Utiliza velas Bid H1 normales de EURUSD de una fuente declarada y cotizaciones históricas Bid/Ask correspondientes para la ejecución. El pip es 0.0001 en esta especificación. Los índices aumentan con el tiempo; O, H, L y C representan apertura, máximo, mínimo y cierre. Solo se reconocen velas cerradas. Los desplazamientos de las series temporales de MT4 van al revés: shift 0 está en formación y shift 1 es la última vela cerrada. Convierte explícitamente la indexación antes de aplicar las fórmulas.
Cada vela necesaria, desde el contexto previo hasta la confirmación y la ventana activa, debe tener una marca horaria consecutiva. Un hueco, incluido el del fin de semana, vacía la ventana de pivotes y cancela el candidato activo. Solo se reanuda con una nueva secuencia que tenga contexto completo. Las cotizaciones ausentes son observaciones no disponibles; nunca inventes un precio favorable. Registra fuente, zona horaria del servidor, contrato del símbolo, exclusiones y disponibilidad de cotizaciones. La guía de estructura del mercado distingue una descripción de swings de una regla operativa.
2. Confirmar cinco pivotes sin redibujarlos
Un pivote mínimo en j debe ser estrictamente inferior a los mínimos de j−2, j−1, j+1 y j+2; un pivote máximo, estrictamente superior a esos cuatro máximos. La igualdad en cualquiera de los lados descarta ese tipo de pivote. El evento solo está disponible al cerrar j+2, aunque el gráfico sitúe el marcador en j. Si una vela cumple ambos tipos, es ambigua: vacía la ventana de eventos y cancela el candidato. Este es nuestro detector estricto; no supone que todos los indicadores fractales resuelvan igual los empates.
Conserva los eventos confirmados en orden cronológico, también los consecutivos del mismo tipo; no los sustituyas por extremos más atractivos. Examina solo los últimos cinco. BUY requiere mínimo–máximo–mínimo–máximo–mínimo; SELL, máximo–mínimo–máximo–mínimo–máximo. Denomina a, u, h, v y b a sus índices originales en ese orden. Los hombros son a y b, la cabeza h y los anclajes claviculares u y v. Una secuencia no alternante falla. Cada secuencia ordenada tiene una identidad única.
Evalúa un nuevo candidato solo sin posición abierta. Cada pivote recién confirmado cancela primero cualquier candidato activo, aunque esa vela también cierre más allá de la línea; después se evalúan los últimos cinco eventos. Con una posición abierta, registra los eventos sin activar ni dejar candidatos en cola. Tras cerrar, espera un nuevo evento confirmado. La estrategia de doble techo y doble suelo utiliza otra geometría de tres pivotes; no combines detectores después de ver cuál gana.
3. Aplicar tolerancias geométricas y temporales
Mide las distancias como diferencias entre índices originales. Exige b−a entre 12 y 48, ambos incluidos, y cada tramo adyacente de al menos 3. La relación temporal (h−a)/(b−h) debe estar entre 0.5 y 2, inclusive. Para BUY, los mínimos de los hombros no pueden diferir más de 4 pips y cada uno debe estar al menos 8 pips por encima del mínimo de la cabeza. Para SELL, los máximos de los hombros tienen la misma tolerancia y deben estar al menos 8 pips por debajo del máximo de la cabeza. No se exige simetría exacta, pero un tercer extremo similar no se acepta como cabeza.
Para BUY define Q[u] = H[u] y Q[v] = H[v]; para SELL usa L[u] y L[v]. N(k) es la recta que pasa por esos dos anclajes. Su diferencia absoluta de precio no debe superar 6 pips. La altura D es N(h)−L[h] para BUY o H[h]−N(h) para SELL; exige D de al menos 16 pips. Cada hombro BUY debe estar al menos 6 pips por debajo de N(a) o N(b), respectivamente; cada hombro SELL, al menos 6 pips por encima de su valor de recta. Antes de a, exige C[a−8]−C[a−1] de al menos D para BUY, o la diferencia inversa para SELL. Este filtro entre extremos temporales no demuestra una tendencia uniforme.
4. Fijar la recta, el stop y la caducidad
En c = b+2, fija u, v, sus precios y la ecuación clavicular resultante. N(k) cambia con k cuando la pendiente no es nula; fijar la ecuación no convierte la recta en horizontal. Interpola en h y extrapola en los hombros y velas posteriores con los mismos índices crecientes. El stop BUY S es L[b] menos 2 pips; el SELL es H[b] más 2 pips. El stop queda más allá del hombro derecho y nunca sigue la pendiente clavicular. Colocarlo más allá de la cabeza sería otra especificación.
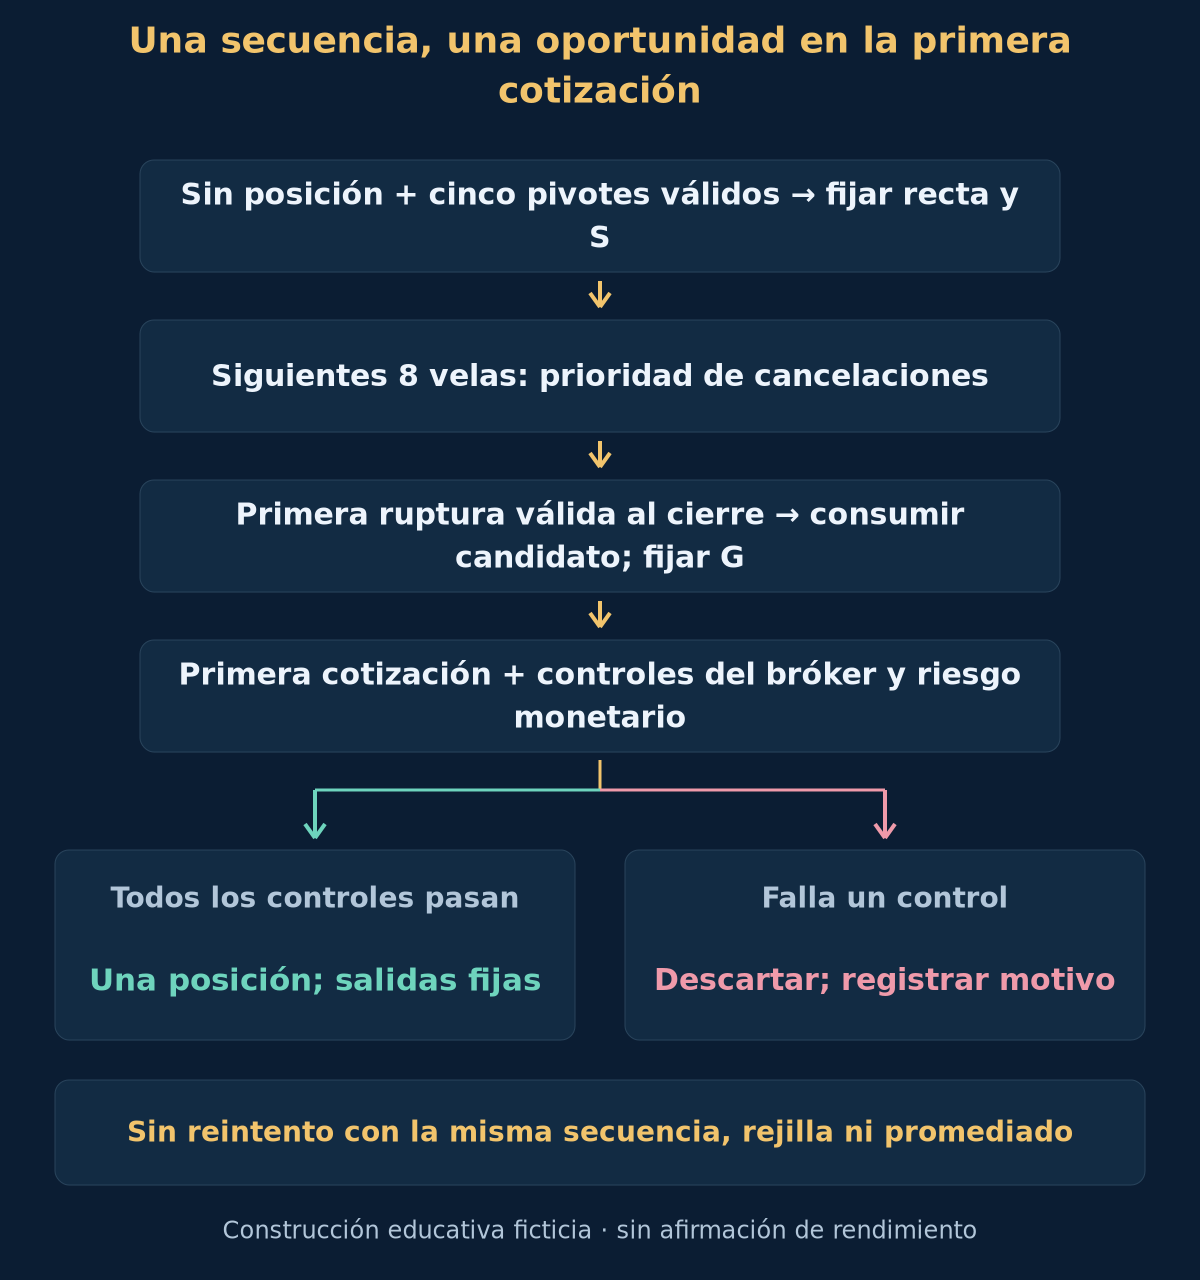
Descarta una ruptura ya completada: desde v+1 hasta c inclusive, ningún cierre Bid BUY puede estar estrictamente por encima de N(k) más 2 pips, ni ningún cierre Bid SELL estrictamente por debajo de N(k) menos 2 pips. Descarta también si un mínimo Bid BUY o máximo Ask SELL tocó S desde b+1 hasta c. Si todo pasa, activa tras el cierre de c para las velas c+1 a c+8, inclusive; c no puede dar señal. Caduca después de c+8 sin ruptura válida. Un hueco, evento ambiguo, nuevo pivote o toque del stop cancela antes. Son rechazos registrados, no operaciones perdedoras omitidas.
5. Figura invertida: ruptura BUY al cierre
Para cada vela cerrada t de la ventana activa, cancela primero si su mínimo Bid es igual o inferior a S, o si un pivote recién confirmado o hueco de datos ya canceló la secuencia. En caso contrario, el primer cierre Bid estrictamente superior a N(t) más 2 pips da la señal BUY. Una mecha por encima o un cierre exactamente en el umbral no bastan. Consume inmediatamente el candidato y fija G = N(t) más 2 pips para esa señal. La siguiente cotización se compara con G, no con la línea extrapolada a la vela siguiente.
Examina únicamente la primera cotización Bid/Ask posterior al cierre de señal. Debe llegar en 60 segundos; Bid actual debe seguir estrictamente por encima de G, el spread no superar 1.5 pips y Ask menos el cierre Bid de señal no superar 5 pips. Un Ask inferior es admisible si cumple todo lo demás. Una cotización tardía, ausente, costosa o inválida implica descartar y registrar el motivo. No esperes un precio mejor, otro cierre ni un retorno posterior a la clavicular con la misma secuencia.
6. Figura convencional: reflejo bajista SELL
Para SELL, cancela primero si el máximo Ask de una vela cerrada es igual o superior a S, o si aparece otro motivo de cancelación. El primer cierre Bid estrictamente inferior a N(t) menos 2 pips genera la señal y fija G = N(t) menos 2 pips. En la primera cotización posterior, dentro de 60 segundos, Bid debe seguir estrictamente por debajo de G; spread máximo 1.5 pips y cierre de señal menos Bid máximo 5 pips. Un Bid mayor puede pasar si sigue por debajo de G. Si falla la primera cotización, la oportunidad queda consumida.
SELL abre a Bid y cierra a Ask; BUY abre a Ask y cierra a Bid. Un historial solo Bid no acredita los controles del stop Ask para SELL ni todas las salidas reales. No fabriques un resultado SELL favorable copiando Bid al lado incorrecto. Esta estrategia no exige volver a probar la clavicular rota, entrar en el hombro derecho ni confirmar con volumen. Serían hipótesis distintas, con sus propios plazos, precios y pruebas.
7. Comprobar viabilidad antes y después de ejecutar
En la cotización de entrada disponible, exige una distancia positiva hasta S entre 8 y 60 pips inclusive. Comprueba alineación al tick, volumen mínimo y máximo, paso de lote, margen, permisos, comisiones y restricciones del stop del bróker. Una condición desconocida o fallida implica descartar; no muevas S para adaptarlo. Que la distancia mínima indicada sea cero no garantiza que se acepte cualquier stop. Una señal y una solicitud de orden no demuestran una ejecución real.
Dimensiona con esa cotización y los costes declarados. Registra la ejecución real E, mantén S y vuelve a comprobar distancia y presupuesto monetario con E. Si la ejecución incumple límites o no puede establecerse la protección, solicita cierre inmediato a una cotización disponible y conserva operación, costes y motivo en los resultados. No reclasifiques un fallo ya ejecutado como descarte. Retrasos, órdenes rechazadas y cierres de emergencia forman parte del riesgo de ejecución, aunque se reconociera bien la figura.
8. Salidas fijas y tamaño en la moneda de la cuenta
Para BUY, el riesgo de precio es E−S y T es E más el doble de esa distancia. Para SELL, es S−E y T es E menos el doble. Este objetivo usa el riesgo entre entrada y stop, no la proyección clásica de cabeza a clavicular. BUY sale con Bid; SELL con Ask. Mantén S y T fijos, sin trailing stop ni ajuste a equilibrio. Si no se alcanza ninguno, solicita salida tras 12 velas H1 cerradas, contando como primera la que contiene la entrada, a la primera cotización real posterior.
Utiliza un presupuesto ilustrativo del 0.5% del patrimonio actual y como máximo una posición abierta para estas reglas. Divide el presupuesto monetario entre la pérdida estimada por lote, incluyendo distancia de precio, comisión de ida y vuelta y provisión total de deslizamiento adverso. Redondea hacia abajo al paso permitido; por debajo del volumen mínimo se descarta. La provisión no garantiza una pérdida máxima. Huecos y fallos de ejecución pueden superarla. Evalúa la exposición conjunta con otros sistemas mediante la guía de gestión del riesgo.
Pips, puntos de plataforma y ticks mínimos son unidades distintas. Usa el contrato real y la moneda de la cuenta para sus valores monetarios, convirtiendo distancia y tamaño de tick a las mismas unidades de precio. Un valor expresado en puntos debe convertirse antes de combinarlo con una distancia de precio. USD 10 por pip no es universal. Las entradas y salidas Ask/Bid correctas ya incluyen spread; no lo sumes dos veces. Incluye swaps cuando proceda. La guía de pips y la guía de tamaño de posición explican las conversiones.
9. Ejemplo BUY invertido con clavicular ascendente
Los pivotes ficticios son a = 20, u = 26, h = 32, v = 38 y b = 44. Cada tramo abarca 6 índices, b−a es 24 y la relación temporal es 1. Los mínimos de hombros son 1.09880 y 1.09900; el de la cabeza, 1.09760. Los máximos claviculares son 1.10100 en u y 1.10140 en v. La diferencia de anclajes es 4 pips, N(h) es 1.10120 y D es 36 pips. Los hombros están 20 y 26 pips por debajo de sus respectivos valores de recta. C[a−8] = 1.10600 y C[a−1] = 1.10100 aportan una caída previa de 50 pips.
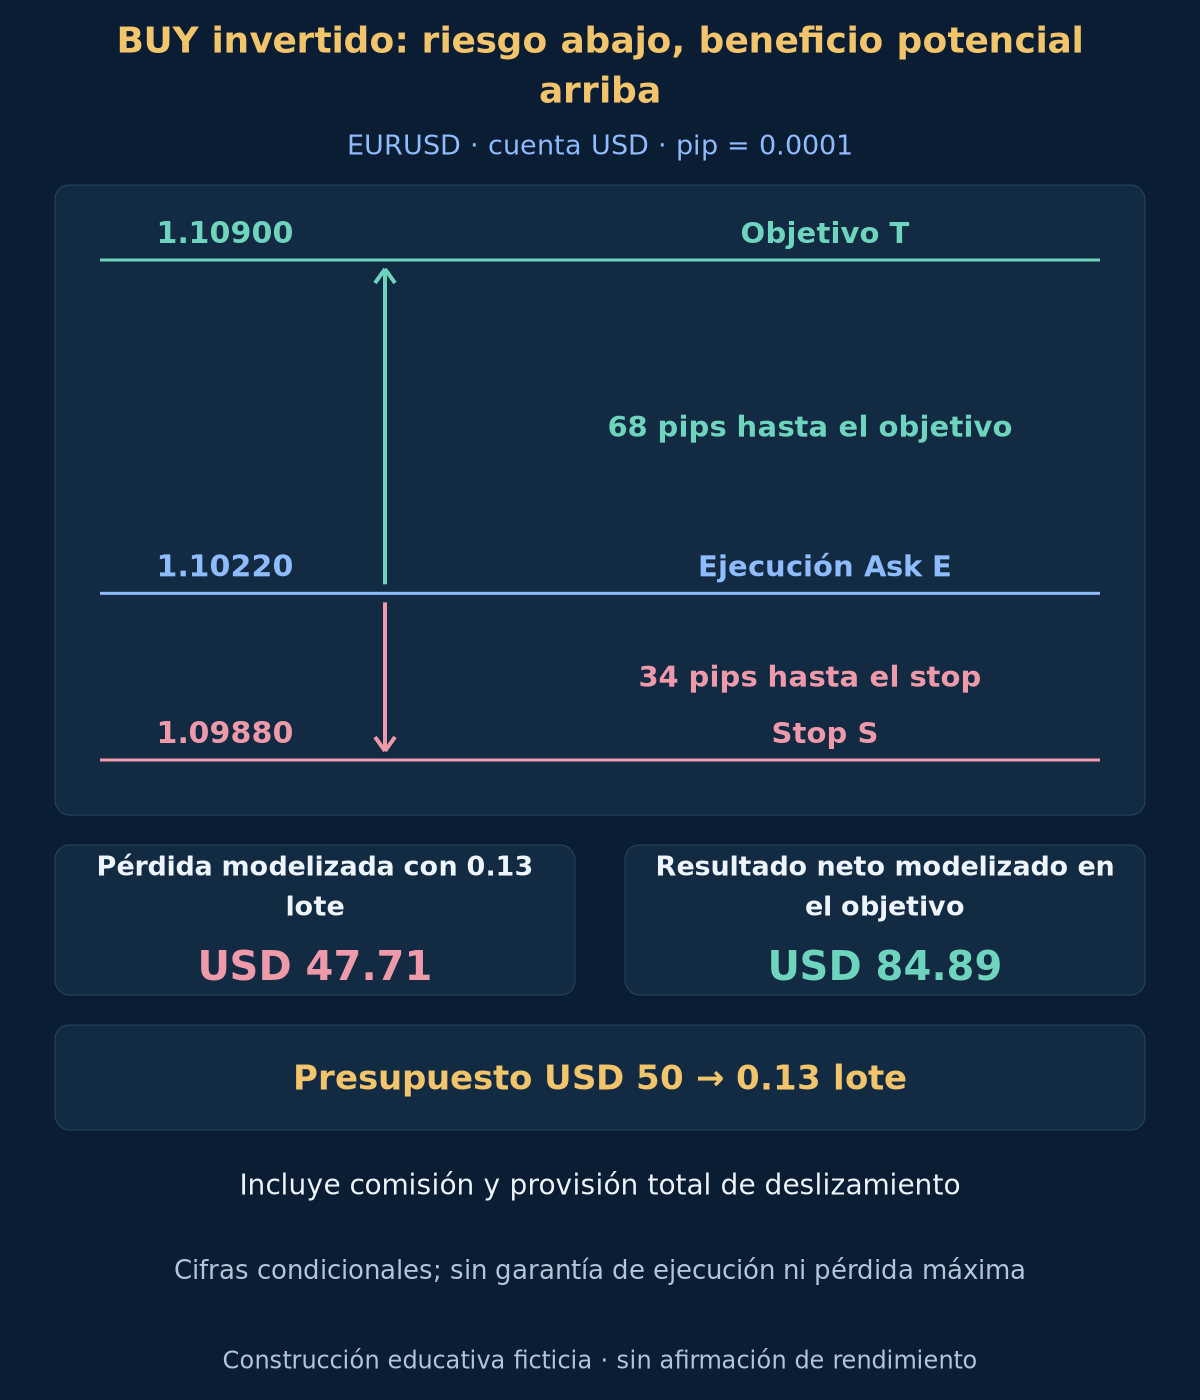
Supón que se cumplen todos los controles estrictos de pivotes, datos y rechazo. El hombro derecho se conoce en c = 46 y la primera vela de señal admisible es t = 47. N(47) = 1.10170, por lo que G = 1.10190. Un mínimo Bid de 1.10060 queda por encima de S = 1.09880 y un cierre Bid de 1.10200 rompe estrictamente G. La primera cotización llega 2 segundos después: Bid 1.10210 y Ask 1.10220; spread de 1 pip y persecución adversa de 2 pips. Supón protección aceptada y ejecución real E = 1.10220.
El stop fijo queda 34 pips por debajo de E; T = 1.10900 está 68 pips por encima. En una cuenta de USD 10000, el presupuesto del 0.5% es USD 50. Supón USD 10 por pip por 1 lote, USD 7 de comisión de ida y vuelta por lote y una provisión total de deslizamiento adverso de 2 pips por desenlace alternativo. La pérdida modelizada por lote es USD 367. Redondear hacia abajo a un paso de 0.01 lote da 0.13 lote y pérdida modelizada USD 47.71. Redondear hacia arriba excedería el presupuesto.
| Cálculo | Valor declarado | Significado |
|---|---|---|
| Umbral de señal G | 1.10190 | Fijo en la vela de señal válida |
| Stop fijo S | 1.09880 | Mínimo del hombro derecho menos margen |
| Objetivo de precio T | 1.10900 | Doble de la distancia real entre entrada y stop |
| Presupuesto monetario | USD 50 | Patrimonio multiplicado por la fracción de riesgo |
| Pérdida modelizada por lote | USD 367 | Distancia de precio más comisión y provisión |
| Volumen redondeado | 0.13 lot | Redondear hacia abajo sin aumentar el riesgo |
| Pérdida modelizada | USD 47.71 | Provisión condicional, no límite de pérdidas |
| Resultado neto modelizado en el objetivo | USD 84.89 | Resultado condicional, no previsión |
En T, la ganancia bruta de precio es USD 88.40. Resta USD 0.91 de comisión y USD 2.60 de provisión de deslizamiento para obtener un resultado neto modelizado de USD 84.89. La provisión se aplica una vez en cada desenlace alternativo, no dos dentro de una operación. La relación de distancias es 2, pero la monetaria neta es menor. Se supone que no hay swap ni desviación adicional de ejecución. Ni objetivo ni stop garantizan precio de ejecución; estos cálculos no son una previsión de rentabilidad.
10. Probar la secuencia y conservar todos los rechazos
Reproduce velas y cotizaciones en orden temporal. Guarda hora original de cada pivote y su confirmación posterior, identidad de secuencia, anclajes y ecuación clavicular, S, caducidad, vela de señal, G fijo, primera cotización, orden solicitada, ejecución real, volumen, costes y salida. Una captura de la figura final no prueba que el hombro derecho estuviera disponible al entrar. Las ecuaciones opcionales resumen las definiciones; no son un EA completo ni un sistema ejecutable de gestión de órdenes.
Registra por qué falló cada secuencia: alternancia, distancias, equilibrio temporal, tolerancia de hombros, prominencia de cabeza, diferencia de anclajes, altura, movimiento previo, ruptura anticipada, toque del stop, nuevo pivote, caducidad, calidad de cotización o restricciones del bróker. Usa cotizaciones históricas Bid/Ask para invalidaciones SELL y orden de stop/objetivo. Si ambas salidas aparecen en una vela OHLC y se desconoce el orden, marca el caso como ambiguo y presenta aparte una sensibilidad conservadora suponiendo stop primero. Nunca elijas el orden favorable.
Fija la especificación antes de evaluar periodos no utilizados. Informa de cada variante probada, candidato, cancelación, cotización fallida, cierre de emergencia y operación completada, junto con esperanza neta, drawdown, rotación e incertidumbre muestral. Prueba tolerancias cercanas, rectas horizontales e inclinadas y distintas fuentes sin seleccionar solo resultados ganadores. La guía de backtesting y la guía de costes de ejecución explican limitaciones relacionadas. Este artículo no aporta un estudio de rendimiento ni una ventaja demostrada.
Errores frecuentes: usar b antes de cerrar b+2, aplanar silenciosamente la clavicular, sustituir un anclaje posterior, comparar la cotización con N(t+1) en vez de G fijo, ignorar prioridad de cancelación, entrar al cierre histórico o reintentar tras fallar la primera cotización. Un hueco largo puede retrasar la salida temporal; usa la siguiente cotización real y registra la demora. Noticias, huecos, spreads amplios y posiciones correlacionadas pueden dominar un presupuesto nominal pequeño. Una figura reconocible o un objetivo doble del stop no demuestran rentabilidad.
Opcional: ecuaciones exactas de clavicular, umbral y tamaño
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
N(k) = Q[u] + (Q[v]-Q[u])*(k-u)/(v-u)
c = b + 2; eligible_break_bars = [c+1, c+8]
buy_break(t) = C_Bid[t] > N(t) + 2*pip; G = N(t) + 2*pip
sell_break(t) = C_Bid[t] < N(t) - 2*pip; G = N(t) - 2*pip
buy_stop = L[b] - 2*pip; sell_stop = H[b] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Preguntas sobre hombro-cabeza-hombro
¿Deben estar perfectamente nivelados los hombros y la clavicular?
No. Se permiten diferencias limitadas entre hombros y entre precios de anclaje. Se fija la recta por ambos anclajes claviculares y se evalúa la misma ecuación en el índice correspondiente. Una figura visualmente atractiva que incumpla una tolerancia se rechaza; no se ajusta manualmente para que encaje.
¿Puedo entrar al aparecer el hombro derecho?
Es otra hipótesis. Aquí el hombro derecho necesita sus velas posteriores de confirmación y luego una ruptura válida al cierre. Una ruptura anterior a la confirmación descarta la secuencia. Retroceder un marcador en el gráfico no adelanta la disponibilidad de la información.
¿Cambia la figura invertida las reglas de ejecución o reintento?
Cambia la geometría y la dirección. El caso invertido abre BUY a Ask y sale con Bid; el bajista convencional abre SELL a Bid y sale con Ask. Ambos consumen el candidato en el primer cierre válido y admiten solo la primera cotización posterior, sin un segundo intento con esa secuencia.
¿Por qué difiere el objetivo de la proyección clásica?
La proyección clásica usa la altura entre cabeza y clavicular; esta regla usa la distancia real entre entrada y stop. Son hipótesis de salida distintas. Ninguna garantiza alcanzar el precio. Prueba el método completo elegido, con costes, salidas temporales y figuras fallidas, antes de concluir sobre rendimiento.
12. Fuentes primarias y alcance declarado
Fuentes primarias: IG Academy sobre hombro-cabeza-hombro, ruptura clavicular y figura invertida; MetaQuotes sobre indexación de series temporales, propiedades de símbolo, tick y volumen y precios de órdenes de mercado y restricciones del stop. Consultadas el 2026-10-19. El detector estricto, las tolerancias, plazos, stop del hombro derecho, política de entrada, objetivo basado en riesgo y ejemplos son una construcción educativa propia. Las fuentes no prescriben estos parámetros ni validan su rentabilidad.
Forex y la negociación apalancada implican un riesgo considerable. Este artículo es educativo y no constituye asesoramiento de inversión. Confirmación, stops y provisiones de costes no garantizan ejecución, pérdidas limitadas ni beneficios. Precios, gráficos y resultados numéricos son ejemplos ficticios y condicionales.