

Un pivote dibujado sobre una vela anterior no tenía por qué conocerse entonces. Este modelo hace explícito el retraso de confirmación, fija la primera estructura válida de tres puntos y permite una sola oportunidad de ruptura posterior. El ejemplo recorre las velas H4 completas, la cotización, el volumen y la salida tras varias sesiones.
1. Define la pregunta antes de identificar la figura
Un candidato BUY consta de mínimo P1, máximo posterior P2 y mínimo más alto P3. SELL es su reflejo. Aquí representa una hipótesis de reversión local, no prueba de cambio de una tendencia mayor. La guía de estructura de mercado amplía el contexto. Cada regla y número es un supuesto docente fijo, no una recomendación optimizada para operar.
La entrada depende de giros confirmados y una ruptura posterior, no solo del parecido visual. La estrategia de doble techo y doble suelo es otro modelo. Aquí no se exigen extremos parecidos, divergencia RSI ni una zona previa. No se ha establecido rentabilidad histórica.
2. Fija contrato, calendario y presupuesto de oportunidades
Supón EUR/USD, contrato de EUR 100000, cuenta USD, punto y tick 0.00001, y 1 pip = 0.0001: USD 10 por pip y lote. Los H4 empiezan a 21:00, 01:00, 05:00, 09:00, 13:00 y 17:00 UTC; D1 termina a 21:00 UTC. Son convenciones del ejemplo estival, no ajustes universales de MT4. Convierte los desfases históricos mediante el protocolo de velas diarias.
Reinicia la búsqueda no activada al abrir la semana, aquí 2026-08-09 21:00 UTC. Todos los centros y sus velas izquierdas deben estar dentro de esa semana. Un candidato válido consume su presupuesto semanal aunque no entre. Como máximo, una posición del modelo y una solicitud de entrada; la exposición abierta o incierta bloquea entradas. Se necesita conocer previamente el calendario de sesiones/festivos, no precios futuros. Falta de historial requerido inhabilita la semana.
| Grupo | Supuesto fijo | Interpretación |
|---|---|---|
| Instrumento y cuenta | EUR/USD · USD | Un símbolo y moneda de cuenta configurados |
| Contrato y unidades | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Contrato, punto/tick, pip y valor por lote |
| Convención horaria | H4: 21/01/05/09/13/17 UTC · D1: 21:00 UTC | Calendario declarado y desfases verificados |
| Pivote y separación | 2 + 2 · 3–12 H4 | Prueba estricta a ambos lados y separación de centros |
| Geometría | 40–200 pip · 25–75% · 10 pip | Tramo, retroceso y diferencia mínima P1/P3 |
| Ventana de señal | 3 H4 · 2.0 pip · 20.0 pip | Cierres posteriores, margen estricto y extensión máxima |
| Tiempo de decisión | 60 s · 0–2 s | Vencimiento desde límite y antigüedad permitida |
| Filtros de precio y distancia | 1.5 pip · 3.0 pip · 20–120 pip | Spread/desviación máximos y riesgo de precio admisible |
| Protección y beneficio | 2.0 pip · 2.0R · 1.5 | Margen del stop, objetivo de precio, ratio neto mínimo |
| Riesgo y paso | 0.5% · 0.01 lot | Presupuesto de patrimonio; redondear lote abajo |
| Costes planificados | 0.6 + 1.0 + 3.0 pip | Comisión, ejecuciones adversas conjuntas y financiación |
| Límites de tenencia | 3 D1 · 20:45 UTC | Límites D1 o corte viernes, lo primero |
| Límites de oportunidad | 1 · 1 · 1 | Candidato semanal, posición del modelo, solicitud de entrada |
3. Confirma cada pivote con dos velas completas a cada lado
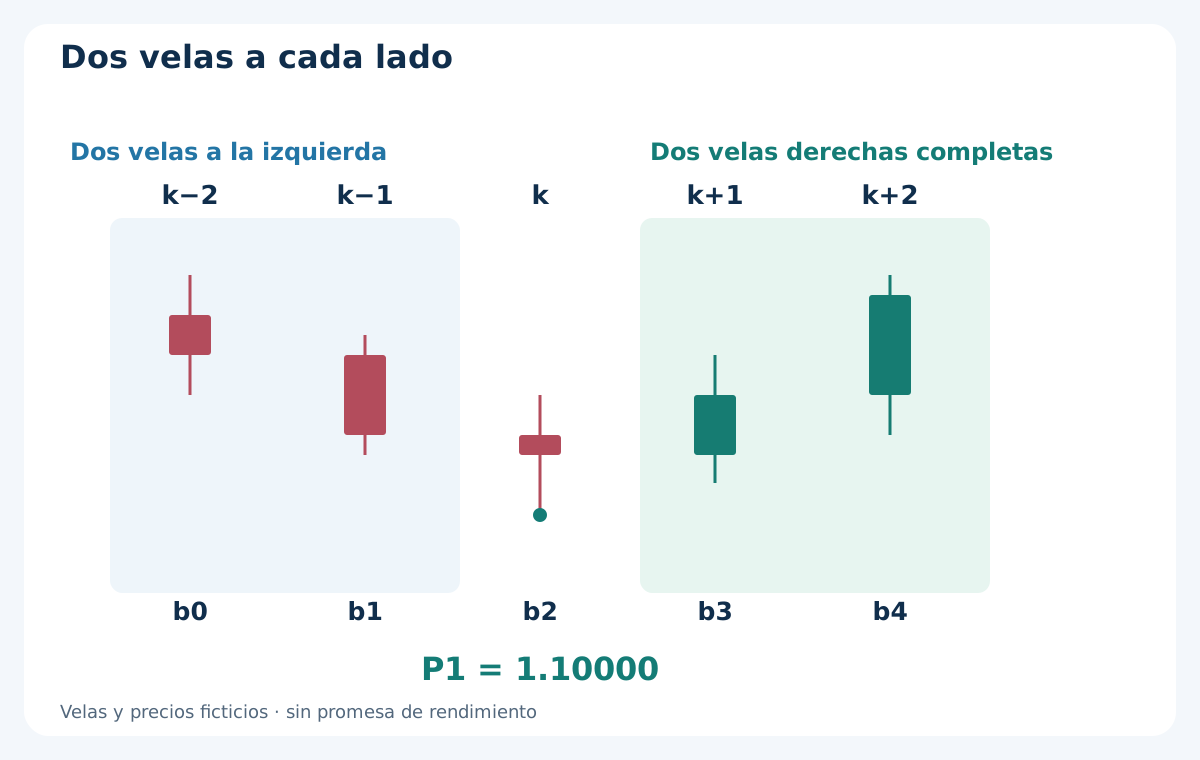
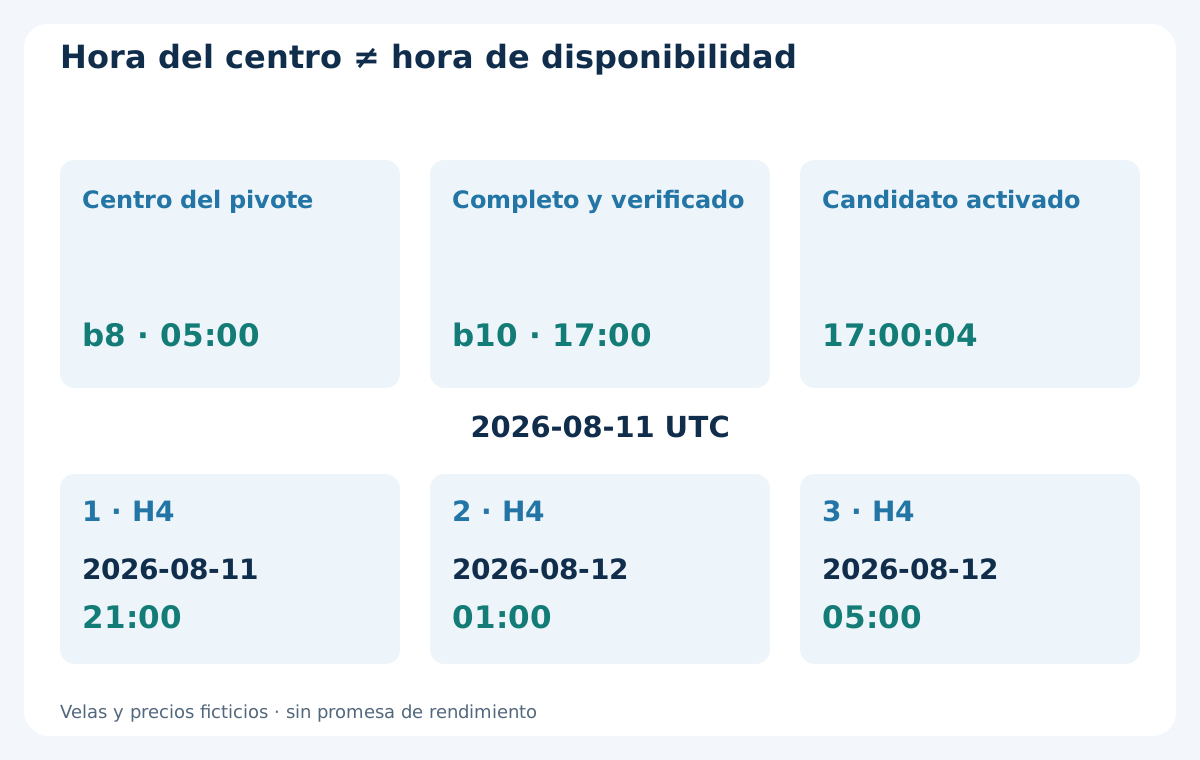
Para el centro k, un mínimo debe estar estrictamente por debajo de los mínimos k−2, k−1, k+1 y k+2; un máximo, estrictamente por encima de sus máximos. La igualdad falla. Excluye un centro que sea ambos tipos. El pivote solo es utilizable tras cerrar k+2 y validar el historial requerido. El índice 0 de MT4 está formándose; la hora del centro no es su hora de disponibilidad.
Dos H4 a la derecha equivalen a ocho horas desde el cierre central solo con intervalos contiguos como los del ejemplo. Las pausas pueden alargar el tiempo real. Procesa centros por orden de confirmación: añade el tipo opuesto; entre pivotes consecutivos del mismo tipo conserva el más extremo y, a igual precio, el anterior. Solo se permite sustituir antes de activar el patrón, nunca retrospectivamente tras decidir.
4. Selecciona y fija la primera estructura válida
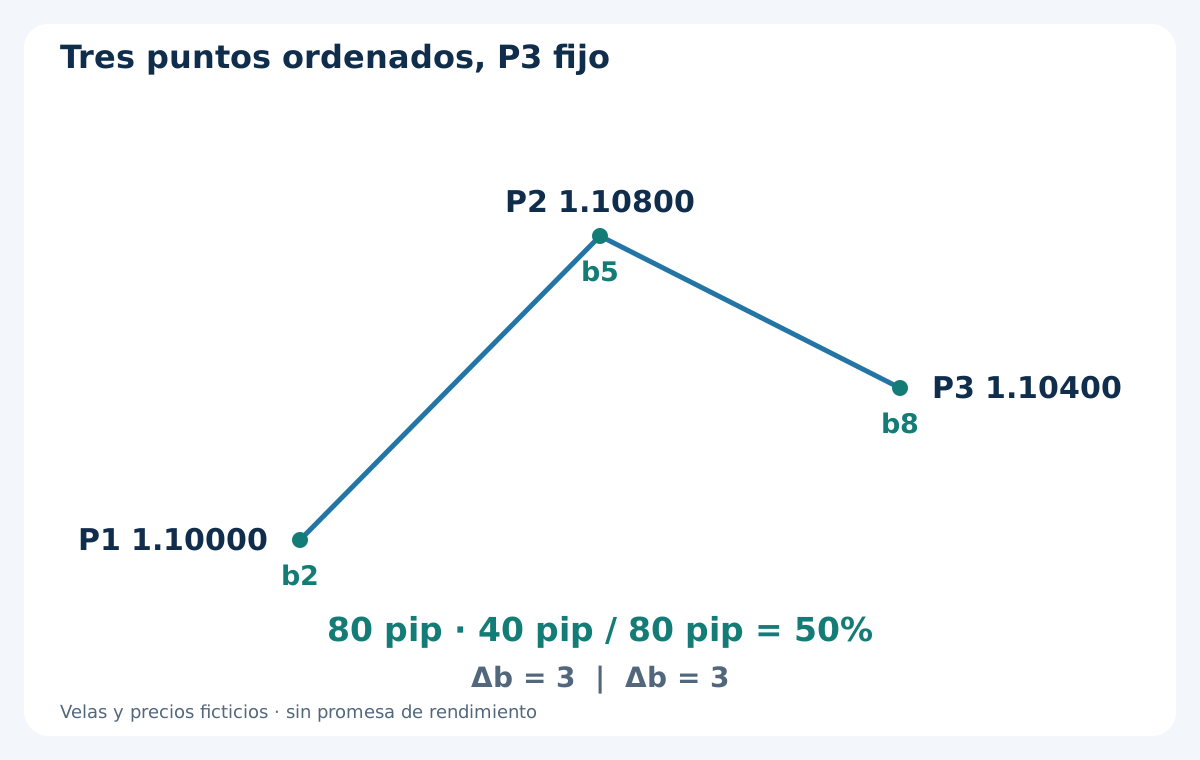
Usa los tres últimos puntos de esa secuencia alterna. Para BUY son mínimo–máximo–mínimo, con P3 al menos 10 pips sobre P1; SELL es máximo–mínimo–máximo, con P3 al menos 10 pips por debajo. Exige tramo P1–P2 de 40–200 pips, retroceso P2–P3 de 25–75% de ese tramo y separación de 3–12 H4 entre centros contiguos, incluidos ambos límites.
Como contexto local, los mínimos de las dos velas izquierdas de P1 deben descender hacia el centro BUY; para SELL, los máximos ascienden. Al conocerse el primer P3 con geometría válida, consume el presupuesto semanal antes de los demás rechazos. Fija identidades y precios: nuevos pivotes no mejoran ni reemplazan el candidato. La guía de swing trading aporta contexto de riesgo durante la tenencia.
5. Recorre una secuencia H4 ficticia completa
La tabla aporta OHLC Bid inventados, no evidencia histórica descargada. Los centros son P1 en b2, P2 en b5 y P3 en b8; se conocen tras b4, b7 y b10. P1 = 1.10000, P2 = 1.10800 y P3 = 1.10400 dan tramo de 80 pips, retroceso de 40 pips y 50%. Cada separación de centros es 3 velas.
P1 se confirma en 2026-08-10 17:00 UTC; P2 en 2026-08-11 05:00; P3 en 2026-08-11 17:00, sujetos al retraso real de observación. Las dos primeras velas preparan la búsqueda y aquí no pueden ser centros. b0–b12 avanzan cronológicamente, no son índices de desplazamiento de MT4. Conserva todas las velas, incluso las que no sean pivotes. Una anotación posterior no adelanta la confirmación.
| Vela | Intervalo UTC [inicio, fin) | Apertura | Máximo | Mínimo | Cierre | Significado |
|---|---|---|---|---|---|---|
| b0 | 2026-08-09 21:00 → 2026-08-10 01:00 | 1.10500 | 1.10600 | 1.10300 | 1.10400 | Preparación |
| b1 | 2026-08-10 01:00 → 2026-08-10 05:00 | 1.10400 | 1.10450 | 1.10150 | 1.10200 | Preparación |
| b2 | 2026-08-10 05:00 → 2026-08-10 09:00 | 1.10200 | 1.10300 | 1.10000 | 1.10150 | Centro P1 |
| b3 | 2026-08-10 09:00 → 2026-08-10 13:00 | 1.10150 | 1.10400 | 1.10080 | 1.10300 | Vela derecha |
| b4 | 2026-08-10 13:00 → 2026-08-10 17:00 | 1.10300 | 1.10600 | 1.10200 | 1.10550 | Termina confirmación P1 |
| b5 | 2026-08-10 17:00 → 2026-08-10 21:00 | 1.10550 | 1.10800 | 1.10500 | 1.10700 | Centro P2 |
| b6 | 2026-08-10 21:00 → 2026-08-11 01:00 | 1.10700 | 1.10750 | 1.10550 | 1.10600 | Vela derecha |
| b7 | 2026-08-11 01:00 → 2026-08-11 05:00 | 1.10600 | 1.10650 | 1.10480 | 1.10500 | Termina confirmación P2 |
| b8 | 2026-08-11 05:00 → 2026-08-11 09:00 | 1.10500 | 1.10600 | 1.10400 | 1.10450 | Centro P3 |
| b9 | 2026-08-11 09:00 → 2026-08-11 13:00 | 1.10450 | 1.10650 | 1.10440 | 1.10600 | Vela derecha |
| b10 | 2026-08-11 13:00 → 2026-08-11 17:00 | 1.10600 | 1.10780 | 1.10550 | 1.10750 | Termina confirmación P3 |
| b11 | 2026-08-11 17:00 → 2026-08-11 21:00 | 1.10750 | 1.10830 | 1.10680 | 1.10820 | Cierre de ventana: igualdad, sin señal |
| b12 | 2026-08-11 21:00 → 2026-08-12 01:00 | 1.10820 | 1.10870 | 1.10750 | 1.10840 | Cierre de ventana: primera ruptura estricta |
6. Activa solo cuando el punto 3 esté disponible
Supón que los datos completos de b10 se validan a 2026-08-11 17:00:04 UTC. Solo entonces P3 activa el candidato. Los tres cierres futuros son 2026-08-11 21:00, 2026-08-12 01:00 y 2026-08-12 05:00 UTC. Los intervalos quedan fijados y un reinicio no los amplía. La aparición del tercer pivote no produce por sí sola una entrada.
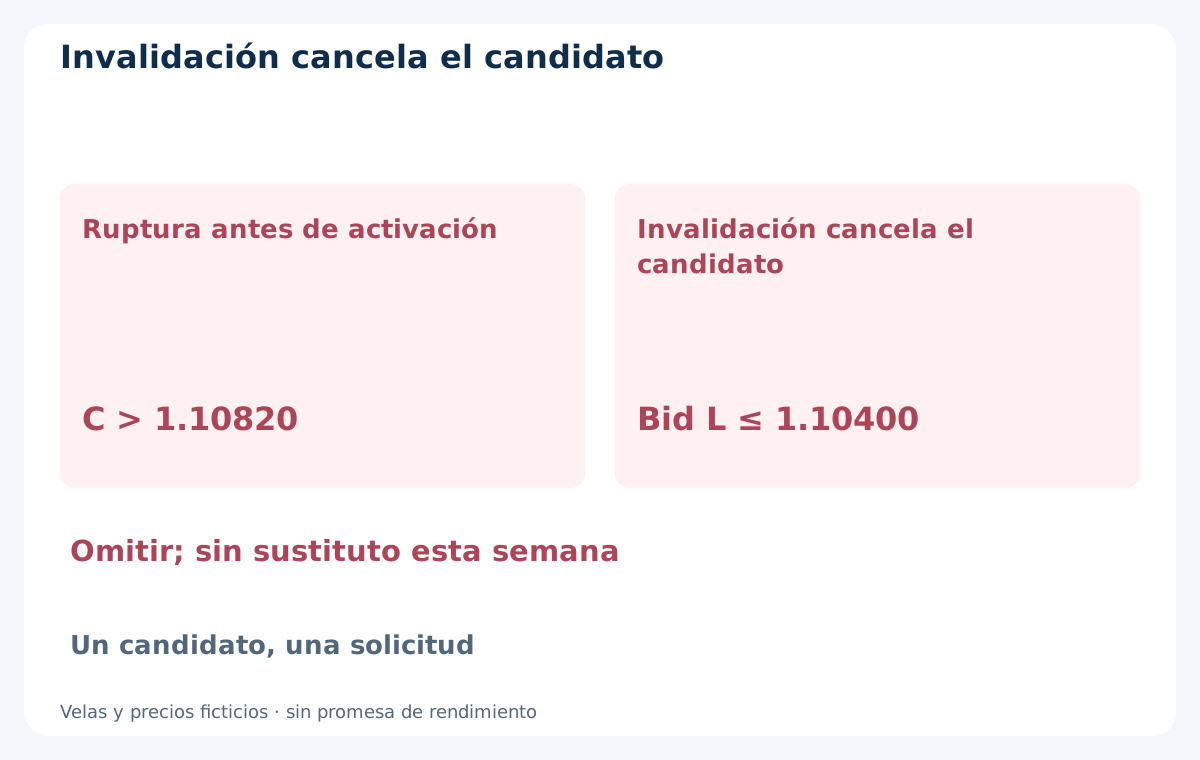
Comprueba todos los cierres posteriores al centro P2 hasta la vela de confirmación P3. Si alguno ya rompió el umbral con margen de P2, rechaza el candidato: la primera ruptura ocurrió antes de conocer P3. Incluye una ruptura en la propia vela de confirmación. Si no puedes verificar historial u orden, inhabilita la semana, sin reconstruir oportunidades anteriores con descargas posteriores.
7. Conserva el punto 3 original como referencia de invalidación
Antes de entrar, una vela completa posterior a P3 con mínimo Bid ≤ P3 invalida BUY; máximo Bid ≥ P3 invalida SELL. Revisa todas hasta la vela señal y rechaza también si la primera cotización ya invalida esa referencia Bid. La igualdad invalida. Si una vela toca P3 y cierra más allá de P2, gana la invalidación: no envíes entrada ni deduzcas de OHLC un orden favorable.
Esto cancela un candidato sin ejecución. Tras una entrada real rigen stop fijo y ciclo de salida, sin cambiar P3 por otro pivote conveniente. Invalidez, vencimiento o cualquier rechazo siguen consumiendo el presupuesto semanal. Registra el motivo, sin buscar un patrón sustituto esa semana.
8. Usa la primera ruptura estricta dentro de la ventana
C es un cierre Bid H4 completo posterior a la activación. BUY exige C > P2 + 2.0 pips; SELL, C < P2 − 2.0 pips. Las mechas no bastan. En el ejemplo el umbral es 1.10820. El primer cierre lo iguala y no activa; el segundo, 2026-08-12 01:00 UTC, es 1.10840: primera ruptura estricta, a 4 pips de P2.
Rechaza la primera ruptura situada a más de 20.0 pips de P2; no la reemplaces después. Las señales de entrada solo se permiten de lunes a jueves según la fecha UTC del cierre. Una primera ruptura fuera de esos días consume el candidato. Sin ruptura en los tres cierres, vence. Cada señal válida tiene plazo fijo de 60 segundos desde su cierre previsto, también si ocurre en el tercer cierre.
9. Evalúa una cotización posterior y la viabilidad de ejecución
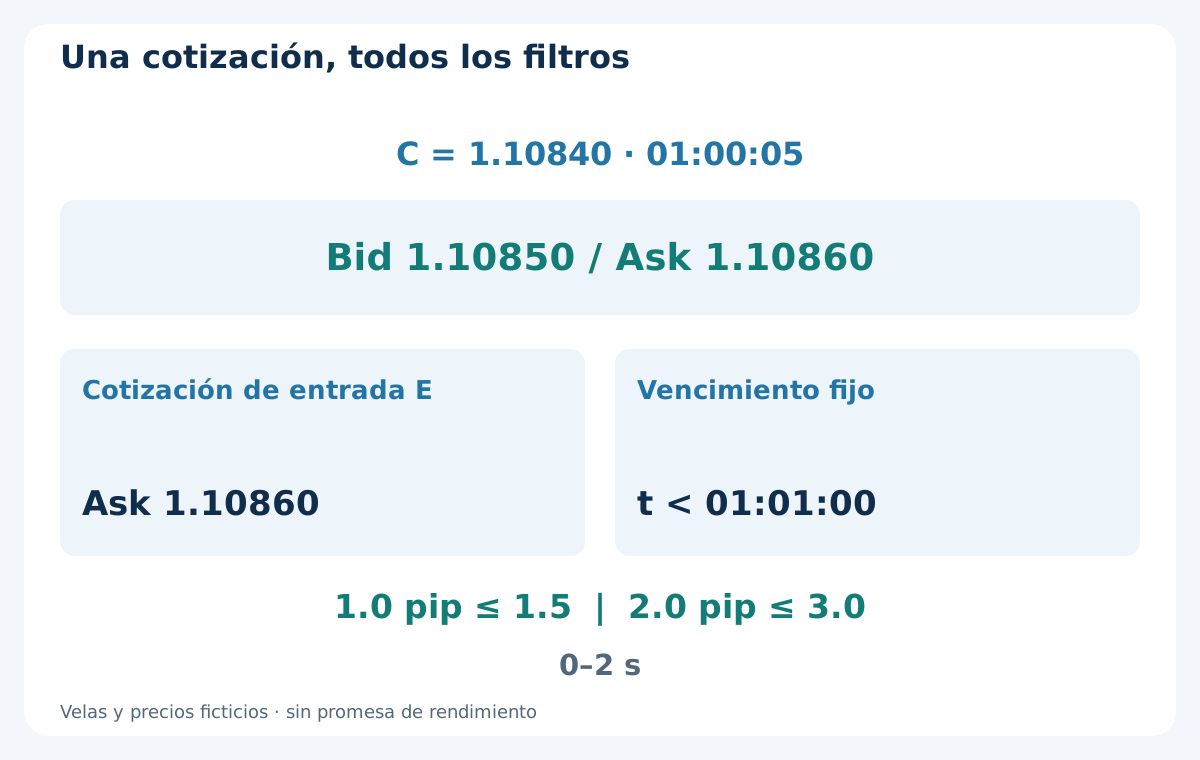
Supón historial válido a 01:00:04 y primera cotización posterior a 01:00:05: Bid 1.10850 / Ask 1.10860. BUY usa Ask: spread 1.0 pip y desviación absoluta frente a C de 2.0 pips. Exige spread ≤ 1.5 pips, desviación ≤ 3.0 pips, antigüedad entre 0 y 2 segundos con reloj verificado y hora estrictamente anterior a 01:01:00. La igualdad en el plazo llega tarde.
Aplica filtros a esa cotización única: rechazo no permite elegir otras ni otra solicitud de entrada. Comprueba tick, mínimo/paso, margen, permisos, distancias de stop y riesgo disponible. MODE_STOPLEVEL cero no garantiza aceptación. Persiste candidato y orden tras reinicios. Una respuesta incierta exige conciliar la cuenta antes de actuar, nunca reenviar a ciegas.
10. Fija el stop original y dimensiona con todos los costes
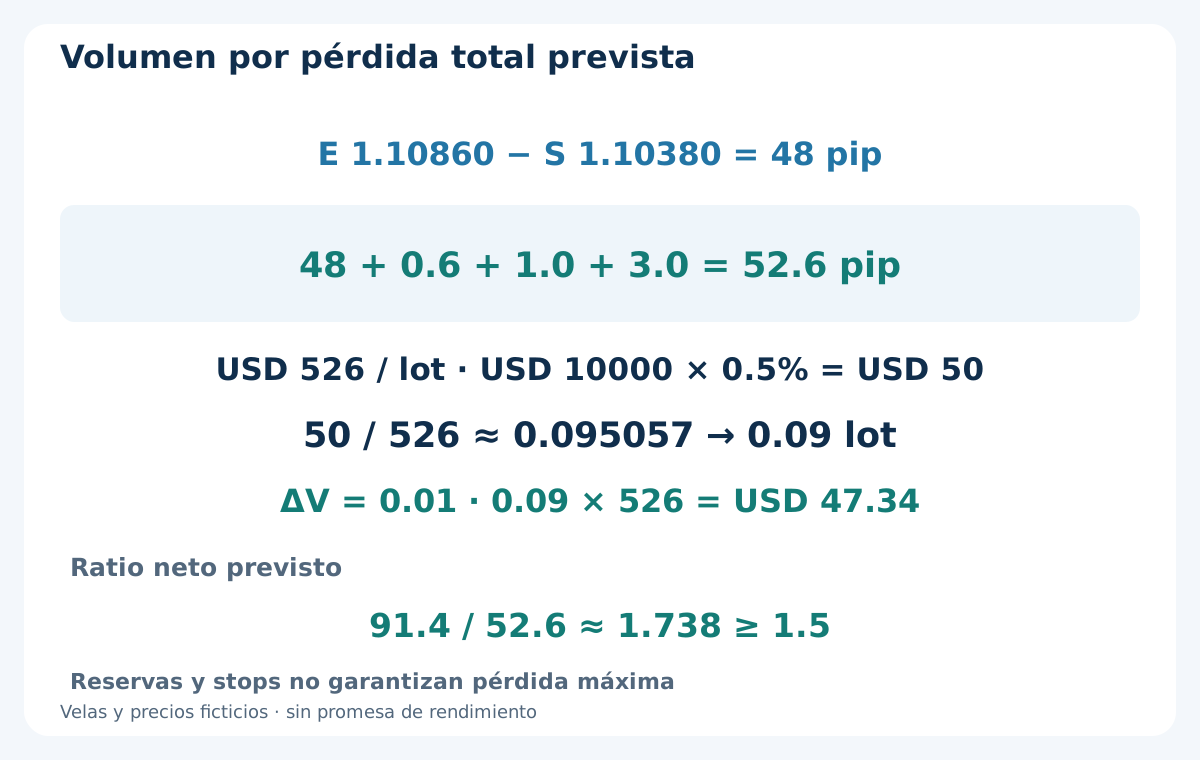
Para BUY fija E = 1.10860 y S = P3 − 2.0 pips = 1.10380: riesgo de precio 48 pips, dentro de 20–120 pips. Añade comisión completa 0.6 pip, reserva adversa conjunta 1.0 pip —0.5 para entrada y 0.5 para salida— y financiación 3.0 pips: 48 + 0.6 + 1.0 + 3.0 = 52.6 pips, USD 526 por lote. No sumes de nuevo el spread ya incluido.
Con patrimonio USD 10000 y presupuesto 0.5%, el riesgo previsto es USD 50. Volumen bruto 50 / 526 ≈ 0.095057 lote; mínimo y paso 0.01 dan 0.09 lote al redondear abajo: pérdida planificada USD 47.34. Omite si mínimo o margen impiden el plan. La guía de dimensionamiento explica unidades. Gaps, financiación cambiante y salidas fallidas pueden superar esa reserva; no es un tope garantizado.
11. Fija el objetivo antes de solicitar y verifica la ejecución
Establece T = E + 2 × 48 pips = 1.11820 antes de entrar. S/T no cambian: sin trailing, equilibrio, parcial, promedios ni hedge opuesto. Distancia bruta 96 pips. Tras los mismos 0.6 + 1.0 + 3.0 pips, recompensa neta prevista 91.4 pips; 91.4 / 52.6 ≈ 1.738, superior al mínimo fijo 1.5.
El objetivo es 2.0R de precio, no una promesa de 2.0R neto. Tras ejecutar, deslizamiento adverso de entrada superior a 0.5 pip falla. Usa precio real y solo 0.5 pip restante de reserva de salida, comisión y financiación para revisar distancia, presupuesto y ratio sin mover S/T. Ejecución infractora o protección incierta implica cierre de emergencia real, sin borrar resultados ni obtener otra entrada. La estrategia de rango semanal es otro modelo, no un filtro adicional.
12. Concilia una operación BUY ficticia una sola vez
Supón ejecución Ask 1.10860 de 0.09 lote y salida Bid 1.11820 el 2026-08-13 a 10:00 UTC. Los 96 pips producen USD 86.40. Con comisión real completa −USD 0.54 y swap total registrado −USD 1.08, el neto es 86.40 − 0.54 − 1.08 = USD 84.78. Estos precios y cargos ficticios no demuestran rendimiento.
El spread ya figura en ejecuciones Ask-a-Bid. Reservas adversas y de financiación no utilizadas no son cargos extras. OrderProfit excluye swap y comisión: concilia una vez los importes registrados con signo. La guía de swap y rollover explica por qué mandan calendarios y tarifas reales, no un multiplicador diario universal.
| Partida contabilizada | USD | Tratamiento |
|---|---|---|
| Beneficio real entre ejecuciones | +86.40 | 96 pips con 0.09 lote |
| Comisión completa | −0.54 | Cargo real con signo |
| Swap contabilizado | −1.08 | Financiación real acumulada, una vez |
| Neto realizado | +84.78 | 86.40 − 0.54 − 1.08 |
| Reservas no utilizadas | 0.00 | Ningún cargo adicional |
13. Aplica la primera salida de precio o tiempo
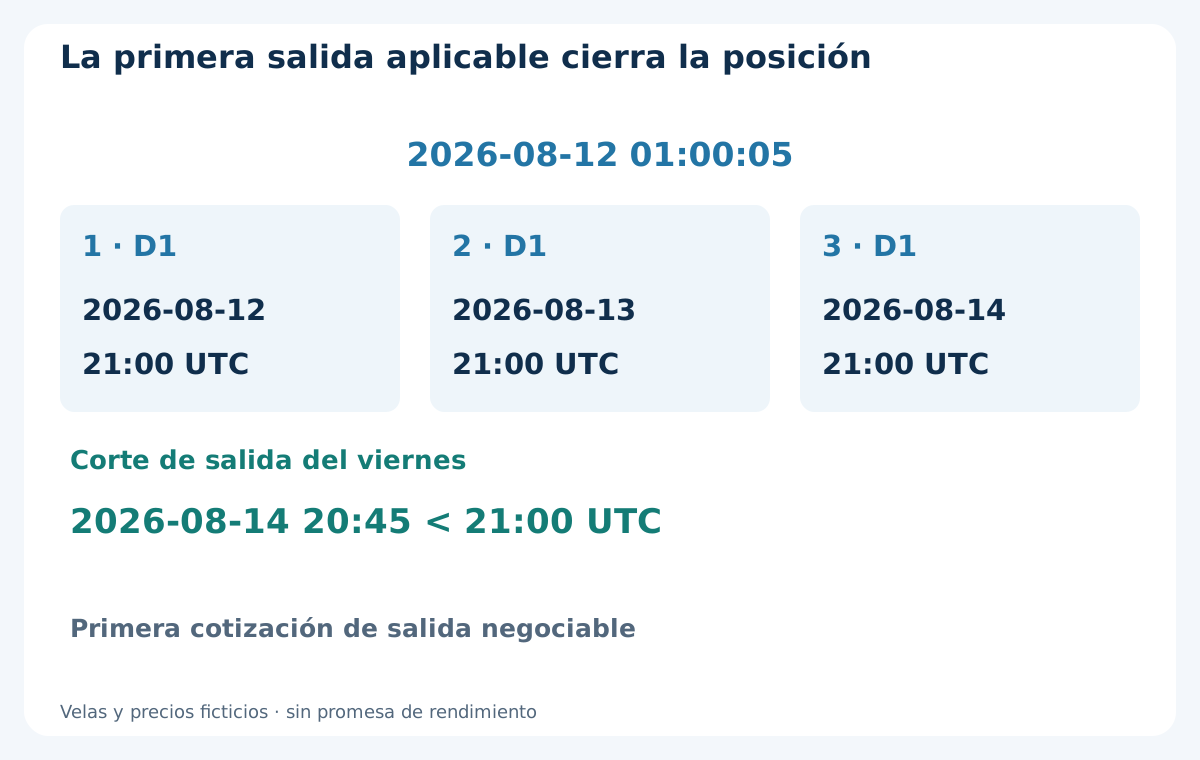
Si sigue abierta, sal por stop, objetivo, tercer límite D1 posterior a la entrada real o corte del viernes, lo primero. Tras entrar el miércoles 2026-08-12 01:00:05, los límites D1 son 2026-08-12 21:00, 2026-08-13 21:00 y 2026-08-14 21:00 UTC. El viernes 2026-08-14 20:45 UTC precede al tercero. Un cierre semanal anticipado anunciado mueve el corte a 15 minutos antes.
La condición temporal solicita cierre en la primera cotización negociable en el plazo o después; no garantiza ejecución en ese instante. Sin precio o salida confirmada, conserva estado de cierre pendiente y gestión controlada con conciliación hasta verificar ausencia de posición. Bloquea entradas con exposición incierta. Reinicio o nueva semana no borran posición, edad ni fallo de salida antes del fin de semana.
14. Refleja SELL con las caras correctas del precio
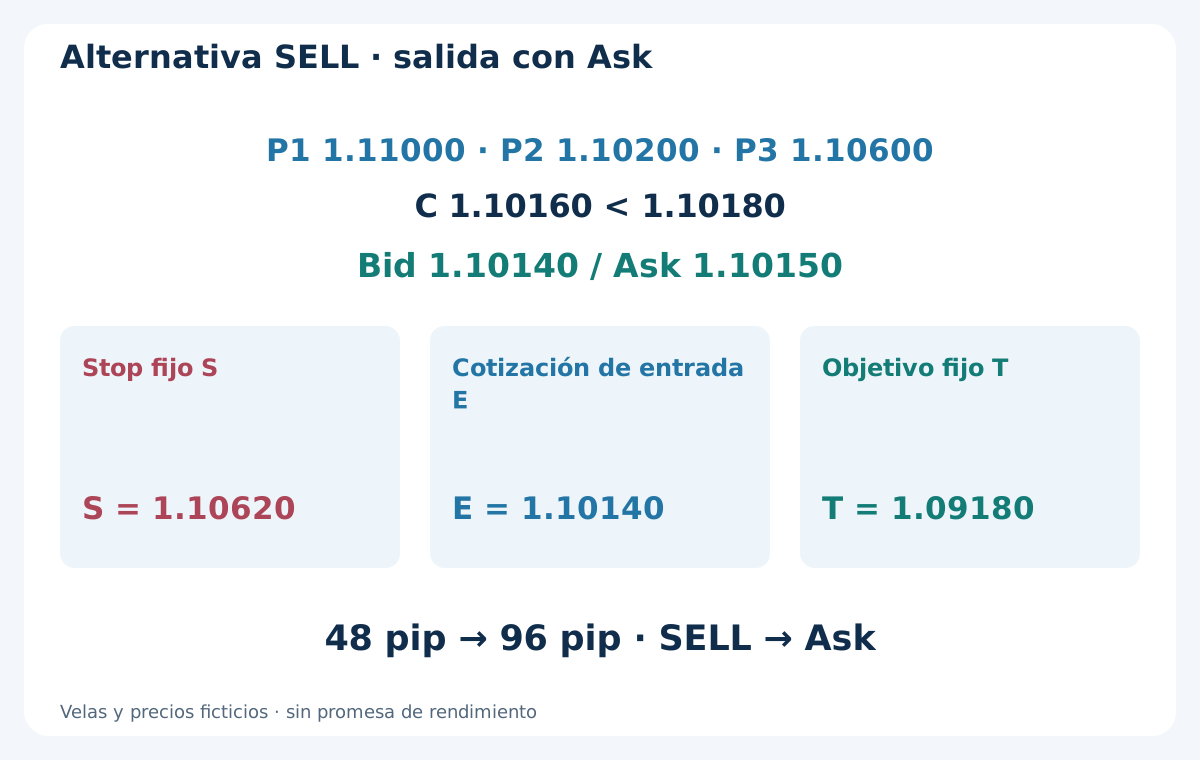
En un escenario alternativo, P1 = 1.11000, P2 = 1.10200 y P3 = 1.10600 dan tramo de 80 pips y retroceso 50%. Un cierre Bid posterior C = 1.10160 está bajo el umbral estricto 1.10180. Primera cotización Bid 1.10140 / Ask 1.10150: spread 1.0 pip y desviación absoluta 2.0 pips. SELL entra con Bid 1.10140.
Fija S = P3 + 2.0 pips = 1.10620 y T = 1.10140 − 2 × 48 pips = 1.09180. Riesgo de precio 48 pips y objetivo a 96; valen los mismos filtros de costes, volumen y ciclo. Pivotes e invalidación previa usan Bid, pero salidas SELL y ejecución stop/objetivo usan Ask. Registra por separado; esta alternativa no permite BUY y SELL simultáneos.
15. Prueba disponibilidad causal y rutas rechazadas
Reconstruye en orden temporal calendario H4, pivotes estrictos de cinco velas, sustitución del mismo tipo y primer candidato. Registra datos ausentes, figuras rechazadas, rupturas anteriores a activación, invalidaciones P3, cierres iguales, precios tardíos, solicitudes fallidas y exposición pendiente de cierre. Un simulador de velas completas no debe ejecutar al cierre histórico que provocó la decisión.
Si una vela de la operación toca stop y objetivo, OHLC no revela el orden. Usa suficientes cotizaciones o declara una regla conservadora para la ruta incierta. Incluye comisión, financiación real o supuesta explícitamente, ejecuciones adversas, reinicios y cambios horarios. Separa desarrollo, prueba posterior intacta y observación forward. Una muestra pequeña o bruto positivo no establecen viabilidad.
16. Mantén una lista reproducible de patrón y ciclo
Verifica semana/calendario, ventanas completas de pivotes, confirmaciones, secuencia alterna, geometría, P3 original, historia previa a activación, ventana de tres cierres y primera ruptura estricta. Después verifica primera cotización posterior, vencimiento fijo, filtros de coste/cuenta, lote, S/T y ejecución real. Durante la tenencia separa costes registrados y primera salida del dibujo del patrón.
Concilia al terminar cada evento real y rechazado. Cambiar pivote, umbral o reloj crea otra versión que exige validación nueva. El objetivo es un ciclo comprobable, no afirmar seguridad o rentabilidad por reconocer una figura. No se inventan estadísticas ni se demuestra que un EA comercial del sitio implemente el modelo u obtenga el resultado ilustrado.
Preguntas frecuentes
¿Cuándo se confirma realmente un punto?
Solo cuando cierran sus dos H4 de la derecha y el historial requerido es válido. El centro P3 empieza en 2026-08-11 05:00, pero la confirmación termina a 17:00 y se observa a 17:00:04. Dibujarlo en el centro no lo hace disponible antes.
¿Puede operarse después una ruptura ocurrida al confirmar el punto 3?
No. Una ruptura estricta del umbral de P2 hasta la vela de confirmación ocurrió antes de conocer P3. Se rechaza y el presupuesto semanal sigue consumido; una ruptura posterior más atractiva no lo sustituye.
¿Cuenta un cierre igual al umbral de entrada?
No. BUY necesita C > 1.10820 en el ejemplo. El primer cierre igual no activa; 1.10840 es la primera ruptura estricta. Si la primera ruptura real supera la extensión máxima 20.0 pips, consume la oportunidad sin permitir otro cierre.
¿Puede moverse P3 cuando aparece un pivote mejor?
No. Conserva el punto 3 original. Antes de entrar, mínimo Bid BUY igual o inferior a P3 lo cancela; SELL se refleja. Tras ejecutar rigen S/T fijos y salida real, no un patrón redibujado.
¿Por qué se usan 0.09 lote?
USD 50 divididos por USD 526 de pérdida planificada por lote dan unos 0.095057 lote. Redondear abajo al paso 0.01 da 0.09 lote y pérdida USD 47.34. Es una reserva presupuestaria, no protección frente a todo gap o salida fallida.
¿El corte del viernes garantiza ausencia de exposición el fin de semana?
No. Activa un intento temprano de cerrar. Si fallan precios o ejecución, conserva posición y cierre pendiente, concilia la cuenta y bloquea nuevas entradas hasta resolverlo. No registres una ejecución ficticia del viernes.
Fuentes y notas educativas
MetaQuotes documenta las velas completas y en formación, el acceso asíncrono al historial y los requisitos de precio y stops. Se consultó material de FXOpen solo como contexto del patrón de tres puntos. La selección, los umbrales, el límite semanal y el ciclo de vida son una especificación educativa original, sin garantías de ejecución ni evidencia de rentabilidad. Fechas, velas, precios, costes y resultados son ficticios. No se presenta backtest ni implementación en un EA comercial.
Modelo educativo de investigación. Velas, precios, calendarios, ajustes y resultados son ficticios. Forex implica riesgo. No se acredita backtest, ejecución garantizada, pérdida máxima ni rendimiento futuro.