

L’épaule-tête-épaule paraît souvent évidente une fois le retournement passé. Une règle de recherche utile doit répondre à une question plus exigeante : que savait-on réellement avant de pouvoir envoyer un ordre ? Cette stratégie définit les cinq points de retournement, leur délai de confirmation, une ligne de cou éventuellement inclinée et une possibilité d’action limitée dans le temps. Le guide des figures chartistes présente le contexte des retournements et fausses cassures. Les réglages ci-dessous sont des choix de recherche déclarés, pas des valeurs optimales démontrées ni une recommandation actuelle de trading.
1. Définir l’hypothèse de retournement et les données
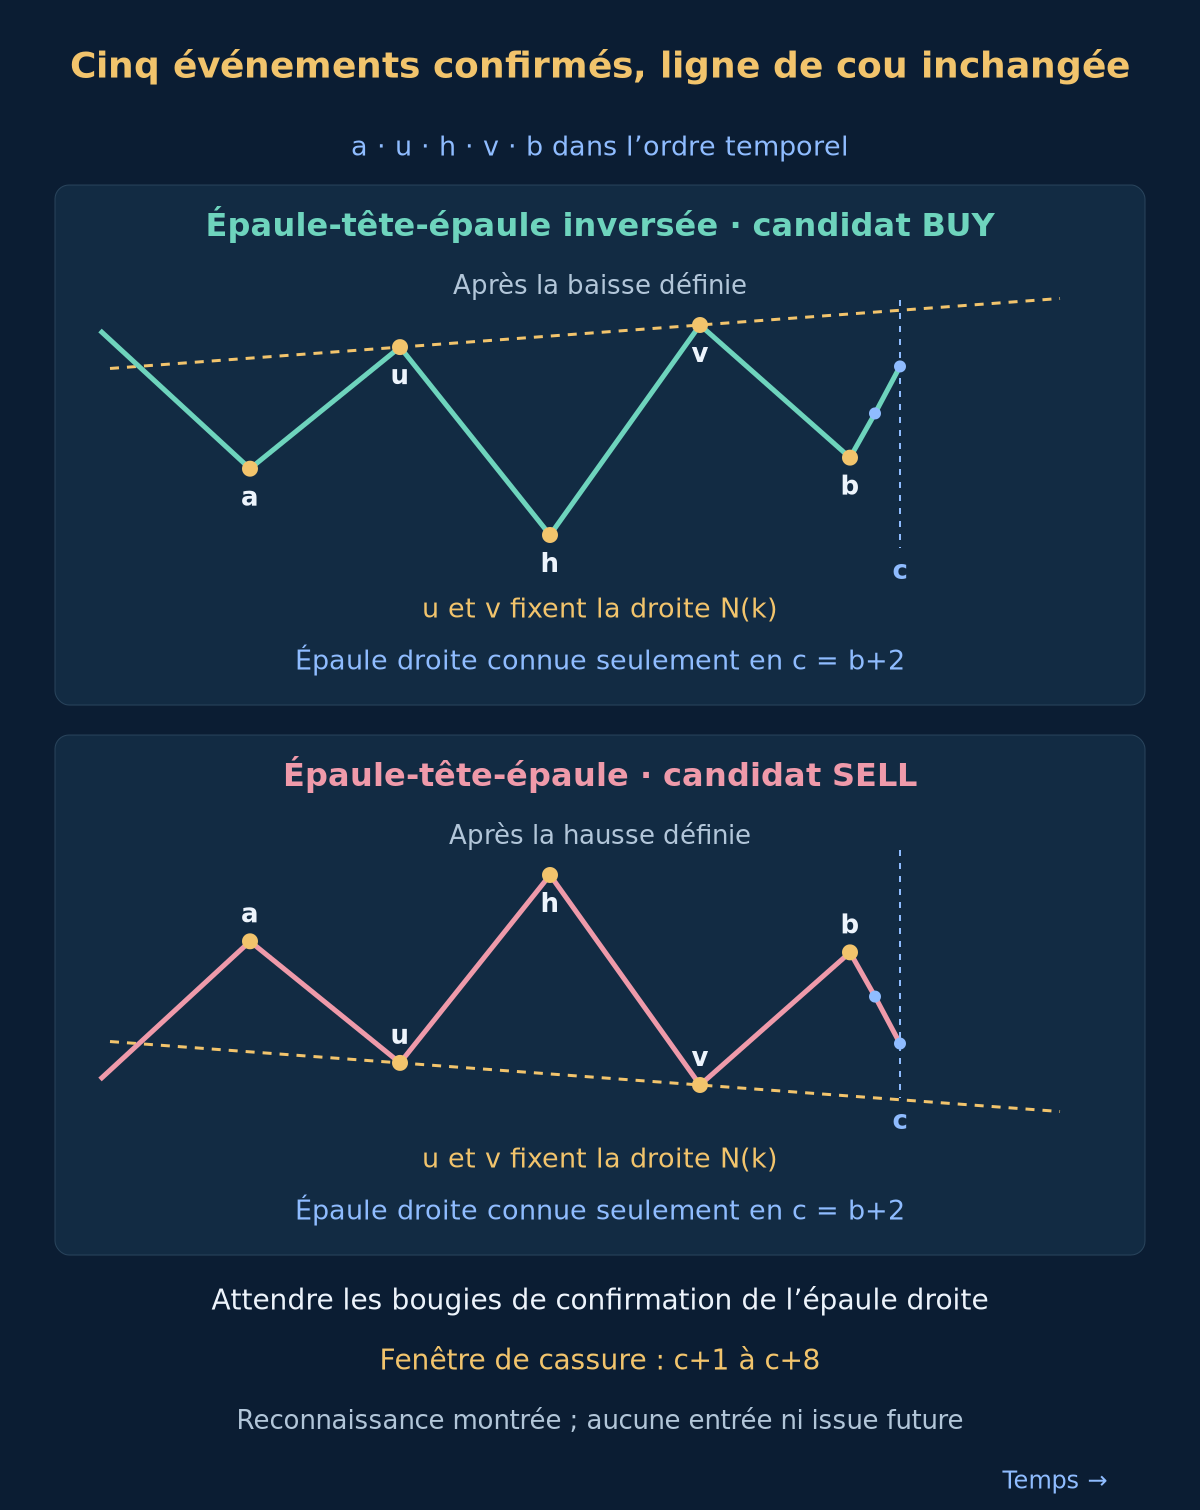
La figure classique présente, après une hausse, une épaule gauche, une tête plus haute et une épaule droite ; le scénario baissier exige une cassure ultérieure de la ligne de cou. La figure inversée renverse cette structure après une baisse et fournit notre cas BUY. Un candidat peut échouer, rester dans une fourchette ou prolonger la tendance précédente. L’hypothèse concerne toute la séquence d’événements, pas l’esthétique du graphique final ; aucune espérance positive n’est établie ici.
Utilisez des bougies Bid H1 ordinaires sur EURUSD provenant d’un flux déclaré et les cotations historiques Bid/Ask correspondantes pour l’exécution. Le pip vaut 0.0001 dans cette spécification. Les indices augmentent avec le temps ; O, H, L et C désignent ouverture, plus haut, plus bas et clôture. La reconnaissance n’utilise que des bougies clôturées. Les décalages des séries MT4 vont dans l’autre sens : shift 0 est inachevé, shift 1 est la dernière bougie clôturée. Convertissez explicitement l’indexation avant les formules.
Chaque bougie nécessaire, du contexte antérieur à la confirmation puis à la fenêtre active, doit avoir un horodatage horaire consécutif. Toute lacune, y compris celle du week-end, vide la fenêtre de pivots et annule le candidat actif. Reprenez seulement avec une nouvelle séquence disposant d’un contexte complet. Une cotation manquante est une observation indisponible ; n’inventez jamais de prix favorable. Consignez flux, fuseau du serveur, contrat du symbole, exclusions et disponibilité des cotations. Le guide de structure du marché distingue description des oscillations et règle négociable.
2. Confirmer cinq pivots sans les redessiner
Un pivot bas en j est strictement inférieur aux plus bas de j−2, j−1, j+1 et j+2 ; un pivot haut est strictement supérieur aux quatre plus hauts correspondants. Une égalité d’un côté ou de l’autre exclut ce type de pivot. L’événement n’est disponible qu’après la clôture de j+2, même si son marqueur apparaît en j. Une bougie répondant aux deux types est ambiguë : videz la fenêtre d’événements et annulez le candidat. C’est notre détecteur strict ; tous les indicateurs fractals ne traitent pas nécessairement les égalités ainsi.
Conservez les événements confirmés dans l’ordre chronologique, y compris ceux du même type qui se suivent ; ne les remplacez pas par de plus beaux extrêmes. Examinez seulement les cinq derniers. BUY exige bas–haut–bas–haut–bas ; SELL, haut–bas–haut–bas–haut. Notez leurs indices d’origine a, u, h, v et b, dans cet ordre. Les épaules sont a et b, la tête h, les ancrages u et v. Toute séquence non alternée échoue. Chaque séquence ordonnée possède une identité unique.
N’évaluez un nouveau candidat que sans position ouverte. Chaque pivot nouvellement confirmé annule d’abord le candidat actif, même si cette bougie clôture aussi au-delà de la ligne ; évaluez ensuite les cinq derniers événements. Avec une position ouverte, enregistrez les événements sans activer ni mettre en attente de candidats. Après fermeture, attendez un nouvel événement confirmé. La stratégie double sommet et double creux utilise une autre géométrie à trois pivots ; ne combinez pas les détecteurs après avoir observé lequel gagne.
3. Appliquer les tolérances géométriques et temporelles
Mesurez les espacements par différence d’indices d’origine. Exigez b−a entre 12 et 48, bornes incluses, et chaque segment adjacent d’au moins 3. Le rapport des durées (h−a)/(b−h) doit être compris entre 0.5 et 2, bornes incluses. Pour BUY, les creux des épaules ne doivent pas différer de plus de 4 pips et chacun doit être au moins 8 pips au-dessus du creux de la tête. Pour SELL, même tolérance entre sommets des épaules, chacun au moins 8 pips sous le sommet de la tête. La symétrie parfaite n’est pas requise, mais un troisième extrême similaire ne constitue pas une tête admissible.
Pour BUY, posez Q[u] = H[u] et Q[v] = H[v] ; pour SELL, utilisez L[u] et L[v]. N(k) est la droite passant par ces ancrages. Leur écart absolu de prix ne doit pas dépasser 6 pips. La hauteur D vaut N(h)−L[h] pour BUY ou H[h]−N(h) pour SELL ; exigez au moins 16 pips. Chaque épaule BUY doit être au moins 6 pips sous N(a) ou N(b), respectivement ; chaque épaule SELL au moins 6 pips au-dessus de sa valeur de droite. Avant a, exigez C[a−8]−C[a−1] d’au moins D pour BUY, ou la différence inverse pour SELL. Ce filtre par points d’extrémité ne prouve pas une tendance régulière.
4. Fixer la droite, le stop et l’expiration
En c = b+2, figez u, v, leurs prix et l’équation obtenue. N(k) varie avec k si la pente est non nulle ; figer l’équation ne rend pas la droite horizontale. Interpolez en h et extrapolez aux épaules puis aux bougies suivantes avec les mêmes indices croissants. Le stop BUY S vaut L[b] moins 2 pips ; le stop SELL S vaut H[b] plus 2 pips. Il se situe au-delà de l’épaule droite et ne suit jamais la ligne inclinée. Un stop au-delà de la tête serait une autre spécification.
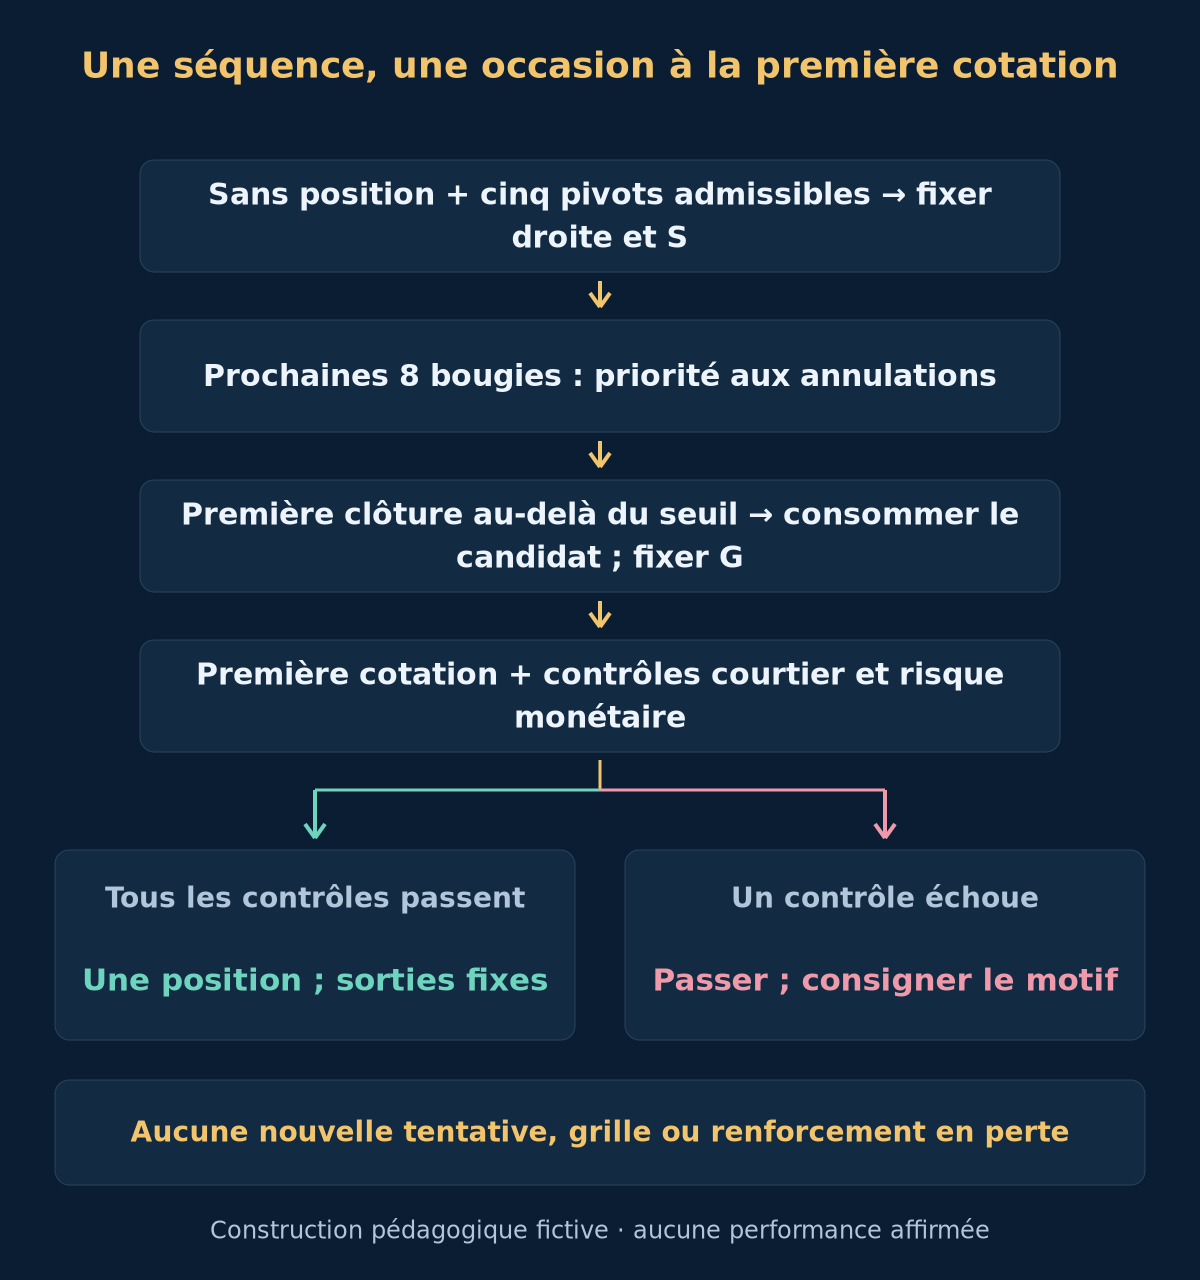
Rejetez une cassure déjà achevée : de v+1 à c inclus, aucune clôture Bid BUY ne doit être strictement au-dessus de N(k) plus 2 pips, ni aucune clôture Bid SELL strictement sous N(k) moins 2 pips. Rejetez aussi si un plus bas Bid BUY ou un plus haut Ask SELL a touché S de b+1 à c. Si tout est conforme, activez après la clôture de c pour c+1 à c+8 inclus ; c ne peut pas donner de signal. Sans cassure admissible, expirez après c+8. Lacune, événement ambigu, nouveau pivot ou contact avec le stop annulent plus tôt. Ce sont des rejets consignés, pas des trades perdants supprimés.
5. Figure inversée : cassure BUY en clôture
Pour chaque bougie clôturée t de la fenêtre active, annulez d’abord si son plus bas Bid est inférieur ou égal à S, ou si un nouveau pivot confirmé ou une lacune a annulé la séquence. Sinon, la première clôture Bid strictement au-dessus de N(t) plus 2 pips donne BUY. Une mèche au-dessus ou une clôture exactement au seuil ne suffit pas. Consommez immédiatement le candidat et figez G = N(t) plus 2 pips pour ce signal. Le contrôle de la cotation suivante utilise G, pas la ligne extrapolée à la bougie suivante.
Examinez uniquement la première cotation Bid/Ask suivant la clôture de signal. Elle doit arriver sous 60 secondes ; Bid courant doit rester strictement au-dessus de G, le spread ne pas dépasser 1.5 pips et Ask moins la clôture Bid de signal ne pas dépasser 5 pips. Un Ask inférieur est admis si tous les autres contrôles passent. Une cotation tardive, manquante, trop coûteuse ou invalide impose de passer et de consigner le motif. N’attendez ni meilleur prix, ni autre clôture, ni retour ultérieur à la ligne sur cette même séquence.
6. Figure classique : pendant SELL baissier
Pour SELL, annulez d’abord si le plus haut Ask d’une bougie clôturée atteint ou dépasse S, ou si un autre événement annule le candidat. La première clôture Bid strictement sous N(t) moins 2 pips donne le signal et fixe G = N(t) moins 2 pips. À la première cotation suivante, dans les 60 secondes, Bid doit rester strictement sous G ; spread maximal 1.5 pips, clôture de signal moins Bid au plus 5 pips. Un Bid supérieur peut convenir s’il reste sous G. L’échec de la première cotation consomme l’occasion.
SELL ouvre au Bid et ferme à l’Ask ; BUY ouvre à l’Ask et ferme au Bid. Un historique Bid seul ne vérifie ni les contrôles du stop Ask SELL ni toutes les sorties réelles. Ne créez pas un résultat SELL favorable en copiant Bid du mauvais côté. Cette stratégie n’exige ni retour sur la ligne cassée, ni entrée à l’épaule droite, ni confirmation par volume. Ce seraient des hypothèses distinctes, avec leurs propres délais, prix et tests.
7. Vérifier la faisabilité avant et après l’exécution
À la cotation d’entrée disponible, exigez une distance positive à S entre 8 et 60 pips, bornes incluses. Vérifiez alignement au tick, volumes minimal et maximal, pas de lot, marge, autorisations, commissions et contraintes de stop du courtier. Une condition inconnue ou non satisfaite impose de passer ; ne déplacez pas S pour l’adapter. Une distance minimale annoncée nulle ne garantit pas l’acceptation de tout stop. Signal d’entrée et demande d’ordre ne prouvent pas une exécution réelle.
Dimensionnez avec cette cotation et les coûts déclarés. Enregistrez l’exécution réelle E, conservez S et revérifiez distance et budget monétaire avec E. Si l’exécution dépasse les limites ou si la protection ne peut être établie, demandez une fermeture immédiate à une cotation disponible et conservez trade, coûts et motif dans les résultats. Ne requalifiez pas en simple rejet un échec déjà exécuté. Retards, ordres refusés et fermetures d’urgence relèvent du risque d’exécution, même avec une figure correctement reconnue.
8. Sorties fixes et taille en devise du compte
Pour BUY, le risque de prix est E−S et T vaut E plus deux fois cette distance. Pour SELL, le risque est S−E et T vaut E moins deux fois cette distance. Cet objectif utilise le risque entrée-stop, pas la projection classique tête-ligne de cou. BUY sort au Bid ; SELL à l’Ask. S et T restent fixes, sans stop suiveur ni passage au seuil de rentabilité. Si aucun n’est atteint, demandez une sortie après 12 bougies H1 clôturées, en comptant celle de l’entrée comme première, à la première cotation réelle suivante.
Utilisez un budget illustratif de 0.5% des fonds propres actuels et au maximum une position ouverte pour ces règles. Divisez le budget monétaire par la perte estimée par lot, comprenant distance de prix, commission aller-retour et réserve totale de glissement défavorable. Arrondissez au pas autorisé vers le bas ; sous le minimum, passez. Une réserve ne garantit pas une perte maximale. Lacunes et défauts d’exécution peuvent la dépasser. Évaluez séparément l’exposition combinée avec d’autres systèmes grâce au guide de gestion du risque.
Pips, points de plateforme et ticks minimaux sont des unités différentes. Utilisez le contrat réel et la devise du compte pour leurs valeurs monétaires, en exprimant distance et taille du tick dans les mêmes unités de prix. Convertissez une valeur en points avant de la combiner à une distance de prix. USD 10 par pip n’est pas universel. Des entrées et sorties Ask/Bid correctes intègrent déjà le spread ; ne l’ajoutez pas deux fois. Incluez les swaps s’il y a lieu. Le guide des pips et le guide de taille de position détaillent ces conversions.
9. Exemple BUY inversé avec ligne de cou ascendante
Les pivots fictifs sont a = 20, u = 26, h = 32, v = 38 et b = 44. Chaque segment couvre 6 indices, b−a vaut 24 et le rapport des durées 1. Les creux des épaules sont 1.09880 et 1.09900 ; celui de la tête, 1.09760. Les sommets de la ligne sont 1.10100 en u et 1.10140 en v. L’écart des ancrages vaut donc 4 pips, N(h) vaut 1.10120 et D vaut 36 pips. Les épaules sont 20 et 26 pips sous leurs valeurs respectives de droite. C[a−8] = 1.10600 et C[a−1] = 1.10100 donnent une baisse antérieure de 50 pips.
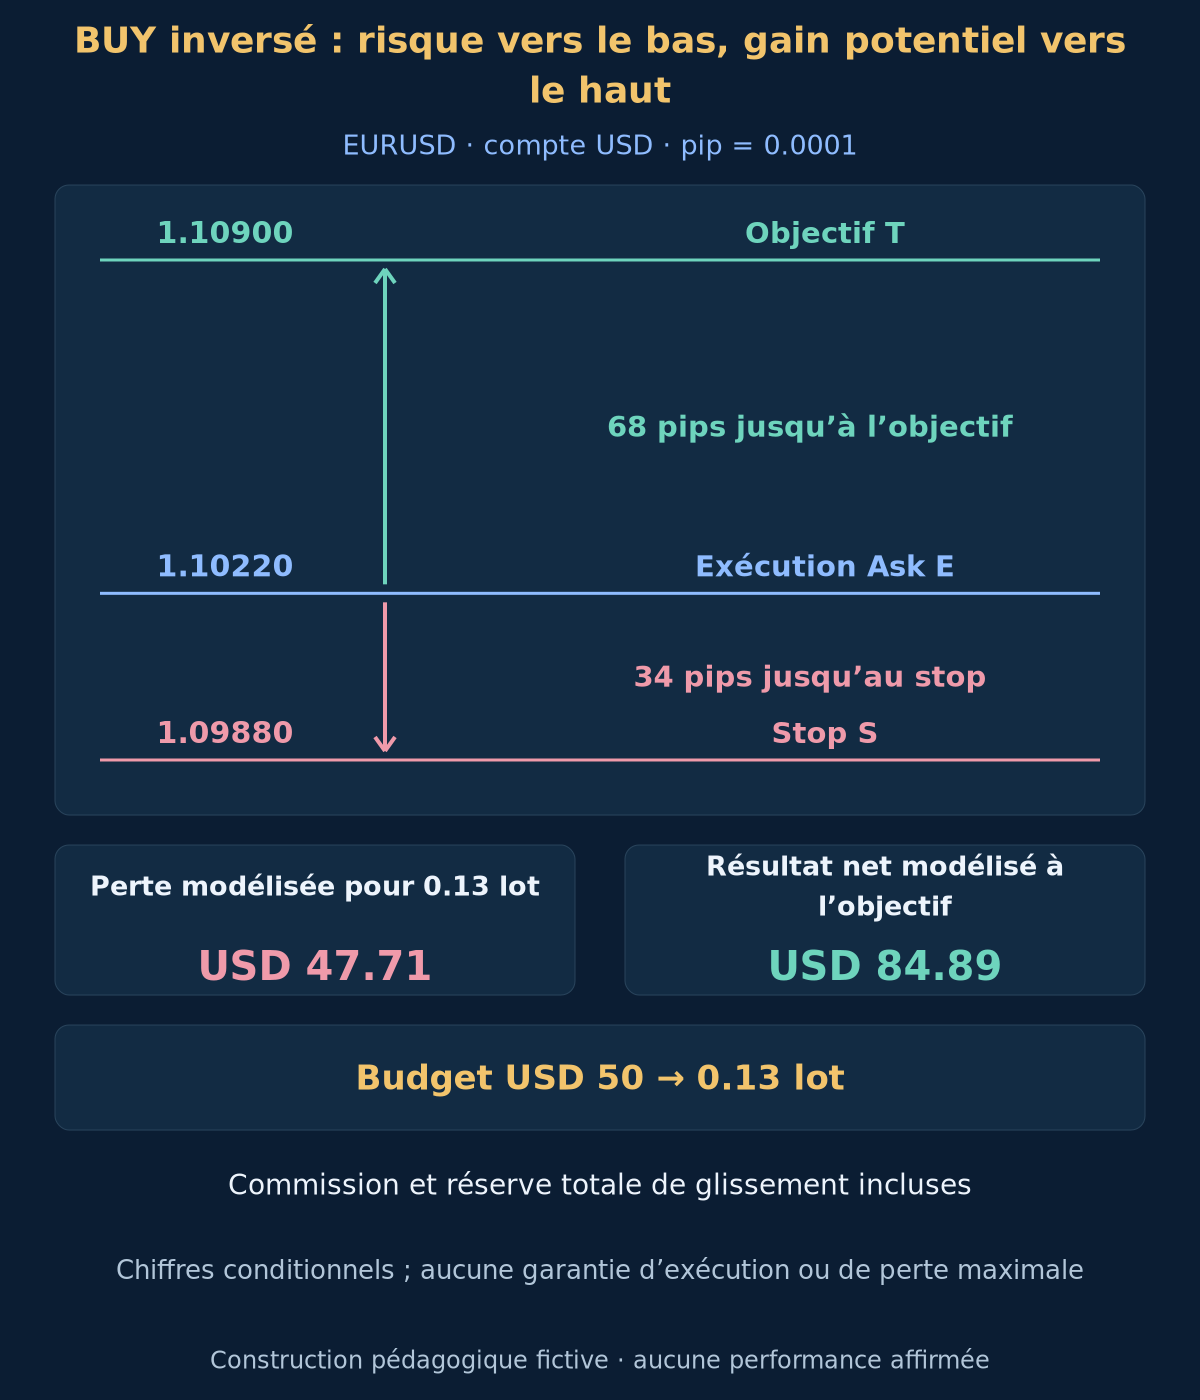
Supposons tous les contrôles stricts de pivots, de données et de rejet satisfaits. L’épaule droite devient connue en c = 46 et la première bougie de signal admissible est t = 47. N(47) = 1.10170, donc G = 1.10190. Un plus bas Bid de 1.10060 reste au-dessus de S = 1.09880 et une clôture Bid de 1.10200 casse strictement G. La première cotation arrive 2 secondes plus tard, Bid 1.10210 et Ask 1.10220 : spread de 1 pip et poursuite défavorable du prix de 2 pips. Supposons la protection acceptée et l’exécution réelle E = 1.10220.
Le stop fixe est 34 pips sous E ; T = 1.10900 est 68 pips au-dessus. Sur un compte de USD 10000, le budget de 0.5% vaut USD 50. Supposons USD 10 par pip pour 1 lot, USD 7 de commission aller-retour par lot et une réserve totale de glissement défavorable de 2 pips par issue alternative. La perte modélisée par lot vaut USD 367. Un arrondi inférieur au pas de 0.01 lot donne 0.13 lot et USD 47.71 de perte modélisée. Arrondir au-dessus dépasserait le budget.
| Calcul | Valeur déclarée | Signification |
|---|---|---|
| Seuil du signal G | 1.10190 | Figé à la bougie de signal admissible |
| Stop fixe S | 1.09880 | Creux de l’épaule droite moins marge |
| Objectif de prix T | 1.10900 | Deux fois la distance réelle entrée-stop |
| Budget monétaire | USD 50 | Fonds propres multipliés par la fraction de risque |
| Perte modélisée par lot | USD 367 | Distance de prix, commission et réserve |
| Volume arrondi | 0.13 lot | Arrondir vers le bas sans augmenter le risque |
| Perte modélisée | USD 47.71 | Réserve conditionnelle, pas plafond de perte |
| Résultat net modélisé à l’objectif | USD 84.89 | Résultat conditionnel, pas prévision |
En T, le gain brut de prix est USD 88.40. Après USD 0.91 de commission et USD 2.60 de réserve de glissement, le résultat net modélisé est USD 84.89. La réserve s’applique une fois dans chaque issue alternative, pas deux fois dans le même trade. Le rapport des distances est 2, mais le rapport monétaire net est inférieur. Cet exemple suppose aucun swap ni écart d’exécution supplémentaire. Ni objectif ni stop ne garantissent le prix d’exécution ; ces calculs ne prévoient pas le rendement.
10. Tester la séquence et conserver tous les rejets
Rejouez bougies et cotations dans l’ordre temporel. Enregistrez heure initiale de chaque pivot et confirmation ultérieure, identité de séquence, ancrages et équation de la ligne, S, expiration, bougie de signal, G figé, première cotation, ordre demandé, exécution réelle, volume, coûts et sortie. Une capture de la figure finale ne prouve pas la disponibilité de l’épaule droite à l’entrée. Les équations facultatives résument les définitions ; elles ne constituent ni un EA complet ni un système exécutable de gestion d’ordres.
Consignez chaque cause d’échec : alternance, espacements, équilibre temporel, tolérance des épaules, proéminence de la tête, écart des ancrages, hauteur, mouvement antérieur, cassure précoce, contact du stop, nouveau pivot, expiration, qualité de cotation ou contraintes du courtier. Utilisez les cotations historiques Bid/Ask pour l’invalidation SELL et l’ordre stop/objectif. Si les deux sorties apparaissent dans une même bougie OHLC sans ordre connu, marquez le cas ambigu et présentez séparément une sensibilité conservatrice avec stop en premier. Ne choisissez jamais l’ordre favorable.
Figez la spécification avant les périodes encore inexploitées. Rapportez chaque variante testée, candidat, annulation, cotation refusée, fermeture d’urgence et trade achevé, avec espérance nette, drawdown, rotation et incertitude d’échantillon. Testez des tolérances voisines, des lignes plates ou inclinées et différents flux sans retenir seulement les gagnants. Le guide de backtesting et le guide des coûts d’exécution exposent les limites associées. Cet article ne présente ni étude de performance ni avantage démontré.
Erreurs fréquentes : utiliser b avant la clôture de b+2, aplatir discrètement la ligne de cou, substituer un ancrage ultérieur, comparer la cotation suivante à N(t+1) au lieu de G figé, ignorer la priorité d’annulation, entrer à une clôture historique ou retenter après un premier prix refusé. Une longue lacune peut retarder la sortie temporelle ; utilisez la prochaine cotation réelle et consignez le retard. Nouvelles, gaps, spreads larges et positions corrélées peuvent dominer un petit budget nominal. Une figure reconnaissable ou un objectif double du stop ne démontre pas la rentabilité.
Facultatif : équations exactes de la ligne, du seuil et du volume
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
N(k) = Q[u] + (Q[v]-Q[u])*(k-u)/(v-u)
c = b + 2; eligible_break_bars = [c+1, c+8]
buy_break(t) = C_Bid[t] > N(t) + 2*pip; G = N(t) + 2*pip
sell_break(t) = C_Bid[t] < N(t) - 2*pip; G = N(t) - 2*pip
buy_stop = L[b] - 2*pip; sell_stop = H[b] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Questions sur l’épaule-tête-épaule
Les épaules et la ligne de cou doivent-elles être parfaitement horizontales ?
Non. Cette spécification autorise des écarts limités entre épaules et prix d’ancrage. Elle fixe la droite entre les deux ancrages et évalue la même équation à l’indice approprié. Une figure séduisante qui manque une tolérance est rejetée, pas ajustée manuellement.
Puis-je entrer dès l’apparition de l’épaule droite ?
C’est une autre hypothèse. Ici, l’épaule droite nécessite ses bougies ultérieures de confirmation, puis une cassure admissible en clôture. Une cassure avant confirmation rejette la séquence. Reculer un marqueur sur le graphique ne rend pas l’information disponible plus tôt.
La figure inversée modifie-t-elle l’exécution ou les nouvelles tentatives ?
Elle change la géométrie et le sens du trade. Le cas inversé ouvre BUY à l’Ask et sort au Bid ; le cas classique baissier ouvre SELL au Bid et sort à l’Ask. Tous deux consomment le candidat à la première clôture admissible et n’acceptent que la première cotation suivante, sans deuxième tentative de la même séquence.
Pourquoi l’objectif diffère-t-il du mouvement mesuré classique ?
La projection classique utilise la hauteur tête-ligne de cou ; cette règle utilise la distance réelle entrée-stop. Ce sont des hypothèses de sortie différentes. Aucune ne garantit l’atteinte du prix. Testez la méthode choisie intégralement, coûts, sorties temporelles et figures échouées compris, avant toute conclusion de performance.
12. Sources primaires et périmètre déclaré
Sources primaires : IG Academy sur l’épaule-tête-épaule, la cassure de ligne de cou et la figure inversée ; MetaQuotes sur l’indexation des séries temporelles, les propriétés de symbole, tick et volume et les prix des ordres au marché et contraintes de stop. Vérifiées le 2026-10-19. Détecteur strict, tolérances chiffrées, délais, stop d’épaule droite, politique d’entrée, objectif fondé sur le risque et exemples sont notre construction pédagogique. Les sources ne prescrivent pas ces réglages et ne valident pas leur rentabilité.
Le Forex et le trading à effet de levier comportent des risques importants. Cet article est pédagogique et ne constitue pas un conseil en investissement. Confirmation, stops et réserves de coûts ne garantissent ni exécution, ni pertes limitées, ni profit. Prix, schémas et résultats chiffrés sont des exemples fictifs et conditionnels.