

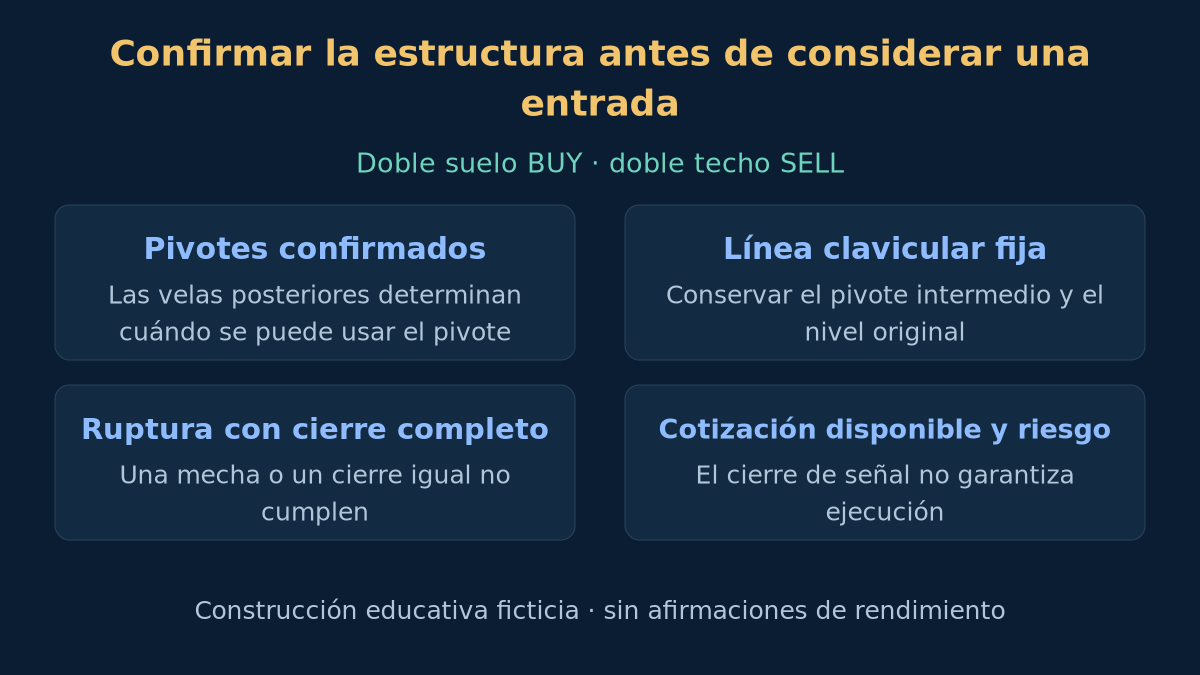
Dos picos parecidos pueden ser un doble techo, parte de un rango o una pausa en una subida. Dos valles parecidos plantean la misma incertidumbre en sentido contrario. Esta estrategia convierte una interpretación concreta en una secuencia comprobable, en lugar de tratar el dibujo como una orden. Consulta la guía de patrones gráficos para distinguir entre candidato, ruptura completada y resultado posterior. Cada umbral es una elección de investigación declarada, no un ajuste óptimo demostrado ni una recomendación actual de operar.
1. Definir la hipótesis y los datos
La hipótesis es que romper el giro intermedio puede identificar una reversión tras un movimiento previo y dos extremos próximos. El doble suelo aporta el caso BUY; el doble techo, el SELL. Se renuncia deliberadamente a entradas tempranas para poder determinar cuándo se reconoce el patrón. Esperar también puede empeorar el precio o impedir la operación, y no demuestra una esperanza matemática positiva.
Utiliza velas Bid ordinarias de EURUSD H1 de un proveedor declarado, junto con su historial de cotizaciones Bid/Ask para comprobar la ejecución. En esta especificación, el pip vale 0.0001. Los índices avanzan en el tiempo; O, H, L y C son apertura, máximo, mínimo y cierre. El reconocimiento usa velas completas. En MT4, shift 0 está sin terminar y shift 1 es la última vela cerrada; no confundas esos desplazamientos con nuestros índices cronológicos.
Exige marcas horarias consecutivas en todas las observaciones de un candidato, incluido el contexto previo y las velas de confirmación. Cualquier salto temporal reinicia la ventana de pivotes y el candidato activo, también durante el fin de semana. Las cotizaciones ausentes son datos no disponibles, no precios que puedan inventarse. Registra proveedor, zona horaria del servidor, especificaciones del símbolo y exclusiones para que otro investigador pueda reproducir la muestra.
2. Confirmar los pivotes antes de utilizarlos
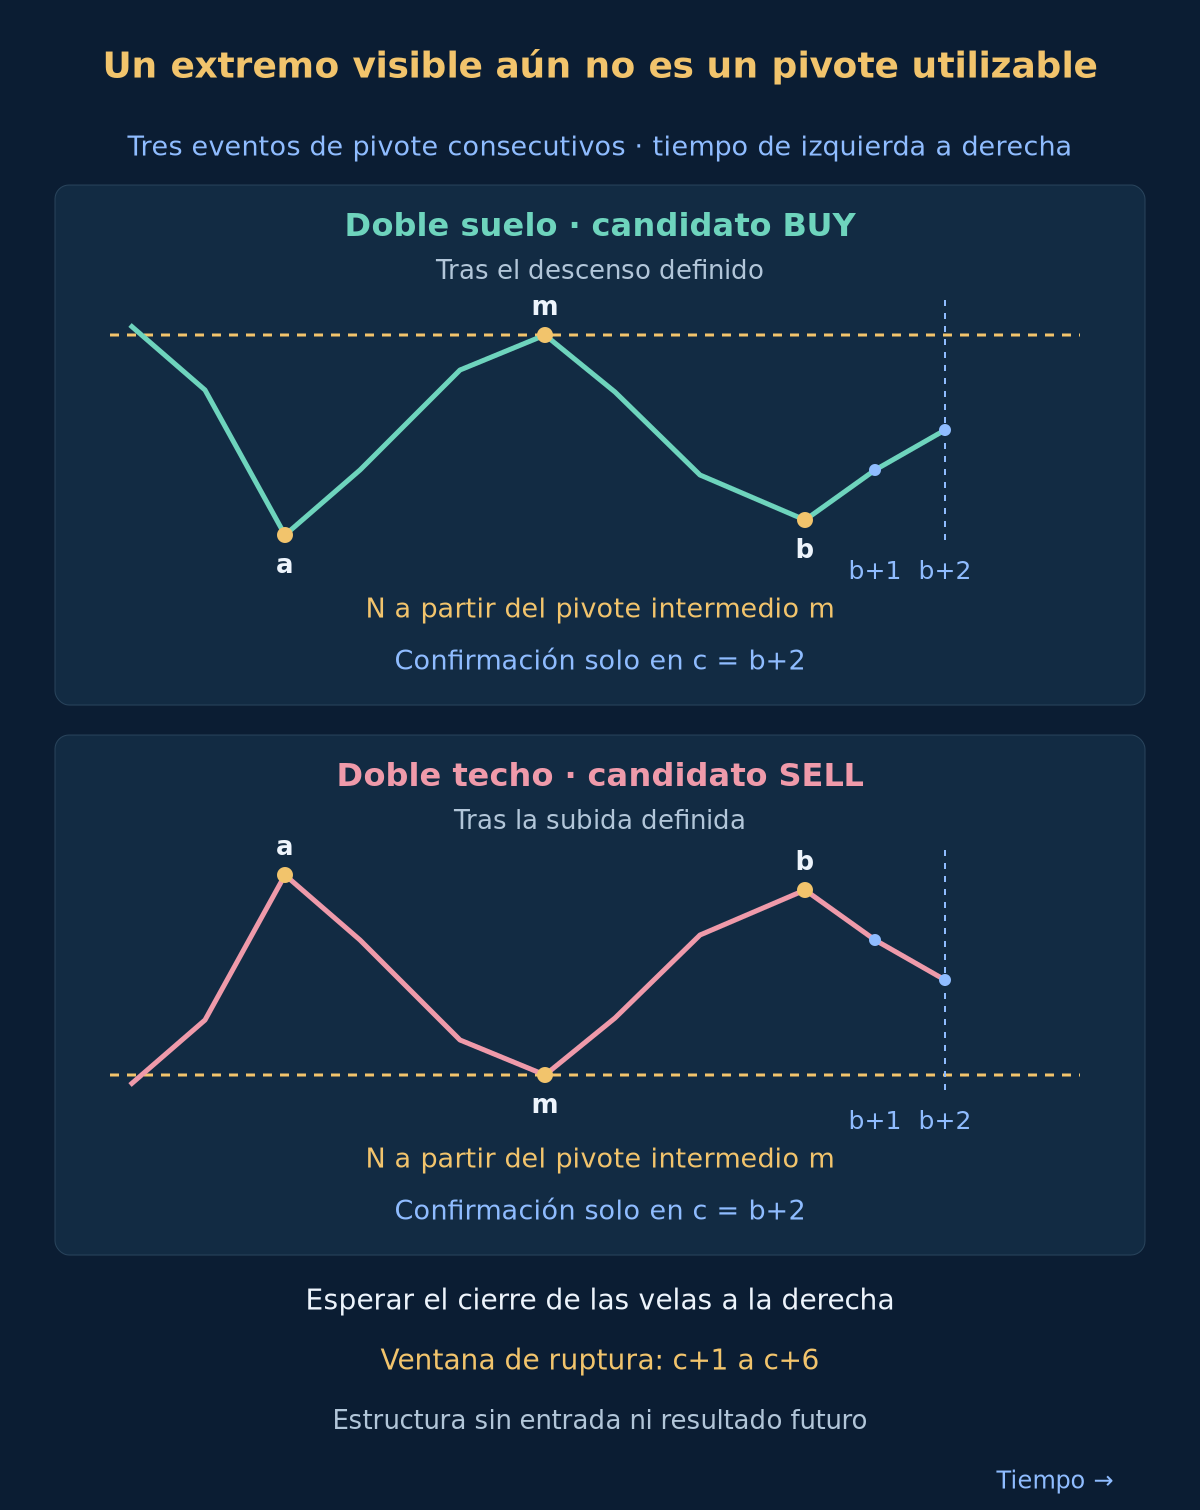
Un pivote mínimo en la vela j tiene un mínimo estrictamente inferior a los de j−2, j−1, j+1 y j+2. Un pivote máximo supera estrictamente los cuatro máximos correspondientes. La igualdad en cualquiera de los lados invalida ese tipo de pivote. El evento solo se conoce al cierre de j+2. Dibujar una marca retrospectiva sobre j no permite usarla entonces. Es nuestro detector estricto; no se afirma que todos los indicadores fractales traten igual los empates.
Procesa los eventos recién confirmados en orden cronológico, sin sustituir pivotes previos del mismo tipo por otros más atractivos. En cada evento, examina solo los tres últimos. Deben alternar mínimo–máximo–mínimo para BUY o máximo–mínimo–máximo para SELL; sus índices originales son a, m y b. Una vela que cumple ambos tipos es ambigua: vacía la ventana de eventos y cancela el candidato activo. No elijas otro trío después de ver una ruptura favorable.
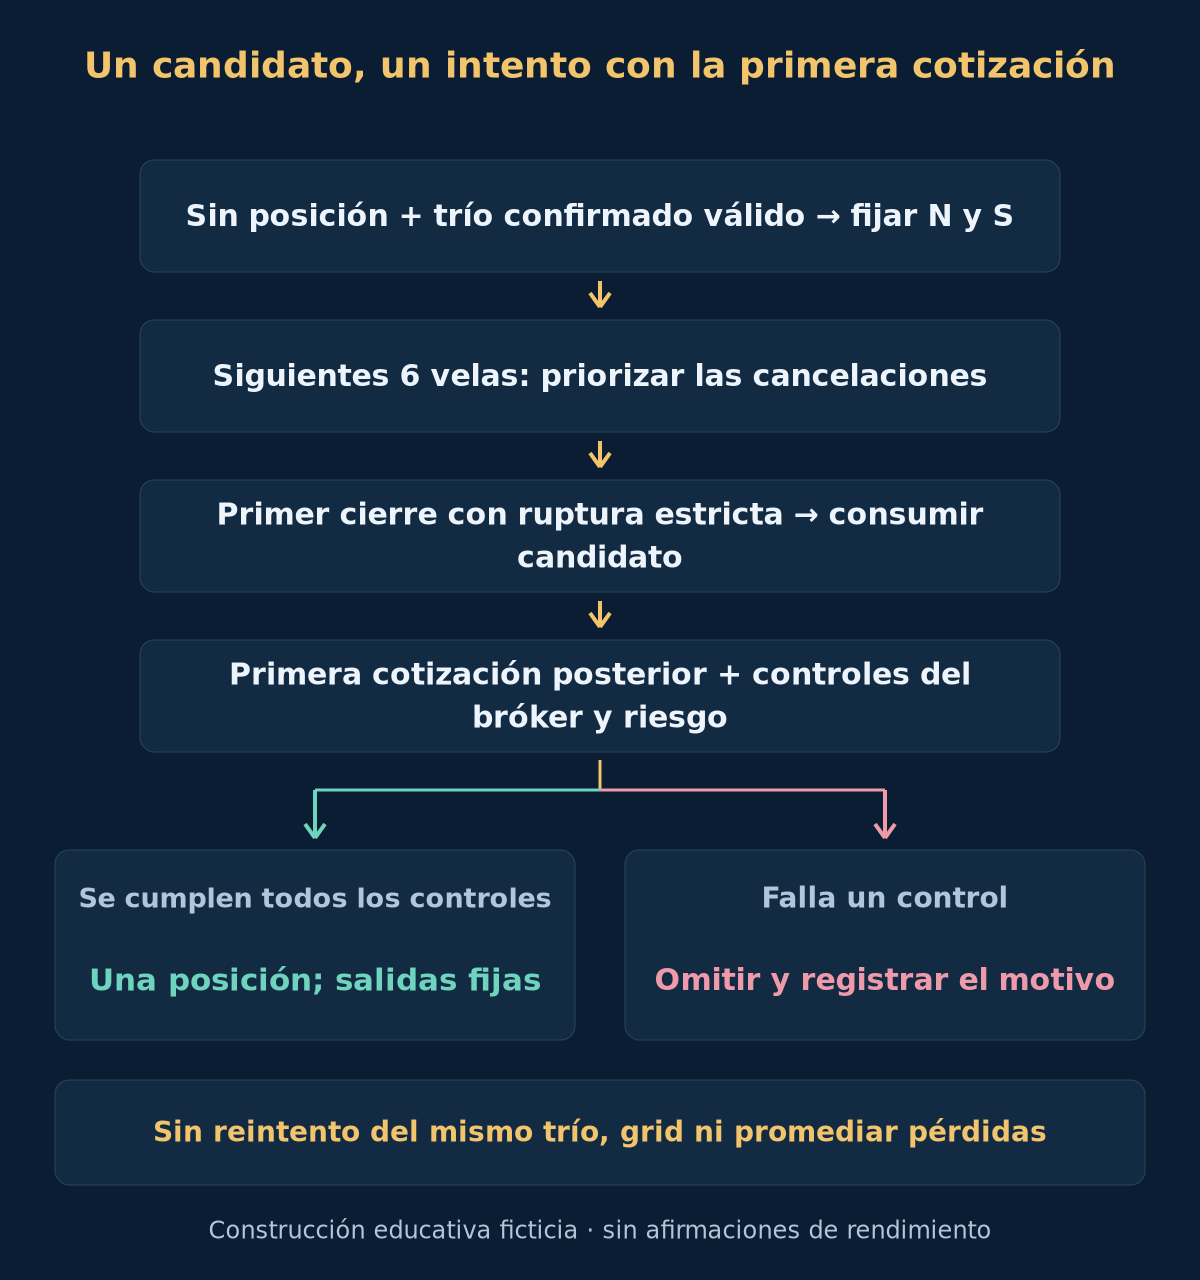
Con una posición abierta, registra los eventos, pero no actives candidatos ni los guardes para después. Sin posición, cada nuevo pivote cancela primero el candidato activo y después permite evaluar el nuevo último trío. Cada trío tiene una identidad única y admite un solo intento de entrada. La estrategia de divergencia con pivotes confirmados responde a otra hipótesis; compartir la definición de pivote no incorpora aquí sus condiciones de momentum.
3. Exigir similitud, separación y movimiento previo
Mide la separación como diferencia de índices: b−a debe estar entre 8 y 32, ambos incluidos, y m−a y b−m deben ser al menos 3 cada uno. En BUY, la diferencia absoluta entre L[a] y L[b] no debe superar 3 pips. Fija N = H[m] y calcula la altura conservadora restando de N el mayor de los mínimos; exige al menos 12 pips. En SELL, compara H[a] y H[b] con la misma tolerancia, fija N = L[m] y exige que el menor máximo menos N alcance al menos 12 pips.
El movimiento previo también tiene una regla explícita. Para BUY, C[a−8] menos C[a−1] debe alcanzar la altura definida; para SELL, C[a−1] menos C[a−8] debe alcanzar esa altura. Ambos cierres preceden al primer extremo. Es una medida sencilla entre extremos temporales, no prueba de tendencia uniforme ni de intenciones de los participantes. Conserva los rechazos y analiza la sensibilidad de estas elecciones, sin presentar solo formas atractivas como evidencia.
4. Fijar la línea clavicular y un plazo limitado
En c = b+2, un trío válido fija la línea horizontal N y la referencia de stop S. En BUY, S es el menor de L[a] y L[b] menos 2 pips. En SELL, es el mayor de H[a] y H[b] más 2 pips. No muevas estas referencias con nuevas velas. Rechaza una ruptura ya completada: de m+1 a c, ningún cierre Bid BUY puede superar N más 2 pips, ni ningún cierre Bid SELL puede quedar por debajo de N menos 2 pips.
Rechaza también si, entre b+1 y c, un mínimo Bid BUY toca o cruza S, o un máximo Ask SELL toca o cruza S. Un candidato válido se activa tras cerrar c; su ventana de ruptura va de c+1 a c+6, inclusive. No se permite entrar en c. Si al cierre de c+6 no hay ruptura válida, caduca. Un pivote confirmado nuevo, un evento ambiguo o un salto de datos lo cancela antes.
5. BUY: cierre completo por encima del umbral fijo
Durante la ventana activa, comprueba primero si el mínimo Bid de la vela cerrada está en S o por debajo. En ese caso, cancela aunque cierre por encima de la línea clavicular. Si el candidato sigue válido y no lo ha cancelado otro pivote, el primer cierre Bid estrictamente superior a N más 2 pips es la señal BUY. No basta una mecha y la igualdad no cuenta. El stop y las cancelaciones tienen prioridad sobre la ruptura al cierre.
Consume el candidato en ese primer cierre válido y examina solo la primera cotización Bid/Ask posterior. Debe llegar dentro de 60 segundos del cierre de señal. El Bid actual debe seguir estrictamente por encima de N más 2 pips. El spread no puede superar 1.5 pips, y Ask no puede estar más de 5 pips por encima del cierre de señal. Un Ask inferior es admisible si cumple todo lo demás. Ante cualquier fallo, omite la entrada; no esperes una cotización mejor ni otro cierre del mismo trío.
6. SELL: invertir la estructura y respetar Bid/Ask
En un doble techo activo, cancela si el máximo Ask de la vela cerrada está en S o por encima. En otro caso, el primer cierre Bid estrictamente inferior a N menos 2 pips genera la señal SELL. La primera cotización posterior debe llegar dentro de 60 segundos y su Bid debe seguir estrictamente bajo el umbral. El spread no puede superar 1.5 pips, y el cierre de señal menos el Bid actual no puede superar 5 pips. Un Bid mayor puede ser válido si sigue bajo el umbral.
SELL abre en Bid y cierra en Ask; BUY abre en Ask y cierra en Bid. Por eso, un historial solo Bid no verifica el stop Ask de SELL ni reproduce todas las salidas. No inviertas un gráfico BUY utilizando Bid inadvertidamente para todo en SELL. Aquí no se exige retest ni se entra en el segundo extremo. La estrategia de confirmación en la segunda prueba tiene otra secuencia y requiere su propia evaluación.
7. Comprobar cotización, restricciones y ejecución real
Antes de enviar la orden, exige con la cotización de entrada disponible una distancia positiva al stop de entre 8 y 60 pips, inclusive. Verifica alineación al tick, volumen permitido, margen, comisiones y distancia mínima de stop del bróker. Un requisito inválido o desconocido implica omitir; no alejes S para hacer aceptable la orden. La primera cotización puede superar el filtro gráfico y fallar aquí. Solicitar una orden de mercado no demuestra que se haya ejecutado.
Calcula el tamaño con esa cotización y la provisión de costes, conserva después el precio real E y comprueba otra vez su riesgo. Mantén S y calcula el objetivo desde E. Si la ejecución incumple el presupuesto o el rango de distancia al stop, o no se pueden establecer las protecciones, solicita cerrar inmediatamente a la cotización disponible y registra la operación y sus costes reales. No la reclasifiques como omitida. Rechazos, cierres de emergencia, latencia y deslizamiento forman parte de los resultados.
8. Fijar salidas y redondear el tamaño hacia abajo
En BUY, el riesgo de precio es E menos S y el objetivo T es E más el doble de esa distancia. En SELL, el riesgo es S menos E y T es E menos el doble. Stop y objetivo BUY usan Bid; los SELL usan Ask. Mantén ambos fijos, sin trailing stop ni movimiento a equilibrio. Si no se alcanza ninguno, solicita salir tras 12 velas H1 completas, contando como primera la que contiene la entrada. Usa la primera cotización posterior a ese cierre. La ejecución puede ser peor que la referencia.
Utiliza un presupuesto ilustrativo del 0.5% del patrimonio actual, con una única posición para estas reglas. Divide el presupuesto monetario por la pérdida estimada por lote, incluyendo distancia de la cotización al stop, comisión de ida y vuelta y provisión por deslizamiento adverso; redondea hacia abajo al paso permitido. Si queda bajo el volumen mínimo, omite. Una provisión es una hipótesis de planificación, no un máximo garantizado. Comprueba aparte la exposición conjunta a otros sistemas con la guía de gestión del riesgo.
Pips, puntos de plataforma y ticks mínimos son unidades diferentes. Calcula los importes con el contrato real y la moneda de la cuenta, sin asumir USD 10 por pip en todos los casos. Para convertir distancias con valor de tick, usa unidades de precio compatibles para distancia y tick. El spread ya está reflejado al entrar y salir en Ask/Bid correctamente; sumarlo otra vez lo duplicaría. Añade swaps u otros cargos cuando correspondan. Consulta las guías de pips y tamaño de posición.
9. Ejemplo BUY: geometría, ejecución y riesgo monetario
El candidato ficticio tiene a = 20, m = 26 y b = 32: cada tramo abarca 6 velas y la separación total es 12. Los mínimos 1.09800 y 1.09820 difieren solo 2 pips; N = 1.10100 da una altura conservadora de 28 pips. C[a−8] = 1.10500 y C[a−1] = 1.10100 aportan un descenso previo de 40 pips. Supongamos válidos los pivotes estrictos, ausencia de ruptura anterior, datos y stops. El segundo mínimo solo está disponible en c = 34.
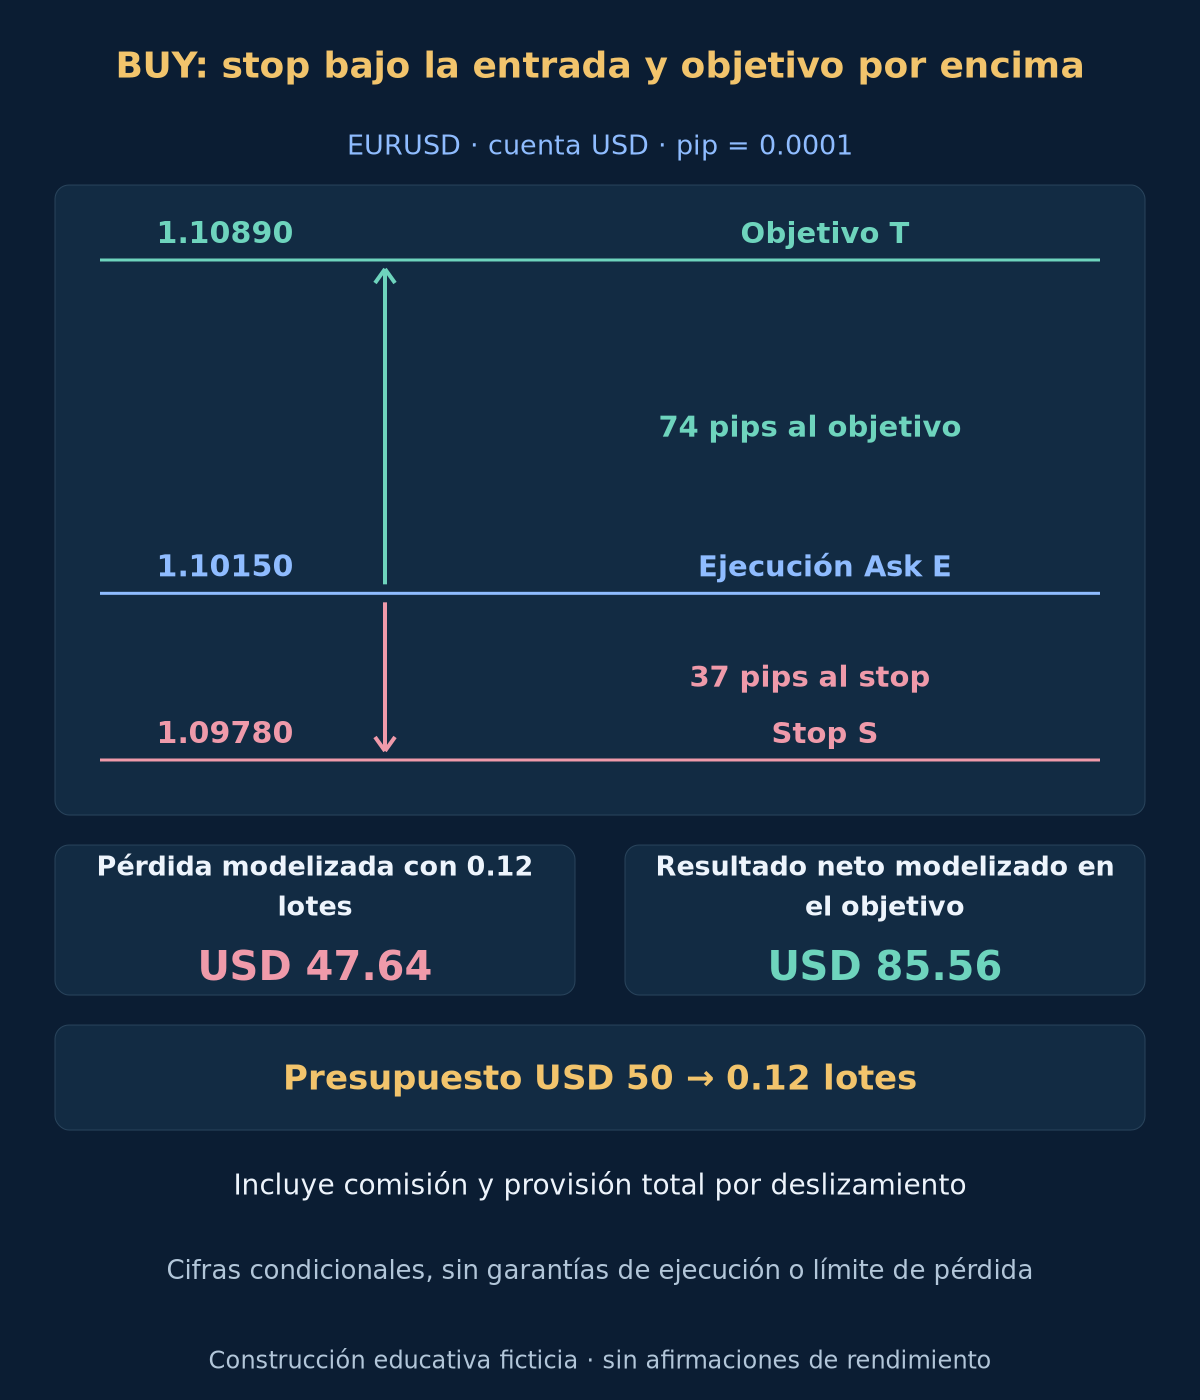
En t = 35, supongamos mínimo Bid 1.09920 y cierre Bid completo 1.10130. El umbral BUY fijo es 1.10120, de modo que el cierre cumple y el mínimo permanece sobre S = 1.09780. La primera cotización posterior llega 2 segundos después: Bid 1.10140 y Ask 1.10150. El spread es 1 pip y el empeoramiento frente al cierre es 2 pips. Supongamos ejecución real en ese Ask, E = 1.10150, con protecciones y restricciones aceptadas.
La distancia al stop es 37 pips y el objetivo fijo 1.10890 está 74 pips sobre la entrada. En una cuenta de USD 10000, el 0.5% son USD 50. Supongamos USD 10 por pip por 1 lote, comisión de ida y vuelta de USD 7 por lote y provisión adicional total de 2 pips de deslizamiento adverso por cada resultado. La pérdida estimada por lote es USD 397. Al redondear hacia abajo con paso de 0.01 lotes se obtienen 0.12 lotes y pérdida modelizada de USD 47.64.
| Cálculo | Valor declarado | Significado |
|---|---|---|
| Umbral de cierre | 1.10120 | El cierre Bid debe estar estrictamente por encima |
| Stop fijo | 1.09780 | Menor mínimo menos el margen |
| Objetivo de precio | 1.10890 | Doble de la distancia entre ejecución real y stop |
| Presupuesto monetario | USD 50 | Patrimonio multiplicado por la fracción de riesgo |
| Pérdida modelizada por lote | USD 397 | Distancia más comisión y provisión |
| Volumen redondeado | 0.12 lot | Redondear hacia abajo; nunca aumentar el riesgo |
| Pérdida modelizada | USD 47.64 | Provisión condicional, no límite garantizado |
| Resultado neto modelizado en el objetivo | USD 85.56 | Resultado condicional, no pronóstico |
En el objetivo de referencia, la ganancia bruta por precio sería USD 88.80 para ese volumen. Restar USD 0.84 de comisión y USD 2.40 de provisión deja USD 85.56. La relación de distancias beneficio/riesgo es 2, pero la relación monetaria neta es menor. La misma provisión se aplica una vez en cada resultado alternativo, no dos veces en una operación. No se supone swap; añádelo si procede. Ni stop ni objetivo garantizan ejecución, y estas cifras no son rentabilidades esperadas.
10. Evaluar toda la secuencia, incluidos los fallos
Reproduce los eventos cronológicamente y guarda la hora del pivote y la de confirmación. Conserva identidad del trío, niveles fijos, motivos de cancelación, cierre de señal, primera cotización, spread, solicitud, ejecución real, volumen, costes y causa de salida. El gráfico final no demuestra que esos datos estuvieran disponibles. Las fórmulas siguientes resumen las reglas declaradas; no son una implementación completa de un EA.
Utiliza cotizaciones históricas Bid/Ask para resolver el orden entre stop y objetivo y la invalidación SELL. Si ambas salidas aparecen en una vela OHLC y se desconoce el orden, marca el caso como ambiguo y presenta aparte una prueba conservadora suponiendo stop primero. No elijas el orden favorable. Una salida temporal retrasada por falta de cotizaciones debe usar la siguiente cotización real y conservar el retraso. Las guías de backtesting y costes de ejecución explican estos problemas de datos.
Fija esta especificación antes de evaluar periodos no utilizados. Informa todas las variantes probadas, candidatos válidos, cancelaciones, fallos de cotización, cierres de emergencia y operaciones completas, junto con esperanza neta, drawdown, rotación e incertidumbre de la muestra. Examina tolerancias próximas y proveedores distintos sin seleccionar solo ganadores. Aquí no hay un estudio de rendimiento. Reconocer una forma, tener alto porcentaje de acierto o un objetivo doble del stop no demuestra rentabilidad tras costes.
Errores frecuentes: usar b antes del cierre de b+2, sustituir el pivote intermedio después de activar el patrón, aceptar igualdad como ruptura estricta, entrar al cierre histórico de señal, reintentar tras fallar la primera cotización o redondear al mínimo superando el presupuesto. Un doble techo puede seguir subiendo y un doble suelo, bajando. Noticias, gaps, spreads amplios y fallos de ejecución pueden superar un presupuesto nominal pequeño.
Opcional: índices, umbrales y ecuaciones de tamaño exactos
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
c = b + 2; eligible_break_bars = [c+1, c+6]
buy_break(t) = C_Bid[t] > N + 2*pip
sell_break(t) = C_Bid[t] < N - 2*pip
buy_stop = min(L[a], L[b]) - 2*pip
sell_stop = max(H[a], H[b]) + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Preguntas sobre esta estrategia
¿Puedo entrar en cuanto aparece el segundo techo o suelo?
Sería otra regla. Este detector necesita cerrar las velas a la derecha del segundo extremo y después esperar una ruptura al cierre posterior. El retraso pertenece a la hipótesis y debe mantenerse en el backtest. Una entrada anterior no puede aprovechar confirmación todavía no disponible.
¿Qué ocurre si rompe antes de confirmar el pivote?
Estas reglas rechazan el trío como ya completado. No entran tarde en la vela de confirmación ni suponen que el segundo pivote se conocía antes. Puede investigarse otra política por separado, con sus resultados y reglas completas de ejecución.
¿Una primera cotización fallida permite otro intento?
No. El primer cierre válido consume el candidato. Si la primera cotización llega tarde, resulta cara, es inválida o no está disponible, se omite y registra el motivo. Un precio mejor o una ruptura posterior no reactivan ese trío. Se necesita otro trío válido recién confirmado y estar sin posición.
¿Un objetivo doble del stop implica rentabilidad?
No. La relación de distancias omite frecuencia de aciertos, costes, salidas temporales, gaps y fallos de ejecución. En el ejemplo, la relación monetaria tras costes es menor. Se requiere evidencia de la secuencia completa con datos apropiados, incluidos casos fallidos y ambiguos.
12. Fuentes y alcance declarado
Referencias primarias: IG Academy sobre dobles techos, dobles suelos y líneas claviculares; MetaQuotes sobre índices de series temporales, propiedades de símbolos, ticks y volumen y precios de órdenes de mercado y restricciones de stops. Comprobado el 2026-10-19. La definición estricta de pivote, umbrales, plazos, política de entrada, salidas y ejemplos son una construcción educativa propia. Las fuentes no validan su rentabilidad ni prescriben estos parámetros.
Forex y los productos apalancados implican un riesgo considerable. Este artículo es educativo, no asesoramiento de inversión. Stops, confirmaciones y provisiones no garantizan ejecución, pérdidas limitadas ni beneficio. Todos los precios, diagramas y resultados son ejemplos condicionales ficticios.