

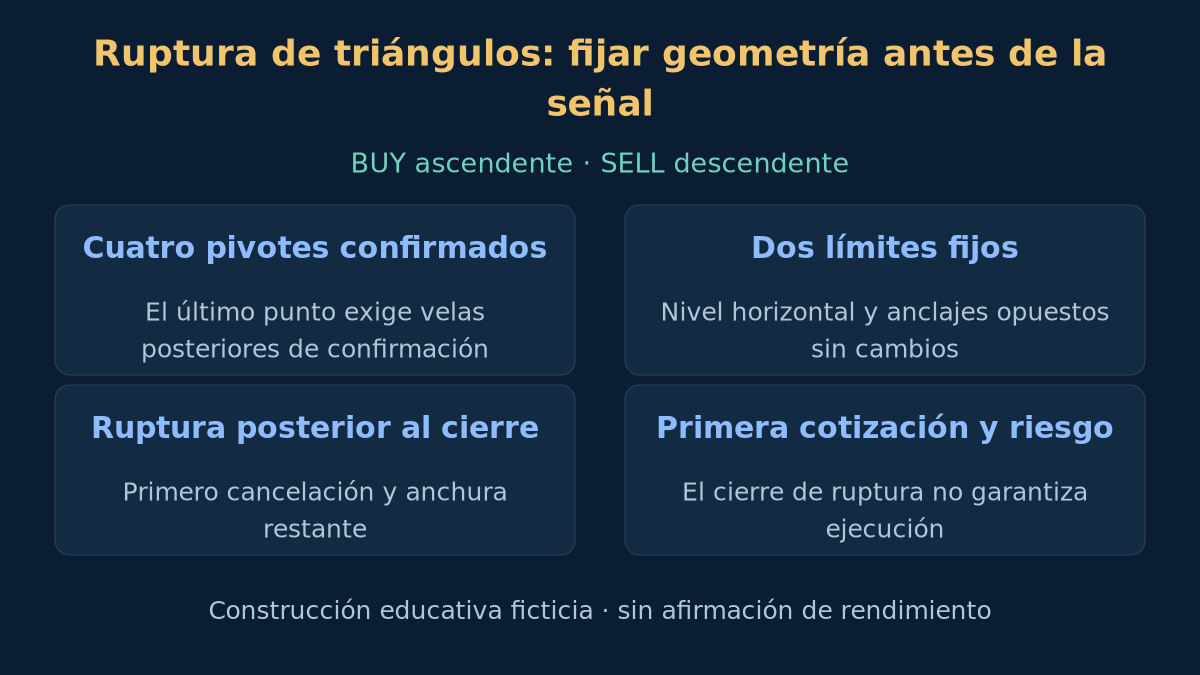
Un triángulo solo es útil para investigar si sus límites y el momento de reconocimiento se definen antes de romperse. De otro modo, una figura fallida puede desaparecer mientras se dibuja otra más atractiva alrededor del movimiento posterior. Esta estrategia especifica un caso BUY ascendente y su reflejo SELL descendente con puntos confirmados y ecuaciones invariables. La guía de figuras chartistas aporta contexto. Cada umbral es una decisión de investigación declarada, no un óptimo demostrado ni una recomendación actual.
1. Definir la hipótesis de compresión y los datos
El triángulo ascendente combina máximos próximos y mínimos crecientes; el descendente, mínimos próximos y máximos decrecientes. La hipótesis es que un cierre posterior fuera del lado previsto podría identificar una salida operable de la compresión. La forma por sí sola no acredita dirección ni esperanza positiva. No se exige impulso previo ni se afirma detectar intenciones de participantes. Siguen siendo posibles un rango, una falsa ruptura o la continuación en sentido contrario.
Utiliza velas Bid H1 normales de EURUSD de una fuente declarada y cotizaciones históricas Bid/Ask correspondientes para la ejecución. El pip es 0.0001 en esta especificación. Los índices aumentan con el tiempo; O, H, L y C representan apertura, máximo, mínimo y cierre. Solo se reconocen velas cerradas. Los desplazamientos de las series temporales de MT4 van al revés: shift 0 está en formación y shift 1 es la última vela cerrada. Convierte explícitamente la indexación antes de aplicar las fórmulas.
Exige marcas horarias consecutivas para todas las velas necesarias, desde a−2 hasta la confirmación y la ventana activa. Un hueco temporal, incluido el fin de semana, vacía la ventana de pivotes y cancela el candidato activo. Reanuda solo con una secuencia nueva que incluya todas las observaciones. Registra fuente, zona horaria, contrato y exclusiones. Las cotizaciones ausentes no son precios que inventar. El gráfico Bid describe la geometría, pero no aporta todos los controles de ejecución o invalidación con Ask.
2. Confirmar cuatro eventos antes de usar la figura
Un pivote mínimo en j debe ser estrictamente inferior a los mínimos de j−2, j−1, j+1 y j+2; un pivote máximo, estrictamente superior a esos cuatro máximos. La igualdad en cualquiera de los lados descarta ese tipo de pivote. El evento solo está disponible al cerrar j+2, aunque el gráfico sitúe el marcador en j. Si una vela cumple ambos tipos, es ambigua: vacía la ventana de eventos y cancela el candidato. Este es nuestro detector estricto; no supone que todos los indicadores fractales resuelvan igual los empates.
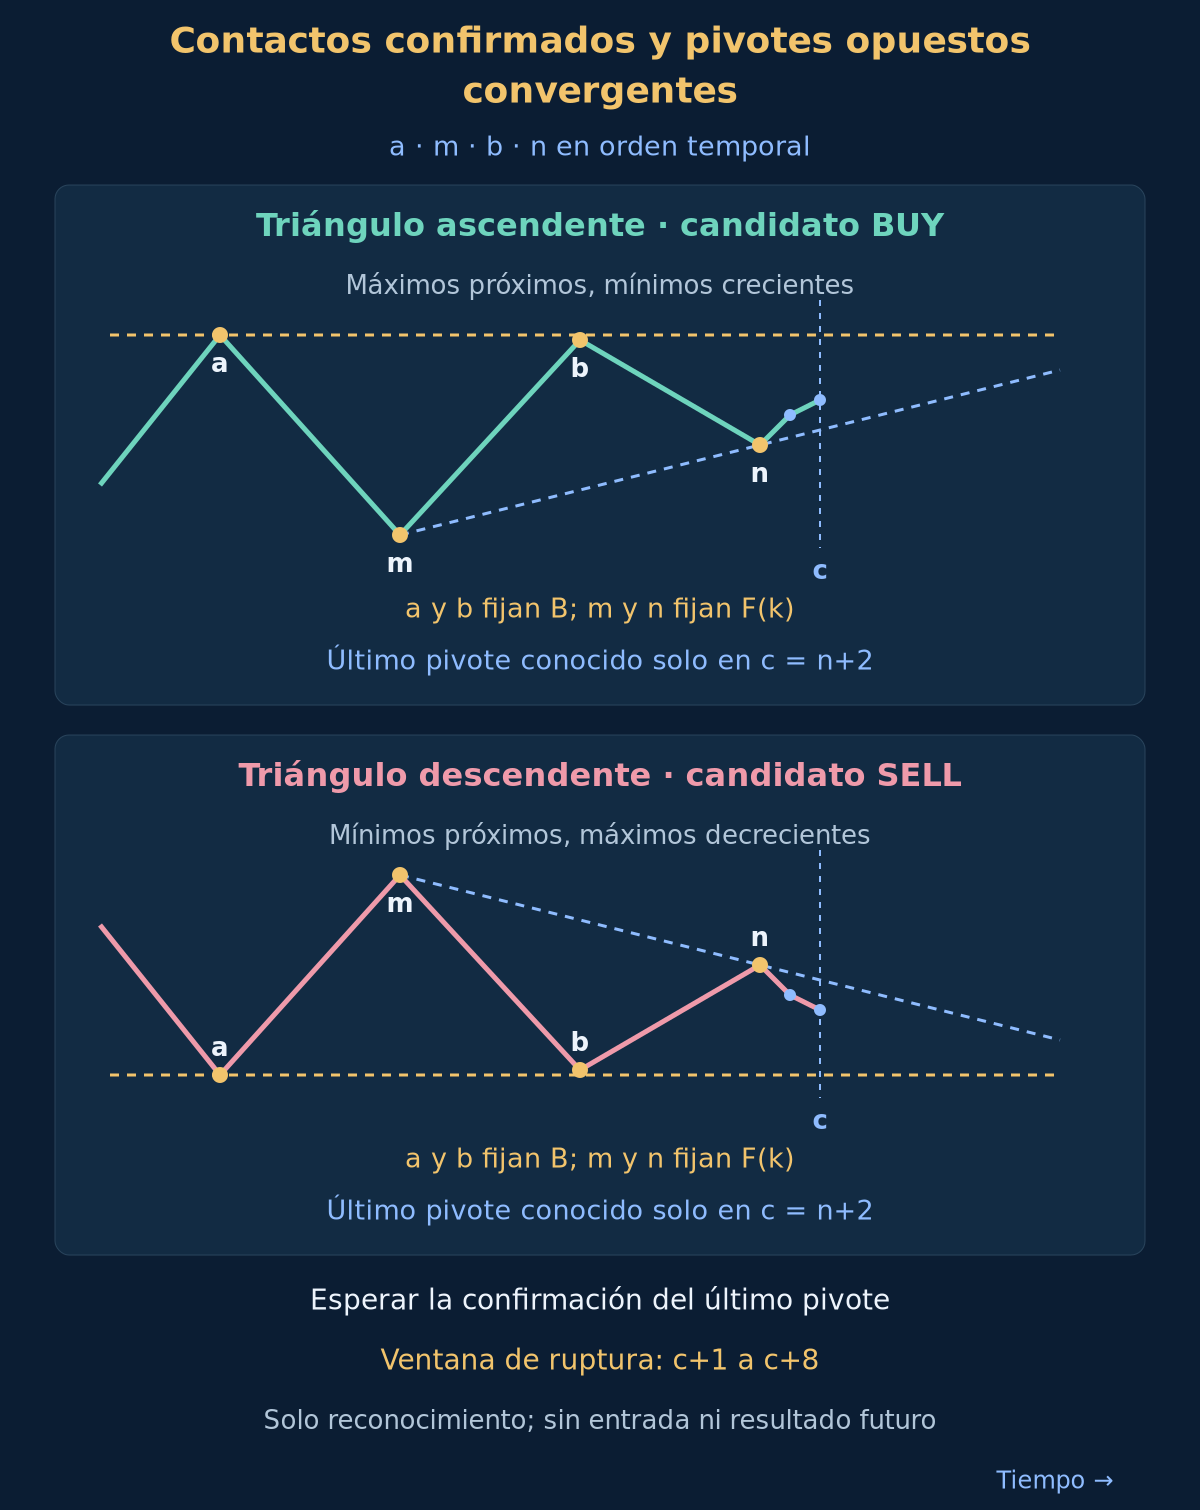
Mantén los eventos de pivote confirmados en orden cronológico, incluso los consecutivos del mismo tipo; no los sustituyas por extremos más atractivos. Examina solo los últimos cuatro. BUY exige máximo–mínimo–máximo–mínimo; SELL mínimo–máximo–mínimo–máximo. Sus índices originales son a, m, b y n, en ese orden. a y b pertenecen al lado aproximadamente horizontal; m y n definen el inclinado. Una secuencia no alternante falla. Cada secuencia ordenada tiene identidad única.
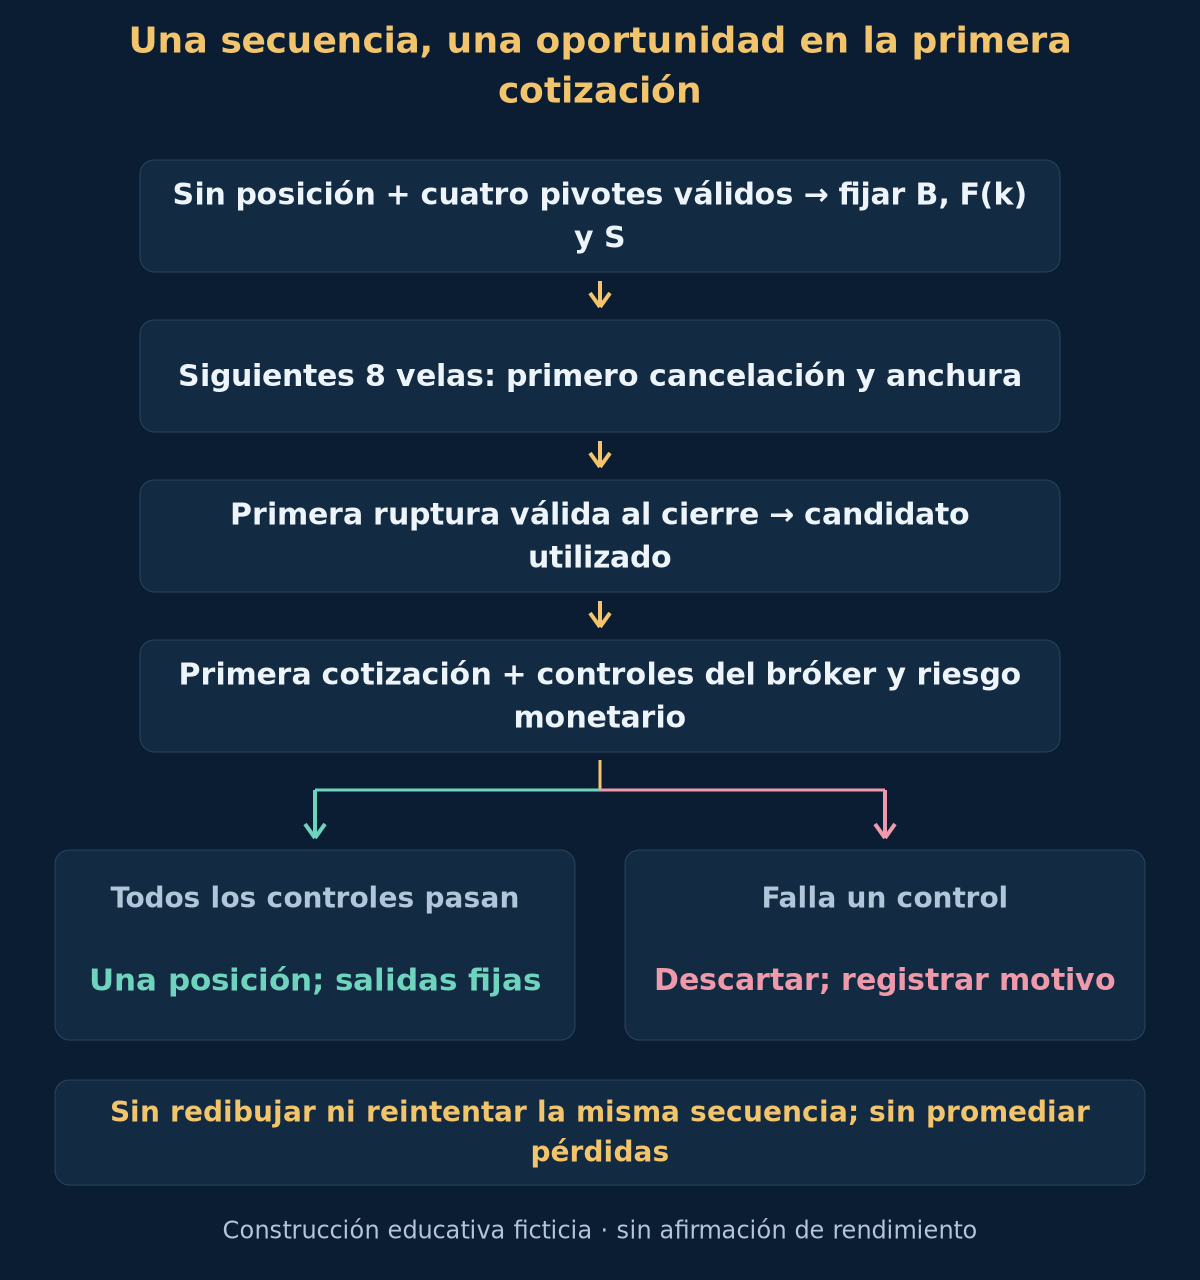
Evalúa candidatos nuevos solo sin posición abierta. Cada pivote recién confirmado cancela primero el candidato activo, aunque esa vela también cierre más allá del umbral; después se examinan los últimos cuatro eventos. Con posición abierta, registra sin activar ni poner candidatos en cola. Tras cerrar, espera un evento confirmado nuevo. La estrategia hombro-cabeza-hombro tiene otra geometría. La estrategia de bandera usa además un impulso previo; ese requisito no se incorpora aquí.
3. Definir contactos, convergencia y separación
Mide las distancias como diferencias de índices originales. Exige n−a entre 12 y 48 inclusive y cada tramo adyacente al menos 3. Para BUY, H[a] y H[b] deben diferir como máximo 2 pips; B es el mayor. Son contactos dentro de la tolerancia, no necesariamente precios idénticos. L[n] debe superar L[m] al menos 6 pips. Para SELL, los mínimos tienen la misma tolerancia, B es el menor y H[m] debe superar H[n] al menos 6 pips.
Para BUY, F(k) pasa por L[m] y L[n]; para SELL por H[m] y H[n]. Usa esos precios como Q[m] y Q[n] en la ecuación. La anchura inicial W0 es B−L[m] para BUY o H[m]−B para SELL; exige entre 16 y 80 pips inclusive. W1 es B−L[n] o H[n]−B, respectivamente. W1 debe ser al menos 8 pips y estar entre 0.25 y 0.75 de W0, inclusive. Los pivotes opuestos deben converger conservando espacio. Un rectángulo, tercer contacto ajeno o cuña arbitraria no cumple automáticamente el detector.
4. Fijar la geometría y limitar la oportunidad
En c = n+2, fija las identidades, B y la ecuación completa de F(k). Usa índices originales crecientes para interpolar o extrapolar la misma recta; no cambies después los anclajes. El stop BUY S es L[n] menos 2 pips; el SELL es H[n] más 2 pips. Esta referencia protectora fija difiere de la recta que invalida un candidato sin operar. Tras entrar, la recta no mueve S, no crea trailing stop ni genera otra salida.
Descarta una ruptura completada: de m+1 a c inclusive, ningún cierre Bid BUY puede superar estrictamente B más 2 pips ni ningún cierre Bid SELL quedar estrictamente bajo B menos 2 pips. De n+1 a c, descarta también un mínimo Bid BUY igual o inferior a F(k) menos 2 pips, o un máximo Ask SELL igual o superior a F(k) más 2 pips. En c, la anchura restante B−F(c) para BUY o F(c)−B para SELL debe ser al menos 6 pips. Si todo pasa, activa de c+1 a c+8 inclusive; c no da señal. Sin señal válida, caduca tras c+8. Caduca antes si la anchura baja de 6 pips: no se entra en la intersección ni después.
5. Triángulo ascendente: ruptura BUY al cierre
En cada vela cerrada t de la ventana activa, procesa primero huecos y pivotes recién confirmados. Cancela después si B−F(t) es menor de 6 pips o el mínimo Bid es igual o inferior a F(t) menos 2 pips. Si sobrevive, el primer cierre Bid estrictamente superior a B más 2 pips señala BUY. Igualdad o solo mecha no bastan. Marca inmediatamente el candidato como utilizado. Su umbral fijo G es B más 2 pips; el límite no se recalcula con la vela de ruptura.
Examina solo la primera cotización Bid/Ask tras cerrar la señal. Debe llegar en 60 segundos; Bid actual sigue estrictamente por encima de G, spread máximo 1.5 pips y Ask menos cierre Bid de señal máximo 5 pips. Un Ask menor es admisible si pasa todo lo demás. Precio tardío, ausente, caro o inválido implica descartar y registrar el motivo. Ningún precio posterior, segundo cierre o retorno al límite revive la misma secuencia.
6. Triángulo descendente: reflejo SELL
Para SELL, la cancelación conserva prioridad. F(t)−B debe ser al menos 6 pips; cancela si el máximo Ask de la vela cerrada es igual o superior a F(t) más 2 pips. Si no, el primer cierre Bid estrictamente inferior a B menos 2 pips señala SELL y consume el candidato; G es B menos 2 pips. En la primera cotización posterior dentro de 60 segundos, Bid sigue estrictamente bajo G, spread máximo 1.5 pips y cierre de señal menos Bid máximo 5 pips. Un Bid superior puede pasar si queda bajo G; si falla la primera cotización no se reintenta.
SELL abre a Bid y cierra a Ask; BUY abre a Ask y cierra a Bid. Un historial solo Bid no verifica la invalidación por máximo Ask de SELL ni todas las salidas. No copies Bid al lado incorrecto para obtener un resultado favorable. La recta inclinada solo rige antes de entrar; tras ejecutar se usan las salidas fijas siguientes. No se operan triángulos simétricos, rupturas contrarias ni entradas por retesteo. La estrategia general de rupturas debe evaluarse por separado.
7. Comprobar viabilidad antes y después de ejecutar
En la cotización de entrada disponible, exige una distancia positiva hasta S entre 8 y 60 pips inclusive. Comprueba alineación al tick, volumen mínimo y máximo, paso de lote, margen, permisos, comisiones y restricciones del stop del bróker. Una condición desconocida o fallida implica descartar; no muevas S para adaptarlo. Que la distancia mínima indicada sea cero no garantiza que se acepte cualquier stop. Una señal y una solicitud de orden no demuestran una ejecución real.
Dimensiona con esa cotización y los costes declarados. Registra la ejecución real E, mantén S y vuelve a comprobar distancia y presupuesto monetario con E. Si la ejecución incumple límites o no puede establecerse la protección, solicita cierre inmediato a una cotización disponible y conserva operación, costes y motivo en los resultados. No reclasifiques un fallo ya ejecutado como descarte. Retrasos, órdenes rechazadas y cierres de emergencia forman parte del riesgo de ejecución, aunque se reconociera bien la figura.
8. Salidas fijas y tamaño en la moneda de la cuenta
Para BUY, el riesgo de precio es E−S y T es E más el doble de esa distancia. Para SELL, es S−E y T es E menos el doble. Este objetivo usa el riesgo entre entrada y stop, no una proyección de la altura inicial del triángulo. BUY sale con Bid; SELL con Ask. Mantén S y T fijos, sin trailing stop ni ajuste a equilibrio. Si no se alcanza ninguno, solicita salida tras 12 velas H1 cerradas, contando como primera la que contiene la entrada, a la primera cotización real posterior.
Utiliza un presupuesto ilustrativo del 0.5% del patrimonio actual y como máximo una posición abierta para estas reglas. Divide el presupuesto monetario entre la pérdida estimada por lote, incluyendo distancia de precio, comisión de ida y vuelta y provisión total de deslizamiento adverso. Redondea hacia abajo al paso permitido; por debajo del volumen mínimo se descarta. La provisión no garantiza una pérdida máxima. Huecos y fallos de ejecución pueden superarla. Evalúa la exposición conjunta con otros sistemas mediante la guía de gestión del riesgo.
Pips, puntos de plataforma y ticks mínimos son unidades distintas. Usa el contrato real y la moneda de la cuenta para sus valores monetarios, convirtiendo distancia y tamaño de tick a las mismas unidades de precio. Un valor expresado en puntos debe convertirse antes de combinarlo con una distancia de precio. USD 10 por pip no es universal. Las entradas y salidas Ask/Bid correctas ya incluyen spread; no lo sumes dos veces. Incluye swaps cuando proceda. La guía de pips y la guía de tamaño de posición explican las conversiones.
9. Ejemplo BUY con resistencia fija y mínimos crecientes
Los eventos ficticios son a = 20, m = 26, b = 32 y n = 38. Cada tramo abarca 6 índices, por lo que n−a es 18. Los máximos H[a] = 1.10500 y H[b] = 1.10490 difieren 1 pip y dan B = 1.10500. Los mínimos L[m] = 1.10100 y L[n] = 1.10280 suben 18 pips. W0 es 40 pips y W1 es 22 pips, una relación de 0.55. El último pivote es utilizable en c = 40. Supón que pasan todos los controles estrictos de pivotes, horarios y ausencia de ruptura previa.
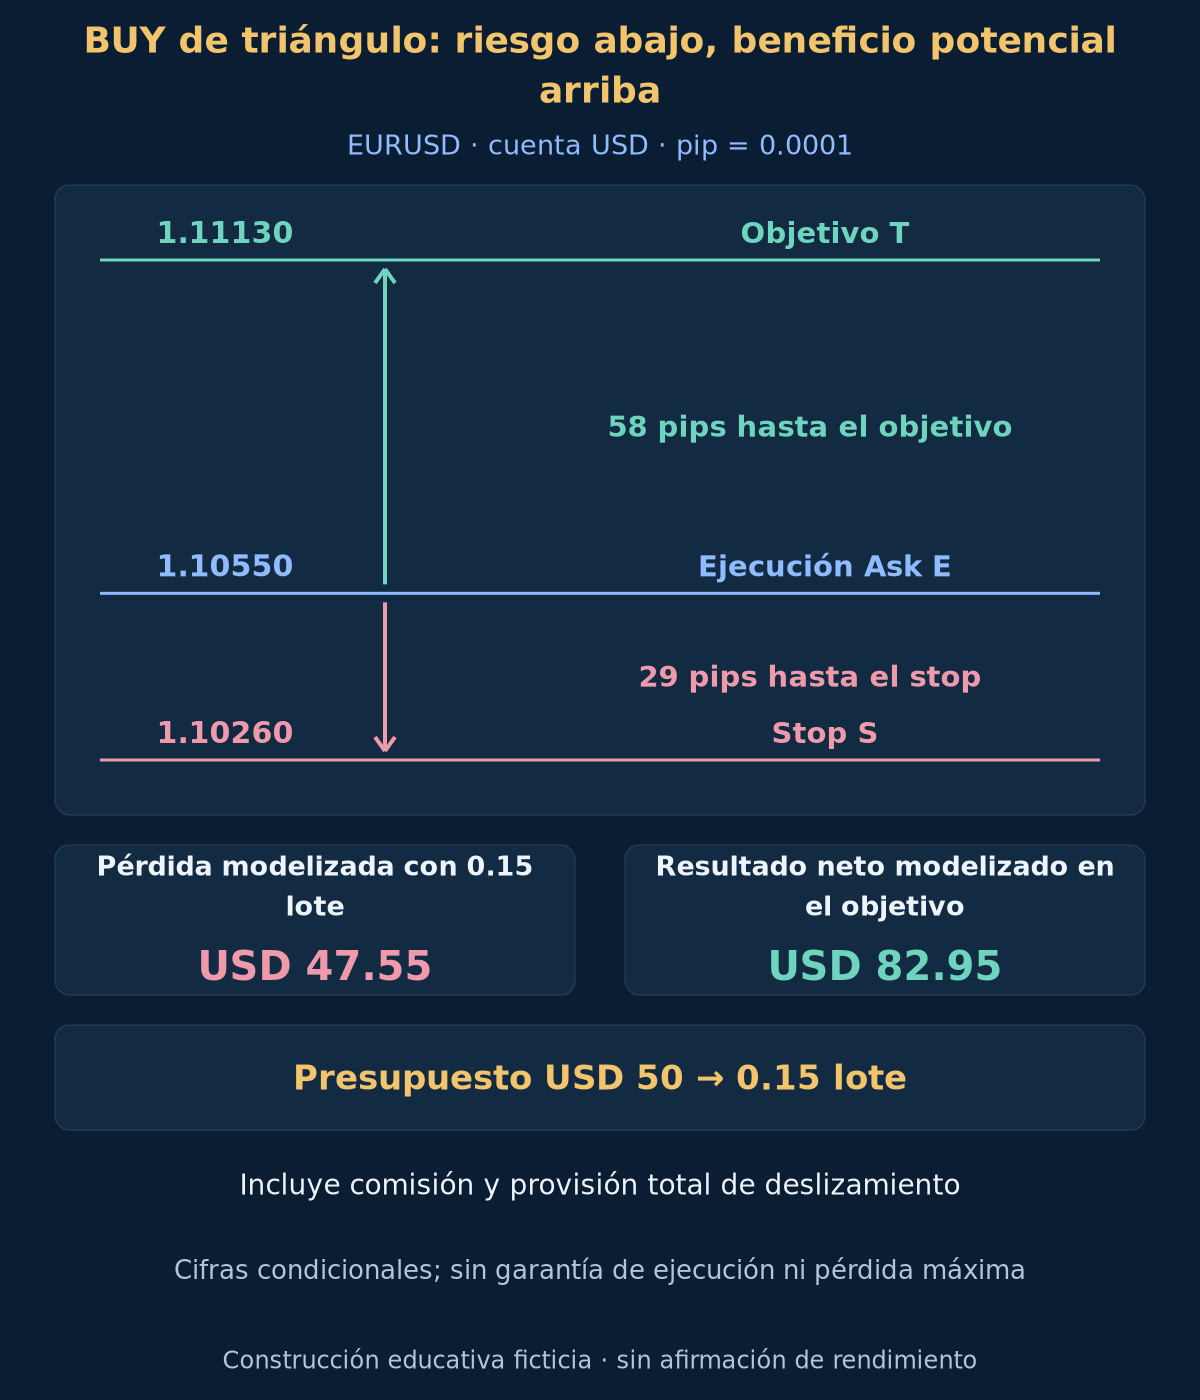
F(40) = 1.10310 deja 19 pips de anchura en la confirmación. En la primera vela admisible t = 41, F(41) = 1.10325: anchura 17.5 pips y umbral inferior de invalidación 1.10305. El mínimo Bid 1.10340 sobrevive y el cierre Bid 1.10530 supera estrictamente G = 1.10520. El stop fijo es S = 1.10260. La primera cotización llega 2 segundos después a Bid 1.10540 y Ask 1.10550: spread de 1 pip y persecución adversa de 2 pips. Supón protección aceptada y ejecución real E = 1.10550.
El stop fijo queda 29 pips por debajo de E; T = 1.11130 está 58 pips por encima. En una cuenta de USD 10000, el presupuesto del 0.5% es USD 50. Supón USD 10 por pip por 1 lote, USD 7 de comisión de ida y vuelta por lote y una provisión total de deslizamiento adverso de 2 pips por desenlace alternativo. La pérdida modelizada por lote es USD 317. Redondear hacia abajo a un paso de 0.01 lote da 0.15 lote y pérdida modelizada USD 47.55. Redondear hacia arriba excedería el presupuesto.
| Cálculo | Valor declarado | Significado |
|---|---|---|
| Umbral de señal G | 1.10520 | Límite horizontal fijo más margen de cierre |
| Stop fijo S | 1.10260 | Último mínimo confirmado menos margen |
| Objetivo de precio T | 1.11130 | Doble de la distancia real entre entrada y stop |
| Presupuesto monetario | USD 50 | Patrimonio multiplicado por la fracción de riesgo |
| Pérdida modelizada por lote | USD 317 | Distancia de precio más comisión y provisión |
| Volumen redondeado | 0.15 lot | Redondear hacia abajo sin aumentar el riesgo |
| Pérdida modelizada | USD 47.55 | Provisión condicional, no límite de pérdidas |
| Resultado neto modelizado en el objetivo | USD 82.95 | Resultado condicional, no previsión |
En T, la ganancia bruta de precio es USD 87.00. Resta USD 1.05 de comisión y USD 3.00 de provisión de deslizamiento para obtener un resultado neto modelizado de USD 82.95. La provisión se aplica una vez en cada desenlace alternativo, no dos dentro de una operación. La relación de distancias es 2, pero la monetaria neta es menor. Se supone que no hay swap ni desviación adicional de ejecución. Ni objetivo ni stop garantizan precio de ejecución; estos cálculos no son una previsión de rentabilidad.
10. Probar la secuencia y conservar todos los rechazos
Reproduce velas y cotizaciones cronológicamente. Guarda horas originales y confirmaciones posteriores de pivotes, identidad, B y F(k) fijos, S, caducidad, anchura restante, motivo de cancelación, cierre de señal, primera cotización, orden solicitada, ejecución, volumen, costes y salida. El gráfico final no prueba lo disponible al entrar. Las ecuaciones opcionales resumen el método; no constituyen un EA completo ni un sistema ejecutable de gestión de órdenes.
Conserva secuencias rechazadas: falta de alternancia, distancias incorrectas, contactos dispares, convergencia insuficiente, anchuras inválidas, ruptura anticipada, nuevo pivote, violación de recta, caducidad, malos precios y restricciones del bróker. Usa históricos Bid/Ask para SELL y orden stop/objetivo. Si ambos aparecen en una vela OHLC sin orden conocido, marca ambigüedad y presenta aparte una sensibilidad conservadora con stop primero. Nunca elijas el orden favorable. Un candidato cancelado antes de entrar no es una operación perdedora ejecutada; informa de ambas poblaciones por separado.
Fija la especificación antes de evaluar periodos no utilizados. Informa de todas las variantes, cantidades de candidatos, rechazos, cotizaciones fallidas, cierres de emergencia y operaciones completadas, con esperanza neta, drawdown, rotación e incertidumbre muestral. Prueba tolerancias cercanas y distintas fuentes sin conservar solo ganadores. La guía de backtesting y la guía de costes de ejecución explican limitaciones relacionadas. Aquí no hay estudio de rendimiento ni ventaja demostrada.
Errores habituales: usar n antes de cerrar n+2, buscar pivotes antiguos tras fallar los cuatro últimos, redibujar F(k) después de invalidarla, ignorar prioridad de cancelación, dejar que las rectas se crucen antes de entrar, ejecutar al cierre histórico, reintentar la primera cotización fallida o mover el stop con la recta. Un hueco prolongado retrasa la salida temporal: usa la siguiente cotización real y registra demora. Noticias, gaps, spreads mayores y sistemas correlacionados pueden exceder un presupuesto pequeño. Compresión y objetivo doble del stop no prueban rentabilidad.
Opcional: ecuaciones exactas de límites, anchura y tamaño
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
F(k) = Q[m] + (Q[n]-Q[m])*(k-m)/(n-m)
c = n + 2; eligible_break_bars = [c+1, c+8]
buy_width(t) = B - F(t); sell_width(t) = F(t) - B
buy_break(t) = C_Bid[t] > B + 2*pip; sell_break(t) = C_Bid[t] < B - 2*pip
buy_stop = L[n] - 2*pip; sell_stop = H[n] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Preguntas sobre la ruptura de triángulos
¿Deben coincidir exactamente ambos contactos?
No. Se permite la tolerancia declarada entre máximos o mínimos confirmados. El valor exterior conservador fija B antes de la señal, sin adaptarse a una mecha o cierre posterior. Contactos fuera de tolerancia rechazan la secuencia en lugar de redefinir el límite.
¿Puede redibujarse el triángulo tras una ruptura fallida?
No dentro del mismo candidato. Ambas ecuaciones quedan fijas al estar disponible el último pivote. Una cancelación o fallo de la primera cotización acaba la oportunidad. Un nuevo candidato requiere evento recién confirmado y los últimos cuatro eventos admisibles sin posición, no elegir manualmente puntos antiguos ganadores.
¿Qué sucede cerca del vértice?
La anchura restante termina la oportunidad antes de que la recta opuesta alcance el límite horizontal. La ventana temporal puede caducar antes. Una figura que rompe después no genera una entrada tardía aquí. Regístrala como caducada o invalidada.
¿Se convierte la recta inclinada en trailing stop?
No. Solo ayuda a rechazar candidatos antes de entrar. La operación mantiene stop del pivote derecho, objetivo basado en riesgo y salida temporal. Salir siguiendo la recta o proyectar la altura inicial sería otra hipótesis que exige una prueba completa separada.
12. Fuentes primarias y alcance declarado
Fuentes primarias: IG Academy sobre triángulos ascendentes y descendentes e incertidumbre de ruptura; MetaQuotes sobre indexación temporal, propiedades de símbolo, tick y volumen y precios de mercado y restricciones del stop. Consultadas el 2026-10-19. Detector, tolerancias, plazos, invalidación, stop fijo, ejecución y ejemplo son una construcción educativa propia. Las fuentes no prescriben estos ajustes ni validan rentabilidad.
Forex y la negociación apalancada implican un riesgo considerable. Este artículo es educativo y no constituye asesoramiento de inversión. Confirmación, stops y provisiones de costes no garantizan ejecución, pérdidas limitadas ni beneficios. Precios, gráficos y resultados numéricos son ejemplos ficticios y condicionales.