

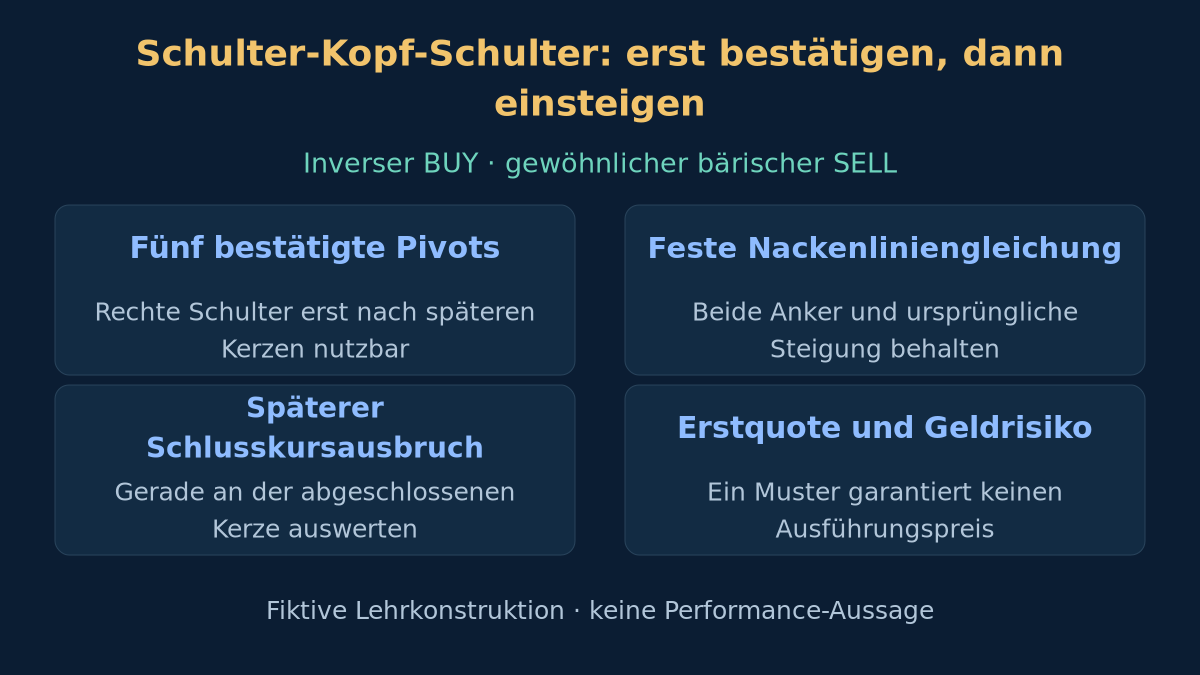
Eine Schulter-Kopf-Schulter-Formation lässt sich oft leicht erkennen, nachdem die Umkehr bereits erfolgt ist. Eine brauchbare Forschungsregel muss die schwierigere Frage beantworten: Was war tatsächlich bekannt, bevor eine Order gesendet werden konnte? Diese Strategie definiert fünf Wendepunkte, ihre Bestätigungsverzögerung, eine gegebenenfalls geneigte Nackenlinie und ein begrenztes Einstiegsfenster. Der Leitfaden zu Chartmustern erläutert Umkehr und Fehlausbrüche im größeren Zusammenhang. Die folgenden Einstellungen sind ausdrücklich gewählte Forschungsparameter, keine nachgewiesenen Optimalwerte oder aktuelle Handelsempfehlung.
1. Umkehrhypothese und Daten festlegen
Die gewöhnliche Formation besteht nach einem Anstieg aus linker Schulter, höherem Kopf und rechter Schulter; der bärische Fall benötigt einen späteren Nackenlinienbruch. Die inverse Formation spiegelt diese Struktur nach einem Rückgang und liefert unseren BUY-Fall. Ein Kandidat kann scheitern, in einer Spanne bleiben oder den vorherigen Trend fortsetzen. Die Hypothese betrifft die vollständige Ereignisfolge, nicht das ansprechende Endbild. Ein positiver Erwartungswert wird hier nicht belegt.
Verwende gewöhnliche EURUSD-H1-Bid-Kerzen eines benannten Feeds sowie passende historische Bid/Ask-Quotes für die Ausführung. Die Pipgröße beträgt hier 0.0001. Indizes steigen mit der Zeit; O, H, L und C stehen für Eröffnung, Hoch, Tief und Schluss. Erkennung nutzt nur abgeschlossene Kerzen. MT4-Zeitreihen-Shifts laufen umgekehrt: Shift 0 ist unvollständig, Shift 1 die jüngste abgeschlossene Kerze. Wandle die Indexierung vor Anwendung der Formeln ausdrücklich um.
Jede benötigte Kerze vom vorherigen Kontext über Bestätigung bis zum aktiven Fenster muss einen lückenlos folgenden Stundenzeitstempel haben. Eine Lücke, auch die Wochenendlücke, leert das Pivot-Fenster und verwirft einen aktiven Kandidaten. Erst mit einer neuen Folge samt vollständigem Kontext fortfahren. Fehlende Quotes sind nicht verfügbare Beobachtungen; keinen günstigen Preis erfinden. Feed, Serverzeitzone, Kontraktdaten, Ausschlüsse und Quote-Verfügbarkeit dokumentieren. Der Marktstruktur-Leitfaden unterscheidet Swing-Beschreibung und handelbare Regel.
2. Fünf Pivots ohne nachträgliches Umzeichnen bestätigen
Ein Tief-Pivot bei j liegt strikt unter den Tiefs von j−2, j−1, j+1 und j+2; ein Hoch-Pivot strikt über deren vier Hochs. Gleichheit auf einer der beiden Seiten schließt den jeweiligen Pivot-Typ aus. Das Ereignis ist erst nach Schluss von j+2 verfügbar, auch wenn der Marker im Chart bei j steht. Erfüllt eine Kerze beide Typen, ist sie mehrdeutig: Ereignisfenster leeren und Kandidaten verwerfen. Dies ist unser strenger Detektor; Plattform-Fraktalindikatoren behandeln Gleichstände nicht zwingend identisch.
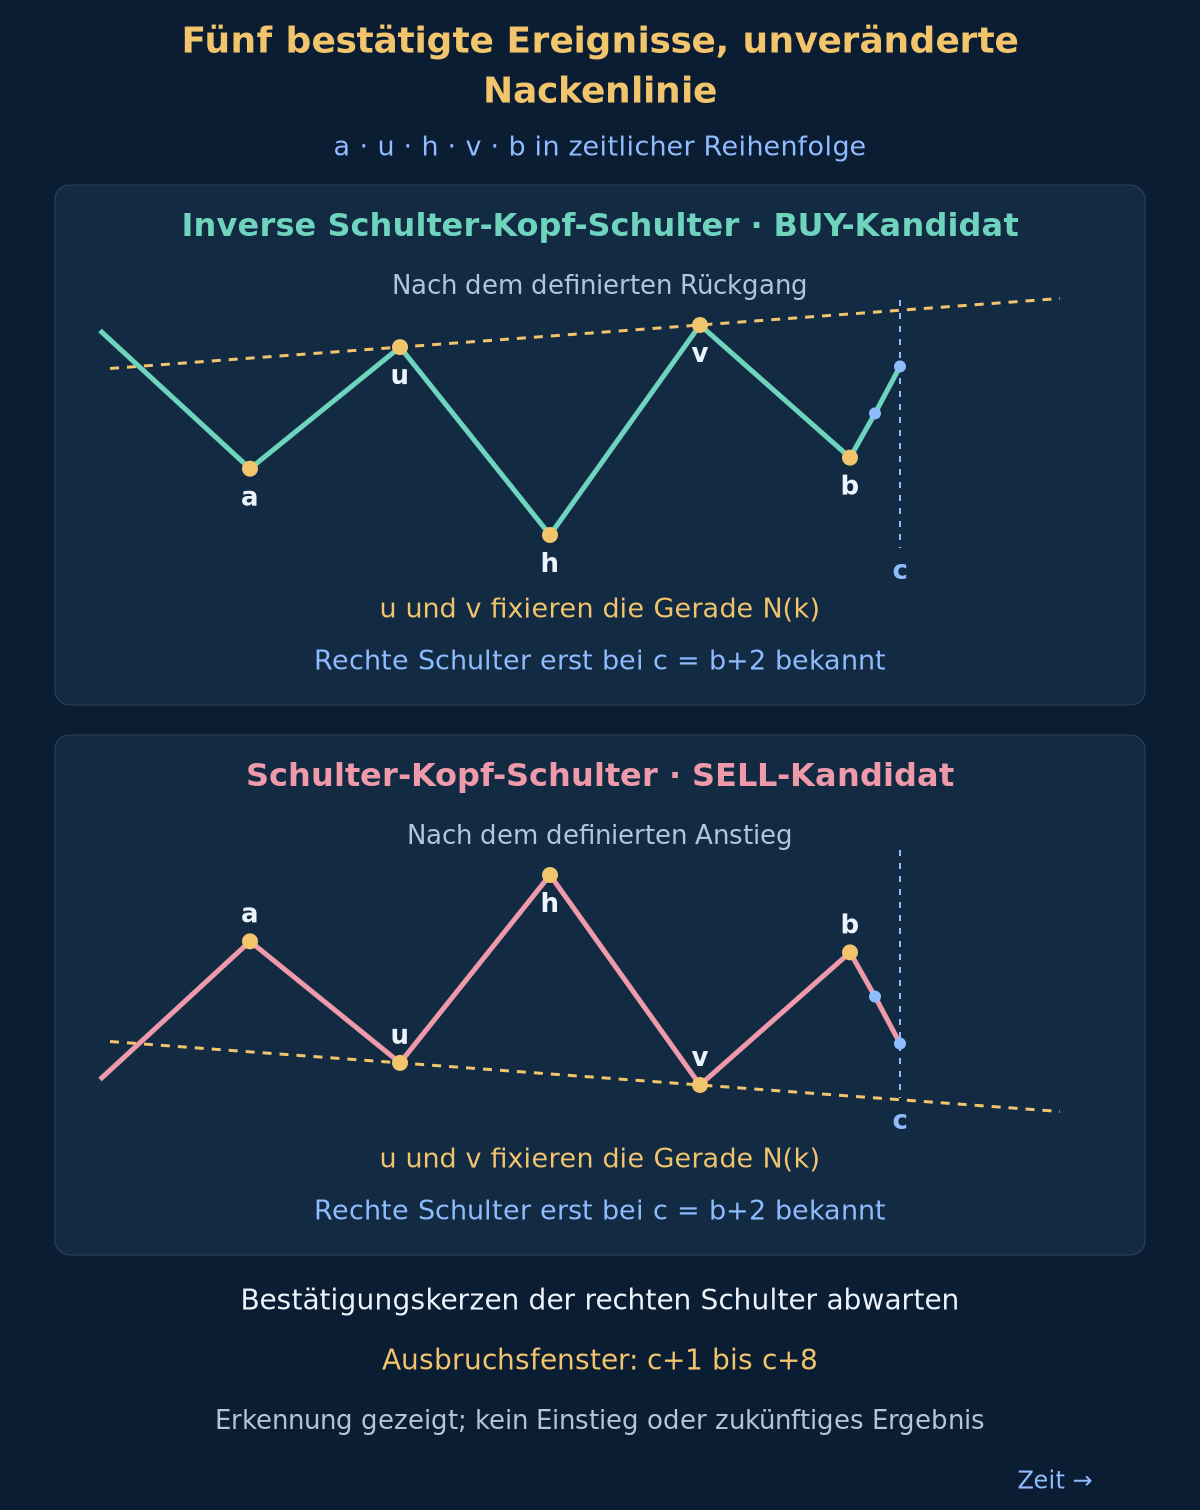
Bestätigte Ereignisse chronologisch behalten, auch aufeinanderfolgende desselben Typs; keine durch schönere Extreme ersetzen. Nur die jüngsten fünf prüfen. BUY verlangt Tief–Hoch–Tief–Hoch–Tief; SELL Hoch–Tief–Hoch–Tief–Hoch. Ihre ursprünglichen Kerzenindizes heißen der Reihe nach a, u, h, v und b. a und b sind die Schultern, h der Kopf, u und v die Nackenlinienanker. Jede nicht alternierende Folge scheitert. Jede geordnete Folge hat eine eindeutige Identität.
Neue Kandidaten nur ohne offene Position bewerten. Jeder neu bestätigte Pivot verwirft zuerst einen vorhandenen aktiven Kandidaten, selbst wenn dieselbe Kerze jenseits der Nackenlinie schließt; danach erst die jüngsten fünf Ereignisse auswerten. Bei offener Position Ereignisse erfassen, ohne Kandidaten zu aktivieren oder vorzumerken. Nach Schließung auf ein neu bestätigtes Ereignis warten. Die Doppeltop-/Doppelboden-Strategie hat eine andere Geometrie mit drei Pivots; Detektoren nicht nach Kenntnis des Gewinners kombinieren.
3. Geometrische und zeitliche Toleranzen anwenden
Abstände als Differenzen ursprünglicher Kerzenindizes messen. b−a muss einschließlich der Grenzen zwischen 12 und 48 liegen, jeder benachbarte Schenkel mindestens 3 betragen. Das Dauerverhältnis (h−a)/(b−h) muss einschließlich der Grenzen zwischen 0.5 und 2 liegen. Bei BUY dürfen die Schultertiefs höchstens 4 Pips auseinanderliegen; jedes muss mindestens 8 Pips über dem Kopftief liegen. Bei SELL gilt dieselbe Toleranz für Schulterhochs, die jeweils mindestens 8 Pips unter dem Kopfhoch liegen müssen. Exakte Symmetrie ist unnötig, ein drittes ähnliches Extrem gilt jedoch nicht als Kopf.
Für BUY Q[u] = H[u] und Q[v] = H[v] setzen; für SELL L[u] und L[v] nutzen. N(k) ist die Gerade durch diese Anker. Ihr absoluter Preisunterschied darf höchstens 6 Pips betragen. Musterhöhe D ist N(h)−L[h] für BUY oder H[h]−N(h) für SELL; D muss mindestens 16 Pips betragen. Jede BUY-Schulter muss mindestens 6 Pips unter N(a) beziehungsweise N(b) liegen, jede SELL-Schulter mindestens 6 Pips über ihrem zugehörigen Linienwert. Vor a muss C[a−8]−C[a−1] mindestens D für BUY betragen, für SELL die umgekehrte Differenz. Dieser Endpunktfilter belegt keinen gleichmäßigen Trend.
4. Gerade, Stop und Verfallszeit fixieren
Bei c = b+2 u, v, deren Preise und die resultierende Nackenliniengleichung einfrieren. N(k) ändert sich mit k bei einer Steigung ungleich null; eine feste Gleichung macht die Gerade nicht horizontal. Bei h interpolieren, an Schultern und späteren Kerzen mit denselben Vorwärtsindizes extrapolieren. BUY-Stop S ist L[b] minus 2 Pips; SELL-Stop S ist H[b] plus 2 Pips. Der Stop liegt jenseits der rechten Schulter und folgt niemals der geneigten Nackenlinie. Ein Stop jenseits des Kopfes wäre eine andere Spezifikation.
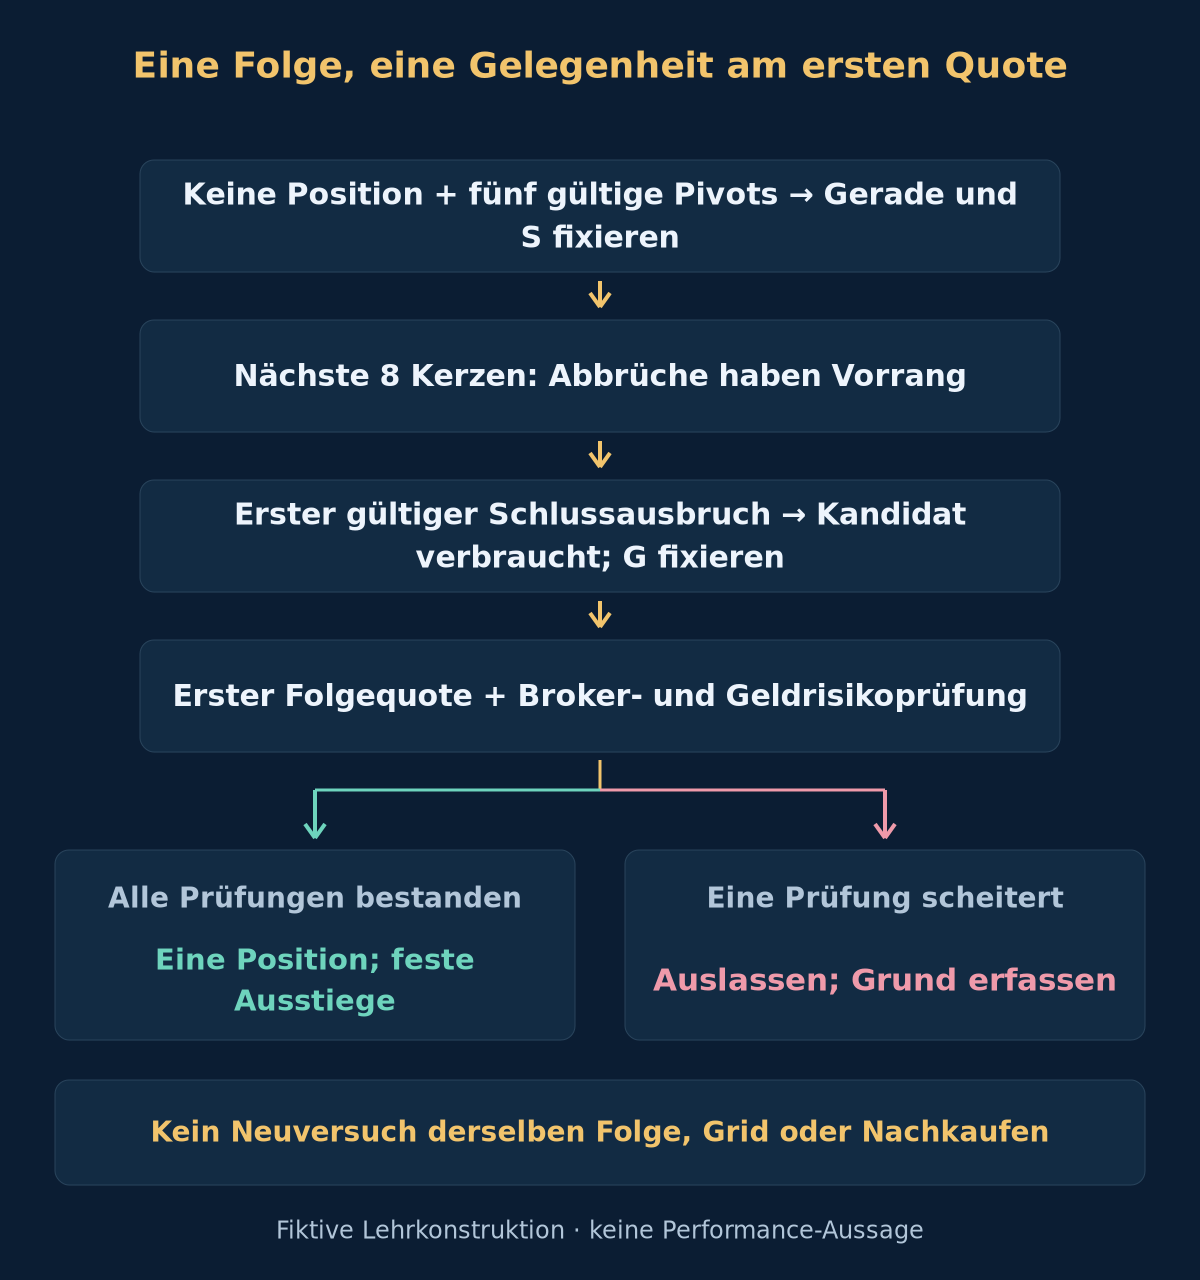
Bereits abgeschlossene Ausbrüche verwerfen: Von v+1 bis c einschließlich darf kein BUY-Bid-Schluss strikt über N(k) plus 2 Pips und kein SELL-Bid-Schluss strikt unter N(k) minus 2 Pips liegen. Ebenfalls verwerfen, wenn von b+1 bis c ein BUY-Bid-Tief oder SELL-Ask-Hoch S berührt hat. Besteht alles, nach Schluss von c für c+1 bis c+8 einschließlich aktivieren; c selbst darf kein Signal liefern. Ohne gültigen Ausbruch nach c+8 verfallen lassen. Lücke, mehrdeutiges Ereignis, neuer Pivot oder Stop-Berührung verwerfen früher. Diese Ausschlüsse werden erfasst, nicht als Verlusttrades weggelassen.
5. Inverse Formation: BUY-Ausbruch per Schlusskurs
Bei jeder abgeschlossenen Kerze t im aktiven Fenster zuerst verwerfen, falls ihr Bid-Tief auf oder unter S liegt oder ein neu bestätigter Pivot beziehungsweise eine Datenlücke die Folge verworfen hat. Andernfalls signalisiert der erste Bid-Schluss strikt über N(t) plus 2 Pips BUY. Ein Docht darüber oder ein Schluss genau auf der Schwelle genügt nicht. Den Kandidaten sofort verbrauchen und G = N(t) plus 2 Pips für dieses Signal fixieren. Der nächste Quote wird an G geprüft, nicht an der zur nächsten Kerze extrapolierten Linie.
Ausschließlich den ersten Bid/Ask-Quote nach Signalschluss prüfen. Er muss binnen 60 Sekunden eintreffen; aktueller Bid muss strikt über G bleiben, Spread höchstens 1.5 Pips und Ask minus Signal-Bid-Schluss höchstens 5 Pips. Ein niedrigerer Ask ist zulässig, wenn alle übrigen Prüfungen bestehen. Verspäteter, fehlender, teurer oder ungültiger Quote bedeutet auslassen und Grund erfassen. Nicht auf einen besseren Quote, weiteren Schluss oder späteren Rücklauf zur Nackenlinie derselben Folge warten.
6. Gewöhnliche Formation: bärisches SELL-Gegenstück
Für SELL zuerst verwerfen, wenn das Ask-Hoch einer abgeschlossenen Kerze auf oder über S liegt oder ein anderer Abbruchgrund eintritt. Der erste Bid-Schluss strikt unter N(t) minus 2 Pips liefert das Signal und fixiert G = N(t) minus 2 Pips. Beim ersten folgenden Quote binnen 60 Sekunden muss Bid strikt unter G bleiben; Spread höchstens 1.5 Pips, Signalschluss minus Bid höchstens 5 Pips. Ein höherer Bid kann bestehen, solange er unter G bleibt. Ein fehlgeschlagener erster Quote verbraucht die Gelegenheit.
SELL eröffnet zum Bid und schließt zum Ask; BUY eröffnet zum Ask und schließt zum Bid. Reine Bid-Historie belegt weder die SELL-Ask-Stop-Prüfungen noch alle tatsächlichen Ausstiege. Kein günstiges SELL-Ergebnis durch Kopieren des Bid auf die falsche Preisseite erzeugen. Diese Strategie verlangt weder einen erneuten Test der durchbrochenen Nackenlinie noch Einstieg an der rechten Schulter oder Volumenbestätigung. Das wären eigene Hypothesen mit eigenen Fristen, Preisen und Tests.
7. Durchführbarkeit vor und nach dem Fill prüfen
Beim verfügbaren Einstiegsquote einen positiven Abstand zu S zwischen 8 und 60 Pips einschließlich verlangen. Tickraster, Mindest- und Höchstvolumen, Lotschritt, Margin, Handelsfreigaben, Kommissionen und Broker-Stop-Bedingungen prüfen. Unbekannte oder verletzte Anforderungen bedeuten auslassen; S nicht dem Broker anpassen. Ein gemeldeter Mindestabstand von null garantiert nicht die Annahme jedes Stops. Einstiegssignal und Orderanfrage sind kein Nachweis eines tatsächlichen Fills.
Positionsgröße mit diesem Quote und den genannten Kosten bestimmen. Tatsächlichen Fill E erfassen, S unverändert lassen und Abstand sowie Geldbudget anhand E erneut prüfen. Verletzt der Fill Grenzen oder lässt sich kein Schutz einrichten, sofortige Schließung zum verfügbaren Quote anfordern und Trade, Kosten und Grund im Ergebnis behalten. Einen bereits ausgeführten Fehlschlag nicht als ausgelassenen Trade umdeuten. Verzögerungen, abgelehnte Orders und Notschließungen gehören zum Ausführungsrisiko, auch bei korrekt erkanntem Muster.
8. Feste Ausstiege und Größe in Kontowährung
Bei BUY beträgt Preisrisiko E−S und Ziel T ist E plus das Doppelte dieses Abstands. Bei SELL ist Risiko S−E und T ist E minus der doppelte Abstand. Dieses Ziel nutzt Einstiegs-Stop-Risiko, nicht die klassische Kopf-Nackenlinien-Projektion. BUY-Ausstiege nutzen Bid, SELL-Ausstiege Ask. S und T bleiben fest, ohne Trailing- oder Break-even-Anpassung. Wird keines erreicht, nach 12 abgeschlossenen H1-Kerzen den Ausstieg am ersten folgenden realen Quote anfordern; die Kerze mit dem Einstieg zählt als erste.
Beispielhaft 0.5% des aktuellen Eigenkapitals budgetieren und für dieses Regelwerk höchstens eine Position offen halten. Geldbudget durch geschätzten Verlust je Lot teilen, einschließlich Preisabstand, Kommission für Eröffnung und Schließung sowie gesamter Reserve für nachteilige Slippage. Auf den erlaubten Lotschritt abrunden; unter Mindestvolumen auslassen. Eine Reserve garantiert keinen Maximalverlust. Lücken und Ausführungsfehler können sie überschreiten. Gemeinsame Risiken anderer Systeme separat anhand des Risikomanagement-Leitfadens prüfen.
Pips, Plattform-Points und minimale Ticks sind unterschiedliche Einheiten. Tatsächlichen Kontrakt und Kontowährung für Pip- oder Tick-Geldwerte verwenden, Abstand und Tickgröße in passende Preiseinheiten umrechnen. Ein Wert in Points muss vor Kombination mit einem Preisabstand umgerechnet werden. USD 10 je Pip gilt nicht allgemein. Korrekte Ask/Bid-Ein- und Ausstiege enthalten den Spread bereits; denselben Spread nicht doppelt addieren. Gegebenenfalls Swaps einbeziehen. Der Pip-Leitfaden und der Positionsgrößen-Leitfaden erläutern die Umrechnung.
9. Inverses BUY-Beispiel mit steigender Nackenlinie
Fiktive Pivots: a = 20, u = 26, h = 32, v = 38 und b = 44. Jeder Schenkel umfasst 6 Indizes, b−a ist 24 und das Dauerverhältnis 1. Schultertiefs sind 1.09880 und 1.09900, Kopftief 1.09760. Nackenlinienhochs liegen bei 1.10100 an u und 1.10140 an v. Damit beträgt der Ankerunterschied 4 Pips, N(h) ist 1.10120 und D ist 36 Pips. Die Schultern liegen 20 und 26 Pips unter ihren eigenen Linienwerten. C[a−8] = 1.10600 und C[a−1] = 1.10100 ergeben einen vorherigen Rückgang um 50 Pips.
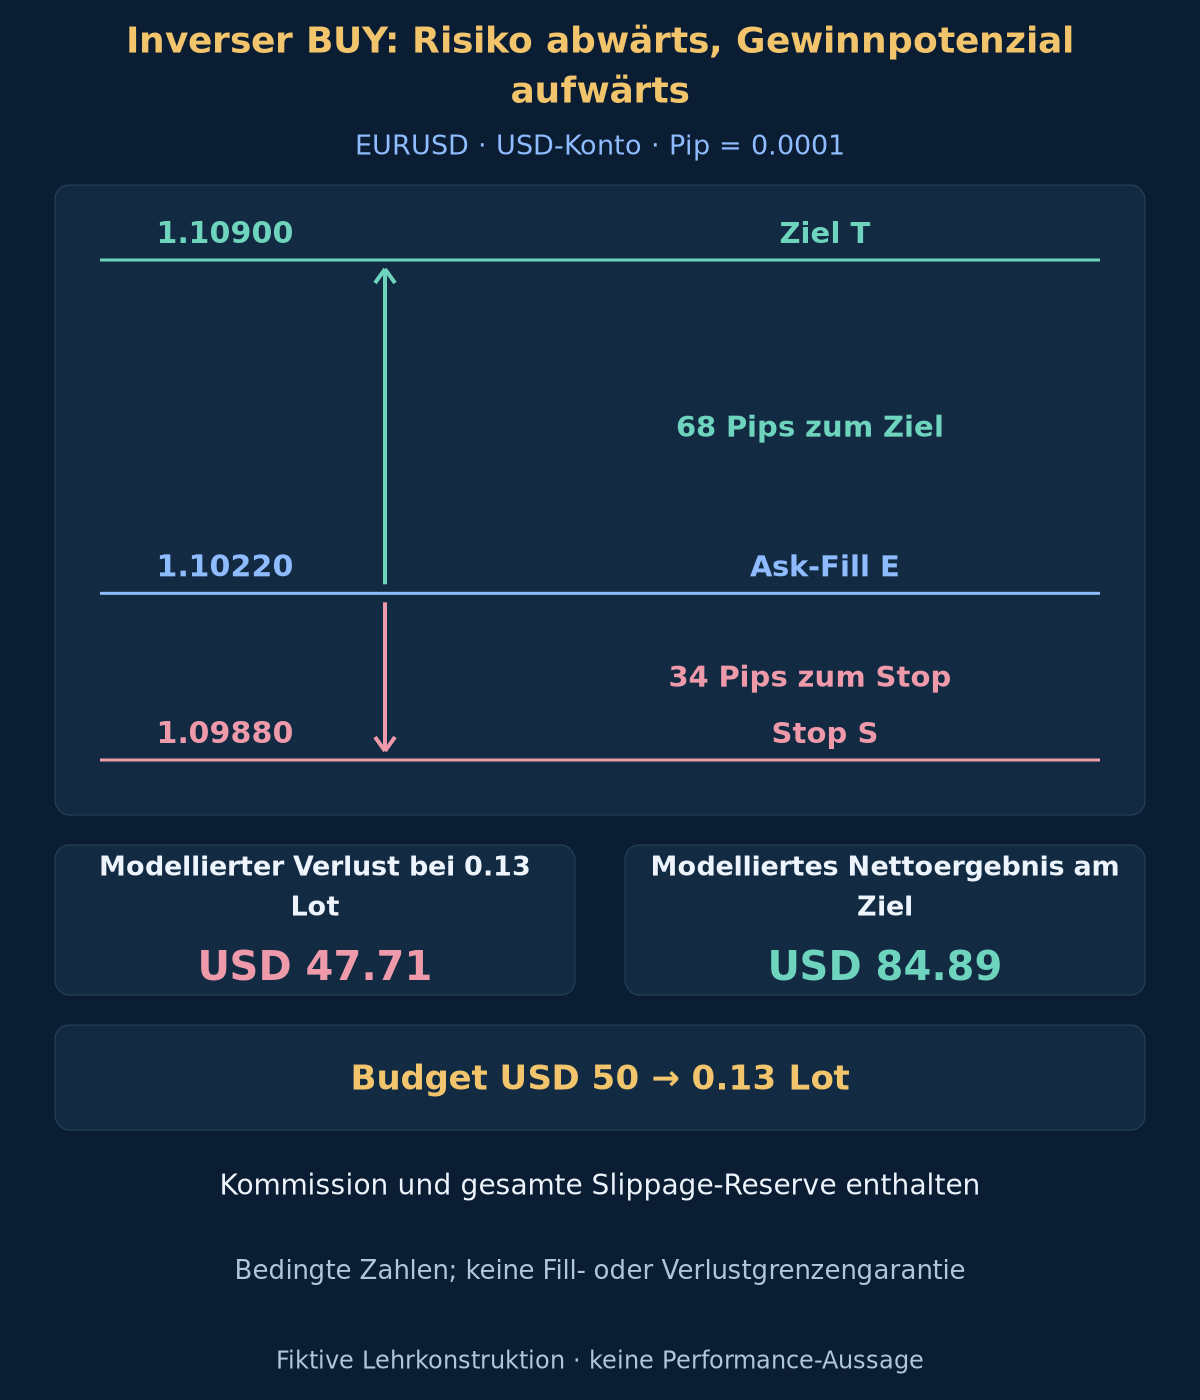
Angenommen, alle strengen Pivot-, Daten- und Ausschlussprüfungen bestehen. Die rechte Schulter wird bei c = 46 bekannt, die erste zulässige Signalkerze ist t = 47. Hier ist N(47) = 1.10170, somit G = 1.10190. Ein Bid-Tief von 1.10060 bleibt über S = 1.09880, ein Bid-Schluss von 1.10200 bricht strikt über G. Der erste Quote kommt 2 Sekunden später mit Bid 1.10210 und Ask 1.10220: Spread 1 Pip, nachteiliger Preisnachlauf 2 Pips. Angenommen, Schutz wird akzeptiert und tatsächlicher Fill ist E = 1.10220.
Der feste Stop liegt 34 Pips unter E; T = 1.10900 liegt 68 Pips darüber. Bei einem USD-10000-Konto beträgt das Budget von 0.5% USD 50. Angenommen werden USD 10 je Pip je 1 Lot, USD 7 Kommission je Lot für Eröffnung und Schließung sowie insgesamt 2 Pips Reserve für nachteilige Slippage je alternativem Ausgang. Modellierter Verlust je Lot ist USD 367. Abrunden auf 0.01 Lot Schrittweite ergibt 0.13 Lot und USD 47.71 modellierten Verlust. Aufrunden würde das Budget überschreiten.
| Berechnung | Festgelegter Wert | Bedeutung |
|---|---|---|
| Signalschwelle G | 1.10190 | An der gültigen Signalkerze fixiert |
| Fester Stop S | 1.09880 | Tief der rechten Schulter minus Puffer |
| Preisziel T | 1.10900 | Doppelter tatsächlicher Einstiegs-Stop-Abstand |
| Geldbudget | USD 50 | Eigenkapital mal Risikoanteil |
| Modellierter Verlust je Lot | USD 367 | Preisabstand plus Kommission und Reserve |
| Abgerundetes Volumen | 0.13 lot | Abrunden; Risiko niemals aufrunden |
| Modellierter Verlust | USD 47.71 | Bedingte Reserve, keine Verlustobergrenze |
| Modelliertes Nettoergebnis am Ziel | USD 84.89 | Bedingtes Ergebnis, keine Prognose |
Bei T beträgt der Brutto-Preisgewinn USD 88.40. Abzüglich USD 0.91 Kommission und USD 2.60 Slippage-Reserve bleiben USD 84.89 modelliertes Nettoergebnis am Ziel. Die Reserve wird je alternativem Ausgang einmal angesetzt, nicht zweimal innerhalb eines Trades. Das Preisabstandsverhältnis beträgt 2, das Netto-Geldverhältnis ist niedriger. Das Beispiel unterstellt keinen Swap und keine weitere Fill-Abweichung. Weder Ziel noch Stop garantieren einen Ausführungspreis; dies ist keine Renditeprognose.
10. Ereignisfolge testen und jeden Ausschluss behalten
Kerzen und Quotes chronologisch abspielen. Ursprüngliche Pivot-Zeit und spätere Bestätigung, Folgenidentität, Nackenlinienanker und Gleichung, S, Verfall, Signalkerze, fixes G, ersten Quote, Orderanfrage, Fill, Volumen, Kosten und Ausstieg erfassen. Ein Bild der fertigen Formation beweist nicht, dass die rechte Schulter beim Einstieg verfügbar war. Die optionalen Gleichungen fassen Definitionen zusammen; sie sind weder vollständiger EA noch ausführbares Ordermanagementsystem.
Für jede gescheiterte Folge den Grund erfassen: Alternierung, Abstände, zeitliches Gleichgewicht, Schultertoleranz, Kopfabstand, Ankerdifferenz, Höhe, vorherige Bewegung, früher Ausbruch, Stop-Berührung, neuer Pivot, Verfall, Quote-Qualität oder Broker-Bedingungen. Historische Bid/Ask-Quotes für SELL-Ungültigkeit und Stop-/Zielreihenfolge verwenden. Liegen beide Ausstiege in einer OHLC-Kerze bei unbekannter Reihenfolge, als mehrdeutig markieren und gesondert eine konservative Stop-zuerst-Sensitivität ausweisen. Niemals die günstige Reihenfolge auswählen.
Spezifikation vor unberührten Testperioden fixieren. Jede getestete Variante, Kandidaten, Abbrüche, Quote-Fehler, Notschließungen und abgeschlossene Trades zusammen mit Nettoerwartung, Drawdown, Umschlag und Stichprobenunsicherheit ausweisen. Benachbarte Toleranzen, flache und geneigte Linien sowie andere Feeds prüfen, ohne nur Gewinner auszuwählen. Der Backtesting-Leitfaden und der Ausführungskosten-Leitfaden erklären verwandte Grenzen. Dieser Artikel enthält weder Performance-Studie noch belegten Vorteil.
Häufige Fehler: b vor Schluss von b+2 verwenden, Nackenlinie unbemerkt abflachen, einen späteren Anker einsetzen, den nächsten Quote gegen N(t+1) statt fixes G prüfen, Abbruchpriorität ignorieren, zum historischen Schluss einsteigen oder nach schlechtem Erstquote erneut versuchen. Eine lange Lücke kann den Zeitausstieg verzögern; nächsten realen Quote verwenden und Verzögerung erfassen. Nachrichten, Lücken, breite Spreads und korrelierte Positionen können ein kleines nominales Budget überlagern. Erkennbares Muster oder doppeltes Ziel beweisen keine Profitabilität.
Optional: genaue Nackenlinien-, Schwellen- und Größengleichungen
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
N(k) = Q[u] + (Q[v]-Q[u])*(k-u)/(v-u)
c = b + 2; eligible_break_bars = [c+1, c+8]
buy_break(t) = C_Bid[t] > N(t) + 2*pip; G = N(t) + 2*pip
sell_break(t) = C_Bid[t] < N(t) - 2*pip; G = N(t) - 2*pip
buy_stop = L[b] - 2*pip; sell_stop = H[b] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Fragen zur Schulter-Kopf-Schulter-Formation
Müssen Schultern und Nackenlinie vollkommen waagerecht sein?
Nein. Begrenzte Schulter- und Ankerpreisunterschiede sind zulässig. Durch die beiden Nackenlinienanker wird eine Gerade fixiert und dieselbe Gleichung am passenden Index ausgewertet. Ein schönes Muster, das eine Toleranz verletzt, wird verworfen, nicht manuell passend gemacht.
Kann ich beim ersten Erscheinen der rechten Schulter einsteigen?
Das wäre eine andere Hypothese. Hier braucht die rechte Schulter spätere Bestätigungskerzen und danach einen gültigen Schlusskursausbruch. Ein Ausbruch vor Bestätigung verwirft die Folge. Ein rückversetzter Chartmarker versetzt die Informationsverfügbarkeit nicht in die Vergangenheit.
Ändert die inverse Formation Ausführung oder Wiederholungsregeln?
Sie ändert Geometrie und Handelsrichtung. Der inverse Fall eröffnet BUY zum Ask und schließt zum Bid; der gewöhnliche bärische Fall eröffnet SELL zum Bid und schließt zum Ask. Beide verbrauchen den Kandidaten am ersten gültigen Schluss und erlauben nur den ersten folgenden Quote, ohne zweiten Versuch derselben Folge.
Warum weicht das Ziel von der klassischen Projektion ab?
Die klassische Projektion nutzt Kopf-Nackenlinien-Höhe, diese Regel den tatsächlichen Einstiegs-Stop-Abstand. Das sind unterschiedliche Ausstiegshypothesen. Keine garantiert das Erreichen des Preises. Vor Performance-Schlüssen die vollständige gewählte Methode samt Kosten, Zeitausstiegen und gescheiterten Formationen testen.
12. Primärquellen und erklärter Geltungsbereich
Primärquellen: IG Academy zu Schulter-Kopf-Schulter, Nackenlinienbruch und inverser Formation; MetaQuotes zu Zeitreihenindexierung, Symbol-, Tick- und Volumeneigenschaften sowie Marktorderpreisen und Stop-Bedingungen. Geprüft am 2026-10-19. Strenger Detektor, Zahlentoleranzen, Fristen, Schulter-Stop, Einstiegspolitik, risikobasiertes Ziel und Beispiele sind unsere Lehrkonstruktion. Die Quellen schreiben diese Einstellungen nicht vor und bestätigen keine Profitabilität.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieser Artikel dient der Bildung und ist keine Anlageberatung. Bestätigung, Stops und Kostenreserven garantieren weder Fills noch begrenzte Verluste oder Gewinne. Sämtliche Preise, Diagramme und Zahlenergebnisse sind fiktive bedingte Beispiele.