

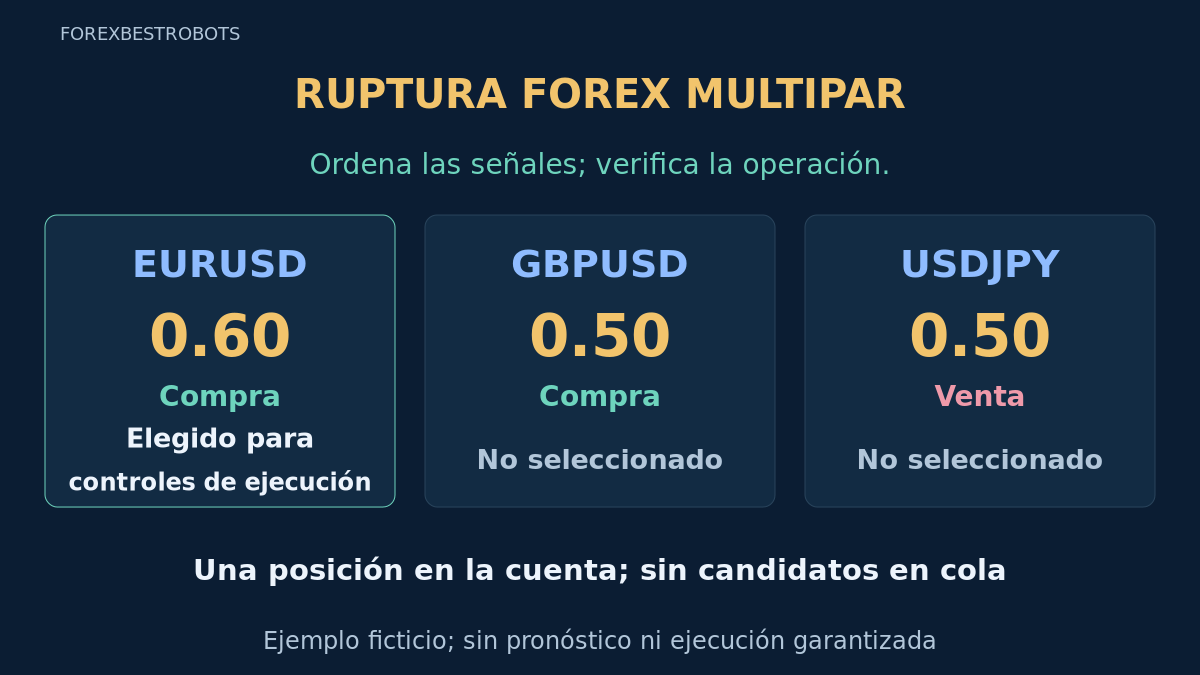
Una estrategia multipar necesita una regla para resolver la competencia entre señales. Abrir un EA en varios gráficos no crea esa regla. Este modelo didáctico compara rupturas simultáneas en una lista fija y solo permite al candidato elegido solicitar la única posición compartida.
Utiliza velas cerradas, datos sincronizados, ranking normalizado por ATR y un único proceso de entrada para toda la cuenta. Las reglas y ejemplos son hipótesis propias que se deben probar, no resultados validados ni ajustes recomendados. Una puntuación alta no estima la probabilidad de una operación ganadora.
1. Fijar el universo y el alcance de la cuenta
Utiliza EURUSD, GBPUSD y USDJPY, en ese orden exacto de desempate, en H1 y con un mismo bróker. Resuelve los sufijos reales de los símbolos antes de probar y mantén fijo el universo durante la validación. Esta versión requiere una cuenta exclusiva: como máximo una posición de mercado y ninguna orden de entrada pendiente. Otras posiciones manuales o de EA impiden una nueva entrada.
Una sola plaza limita las posiciones simultáneas de la estrategia; no demuestra diversificación. Estos pares siguen compartiendo divisas y acontecimientos de mercado. Consulta la guía de exposición por divisa y la política de riesgo de la cuenta. Usa un coordinador único o un bloqueo compartido probado; las copias independientes en varios gráficos no deben reservar cada una su propia plaza.
2. Tomar una decisión horaria sincronizada
Usa el reloj H1 del bróker, sin suponer un desfase UTC. Tras el cierre de una hora, espera como máximo 60 segundos a que todos los símbolos muestren el mismo intervalo de señal terminado. Exige al menos 200 velas H1 completas por símbolo, precios válidos y ATR positivo. Si no llega la instantánea completa dentro del plazo, omite esa hora. Los datos ausentes no equivalen a falta de señal.
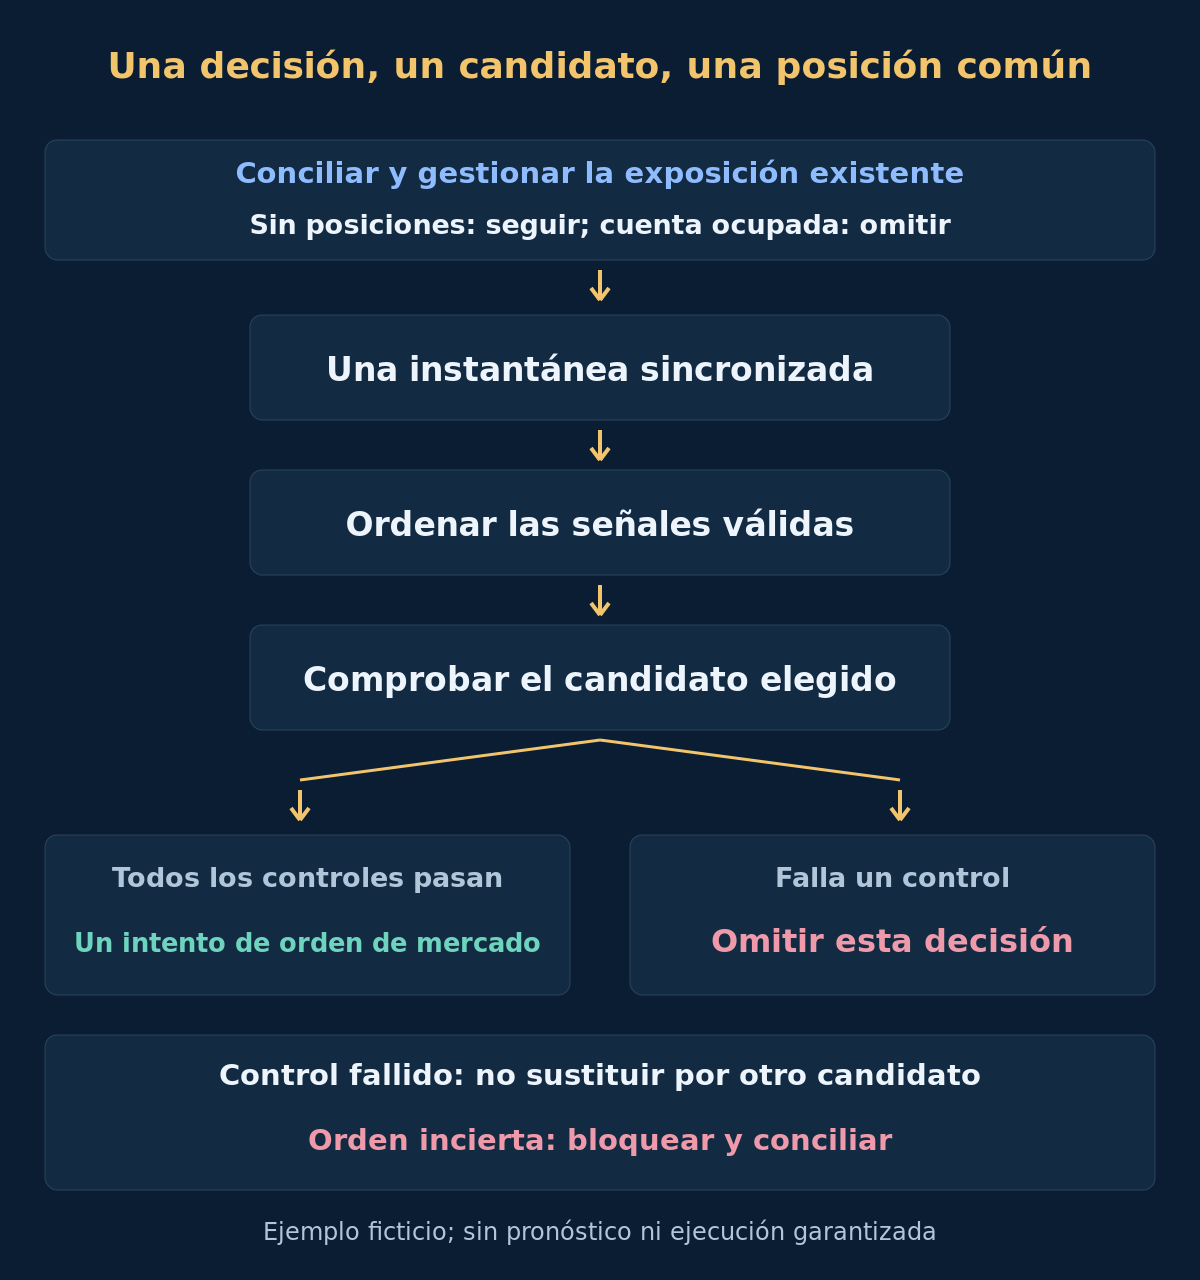
Marca la decisión como consumida al tomar la primera instantánea completa, aunque no genere candidatos o falle después un control. No repitas el ranking en esa hora. Si había una posición al inicio de la decisión, gestiónala y omite una nueva entrada, aunque se cierre de inmediato. Reiniciar el terminal no debe borrar las marcas horarias consumidas ni duplicar la exposición.
3. Definir la ruptura con vela cerrada
Una vez iniciada la nueva vela, la vela 0 está en formación y la vela 1 es la señal cerrada. U es el máximo de los máximos Bid y L el mínimo de los mínimos Bid de las 20 velas anteriores, índices 2–21. La vela de señal queda excluida. C es su cierre Bid y A es el valor MT4 iATR(symbol, PERIOD_H1, 14, 1), en unidades de precio. Congela estos valores para la decisión.
Un candidato BUY exige C > U; uno SELL exige C < L. La igualdad no es ruptura. Un toque intravela no basta, y esta versión no oculta filtros adicionales de tendencia, sesión o noticias. La guía Donchian explica el canal; aquí se añade la regla de selección común.
4. Ordenar una sola vez los candidatos válidos
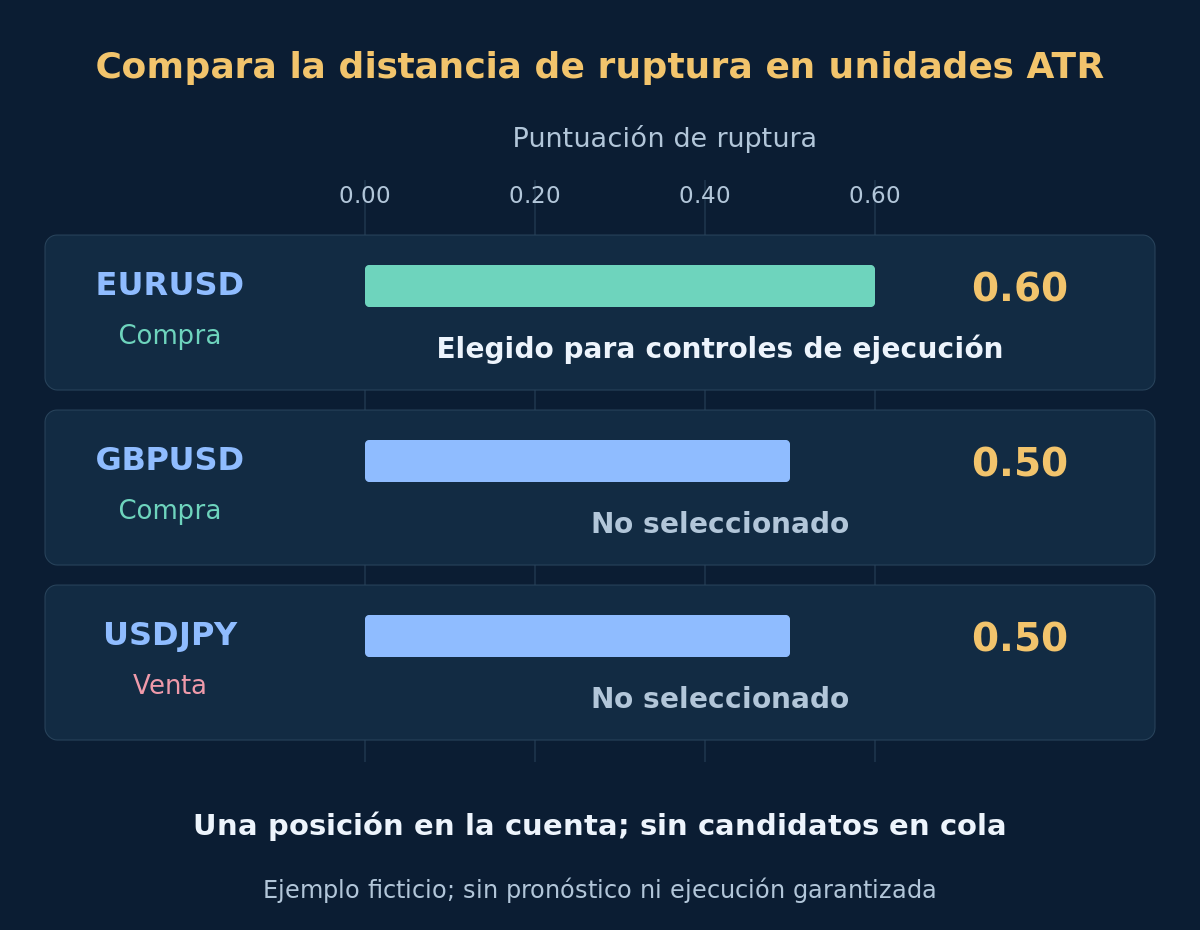
Para BUY, la puntuación es (C − U) / A; para SELL, (L − C) / A. Compara las puntuaciones positivas redondeadas a 6 decimales, con los valores a mitad redondeados hacia arriba; la tabla muestra 2. Elige la mayor. Los empates siguen el orden fijo del universo. La puntuación mide distancia de ruptura respecto al rango reciente, no rentabilidad prevista, calidad ajustada al riesgo ni fortaleza independiente de la divisa.
| Símbolo | U | L | C | ATR(14) | Señal | Puntuación |
|---|---|---|---|---|---|---|
| EURUSD | 1.1000 | 1.0900 | 1.1012 | 0.0020 | BUY | 0.60 |
| GBPUSD | 1.2500 | 1.2380 | 1.2515 | 0.0030 | BUY | 0.50 |
| USDJPY | 150.80 | 149.20 | 149.00 | 0.40 | SELL | 0.50 |
Todos los valores de la tabla son datos ficticios, no velas históricas ni una serie ATR reconstruida. Se elige EURUSD; GBPUSD y USDJPY no se operan. Su empate no afecta al ganador. Si el primer candidato falla una comprobación posterior, omite la decisión en vez de elegir otro par. La validación también debe reproducir esa regla.
5. Aplicar los controles de ejecución al par elegido
En la instantánea, examina únicamente la cotización ejecutable reciente del ganador. Exige una antigüedad entre 0 y 5 segundos según el reloj del bróker y un spread no negativo que no supere 0.10 × A. Para BUY, el Bid actual debe seguir por encima de U; para SELL, el Ask actual debe permanecer por debajo de L. Volver al límite hace fallar el control.
- La cuenta sigue sin posiciones, órdenes pendientes ni solicitudes sin resolver, y se puede reservar la plaza común.
- Se cumplen la ventana de entrada, la antigüedad de cotización, el spread y la condición actual de ruptura.
- Stop y objetivo redondeados respetan la rejilla de ticks y las distancias mínimas del bróker.
- El volumen está permitido, la pérdida modelada cabe en el presupuesto y hay margen suficiente.
- El procedimiento de órdenes probado puede colocar y verificar la protección inicial exigida.
Un fallo significa no enviar una orden nueva en esa decisión, sin pasar al siguiente candidato ni reintentar tras el plazo. Consulta las especificaciones reales del símbolo; no elimines la protección ni amplíes el stop para forzar la aceptación. Un control es una condición que hay que implementar y probar, no una función que se pueda dar por existente en cualquier EA.
6. Fijar las salidas y dimensionar la operación prevista
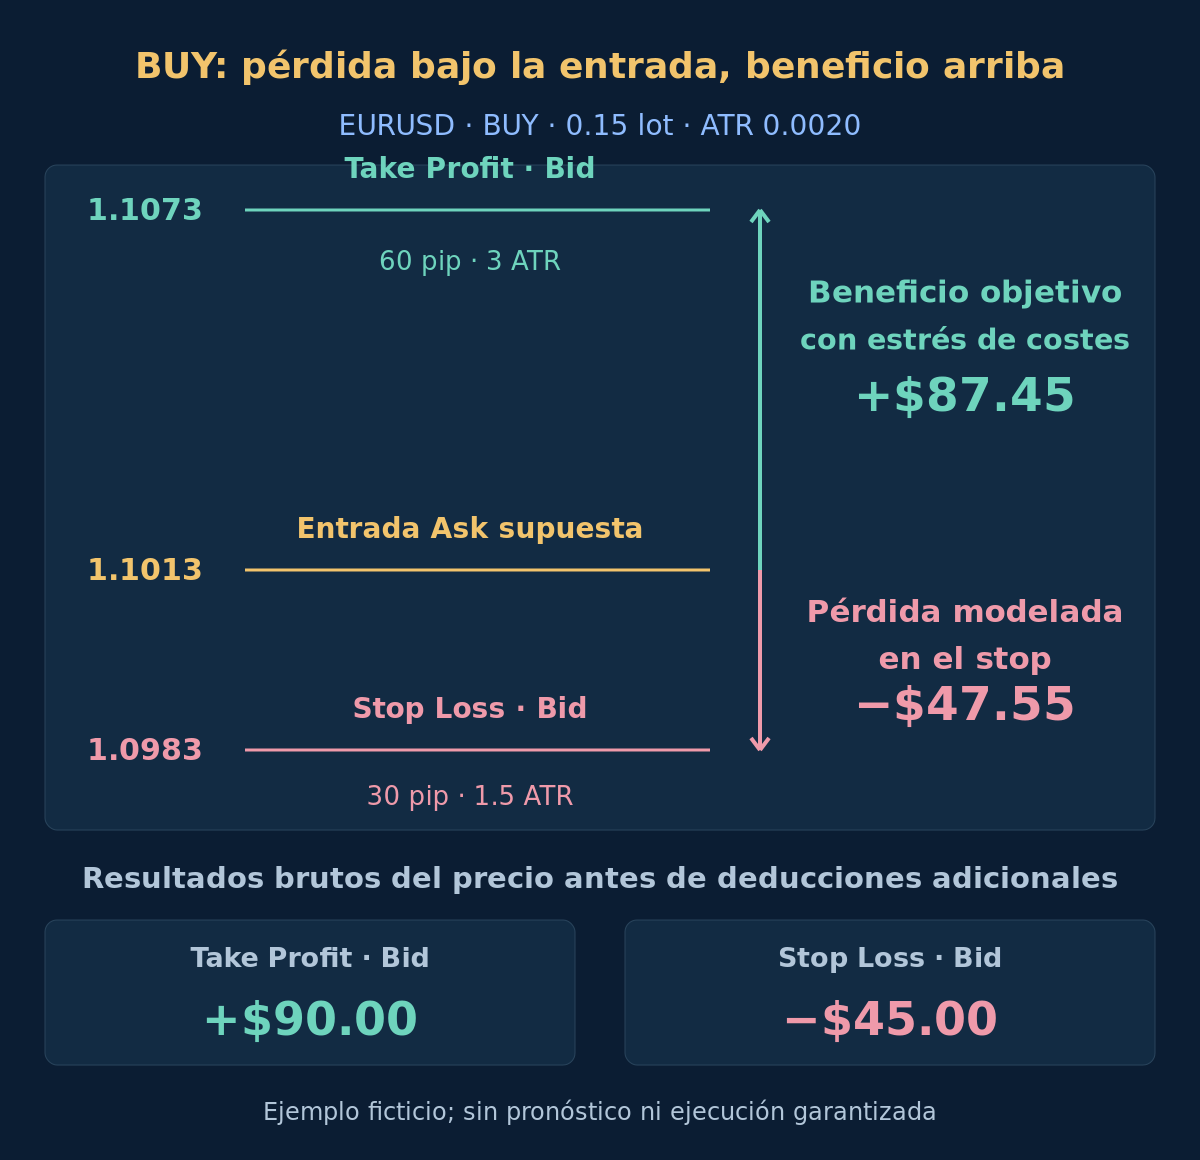
Desde la entrada ejecutable prevista, sitúa el stop a 1.5 A y el objetivo a 3 A: por debajo/encima para BUY y por encima/debajo para SELL. Redondea cada nivel hacia la entrada en la rejilla válida de ticks: stop BUY hacia arriba y objetivo hacia abajo; stop SELL hacia abajo y objetivo hacia arriba. Rechaza niveles cruzados, de distancia nula o inválidos para el bróker. Recalcula las distancias; el redondeo puede cambiar la relación bruta nominal beneficio/riesgo de 2.
Fija para esta prueba un presupuesto de pérdida prevista del 0.50% del patrimonio actual. Estima la pérdida hasta el stop redondeado en la divisa de la cuenta, añade la comisión y la provisión adicional de ejecución supuestas y redondea el volumen hacia abajo al paso de lotes del bróker. Omite la operación si no cabe el mínimo. Tras ejecutar, concilia precio, volumen y protección; si falta protección o la pérdida modelada supera el presupuesto, activa el procedimiento previamente probado de salida inmediata/conciliación y bloquea más entradas. Este artículo no proporciona ese controlador.
7. Resolver el ejemplo BUY ficticio de EURUSD
Supón $10,000 de patrimonio en USD, un contrato de 100,000 unidades por lote y mínimo y paso de 0.01 lotes. EURUSD gana con A = 0.0020. En la instantánea válida, Bid es 1.1011 y Ask es 1.1013: el spread de 0.0002 equivale al límite de 0.10 A. Supón que la orden de mercado se ejecuta exactamente en Ask 1.1013. El stop es 1.0983 y el objetivo 1.1073; ambos encajan en el tick supuesto de 0.00001.
El stop de 30 pips modela $300 por lote antes de deducciones adicionales. Supón $7 de comisión de ida y vuelta y $10 de provisión total por ejecución adversa por lote, proporcionales al volumen. El presupuesto de $50 dividido por $317 da unos 0.1577 lotes; usa 0.15. La pérdida modelada es $47.55 y quedan $2.45 sin utilizar. El siguiente paso, 0.16 lotes, modelaría $50.72 y se rechaza. La provisión es una hipótesis de sensibilidad, no un límite al deslizamiento.
| Resultado alternativo | P/G bruta | Comisión | Provisión adicional de ejecución | P/G neta modelada |
|---|---|---|---|---|
| Escenario de stop | −$45.00 | −$1.05 | −$1.50 | −$47.55 |
| Sensibilidad del objetivo | +$90.00 | −$1.05 | −$1.50 | +$87.45 |
La tabla del objetivo aplica las mismas deducciones supuestas para comparar el estrés de costes; no afirma que todos los brókeres ejecuten Take Profit con deslizamiento adverso. El spread cotizado ya está reflejado en la entrada Ask y las salidas Bid supuestas, por lo que no se descuenta otra vez. Las salidas temporales tienen resultados propios desconocidos. Consulta la guía de costes; ninguna de estas cantidades modeladas es un beneficio esperado ni un límite garantizado de pérdida.
Opcional: reproducir los precios y los importes
1.1013 − 1.5 × 0.0020 = 1.0983; 1.1013 + 3 × 0.0020 = 1.1073. Pérdida bruta en el stop: 0.0030 × 100,000 × 0.15 = $45.00; beneficio bruto en el objetivo: 0.0060 × 100,000 × 0.15 = $90.00. Pérdida prevista por lote: 300 + 7 + 10 = $317; volumen: 50 / 317 ≈ 0.1577 → 0.15. Resultados netos alternativos: −45 − 1.05 − 1.50 = −$47.55 o 90 − 1.05 − 1.50 = +$87.45. Los puntos decimales y las comas de miles siguen la notación numérica inglesa.
8. Gestionar la posición abierta y la salida temporal
Mantén fijos el stop y el objetivo iniciales: sin trailing, promediar, acumular posiciones ni invertir la dirección en esta versión. Si no se ha completado ninguna salida, solicita el cierre de mercado tras 6 velas H1 completas del símbolo elegido; la vela de entrada cuenta como primera cuando cierra. BUY cierra a Bid y SELL a Ask. La regla temporal es una condición para solicitar el cierre, no una garantía de duración ni de ejecución.
Usa la primera cotización ejecutable reciente cuando venza la salida temporal; las interrupciones o el mercado cerrado pueden retrasarla. Separa la gestión de posiciones de la espera de datos de ranking de otros símbolos. Un cierre fallido o incierto exige conciliación y vigilancia continua, no otra posición. Tras confirmar la salida, espera a la siguiente decisión horaria apta; no reabras una ya consumida.
9. Omitir y conciliar en vez de forzar una operación
Omite datos antiguos o desalineados, ausencia de ruptura válida, cuenta ocupada, controles fallidos o volumen inviable. No pongas en cola un par no elegido ni reabras una decisión consumida tras recuperarte de un fallo. Un timeout no demuestra que la entrada haya fallado: primero comprueba el estado real de las órdenes en el bróker y evita envíos duplicados. La guía de supervisión trata la vigencia de los datos y la evidencia operativa.
Un universo fijo y una posición no eliminan los riesgos de gaps, bróker, divisa o selección. Cambiar la lista de pares, la ventana de entrada, la precisión del ranking o las salidas crea otra versión que hay que validar. Conserva las señales rechazadas y las horas omitidas para poder reconstruir después la competencia entre pares.
10. Validar todo el proceso de selección
El Strategy Tester nativo de MT4 no ejecuta operaciones en símbolos distintos del probado. Por eso, las pruebas individuales no bastan para verificar esta estrategia con plaza compartida. Utiliza una reproducción sincronizada de eventos de varios símbolos que soporte las reglas de la cuenta y, después, observación forward controlada. Las pruebas por símbolo sirven para componentes; no son una prueba de aceptación de cartera.
Fija las reglas antes de probar un tramo cronológico reservado. Reproduce Bid/Ask, actualizaciones ausentes, costes, redondeo, señales simultáneas, órdenes fallidas y salida temporal. Si una vela contiene stop y objetivo sin una trayectoria de ticks conocida, no elijas en silencio el resultado favorable. La guía de backtesting explica los límites de la evidencia.
- ¿Todos los pares usan el mismo intervalo de decisión cerrado sin datos futuros?
- ¿Son reproducibles los índices del canal, el desplazamiento ATR, la precisión y el desempate?
- ¿Un fallo del primer candidato omite la hora sin recurrir al siguiente?
- ¿El bloqueo de cuenta impide posiciones simultáneas o duplicadas tras la recuperación?
- ¿Los costes, límites de volumen y todas las salidas se concilian con el patrimonio conjunto de la cuenta?
11. Preguntas sobre la selección multipar de rupturas
¿El mayor puntuación ATR identifica el par más rentable?
No. Ordena una señal definida de distancia de precio. No estima la probabilidad de ganar, el beneficio esperado ni una ventaja duradera.
¿Puedo operar todos los pares válidos por separado?
Sería otra estrategia. Esta versión permite solo el par seleccionado y una posición en la cuenta; las señales no elegidas no quedan en cola.
¿Por qué no elegir el siguiente par si falla un control?
Porque la regla que se prueba es omitir esa decisión. Sustituir cambia el proceso de selección y debe definirse y validarse como variante independiente.
¿Las pruebas MT4 separadas demuestran el resultado de cartera?
No. Omiten la competencia por la plaza común y pueden usar tiempos o costes incoherentes. También importa la limitación del tester nativo para operar otros símbolos. Valida explícitamente la secuencia conjunta.
12. Fuentes y alcance
Referencias oficiales: parámetros y desplazamiento de MQL4 iATR, gráficos Bid y visualización Ask de MetaTrader y limitaciones del Strategy Tester de MQL4. Fuentes consultadas el 2026-10-18. Estos hechos de la plataforma no validan la regla de ranking, los coeficientes ni el presupuesto aquí propuestos.
Todos los candidatos, cotizaciones e importes son valores didácticos ficticios. Los diagramas representan exactamente esas hipótesis, no informes originales del tester ni resultados verificados. No se afirma rentabilidad, adecuación del riesgo ni resultados futuros; siguen siendo necesarias la implementación y las pruebas conjuntas.