

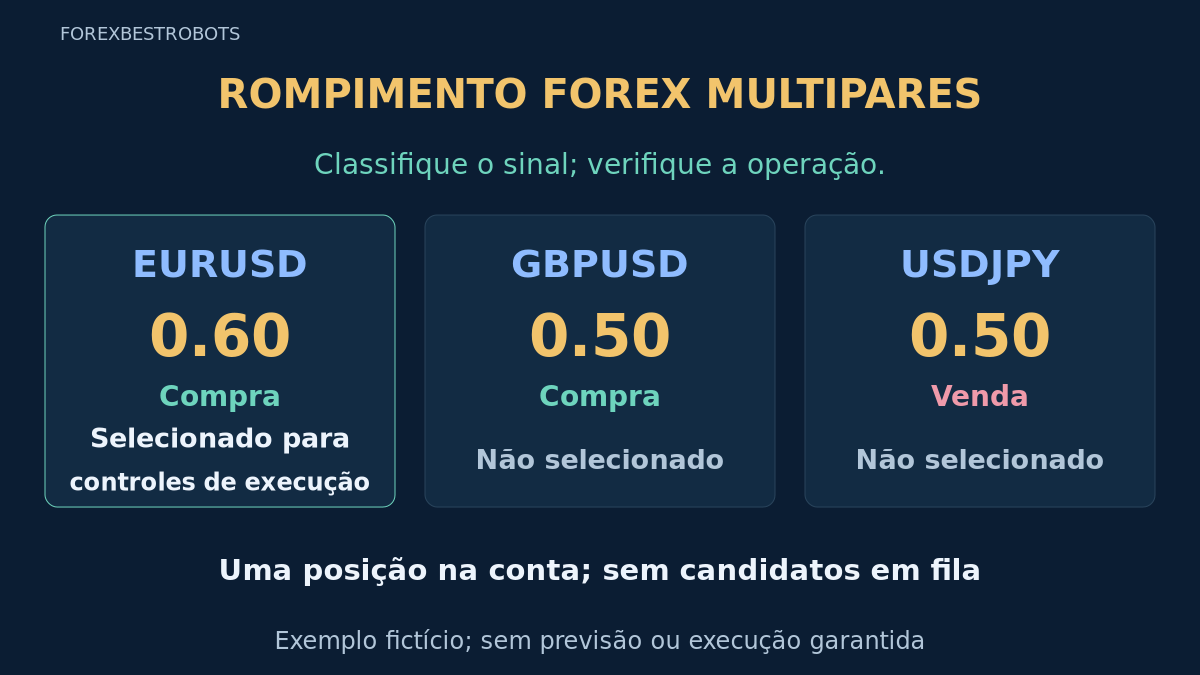
Uma estratégia multipares precisa de uma regra para a concorrência entre sinais. Abrir um EA em vários gráficos não cria essa regra. Este modelo didático compara rompimentos simultâneos em uma lista fixa e permite apenas ao candidato escolhido solicitar a vaga compartilhada.
Use barras fechadas, dados sincronizados, ranking normalizado pelo ATR e um único processo de entrada para toda a conta. As regras e os exemplos são hipóteses próprias a testar, não desempenho validado ou configurações recomendadas. Uma pontuação alta não estima uma operação vencedora.
1. Fixar o universo e o escopo da conta
Use EURUSD, GBPUSD e USDJPY, nessa ordem exata de desempate, em H1 de uma mesma corretora. Resolva os sufixos reais dos símbolos antes do teste e mantenha o universo fixo durante a validação. Esta versão exige uma conta dedicada: no máximo uma posição a mercado e nenhuma ordem de entrada pendente. Outras posições manuais ou de EAs tornam a conta inelegível para nova entrada.
Uma vaga limita posições simultâneas da estratégia; não comprova diversificação. Esses pares ainda compartilham moedas e eventos de mercado. Consulte o guia de exposição cambial e a política de risco da conta. Use um coordenador único ou um bloqueio compartilhado testado; cópias independentes nos gráficos não podem reservar uma vaga própria cada uma.
2. Tomar uma decisão horária sincronizada
Use o relógio H1 da corretora, sem presumir um deslocamento UTC. Após o fechamento da hora, permita até 60 segundos para todos os símbolos mostrarem o mesmo intervalo de sinal concluído. Exija pelo menos 200 barras H1 fechadas por símbolo, preços válidos e ATR positivo. Se o conjunto completo não chegar nessa janela, pule a hora. Dados ausentes não são ausência de sinal.
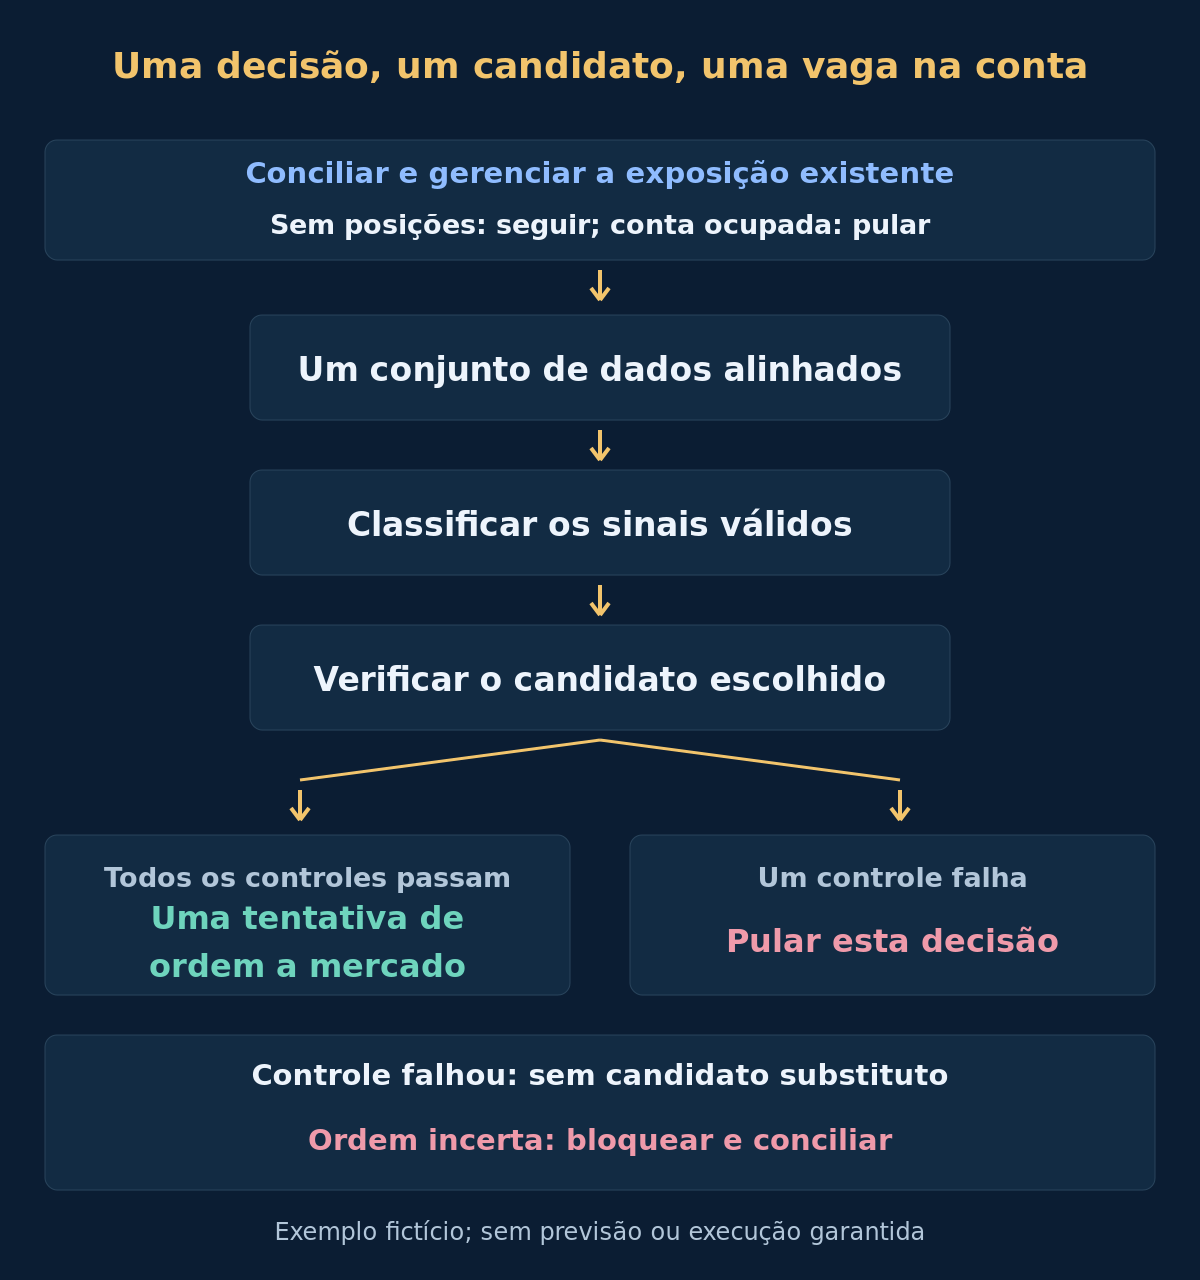
Consuma a decisão ao capturar o primeiro conjunto completo, mesmo sem candidatos ou com falha posterior em um controle. Não refaça o ranking nessa hora. Se havia posição no início da decisão, gerencie-a e pule a entrada, mesmo que feche imediatamente. Reiniciar o terminal não pode apagar timestamps consumidos nem duplicar a exposição.
3. Definir o rompimento com barra fechada
Quando começa uma nova barra, a barra 0 está em formação e a barra 1 é o sinal fechado. U é a maior máxima Bid e L a menor mínima Bid das 20 barras anteriores, índices 2–21. A barra de sinal fica excluída. C é seu fechamento Bid e A é o MT4 iATR(symbol, PERIOD_H1, 14, 1), em unidades de preço. Congele esses valores para a decisão.
Um candidato BUY exige C > U; um SELL exige C < L. Igualdade não é rompimento. Um toque intrabar não basta e esta versão não esconde filtros extras de tendência, sessão ou notícias. O guia Donchian explica o canal; a regra de seleção compartilhada é a camada adicional aqui.
4. Classificar os candidatos válidos uma única vez
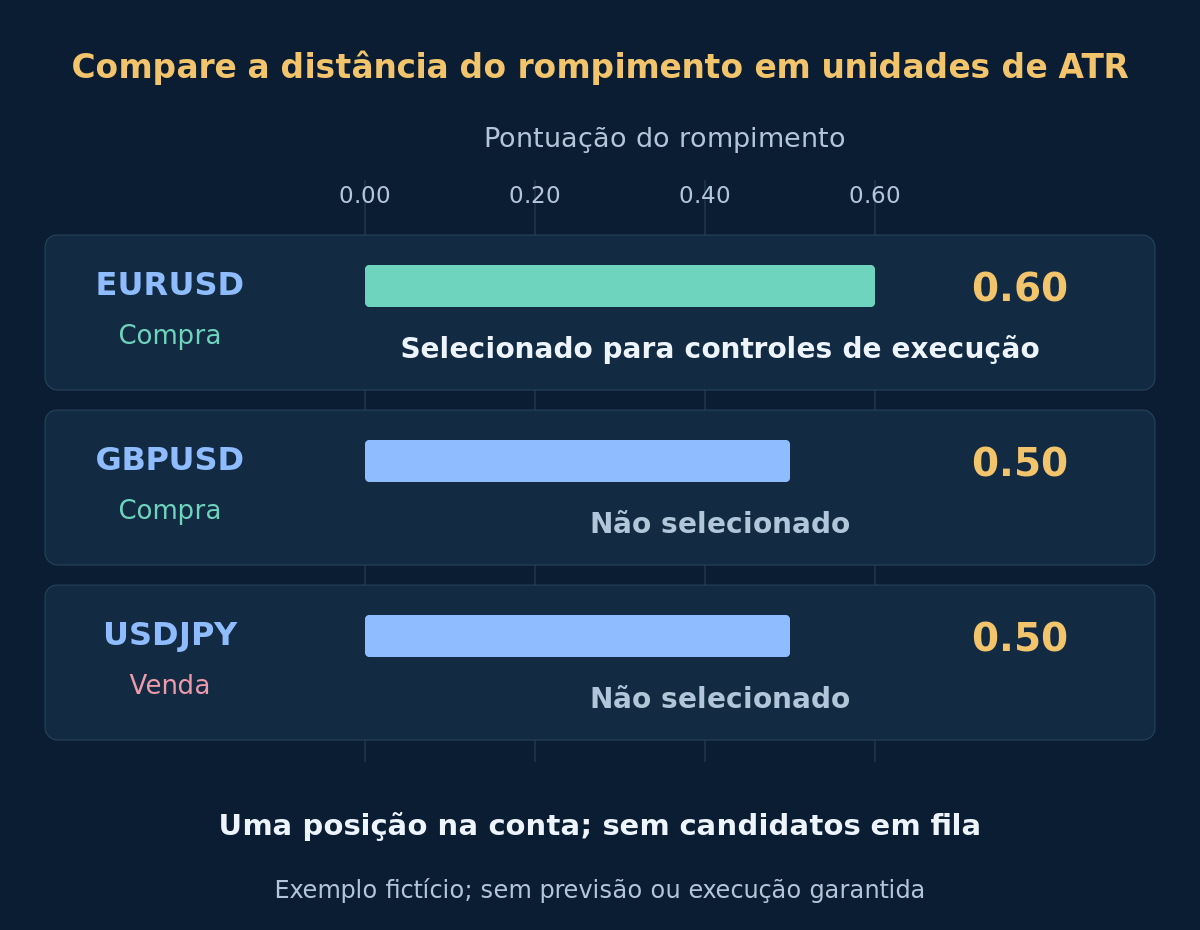
Para BUY, a pontuação é (C − U) / A; para SELL, (L − C) / A. Compare pontuações positivas arredondadas a 6 casas decimais, com valores exatamente no meio arredondados para cima; a tabela mostra 2. Escolha a maior. Empates seguem a ordem fixa do universo. A pontuação mede distância de rompimento relativa à amplitude recente, não retorno previsto, qualidade ajustada ao risco ou força independente de uma moeda.
| Símbolo | U | L | C | ATR(14) | Sinal | Pontuação |
|---|---|---|---|---|---|---|
| EURUSD | 1.1000 | 1.0900 | 1.1012 | 0.0020 | BUY | 0.60 |
| GBPUSD | 1.2500 | 1.2380 | 1.2515 | 0.0030 | BUY | 0.50 |
| USDJPY | 150.80 | 149.20 | 149.00 | 0.40 | SELL | 0.50 |
Todos os valores da tabela são dados inventados, não velas históricas ou uma série ATR reconstruída. EURUSD é selecionado; GBPUSD e USDJPY não são operados. O empate entre eles não afeta o vencedor. Se o primeiro candidato falhar em uma verificação posterior, pule a decisão em vez de escolher outro par. A validação também deve conter essa regra.
5. Aplicar os controles de execução ao par escolhido
No instante da captura, examine apenas a cotação executável recente do vencedor. Exija idade de cotação entre 0 e 5 segundos no relógio da corretora e spread não negativo de, no máximo, 0.10 × A. Para BUY, o Bid atual deve continuar acima de U; para SELL, o Ask atual deve permanecer abaixo de L. O retorno ao limite reprova o controle.
- A conta continua sem posições, ordens pendentes ou solicitações não resolvidas, e a vaga compartilhada pode ser reservada.
- A janela de entrada, a idade da cotação, o spread e a condição atual de rompimento passam.
- Stop e alvo arredondados respeitam a grade de ticks e as distâncias exigidas pela corretora.
- O volume é permitido, a perda modelada cabe no orçamento e há margem suficiente.
- O procedimento de ordens testado consegue colocar e verificar a proteção inicial exigida.
Falha significa nenhuma nova ordem nessa decisão, sem substituto ou tentativa tardia após a janela. Leia as especificações reais do símbolo; não remova a proteção nem amplie o stop para forçar aceitação. Um controle é uma restrição a implementar e testar, não um recurso presumido em todo EA.
6. Fixar saídas e dimensionar a operação planejada
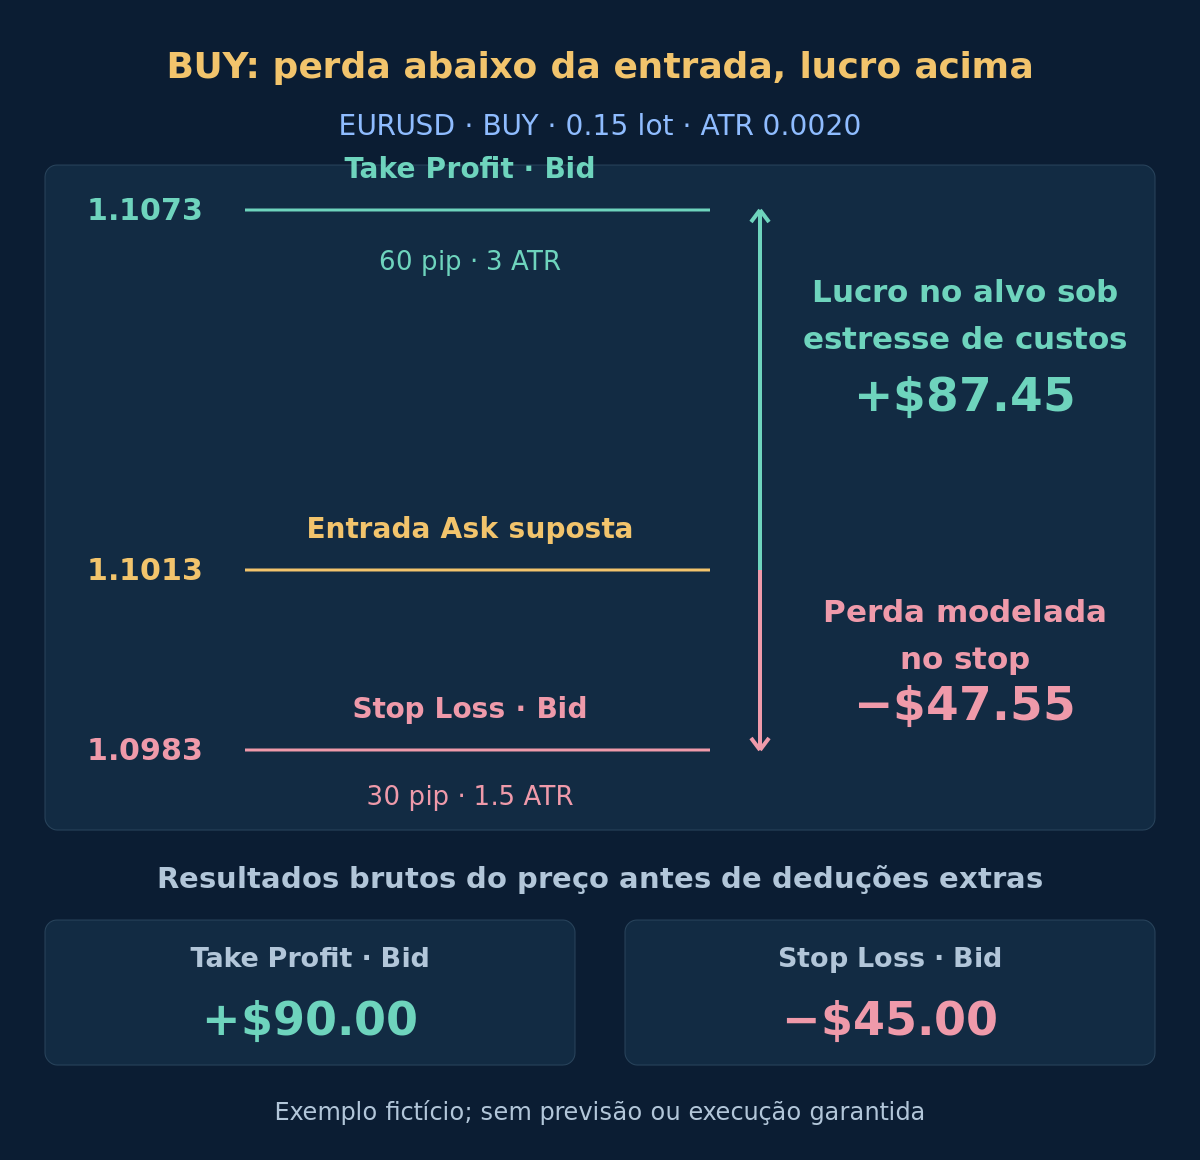
A partir da entrada executável planejada, coloque o stop a 1.5 A e o alvo a 3 A: abaixo/acima para BUY e acima/abaixo para SELL. Arredonde cada nível em direção à entrada na grade válida de ticks: stop BUY para cima, alvo para baixo; stop SELL para baixo, alvo para cima. Rejeite níveis cruzados, distância zero ou preços inválidos para a corretora. Recalcule as distâncias; o arredondamento pode mudar a relação bruta nominal retorno/risco de 2.
Defina o orçamento de perda planejada deste teste em 0.50% do patrimônio atual. Estime a perda até o stop arredondado na moeda da conta, acrescente a comissão e a reserva extra de execução supostas e arredonde o volume para baixo no passo de lote da corretora. Pule se o mínimo não couber. Após a execução, concilie preço, volume e proteção; proteção ausente ou perda modelada acima do orçamento aciona o procedimento previamente testado de saída imediata/conciliação e bloqueia novas entradas. O artigo não fornece esse controlador.
7. Calcular o BUY EURUSD fictício
Suponha $10,000 de patrimônio em USD, contrato de 100,000 unidades por lote e mínimo e passo de 0.01 lote. EURUSD vence com A = 0.0020. Na captura válida, Bid é 1.1011 e Ask é 1.1013: o spread 0.0002 equivale ao limite de 0.10 A. Suponha que a ordem a mercado execute exatamente no Ask 1.1013. Stop 1.0983 e alvo 1.1073 estão na grade de tick suposta de 0.00001.
O stop de 30 pips modela $300 por lote antes de deduções extras. Suponha $7 de comissão de ida e volta e $10 de reserva total para execução adversa por lote, proporcionais ao volume. O orçamento de $50 dividido por $317 dá cerca de 0.1577 lote; use 0.15. A perda modelada é $47.55, com $2.45 não utilizados. O passo seguinte de 0.16 lote modelaria $50.72 e reprovaria. A reserva é uma hipótese de sensibilidade, não um limite de slippage.
| Resultado alternativo | L/P bruto | Comissão | Reserva extra de execução | L/P líquido modelado |
|---|---|---|---|---|
| Cenário de stop | −$45.00 | −$1.05 | −$1.50 | −$47.55 |
| Sensibilidade do alvo | +$90.00 | −$1.05 | −$1.50 | +$87.45 |
A tabela do alvo aplica as mesmas deduções supostas para comparar o estresse de custos; não afirma que toda corretora executa Take Profit com slippage adverso. O spread cotado já está refletido na entrada Ask e nas saídas Bid supostas, portanto não é descontado novamente. Saídas por tempo têm resultados próprios desconhecidos. Consulte o guia de custos; nenhum valor modelado é lucro esperado ou limite de perda garantido.
Opcional: reproduzir preços e valores
1.1013 − 1.5 × 0.0020 = 1.0983; 1.1013 + 3 × 0.0020 = 1.1073. Perda bruta no stop: 0.0030 × 100,000 × 0.15 = $45.00; lucro bruto no alvo: 0.0060 × 100,000 × 0.15 = $90.00. Perda planejada por lote: 300 + 7 + 10 = $317; volume: 50 / 317 ≈ 0.1577 → 0.15. Resultados líquidos alternativos: −45 − 1.05 − 1.50 = −$47.55 ou 90 − 1.05 − 1.50 = +$87.45. Pontos decimais e vírgulas de milhar seguem a notação inglesa.
8. Gerenciar a posição e a saída por tempo
Mantenha stop e alvo iniciais fixos: sem trailing, preço médio, piramidagem ou reversão nesta versão. Se nenhuma saída tiver sido concluída, solicite fechamento a mercado após 6 barras H1 completas do símbolo escolhido, contando a barra de entrada como primeira quando fechar. BUY fecha no Bid, SELL no Ask. A regra temporal é uma condição para solicitar, não uma garantia de prazo de manutenção ou execução.
Use a primeira cotação executável recente quando vencer a saída por tempo; falhas ou mercado fechado podem atrasá-la. Separe a gestão da posição da espera por dados de ranking dos outros símbolos. Solicitações de fechamento falhas ou incertas exigem conciliação e monitoramento contínuo, não nova posição. Após a saída confirmada, espere a próxima decisão horária elegível; não reabra uma decisão consumida.
9. Pular e conciliar em vez de forçar uma operação
Pule dados antigos ou desalinhados, ausência de rompimento válido, conta ocupada, controles reprovados ou volume inviável. Não enfileire um par não escolhido nem reabra uma decisão consumida após recuperação. Um timeout não prova que a entrada falhou: verifique primeiro o estado real das ordens na corretora e evite envios duplicados. O guia de monitoramento aborda atualização dos dados e evidências operacionais.
Um universo fixo e uma posição não eliminam riscos de gap, corretora, moeda ou seleção. Mudar a lista de pares, a janela de entrada, a precisão do ranking ou as saídas cria outra versão a validar. Preserve sinais rejeitados e horas puladas para reproduzir depois a concorrência entre os pares.
10. Validar todo o processo de seleção
O Strategy Tester nativo do MT4 não executa operações em símbolos diferentes do testado. Testes individuais não verificam, sozinhos, esta estratégia com vaga compartilhada. Use uma reprodução sincronizada de eventos multissímbolos que aplique as regras da conta, seguida de observação forward controlada. Testes por símbolo podem verificar componentes; não são um teste de aceitação da carteira.
Fixe as regras antes de testar um período cronológico reservado. Reproduza Bid/Ask, atualizações ausentes, custos, arredondamento, sinais simultâneos, ordens falhas e saída por tempo. Se uma barra contiver stop e alvo sem trajetória conhecida de ticks, não escolha silenciosamente o resultado favorável. O guia de backtesting explica os limites das evidências.
- Todos os pares usam o mesmo intervalo de decisão fechado, sem dados futuros?
- Índices do canal, deslocamento ATR, precisão e desempate são reproduzíveis?
- A falha do primeiro candidato pula a hora sem substituto?
- O bloqueio da conta impede posições sobrepostas ou duplicadas após recuperação?
- Custos, limites de volume e todas as saídas se conciliam com o patrimônio combinado da conta?
11. Perguntas sobre seleção de rompimentos multipares
A maior pontuação ATR indica o par mais lucrativo?
Não. Ela classifica um sinal definido de distância do preço. Não estima probabilidade de ganho, lucro esperado ou vantagem duradoura.
Posso operar todos os pares válidos de forma independente?
Seria outra estratégia. Esta versão permite apenas o par escolhido e uma posição na conta; os sinais não escolhidos não entram em fila.
Por que não escolher o próximo par quando um controle falha?
Porque a regra testada é pular essa decisão. A substituição altera a seleção e deve ser definida e validada como uma variante separada.
Backtests MT4 separados comprovam o resultado da carteira?
Não. Eles omitem a concorrência pela vaga comum e podem usar horários ou custos inconsistentes. A limitação do tester nativo para negociar outros símbolos também importa. Valide explicitamente a sequência combinada.
12. Fontes e escopo
Referências oficiais: parâmetros e deslocamento do MQL4 iATR, gráficos Bid e exibição Ask do MetaTrader e limitações do Strategy Tester MQL4. Fontes verificadas em 2026-10-18. Esses fatos da plataforma não validam a regra de ranking, os coeficientes ou o orçamento aqui criados.
Todos os dados de candidatos, cotações e valores de resultados são fictícios e didáticos. Os diagramas ilustram exatamente essas hipóteses, não relatórios originais do tester ou desempenho verificado. Não se afirma lucratividade, nível de risco adequado ou resultado futuro; implementação e testes combinados continuam necessários.