

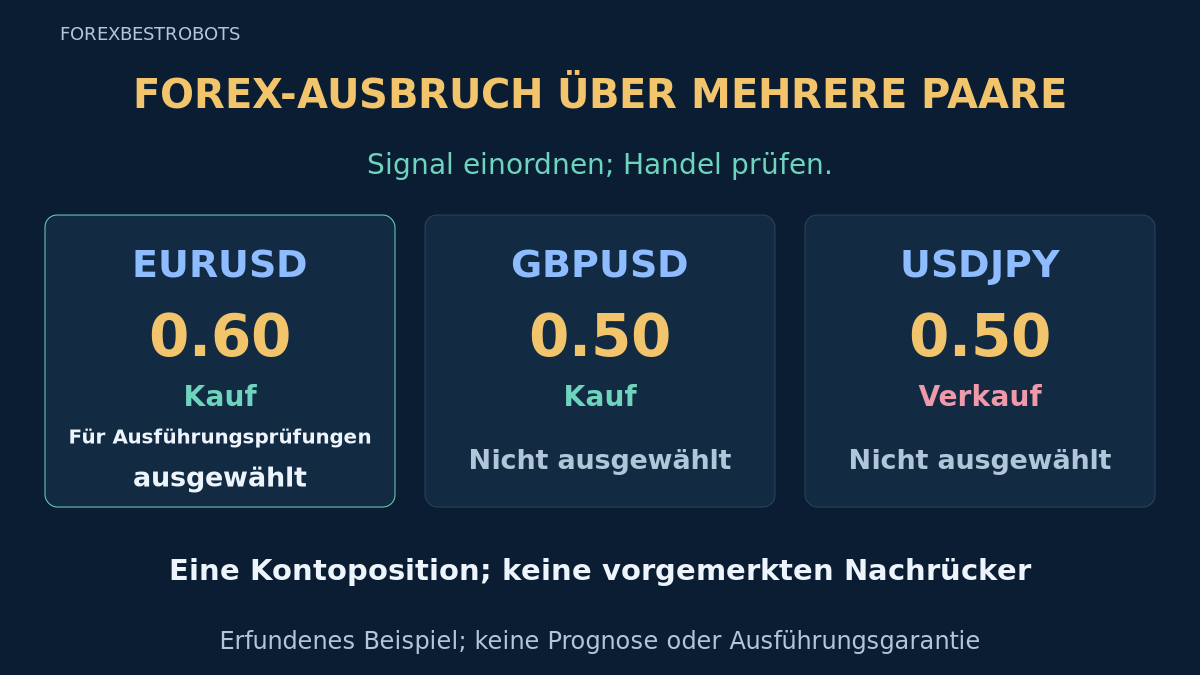
Eine Strategie über mehrere Paare braucht eine Regel für konkurrierende Signale. Ein EA auf mehreren Charts schafft diese Regel nicht. Dieses Lehrmodell vergleicht gleichzeitige Ausbrüche einer festen Auswahl; nur der ausgewählte Kandidat darf den gemeinsamen Positionsplatz anfordern.
Nutze abgeschlossene Kerzen, synchronisierte Daten, eine ATR-normalisierte Rangfolge und einen einzigen kontoweiten Einstiegsprozess. Regeln und Beispiele sind selbst entworfene, zu prüfende Hypothesen, keine bestätigten Handelsergebnisse oder empfohlenen Einstellungen. Ein hoher Wert ist keine Prognose für eine gewinnende Transaktion.
1. Auswahl und Kontoumfang festlegen
Verwende EURUSD, GBPUSD und USDJPY in genau dieser Reihenfolge bei Gleichstand, auf H1 bei einem Broker. Kläre tatsächliche Symbolsuffixe vor dem Test und ändere die Auswahl während der Validierung nicht. Diese Version verlangt ein separates Konto: höchstens eine Marktposition und keine ausstehenden Einstiegsorders. Andere manuelle oder EA-Positionen verhindern einen neuen Einstieg.
Ein Platz begrenzt gleichzeitige Strategiepositionen; er belegt keine Diversifikation. Die Paare teilen weiterhin Währungen und Marktereignisse. Lies die Anleitung zum Währungsengagement und die Kontorisikoregeln. Nutze einen zentralen Koordinator oder eine getestete gemeinsame Sperre; unabhängige Chart-Kopien dürfen nicht jeweils einen eigenen Platz beanspruchen.
2. Eine synchronisierte Stundenentscheidung treffen
Nutze die H1-Uhr des Brokers, keinen angenommenen UTC-Versatz. Warte nach Stundenschluss höchstens 60 Sekunden, bis alle Symbole dasselbe abgeschlossene Signalintervall zeigen. Verlange mindestens 200 abgeschlossene H1-Kerzen je Symbol, gültige Kurse und einen positiven ATR. Kommt der vollständige Datensatz nicht rechtzeitig, entfällt die Stunde. Fehlende Daten sind kein ausbleibendes Signal.
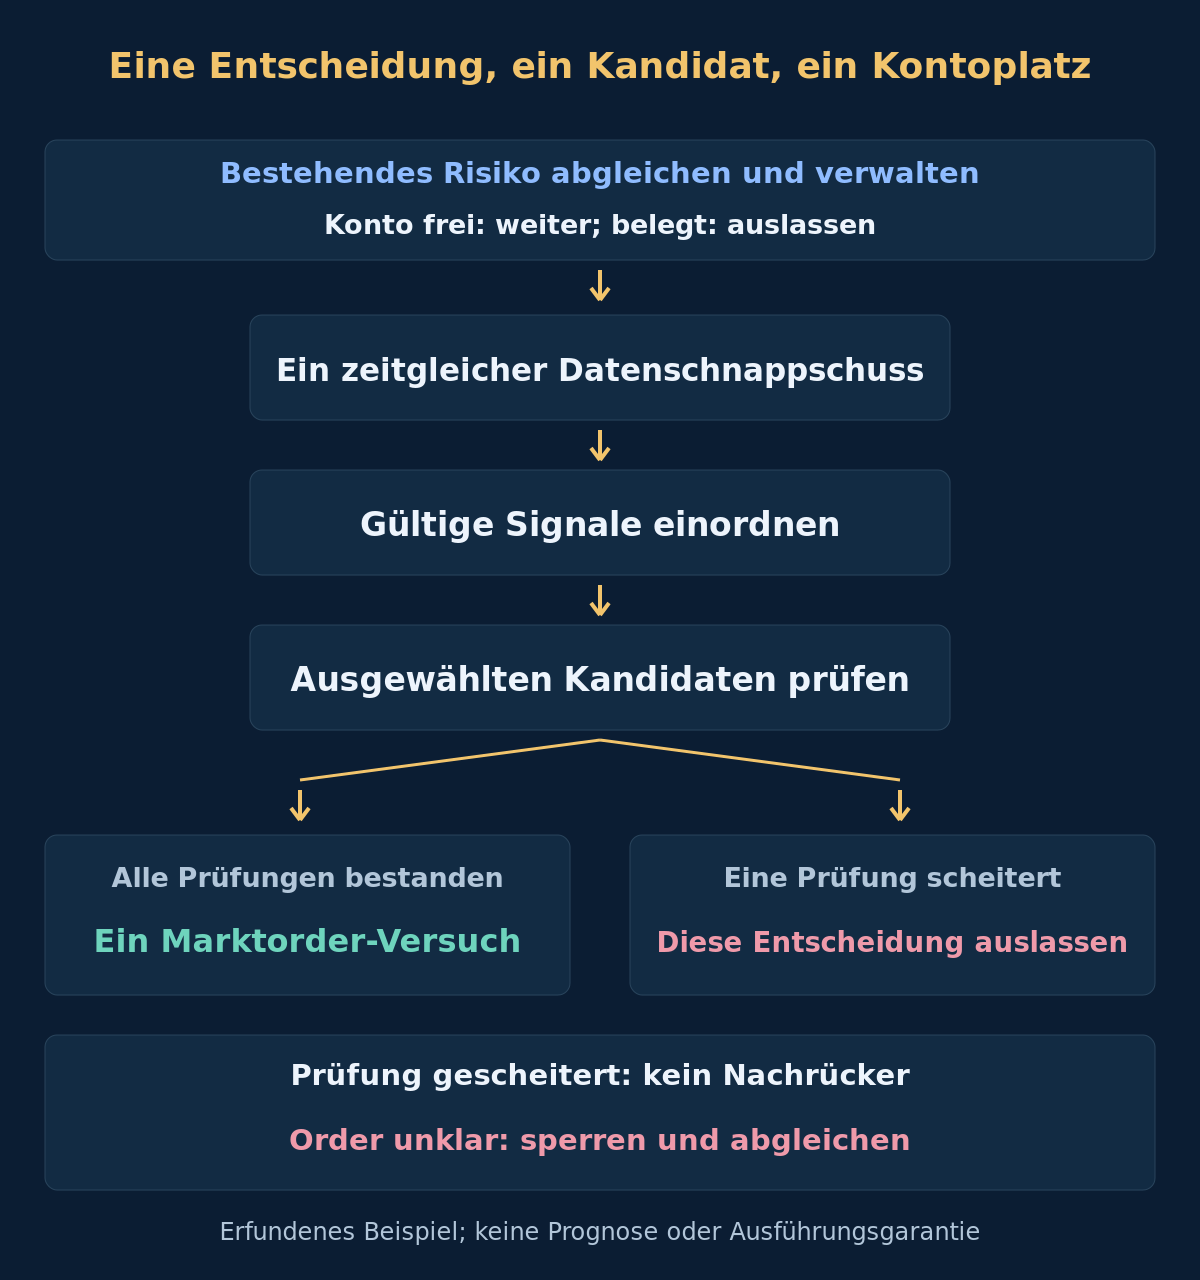
Verbrauche die Entscheidung mit dem ersten vollständigen Datenschnappschuss, auch ohne Kandidaten oder bei später gescheiterter Prüfung. Innerhalb dieser Stunde nicht neu sortieren. Bestand zu Entscheidungsbeginn eine Position, verwalte sie und lasse den Einstieg aus, selbst wenn sie sofort schließt. Ein Terminalneustart darf verbrauchte Zeitstempel nicht löschen oder das Engagement verdoppeln.
3. Den Ausbruch mit abgeschlossener Kerze definieren
Nach Beginn der neuen Kerze ist Kerze 0 noch offen und Kerze 1 das abgeschlossene Signal. U ist das höchste Bid-Hoch und L das tiefste Bid-Tief der 20 vorherigen Kerzen, Indizes 2–21. Die Signalkerze bleibt ausgeschlossen. C ist ihr Bid-Schlusskurs; A ist MT4 iATR(symbol, PERIOD_H1, 14, 1) in Preiseinheiten. Diese Werte bleiben für die Entscheidung fest.
Ein BUY-Kandidat erfordert C > U, ein SELL-Kandidat C < L. Gleichheit ist kein Ausbruch. Eine Berührung innerhalb der Kerze genügt nicht; diese Version enthält keine versteckten zusätzlichen Trend-, Sitzungs- oder Nachrichtenfilter. Die Donchian-Anleitung erklärt den Kanal; hier kommt die gemeinsame Auswahlregel hinzu.
4. Gültige Kandidaten einmalig sortieren
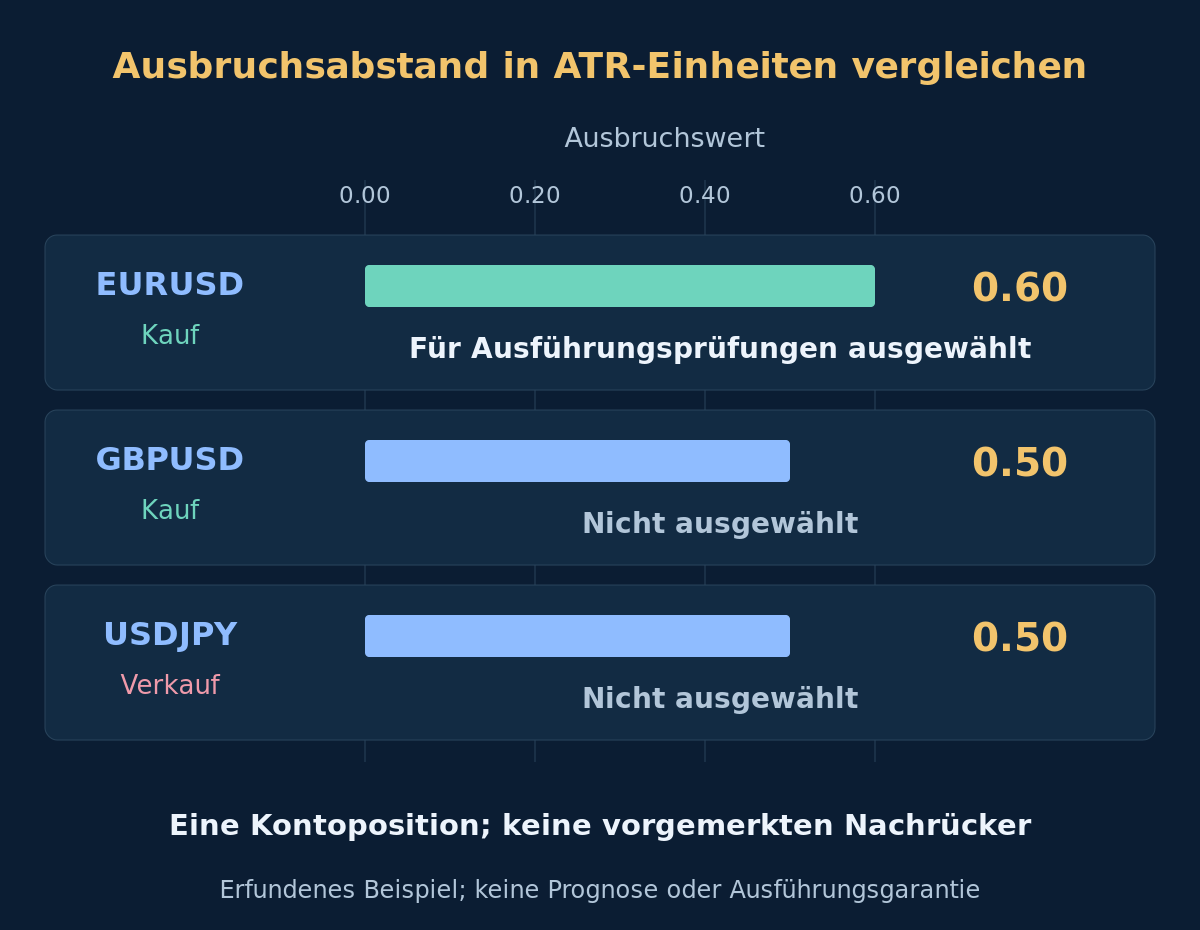
Für BUY lautet der Wert (C − U) / A, für SELL (L − C) / A. Vergleiche positive Werte auf 6 Dezimalstellen gerundet; exakte Halbwerte werden aufgerundet. Die Tabelle zeigt 2. Wähle den höchsten Wert. Bei Gleichstand gilt die feste Auswahlreihenfolge. Der Wert misst den Ausbruchsabstand relativ zur jüngsten Spanne, keine prognostizierte Rendite, risikobereinigte Qualität oder eigenständige Währungsstärke.
| Symbol | U | L | C | ATR(14) | Signal | Wert |
|---|---|---|---|---|---|---|
| EURUSD | 1.1000 | 1.0900 | 1.1012 | 0.0020 | BUY | 0.60 |
| GBPUSD | 1.2500 | 1.2380 | 1.2515 | 0.0030 | BUY | 0.50 |
| USDJPY | 150.80 | 149.20 | 149.00 | 0.40 | SELL | 0.50 |
Alle Tabellenwerte sind erfundene Eingaben, keine historischen Kerzen oder rekonstruierte ATR-Reihe. EURUSD wird ausgewählt; GBPUSD und USDJPY werden nicht gehandelt. Ihr Gleichstand ändert den Gewinner nicht. Scheitert der führende Kandidat später an einer Prüfung, entfällt die Entscheidung, statt ein anderes Paar zu wählen. Auch die Validierung muss diese Regel abbilden.
5. Ausführungsprüfungen auf das gewählte Paar anwenden
Prüfe beim Datenschnappschuss nur den frischen ausführbaren Kurs des Gewinners. Das Kursalter muss nach Brokerzeit zwischen 0 und 5 Sekunden liegen, der nichtnegative Spread höchstens 0.10 × A betragen. Bei BUY muss der aktuelle Bid weiter über U liegen; bei SELL muss der aktuelle Ask unter L bleiben. Die Rückkehr zur Grenze lässt die Prüfung scheitern.
- Das Konto hat weiterhin keine Positionen, ausstehenden Orders oder ungeklärten Anfragen, und der gemeinsame Platz lässt sich reservieren.
- Einstiegsfenster, Kursalter, Spread und aktuelle Ausbruchsbedingung sind erfüllt.
- Gerundeter Stop und Ziel entsprechen dem Tickraster und den Stop-Abstandsregeln des Brokers.
- Das Volumen ist zulässig, der modellierte Verlust passt ins Kontobudget und die Margin reicht aus.
- Das getestete Orderverfahren kann die erforderliche anfängliche Absicherung setzen und bestätigen.
Scheitern bedeutet keine neue Order für diese Entscheidung, ohne Nachrücker oder verspäteten Neuversuch außerhalb des Fensters. Lies die tatsächlichen Symbolspezifikationen; entferne keine Absicherung und erweitere keinen Stop, um eine Annahme zu erzwingen. Eine Prüfung ist eine zu implementierende und zu testende Bedingung, keine bei jedem EA vorauszusetzende Funktion.
6. Ausstiege fixieren und geplantes Volumen bestimmen
Setze vom vorgesehenen ausführbaren Einstieg den Stop 1.5 A und das Ziel 3 A entfernt: unterhalb/oberhalb bei BUY, oberhalb/unterhalb bei SELL. Runde jedes Niveau im gültigen Preistickraster zum Einstieg hin: BUY-Stop aufwärts, Ziel abwärts; SELL-Stop abwärts, Ziel aufwärts. Verwirf überkreuzte Niveaus, Nullabstände oder brokerseitig ungültige Werte. Berechne die Abstände neu; Rundung kann das nominale Brutto-Chance/Risiko-Verhältnis von 2 verändern.
Setze das geplante Verlustbudget dieses Tests auf 0.50% des aktuellen Eigenkapitals. Schätze den Verlust bis zum gerundeten Stop in Kontowährung, addiere angenommene Kommission und zusätzlichen Ausführungspuffer und runde das Volumen auf den Lotschritt des Brokers ab. Passt das Mindestvolumen nicht, auslassen. Gleiche nach Ausführung Kurs, Volumen und Absicherung ab; fehlende Absicherung oder ein modellierter Verlust über Budget löst das vorab getestete Sofortausstiegs-/Abgleichverfahren aus und sperrt weitere Einstiege. Diesen Controller liefert der Artikel nicht.
7. Den erfundenen EURUSD-BUY durchrechnen
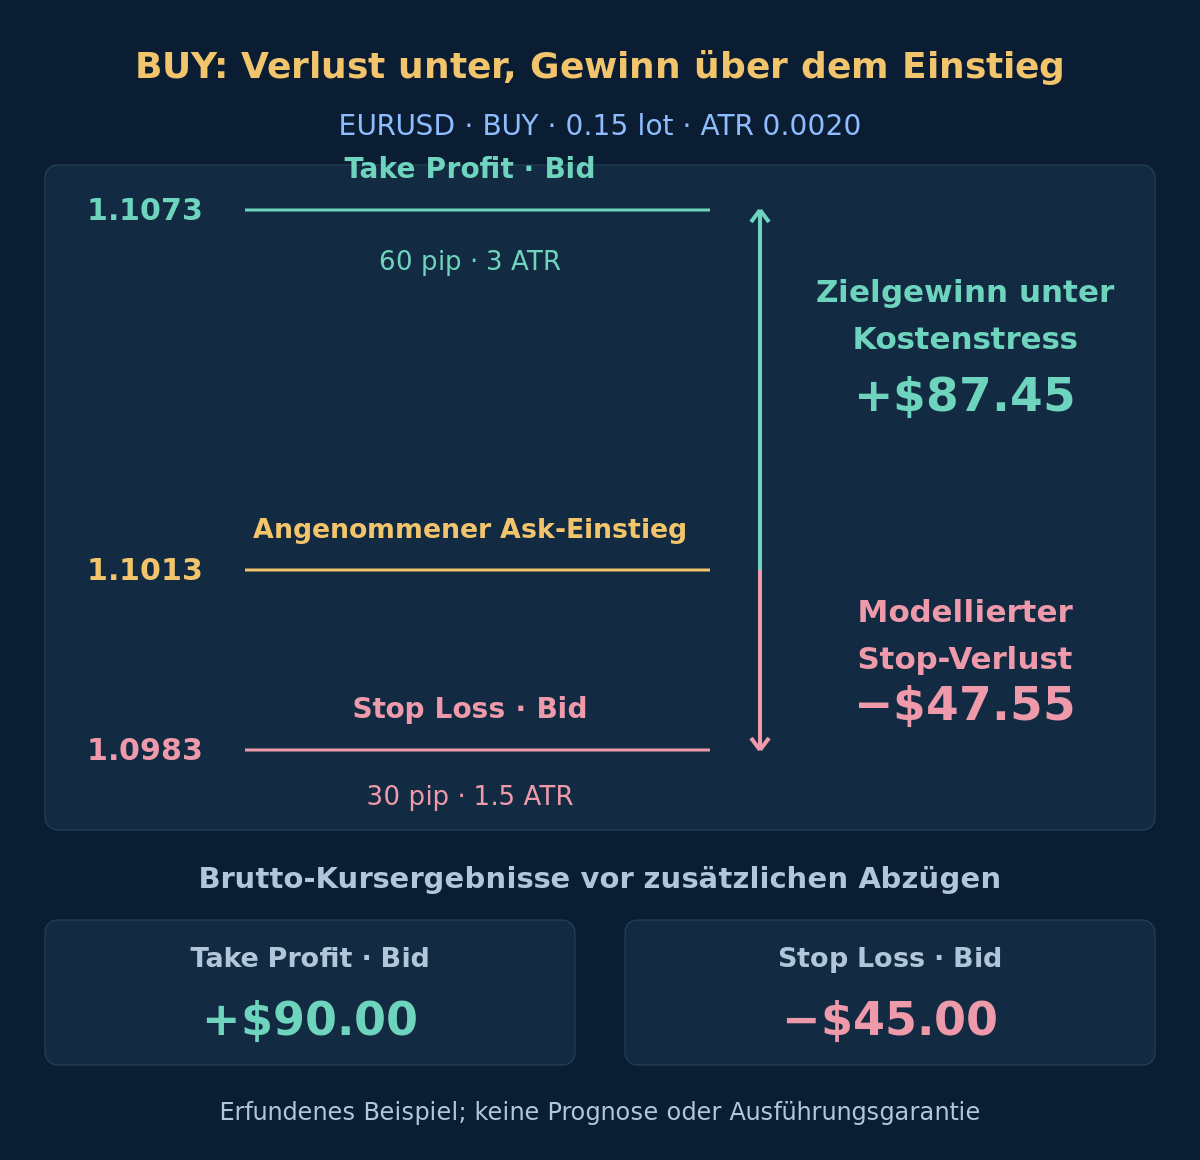
Angenommen sind $10,000 USD Eigenkapital, ein Kontrakt von 100,000 Einheiten je Lot sowie Mindestvolumen und Schritt von 0.01 Lot. EURUSD gewinnt mit A = 0.0020. Beim gültigen Schnappschuss beträgt Bid 1.1011 und Ask 1.1013: Der Spread 0.0002 entspricht den erlaubten 0.10 A. Die Marktorder werde exakt zum Ask 1.1013 ausgeführt. Stop 1.0983 und Ziel 1.1073 liegen beide auf dem angenommenen Tickraster 0.00001.
Der Stop von 30 Pips modelliert $300 je Lot vor zusätzlichen Abzügen. Angenommen sind $7 Roundtrip-Kommission und $10 gesamter Puffer für nachteilige Ausführung je Lot, linear skaliert. Das Budget von $50 geteilt durch $317 ergibt ungefähr 0.1577 Lot; verwende 0.15. Der modellierte Verlust beträgt $47.55, ungenutzt bleiben $2.45. Die nächsten 0.16 Lot ergäben $50.72 und scheitern. Der Puffer ist eine Sensitivitätsannahme, keine Slippage-Grenze.
| Alternatives Ergebnis | Brutto-G/V | Kommission | Zusätzlicher Ausführungspuffer | Modelliertes Netto-G/V |
|---|---|---|---|---|
| Stop-Szenario | −$45.00 | −$1.05 | −$1.50 | −$47.55 |
| Ziel-Sensitivität | +$90.00 | −$1.05 | −$1.50 | +$87.45 |
Die Zieltabelle verwendet für einen vergleichbaren Kostenstress dieselben angenommenen Zusatzabzüge. Sie behauptet nicht, dass jeder Broker Take Profit mit nachteiliger Slippage ausführt. Der quotierte Spread steckt bereits im angenommenen Ask-Einstieg und den Bid-Ausstiegen und wird nicht nochmals abgezogen. Zeitausstiege haben eigene unbekannte Ergebnisse. Siehe die Kostenanleitung; kein modellierter Betrag ist ein erwarteter Gewinn oder ein garantierter Verlusthöchstwert.
Optional: Kurse und Geldbeträge nachrechnen
1.1013 − 1.5 × 0.0020 = 1.0983; 1.1013 + 3 × 0.0020 = 1.1073. Bruttoverlust am Stop: 0.0030 × 100,000 × 0.15 = $45.00; Bruttogewinn am Ziel: 0.0060 × 100,000 × 0.15 = $90.00. Geplanter Verlust je Lot: 300 + 7 + 10 = $317; Volumen: 50 / 317 ≈ 0.1577 → 0.15. Alternative Nettoergebnisse: −45 − 1.05 − 1.50 = −$47.55 oder 90 − 1.05 − 1.50 = +$87.45. Dezimalpunkte und Tausenderkommas folgen der englischen Zahlenschreibweise.
8. Offene Position und Zeitausstieg verwalten
Lasse anfänglichen Stop und Ziel unverändert: kein Trailing, Nachkaufen, Pyramidisieren oder Richtungswechsel in dieser Version. Ist kein Ausstieg abgeschlossen, fordere nach 6 abgeschlossenen H1-Kerzen des ausgewählten Symbols die Marktschließung an; die Einstiegskerze zählt bei ihrem Schluss als erste. BUY schließt zum Bid, SELL zum Ask. Die Zeitregel ist eine Anfragebedingung, keine garantierte Haltedauer oder Ausführungsgrenze.
Nutze nach Fälligkeit den ersten frischen ausführbaren Kurs; Ausfälle oder geschlossene Märkte können den Ausstieg verzögern. Verwalte Positionen unabhängig vom Warten auf Rangfolgedaten anderer Symbole. Gescheiterte oder unklare Schließanfragen erfordern Abgleich und weitere Überwachung, keine neue Position. Warte nach bestätigtem Ausstieg auf die nächste zulässige Stundenentscheidung; eröffne nicht innerhalb einer verbrauchten Entscheidung erneut.
9. Auslassen und abgleichen statt einen Trade erzwingen
Lasse veraltete oder zeitlich unpassende Daten, fehlende gültige Ausbrüche, belegte Konten, gescheiterte Prüfungen und unmögliche Volumina aus. Merke kein ungewähltes Paar vor und öffne nach Wiederherstellung keine verbrauchte Entscheidung erneut. Ein Timeout beweist keinen gescheiterten Einstieg: Prüfe zuerst den tatsächlichen Orderstatus beim Broker und verhindere doppelte Übermittlungen. Die Überwachungsanleitung behandelt Aktualität und Betriebsnachweise.
Eine feste Auswahl und eine Position beseitigen weder Kurslücken-, Broker-, Währungs- noch Auswahlrisiko. Änderungen an Paarliste, Einstiegsfenster, Rangfolgepräzision oder Ausstiegsregeln erzeugen eine neue zu validierende Version. Bewahre verworfene Signale und ausgelassene Stunden auf, damit spätere Prüfungen die Konkurrenz zwischen Paaren nachvollziehen können.
10. Den gesamten Auswahlprozess validieren
Der native Strategy Tester von MT4 führt keine Trades auf anderen als dem getesteten Symbol aus. Einzelne Symboltests können diese Strategie mit gemeinsamem Platz daher allein nicht prüfen. Nutze eine synchronisierte Ereigniswiedergabe mehrerer Symbole, die die Kontoregeln unterstützt, danach kontrollierte Forward-Beobachtung. Einzeltests können Komponenten prüfen, sind aber kein Portfolio-Abnahmetest.
Fixiere die Regeln vor dem Test auf einem chronologisch zurückgehaltenen Abschnitt. Bilde Bid/Ask, fehlende Updates, Kosten, Rundungen, gleichzeitige Signale, gescheiterte Orders und den Zeitausstieg nach. Enthält eine Kerze Stop und Ziel ohne bekannten Tickverlauf, wähle nicht stillschweigend das günstigere Ergebnis. Die Backtesting-Anleitung erklärt die Aussagegrenzen.
- Verwenden alle Paare dasselbe abgeschlossene Entscheidungsintervall ohne Zukunftsdaten?
- Sind Kanalindizes, ATR-Verschiebung, Wertepräzision und Gleichstandsreihenfolge reproduzierbar?
- Entfällt bei gescheitertem Spitzenkandidaten die Stunde ohne Nachrücker?
- Verhindert die Kontosperre überlappende oder doppelte Positionen nach Wiederherstellung?
- Lassen sich Kosten, Volumengrenzen und sämtliche Ausstiege mit dem gemeinsamen Kontoeigenkapital abgleichen?
11. Fragen zur Multi-Pair-Ausbruchsauswahl
Ist das Paar mit dem höchsten ATR-Ausbruchswert am profitabelsten?
Nein. Der Wert ordnet ein definiertes Kursabstandssignal. Er schätzt weder Gewinnwahrscheinlichkeit noch erwarteten Gewinn oder dauerhaften Vorteil.
Kann ich alle gültigen Paare unabhängig handeln?
Das wäre eine andere Strategie. Diese Version erlaubt nur das ausgewählte Paar und eine Kontoposition; andere Signale werden nicht vorgemerkt.
Warum nach gescheiterter Prüfung nicht das nächste Paar wählen?
Weil die getestete Regel diese Entscheidung auslässt. Ein Ersatz verändert den Auswahlprozess und muss als gesonderte Variante definiert und validiert werden.
Belegen getrennte MT4-Backtests das Portfolioergebnis?
Nein. Ihnen fehlt die Konkurrenz um den gemeinsamen Platz; Zeitabläufe oder Kosten können voneinander abweichen. Auch die Beschränkung des nativen Testers beim Handel anderer Symbole zählt. Validiere die gemeinsame Abfolge ausdrücklich.
12. Quellen und Geltungsbereich
Offizielle Referenzen: Parameter und Verschiebung von MQL4 iATR, Bid-basierte Charts und Ask-Anzeige in MetaTrader sowie Einschränkungen des MQL4 Strategy Testers. Quellen geprüft am 2026-10-18. Diese Plattformfakten bestätigen weder die entworfene Rangfolgeregel noch Koeffizienten oder Budget.
Alle Kandidatendaten, Kurse und Ergebnisbeträge sind erfundene Lehrwerte. Die Diagramme illustrieren diese Annahmen exakt, sind aber keine ursprünglichen Testerberichte oder bestätigten Handelsergebnisse. Es werden weder Profitabilität noch ein geeigneter Risikograd oder zukünftige Ergebnisse zugesagt; Umsetzung und gemeinsame Tests bleiben erforderlich.