

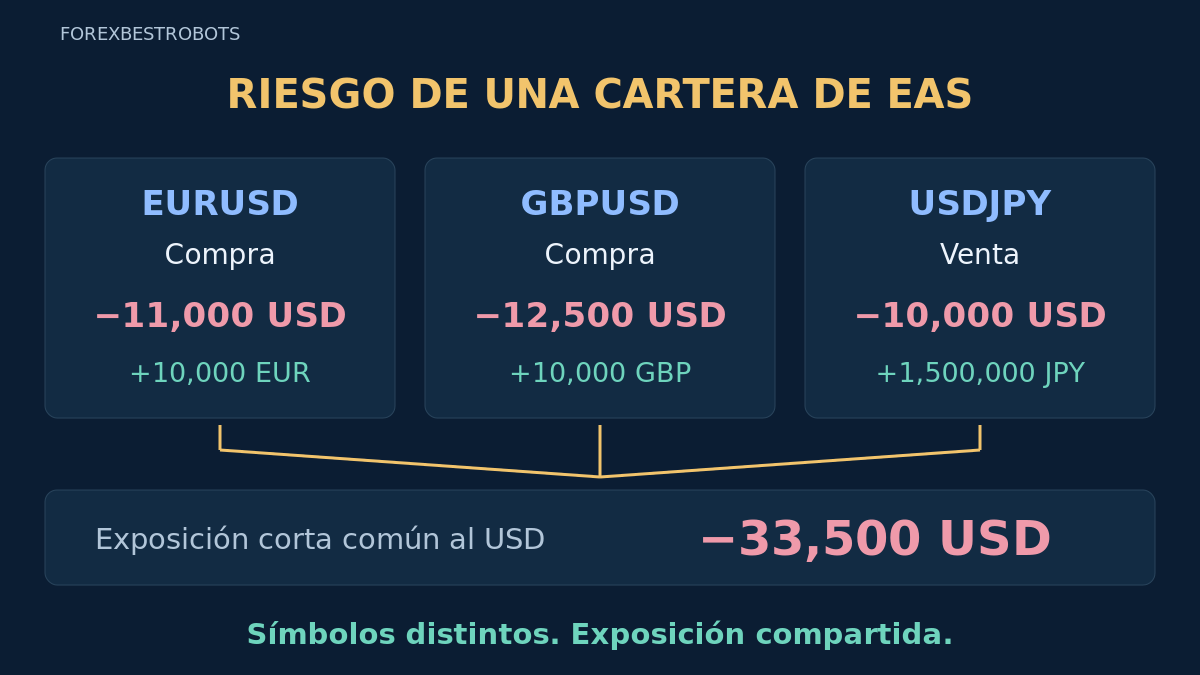
Usar más EAs no reparte automáticamente el riesgo. Símbolos distintos pueden expresar la misma apuesta por una divisa, y estrategias con poca correlación media pueden perder juntas. La pregunta útil es a qué está expuesta toda la cuenta al mismo tiempo.
Revisa conjuntamente dirección por divisa, posiciones simultáneas, variaciones de equity alineadas y escenarios de tensión comunes. El ejemplo de posiciones y el de correlación son casos didácticos ficticios e independientes. No demuestran una cartera rentable ni prescriben una asignación.
1. Define toda la cartera antes de medirla
Empieza por las comprobaciones de la guía de evaluación de EAs. Después enumera cada EA, posición manual y orden pendiente dentro del alcance. Incluye cuentas o terminales que compartan capital o límites de riesgo; incluso las cuentas separadas necesitan una divisa común de presentación y valoraciones alineadas antes de combinar resultados.
- Posiciones: cuenta, versión del EA, símbolo, dirección, volumen, tamaño de contrato y valoración actual.
- Exposición futura: órdenes pendientes, grids, reglas de promediado y máximo de posiciones simultáneas permitidas.
- Datos: reloj común, divisa de cuenta, flujos, P/L abierto, costes e intervalos ausentes.
- Dependencias: divisas, señales y sesiones comunes, bróker, fuente de liquidez, VPS y restricciones de ejecución.
Atribuye operaciones con registros de despliegue y un ámbito de Magic Number comprobado, sin tratar el identificador como prueba suficiente. Marca la exposición desconocida como tal. La falta de una exportación no significa que la cuenta esté sin posiciones; una orden pendiente aún sin ejecutar no es exposición actual, pero puede generarla después.
2. Traduce cada par a direcciones por divisa
En el modelo Forex lineal utilizado aquí, comprar un par aporta exposición positiva a su divisa base y negativa a la cotizada; vender invierte los signos. BUY EURUSD y SELL USDJPY contienen una pata corta en USD. Por tanto, etiquetas opuestas de órdenes no compensan necesariamente el mismo riesgo.
Lee las especificaciones reales del contrato: divisa base/de beneficio, tamaño y conversión a la divisa de cuenta. No supongas unidades idénticas en todos los símbolos o cuentas cent. El mapa describe exposición al precio, no entregas físicas ni préstamos de efectivo. Mantén garantías y margen requerido separados de este mapa.
3. Calcula una instantánea fija de exposición
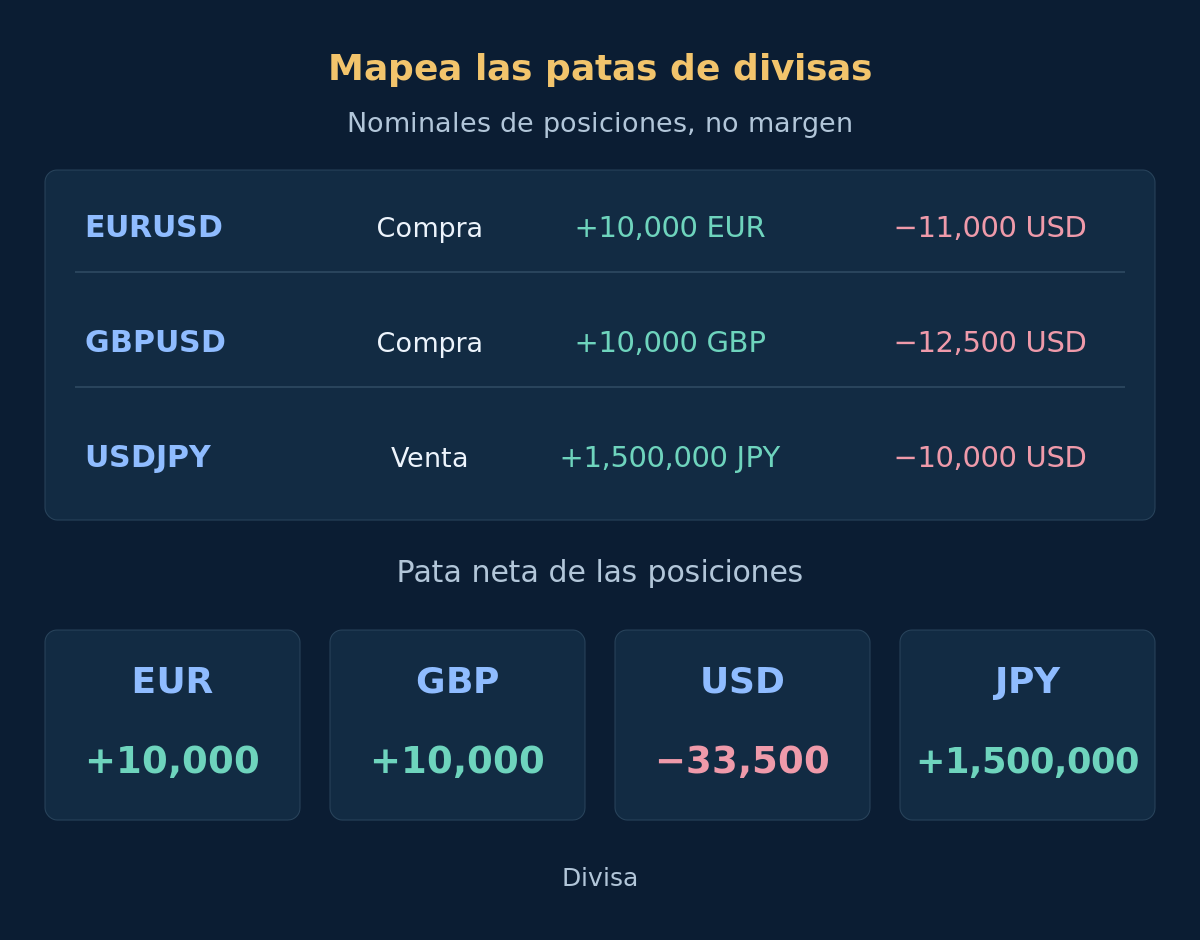
Supón tres posiciones Forex lineales ficticias, cada una de 0.10 lotes con un contrato de 100,000 unidades de divisa base por lote. Usa los precios de referencia siguientes, omite los costes para este primer mapa y mantén fijos los volúmenes. Los signos indican patas direccionales en las unidades de cada divisa.
| Sistema | Posición | Lotes | Precio de referencia | Patas direccionales de divisas |
|---|---|---|---|---|
| EA-A | BUY EURUSD | 0.10 | 1.1000 | +10,000 EUR / −11,000 USD |
| EA-B | BUY GBPUSD | 0.10 | 1.2500 | +10,000 GBP / −12,500 USD |
| EA-C | SELL USDJPY | 0.10 | 150.00 | −10,000 USD / +1,500,000 JPY |
Las patas USD suman −11,000 − 12,500 − 10,000 = −33,500 USD. Las demás patas netas son +10,000 EUR, +10,000 GBP y +1,500,000 JPY. No sumes unidades de divisas distintas sin convertirlas. La instantánea muestra exposición común al USD; no es dinero depositado, margen usado ni pérdida garantizada ante cierto movimiento porcentual.
4. Aplica un choque común coherente
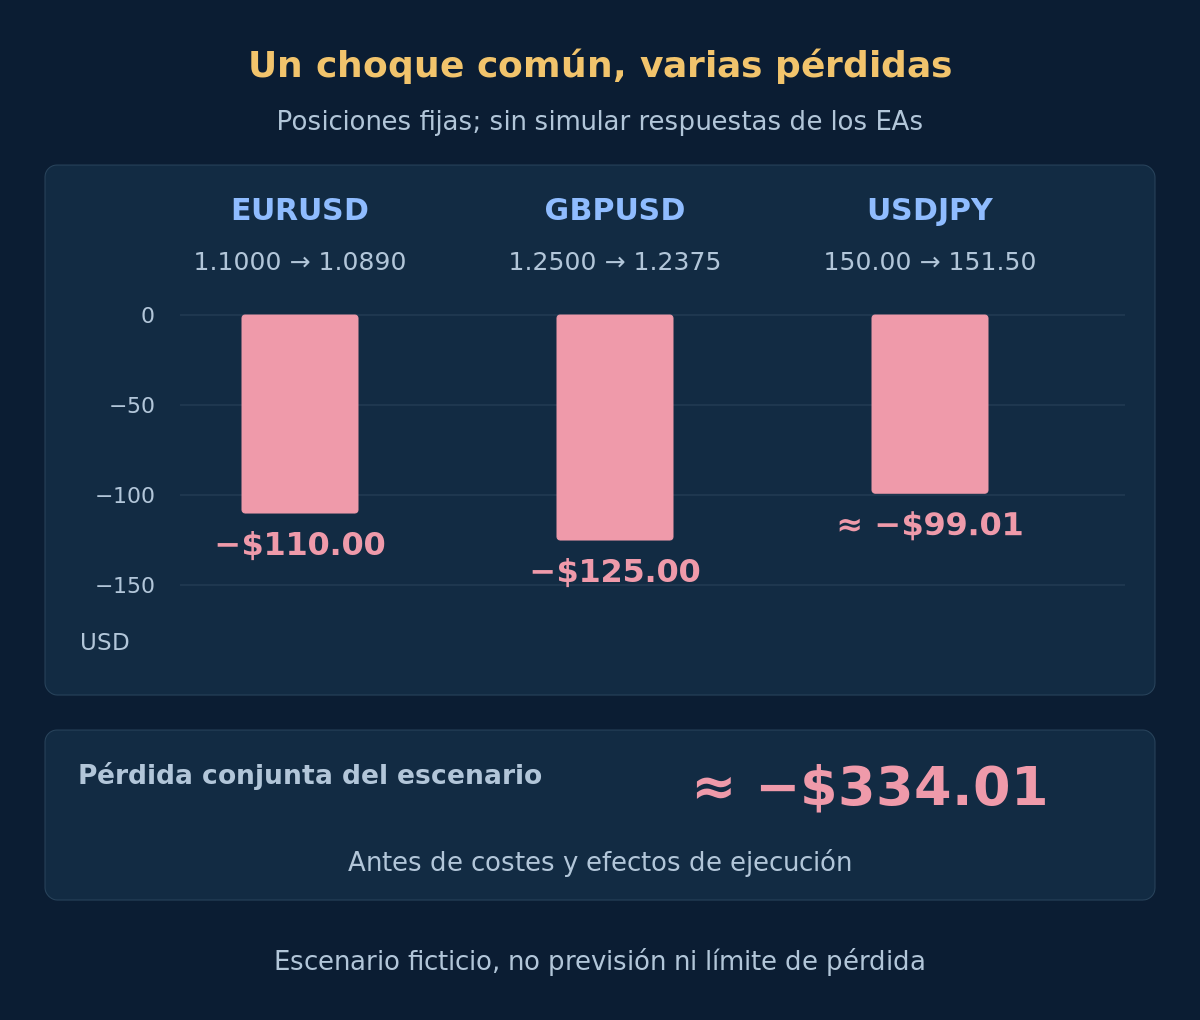
Mantén esas posiciones y revalóralas a los precios ficticios siguientes. EURUSD y GBPUSD caen cada uno 1% desde su referencia, mientras USDJPY sube 1%. Usa precios únicos sin spread solo para la aritmética; no se simulan ejecuciones Bid/Ask, comisiones, restricciones de margen ni respuestas de los EAs.
| Símbolo | Referencia | Precio bajo tensión | P/L del escenario · USD |
|---|---|---|---|
| EURUSD | 1.1000 | 1.0890 | −$110.00 |
| GBPUSD | 1.2500 | 1.2375 | −$125.00 |
| USDJPY | 150.00 | 151.50 | ≈ −$99.01 |
Las tres pierden pese a sus distintos símbolos y etiquetas BUY/SELL. La pérdida conjunta es de unos $334.01, o 3.34% de un equity ilustrativo de $10,000, antes de costes. Los porcentajes describen el escenario elegido, no riesgo recomendado. Spreads, huecos, conversión y cambios de posiciones pueden producir pérdidas distintas o mayores; consulta la guía de costes al ampliar el modelo.
Opcional: reproduce la conversión de la divisa cotizada
EURUSD: 10,000 × (1.0890 − 1.1000) = −$110. GBPUSD: 10,000 × (1.2375 − 1.2500) = −$125. La venta USDJPY pierde 10,000 × (150.00 − 151.50) = −15,000 JPY; al convertir al precio del escenario, −15,000 / 151.50 ≈ −$99.01. Suma los resultados USD sin redondear: −110 − 125 − 15,000 / 151.50 ≈ −$334.01. El punto decimal y la coma de millares siguen la notación inglesa.
5. Alinea los datos antes de calcular la correlación
Para evaluar registros reales, usa intervalos coincidentes y una serie documentada que incluya variaciones del P/L abierto, resultados realizados y costes atribuidos. Concilia flujos y cargos sin asignar. Agrupar beneficios por día de cierre puede ocultar pérdidas flotantes simultáneas. Especifica si analizas rentabilidades sobre un capital definido o contribuciones de P/L con base fija; variar el tamaño puede distorsionar la comparación.
Usa marcas temporales comunes y fechas de muestra coincidentes. Un intervalo verificado sin posiciones puede aportar cero; precios ausentes o falta de actualización no deben convertirse silenciosamente en cero. Registra frecuencia, número de observaciones y cambios de tamaño. La correlación entre precios de pares no equivale automáticamente a la de resultados de EAs: entradas, dirección, duración y ejecución difieren.
6. Observa cómo una correlación cero permite pérdidas conjuntas
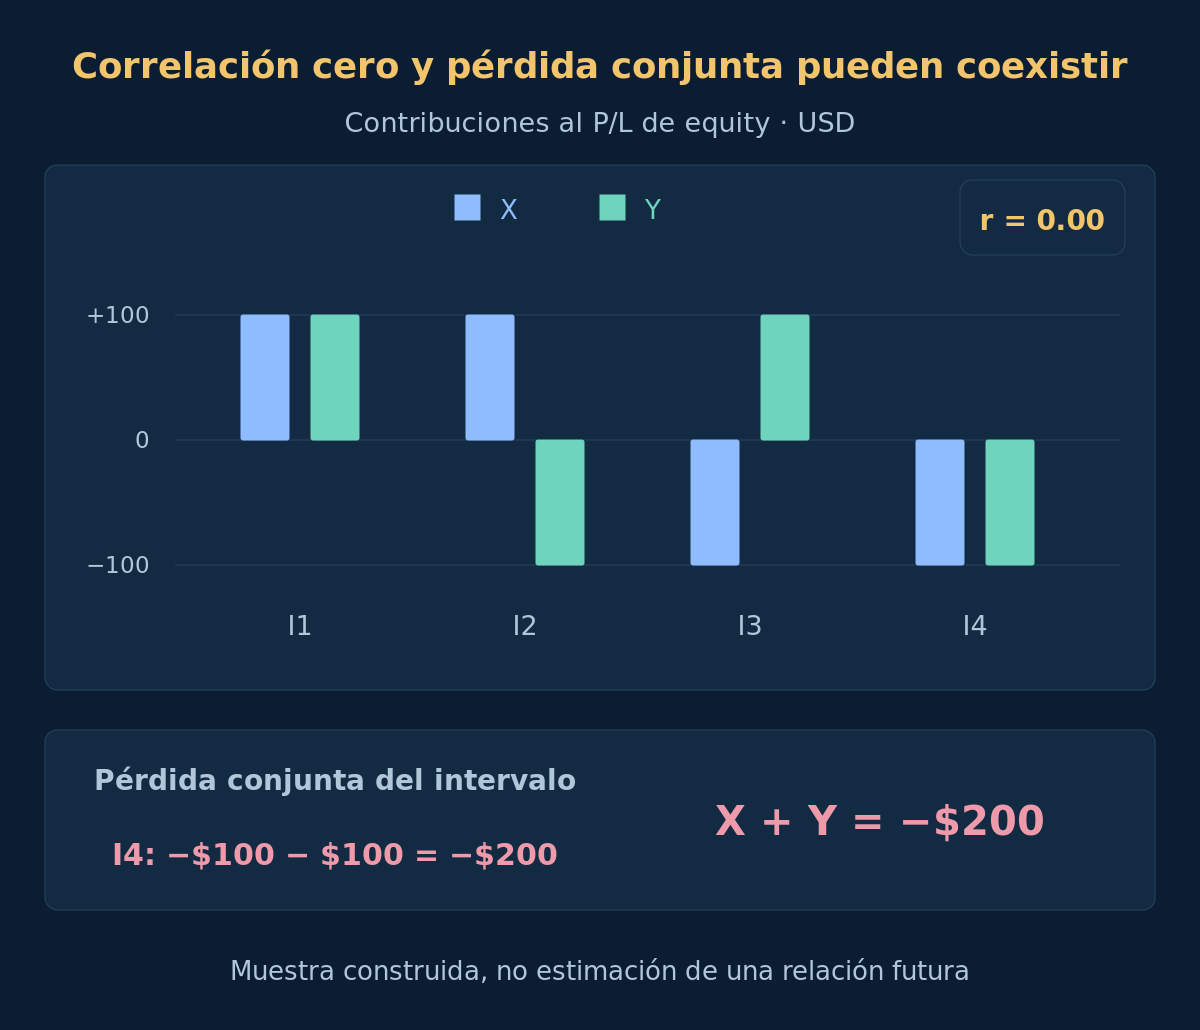
Este ejemplo construido por separado usa cuatro intervalos alineados de contribuciones al P/L de equity de X e Y, con tamaño fijo y sin flujos ni costes sin asignar. No está relacionado con las tres posiciones anteriores. Las cifras incluyen variaciones realizadas y flotantes; no son rentabilidades de cuentas con capital asignado por separado.
| Intervalo | X · USD | Y · USD | X + Y · USD |
|---|---|---|---|
| I1 | +$100 | +$100 | +$200 |
| I2 | +$100 | −$100 | $0 |
| I3 | −$100 | +$100 | $0 |
| I4 | −$100 | −$100 | −$200 |
Las medias de ambas muestras son cero. Los productos cruzados se cancelan, por lo que Pearson r = 0.00; sin embargo, en I4 ambos pierden $100 y la cuenta pierde $200. Correlación lineal cero no implica independencia ni excluye pérdidas simultáneas. Cuatro observaciones construidas bastan para demostrarlo, no para estimar una relación duradera o justificar una cartera.
7. Reconstruye el equity conjunto en vez de sumar drawdowns
En el ejemplo X/Y, inicia una cuenta compartida sin flujos con $10,000. Tras I1–I4, el equity es $10,200, $10,200, $10,200 y $10,000. La mayor caída observada es $200 desde un máximo de $10,200, alrededor de 1.96%. Solo se usan los datos facilitados; las pérdidas más profundas dentro de cada intervalo siguen siendo desconocidas.
En las mismas observaciones, las contribuciones acumuladas de X caen $200 desde su propio máximo y las de Y, $100. Su suma es $300, no el drawdown de $200 de la cuenta. Los máximos y caídas de cada componente pueden no coincidir. No promedies ni sumes porcentajes publicados. Reconstruye equity simultáneo y coherente con los flujos en una sola divisa; cuentas financiadas por separado requieren capital y conversiones reales.
9. Compara la incorporación de un EA bajo supuestos fijos
Compara la cartera existente con la incorporación propuesta usando las mismas fechas, base de capital, política de exposición y costes. Conserva candidatos y valida en datos cronológicamente posteriores en vez de elegir la curva histórica más bonita. Examina el cambio marginal en patas de divisas, pérdidas simultáneas, drawdown de equity y margen, no solo el beneficio aislado del nuevo EA.
Una suma estática de backtests independientes puede ser inválida si el margen compartido, los límites de entrada o la ejecución cambian las operaciones. Reproduce las reglas conjuntas en orden temporal con comprobaciones de backtesting y después observación forward controlada. Indica qué no puede reconstruirse. Tamaños de asignación y reglas de pausa/reanudación necesitan su propia especificación; esta guía diagnostica exposición, no elige pesos.
10. Conserva una ficha de revisión de cartera
Una revisión útil debe permitir responder a estas preguntas antes de aumentar la exposición. Define los criterios por adelantado y conserva los avisos de datos ausentes y los candidatos descartados.
- ¿Incluye todas las posiciones actuales y la exposición potencial de órdenes pendientes/grids?
- ¿Están verificadas unidades de contrato, patas de divisas y conversiones?
- ¿Están alineados equity, costes y flujos con el mismo reloj?
- ¿Qué pasa si un choque de divisa o ejecución afecta a todas las posiciones juntas?
- ¿El historial de pérdidas conjuntas respalda la interpretación de la correlación?
- ¿Puedo reproducir el equity y el margen conjuntos bajo las reglas compartidas reales?
Documenta fecha de la instantánea, versiones, periodo, atribución, escenarios y límites sin resolver. Un mapa incompleto no demuestra diversificación. Incluso una revisión bien documentada no establece un techo de pérdidas futuras ni garantiza que añadir un EA mejore la cartera.
11. Preguntas sobre riesgo de cartera de EAs
¿Los pares Forex distintos garantizan diversificación?
No. Sus patas pueden solaparse y sus estrategias reaccionar al mismo evento. Mapea dirección y tamaño juntos, y analiza equity conjunto y choques comunes.
¿Correlación cero significa que los EAs no pueden perder juntos?
No. Nuestra muestra X/Y tiene correlación de Pearson cero y un intervalo de pérdida simultánea. La correlación lineal no demuestra independencia ni describe todos los resultados extremos.
¿Puedo sumar los drawdowns máximos de los EAs?
No para obtener el drawdown real de la cartera. Importan máximos distintos, fechas, flujos y restricciones. Reconstruye el equity común; una suma puede ser un supuesto de tensión etiquetado por separado, no la estadística conjunta observada.
¿El mapa de exposición equivale al margen requerido?
No. El nominal direccional describe sensibilidad de las posiciones. El margen depende de las reglas de contrato y cuenta del bróker y puede cambiar. Ni el margen ni un stop garantizan una pérdida realizada máxima.
12. Fuentes y alcance
La referencia oficial de propiedades de símbolos MQL4 documenta campos de contrato y divisas; el glosario estadístico de NIST define correlación lineal; la guía de diversificación de Investor.gov explica que diversificar no garantiza protección frente a pérdidas. No validan estas carteras ficticias ni eligen asignaciones. Fuentes consultadas el 2026-10-18.
Todas las posiciones, precios y resultados por intervalo son datos didácticos ficticios. El choque común y el conjunto X/Y son ejemplos distintos, no un backtest ni resultados verificados. No se afirma rentabilidad futura, probabilidad de pérdida ni una asignación adecuada.