

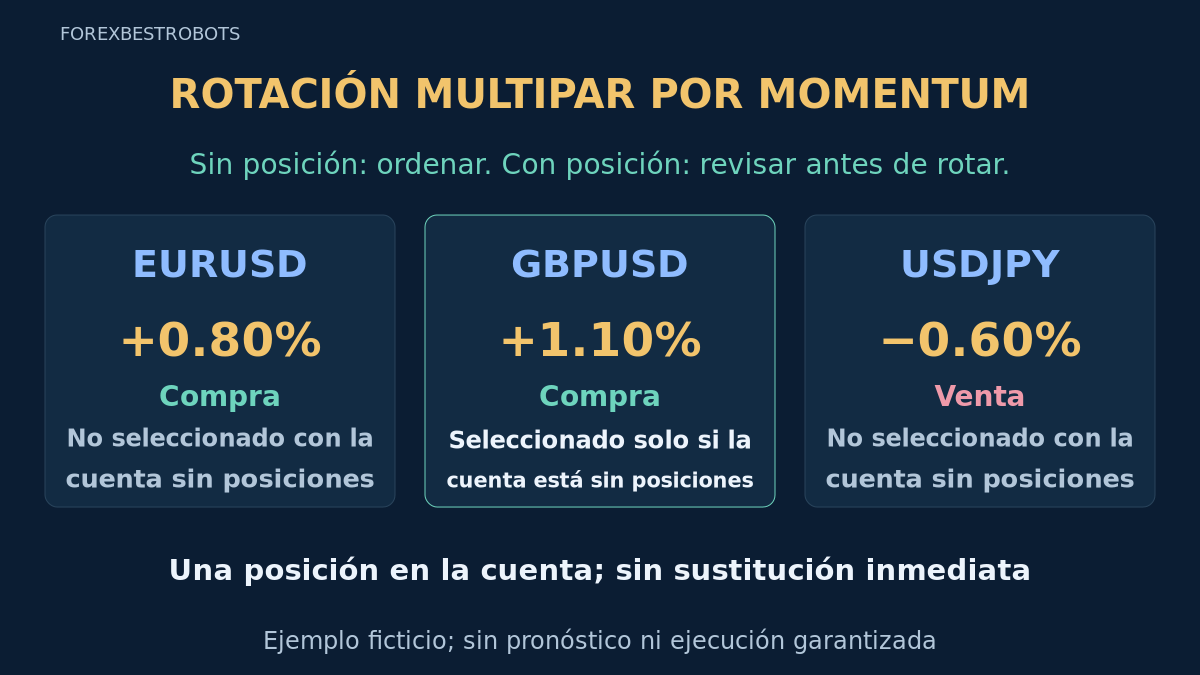
La rotación es una decisión de cuenta, no solo una lista diaria de ganadores. Esta estrategia didáctica compara pares Forex fijos por retornos con signo de velas cerradas, opera un único par apto y usa una banda de cambio para no modificar la exposición con cada pequeña variación del ranking.
Separa ordenar sin posiciones, revisar una posición existente y confirmar una salida. Un nuevo líder no autoriza a mantener ambos pares. Las reglas y datos son hipótesis propias que hay que probar, no resultados validados ni ajustes recomendados. La banda no demuestra una rotación óptima ni una ventaja rentable.
1. Fijar el universo y la posición compartida
Usa EURUSD, GBPUSD y USDJPY, en ese orden exacto de desempate, en D1 de un mismo bróker. Resuelve los sufijos antes de probar y conserva la orientación de las cotizaciones. Usa una cuenta dedicada con como máximo una posición de mercado y ninguna orden de entrada pendiente. Otras posiciones manuales o de EA bloquean nuevas entradas; no cierres automáticamente una posición no identificada.
Una posición limita el solapamiento, pero no demuestra diversificación. Consulta la guía de exposición por divisa y la política de riesgo de la cuenta. Un coordinador único o bloqueo de cuenta probado debe reservar la plaza, conservar las marcas de decisión y conciliar el estado tras reiniciar. Abrir copias independientes del EA en varios gráficos no aporta ese proceso. La primera estrategia multipar ordena rupturas; esta usa retornos y reglas según la posición mantenida.
2. Tomar una instantánea diaria sincronizada
Usa los límites D1 reales del bróker, sin suponer medianoche UTC. Tras comenzar un nuevo intervalo diario, espera como máximo 300 segundos para obtener la instantánea completa. Exige al menos 200 velas D1 cerradas por par, precios y ATR positivos y válidos, y marcas horarias iguales para la vela 0 y las cerradas 1–21 en todos los pares. Rechaza historiales ausentes o desalineados, sin tratarlos como falta de señal. El periodo retrospectivo cuenta velas completas del bróker, no un número fijo de días naturales.
La primera instantánea completa consume la decisión, incluso sin señal o con un control fallido. Si no llega a tiempo, omite la actualización del ranking y cualquier entrada. Continúa gestionando stop, objetivo y salida temporal de forma independiente. No reordenes, reutilices un ganador antiguo ni reabras la decisión tras reiniciar. Si había posición al inicio, esa decisión sigue inhabilitada para entrar aunque la posición se cierre inmediatamente.
3. Medir el momentum relativo con signo
La vela 0 se está formando; la vela 1 es la última D1 cerrada. C1 es iClose(symbol, PERIOD_D1, 1) y C21 es iClose(symbol, PERIOD_D1, 21). El retorno porcentual bruto de 20 intervalos completos es 100 × (C1 / C21 − 1). Redondea el resultado con signo a 4 decimales, alejando de cero los valores exactamente a mitad, para obtener R. Define M = abs(R). Usa estos valores redondeados para determinar aptitud, ranking y comparación de cambio.
Un par es apto si M es al menos 0.50%; la igualdad vale. R positivo significa BUY y negativo SELL. Ordena por fuerza absoluta, por lo que un retorno negativo de mayor magnitud puede ganar como SELL. Se comparan cambios de precio de pares cotizados, no fortaleza independiente de divisas, retorno de inversión en la moneda de la cuenta ni una puntuación ajustada por volatilidad. Invertir la cotización cambia el cálculo. No la sustituyas por un símbolo orientado de otra forma.
4. Ordenar candidatos con la cuenta sin posiciones
Elige el mayor M apto; los empates siguen el orden fijo. La tabla muestra 2 decimales, aunque las decisiones usan 4. Todos los valores son datos ficticios, no velas históricas ni una serie de retornos reconstruida de forma independiente. Una puntuación alta no estima probabilidad de ganar ni beneficio esperado.
| Símbolo | C21 | C1 | R | Señal | M |
|---|---|---|---|---|---|
| EURUSD | 1.1000 | 1.1088 | +0.80% | BUY | 0.80% |
| GBPUSD | 1.25000 | 1.26375 | +1.10% | BUY | 1.10% |
| USDJPY | 150.00 | 149.10 | −0.60% | SELL | 0.60% |
En el caso sin posiciones se elige GBPUSD para comprobar la ejecución; EURUSD y USDJPY no se operan ni se encolan. Si el candidato elegido falla un control, omite la decisión sin pasar a otro par. Si no hay pares aptos, permanece sin posiciones. Esta versión no oculta filtros de tendencia, sesión o noticias.
5. Mantener o cerrar una posición existente
Una posición de la estrategia solo puede mantenerse si su par sigue siendo apto y R coincide con la dirección mantenida. Si falla cualquiera de esas condiciones, solicita cerrar sin aplicar la banda. La duración máxima independiente también tiene prioridad. Si la posición actual sigue apta en la misma dirección, compárala con el competidor apto más fuerte.
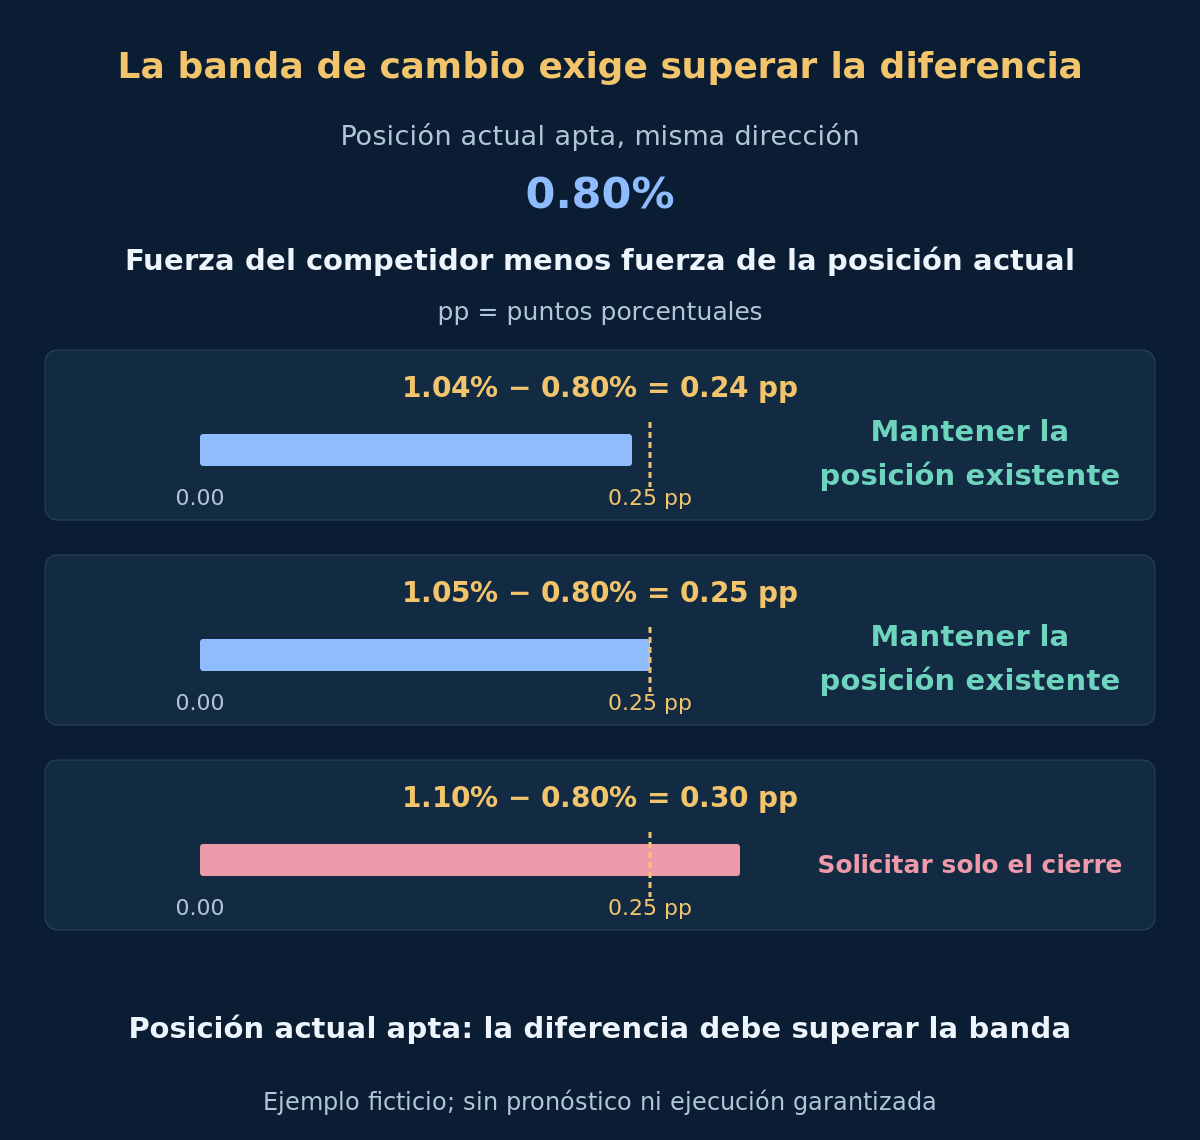
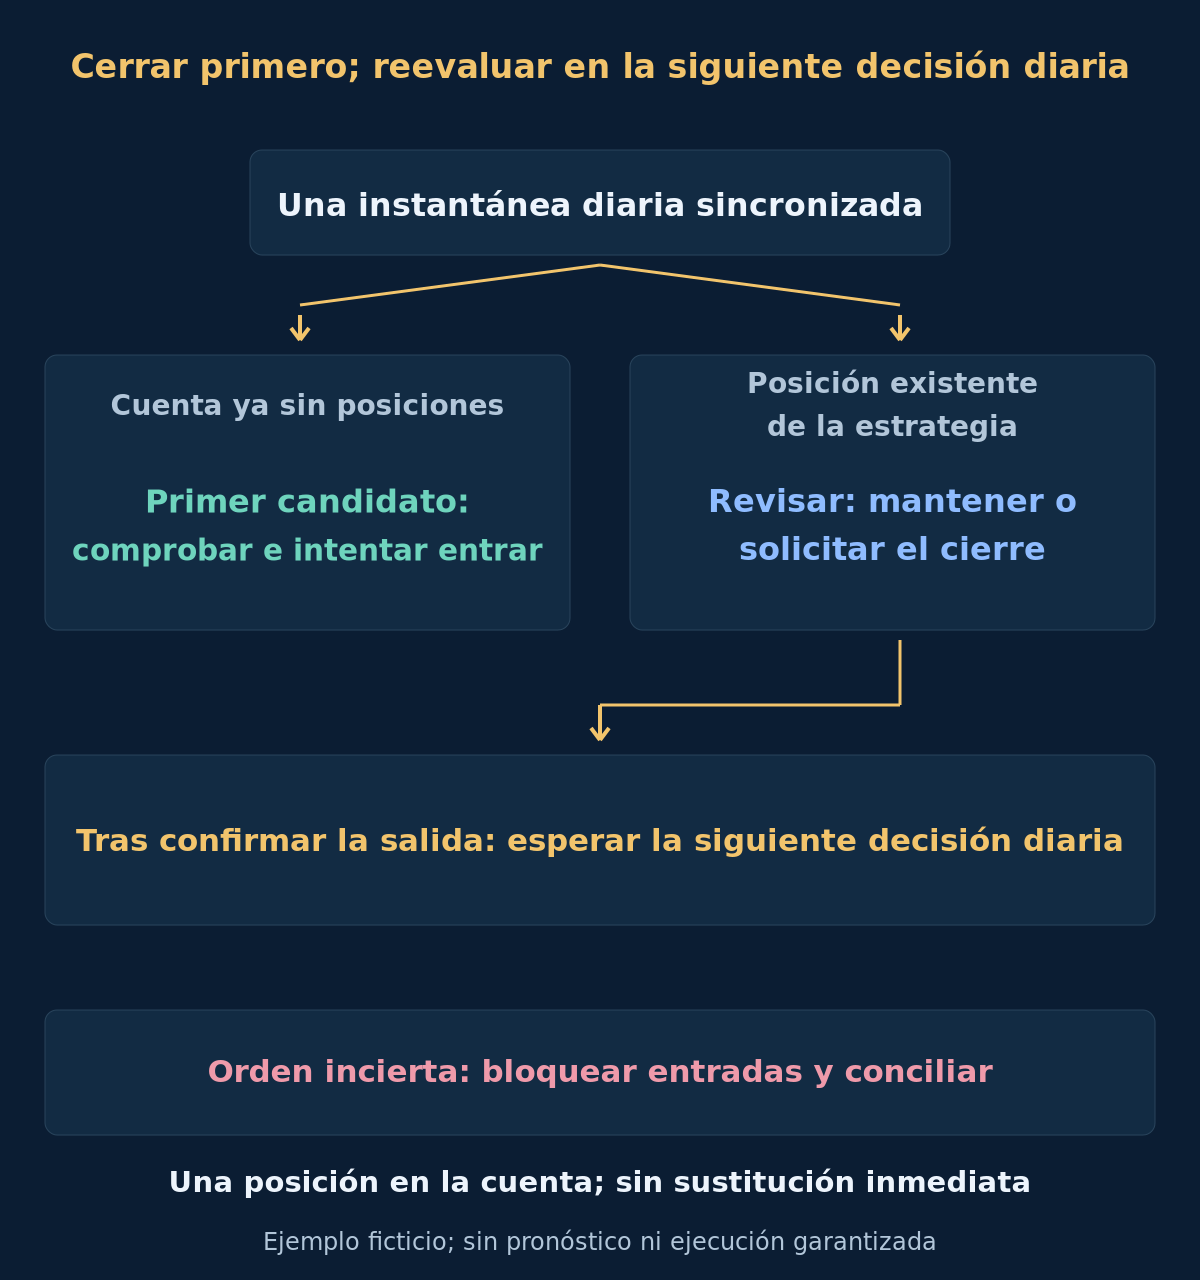
Solicita cerrar solo cuando la ventaja del competidor sea estrictamente mayor que 0.25 puntos porcentuales: M_challenger − M_incumbent > 0.25. Una diferencia igual a la banda significa mantener, respetando stop, objetivo y edad máxima. Si la posición actual sigue líder, mantén. No cambies su volumen ni reinicies sus salidas. Solicitar cierre no significa ejecutar: confirma el estado del bróker y no envíes una entrada de sustitución en esa decisión.
Usando la tabla como ejemplo alternativo con posición abierta, un BUY EURUSD tiene fuerza de 0.80%; GBPUSD en 1.10% aventaja por 0.30 puntos porcentuales, por lo que solo se solicita cerrar. En instantáneas alternativas separadas, competidores de 1.04% y 1.05% aventajan por 0.24 y 0.25 y se mantiene. La banda es una diferencia en puntos porcentuales, no el 0.25% de la puntuación actual. No es una serie temporal.
6. Comprobar ejecución y fijar el riesgo inicial
Una cuenta sin posiciones examina únicamente el par elegido. Exige una antigüedad de cotización de 0 a 10 segundos según el reloj del bróker, spread no negativo que no supere 0.10 × A y desviación del Bid actual respecto al cierre de señal no mayor que abs(Bid − C1) ≤ 0.25 × A. A es el valor congelado de MT4 iATR(symbol, PERIOD_D1, 14, 1) en unidades de precio. Son controles de entrada, no barreras para la gestión necesaria de posiciones.
- La cuenta está confirmada sin posiciones, órdenes pendientes ni solicitudes sin resolver, y la plaza común está reservada.
- Se cumplen la ventana de 300 segundos, la antigüedad, el spread y la desviación del Bid.
- Se puede colocar y verificar protección inicial mediante un procedimiento de órdenes probado.
- Los precios redondeados respetan ticks y distancias del bróker; volumen y margen están permitidos.
- La pérdida modelada, incluidos los costes supuestos, cabe en el presupuesto.
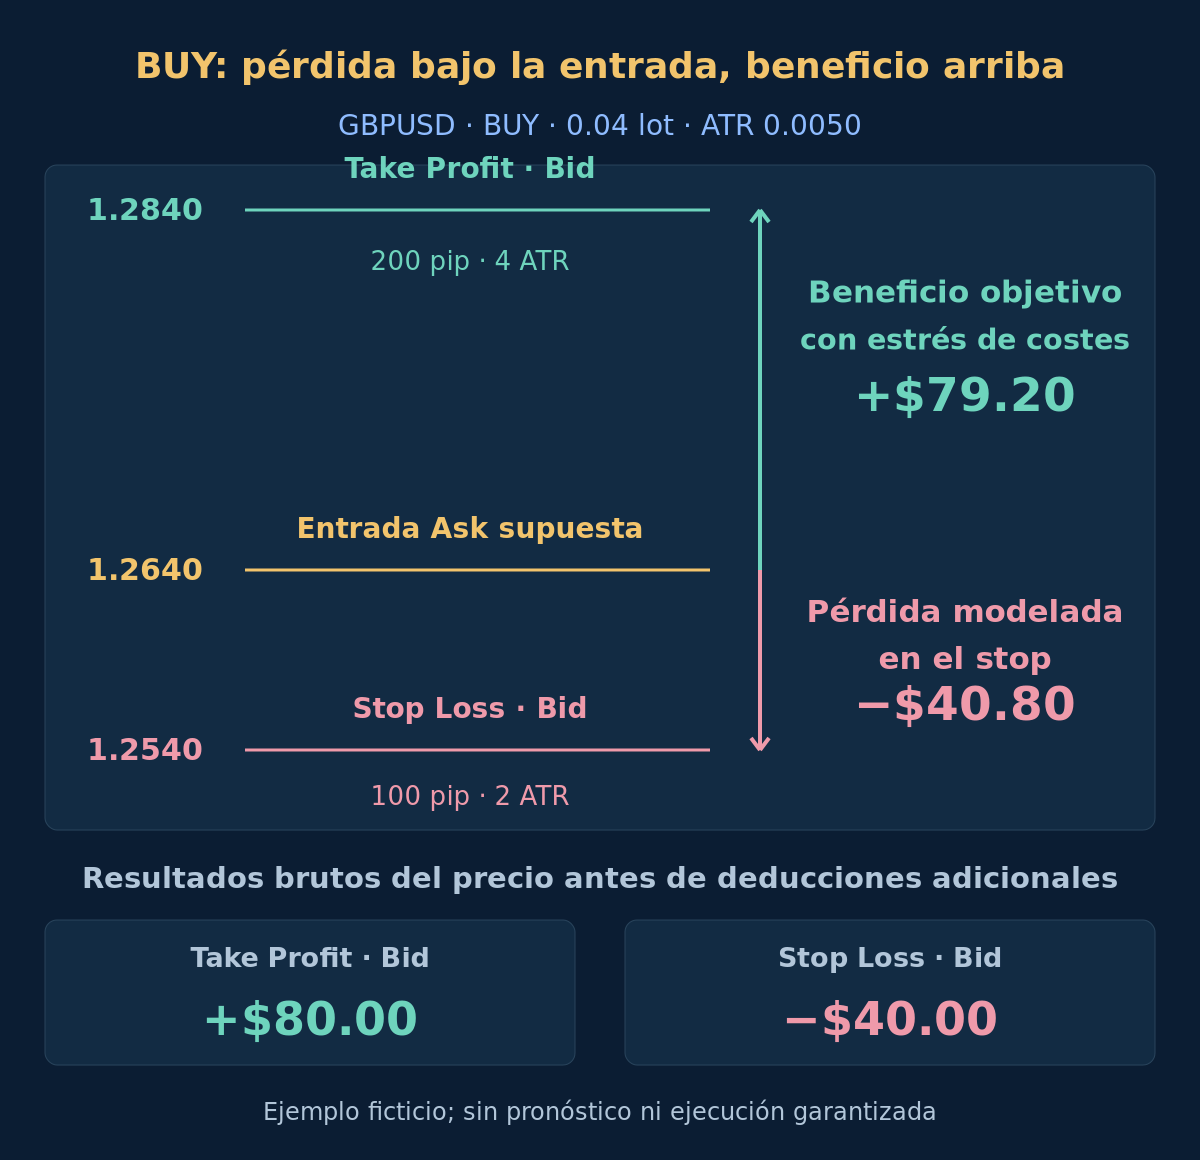
Desde la entrada ejecutable prevista, fija un stop a 2 A y un objetivo a 4 A: debajo/encima para BUY y encima/debajo para SELL. Redondea hacia la entrada en la rejilla real de ticks: stop BUY arriba y objetivo abajo; stop SELL abajo y objetivo arriba. Rechaza niveles cruzados, distancia cero o precios inválidos y recalcula las distancias. El redondeo puede cambiar la relación bruta nominal beneficio/riesgo de 2.
En esta prueba, el presupuesto de pérdida prevista es 0.50% del patrimonio actual. Estima la pérdida al stop en la moneda de la cuenta, más comisión, ejecución adversa adicional y financiación supuesta de todo el periodo. Redondea el volumen hacia abajo al paso de lotes; omite si no cabe el mínimo. Concilia precio real, volumen y protección. La falta de protección o pérdida modelada superior al presupuesto activa el procedimiento probado de salida inmediata/conciliación y bloquea entradas. Lee las especificaciones del símbolo; este artículo no proporciona ese controlador.
7. Calcular el BUY GBPUSD ficticio
Es la rama de cuenta sin posiciones, no una sustitución inmediata tras cerrar EURUSD. Supón patrimonio USD de $10,000, contrato de 100,000 unidades por lote, mínimo y paso de 0.01 lotes y tick de precio 0.00001. GBPUSD gana con C1 = 1.26375 y A = 0.0050. Supón Bid reciente 1.2637 y Ask 1.2640: spread 0.0003 menor que el límite 0.0005 y desviación Bid 0.00005 menor que 0.00125. Supón ejecución exacta en Ask 1.2640. Stop 1.2540 debajo y objetivo 1.2840 encima de la entrada.
El stop de 100 pips modela $1,000 por lote antes de deducciones adicionales. Supón por lote: $7 de comisión de ida y vuelta, $8 de provisión total adicional por ejecución adversa y $5 de financiación de todo el periodo modelado, todos proporcionales al volumen. El presupuesto $50 dividido por $1,020 da unos 0.0490 lotes; baja a 0.04. La pérdida modelada es $40.80 y quedan $9.20. El siguiente paso, 0.05 lotes, daría $51.00 y se rechaza. Las provisiones de financiación y ejecución son hipótesis de sensibilidad, no techos de coste.
| Resultado alternativo | P/G bruta | Comisión | Ejecución adicional | Financiación | P/G neta modelada |
|---|---|---|---|---|---|
| Escenario de stop | −$40.00 | −$0.28 | −$0.32 | −$0.20 | −$40.80 |
| Sensibilidad del objetivo | +$80.00 | −$0.28 | −$0.32 | −$0.20 | +$79.20 |
El objetivo usa las mismas deducciones supuestas para comparar estrés de costes, sin afirmar que todo bróker ejecute Take Profit con deslizamiento adverso. El spread ya se refleja en entrada Ask y salidas Bid, así que no se descuenta otra vez. Swaps reales, calendario de rollover y duración pueden cambiar la financiación; también puede haber abonos. Las salidas por rotación anticipada o tiempo tienen resultados desconocidos distintos. Consulta la guía de costes; ningún importe neto es beneficio esperado ni límite garantizado de pérdida.
Opcional: reproducir precios, volumen y resultados monetarios
1.2640 − 2 × 0.0050 = 1.2540; 1.2640 + 4 × 0.0050 = 1.2840. Pérdida bruta al stop: 0.0100 × 100,000 × 0.04 = $40.00; beneficio bruto al objetivo: 0.0200 × 100,000 × 0.04 = $80.00. Pérdida prevista por lote: 1000 + 7 + 8 + 5 = $1,020; volumen: 50 / 1020 ≈ 0.0490 → 0.04. Resultados netos alternativos: −40 − 0.28 − 0.32 − 0.20 = −$40.80 o 80 − 0.28 − 0.32 − 0.20 = +$79.20. Los puntos decimales y comas de miles siguen la notación inglesa.
8. Gestionar salidas fijas y duración máxima
Mantén fijos stop y objetivo iniciales: sin trailing, promediar, acumular posiciones ni invertir automáticamente. Si sigue abierta tras 5 velas D1 completas del símbolo mantenido, solicita cierre de mercado; la vela de entrada cuenta primera cuando cierra. Esta salida por edad máxima prevalece sobre la banda y no espera datos de otros pares. BUY sale en Bid y SELL en Ask, usando la primera cotización reciente ejecutable cuando vence la solicitud.
Mercados cerrados, gaps o interrupciones pueden retrasar la salida real. La regla de edad no garantiza duración en días naturales ni precio de ejecución. Si el cierre falla o es incierto, continúa conciliando y vigilando sin abrir otra posición. Alcanzar stop u objetivo durante el día no permite reentrar enseguida: espera la siguiente decisión diaria apta y toma datos nuevos.
9. Conciliar la recuperación y contabilizar la rotación
Conserva decisiones consumidas, identidad de la posición y cualquier solicitud sin resolver. Un timeout no prueba que haya fallado una entrada o cierre. Comprueba el estado real en el bróker antes de reenviar y bloquea exposición duplicada. Las posiciones desconocidas recuperadas requieren conciliación, no suponer riesgo cero. La guía de supervisión explica vigencia y evidencia operativa.
Una banda puede reducir algunos cambios de ranking, pero también mantener un par más débil; ninguno de esos efectos demuestra mejor rendimiento. Registra decisiones omitidas, tiempo fuera del mercado tras cerrar, comisiones, spreads y financiación en la secuencia conjunta de la cuenta. Tras confirmar la salida, recalcula el ganador del siguiente día; no encoles al competidor de hoy.
10. Validar la secuencia conjunta de estados
El Strategy Tester nativo de MT4 no ejecuta operaciones en símbolos distintos del probado. Las pruebas por par separadas no establecen el resultado de cuenta de esta rotación. Usa reproducción sincronizada de eventos multisímbolo que implemente la plaza común, la comparación con posición abierta y la secuencia cerrar-confirmar-esperar, seguida de observación forward controlada. Fija reglas antes de la prueba en un tramo cronológico reservado.
Reproduce historial alineado, redondeo de retornos, igualdad con la banda, cotizaciones antiguas, datos ausentes, stops, objetivo, salida temporal, cierre fallido y recuperación tras reiniciar. Si una vela incluye stop y objetivo sin trayectoria de ticks conocida, no elijas silenciosamente el resultado favorable. Compara variantes con supuestos coherentes de costes y tiempos. La guía de backtesting explica los límites; aquí no se proporciona ningún resultado histórico.
- ¿El retorno abarca exactamente los intervalos completos previstos sin datos futuros?
- ¿Se reproducen signo, umbral de aptitud, precisión, desempate y banda en puntos porcentuales?
- ¿Puede una decisión iniciada con posición enviar otra entrada? No debe.
- ¿Los cierres fallidos o inciertos bloquean sustituciones hasta conciliar y llegar a una decisión posterior?
- ¿El volumen redondeado, la financiación y todas las salidas se concilian con el patrimonio total?
11. Preguntas sobre rotación multipar por momentum
¿El mayor retorno identifica el próximo par más rentable?
No. Ordena un cambio pasado definido del precio. No estima retorno futuro, probabilidad de ganar ni una ventaja duradera.
¿Por qué mantener una posición si otro par sube en el ranking?
Si sigue apta en la dirección mantenida, la banda exige una ventaja estrictamente mayor del competidor antes de solicitar cierre. Es una regla de rotación comprobable, no prueba de que mantener sea mejor.
¿Puedo abrir el competidor inmediatamente después del cierre?
No. Una decisión que empezó con posición no puede abrir otra. Espera la siguiente decisión diaria apta y recalcula datos y ranking. El competidor anterior no tiene plaza reservada.
¿Es una estrategia de fortaleza de divisas o normalizada por volatilidad?
No. El ranking usa retornos porcentuales con signo de pares cotizados y sus magnitudes absolutas. El ATR fija controles de entrada y salidas, no el denominador del ranking. Las divisas compartidas y la distinta volatilidad siguen importando.
12. Fuentes y alcance
Referencias oficiales: MQL4 iClose y acceso al historial, parámetros y desplazamiento de MQL4 iATR y límites del Strategy Tester nativo de MQL4. Fuentes consultadas el 2026-10-18. Estos hechos de la plataforma no validan el horizonte, umbral, banda, salidas ni presupuesto aquí diseñados.
Todos los precios, comparaciones, cotizaciones e importes son valores didácticos ficticios. Las figuras representan exactamente esas hipótesis, no informes originales del tester ni rendimiento verificado. No se afirma rentabilidad, adecuación del riesgo ni resultados futuros. Siguen siendo necesarios implementación, modelado de costes y validación conjunta.