

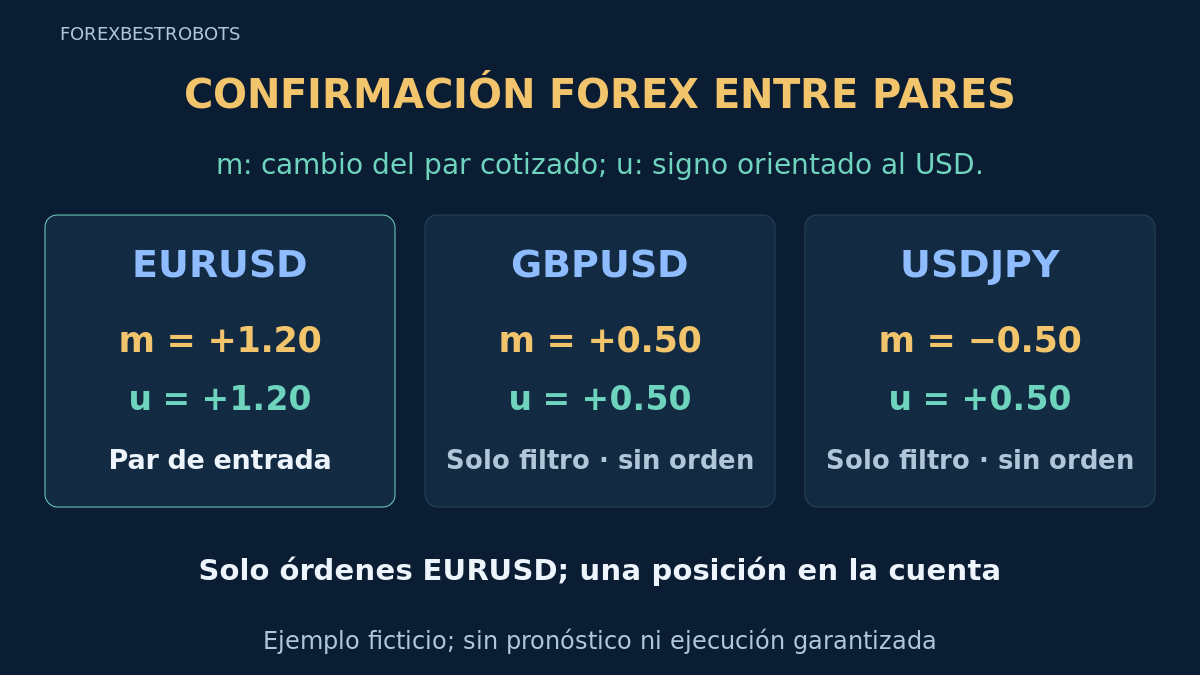
La confirmación entre pares añade condiciones a una señal principal. Este modelo didáctico opera una ruptura de canal de EURUSD solo cuando los cambios cerrados de GBPUSD y USDJPY concuerdan con su dirección. Esos pares aportan datos, no operaciones adicionales ni una validación garantizada.
Distingue el par de entrada, los pares de filtro y la exposición monetaria de la cuenta. Las reglas y cifras fijas son hipótesis elaboradas para poner a prueba, no resultados validados ni ajustes recomendados. La exposición compartida al USD puede hacer redundante el acuerdo; más gráficos coincidentes no establecen una mayor probabilidad de acierto.
1. Fija los papeles y el alcance de la cuenta
Usa H1 de un mismo bróker: EURUSD es el único par de entrada; GBPUSD y USDJPY son solo filtros. Identifica los sufijos reales y conserva la orientación de las cotizaciones. Usa una cuenta dedicada con como máximo una posición de mercado y sin órdenes de entrada pendientes. Cualquier otra posición manual o de un EA bloquea la entrada; no cierres automáticamente una posición sin identificar.
Un coordinador o bloqueo de cuenta probado debe reservar la plaza, guardar las marcas horarias de decisiones consumidas y conciliar el estado tras un reinicio. Las copias en gráficos distintos no pueden reservar cada una su propia posición. La primera estrategia multipar clasifica rupturas y la segunda rota por momentum; esta versión nunca sustituye EURUSD por los pares de filtro.
2. Sincroniza una sola instantánea horaria
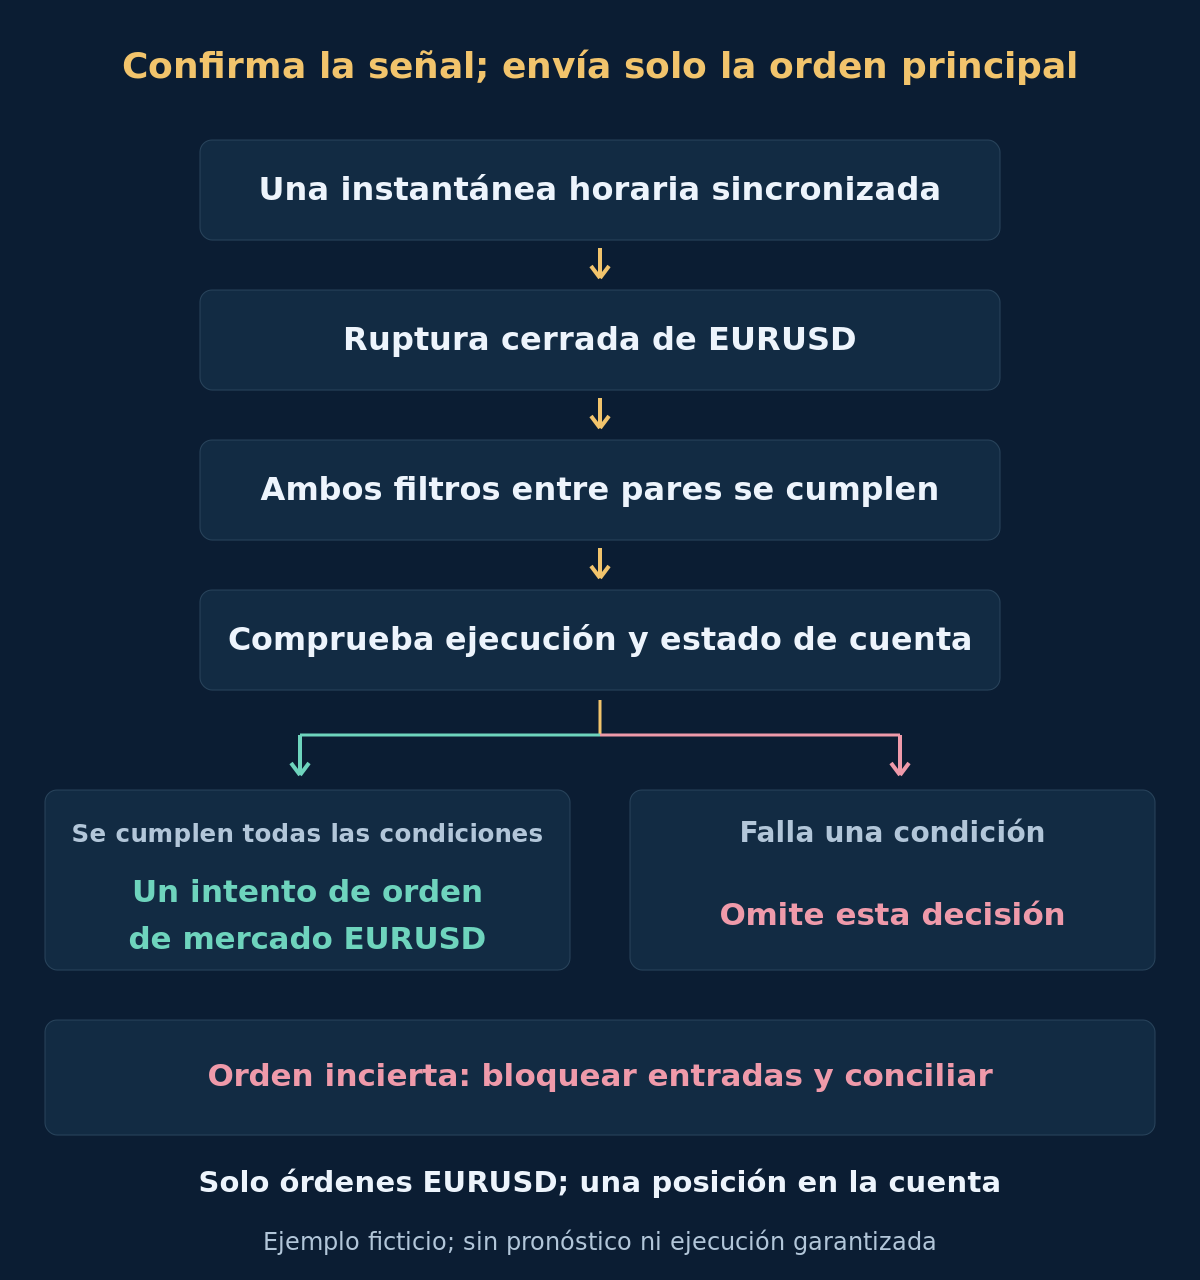
Usa los límites H1 reales del bróker, sin suponer un desfase UTC. Tras cerrar la hora, permite hasta 60 segundos para que todos los pares muestren la misma nueva barra 0 y barras cerradas 1–21 con marcas horarias coincidentes. Exige al menos 200 barras H1 completas por par, precios válidos positivos y ATR positivo. Si faltan datos o no coinciden, omite la hora; no lo interpretes como un voto direccional fallido.
La primera instantánea completa consume la decisión, incluso sin señal o con alguna condición fallida. Congela sus datos de barras cerradas. No recalcules filtros ni reintentes dentro de esa hora. Si ya existe una posición al comenzar la decisión, gestiónala y omite la entrada aunque se cierre inmediatamente. Conserva ese estado al reiniciar; gestiona las salidas existentes sin esperar datos de los otros pares.
3. Define la ruptura de EURUSD con barra cerrada
La barra 0 está en formación; la barra 1 es la señal cerrada. En EURUSD, U es el máximo de los máximos Bid y L el mínimo de los mínimos Bid de las 20 barras anteriores, índices 2–21. Excluye la barra de señal. BUY exige C1 > U; SELL exige C1 < L. La igualdad y los toques intrabar no cuentan. La guía de Donchian explica el canal.
Todos los pares usan C1 = iClose(symbol, PERIOD_H1, 1), C4 = iClose(symbol, PERIOD_H1, 4) y A = iATR(symbol, PERIOD_H1, 14, 1), en unidades de precio. El cambio de cierre normalizado durante 3 intervalos completos es m = (C1 − C4) / A. Redondea m con signo a 6 decimales, alejando de cero los casos exactamente intermedios, antes de evaluar los filtros. El m de EURUSD se muestra como contexto; no añade otro umbral de entrada.
4. Exige ambos filtros con sus signos correctos
Para un BUY de EURUSD, exige m_GBPUSD ≥ 0.50 y m_USDJPY ≤ −0.50. Para SELL, exige m_GBPUSD ≤ −0.50 y m_USDJPY ≥ 0.50. La igualdad se acepta. Ambos deben cumplirse; no hay votación por mayoría, clasificación ni par alternativo.
Para leer la tabla, u es igual a m en EURUSD y GBPUSD; en USDJPY, u = −m. Un u positivo respalda BUY y uno negativo SELL dentro de este filtro propuesto. Esta convención de signos no es un rendimiento calculado del par inverso ni un índice independiente de fortaleza del USD. Los valores están en unidades ATR, no en porcentajes ni en cantidades de pips directamente comparables. La tabla muestra 2 decimales; las decisiones usan 6.
| Símbolo | Función | C4 | C1 | ATR(14) | m | u |
|---|---|---|---|---|---|---|
| EURUSD | Par de entrada | 1.0990 | 1.1014 | 0.0020 | +1.20 | +1.20 |
| GBPUSD | Solo filtro | 1.2500 | 1.2515 | 0.0030 | +0.50 | +0.50 |
| USDJPY | Solo filtro | 150.00 | 149.80 | 0.40 | −0.50 | +0.50 |
Todos los datos son ficticios, no una muestra histórica de barras ni una serie ATR reconstruida. Supón EURUSD U = 1.1000 y L = 1.0900: C1 = 1.1014 produce una ruptura BUY. Ambos filtros cumplen exactamente sus umbrales. Esto permite comprobar la ejecución, no entrar automáticamente. Un filtro ausente, con signo incorrecto o magnitud insuficiente obliga a omitir la decisión; los pares de filtro no reciben órdenes.
5. Interpreta la exposición compartida al USD
EURUSD y GBPUSD al alza junto con USDJPY a la baja son direccionalmente compatibles con debilidad del USD en estas cotizaciones. Comparten USD y pueden reflejar el mismo suceso. El acuerdo no demuestra señales independientes, correlación estable ni diversificación. Revisa la guía de exposición monetaria y la política de riesgo de cuenta en vez de asignar un presupuesto de riesgo separado a cada gráfico.
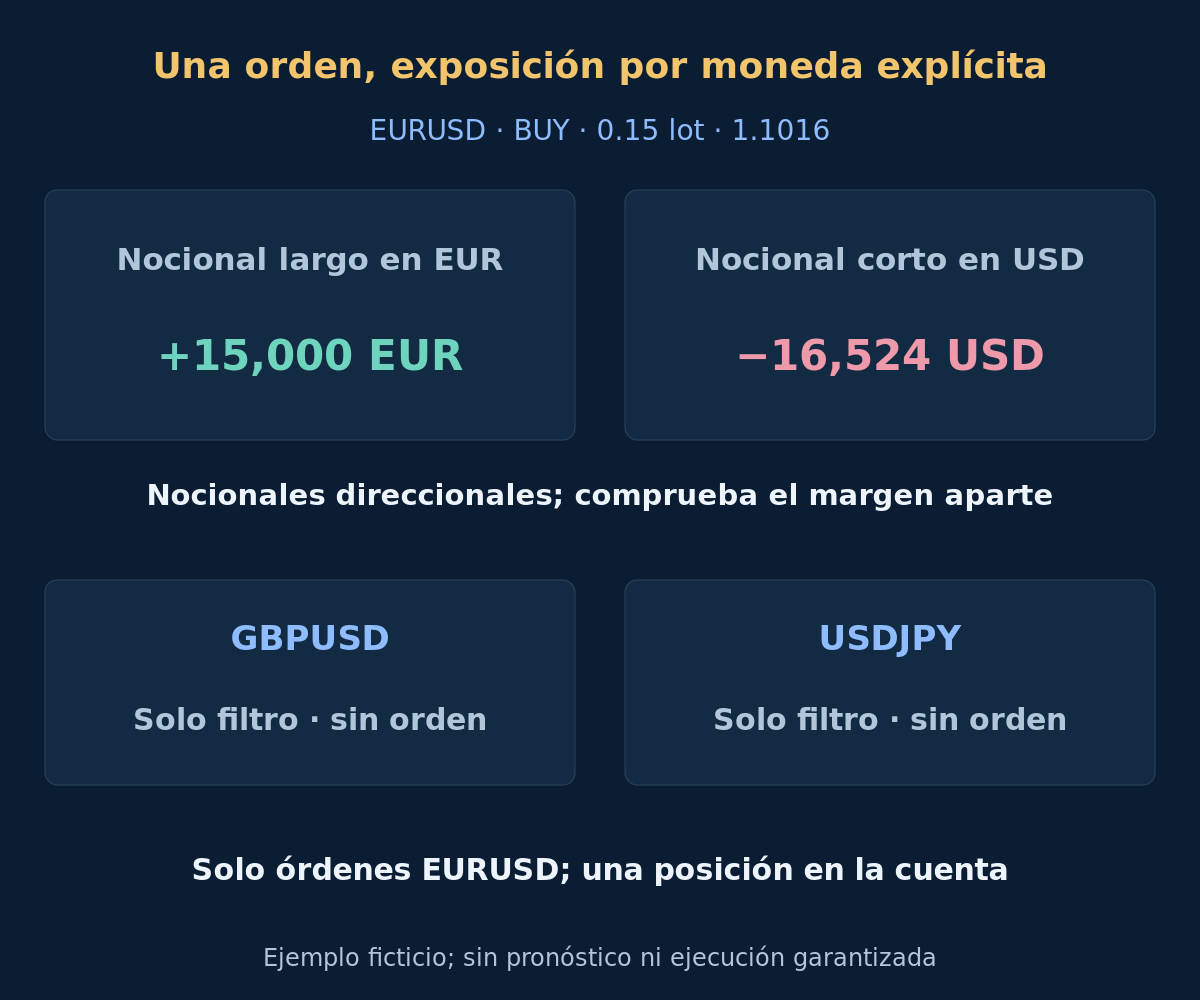
En el ejemplo BUY posterior, 0.15 lotes con 100,000 EUR por lote dan un nocional base de 15,000 EUR. A la entrada supuesta de 1.1016, el nocional direccional de la moneda cotizada es −16,524 USD. Este registro simplificado expresa dirección y tamaño; no representa un intercambio de efectivo de la cuenta, el margen del bróker ni un techo de pérdida. Las condiciones del contrato y el apalancamiento determinan el margen por separado. Abrir los pares confirmadores crearía otra estrategia y posiblemente más riesgo USD compartido.
6. Comprueba la ejecución y la pérdida prevista
Solo EURUSD puede recibir una orden. Exige una antigüedad de cotización de 0 a 5 segundos según el reloj del bróker, un spread no negativo que no supere 0.10 × A y una desviación Bid respecto al cierre congelado limitada por abs(Bid − C1) ≤ 0.25 × A. En BUY, el Bid actual debe seguir por encima de U; en SELL, el Ask actual debe permanecer por debajo de L. La igualdad falla esta condición de ruptura.
- La cuenta está confirmada sin posiciones, órdenes pendientes ni solicitudes sin resolver, y la plaza compartida está reservada.
- Se cumplen la ventana de entrada de 60 segundos, la frescura, el spread, la desviación y la ruptura actual.
- Un procedimiento de órdenes probado puede colocar y verificar la protección inicial.
- Los precios redondeados respetan la rejilla real de ticks y las distancias del bróker; se permiten el volumen y el margen.
- La pérdida modelada con los costes supuestos cabe en el presupuesto de la cuenta.
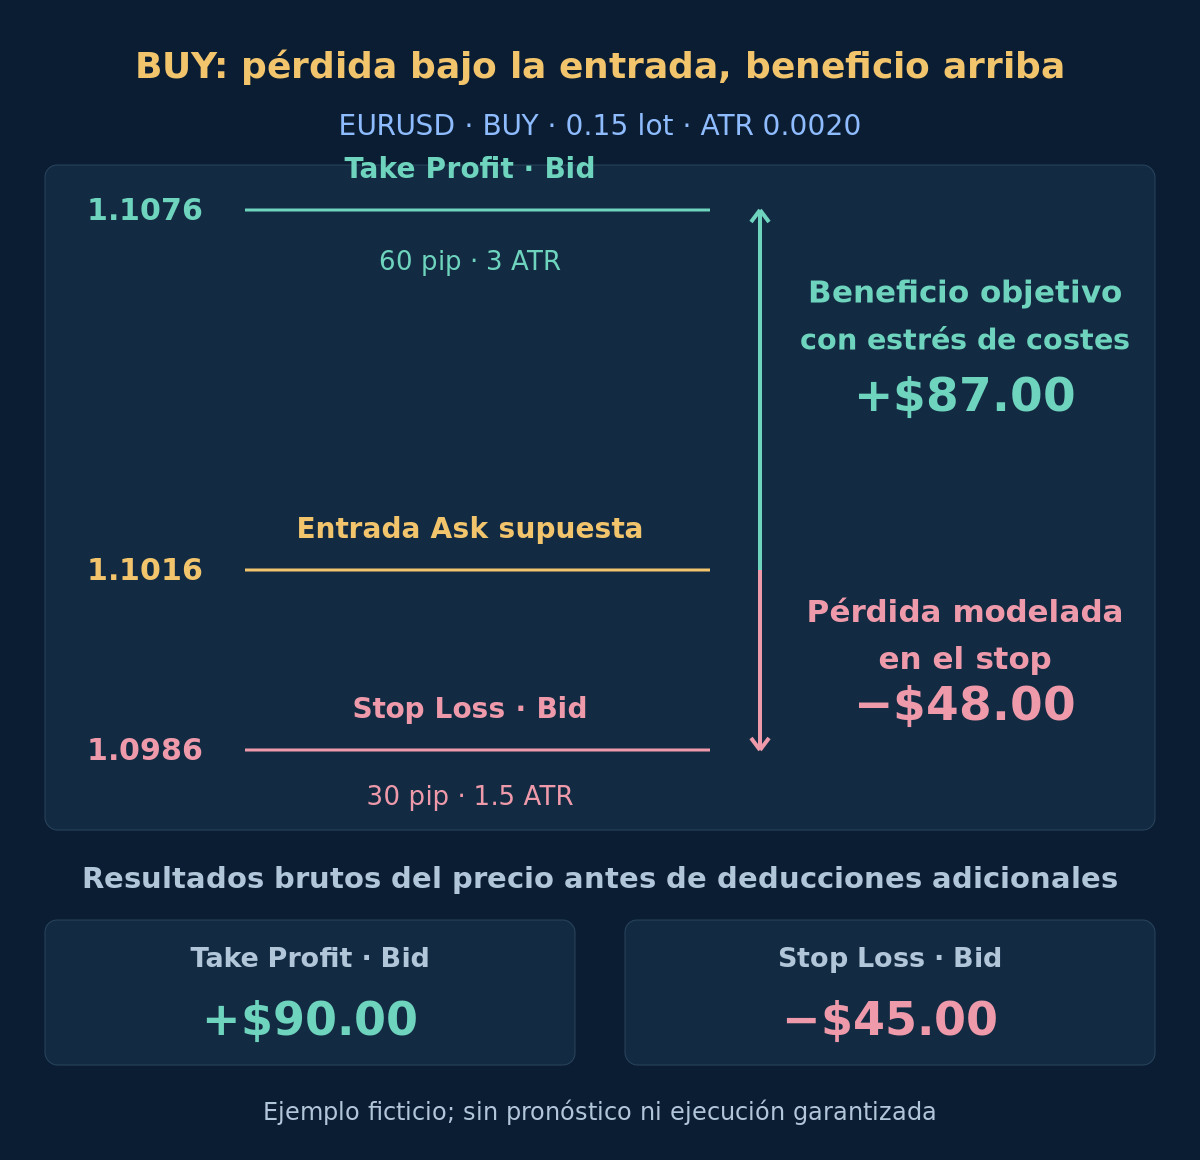
Desde la entrada ejecutable prevista, sitúa el stop fijo a 1.5 A y el objetivo a 3 A: debajo/encima para BUY, encima/debajo para SELL. Redondea hacia la entrada en la rejilla real de ticks: stop BUY hacia arriba y objetivo hacia abajo; stop SELL hacia abajo y objetivo hacia arriba. Rechaza niveles cruzados, de distancia nula o inválidos y recalcula las distancias. El redondeo puede cambiar la relación nominal bruta beneficio/riesgo de 2.
Fija el presupuesto de pérdida prevista de esta prueba en 0.50% del patrimonio actual. Modela la pérdida hasta el stop en moneda de cuenta y suma comisión, ejecución adversa adicional y financiación de toda la tenencia. Redondea el volumen hacia abajo al paso de lote; omite si el mínimo no cabe. Concilia ejecución real, volumen y protección. Si falta protección o la pérdida modelada supera el presupuesto, aplica un procedimiento previamente probado de salida inmediata y conciliación y bloquea entradas. Consulta las especificaciones del símbolo; aquí no se proporciona un controlador operativo.
7. Calcula el BUY ficticio de EURUSD
Supón $10,000 de patrimonio en USD, contrato de 100,000 unidades por lote, mínimo y paso de 0.01 lotes y tick de precio 0.00001. La señal de la tabla y ambos filtros se cumplen. Con A = 0.0020, supón Bid reciente de 1.1014 y Ask de 1.1016. El spread 0.0002 iguala el máximo 0.10 A, Bid sigue sobre U 1.1000 y su desviación respecto a C1 es cero. Supón una ejecución Ask exacta en 1.1016. El stop 1.0986 queda debajo y el objetivo 1.1076 encima.
El stop de 30 pips modela $300 por lote antes de costes añadidos. Supón por lote: $7 de comisión de ida y vuelta, $10 totales de provisión adicional de ejecución adversa y $3 de financiación para toda la tenencia modelada, proporcionales al volumen. El presupuesto de $50 dividido entre $320 da 0.15625 lotes; redondea hacia abajo a 0.15. La pérdida modelada es $48.00 y quedan $2.00 sin usar. El siguiente volumen, 0.16 lotes, modelaría $51.20 y no pasaría. Estos costes son sensibilidades, no techos.
| Resultado alternativo | P/G bruta | Comisión | Ejecución adicional | Financiación | P/G neta modelada |
|---|---|---|---|---|---|
| Escenario de stop | −$45.00 | −$1.05 | −$1.50 | −$0.45 | −$48.00 |
| Sensibilidad del objetivo | +$90.00 | −$1.05 | −$1.50 | −$0.45 | +$87.00 |
El objetivo usa las mismas deducciones para comparar el efecto de los costes; no afirma que todo Take Profit sufra deslizamiento adverso. El spread ya está incluido en la entrada Ask y las salidas Bid: no lo deduzcas dos veces. La financiación real depende de duración, swaps y calendarios de rollover y puede incluir abonos. Las salidas por tiempo tienen otros resultados desconocidos. Consulta la guía de costes; los netos modelados no son beneficio esperado ni un límite de pérdida garantizado.
Opcional: reproducir precios, volumen y resultados monetarios
1.1016 − 1.5 × 0.0020 = 1.0986; 1.1016 + 3 × 0.0020 = 1.1076. Pérdida bruta al stop: 0.0030 × 100,000 × 0.15 = $45.00; beneficio bruto al objetivo: 0.0060 × 100,000 × 0.15 = $90.00. Pérdida prevista por lote: 300 + 7 + 10 + 3 = $320; volumen: 50 / 320 = 0.15625 → 0.15. Netos alternativos: −45 − 1.05 − 1.50 − 0.45 = −$48.00 o 90 − 1.05 − 1.50 − 0.45 = +$87.00. Los puntos decimales y las comas de millares siguen la notación inglesa.
8. Gestiona las salidas fijas de forma independiente
Mantén fijos el stop y el objetivo iniciales: sin trailing, promediar, piramidar ni invertir automáticamente. Los cambios posteriores de los filtros no provocan por sí solos una salida en esta versión. Si la posición sigue abierta después de 4 barras H1 completas de EURUSD, solicita el cierre a mercado; la barra de entrada cuenta como primera al cerrarse. Esta salida por antigüedad no espera datos de filtros. BUY sale a Bid y SELL a Ask, con la primera cotización reciente ejecutable cuando corresponda.
Los cortes, huecos o mercados cerrados pueden retrasar la salida real; la regla no garantiza duración ni ejecución. Los cierres fallidos o inciertos requieren conciliación y seguimiento sin otra posición. Tras confirmar la salida, espera la siguiente decisión horaria elegible con datos nuevos. No reabras una hora consumida ni conviertas un cambio de filtro en una regla de salida no probada.
9. Omite y concilia sin añadir exposición
Omite si faltan datos, no hay ruptura principal, falla un filtro, la cuenta está ocupada o falla una condición de ejecución. No dejes una confirmación posterior en espera ni sustituyas EURUSD por GBPUSD o USDJPY. Conserva marcas consumidas, identidad de posición y solicitudes pendientes de resolver. Un timeout no demuestra fracaso: concilia el estado real del bróker antes de reenviar y evita exposición duplicada. La guía de seguimiento explica las pruebas operativas.
Aquí no se ocultan filtros de tendencia, sesión o noticias. Cambiar el par principal, los confirmadores, el periodo, el umbral o la orientación de cotización crea otra versión que validar. No deduzcas bajo riesgo de tres gráficos coincidentes. Registra todas las decisiones omitidas y rechazadas, no solo las operaciones ejecutadas.
10. Valida los datos temporales de filtros y las operaciones EURUSD
El probador nativo de MT4 no ejecuta operaciones en símbolos distintos al probado. Esta estrategia solo opera EURUSD, por lo que esa restricción es compatible con sus órdenes; no demuestra que los históricos entre pares estén sincronizados. Prueba la ejecución EURUSD junto con datos GBPUSD y USDJPY disponibles en cada instante simulado de decisión, mediante un entorno de pruebas verificado o una reproducción sincronizada de eventos, seguida de observación prospectiva controlada.
Comprueba explícitamente las marcas de las barras y el histórico disponible; nunca permitas que un confirmador lea datos futuros del historial del terminal. Fija las reglas antes de probar un periodo cronológico reservado y reproduce redondeos, igualdades, datos ausentes, cotizaciones, costes, protección, salidas temporales y recuperación. Una trayectoria de ticks desconocida que toque stop y objetivo no debe favorecer silenciosamente una ganancia. La guía de backtesting explica los límites de la evidencia; no se ofrecen resultados históricos.
- ¿Coinciden todos los pares en el mismo intervalo completo sin datos futuros?
- ¿Son correctos los índices del canal, el periodo entre cierres y el signo de USDJPY?
- ¿Pasan ambos umbrales exactos mientras un signo incorrecto o menor magnitud obliga a omitir?
- ¿Solo EURUSD recibe órdenes, con prevención de duplicados en toda la cuenta?
- ¿Se concilian costes, redondeo del volumen, nocionales por moneda y todas las salidas con sus unidades declaradas?
11. Preguntas sobre confirmación entre pares
¿El acuerdo entre pares demuestra una confirmación independiente?
No. Comparten USD y pueden reaccionar al mismo suceso. El filtro es una condición propuesta para probar, no una prueba de diversificación ni de mayor probabilidad de acierto.
¿Puedo aceptar un solo filtro u operar un confirmador?
No. Deben cumplirse ambos filtros especificados y solo se opera EURUSD. Votar por mayoría, sustituir pares o abrir una cesta serían estrategias diferentes.
¿Un filtro que mejora después puede rescatar la misma hora?
No. La primera instantánea completa consume la decisión. Un cambio posterior no puede reactivarla. Las posiciones existentes usan sus salidas definidas, no cierres improvisados por filtros.
¿Debe el probador operar todos los pares para verificar el modelo?
No. Debe reproducir las operaciones EURUSD y los datos con tiempos correctos usados por ambos filtros. Probar solo la ejecución o leer históricos no sincronizados no valida el proceso completo de decisión.
12. Fuentes y alcance
Referencias oficiales: MQL4 iClose y acceso al histórico, propiedades de símbolos y contratos MQL4 y límites del Strategy Tester nativo de MQL4. Fuentes consultadas el 2026-10-18. Los hechos de la plataforma no validan el canal, los umbrales, los coeficientes ni el presupuesto propuestos.
Todos los datos, cotizaciones, nocionales por moneda y resultados monetarios son valores didácticos ficticios. Los diagramas ilustran esas hipótesis con precisión; no son informes originales del probador ni resultados verificados. No se afirma rentabilidad, un riesgo adecuado ni resultados futuros. Siguen siendo necesarias la implementación, la modelización de costes y una validación temporal coherente.