

Une grande bougie peut lancer un mouvement ou épuiser le potentiel disponible. Le modèle la mesure à la volatilité connue auparavant, exige une poursuite modérée à la clôture suivante et refuse une première cotation trop coûteuse. Il ne choisit pas ensuite une expansion plus séduisante. Tous les exemples sont fictifs.
1. Quelle hypothèse ce modèle étudie-t-il ?
Il étudie le passage d’une séquence calme à une expansion directionnelle. Il ne demande ni cassure d’un intervalle fixe, ni retour dans une bande, ni deux bougies de repli contre la tendance. Contrairement au modèle MACD/ATR de premier retournement du momentum, ATR filtre le candidat et dimensionne l’objectif ; EMA donne la direction. Une bougie vigoureuse ne suffit pas. Aucun avantage mesuré ni Expert Advisor prêt à trader n’est revendiqué.
Utilisez des OHLC Bid M5 continus aux heures prévues et des indicateurs terminés calculés sur les clôtures. Le contrat EURUSD fictif possède pip=0.0001; point=tick=0.00001. Respectez le tick exécutable et le contrat réels. SELL exige des observations Ask associées ; ajouter le spread actuel au Bid historique ne reconstitue pas l’Ask passé. Ces règles sont une base reproductible de recherche, pas des paramètres pour le réel.
2. Définir EMA, true range et moyenne ATR
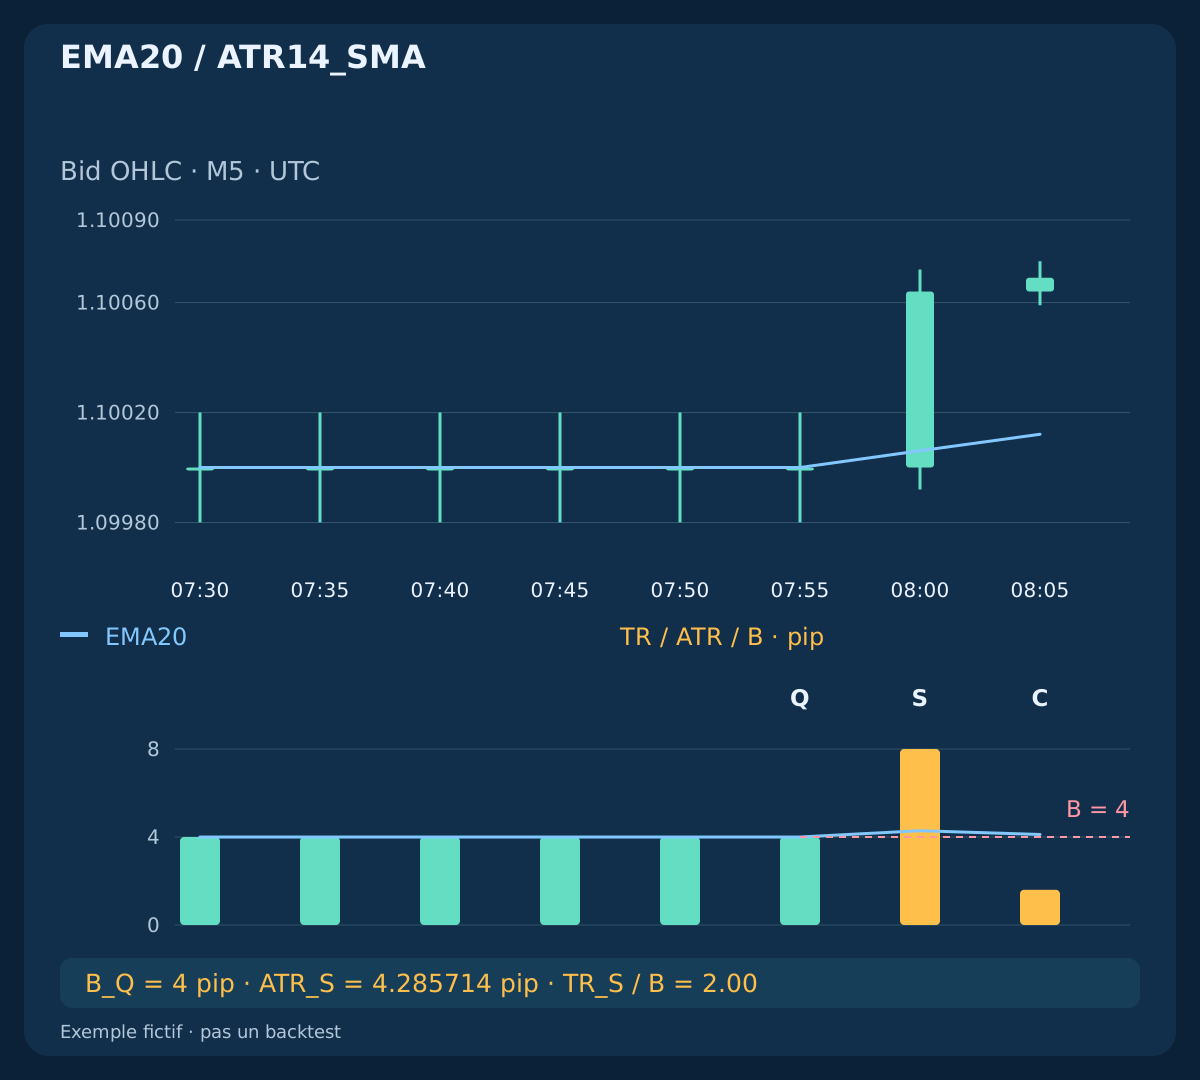
Initialisez EMA20 en k19 par les vingt premières clôtures, puis appliquez EMA20(k)=[2×Close(k)+19×EMA20(k−1)]/21. Le true range commence en k1 : TR(k)=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). À partir de k14, définissez ATR14_SMA(k)=mean(TR(k−13)..TR(k)). Il s’agit d’une moyenne arithmétique, pas d’une récurrence de Wilder. EMA est indisponible avant son initialisation ; un ATR nul ou absent interdit la classification.
Comparez les valeurs complètes avant arrondi. Lorsqu’il existe trois valeurs EMA antérieures, une bougie est calme si toutes les conditions TR_j<=1.10×ATR_j; abs(EMA_j−EMA_(j−3))<=0.10×ATR_j; abs(Close_j−EMA_j)<=0.50×ATR_j sont satisfaites. Chacune utilise les indicateurs terminés de cette bougie. Dans MT4, ma_shift décale la ligne sur le graphique ; le dernier shift sélectionne la valeur historique du tampon. Shift 0 désigne la bougie en formation. Vérifiez horodatage et initialisation avant de prétendre à une équivalence native.
3. Armer après six bougies et consommer le premier départ
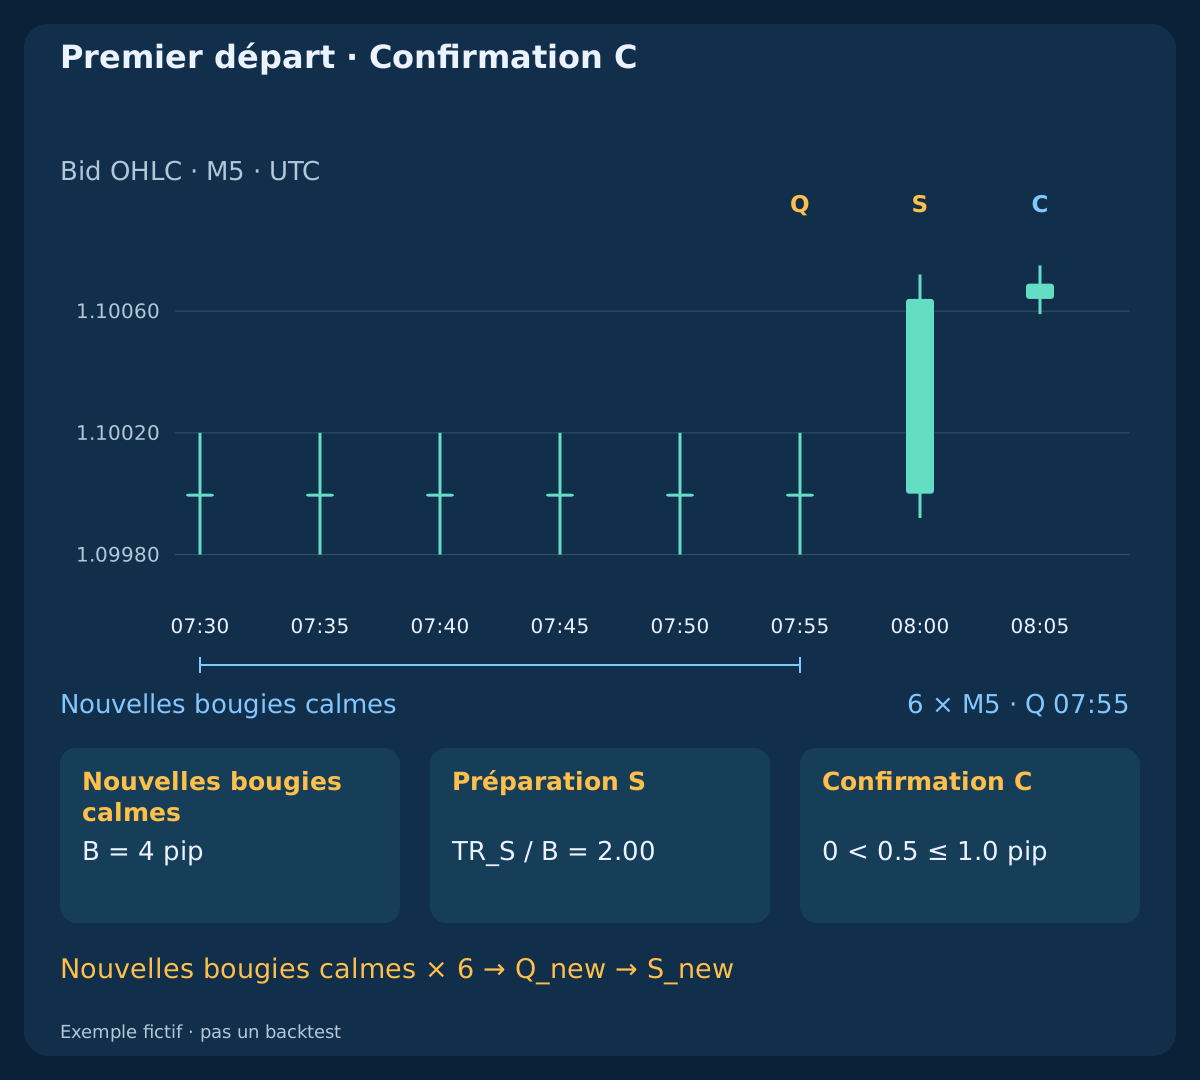
Comptez les bougies calmes consécutives. À six, armez le modèle ; chaque bougie calme supplémentaire actualise l’ancrage Q et fige B=ATR14_SMA(Q). La première bougie suivante non calme est S et consomme immédiatement l’occasion, même trop petite, trop grande, hors horaires ou sans direction. On ne recherche pas la première grande bougie admissible. Une séquence toujours calme actualise seulement Q.
Après S, il faut six nouvelles bougies calmes consécutives. Suivez cet état hors horaires et pendant le blocage des entrées par une position ou une demande non résolue. Une cotation refusée, une grande bougie ultérieure ou une nouvelle heure ne réactive rien. Des bougies manquantes/invalides annulent la confirmation et bloquent les entrées ; reconstruisez l’historique continu et un nouvel état calme. Après redémarrage, rapprochez les positions et rejouez l’état sans envoyer de signaux historiques.
4. Qualifier l’expansion avec la base antérieure
À S, exigez 1.80<=TR_S/B<=2.40; abs(Close_S−Open_S)/TR_S>=0.75. L’ouverture doit rester proche de Q : abs(Open_S−Close_Q)<=0.10×B. BUY demande un corps haussier, une clôture au-dessus de sa propre EMA20 et une EMA20 supérieure à sa valeur trois bougies avant ; SELL inverse les comparaisons. L’égalité échoue aux tests directionnels. ATR_S est un diagnostic ; il ne remplace jamais le dénominateur B figé.
La clôture doit être proche de l’extrémité directionnelle : BUY: (Close_S−Low_S)/(High_S−Low_S)>=0.80; SELL: (High_S−Close_S)/(High_S−Low_S)>=0.80. S et la prochaine C prévue doivent clôturer dans [07:00,10:00) UTC, avec conversion heure du courtier–UTC vérifiée pour la date. Le plafond exclut volontairement les bougies de choc. Cet horaire ne filtre pas les annonces ; tous les seuils numériques sont des hypothèses non optimisées.
| Heure UTC | EMA20 | ATR, pips | B figé, pips | TR / B |
|---|---|---|---|---|
| 07:55 / Q | 1.10000000 | 4.000000 | 4.000000 | 1.00 |
| 08:00 / S | 1.10006095 | 4.285714 | 4.000000 | 2.00 |
| 08:05 / C | 1.10012086 | 4.114286 | 4.000000 | 0.40 |
5. Figer un stop sur le corps et un objectif de volatilité
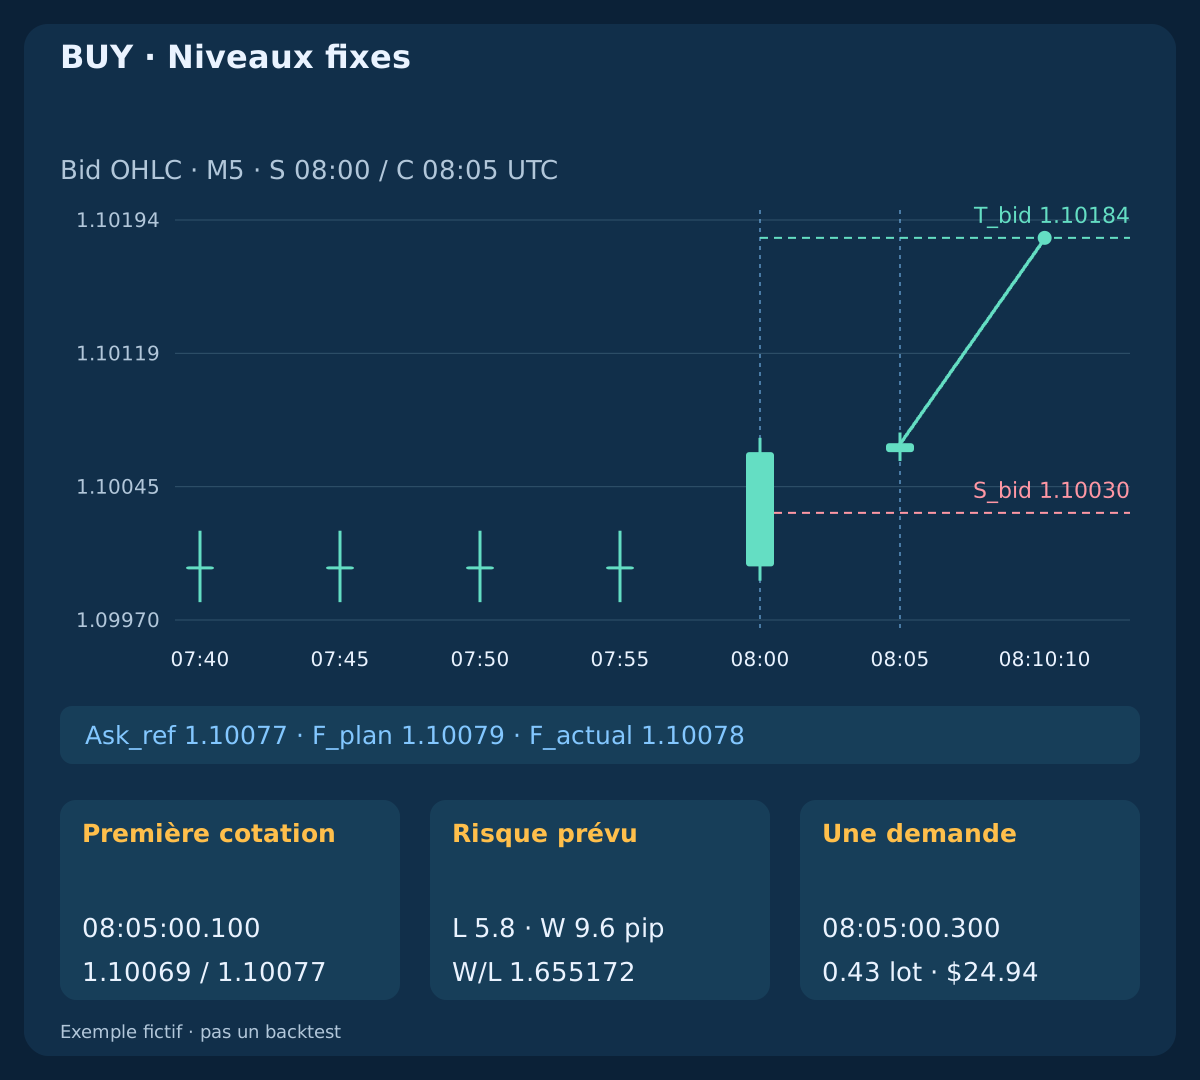
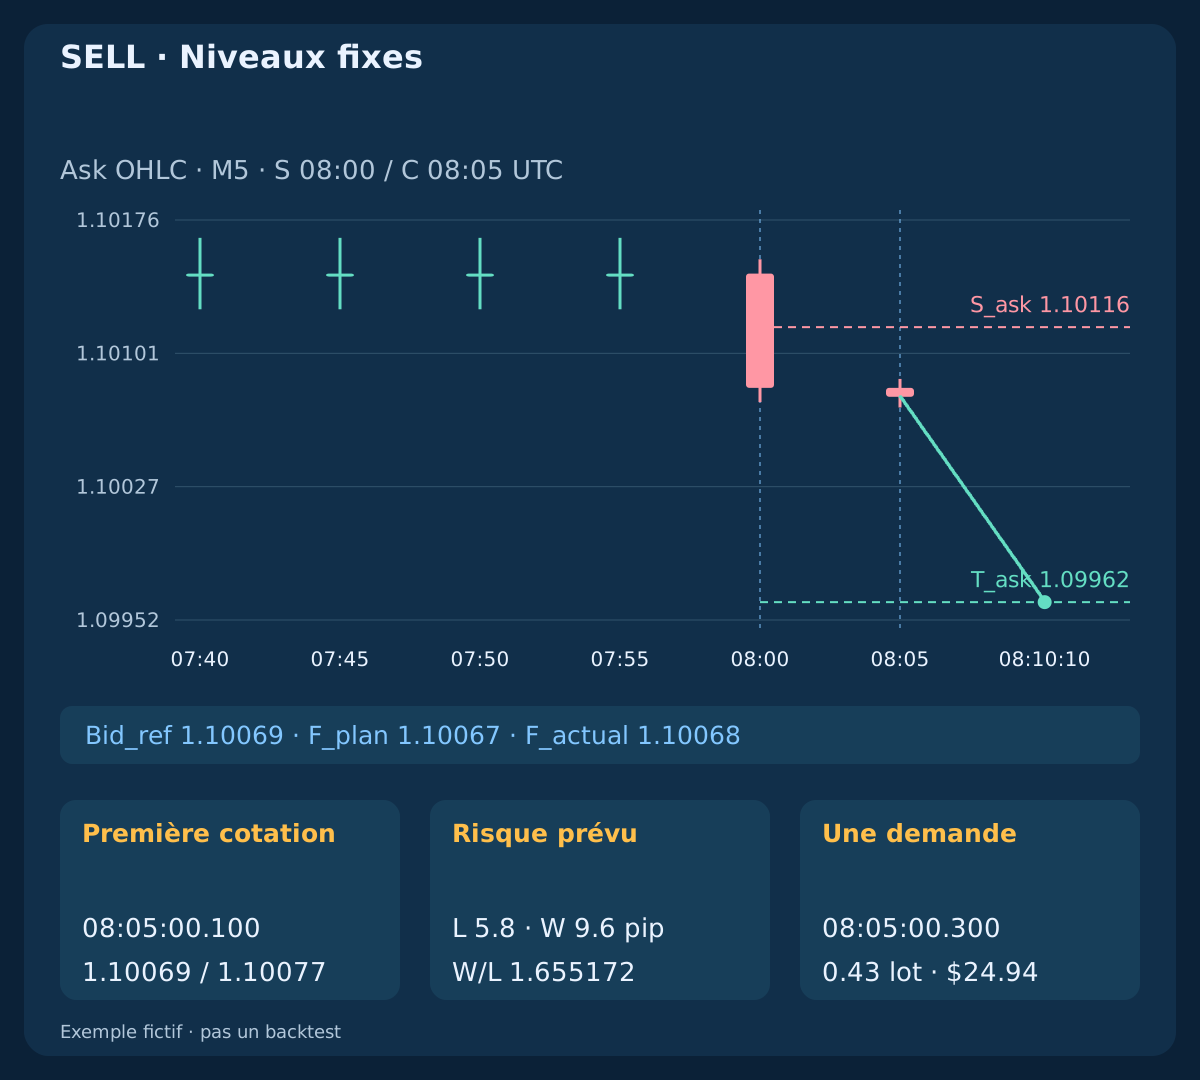
À S, BUY fige S_bid=floor_tick((BidOpen_S+BidClose_S)/2−0.2 pip); T_bid=floor_tick(BidClose_S+3×B). SELL fige S_ask=ceil_tick((AskOpen_S+AskClose_S)/2+0.2 pip); T_ask=ceil_tick(AskClose_S−3×B). Arrondissez les stops vers l’extérieur et les objectifs vers l’intérieur. SELL utilise ses valeurs Ask observées ; le spread constant de l’exemple est inventé. Sans les observations Ask nécessaires, aucune entrée n’est permise.
Le stop repose sur le milieu du corps de S, pas sur ATR ni sur sa mèche. L’objectif projette trois unités d’ATR antérieur à l’expansion depuis la clôture de S du côté approprié, et non trois fois le risque d’entrée. Ni C, ni ATR ultérieur, ni cotation, ni exécution ne déplacent les niveaux. Ce sont des protections/objectifs futurs ; le stop n’est pas actif pendant la formation de S.
| Côté | Stop | Objectif | Milieu du corps |
|---|---|---|---|
| BUY | 1.10030 | 1.10184 | 1.10032 |
| SELL | 1.10116 | 1.09962 | 1.10114 |
6. N’autoriser qu’une poursuite modérée
C est exactement la prochaine clôture M5 prévue. Annulez d’abord si C touche une sortie figée : pour BUY, plus bas Bid inférieur/égal à S ou plus haut supérieur/égal à T ; pour SELL, plus haut Ask supérieur/égal à S ou plus bas inférieur/égal à T. Exigez ensuite un corps de même direction, une clôture du bon côté de sa propre EMA20 et la même pente stricte sur trois bougies. Une C absente ne se remplace pas.
Avec la direction d=+1 for BUY; d=−1 for SELL, exigez 0<d×(BidClose_C−BidClose_S)<=0.25×B; TR_C<=B. Une poursuite nulle échoue, tout comme une extension excessive. C n’a pas à être une bougie intérieure ni à casser un intervalle historique. Aucun ordre en attente, deuxième confirmation ou nouvelle expansion tardive ne répare un échec. Toute occasion ultérieure exige ses six nouvelles bougies calmes.
7. Juger une seule fois la première cotation observée
À la première cotation du symbole après la clôture prévue de C, ses données terminées doivent déjà être disponibles. Exigez Bid/Ask positifs et ordonnés ainsi que spread<=1.0 pip; abs(Bid_ref−BidClose_C)<=0.5 pip; own_symbol_receipt_age<=250 ms. L’ancienneté de réception est un intervalle local mesuré, pas une latence réseau déduite de l’heure serveur. Une première cotation refusée consomme le candidat ; une autre moins chère est sans effet.
Envoyez au maximum une demande initiale de marché protégée avant ou à C+1 second. Sans cotation à temps, expiration. Revérifiez juste avant : prix actuel, ancienneté, ratio net, même volume calculé au départ, limites monétaires, attribution, marge, permissions, lot minimal et contraintes du courtier. Si SL/TP fixes ne peuvent être joints, abstenez-vous. Ne redimensionnez pas, n’élargissez pas les niveaux, n’attendez pas une amélioration et ne remplacez pas par un ordre en attente.
8. BUY : volatilité ancienne, information nouvelle
Q clôture à 07:55, S à 08:00 et C à 08:05 UTC. Q donne EMA20_Q=1.10000; B=0.00040=4 pips. S présente O/H/L/C=1.10000/1.10072/1.09992/1.10064; TR_S=8 pips; TR_S/B=2.00; body/TR=0.80. Son EMA20 vaut 1.10006095 ; ATR_S monte à 4.285714 pips, mais B reste à quatre.
C clôture à 1.10069, soit 0.5 pip de poursuite avec un TR de 1.6 pips. Les sorties fixes sont S_bid=1.10030; T_bid=1.10184. Première cotation : 08:05:00.100; Bid/Ask=1.10069/1.10077; F_plan=1.10079. La demande protégée à .300 a 200 ms d’ancienneté de réception ; le serveur exécute à 1.10078 à .450 puis accuse réception à .500. La réserve de planification n’est pas le prix exécuté.
9. SELL : analyse Bid, sorties Ask distinctes
La branche SELL indépendante inverse les bougies Bid ; la pente EMA20 est négative. Les ouverture/clôture Bid de S sont 1.10138/1.10074, et les valeurs Ask associées 1.10146/1.10082. D’où S_ask=1.10116; T_ask=1.09962. Les indicateurs utilisent toujours Bid ; Ask définit protection et déclenchement des sorties SELL. Une même grandeur ATR n’indique aucune direction.
C clôture au Bid 1.10069. Le premier Bid/Ask vaut encore 1.10069/1.10077, mais SELL prévoit F_plan=1.10067 et est exécuté à 1.10068. L’objectif Ask 1.09962 correspond au Bid 1.09954 uniquement avec le spread constant fictif. L’égalité des coûts directionnels est construite, pas une preuve de performance réelle identique ni une reconstitution fiable d’Ask.
10. Séparer les échecs indépendants
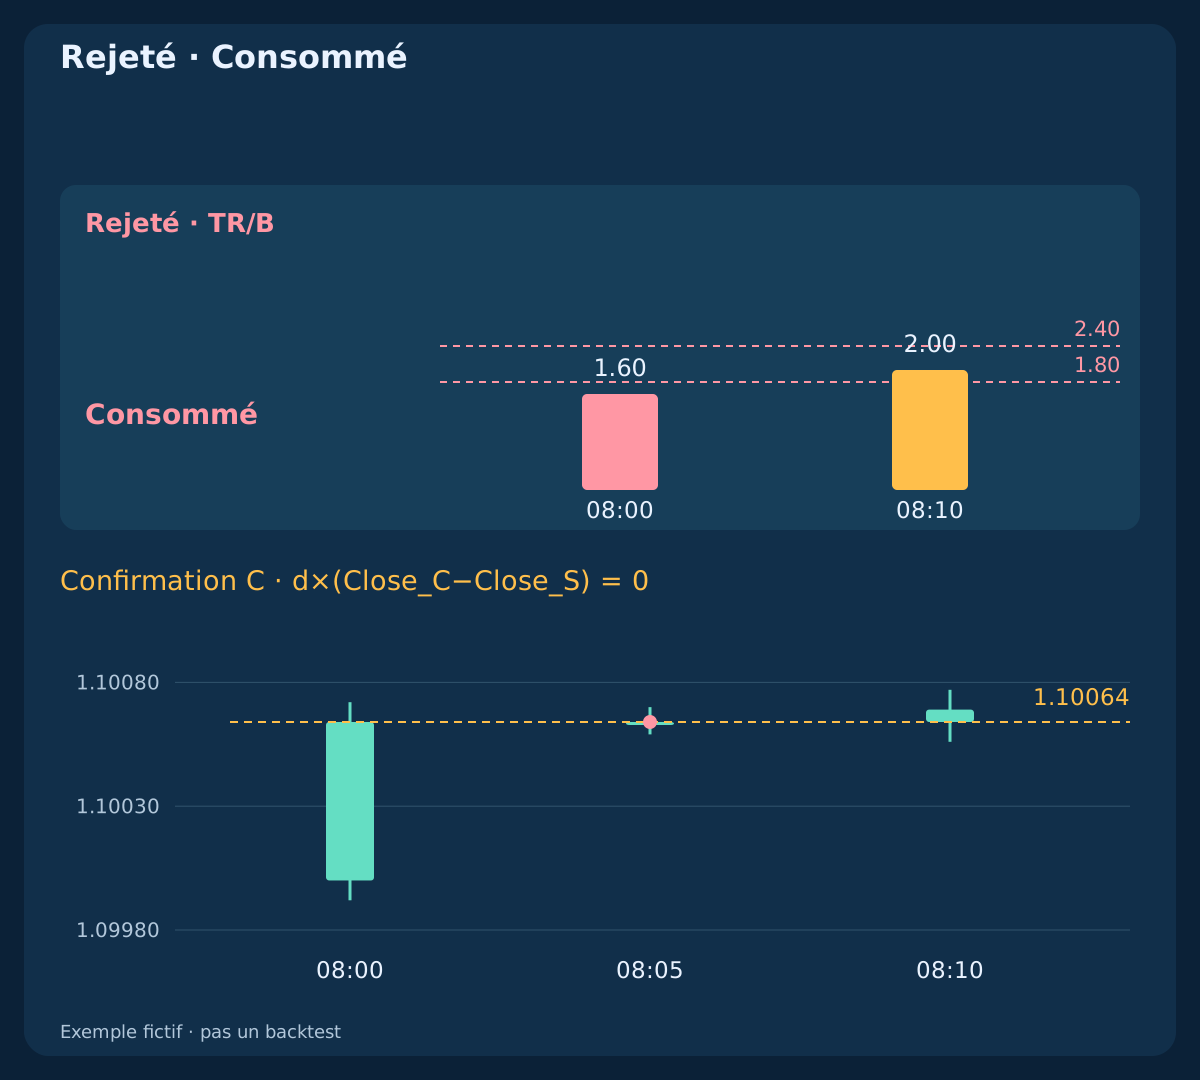
Dans first_nonexpansion, la première S non calme donne TR_S/B=1.60, sous le minimum. La plus grande bougie de 08:10 ne la remplace pas : six nouvelles bougies calmes manquent. Dans oversized_expansion, TR_S/B=2.80 dépasse le plafond. Dans late_confirmation, C clôture exactement à la clôture S 1.10064 ; la poursuite nulle échoue et la clôture de 08:10 à 1.10069 arrive trop tard.
Dans bad_first_quote, Bid 1.10069 et Ask 1.10080 donnent un spread de 1.1 pips. W/L net dépasse encore 1.50, mais le filtre de spread échoue ; la meilleure cotation à .200 ne réactive rien. Ce sont des branches fictives séparées. Les lignes rejetées n’ont ni demande d’entrée, ni volume négocié, ni P&L réalisé. Références et tailles hypothétiques sont des diagnostics, pas des exécutions ni des trades à rendement nul.
11. Exiger un potentiel net suffisant au prix d’entrée
Supposez un compte USD, EUR 100,000 par lot et pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. F_plan inclut 0.2 pip d’entrée défavorable : Ask plus la réserve pour BUY, Bid moins pour SELL. Ajoutez une réserve de 0.2 pip de glissement de sortie et 0.7 pip de commission aller-retour linéaire, sans minimum ni supplément : c=0.9 pip. BUY utilise L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c ; SELL inverse les distances. Le spread figure déjà dans les côtés de cotation.
L et W doivent être positifs avec W/L>=1.50. La cotation normale donne L=5.8; W=9.6; W/L=1.6551724. Sans autre exposition, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43 : risque prévu $24.94 et objectif $41.28. Une première cotation alternative 1.10073/1.10081 respecte spread et écart au cours, mais donne L=6.2; W=9.2; W/L=1.4838710. Rejetez quelle que soit la taille. Risque agrégé inconnu ou volume inférieur au minimum bloquent l’entrée ; aucun renforcement ni couverture d’une position propre.
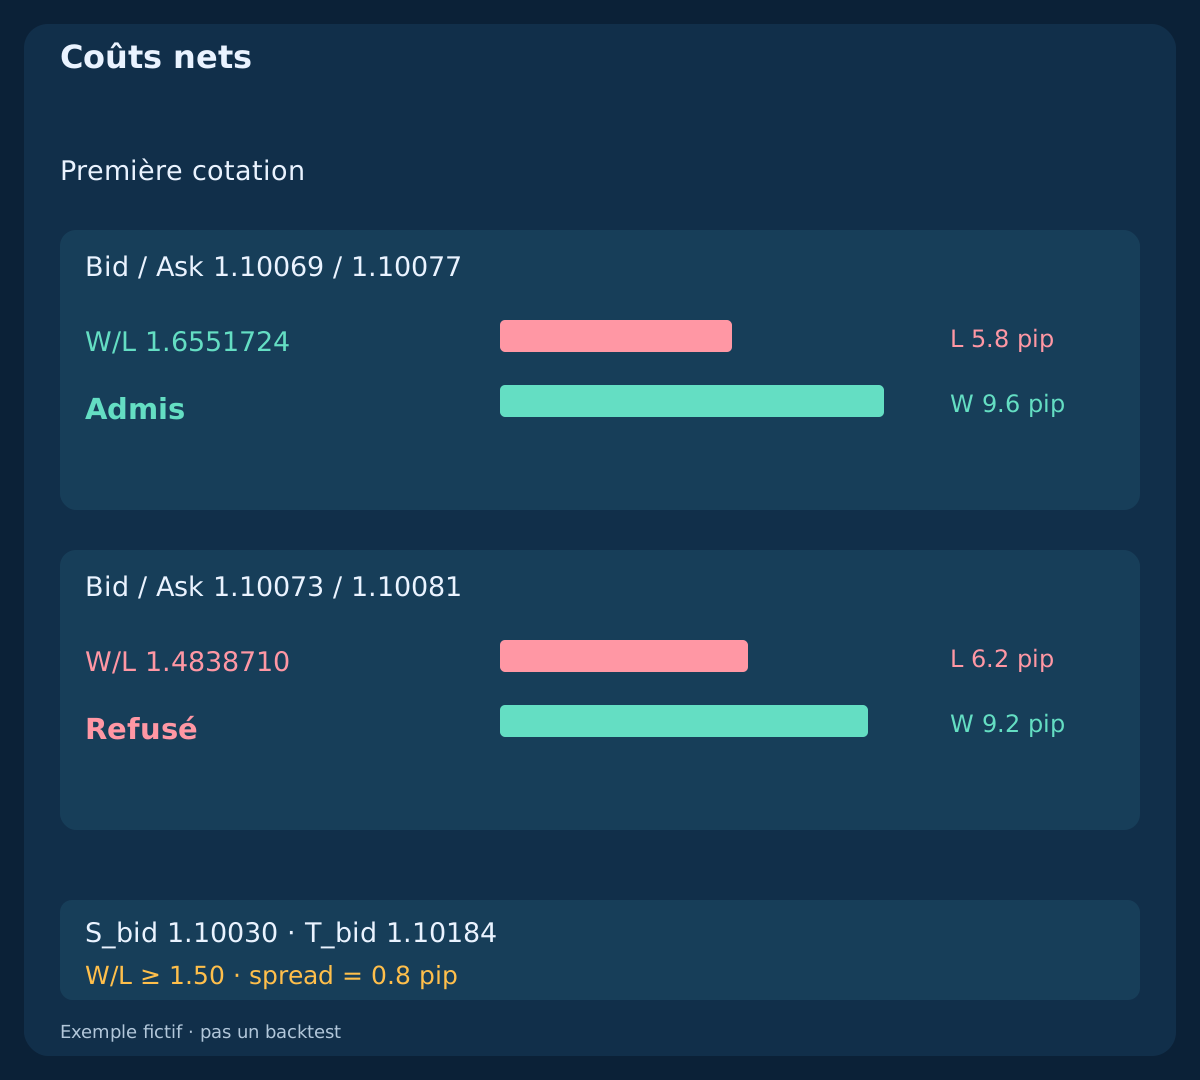
| Cotation | Perte, pips | Gain, pips | W/L net | Résultat |
|---|---|---|---|---|
| 1.10069 / 1.10077 | 5.8 | 9.6 | 1.6551724 | Admis |
| 1.10073 / 1.10081 | 6.2 | 9.2 | 1.4838710 | Refusé |
12. Gérer des sorties totales et une horloge distincte
Clôturez tout BUY sur Bid<=S_bid OR Bid>=T_bid, ou tout SELL sur Ask>=S_ask OR Ask<=T_ask. Sinon, demandez une sortie totale à la première cotation valide à partir de min(C+15 minutes,10:00 UTC), calculé depuis C, non depuis l’exécution. Rapprochez une sortie déjà exécutée par le courtier avant une nouvelle demande. La gestion n’attend pas les filtres de spread ou d’indicateurs d’entrée. Aucun suivi de stop, sortie partielle ou objectif prolongé.
Les branches atteignant leur objectif atteignent le bon côté à 08:10:10 pour 10.6−0.7=9.9 net pips; $42.57. Les réserves inutilisées ne sont pas des frais. La branche avec saut passe de Bid 1.10060 à 1.09990 et sort à ce prix pour −9.5 net pips; −$40.85, au-delà du plan. Pour la sortie temporelle, la première cotation échue arrive à 08:20:00.200 ; l’exécution à .350 au Bid 1.10055 donne −3.0 net pips; −$12.90. Le risque planifié ne plafonne pas la perte réalisée.
| Résultat | Pips nets | USD nets |
|---|---|---|
| BUY / Objectif | 9.9 | 42.57 |
| SELL / Objectif | 9.9 | 42.57 |
| BUY / Saut | -9.5 | -40.85 |
| Sortie / 15 min | -3.0 | -12.90 |
| Demande / 128 | 9.9 | 42.57 |
13. Rapprocher les résultats inconnus avant une autre demande
Dans timeout_reconciled, la demande à 08:05:00.300 est exécutée sur le serveur à .450, renvoie l’erreur 128 à 08:05:01 et est retrouvée protégée à 08:05:02. Un délai expiré ne prouve pas un échec. Suspendez les entrées et rapprochez positions, ordres en attente et historique propres via identifiants, symbole, direction et volume. Un commentaire ne garantit pas l’idempotence. N’envoyez jamais un remplacement à l’aveugle.
Si une exécution propre vérifiée manque de protection fixe ou comporte une protection incorrecte, la réponse prévue est une demande de sortie totale au marché avec cotation valide et permissions disponibles ; puis alerte et rapprochement des résultats refusés ou inconnus. Ne répétez pas aveuglément les clôtures et ne touchez pas aux autres positions. Au redémarrage, restaurez attribution, protection acceptée, demandes non résolues et état calme. Le blocage d’entrée n’arrête pas la gestion existante.
14. Connaître les régimes qui peuvent l’invalider
Une séquence calme peut précéder une fausse expansion ; un grand corps directionnel peut épuiser le mouvement. Une petite poursuite ne garantit aucune persistance. EMA retarde et réutilise les prix déjà présents dans le motif ; ATR mesure l’échelle, pas la direction ni une confirmation indépendante. Le stop au milieu du corps peut se trouver dans le bruit normal. Coûts, Ask variable, contraintes et sauts peuvent invalider un graphique Bid propre.
Cette base ne bloque pas automatiquement les annonces. Une variante doit déclarer au préalable toute la politique de suspension, normalisation du spread et signaux nouveaux, y compris consommation et réarmement. Comparez occasions manquées et coûts réels, pas uniquement les pertes. Autres lissages, critères de calme, plafonds, horaires ou sorties sont des variantes séparées, jamais des corrections après observation du résultat.
15. Reproduire la mécanique avant d’étudier la performance
Les trois CSV contiennent 822 bars; 2,010 events; 10 independent branches, soit cinq rejets et cinq entrées alternatives. Ce sont des démonstrations construites, pas de l’historique, des positions simultanées ou un échantillon de taux de réussite. Après entrée, le flux déclaré à la seconde plus les cotations finales explicites est complet. Les marqueurs analytiques de clôture ne sont pas des cotations exécutables. Les millisecondes sont fictives et locales, pas une précision native du serveur MT4. Aucun financement ni supplément.
Recalculez indépendamment EMA/TR/ATR, chaque critère calme, Q le plus récent et le premier départ consommé. Vérifiez B préalable, qualité S, sorties fixes du bon côté, unique C, première cotation, coûts, volume et déclenchements chronologiques. Incluez cinq contre six nouvelles bougies, ATR nul, sauts, égalités, C absente, cotations anciennes, expiration, exposition inconnue, redémarrage et délai expiré. La recherche sur marché exige des périodes inédites, Bid/Ask observés et contraintes réelles. Ces CSV établissent uniquement la mécanique.
Télécharger les bougies M5 fictives (CSV)
16. Utiliser une liste d’exécution finie
Validez données closes continues et attribution rapprochée. Comptez six bougies calmes et actualisez Q tant que le calme dure. Consommez la première S non calme avant qualité et horaires ; comparez-la au B figé à Q. Figez stop sur le corps et objectif de trois B. Vérifiez seulement C prévue, sorties touchées d’abord, puis direction stricte, poursuite limitée et TR. Jugez la première cotation une fois et calculez potentiel net positif et volume fixe admissible.
Revérifiez contraintes d’exécution et monétaires avant une seule demande protégée ; rapprochez le résultat et gérez les sorties totales avec leur horloge. Après refus, attendez six nouvelles bougies calmes. Journalisez rejets, résultats inconnus et coûts. La politique rend l’hypothèse testable ; elle n’établit ni espérance positive, ni perte maximale garantie, ni paramètres adaptés au réel.
Questions fréquentes
Un ATR croissant indique-t-il d’acheter ?
Non. ATR mesure l’amplitude. Les corps S/C, le côté EMA et sa pente stricte donnent la direction. B est figé avant S, qui ne peut pas redéfinir son propre étalon.
Peut-on ignorer la première bougie non calme trop petite ?
Non. Le premier départ consomme la tentative avant les filtres de qualité. Une plus grande bougie ultérieure exige six nouvelles bougies calmes consécutives et sa propre occasion.
Le stop est-il un multiple ATR ou la mèche ?
Ni l’un ni l’autre. Il correspond au milieu du corps de S sur le côté de sortie, avec marge vers l’extérieur. L’objectif projette trois ATR préalables depuis sa clôture appropriée, pas trois risques d’entrée.
La confirmation doit-elle être intérieure ou casser un intervalle ?
Non. Exactement la prochaine clôture doit poursuivre dans la limite, avec corps de même direction, TR limité et accord EMA. Toucher d’abord une sortie fixe l’annule.
Un lot réduit sauve-t-il une entrée coûteuse ?
Non. Avec les frais linéaires déclarés, le volume change l’exposition monétaire, pas W/L. La première cotation sous le seuil net est refusée même avec un spread acceptable.
Les CSV vérifient-ils la performance ?
Non. Ce sont des cas mécaniques indépendants inventés. Ils ne prouvent ni espérance, ni taux de réussite, ni aptitude au réel ; le saut montre aussi que le risque prévu ne plafonne pas la perte.
Sources et notes de recherche
Les sources officielles décrivent moyennes, true range, décalages des indicateurs et paramètres des ordres. Initialisations, calme, seuils, horaires, sorties et prix sont des hypothèses de recherche propres, sans recommandation du fournisseur ni paramètres validés.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: protected market-order parameters
Hypothèse éducative. Prix et exécutions inventés ; sans performance vérifiée, paramètres réels ni plafond de perte garanti.