

Un filtre de tendance ne dit pas s’il reste assez de place pour un scalp. Ce modèle choisit un repli de deux bougies, exige une reprise contenue et conserve un objectif issu des prix antérieurs. Une hausse ultérieure d’ADX ou une position plus petite ne répare ni un signal refusé ni un gain net insuffisant. Tous les exemples sont inventés.
1. Ce qui distingue cette hypothèse
Le modèle étudie une reprise contenue après deux bougies contraires dans un contexte EMA existant. Il n’attend pas la cassure d’une boîte H1 fixe et n’emploie ni réinitialisation RSI ni croisement de sa médiane comme le modèle EMA/RSI. Son objectif vient de six bougies avant le repli, pas d’un multiple projeté du risque d’entrée. Aucun avantage démontré, réglage optimisé ou Expert Advisor prêt à l’emploi n’est revendiqué.
EMA donne la direction ; ADX mesure la force sans choisir achat ou vente. Ici, sa baisse pendant le repli est volontairement exigée au-dessus d’un plancher. C’est une hypothèse distincte d’une entrée avec ADX montant, pas une consigne générale pour négocier un ADX baissier. Utilisez des OHLC Bid M5 consécutifs et clôturés, plus l’historique Ask réel correspondant pour SELL. Le contrat EURUSD fictif est pip=0.0001; point=tick=0.00001.
2. Déclarer le calcul fini des indicateurs
Initialisez EMA20 et EMA50 par leurs 20 et 50 premières clôtures, puis appliquez EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). À partir de k1, utilisez u=High(k)−High(k−1); v=Low(k−1)−Low(k); TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Le DM positif vaut u seulement si u est positif et strictement supérieur à v ; le DM négatif vaut v seulement si v est positif et strictement supérieur à u. Une égalité donne zéro aux deux.
À k14, initialisez les moyennes lissées TR et DM sur k1–k14 ; ensuite W(k)=[13×W(k−1)+raw(k)]/14; DI_plus=100×W(DM_plus)/W(TR); DI_minus=100×W(DM_minus)/W(TR); DX=100×abs(DI_plus−DI_minus)/(DI_plus+DI_minus). Avec TR lissé positif et somme DI nulle, DX vaut zéro ; TR lissé nul rend la décision indisponible. Initialisez ADX à k27 par la moyenne DX14–DX27, puis ADX(k)=[13×ADX(k−1)+DX(k)]/14. Comparez valeurs complètes et tampons horodatés avant de prétendre à une équivalence de plateformes : l’étiquette ADX14 ne suffit pas. MODE_MAIN de MT4 est ADX, pas une ligne DI. Le décalage 0 se forme encore ; stockez les heures des bougies clôturées plutôt que des indices mobiles.
3. Sélectionner une seule fois le premier A–P–S
Définissez le contexte BUY par F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)] et SELL par F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. Le segment commence quand la condition devient vraie après avoir été fausse et cesse dès qu’elle échoue. L’égalité est exclue. A, P et S sont trois bougies closes consécutives du même segment : A a un corps dans le sens de la tendance, puis P/S deux corps strictement contraires. Les dojis ne conviennent pas.
Pour BUY, A clôture au-dessus de son ouverture, P/S au-dessous ; SELL inverse ces comparaisons. Consommez le premier motif structurel à S avant tout contrôle de qualité, ADX, horaire ou exécution. Un second motif plus joli ne remplace pas le premier refusé. Suivez le contexte même hors créneau ; l’horloge ne le réarme pas. Après redémarrage, rapprochez l’exposition et rejouez la consommation sans envoyer d’ordres historiques. Un segment ou une propriété de position incertain bloque l’entrée.
4. Un repli moins fort, mais au-dessus du plancher
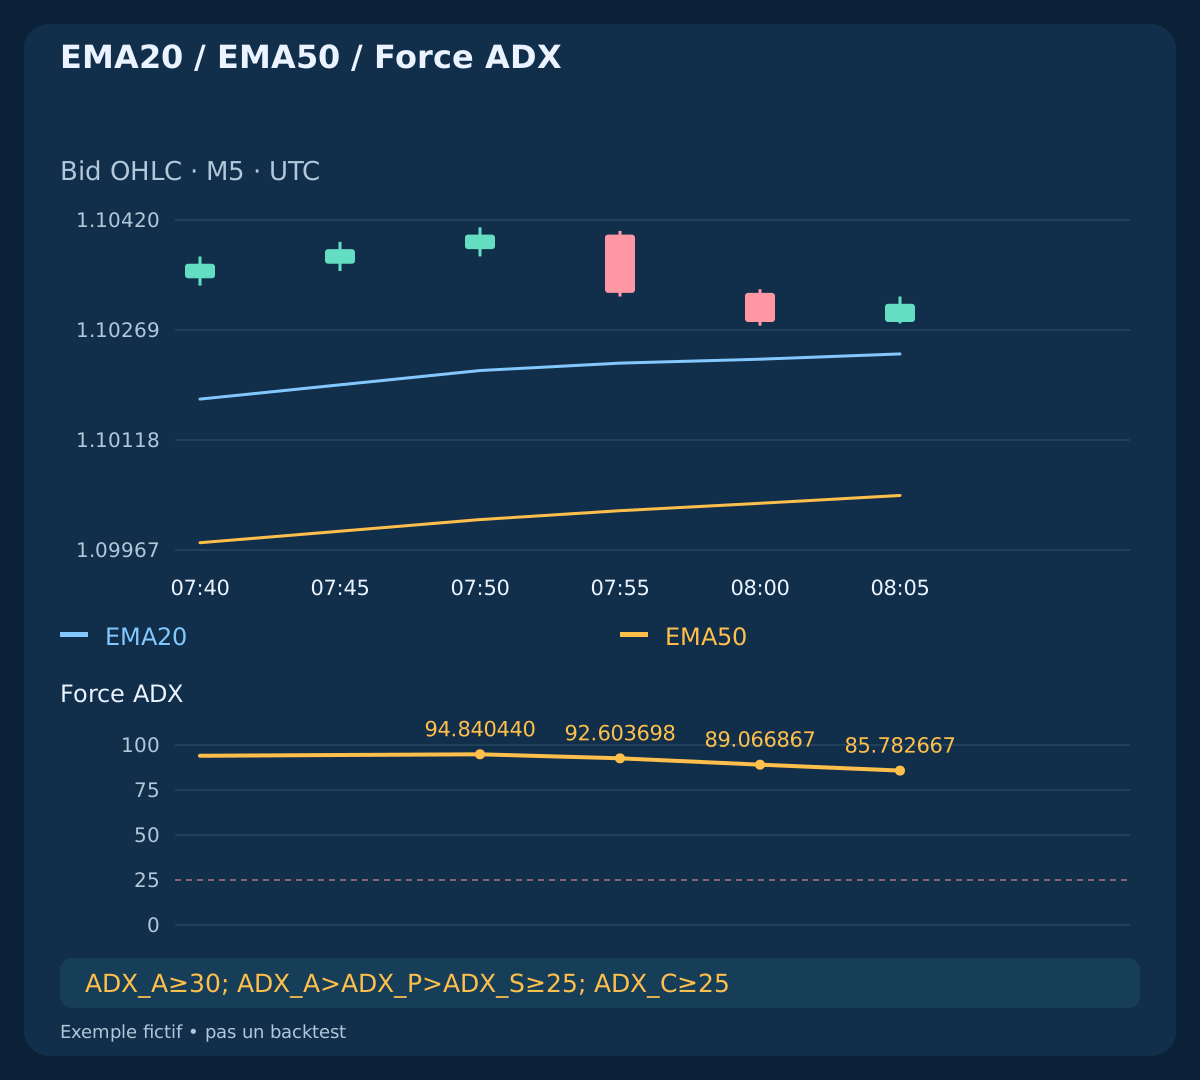
Exigez ADX_A>=30; ADX_P<ADX_A; ADX_S<ADX_P; ADX_S>=25. Pour BUY, A clôture au-dessus d’EMA20 et les plus bas Bid de P/S restent strictement au-dessus de leur EMA20 respective. Pour SELL, A clôture en dessous et les plus hauts Bid de P/S restent strictement en dessous. Les DI sont des diagnostics de calcul, sans croisement supplémentaire obligatoire. L’accord n’est pas une preuve indépendante : les entrées de prix se recoupent.
La taille cumulée des corps P/S respecte 2<=body_P/pip+body_S/pip<=15, avec range(P)<=12 pips; range(S)<=6 pips. Le corps est la valeur absolue clôture moins ouverture ; l’amplitude est haut moins bas, pas le true range. Les six bougies terminant à A appartiennent aussi au même contexte. S et C clôturent dans [07:00,10:00) UTC. Vérifiez le décalage courtier-UTC pour la date. Ces seuils de recherche ne garantissent ni absence d’annonces ni ajustement automatique à l’heure d’été.
| Heure UTC | EMA20 | EMA50 | ADX |
|---|---|---|---|
| 07:50 / A | 1.10213468 | 1.10008908 | 94.840440 |
| 07:55 / P | 1.10223614 | 1.10021108 | 92.603698 |
| 08:00 / S | 1.10228984 | 1.10031260 | 89.066867 |
| 08:05 / C | 1.10236224 | 1.10041995 | 85.782667 |
5. Figer les deux sorties à S sur des prix clôturés
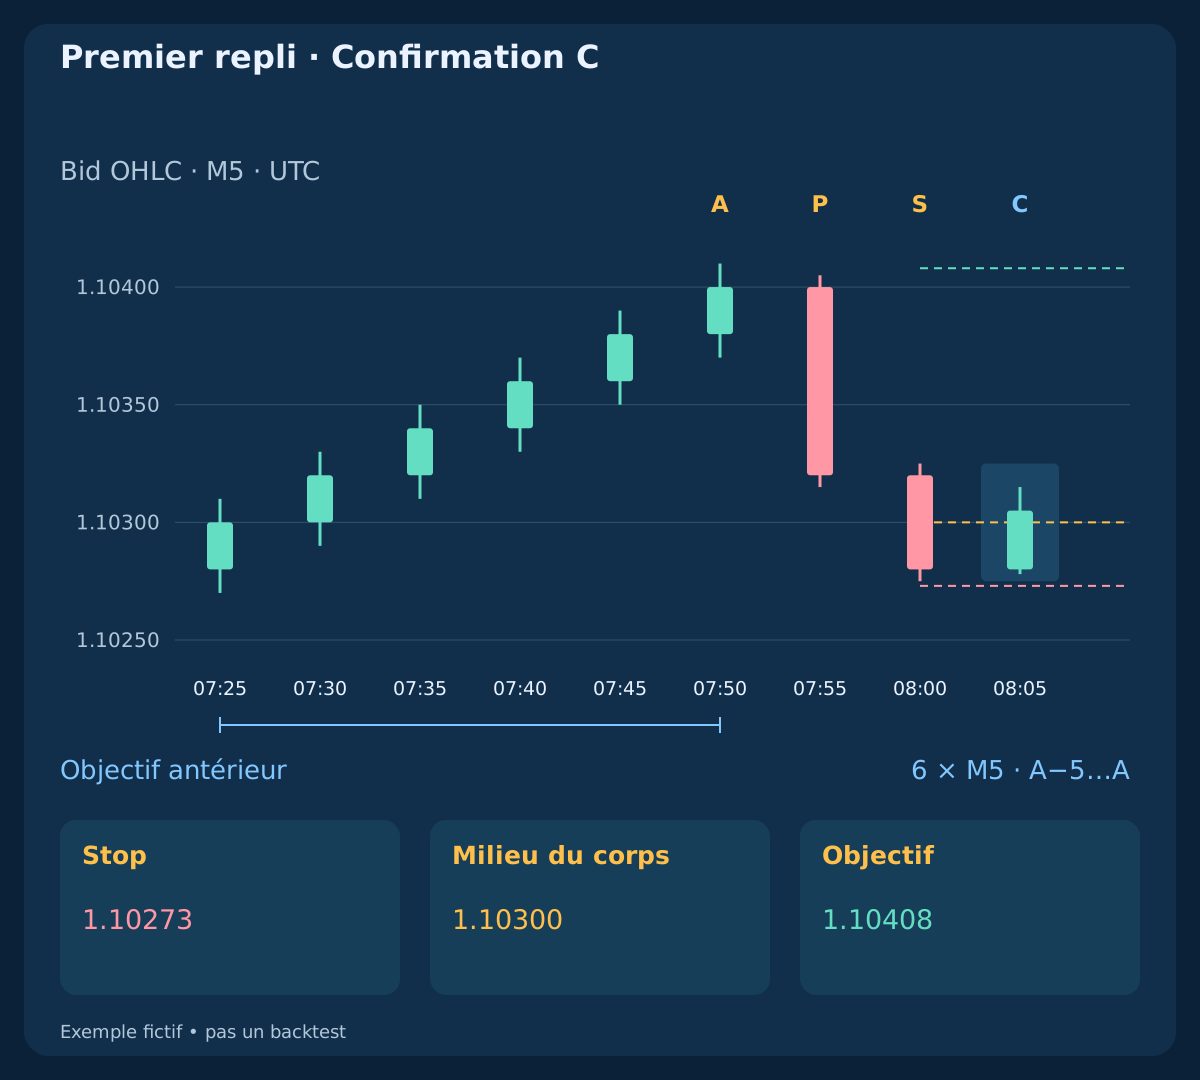
La référence de six bougies finit à A et exclut P/S. Figez BUY: T_bid=floor_tick(max(BidHigh[A−5..A])−0.2 pip); SELL: T_ask=ceil_tick(min(AskLow[A−5..A])+0.2 pip). C’est un extrême historique de fenêtre, pas un pivot confirmé par des bougies futures. À S, les hauts Bid P/S doivent rester strictement sous T pour BUY, ou les bas Ask P/S au-dessus de T pour SELL : un objectif déjà visité rejette le candidat.
Figez la protection à BUY: S_bid=floor_tick(min(BidLow(P),BidLow(S))−0.2 pip); SELL: S_ask=ceil_tick(max(AskHigh(P),AskHigh(S))+0.2 pip). Arrondissez les stops vers l’extérieur et les objectifs vers l’intérieur sur le tick réellement exécutable. Un SELL réel exige les hauts et bas Ask observés correspondants ; ajouter le spread actuel au Bid historique ne les reconstitue pas. L’écart constant de 0,8 pip est fictif. Ni C, ni cotation, ni indicateurs futurs, ni exécution ne déplacent les niveaux. Des données obligatoires absentes consomment le candidat brut et bloquent l’exécution.
| Sens | Stop | Objectif | Milieu du corps |
|---|---|---|---|
| BUY | 1.10273 | 1.10408 | 1.10300 |
| SELL | 1.10345 | 1.10210 | 1.10310 |
6. Seule la bougie intérieure suivante confirme
C clôture exactement cinq minutes après S. Annulez d’abord si C touche l’une des sorties : BUY utilise le bas Bid sur ou sous S ou le haut Bid sur ou au-dessus de T ; SELL le haut Ask sur ou au-dessus de S ou le bas Ask sur ou sous T. Exigez ensuite même contexte, heures valides, ADX_C>=25 et BidHigh(C)<=BidHigh(S); BidLow(C)>=BidLow(S). L’égalité aux limites intérieures est permise. Un C programmé absent n’est pas remplacé plus tard.
Définissez mid(S)=[BidOpen(S)+BidClose(S)]/2. C BUY doit avoir un corps haussier, clôturer au-dessus de sa propre EMA20 et satisfaire BidClose(C)>mid(S) ; C SELL doit avoir un corps baissier, clôturer sous sa propre EMA20 et satisfaire BidClose(C)<mid(S). L’égalité au milieu du corps échoue. ADX n’a pas besoin de monter sur C. C’est une reprise contenue, pas une cassure du haut de S. Aucun ordre en attente, second C ou rattrapage tardif.
7. Décider sur la première cotation observée
Traitez C une seule fois sur la première cotation du symbole après sa clôture programmée. Si les données C complètes manquent à cette observation, consommez le candidat. Exigez Bid/Ask positifs et ordonnés, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip et âge depuis réception locale du symbole <=250 ms. C’est du temps écoulé mesuré depuis réception, pas une latence réseau tirée de l’heure serveur MT4. Une première cotation refusée n’est pas remplacée par une meilleure.
Envoyez au plus une demande initiale au marché jusqu’à C+1 second inclus ; sans cotation à temps, le candidat expire. Revérifiez prix actuels, âge, coûts, exposition, marge, lot minimal, droits et distances de stops. S, T et volume initial fixes doivent encore respecter ratio net et risque monétaire au prix actuel avec réserve défavorable. Si les SL/TP fixes ne peuvent accompagner l’entrée, passez votre tour. N’élargissez pas le stop, ne redimensionnez pas en attendant et n’utilisez pas un ordre en attente pour réparer l’échec.
8. BUY : objectif fixé avant la cotation d’entrée
Le jeu place A à 07:50, P à 07:55, S à 08:00 et C à 08:05 UTC. ADX est 94.840440 / 92.603698 / 89.066867 / 85.782667 : il baisse comme requis et reste au-dessus du plancher. S ouvre à 1.10320 et clôture à 1.10280, donc mid(S)=1.10300; BidClose(C)=1.10305. Le haut/bas de C 1.10315/1.10278 reste dans celui de S 1.10325/1.10275.
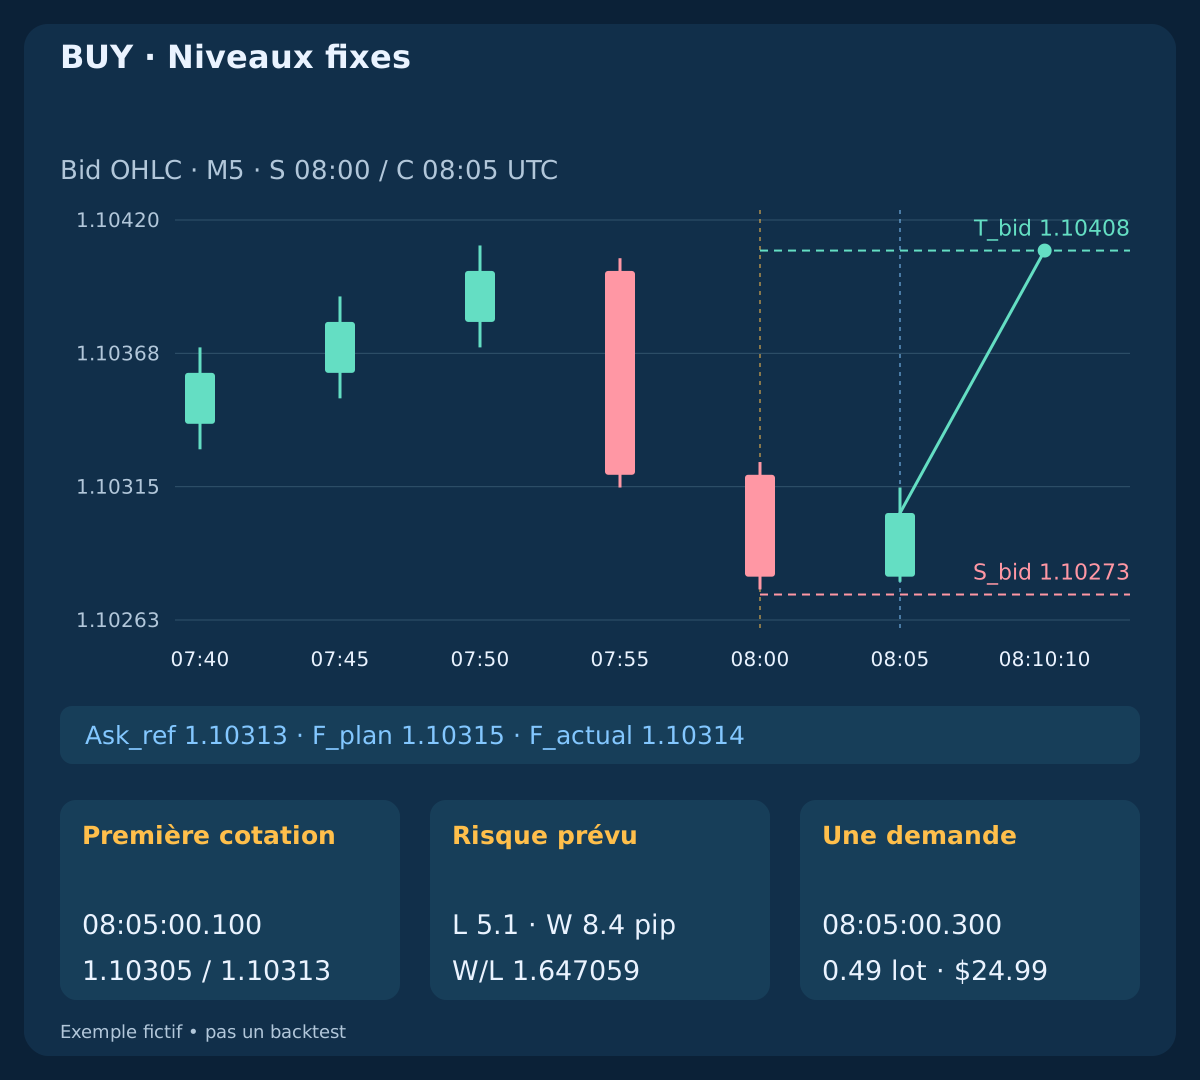
Le haut antérieur sur six bougies vaut 1.10410, donnant S_bid=1.10273; T_bid=1.10408. La première cotation 08:05:00.100; Bid/Ask=1.10305/1.10313 prévoit une entrée défavorable à F_plan=Ask_ref+0.2 pip=1.10315. Les calculs suivants autorisent 0,49 lot. La demande protégée à .300 a 200 ms d’âge depuis réception ; le serveur exécute à 1.10314 à .450 puis confirme à .500. Ces événements sont distincts ; le volume n’est pas réécrit après exécution.
9. SELL : bougies inversées et protection Ask réelle
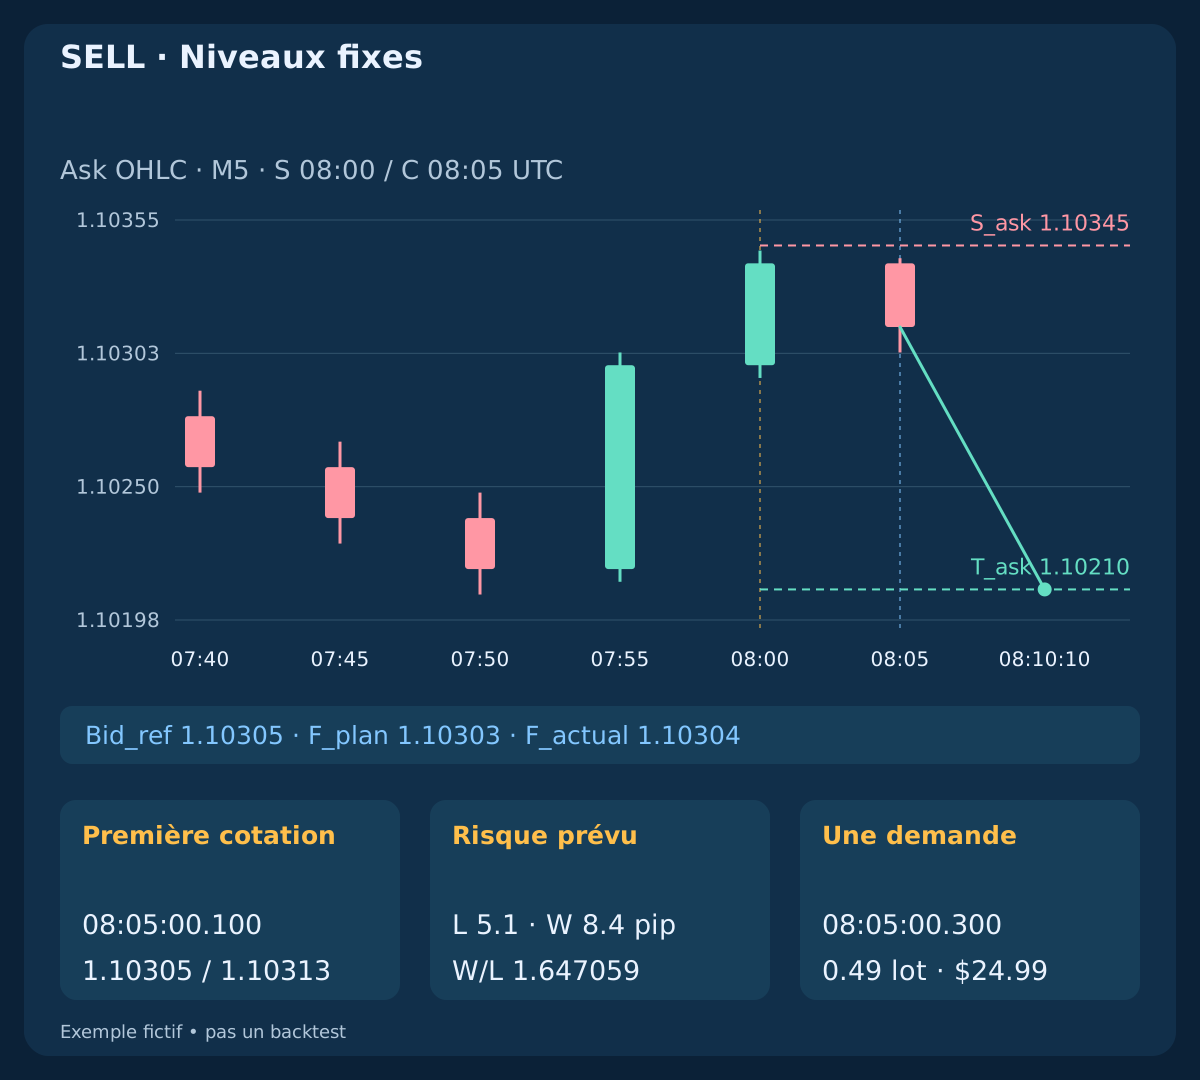
La branche SELL indépendante inverse bougies Bid et direction des indicateurs. Le milieu du corps de S est 1.10310 ; C clôture au Bid 1.10305 en dessous, avec un corps baissier intérieur. ADX garde les mêmes valeurs non directionnelles. L’Ask correspondant donne S_ask=1.10345; T_ask=1.10210. Les indicateurs restent sur Bid, mais les sorties se déclenchent sur Ask.
Le premier Bid/Ask vaut encore 1.10305/1.10313. SELL prévoit F_plan=Bid_ref−0.2 pip=1.10303 et exécute réellement à 1.10304. Perte et gain planifiés égalent BUY seulement grâce à l’inversion délibérée des données. L’objectif Ask 1.10210 correspond plus tard à Bid 1.10202 avec spread constant. Cette symétrie ne démontre ni performances réelles égales ni historique Ask fiable.
10. Les signaux refusés restent consommés
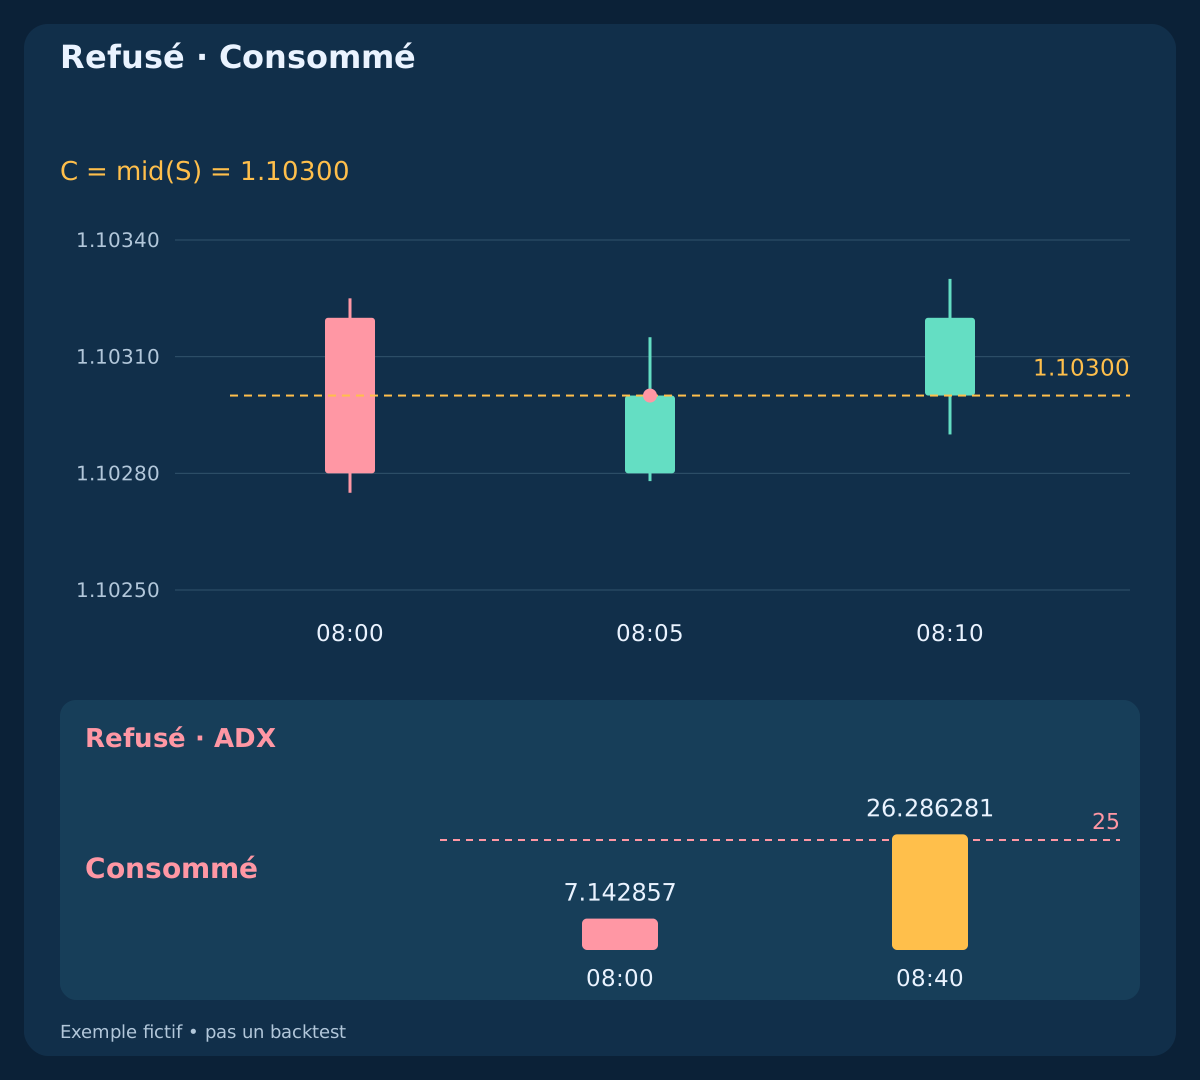
Dans midpoint_equal, C clôture à 1.10300=mid(S). La clôture de 08:10 à 1.10320 est trop tardive. Dans outside_confirmation, le haut C est 1.10326>1.10325 : la contenance échoue malgré la reprise en clôture. Aucun n’envoie d’entrée. Dans weak_strength, ADX de S vaut 7.142857 ; force antérieure et refroidissement requis échouent aussi. ADX atteint 26.286281 à 08:40, mais le motif initial reste consommé.
Dans bad_first_quote, Bid 1.10305 et Ask 1.10316 donnent 1,1 pip de spread. Le ratio net vaut exactement 1,50, mais le spread échoue. La meilleure cotation de 0,8 pip à .200 ne le réactive pas. Ce sont des branches fictives séparées, pas les étapes d’un trade. Les refus n’ont ni demande d’entrée, ni volume négocié, ni résultat réalisé. Références et tailles diagnostiques sont contrefactuelles, pas des exécutions ou trades à rendement nul.
11. La place après coûts détermine l’admissibilité
Supposez compte USD, EUR 100 000 par lot standard et pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Réservez 0,2 pip d’entrée défavorable déjà dans F_plan, 0,2 de glissement de sortie restant et 0,7 pip de commission aller-retour linéaire, sans minimum ni autres frais. Le coût restant est c=0.7+0.2=0.9 pip. BUY utilise L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c ; SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Le spread figure déjà dans les côtés de cotation d’entrée et de sortie.
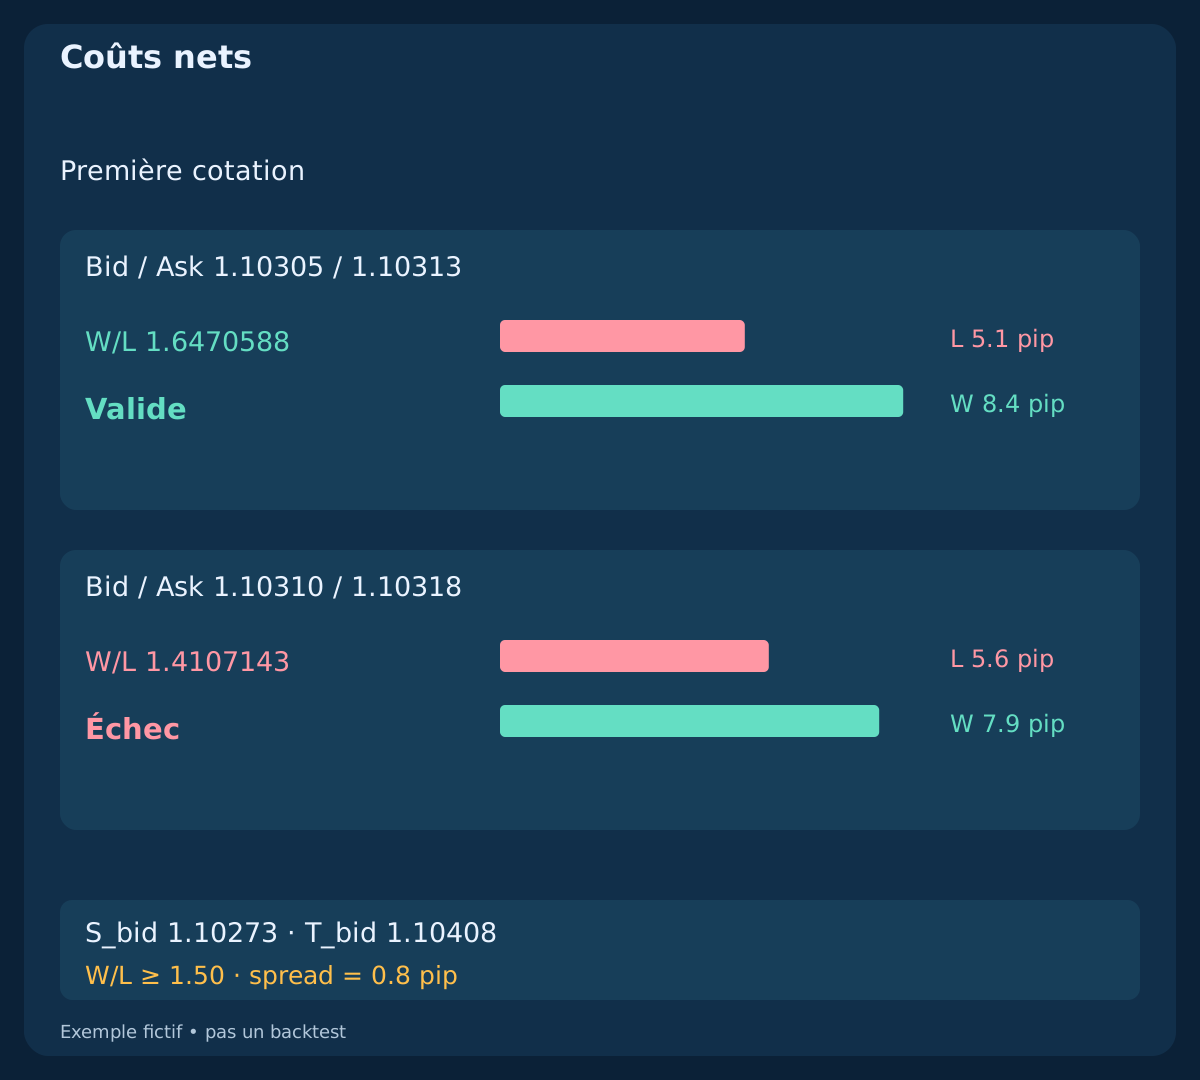
Exigez L et W positifs et W/L>=1.50. La cotation normale donne L=5.1; W=8.4; W/L=1.6470588. Sans autre exposition, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.49 : perte prévue 24,99 USD, objectif net 41,16 USD. Une première cotation alternative 1.10310/1.10318 passe spread et limite de décalage de 0,5 pip, mais donne L=5.6; W=7.9; W/L=1.4107143 : refusez à toute taille. Un risque total inconnu bloque l’entrée ; une seule position propre, sans ajout ni couverture opposée. Les réserves ne garantissent pas les prix et ne sont pas des frais réalisés.
| Cotation | Perte, pips | Gain, pips | W/L net | Résultat |
|---|---|---|---|---|
| 1.10305 / 1.10313 | 5.1 | 8.4 | 1.6470588 | Valide |
| 1.10310 / 1.10318 | 5.6 | 7.9 | 1.4107143 | Échec |
12. Sorties de prix et limite de quinze minutes
Fermez tout BUY sur Bid<=S_bid OR Bid>=T_bid ou tout SELL sur Ask>=S_ask OR Ask<=T_ask. S’il reste ouvert, demandez la sortie totale sur la première cotation valide à partir de min(C+15 minutes,10:00 UTC), compté depuis C plutôt que l’exécution. Rapprochez une sortie déjà faite par le courtier avant d’en demander une autre. La gestion n’attend pas les critères d’entrée de spread, EMA ou ADX. Aucun trailing, partiel, objectif prolongé ou signal d’indicateur en sortie.
Les branches à objectif atteignent le bon côté à 08:10:10 et donnent 9.4−0.7=8.7 net pips; $42.63. Les réserves non utilisées ne sont pas facturées. Le gap saute de Bid 1.10320 à 1.10230 et sort là : −9.1 net pips; −$44.59, au-delà des 25 USD prévus. La branche temporelle reçoit sa première cotation échue à 08:20:00.200 et clôture à .350 au Bid 1.10300 pour −2.1 net pips; −$10.29. Stops, budgets et réserves ne plafonnent pas toutes les pertes réelles.
| Résultat | Pips nets | USD nets |
|---|---|---|
| BUY / Objectif | 8.7 | 42.63 |
| SELL / Objectif | 8.7 | 42.63 |
| BUY / Gap | -9.1 | -44.59 |
| Sortie / 15 min | -2.1 | -10.29 |
| Demande / 128 | 8.7 | 42.63 |
13. Rapprocher les entrées au résultat inconnu
Un timeout ne prouve pas l’échec de l’entrée. Dans timeout_reconciled, la demande part à 08:05:00.300, le serveur exécute à .450, l’erreur 128 arrive à 08:05:01 et la position protégée est trouvée à 08:05:02. Suspendez les entrées ; rapprochez positions propres, ordres en attente et historique par identifiants, symbole, sens et volume. Un commentaire ne garantit pas l’idempotence. Ne renvoyez pas aveuglément une entrée de remplacement.
Si une exécution propre vérifiée n’a pas la protection fixe correcte, la réponse prédéfinie est une demande de sortie totale au marché sur cotation valide et avec les droits nécessaires ; alertez et rapprochez tout refus ou résultat inconnu. Ne répétez pas aveuglément les clôtures et ne touchez pas aux positions étrangères. Suspendre l’entrée ne coupe pas la gestion. Après redémarrage, restaurez propriété, protection acceptée, demandes non résolues et état consommé avant un autre candidat.
14. Régimes d’échec et variantes séparées
ADX en baisse peut annoncer une vraie inversion. Deux bougies contraires peuvent démarrer une baisse plus large et la reprise intérieure être temporaire. EMA retarde ; un extrême historique de six bougies ne promet pas de nouvelle visite. Les coûts peuvent effacer la place restante même avec peu de spread. Cotations rares, Ask absent, contraintes du courtier et gaps peuvent invalider un joli graphique Bid.
La base ne bloque pas automatiquement les annonces ; les heures UTC ne filtrent pas les nouvelles. Une variante doit préannoncer toute la politique de blocage, retour du spread et signaux frais, y compris le traitement des motifs consommés. Comparez aussi occasions manquées et coûts. Autres initialisations EMA, lissages ADX, limites de corps, heures, fenêtres cibles ou sorties sont des variantes préalables, pas des changements après observation du résultat.
15. Reproduire dix branches pédagogiques indépendantes
Les trois CSV contiennent 1 238 bougies et 2 001 événements, préchauffage complet, cinq refus et cinq entrées alternatives. Ce sont des mécanismes construits, pas des observations historiques, positions simultanées, portefeuille ou échantillon de taux de réussite. Après entrée, le flux déclaré chaque seconde et les cotations finales explicites définissent toutes les observations exécutables. Les repères analytiques de clôture ne prétendent pas à une cotation exécutable au même instant. Aucun financement ni supplément.
Recalculez initialisations EMA, TR, DM, DI, DX et ADX, puis rejouez contexte et premier motif avant les filtres. Vérifiez objectif antérieur, bonne face de protection, contenance, reprise stricte du milieu du corps, première cotation, ratio net, taille fixe et sorties chronologiques. Incluez zéro, égalités, consommation hors créneau, C absent, vieux cours, expiration, exposition inconnue, redémarrage et timeout. La recherche de performance nécessite périodes non utilisées, Bid/Ask réels et contraintes du courtier ; les CSV vérifient uniquement la mécanique.
Télécharger les bougies M5 fictives (CSV)
16. Une courte liste d’exécution
Établissez données clôturées complètes, vrai segment EMA et consommation. Choisissez le premier A–P–S ; validez force en baisse, qualité, heures et six bougies antérieures. Figez S et T. Validez seulement C programmé : niveaux visités d’abord, puis contenance, contexte, ADX et reprise stricte du milieu corporel. Évaluez une fois le premier cours, calculez place nette et taille fixe, revérifiez les contraintes et envoyez au plus une demande protégée à temps.
Rapprochez la demande et gérez la position confirmée avec niveaux fixes et limite de temps. Après refus, attendez un nouveau segment EMA avec son propre motif complet. Conservez refus, résultats inconnus et coûts au journal. Cette règle finie rend l’hypothèse testable ; elle ne prouve ni espérance positive, ni plafond de perte garanti, ni réglages aptes au réel.
Questions fréquentes
ADX en baisse signifie-t-il qu’il faut vendre ?
Non. ADX ne choisit pas la direction. Le contexte EMA choisit BUY ou SELL ; une baisse définie d’ADX est étudiée pendant le repli au-dessus d’un plancher.
C doit-il casser le haut de S pour acheter ?
Non. C reste dans l’amplitude Bid de S et clôture avec un corps haussier au-dessus du milieu du corps de S et de sa propre EMA20. Une cassure du haut changerait le modèle.
L’objectif est-il un pivot confirmé ou un multiple R ?
Ni l’un ni l’autre. Il vient des six bougies closes avant le repli, avec marge intérieure arrondie au tick, sans confirmation future de pivot ni projection R depuis l’entrée.
Une position réduite sauve-t-elle trop peu de place ?
Non. Elle change les montants, pas le ratio net planifié. La première cotation plus chère échoue à 1,50 malgré un spread et un décalage valides.
Un meilleur ADX ultérieur réactive-t-il le motif ?
Non. Le premier A–P–S structurel consomme le segment EMA avant qualification. Force, confirmation ou cours ultérieurs ne le restaurent pas ; il faut un nouveau segment et motif.
S’agit-il de résultats de trading vérifiés ?
Non. Ce sont des entrées fictives indépendantes pour vérifier mécanismes et comptabilité, pas le marché ni un backtest. Le gap peut même dépasser le budget prévu.
Sources et notes de recherche
La documentation officielle décrit moyennes, tampons ADX et paramètres des ordres. Initialisation, motif, seuils, heures, risque et prix sont nos hypothèses, pas des recommandations du fournisseur ni des preuves de rentabilité.
- MetaTrader 4: moving average definitions
- MQL4: ADX buffers and historical shift
- MQL4: protected market-order parameters
Hypothèse pédagogique. Prix et exécutions inventés ; aucune performance vérifiée, aucun réglage réel validé ni plafond de perte garanti.