

Une faible marge requise peut soutenir une forte exposition monétaire. Ce guide relie quantité de lots et marge, explique les champs du compte et distingue alerte et clôture forcée. Les cas séparent levier, baisse des fonds propres et libération de marge. Ce sont des calculs avec hypothèses explicites, pas un calculateur en direct, une stratégie ni une recommandation d’augmenter le levier.
1. Marge et levier décrivent des notions différentes
La marge requise est la garantie que le compte doit maintenir pour ses positions selon les règles du courtier. Dans un modèle simplifié, le levier relie valeur de position et garantie requise. À 1:100, le taux de marge réciproque est 1%. Aucun de ces nombres ne définit la perte possible. Stop, quantité, prix, coûts et conditions du compte déterminent d’autres risques.
Vérifiez d’abord le contrat réel et le volume. Les exemples supposent EURUSD linéaire, 100000 EUR par lot et 0.20 lot, soit 20000 EUR. Pour le calcul seulement, 1 EUR est valorisé à 1.10000 USD : la position vaut $22000. C’est une valorisation de marge supposée, pas un cours de change exécutable ni l’affirmation que le courtier utilise une clôture graphique. Vérifiez les spécifications du symbole et du contrat.
2. Comparer le levier sans changer la position
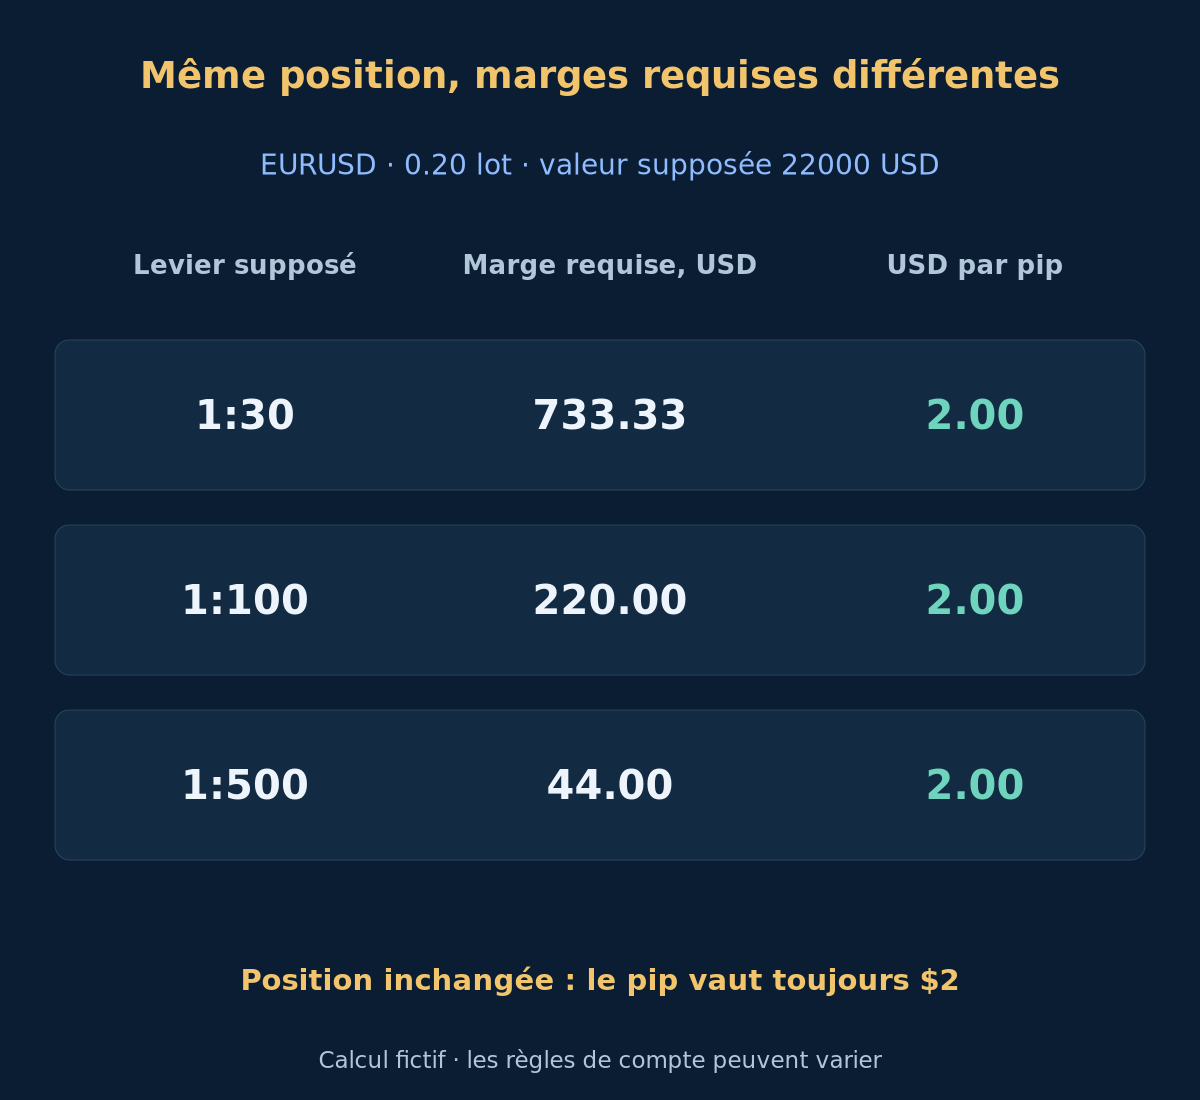
Dans le modèle simple, divisez la valeur de position en devise du compte par le levier. $22000 / 100 donne $220 de marge. À 1:30, on obtient environ $733.33 ; à 1:500, $44. Ces choix illustratifs ne décrivent ni limites légales ni réglages disponibles chez un courtier. Des paliers ou règles par instrument peuvent remplacer ce raccourci.
| Levier supposé | Marge requise, USD | USD par pip |
|---|---|---|
| 1:30 | 733.33 | 2.00 |
| 1:100 | 220.00 | 2.00 |
| 1:500 | 44.00 | 2.00 |
Les mêmes 0.20 lot représentent toujours la même quantité d’EURUSD. Avec un pip de 0.0001 et un compte USD, la valeur reste $2 par pip dans les trois cas. Moins de marge ne réduit pas la perte liée au prix. Avec $1000 de fonds propres, la position de $22000 correspond à une exposition effective de 22:1, distincte du réglage 1:100. Consultez la valeur du pip et le dimensionnement par le risque avant d’interpréter la marge restante comme une capacité à négocier.
3. Lire solde, fonds propres, marge utilisée et libre
Le solde retrace les résultats comptabilisés. Les fonds propres incluent les résultats courants valorisés selon les règles du compte. L’exemple ne comporte ni crédit ni autre ajustement : E est le solde plus le résultat latent. Un solde de $1000 avec une perte latente de $500 donne $500 de fonds propres. Ne jugez pas le soutien des positions ouvertes sur le seul solde.
M désigne la marge utilisée. Dans le modèle de couverture présenté, la marge libre est E - M et le niveau de marge E / M × 100% lorsque M est positif. Avec E = $1000 et M = $220, ils valent $780 et 454.55%. Si M est nul, ne divisez pas par zéro et ne prenez pas l’absence de ratio pour un signal. Les règles réelles du serveur sur les fonds propres et la marge font autorité.
4. Distinguer alerte de marge et stop-out
Un appel de marge ou une alerte signale une condition définie par le fournisseur. Le stop-out signifie que le courtier peut fermer automatiquement des positions selon ses règles. Une alerte ne promet ni appel téléphonique, ni délai supplémentaire, ni prix garanti. Lisez seuil, formule, notifications et procédure du compte exact ; tous les comptes n’alertent pas à 100% ni ne ferment à 50%.
Certaines interfaces affichent les fonds propres divisés par la marge : le ratio baisse avec les fonds propres. D’autres affichent un taux d’utilisation ou de clôture défini autrement, qui monte à l’approche de la limite. Des noms proches peuvent désigner des ratios différents. Comparez formules et règles, pas uniquement le nombre affiché. Notre suite utilise seulement fonds propres/marge utilisée.
5. Suivre une suite de calculs à marge fixe
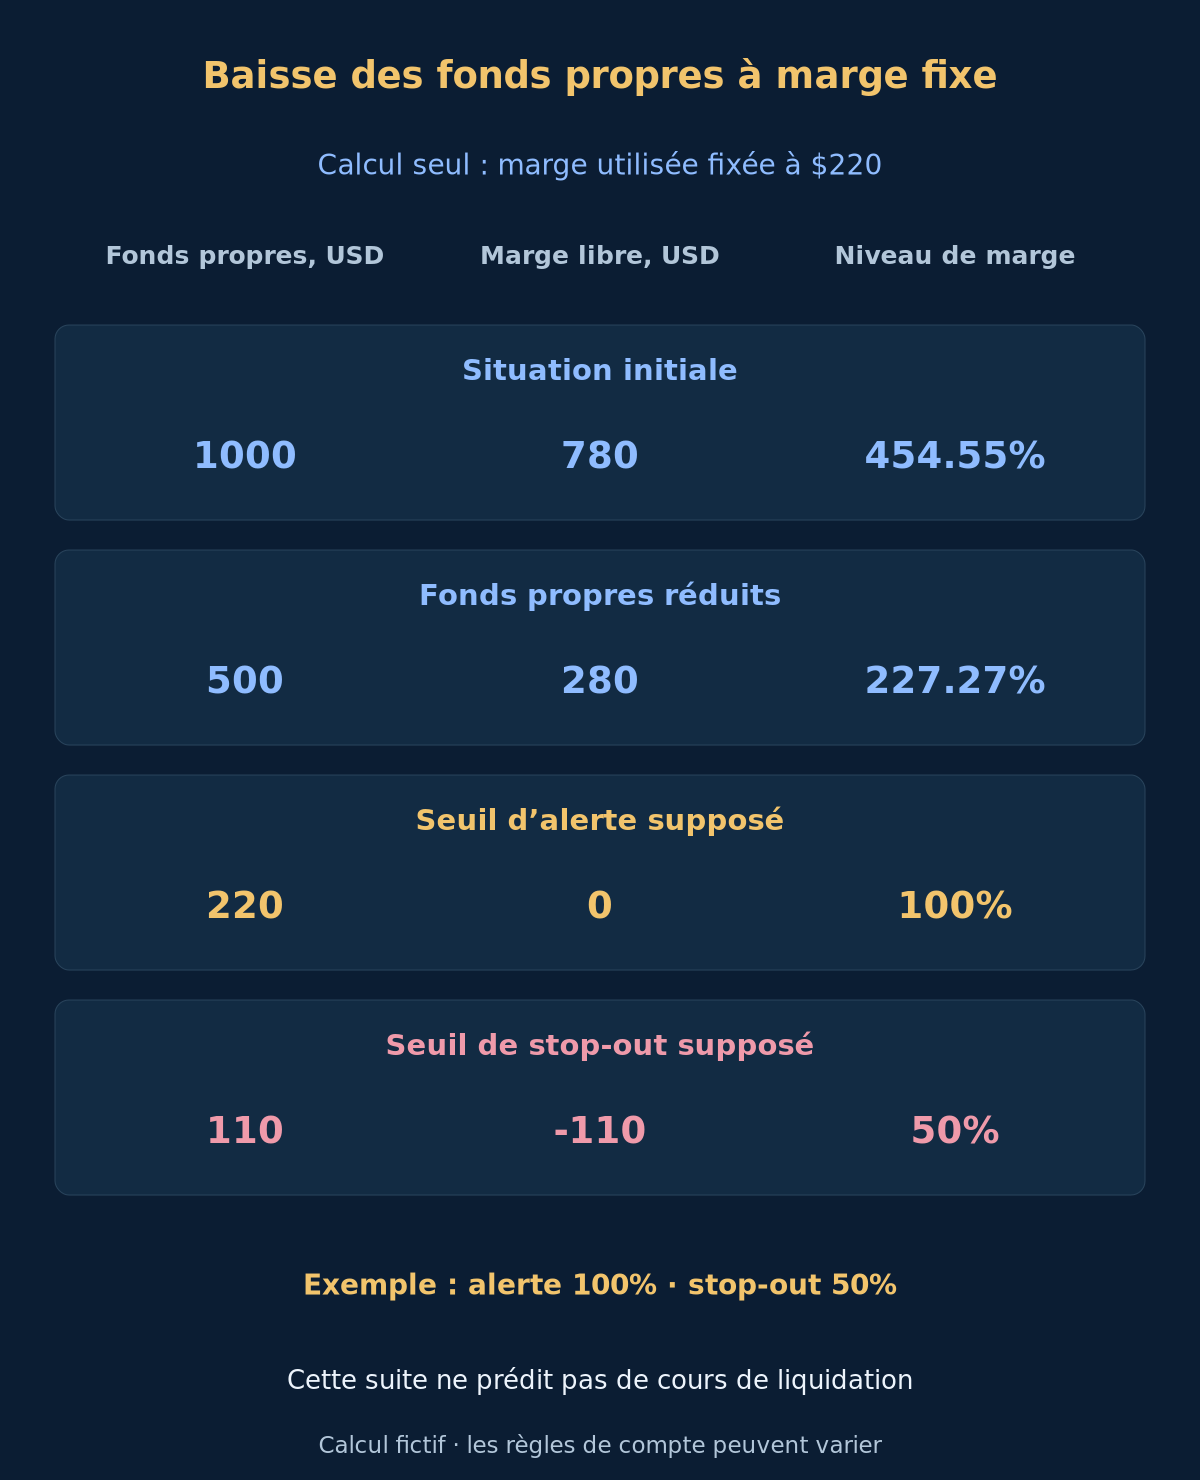
Supposons une marge utilisée fixe de $220, une alerte hypothétique à 100% et un stop-out à 50%. Des fonds propres de $1000 donnent 454.55% ; $500 donnent 227.27% ; $220 donnent 100% ; $110 donnent 50%. La marge libre vaut respectivement $780, $280, $0 et -$110. Marge libre négative et seuil de stop-out sont deux conditions distinctes ici.
| Fonds propres, USD | Marge libre, USD | Niveau de marge |
|---|---|---|
| 1000 | 780 | 454.55% |
| 500 | 280 | 227.27% |
| 220 | 0 | 100% |
| 110 | -110 | 50% |
La marge n’est figée que pour isoler le calcul. En réalité, elle peut varier avec les taux de valorisation, la quantité, les paliers et les réglages du courtier. Ces lignes ne définissent aucun cours universel de liquidation EURUSD. Spreads, gaps, frais, autres positions et exécution peuvent changer le résultat. Gérez séparément le budget de perte monétaire, sans traiter le stop-out comme une sortie planifiée.
6. Libérer de la marge ne crée pas un bénéfice
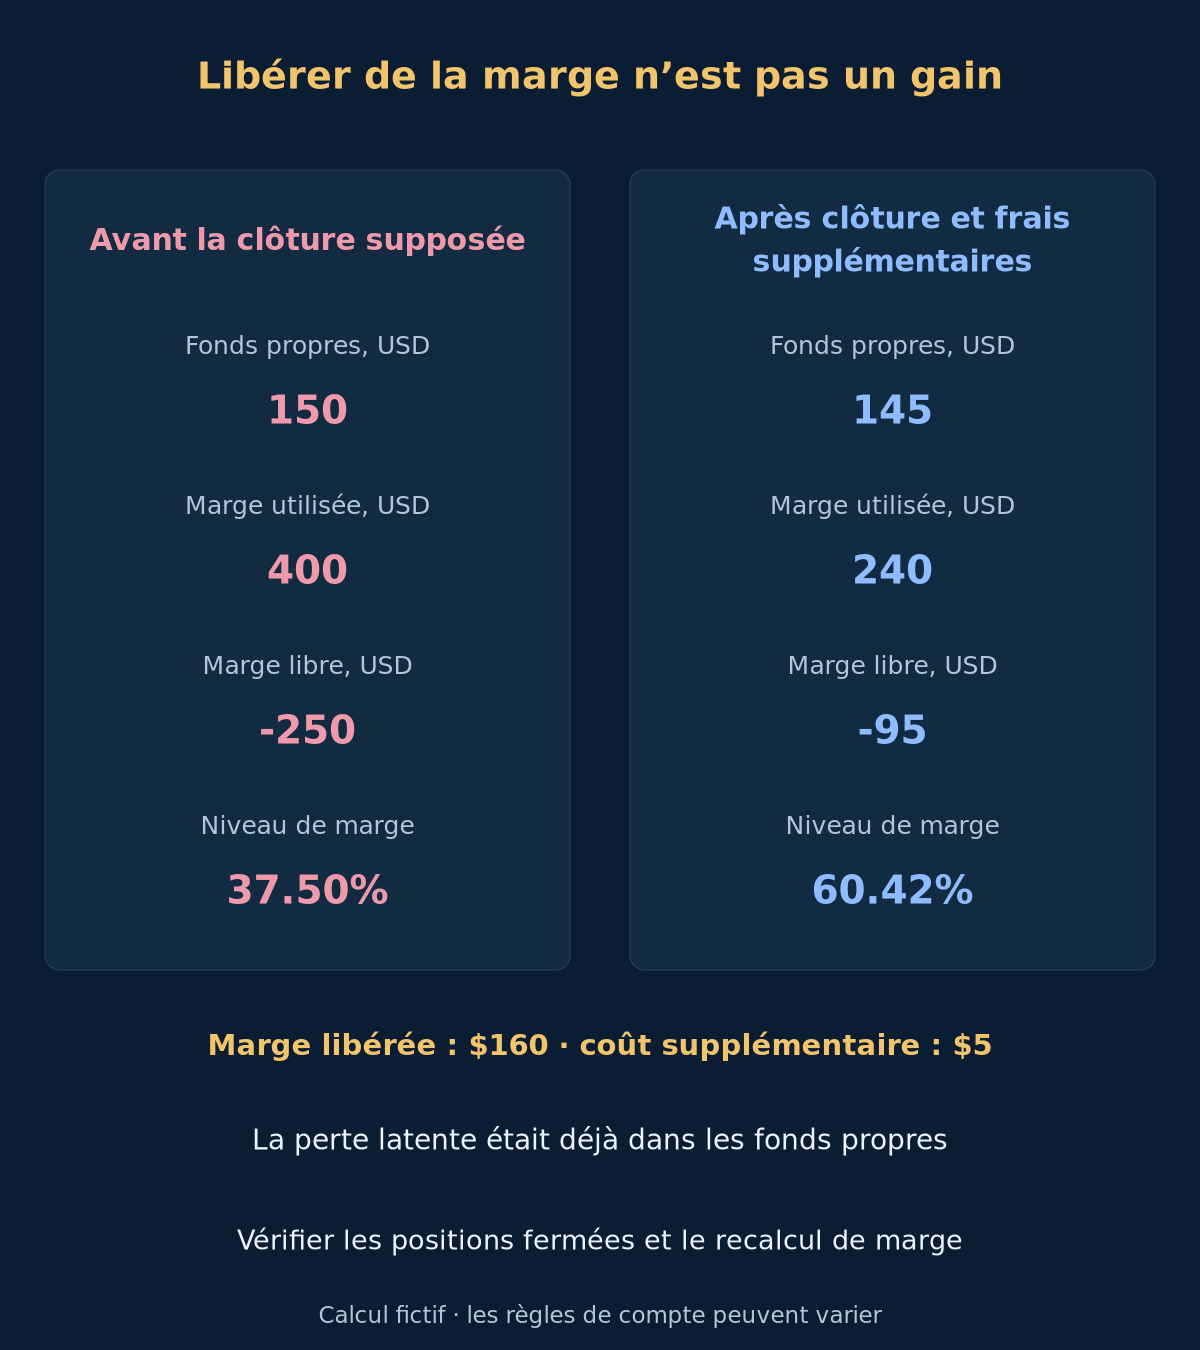
Dans un exemple séparé, les fonds propres sont $150 et la marge utilisée $400, soit 37.50% de couverture. Supposons qu’une clôture libère $160 de marge, ajoute $5 de frais et ne provoque aucun autre mouvement de prix. On obtient $145 de fonds propres, $240 de marge et 60.42% de couverture. La marge libre passe de -$250 à -$95. Cela explique la comptabilité, pas le choix du courtier ni l’arrêt éventuel de la liquidation.
La perte latente existante était déjà incluse dans les fonds propres. La réaliser la transfère vers les résultats comptabilisés ; ne la retranchez pas une seconde fois des fonds propres. Une perte d’exécution supplémentaire ou des frais peuvent les réduire davantage. La marge libérée est une garantie qui n’est plus requise, pas un revenu. Selon ses règles, un courtier peut fermer une partie, plusieurs ou toutes les positions éligibles.
7. Stop de position et stop-out du compte sont distincts
Le stop-loss d’une position est une instruction de sortie liée à son prix. Le stop-out est un mécanisme de garantie à l’échelle du compte. La perte d’une autre position ou une hausse de marge peut fragiliser le compte avant un stop particulier. Un stop ordinaire peut aussi subir glissement ou gap. Un pourcentage de stop-out ne garantit à lui seul ni perte maximale ni protection du solde.
Les ordres en attente peuvent ajouter de l’exposition en se déclenchant. Des positions opposées peuvent toujours mobiliser marge, spread, financement et risque de clôture ; la couverture ne rend pas automatiquement la marge nulle. Vérifiez exposition totale et traitement des compensations avant un EA ou une paire supplémentaire. Les hypothèses de coûts et le budget de lots restent pertinents même si la marge semble disponible.
8. Vérifier les champs MT4 et le mode de stop-out
Lisez ensemble fonds propres, marge, marge libre, levier et paramètres de stop-out du compte courant. MetaQuotes distingue AccountStopoutMode() = 0, calcul en pourcentage, du mode 1, comparaison absolue de marge libre. Lisez AccountStopoutLevel() avec son mode et ses unités : une valeur 50 ne signifie pas automatiquement 50%. Confirmez également la politique opérationnelle du fournisseur.
AccountFreeMarginCheck estime la marge libre après un volume BUY ou SELL proposé aux prix actuels. Il ne garantit ni marge future, ni perte maximale, ni exécution finale. Les fonds propres de MT4 dépendent du serveur. Vérifiez les données absentes, anciennes ou incohérentes. Les plateformes liées peuvent utiliser un autre système de référence du fournisseur ; résolvez les écarts avec les règles réelles du compte.
9. Vérifier paliers, valorisation et règles spécifiques
Le raccourci M = valeur de position / levier suppose un modèle de marge et une conversion compatibles. La devise de marge peut différer de la devise de cotation ou du compte. Obtenez méthode et taux de valorisation du courtier, puis convertissez les unités de façon cohérente. Marge initiale, maintenance, taux par instrument et paliers peuvent différer. N’étendez pas automatiquement l’exemple Forex aux métaux, indices ou autres contrats.
Notez le traitement des compensations, changements de week-end ou d’événement, ordres en attente et marchés indisponibles. Une clôture forcée ne peut pas forcément négocier immédiatement un instrument suspendu. Ne supposez pas qu’un versement, un changement de levier ou un ordre opposé arrivera à temps. Ce sont des mécanismes à vérifier, pas une procédure universelle de sauvetage.
10. Conserver une liste de contrôle du compte
Notez symbole, unités contractuelles, volume, devise du compte, valorisation, modèle de marge et fonds propres actuels. Ajoutez marges utilisée et libre, formule exacte du pourcentage, règles d’alerte et stop-out, exposition des ordres en attente et budget de perte séparé. Réexaminez après exécution, choc de prix, changement de volume ou d’exigences.
Sur démo, comparez un petit exemple vérifié avec le terminal et les relevés du fournisseur. Testez marge nulle, baisse des fonds propres et comptabilité après clôture. Un calcul correct ne prouve ni rentabilité ni qualité d’exécution. Le groupe se termine ainsi : le pip mesure l’argent par unité de prix, le dimensionnement choisit la quantité selon un budget explicite, et la marge régit les garanties.
Facultatif : équations des exemples avec unités vérifiées
Ce sont des équations pédagogiques, pas du code EA exécutable. Elles supposent le modèle de marge et la valorisation indiqués. La suite fige la marge utilisée ; la clôture séparée suppose des prix inchangés et seulement le coût supplémentaire annoncé.
base_units = 100000 × 0.20 = 20000 EUR
N = 20000 EUR × 1.10000 USD/EUR = 22000 USD
M = N / leverage = 22000 / 100 = 220 USD
pip_value = 100000 × 0.20 × 0.0001 = 2 USD/pip
E = balance + floating_PnL; FM = E − M
ML = E / M × 100%; only when M > 0
E = 110 USD; M = 220 USD; FM = −110 USD; ML = 50%
closure: E_after = 150 − 5 = 145 USD; M_after = 400 − 160 = 240 USD
ML_after = 145 / 240 × 100% ≈ 60.42%; FM_after = 145 − 240 = −95 USD
AccountStopoutMode(): 0 = percentage; 1 = absolute free-margin comparison
11. Questions sur la marge et le levier Forex
Un levier supérieur réduit-il la perte par pip ?
Pas si la position et la base de conversion restent identiques. Dans l’exemple, 0.20 lot vaut $2 par pip pour chaque levier. La marge requise change, pas la sensibilité au prix.
Une marge libre nulle signifie-t-elle toujours stop-out ?
Aucune conclusion universelle. Dans l’exemple en pourcentage, la marge libre nulle signifie fonds propres égaux à la marge utilisée, donc couverture 100%, contre un stop-out supposé à 50%. D’autres modes ou règles peuvent différer.
Niveau de marge et pourcentage de clôture sont-ils identiques ?
Pas nécessairement. Les interfaces peuvent employer d’autres numérateurs et dénominateurs : une mesure peut baisser pendant que l’autre monte lorsque le compte se fragilise. Lisez formule et seuil du compte exact.
La marge libérée après une position perdante est-elle un profit ?
Non. C’est une garantie qui n’est plus requise. Les fonds propres incluent déjà le résultat latent avant clôture ; seuls des changements supplémentaires, prix ou coûts, modifient cette valeur dans la comparaison simplifiée. Ne comptez pas deux fois la même perte.
12. Sources et portée
Références primaires : modes de stop-out MetaQuotes, niveau de stop-out, AccountFreeMarginCheck, fonds propres selon le serveur, différences de comptes et pourcentages chez OANDA et paliers de marge et clôture chez OANDA. Vérification le 2026-10-19. Les exemples du courtier montrent que les règles varient, pas des conditions universelles. Les cas numériques sont nos propres calculs avec unités vérifiées.
Le Forex et le trading à effet de levier présentent des risques importants. Ce contenu pédagogique n’est pas un conseil en investissement. Prix, soldes, leviers, frais et seuils sont hypothétiques, pas des conditions actuelles, limites garanties ou preuves de performance.