

Un volume fixe de 0.01 lot est une quantité, pas un réglage universel du risque. L’exposition monétaire varie avec le contrat, la distance au stop, le taux de conversion et les autres positions. Ce guide explique les lots standard, mini et micro, puis calcule une position en tenant compte des coûts. Le pourcentage de risque, les prix et les frais servent uniquement à rendre le calcul reproductible. Il s’agit d’un exemple pédagogique, pas d’un calculateur de lots en temps réel ni d’un signal de trading.
1. Qu’est-ce qu’un lot en Forex ?
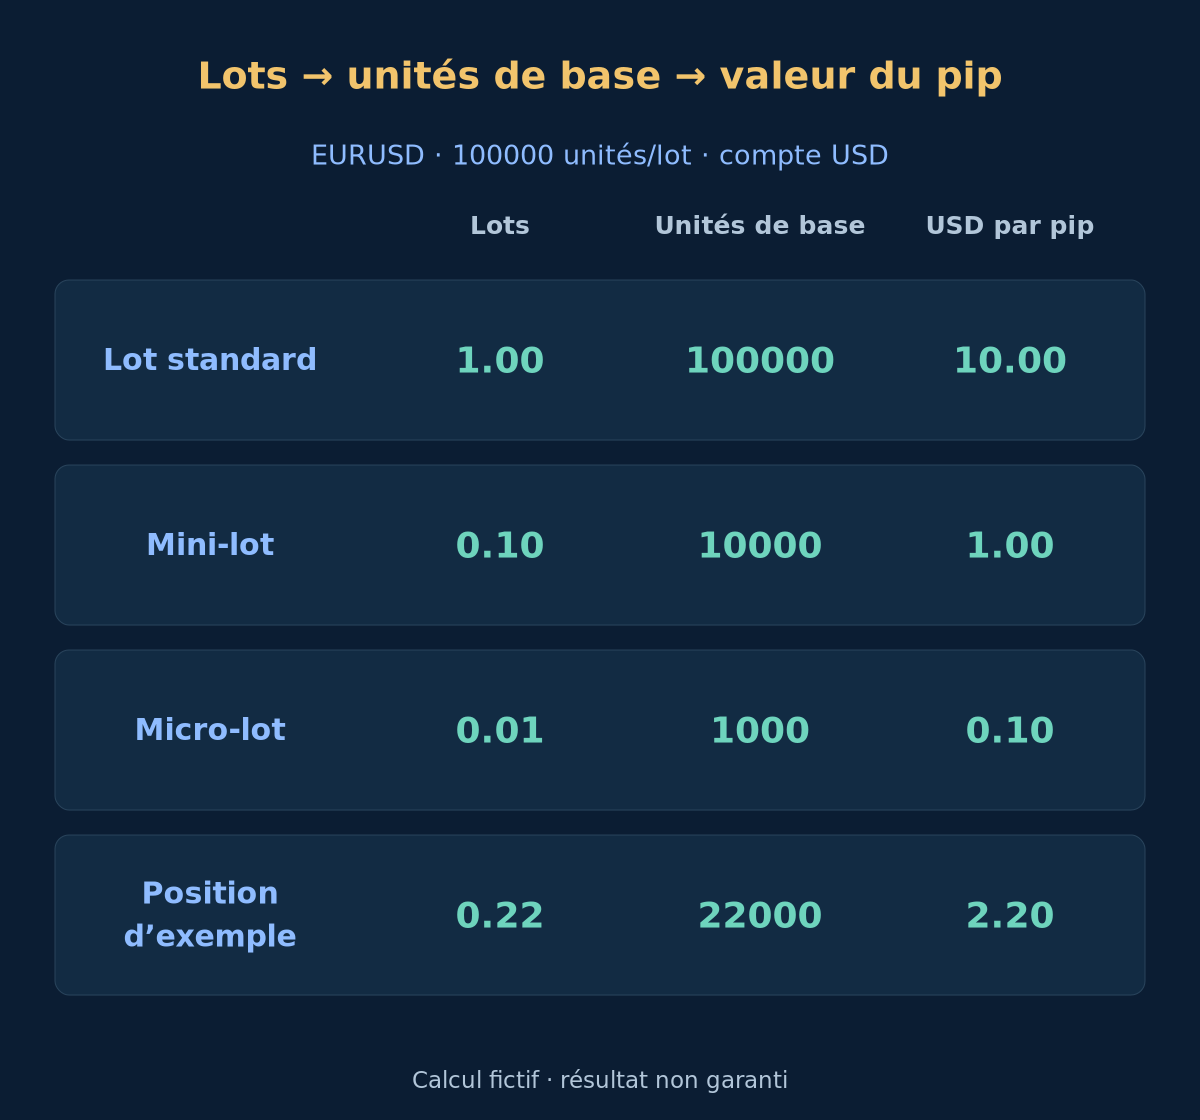
Un lot exprime le volume négocié par rapport à un contrat. La convention courante en Forex de détail est de 100000 unités de devise de base pour un lot standard, 10000 pour un mini-lot et 1000 pour un micro-lot. Sur EURUSD, ces unités sont des EUR, pas automatiquement des USD déposés ou risqués. Selon cette convention, un volume MT4 de 0.10 est une fraction de lot standard, pas 0.10 d’un contrat mini supplémentaire.
Consultez les spécifications exactes du symbole et du compte avant de convertir les lots en unités. Une plateforme acceptant des unités de devise peut utiliser une autre échelle de saisie qu’une plateforme en lots. Les noms de compte cent, mini ou standard ne définissent pas le multiplicateur du contrat. Métaux, indices et contrats particuliers exigent leurs propres règles. Commencez par les spécifications du symbole et du contrat du courtier.
2. Convertir les lots en unités et en valeur du pip
C désigne les unités de devise de base par lot et L le nombre de lots. La quantité de la position est C × L. Avec C = 100000, un volume de 0.22 lot représente 22000 unités de base. Le tableau suppose EURUSD, un pip de 0.0001 et un compte USD : ses valeurs en dollars ne s’appliquent qu’à ces hypothèses, pas à tous les comptes ou paires.
| Volume, lots | Unités de base, EUR | USD par pip |
|---|---|---|
| 1.00 | 100000 | 10.00 |
| 0.10 | 10000 | 1.00 |
| 0.01 | 1000 | 0.10 |
| 0.22 | 22000 | 2.20 |
Pour un contrat Forex linéaire, les unités de base multipliées par la taille du pip donnent sa valeur dans la devise de cotation. Convertissez ce montant dans la devise du compte si nécessaire. Pip, point de plateforme et variation minimale de prix (tick size) sont distincts. La précision décimale seule ne détermine ni le volume ni une valeur universelle de $10 par pip. Le premier guide explique la valeur du pip, les unités et la conversion des devises.
3. Définir le budget de risque avant le volume
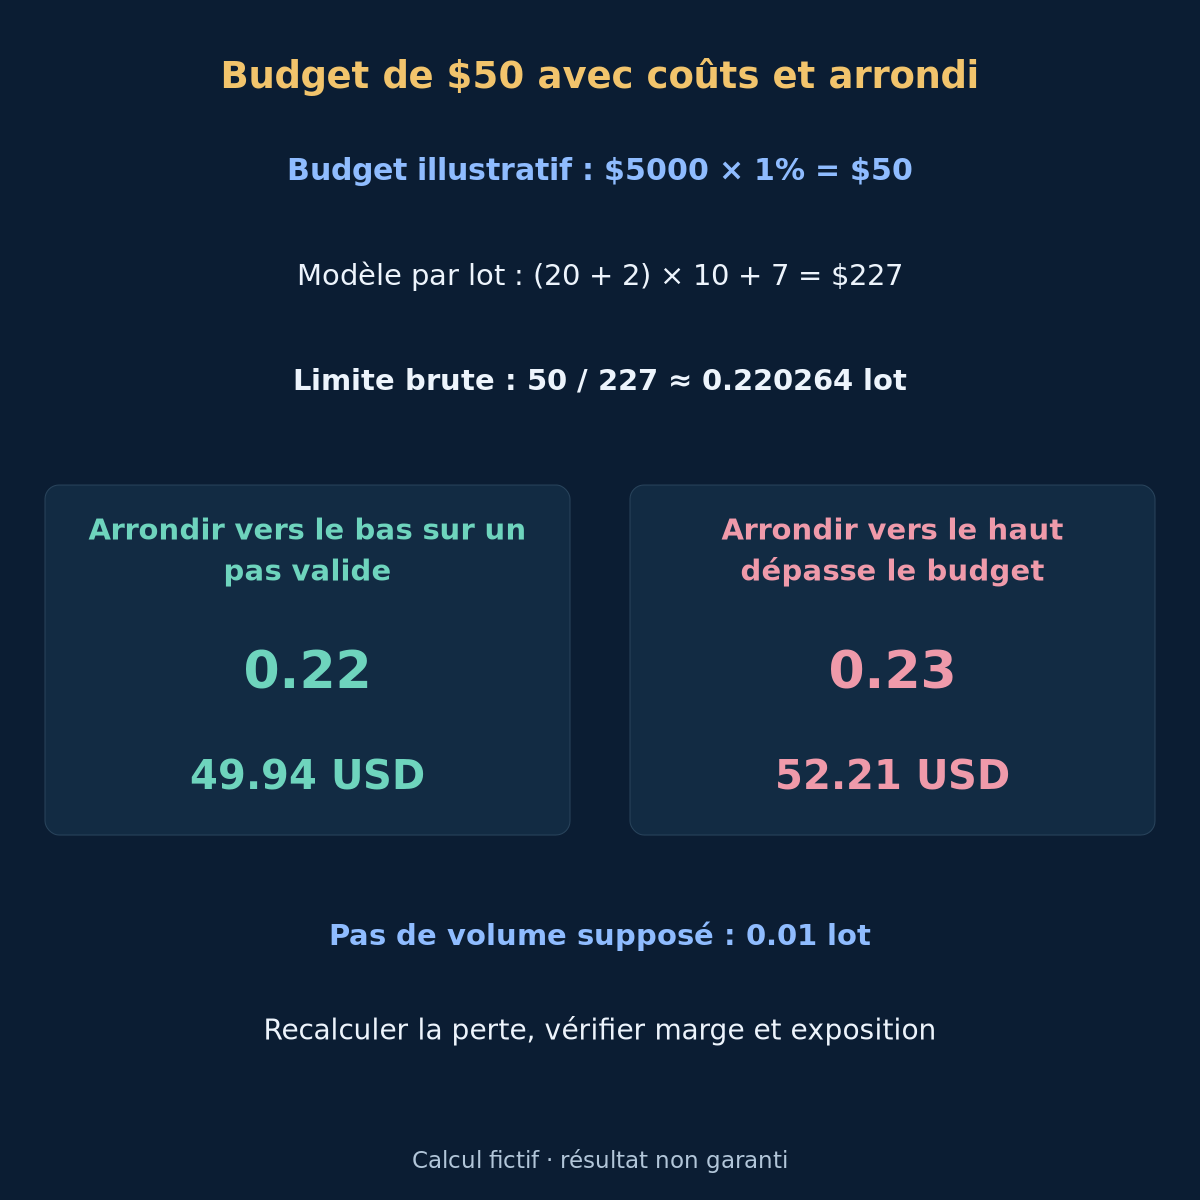
Choisissez et notez la base de capital E et la fraction de risque r. Le budget illustratif R = E × r utilise des fonds propres actuels de $5000 et un taux choisi de 1%, soit $50. Ce pourcentage est une hypothèse, pas une recommandation ni un seuil sûr. Le solde exclut les résultats latents ; les fonds propres les reflètent selon le calcul du compte. Notez la base retenue au lieu de passer silencieusement de l’une à l’autre.
Il s’agit d’un budget de perte prévu pour un scénario précis, pas d’une perte maximale garantie. Réservez une capacité aux positions et ordres en attente existants avant une nouvelle transaction. Des expositions corrélées peuvent perdre ensemble. Une faible marge requise ne signifie pas un faible risque monétaire. Le cadre de gestion du risque doit définir le budget et les conditions d’abstention.
4. Mesurer le stop avec les prix exécutables
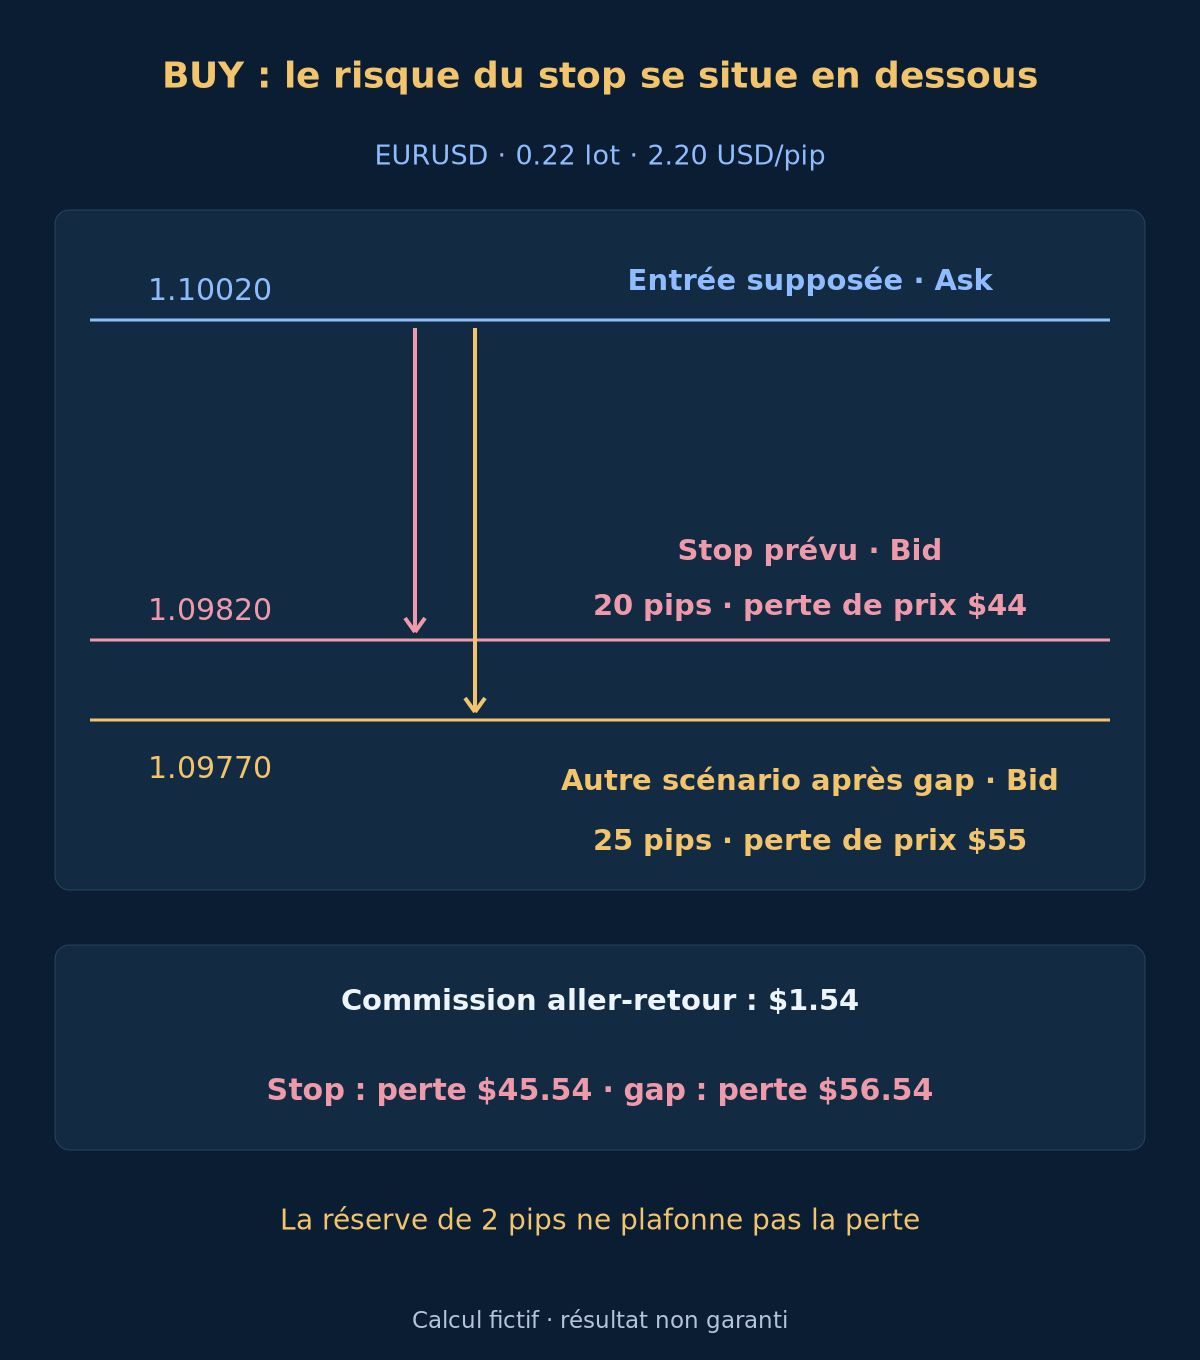
Pour le BUY fictif EURUSD, la cotation initiale est Bid 1.10000 / Ask 1.10020. L’entrée attendue est Ask 1.10020 et la clôture prévue Bid 1.09820. La distance de perte est de 20 pips, pas les 18 pips entre le Bid initial et le stop. Pour SELL, l’entrée se fait au Bid et la clôture à l’Ask. Utilisez le bon côté de cotation, puis les prix réellement exécutés lorsqu’ils sont connus.
Un stop ordinaire peut être exécuté au-delà du niveau demandé. L’exemple réserve 2 pips supplémentaires pour une exécution défavorable, soit 22 pips dans le modèle. Cette réserve est une hypothèse de stress choisie, pas une garantie ni une règle d’exécution du courtier. À 0.22 lot, une sortie distincte après gap à Bid 1.09770 perdrait 25 pips plus les coûts, au-delà du budget de $50. Un stop nécessairement plus éloigné impose de recalculer le volume, plutôt que de déplacer le stop pour conserver un lot préféré.
5. Intégrer les coûts sans compter deux fois le spread
D est la distance exécutable entre l’entrée et le stop, en pips ; A, la réserve supplémentaire pour exécution défavorable, en pips ; V, la valeur du pip applicable à une perte, en devise du compte par lot ; K, le coût aller-retour supposé, dans cette devise par lot. Avec des coûts linéaires sans frais fixes, la perte modélisée par lot est (D + A) × V + K. Divisez R par ce montant pour obtenir la limite brute en lots. Toutes les données doivent partager le même contrat, la même devise et la même base de volume.
Le spread est déjà inclus lorsque la distance utilise l’Ask d’entrée et le Bid de clôture pour BUY, ou le Bid d’entrée et l’Ask de clôture pour SELL. N’ajoutez pas ce même spread une seconde fois. Comptez une seule fois les commissions d’ouverture et de clôture, puis les frais pertinents de financement, conversion et autres. Les commissions minimales, frais fixes et tarifs par paliers nécessitent un calcul pour chaque volume candidat, pas l’application aveugle d’une formule linéaire. Voir le guide des coûts de trading.
6. Calculer l’exemple, puis arrondir vers le bas
Supposons R = $50, D = 20 pips, A = 2 pips, V = $10 par pip et par lot, et K = $7 par lot pour l’ouverture et la clôture réunies. L’exemple ne comporte ni swap, ni frais de conversion, ni autres frais. Le dénominateur est 22 × 10 + 7 = $227 par lot. La limite brute est 50 / 227 ≈ 0.220264 lot. Sans réserve ni commission, le calcul donnerait 0.25 lot et dépasserait le budget modélisé choisi.
Supposons des volumes autorisés par multiples de 0.01 lot, avec un minimum de 0.01. Arrondir vers le bas donne 0.22 lot, soit 22000 EUR, pour une perte de prix modélisée de $48.40 et une commission de $1.54 : $49.94 au total. Arrondir à 0.23 donne $50.60 plus $1.61, soit $52.21. Recalculez le montant après arrondi. Un résultat sous le budget ne prouve ni l’adéquation de la transaction ni l’impossibilité d’un coût réel supérieur.
7. Respecter minimum, pas et maximum de volume
Sur MT4, vérifiez MODE_LOTSIZE, MODE_MINLOT, MODE_LOTSTEP et MODE_MAXLOT pour le symbole exact. Consultez la grille de volume autorisée et confirmez-la auprès du courtier ; le format décimal seul ne valide pas un volume. Choisissez un volume valide ne dépassant ni la limite brute de risque ni le maximum applicable, puis recalculez son coût. La grille de 0.01 appartient uniquement à l’exemple.
Si la plus petite position autorisée dépasse le budget, aucun ordre acceptable ne ressort du calcul. Par exemple, une limite brute de 0.04 lot ne justifie pas de monter au minimum de 0.10 lot. Des données contractuelles invalides ou absentes demandent une vérification, pas une valeur par défaut devinée. Ne fractionnez pas les ordres pour contourner une limite et n’oubliez pas leur exposition totale. Les distances minimales de stop, pas de prix et autres contraintes se vérifient séparément ; recommencez le dimensionnement si le stop valide change.
8. Utiliser la devise du compte, même sur les croisements JPY
Pour un contrat standard GBPJPY de 100000 unités et un pip de 0.01, un lot vaut 1000 JPY par pip. Ce n’est ni $1000 ni automatiquement $10. Dans un exemple de change au comptant, couvrir une perte JPY en vendant des USD à USDJPY Bid 149.98 donne 1000 / 149.98 ≈ 6.66756 USD par pip et par lot. Le courtier peut convertir le résultat selon un autre circuit, moment ou tarif ; vérifiez la valeur applicable aux pertes avant de calculer le volume.
La valeur du pip au dénominateur doit être dans la même devise de compte que R. Si les taux varient, prévoyez cette incertitude et réexaminez le volume lorsque l’ordre ou le stop change. Ne supposez pas que convertir un gain revient exactement à financer une perte. N’appliquez pas non plus un taux actuel à toutes les transactions passées. Le calcul dépend de la fiabilité des données contractuelles et de conversion.
9. Vérifier séparément marge et exposition totale
Une position conforme au budget de perte peut échouer au contrôle de marge. AccountFreeMarginCheck de MT4 estime la marge libre après le volume BUY ou SELL proposé aux cours actuels. Cette fonction ne certifie pas la limite de perte et ne réserve pas la marge future lors d’un gap. Examinez les conditions de marge et de stop-out du courtier, l’exposition existante et une réserve de fonctionnement explicite. Un contrôle favorable ne garantit pas l’exécution finale.
Les lots fixes répètent une quantité ; le dimensionnement fondé sur le risque recalcule cette quantité lorsque les fonds propres, la distance au stop et la valeur du pip évoluent. Aucune méthode ne rend le risque constant dans toutes les conditions. Avant d’ajouter un EA ou une paire, envisagez ensemble pertes simultanées et déclenchement des ordres en attente. Réduire le lot par ordre tout en multipliant les ordres peut maintenir ou accroître l’exposition totale.
10. Conserver une fiche de calcul courte et reproductible
Notez symbole, devise du compte, fonds propres ou autre base, budget, unités contractuelles, côtés de cotation attendus, pip, distance au stop, réserve d’exécution et tous les frais. Ajoutez volume brut, grille autorisée, volume arrondi, perte recalculée, contrôle de marge et décision d’exposition globale. Après exécution, comparez quantité et prix réels au plan ; tout changement exige de réexaminer le risque.
Un calcul sur compte démo peut révéler des erreurs d’unités avant d’engager de l’argent réel. Il ne prouve ni la qualité d’exécution ni la rentabilité de la stratégie. Vérifiez un BUY, un SELL, une devise de cotation différente du compte et un cas inférieur au minimum avec des spécifications confirmées. Pour choisir le stop selon la volatilité, voir stops ATR et dimensionnement ; distinguez le choix du stop de la conversion de sa distance en volume.
Facultatif : calcul de l’exemple avec unités vérifiées
Ce sont des relations de calcul, pas du code EA exécutable. La formule suppose un contrat linéaire et des coûts proportionnels. En présence de frais fixes ou non linéaires, comparez chaque volume autorisé à la perte modélisée complète. N’arrondissez jamais vers le haut uniquement pour rendre un ordre valide.
base_units = C × L; pip_value_quote_per_lot = C × p
R = E × r = 5000 × 0.01 = 50 USD
D_BUY = (entry_Ask − stop_Bid) / pip_size = 20 pips
loss_per_lot = (D + A) × V + K = (20 + 2) × 10 + 7 = 227 USD/lot
L_raw = R / loss_per_lot = 50 / 227 ≈ 0.220264 lot
L = 0.22 lot; model_loss = 0.22 × 227 = 49.94 USD
L = 0.23 lot; model_loss = 0.23 × 227 = 52.21 USD
BUY gap: (1.10020 − 1.09770) / 0.0001 = 25 pips
gap_loss = 25 × 10 × 0.22 + 7 × 0.22 = 56.54 USD
loss_currency_example: 1000 JPY / 149.98 JPY/USD ≈ 6.66756 USD
11. Questions sur la taille de lot Forex
Combien d’unités représentent 0.01 lot et 0.10 lot ?
Avec 100000 unités de base par lot, 0.01 représente 1000 unités et 0.10 représente 10000. Il s’agit de la devise de base de la paire. Vérifiez le contrat ; le nom du compte ne définit pas ces quantités.
0.01 lot est-il sûr pour un petit compte ?
Aucune taille de lot n’est universellement sûre. Calculez la perte en devise du compte à partir du contrat, de la distance exécutable au stop et des coûts, puis considérez gaps, marge et exposition totale. Le minimum autorisé peut déjà dépasser le budget.
Faut-il arrondir le volume au pas le plus proche ?
Le pas le plus proche peut arrondir vers le haut et dépasser le budget modélisé. Choisissez un volume valide inférieur ou égal à la limite calculée, puis recalculez la perte. Si aucun volume autorisé ne convient, aucun ordre n’est acceptable.
Le stop loss garantit-il le pourcentage de risque ?
Un stop ordinaire ne garantit pas son prix d’exécution. Gaps, glissement, variations de conversion et frais peuvent porter la perte réelle au-delà du pourcentage prévu. La réserve de l’exemple est une hypothèse de modèle, pas une protection garantie.
12. Sources et portée
Références primaires : relations lots-unités d’OANDA, propriétés des symboles MetaQuotes, exigences de prix et de stop d’OrderSend, AccountFreeMarginCheck et explication d’OANDA sur stops ordinaires et gaps. Vérification le 2026-10-19. Les équations et exemples fictifs sont nos propres calculs avec unités vérifiées, pas des promesses d’exécution d’un courtier.
Le Forex et le trading à effet de levier comportent des risques importants. Ce contenu pédagogique n’est pas un conseil en investissement. Capitaux, prix, frais et pourcentages sont illustratifs ; ce ne sont ni des cours en direct, ni des preuves de performance, ni une recommandation de position.