

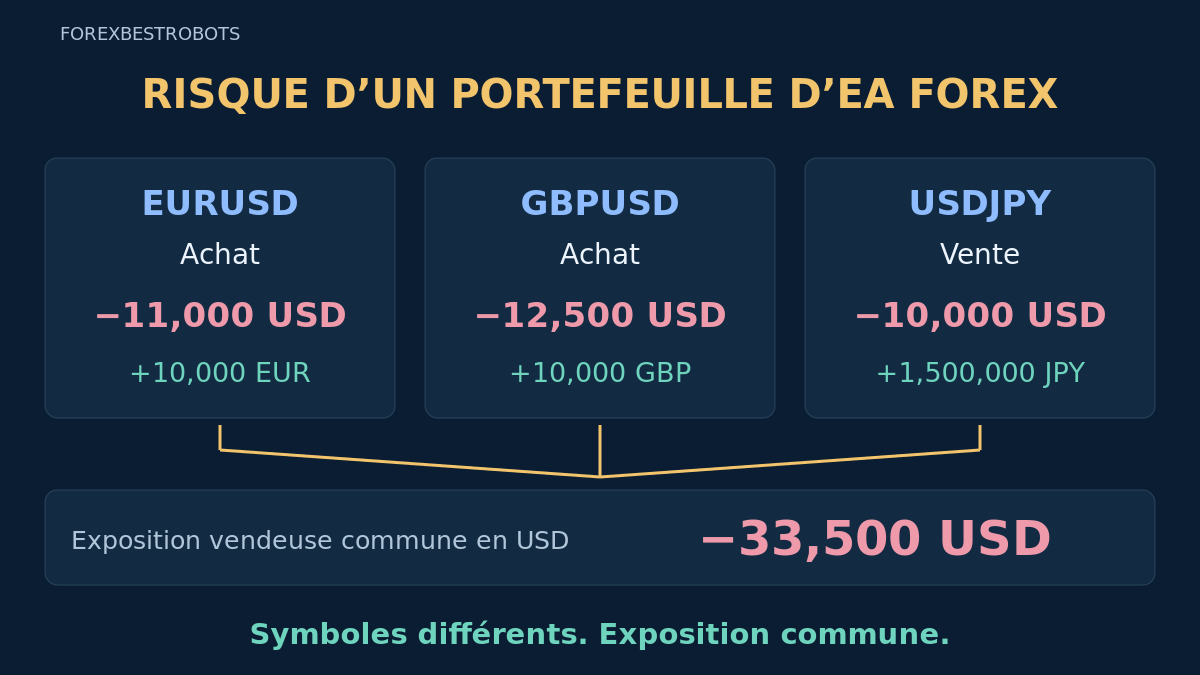
Multiplier les EA ne répartit pas automatiquement le risque. Des symboles différents peuvent exprimer la même orientation sur une devise, et des stratégies faiblement corrélées en moyenne peuvent perdre ensemble. La question utile porte sur les expositions simultanées de l’ensemble du compte.
Examinez ensemble le sens des expositions aux devises, les positions simultanées, les variations d’equity alignées et les scénarios de stress communs. L’exemple de positions et l’exemple distinct de corrélation ci-dessous sont des cas pédagogiques fictifs. Ils ne démontrent pas la rentabilité d’un portefeuille et ne prescrivent aucune allocation.
1. Définir tout le portefeuille avant de le mesurer
Commencez par les vérifications de preuves du guide d’évaluation des EA. Recensez ensuite chaque EA, position manuelle et ordre en attente dans le périmètre étudié. Incluez les comptes ou terminaux partageant le même capital ou la même limite de risque ; même des comptes séparés exigent une devise de reporting commune et des valorisations alignées avant de combiner leurs résultats.
- Positions : compte, version de l’EA, symbole, sens, volume, taille du contrat et cours de valorisation actuel.
- Expositions futures : ordres en attente, grilles, règles de renforcement et maximum de positions simultanées autorisées.
- Données : horloge commune, devise du compte, flux de capitaux, résultat latent, frais et intervalles manquants.
- Dépendances : devises, signaux, séances, courtier, flux de liquidité, VPS et contraintes d’exécution partagés.
Attribuez les opérations à partir des registres de déploiement et d’un périmètre Magic Number vérifié, sans considérer l’identifiant seul comme une preuve. Une exposition inconnue doit rester signalée comme telle. L’absence d’un export de positions ne signifie pas que le compte est sans position ; un ordre en attente non exécuté n’est pas une exposition actuelle, mais peut le devenir.
2. Décomposer chaque paire en expositions directionnelles
Dans le modèle Forex linéaire utilisé ici, acheter une paire donne une exposition positive à la devise de base et négative à la devise de cotation ; vendre inverse ces sens. BUY EURUSD et SELL USDJPY comportent tous deux une composante vendeuse en USD. Des libellés d’ordres opposés ne compensent donc pas nécessairement le même risque.
Consultez les spécifications contractuelles réelles du courtier : devises de base et de profit, taille du contrat et conversion dans la devise du compte. Ne supposez pas que tous les symboles ou comptes en centimes utilisent les mêmes unités. La cartographie décrit l’exposition des positions aux cours, pas des livraisons physiques ou des prêts de trésorerie. Distinguez-la des garanties du compte et de la marge requise.
3. Calculer une photographie figée des expositions
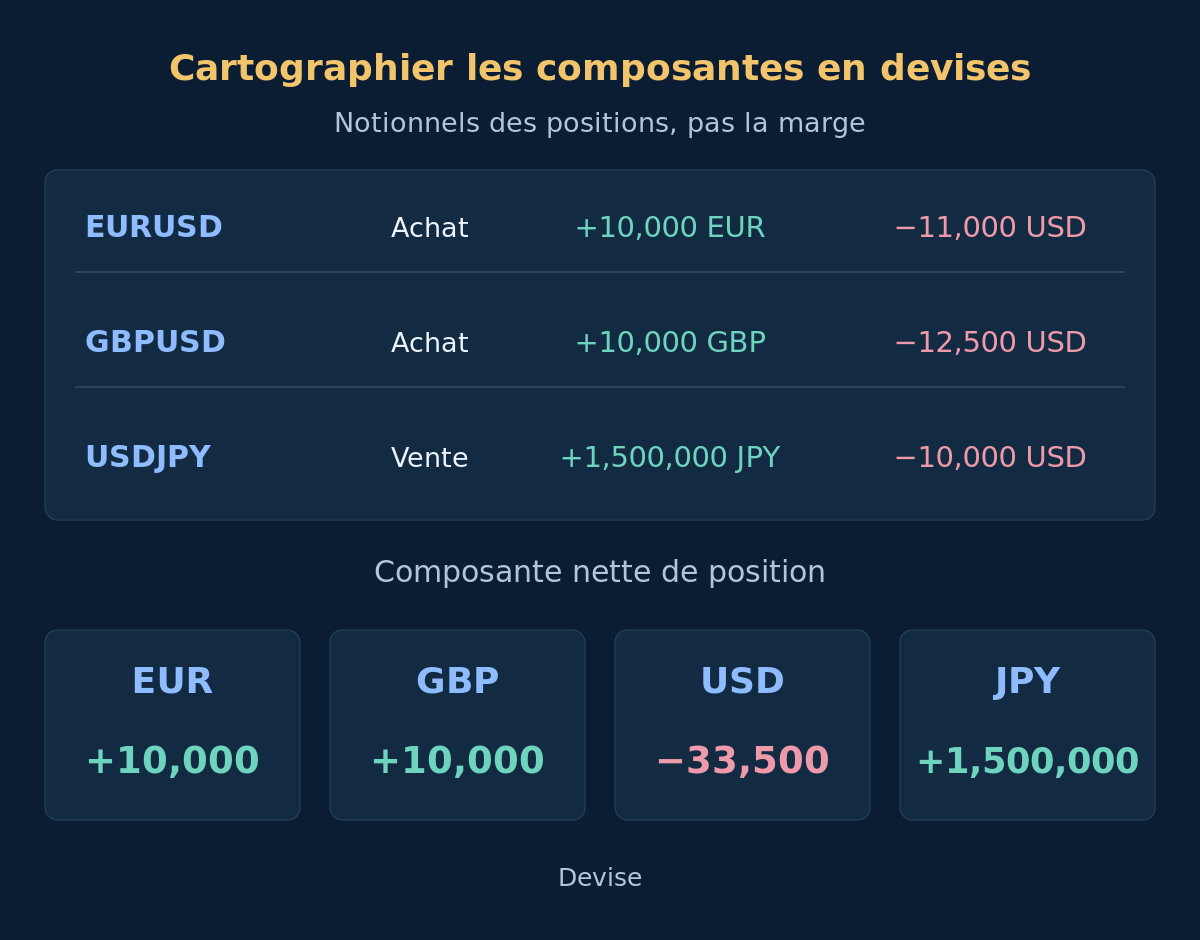
Supposons trois positions Forex linéaires fictives de 0.10 lot chacune, avec 100,000 unités de devise de base par lot. Utilisez les cours de référence ci-dessous, ignorez les frais pour cette première cartographie et gardez les tailles fixes. Les signes positifs et négatifs désignent les composantes directionnelles dans les unités propres à chaque devise.
| Système | Position | Lots | Cours de référence | Composantes directionnelles en devises |
|---|---|---|---|---|
| EA-A | BUY EURUSD | 0.10 | 1.1000 | +10,000 EUR / −11,000 USD |
| EA-B | BUY GBPUSD | 0.10 | 1.2500 | +10,000 GBP / −12,500 USD |
| EA-C | SELL USDJPY | 0.10 | 150.00 | −10,000 USD / +1,500,000 JPY |
Les composantes USD donnent −11,000 − 12,500 − 10,000 = −33,500 USD. Les autres composantes nettes sont +10,000 EUR, +10,000 GBP et +1,500,000 JPY. N’additionnez pas des unités de devises différentes en un total brut. Cette photographie révèle l’exposition commune à l’USD ; elle ne représente ni les fonds déposés, ni la marge utilisée, ni une perte garantie pour un mouvement donné en pourcentage.
4. Appliquer un choc commun cohérent
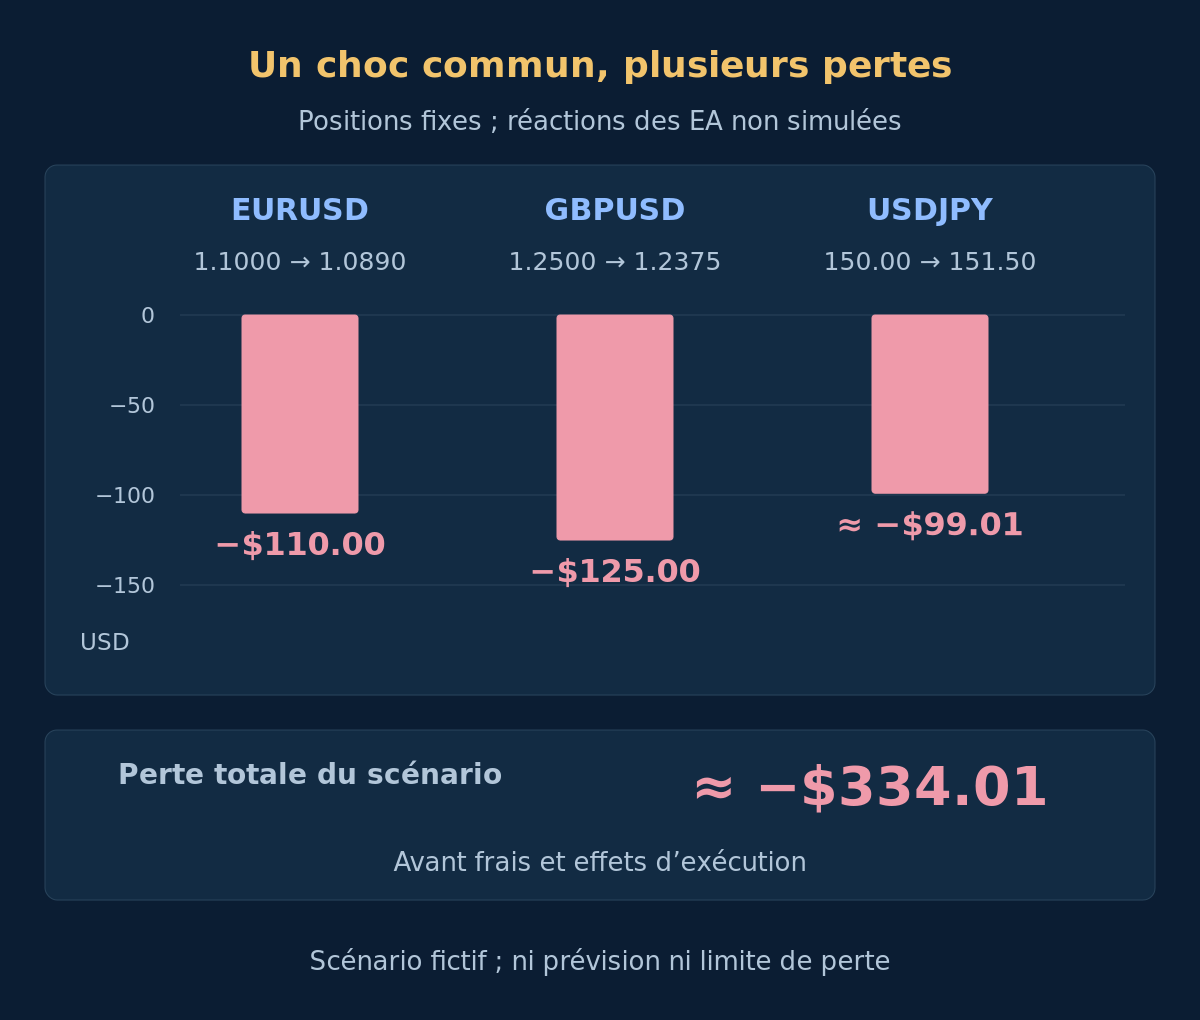
Conservez ces positions et revalorisez-les aux cours fictifs ci-dessous. EURUSD et GBPUSD baissent chacun de 1% depuis leur référence, tandis qu’USDJPY augmente de 1%. Utilisez des cours uniques sans spread uniquement pour cette arithmétique ; aucune exécution réelle Bid/Ask, commission, contrainte de marge ou réaction d’EA n’est simulée.
| Symbole | Référence | Cours après choc | Résultat du scénario · USD |
|---|---|---|---|
| EURUSD | 1.1000 | 1.0890 | −$110.00 |
| GBPUSD | 1.2500 | 1.2375 | −$125.00 |
| USDJPY | 150.00 | 151.50 | ≈ −$99.01 |
Les trois positions perdent malgré les symboles et libellés BUY/SELL différents. La perte totale avoisine $334.01, soit 3.34% d’une equity illustrative de $10,000, avant frais. Ces pourcentages décrivent le scénario choisi, pas un risque recommandé. Spreads réels, gaps, conversions et changements de positions peuvent produire une perte différente ou supérieure ; utilisez le guide des coûts pour enrichir le modèle.
Facultatif : reproduire la conversion de la devise de cotation
EURUSD : 10,000 × (1.0890 − 1.1000) = −$110. GBPUSD : 10,000 × (1.2375 − 1.2500) = −$125. La position vendeuse USDJPY perd 10,000 × (150.00 − 151.50) = −15,000 JPY ; au cours après choc, la conversion donne −15,000 / 151.50 ≈ −$99.01. Additionnez les résultats USD non arrondis : −110 − 125 − 15,000 / 151.50 ≈ −$334.01. Les points décimaux et virgules de milliers suivent la notation numérique anglaise.
5. Aligner les données avant de calculer la corrélation
Pour une évaluation réelle, utilisez des intervalles identiques et une série documentée intégrant variations du résultat latent, résultats réalisés et frais attribués. Rapprochez les flux de capitaux et les charges du compte non attribuées. Les profits des opérations clôturées regroupés par jour de clôture peuvent masquer des pertes latentes simultanées. Précisez si vous analysez des rendements sur un capital défini ou des contributions au résultat sur une base fixe ; des tailles variables peuvent fausser les comparaisons.
Utilisez des horodatages communs et des dates d’échantillon qui se recoupent. Un intervalle réellement vérifié sans position peut contribuer zéro ; des cours ou une mise à jour manquants ne doivent pas devenir implicitement zéro. Notez la fréquence, le nombre d’observations et les changements de taille. La corrélation des cours de paires n’est pas automatiquement celle des résultats des EA, car entrées, sens, durée de détention et exécution diffèrent.
6. Comprendre pourquoi une corrélation nulle permet une perte commune
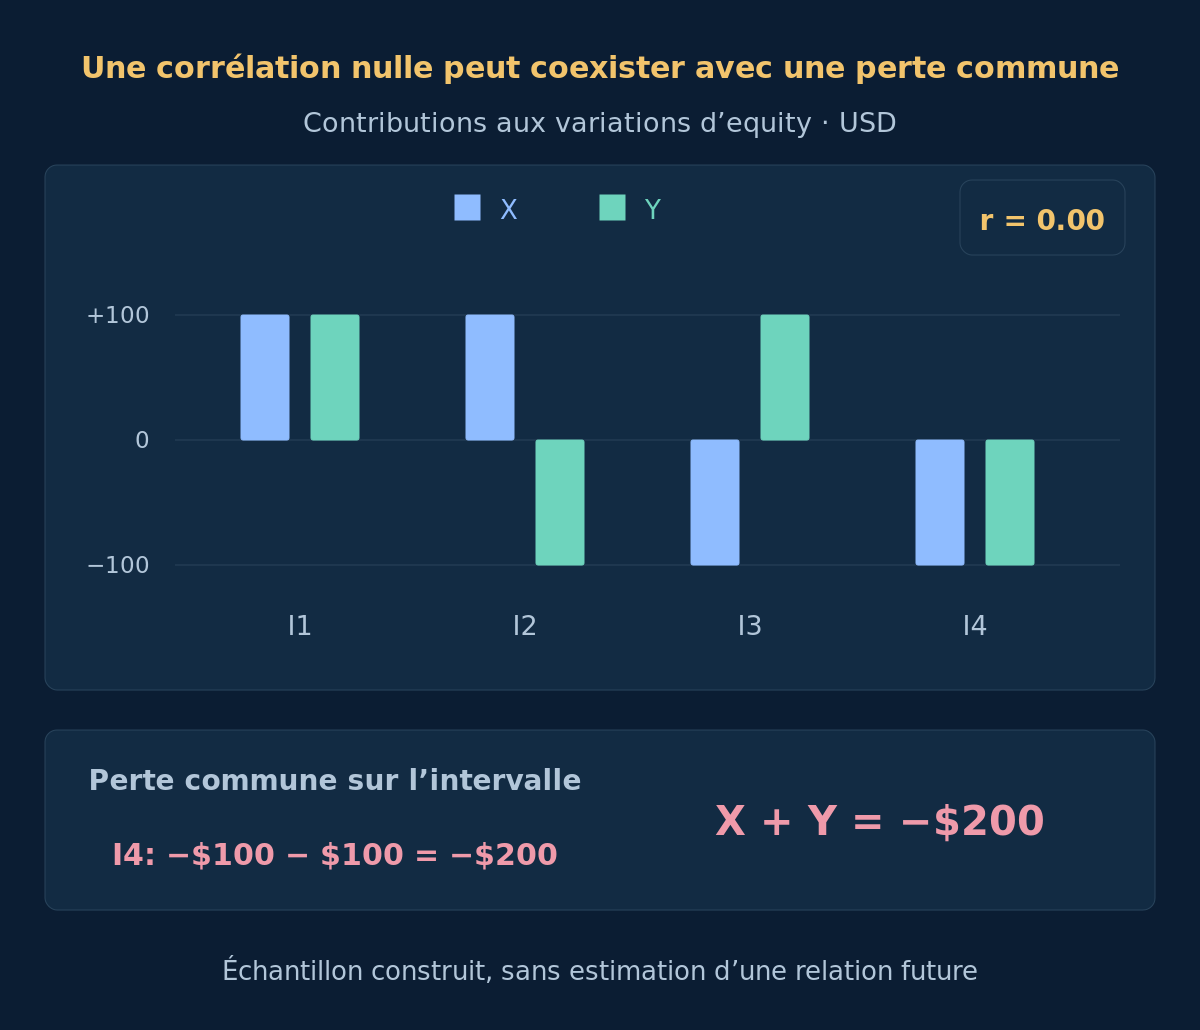
Cet exemple construit séparément utilise quatre contributions aux variations d’equity des systèmes X et Y sur des intervalles alignés, à taille fixe, sans flux de capitaux ni frais non attribués. Il est indépendant de la photographie des trois positions. Les chiffres incluent les variations de résultat réalisé et latent ; ce ne sont pas les rendements de comptes financés séparément.
| Intervalle | X · USD | Y · USD | X + Y · USD |
|---|---|---|---|
| I1 | +$100 | +$100 | +$200 |
| I2 | +$100 | −$100 | $0 |
| I3 | −$100 | +$100 | $0 |
| I4 | −$100 | −$100 | −$200 |
Les deux moyennes de l’échantillon sont nulles. Les produits croisés s’annulent, donc Pearson donne r = 0.00 ; pourtant, en I4, les deux perdent $100 et le compte perd $200. Une corrélation linéaire nulle n’implique pas l’indépendance et n’exclut pas des pertes simultanées. Quatre observations délibérément construites suffisent pour démontrer cette logique, mais pas pour estimer une relation durable ou justifier un portefeuille.
7. Reconstruire l’equity commune plutôt qu’additionner les drawdowns
Dans l’exemple X/Y, démarrez un compte partagé sans flux de capitaux avec $10,000. Après I1–I4, son equity atteint $10,200, $10,200, $10,200 puis $10,000. La baisse maximale observée du compte est de $200 depuis un sommet de $10,200, soit environ 1.96%. Seules les valorisations fournies sont utilisées ; des pertes plus profondes à l’intérieur des intervalles restent inconnues.
Aux mêmes dates, les contributions cumulées de X reculent de $200 depuis leur propre sommet, celles de Y de $100. Leur somme est $300, pas le drawdown de $200 du compte. Les sommets et baisses des composants ne coïncident pas nécessairement. Ne faites ni la moyenne ni la somme des pourcentages de drawdown publiés. Reconstruisez une equity simultanée, cohérente avec les flux de capitaux, dans une devise unique ; les comptes financés séparément nécessitent leur historique réel de capital et de conversion.
9. Comparer l’ajout d’un EA avec des hypothèses fixes
Comparez le portefeuille existant et l’ajout envisagé avec les mêmes dates, base de capital, politique d’exposition et modèle de coûts. Conservez tous les candidats et validez sur une période chronologiquement ultérieure plutôt que de choisir la plus belle courbe historique. Examinez l’effet marginal sur les composantes en devises, pertes simultanées, drawdown d’equity et utilisation de marge, au-delà du seul bénéfice individuel de l’EA ajouté.
Une somme statique de backtests individuels peut être invalide si la marge partagée, les limites d’entrée ou l’exécution modifient les opérations. Rejouez les règles combinées dans l’ordre chronologique avec les vérifications de backtest, puis une observation prospective contrôlée. Indiquez ce qui ne peut pas être reconstruit. Les montants alloués et les règles de pause/reprise du compte exigent leur propre spécification ; ce guide diagnostique les expositions sans choisir les pondérations.
10. Tenir une fiche de revue du portefeuille
Une revue utile doit permettre de répondre aux questions suivantes avant d’accroître l’exposition. Définissez les critères à l’avance et conservez les indicateurs de données manquantes ainsi que les candidats écartés.
- Toutes les positions actuelles et les expositions potentielles des ordres en attente ou grilles sont-elles incluses ?
- Les unités contractuelles, composantes en devises et méthodes de conversion sont-elles vérifiées ?
- Les variations d’equity, frais et flux de capitaux sont-ils alignés sur la même horloge ?
- Que se passe-t-il lorsqu’un choc de devise ou d’exécution touche les positions ensemble ?
- L’historique des pertes communes étaye-t-il l’interprétation du chiffre de corrélation ?
- Peut-on reproduire les trajectoires combinées d’equity et de marge sous les règles partagées réelles ?
Documentez la date de photographie, les versions de configuration, la période, la méthode d’attribution, les scénarios et les limites non résolues. Une cartographie incomplète n’est pas une preuve de diversification. Même une revue bien documentée ne peut établir un plafond de perte futur ni garantir qu’un EA ajouté améliore le portefeuille.
11. Questions sur le risque d’un portefeuille d’EA
Des paires Forex différentes garantissent-elles la diversification ?
Non. Leurs composantes en devises peuvent se recouper et leurs stratégies réagir au même événement. Cartographiez ensemble le sens et la taille, puis examinez l’equity combinée et les chocs communs.
Une corrélation nulle signifie-t-elle que les EA ne peuvent pas perdre ensemble ?
Non. Notre échantillon X/Y construit présente une corrélation de Pearson nulle et un intervalle de perte simultanée. La corrélation linéaire seule ne prouve pas l’indépendance et ne décrit pas tous les événements extrêmes.
Puis-je additionner les drawdowns maximaux des EA ?
Pas pour obtenir le drawdown réel du portefeuille. Les sommets, dates, flux de capitaux et contraintes de position différents comptent. Reconstruisez l’equity commune ; une somme peut servir d’hypothèse de stress explicitement distincte, pas de statistique combinée observée.
La cartographie des expositions correspond-elle à la marge requise ?
Non. Le notionnel directionnel décrit la sensibilité des positions. La marge dépend des règles contractuelles et du compte fixées par le courtier et peut changer. Ni la marge ni un ordre stop ne garantissent une perte réalisée maximale.
12. Sources et portée
La référence officielle MQL4 sur les propriétés des symboles documente les champs de contrat et de devise ; le glossaire statistique du NIST définit la corrélation linéaire ; le guide de diversification d’Investor.gov explique que la diversification ne garantit pas la protection contre les pertes. Ces sources ne valident pas les portefeuilles fictifs et ne choisissent pas les pondérations. Sources vérifiées le 2026-10-18.
Toutes les positions, valorisations et données d’intervalle sont des entrées pédagogiques fictives. Le calcul de choc commun et le jeu X/Y séparé sont des exemples différents, sans être un backtest ou une performance vérifiée. Aucun rendement futur, aucune probabilité de perte ni allocation appropriée ne sont affirmés.