

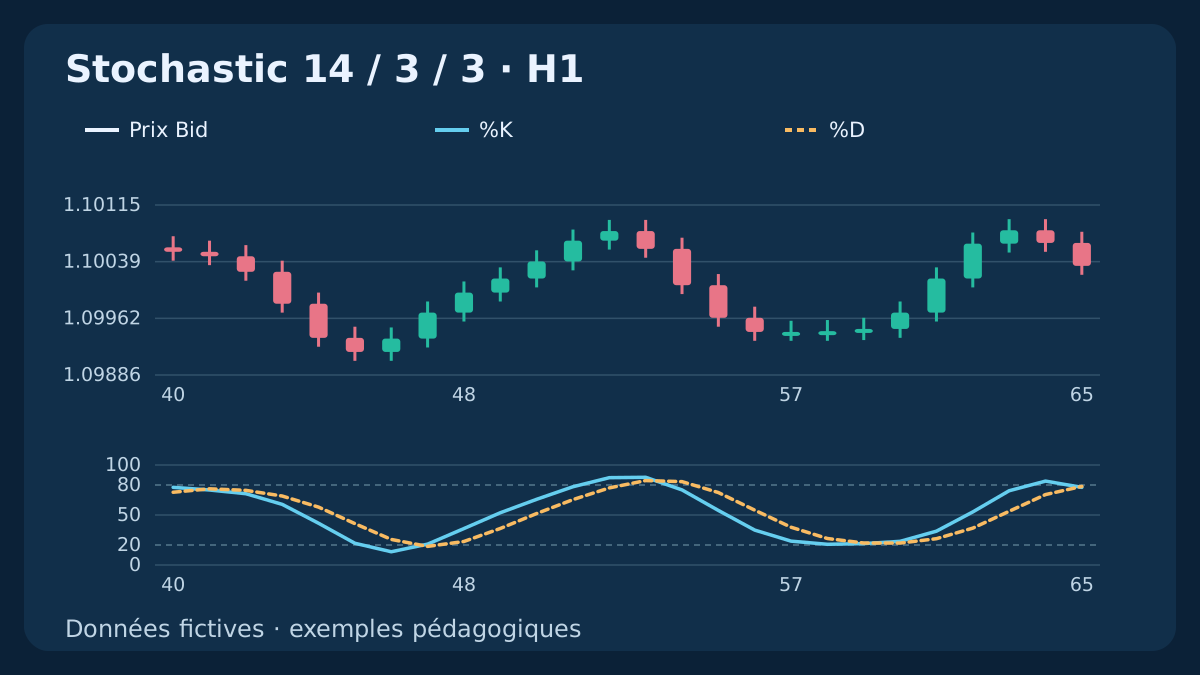
Le Stochastic répond à une question de position : où une bougie a-t-elle clôturé dans sa plage récente de plus hauts et de plus bas ? Une valeur proche de 100 ne représente pas une probabilité de baisse. Avant de lire un croisement, précisez le champ de prix, le lissage et la bougie clôturée. Des exemples fictifs reproductibles permettent de distinguer ces choix.
1. Définir le prix et la fenêtre glissante
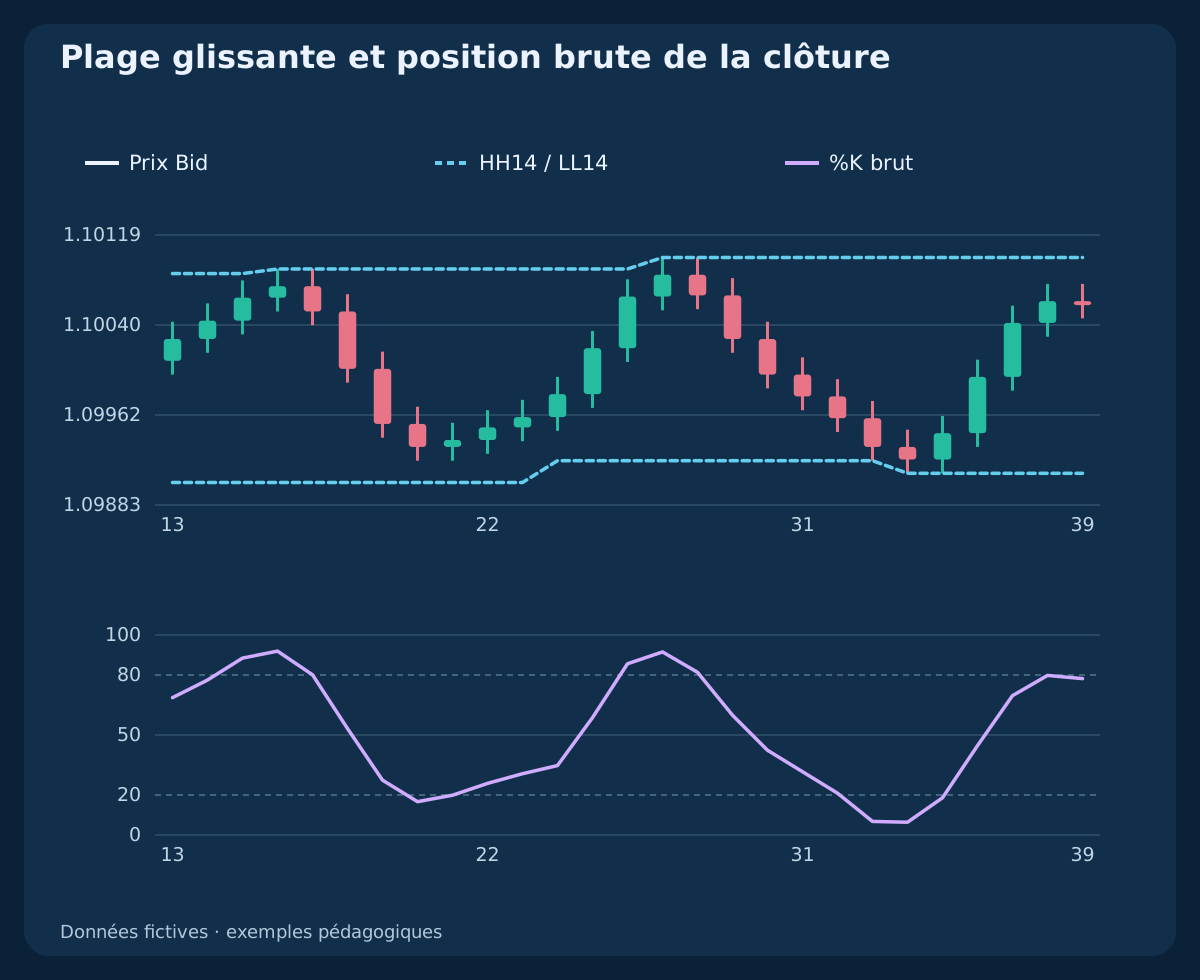
Avec le champ High/Low, le calcul prend la bougie actuelle clôturée et les bougies précédentes de la fenêtre indiquée. Pour n = 14, cela représente 14 bougies au total, dont celle étudiée. La plage ne constitue pas une zone fixe de support ou de résistance : elle évolue avec les entrées et sorties de bougies.
Les exemples utilisent des OHLC Bid H1 fictifs et les indices chronologiques k = 0, 1, 2, …. Une clôture est une observation, pas le prix exécutable d’un achat. Le flux du courtier, les limites horaires ou le champ Close/Close peuvent modifier le résultat malgré des périodes affichées identiques.
2. Calculer %K brut comme un rapport de position
On pose L = min(Low, n) et H = max(High, n). Le résultat non lissé est R = 100 × (Close − L) / (H − L). Si la plage est valide et non nulle, la clôture se situe entre le plus bas et le plus haut : ce rapport appartient donc à l’intervalle de 0 à 100.
Un exemple manuel distinct utilise L = 1.1000; H = 1.1040; Close = 1.1030, ce qui donne R = 75. La clôture se trouve aux trois quarts du trajet depuis le bas de la plage. Cela ne signifie ni 75 pips de momentum ni une probabilité de retournement de 75%.
3. Préciser les réglages rapide, lent et complet
Une construction courante emploie K = SMA(R, s) et D = SMA(K, d). n désigne la longueur de la plage, s lisse %K brut et d transforme le %K affiché en %D. Avec s = 1, K est égal au rapport brut. Le lissage peut atténuer de petites fluctuations, mais aussi retarder ou fusionner des croisements.
Cette présentation note sa configuration pédagogique (n, s, d) = (14, 3, 3). Les arguments iStochastic de MetaTrader suivent plutôt l’ordre (Kperiod, Dperiod, slowing). Consignez le nom des paramètres, le champ de prix et la méthode de moyenne : les seuls termes rapide, lent et complet ne définissent pas tout le calcul.
4. Vérifier comment la plateforme applique le lissage
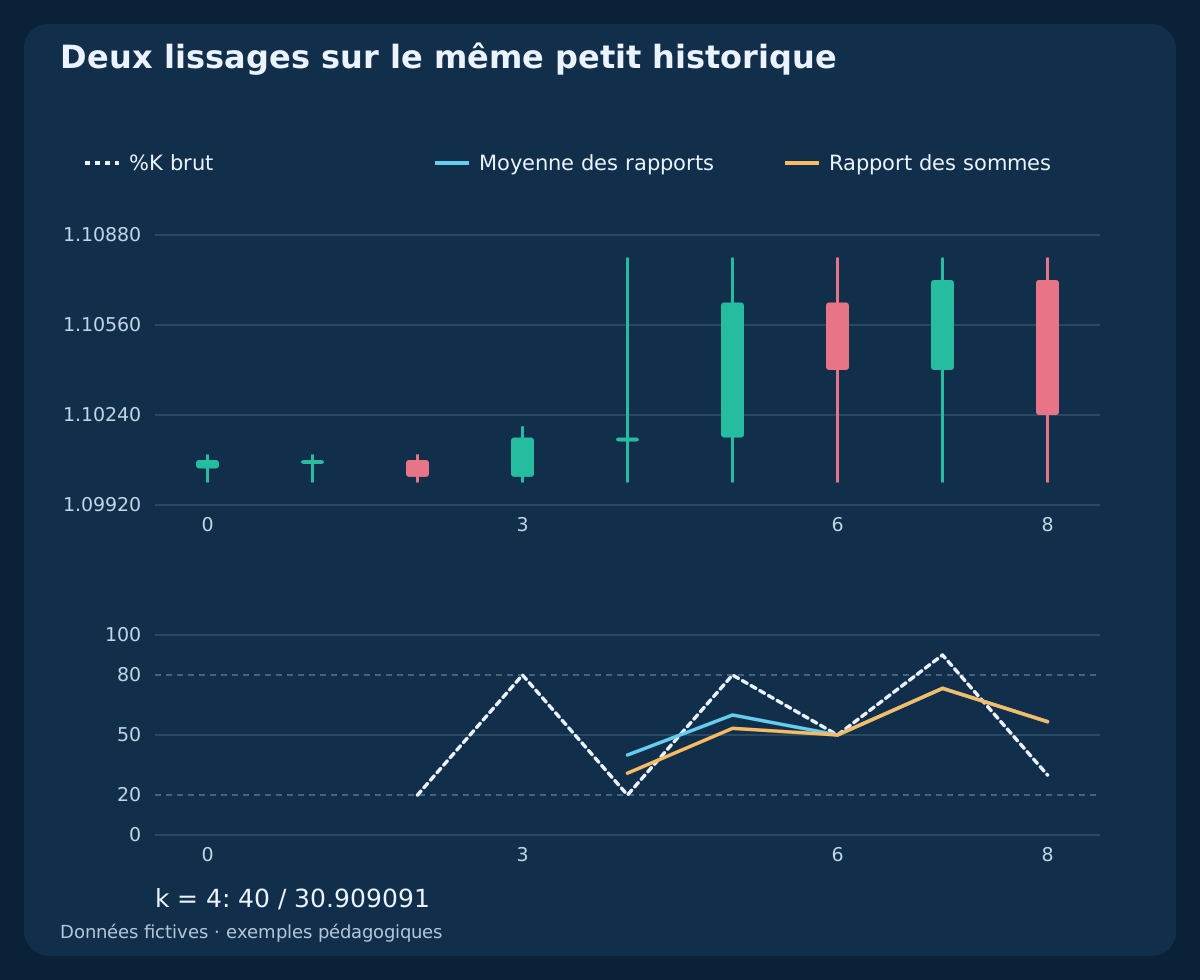
TradingView décrit %K comme une moyenne des rapports bruts. L’exemple MT4 publié par MetaQuotes calcule plutôt la ligne principale lissée avec K_MT = 100 × Σ(Close − L) / Σ(H − L), en sommant s bougies dont chacune utilise sa propre plage glissante. Il s’agit d’une moyenne pondérée par la largeur des plages, pas de leur moyenne arithmétique ordinaire.
Le petit exemple fourni utilise n = 3; s = 3. Aux indices k = 2, 3, 4, les largeurs valent 10, 20, 80 pips et les lectures brutes 20, 80, 20. Leur moyenne simple est 40, tandis que le rapport des sommes donne 100 × 34 / 110 = 30.909091. Vérifiez l’implémentation installée avant d’attendre une correspondance exacte avec le terminal.
| k | %K brut | K : SMA | K : rapport des sommes | D : SMA | D : rapport des sommes |
|---|---|---|---|---|---|
| 2 | 20.000000 | — | — | — | — |
| 3 | 80.000000 | — | — | — | — |
| 4 | 20.000000 | 40.000000 | 30.909091 | — | — |
| 5 | 80.000000 | 60.000000 | 53.333333 | — | — |
| 6 | 50.000000 | 50.000000 | 50.000000 | 50.000000 | 44.747475 |
| 7 | 90.000000 | 73.333333 | 73.333333 | 61.111111 | 58.888889 |
| 8 | 30.000000 | 56.666667 | 56.666667 | 60.000000 | 60.000000 |
5. Expliciter les plages nulles et les valeurs manquantes
Si H − L = 0, tous les prix de la fenêtre sont identiques et le rapport de position n’a pas de dénominateur défini. Le CSV laisse cette valeur vide. Dans les deux méthodes pédagogiques, une fenêtre de lissage contenant une lecture brute indéfinie reste également indisponible ; cette convention de recherche est explicitement choisie.
Une plateforme peut employer un autre remplacement. Un nombre affiché ne prouve donc pas qu’une plage plate apporte une information utile. Ne remplacez pas les valeurs manquantes par 0 ou 50 pour créer un événement et ne reliez pas des observations séparées par un trou comme des bougies clôturées consécutives.
6. Exiger assez d’historique avant de comparer les lignes
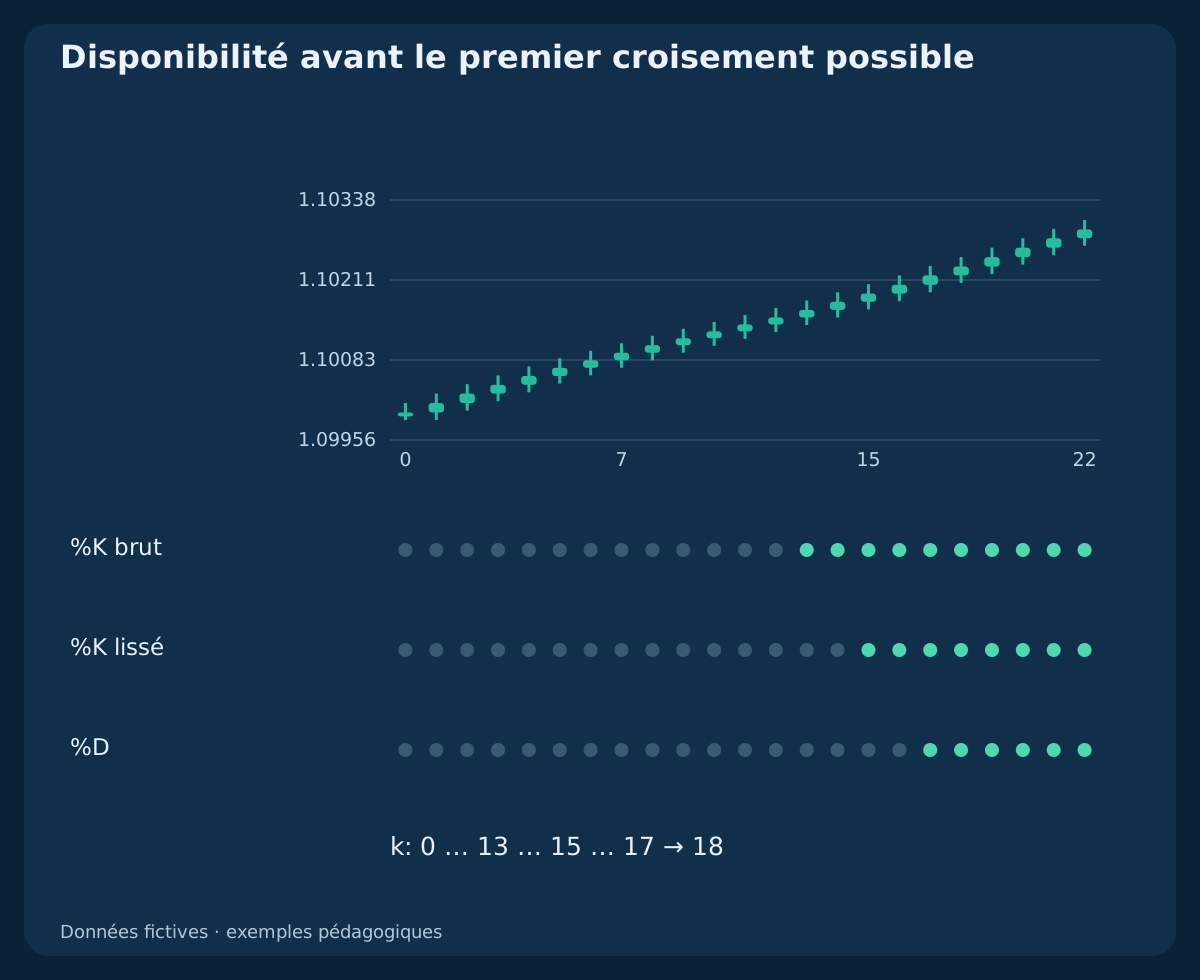
Avec des indices commençant à zéro, le premier résultat brut apparaît à k = n − 1, le premier K lissé à k = n + s − 2 et le premier D à k = n + s + d − 3, si toutes les plages requises sont valides. Ces règles indiquent la disponibilité, pas l’existence d’un signal de trading.
Pour la construction 14/3/3 retenue, les premiers résultats apparaissent à k = 13, 15, 17. Un nouveau croisement K/D exige deux paires disponibles adjacentes : son premier indice possible est donc k = 18. Le premier K disponible au-dessus de D n’est pas nécessairement un croisement nouvellement observé.
7. Lire 20/80 comme des états dans leur contexte
Les conditions K > 80 et K < 20 décrivent des zones. Elles situent la lecture lissée de la clôture sans ordonner une entrée. Une approche de range nécessite une limite de prix définie à l’avance ; une approche de tendance nécessite une description indépendante de la structure du prix.
Entrer dans la zone supérieure et y rester sont deux choses différentes. Un nouveau franchissement haussier peut s’écrire K[t−1] ≤ 80 ∧ K[t] > 80. Sortir de la zone constitue encore un autre événement. Fixez la comparaison et la convention d’égalité au lieu de les modifier après avoir vu la bougie suivante.
8. Comprendre pourquoi un extrême peut durer en tendance
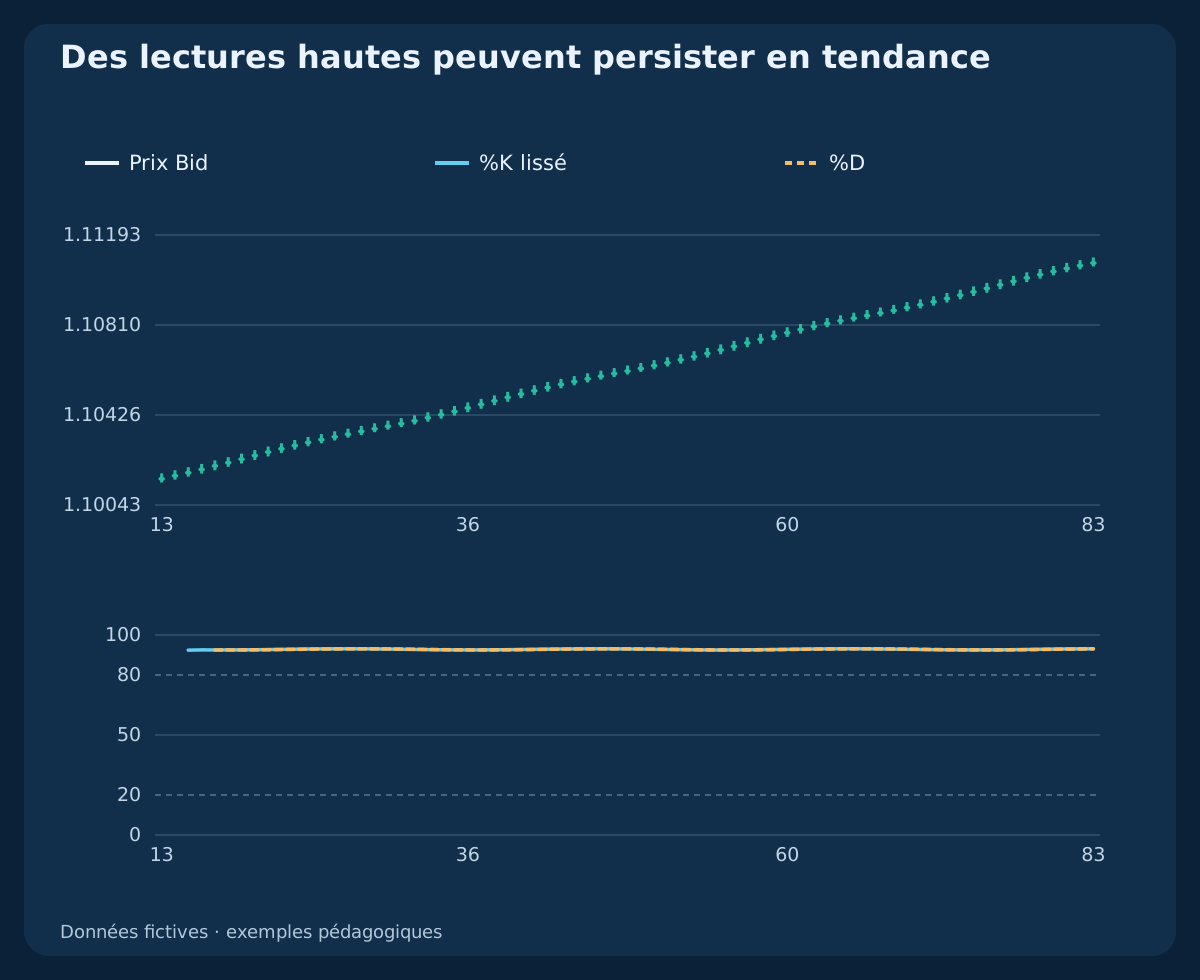
Dans l’historique haussier fictif, K reste au-dessus de 80 pendant 69 observations disponibles consécutives. Le prix continue de clôturer près du sommet d’une plage glissante ascendante. Interpréter chaque lecture comme une vente transformerait un état descriptif en règle de retournement sans fondement.
Le graphique contredit l’entrée automatique en surachat ; il ne prouve pas la rentabilité d’un achat sur un extrême. Un retournement reste possible, mais la zone ne détermine ni son moment, ni le prix exécutable, le stop ou la sortie. La même limite vaut pour des lectures basses persistantes en tendance baissière.
9. Distinguer nouveau croisement K/D et état persistant
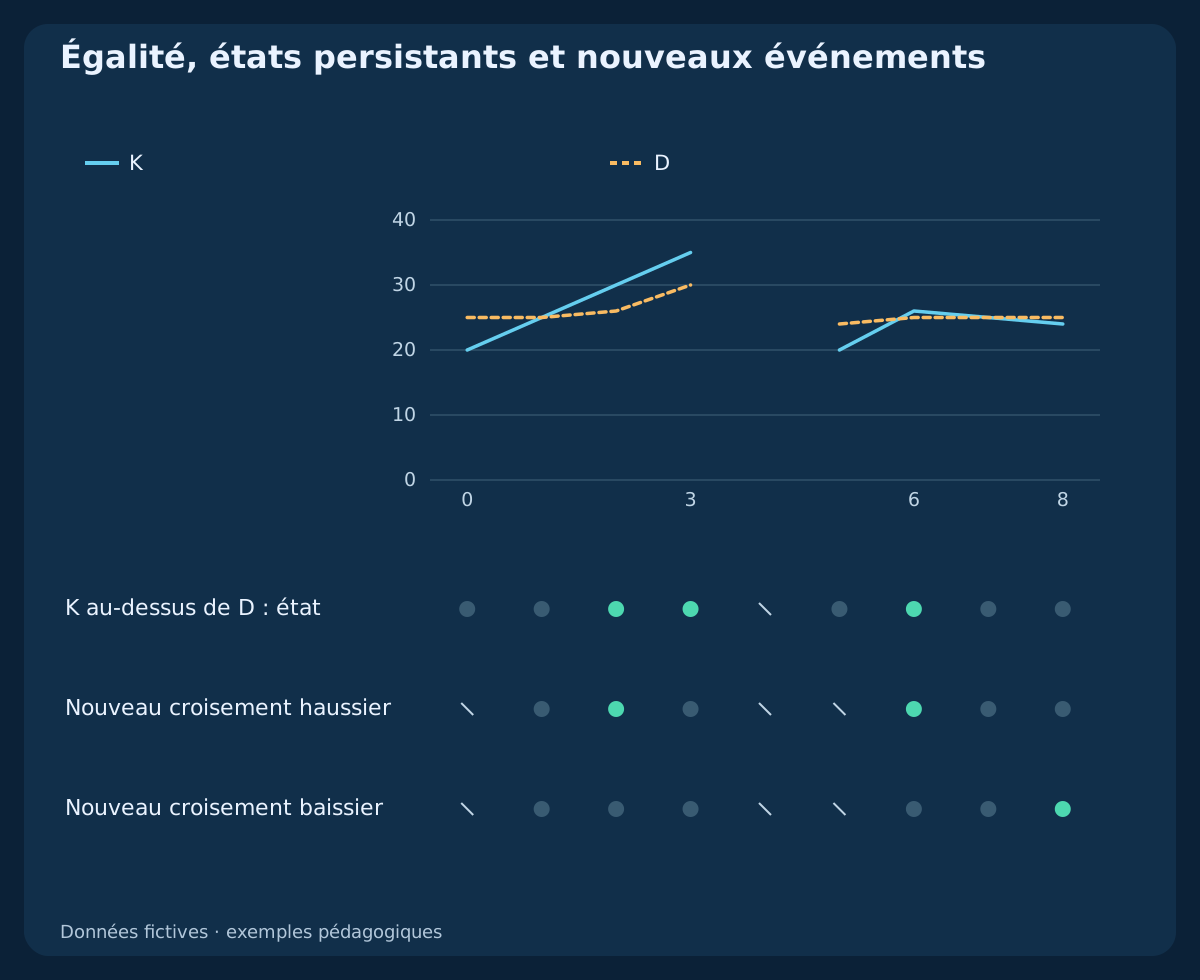
Pour deux observations clôturées adjacentes, le croisement haussier est défini par K[t−1] ≤ D[t−1] ∧ K[t] > D[t] et le croisement baissier par K[t−1] ≥ D[t−1] ∧ K[t] < D[t]. L’égalité actuelle n’est pas un croisement selon ces définitions. Comparez les valeurs non arrondies : une égalité affichée peut masquer un petit écart.
Le tableau indépendant comprend une égalité, un état K-au-dessus-de-D persistant et une paire manquante. Il ne relève des événements haussiers qu’à k ∈ {2, 6}, et un événement baissier à k = 8. Ces observations de lignes servent à tester la condition logique ; elles ne constituent ni un backtest OHLC inventé ni un historique d’ordres.
10. Observer un oscillateur changeant à clôture inchangée
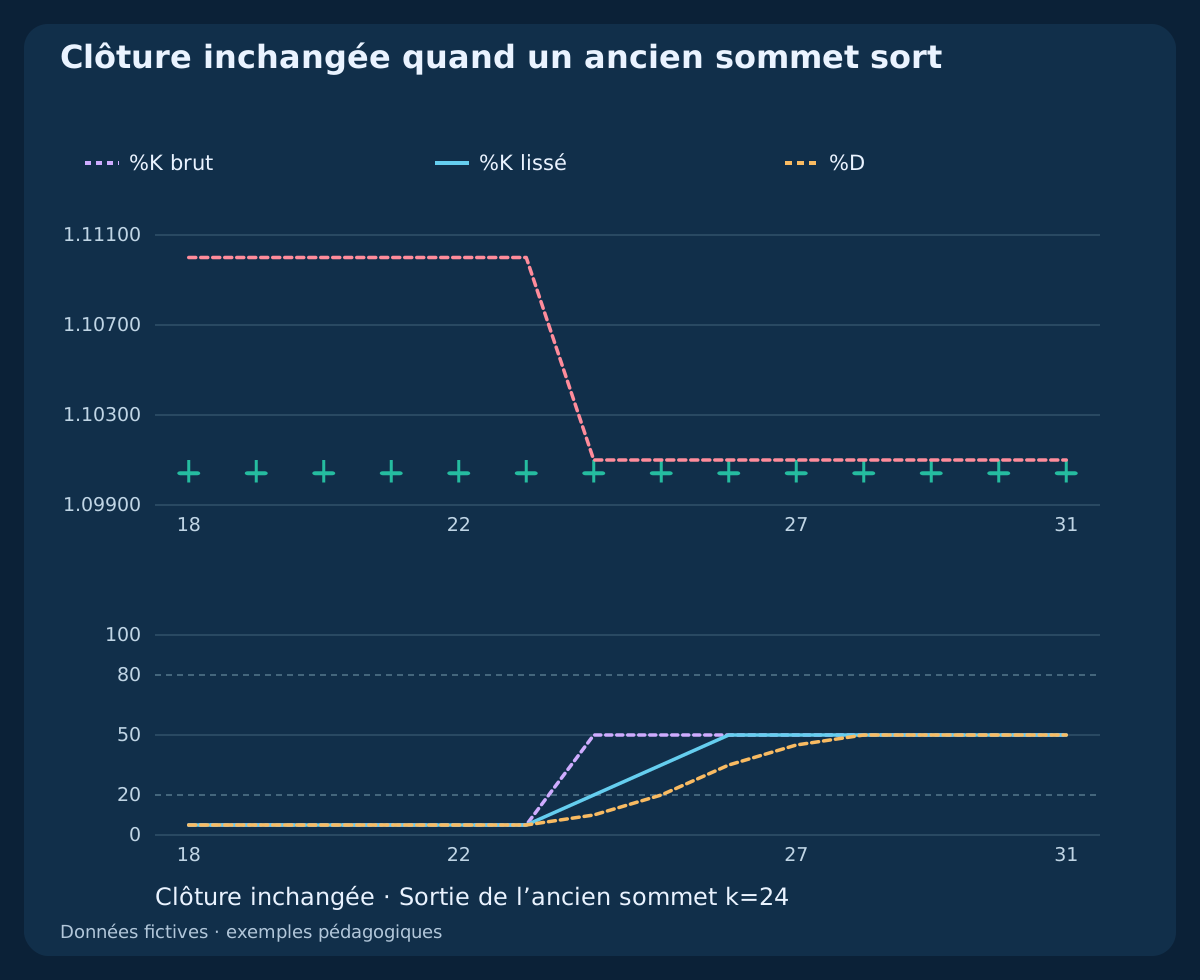
Dans l’historique de sortie d’un extrême, toutes les clôtures Bid valent 1.10050. Le plus haut ancien de l’indice 10 reste dans la fenêtre de 14 bougies jusqu’à k = 23 et en sort à k = 24. La lecture brute évolue ainsi : 5 → 50 sans hausse du cours de clôture.
K lissé suit ensuite 5 → 20 → 35 → 50. Le calcul est valide : le dénominateur a changé quand l’ancien extrême est sorti. Cela ne prouve pas une nouvelle pression acheteuse. Examinez les extrêmes glissants et le prix avant de lire un retournement de ligne comme une accélération.
11. Comparer les réglages sur un intervalle valide commun
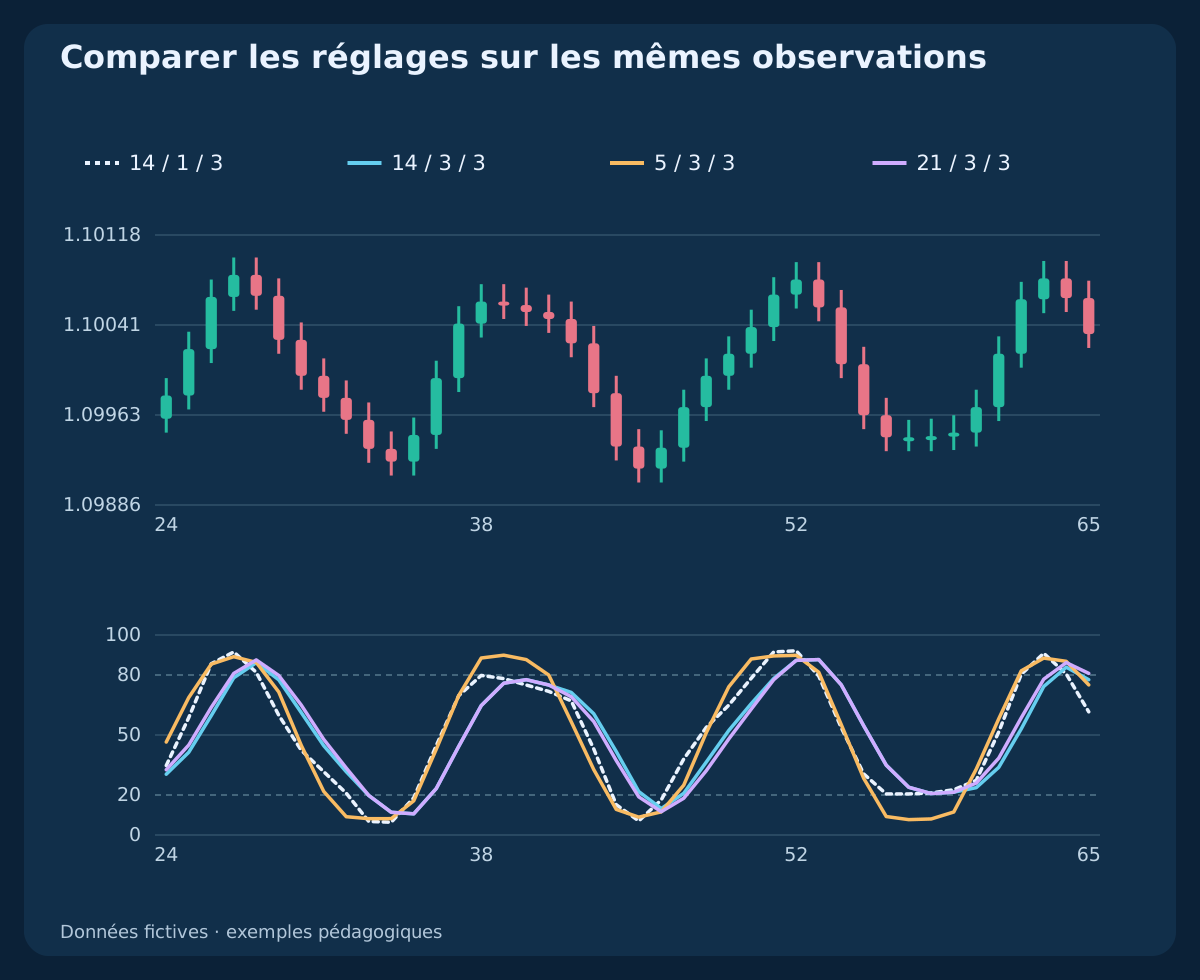
Une plage plus courte ou moins de lissage peuvent produire d’autres changements de direction. Une ligne plus active n’est pas automatiquement un meilleur signal. Modifiez une variable à la fois : d’abord s à n et d constants, puis n à s et d constants. Gardez une période d’évaluation hors de la sélection des paramètres.
Le graphique utilise le même historique oscillant avec (14, 1, 3), (14, 3, 3), (5, 3, 3), (21, 3, 3). Il commence à k = 24, quand toutes les séries D correspondantes sont disponibles. Comptez les événements sur les mêmes observations et appliquez les mêmes hypothèses de coûts à tout test ultérieur de stratégie.
12. Distinguer divergence, RSI et Stochastic RSI
Le Stochastic normalise la position du prix dans une plage glissante. Le RSI compare des variations haussières et baissières lissées. Le Stochastic RSI normalise ensuite les valeurs du RSI dans leur propre plage : ces indicateurs ne sont pas interchangeables. L’accord de transformations apparentées d’un même prix n’est pas automatiquement une confirmation indépendante.
Une divergence exige aussi de définir un swing de prix et son moment de disponibilité. Un pivot nécessitant deux bougies suivantes ne peut pas être connu sur sa propre bougie. Notez quand chaque swing est confirmé : un désaccord d’oscillateur seul n’assure ni une entrée opportune ni une protection contre la poursuite de tendance.
13. Employer des bougies clôturées et le bon côté de cotation
Une bougie en formation peut modifier Close, High, Low et les deux lignes. Un croisement intrabougie peut disparaître avant la clôture. Dans une automatisation, distinguez le tampon de la bougie en formation shift = 0 du dernier tampon clôturé shift = 1, et synchronisez les deux lectures sur la même bougie.
À 10:05 UTC, par exemple, la bougie H1 couvrant 10:00–11:00 UTC est inachevée. La dernière limite de clôture H1 est 10:00 UTC. Une décision sur un horizon inférieur ne doit pas utiliser la future clôture de cette H1. Un calcul sur Bid n’élimine pas non plus le coût Ask à l’ouverture d’un BUY ou à la fermeture d’un SELL.
14. Séparer événement d’indicateur et coûts de trading
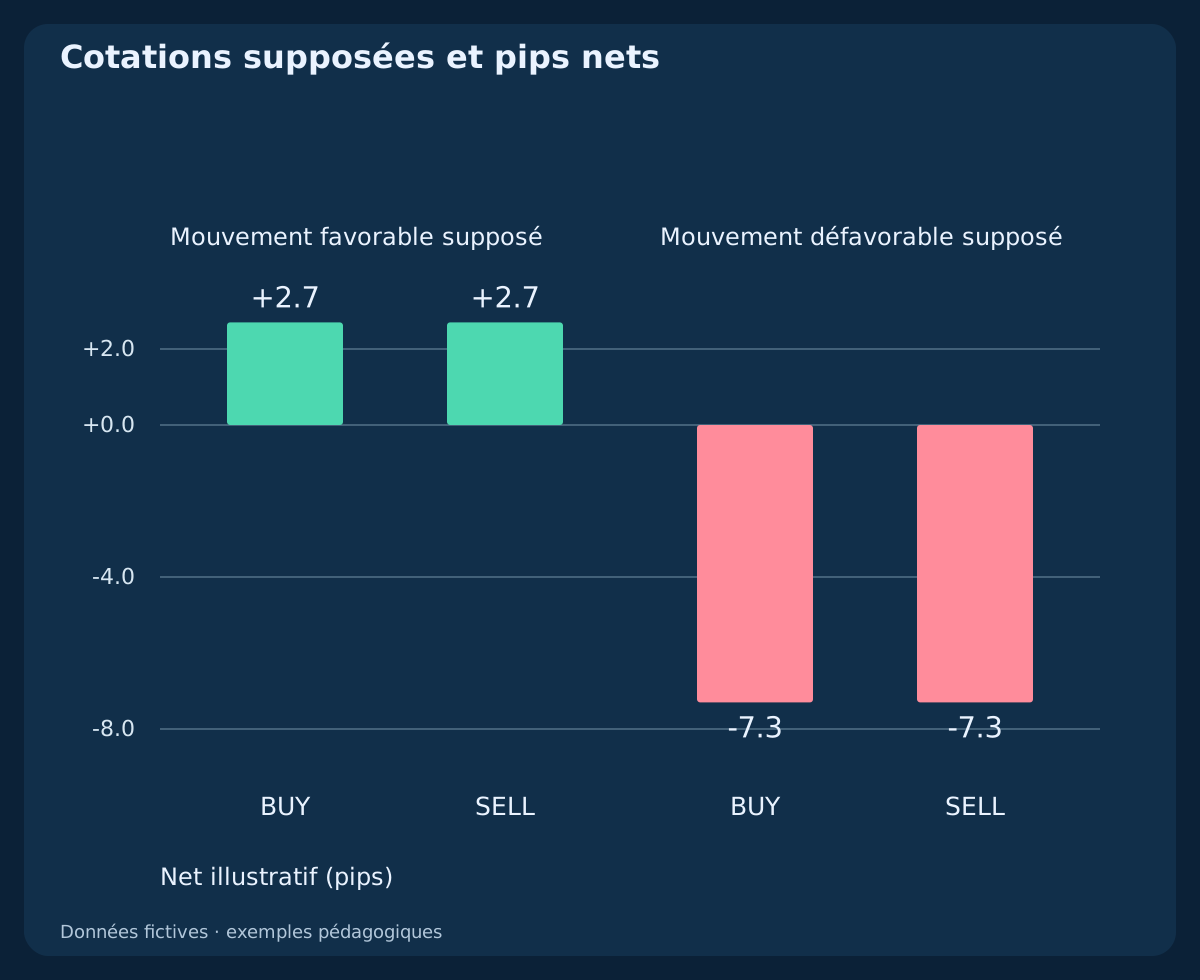
Les quatre scénarios de cotation sont des hypothèses indépendantes, pas des opérations issues des graphiques. Chacun utilise un mouvement brut de référence Bid de ±5 pips, un spread de 1.2 pips, un glissement défavorable à l’entrée et à la sortie de 0.3 + 0.2 pips et une commission aller-retour de 0.6 pips. Le spread figure déjà dans les côtés exécutables : ne le soustrayez pas deux fois.
Le BUY favorable est exécuté à 1.10015 et fermé à 1.10048 : 3.3 pips avant commission et 2.7 pips nets. Le SELL symétrique produit aussi 2,7 pips nets. Les cas défavorables donnent −7.3 pips. Ils illustrent seulement le calcul des coûts, sans établir taux de réussite, rendement attendu ou avantage exécutable.
15. Reproduire les exemples avant de lire les signaux
Le premier CSV contient 253 lignes OHLC H1 fictives : hausse, oscillation, sortie d’un ancien plus haut, historique entièrement plat et petit exemple distinct de 3 bougies. Les colonnes conservent les deux lissages, plusieurs réglages et la disponibilité. Une cellule vide signifie indisponible, pas zéro.
Le deuxième fichier contient 9 paires K/D pour tester égalité et valeurs manquantes ; le troisième, 4 scénarios indépendants de cotations supposées. Recalculez les extrêmes et le lissage avant de comparer les événements. Séparez le petit exemple n=3 des graphiques n=14 ; aucun de ces historiques construits ne constitue une preuve de marché.
Télécharger les OHLC H1 fictifs et les deux méthodes de lissage (CSV)
Télécharger égalité, données manquantes et nouveaux croisements (CSV)
Télécharger quatre scénarios de cotations supposées indépendants (CSV)
16. Évaluer séparément une stratégie complète
Une stratégie testable doit préciser marché, horizon, ordre des événements, première cotation exécutable permise, annulations, taille de position, stops, sorties et coûts. Décidez avant toute mesure comment traiter signaux périmés, trous de cotation et données indisponibles. Un guide d’indicateur ne remplace pas ces choix.
Pour une implémentation réelle, utilisez des données historiques Bid/Ask représentatives, un échantillon d’évaluation intact et une observation ultérieure. Présentez drawdown, exécution défavorable et sensibilité aux paramètres avec les rendements. Le but est de rendre les lectures reproductibles, pas de proclamer un réglage ou un croisement universellement meilleur.
Questions fréquentes
Un Stochastic au-dessus de 80 signifie-t-il vendre ?
Non. La lecture se situe haut dans la plage glissante récente et peut persister pendant une hausse. Une entrée de retournement exige d’autres règles testables de prix et d’exécution.
Que signifient 14, 3 et 3 ?
Précisez les paramètres : ici n=14 définit la plage, s=3 lisse K et d=3 forme D. MetaTrader ordonne ses arguments comme période K, période D et ralentissement.
Pourquoi MetaTrader et TradingView peuvent-ils différer ?
Leurs constructions publiées peuvent utiliser une moyenne de rapports ou un rapport de sommes. Le champ de prix, le flux du courtier, les limites des bougies et la moyenne choisie peuvent aussi varier.
Un croisement sur bougie clôturée garantit-il un résultat ?
Non. La clôture fixe le moment de disponibilité de l’observation ; elle ne démontre ni pouvoir prédictif, ni exécution acceptable, ni rentabilité.
L’oscillateur peut-il monter si la clôture reste identique ?
Oui. Un plus haut quittant la fenêtre peut réduire la plage et relever le rapport de position. L’historique fourni le montre sans hausse de clôture.
Que faire lorsque la plage est nulle ?
Déclarez le résultat indisponible selon une convention explicite et vérifiez séparément la valeur de remplacement de la plateforme. Ne transformez pas silencieusement un rapport indéfini en signal.
Sources et notes de recherche
Les deux sources primaires documentent les constructions publiées par TradingView et MetaQuotes MT4. Historiques fictifs, règles de disponibilité, contre-exemples et cotations supposées sont des calculs pédagogiques originaux. L’implémentation installée doit être vérifiée séparément.
- TradingView : calcul du Stochastic et paramètres de lissage
- MetaQuotes : calcul et code publié du Stochastic MT4
Guide pédagogique. OHLC fictifs et cotations supposées indépendantes ; aucun backtest historique, ordre observé, avantage mesuré ou résultat garanti.