

Harga yang kembali ke rentang Asia belum tentu memberi peluang pembalikan yang layak. Dalam pengujian USD/JPY 2024 dengan aturan tetap ini, RSI pada penutupan pertama yang kembali ke dalam rentang hanya menyisakan dua transaksi. Keduanya posisi jual dan keduanya rugi: total −36.10 pip atau −1.44R yang dijumlahkan setelah asumsi biaya pulang-pergi 1.2 pip. Sampel ini tidak membuktikan keunggulan; sedikitnya transaksi justru menjadi temuan utama.
1. Tentukan kegagalan breakout sebelum mengambil posisi berlawanan
Gunakan USD/JPY M5. Bekukan High dan Low dari 09:00–12:00 Asia/Tokyo. S adalah penutupan lengkap pertama yang benar-benar berada di luar rentang setelah rentang dibekukan, dengan waktu diketahui paling lambat 15:00 Tokyo. R adalah penutupan lengkap berikutnya yang pertama kali benar-benar kembali ke dalam, paling lambat 30 menit setelah S diketahui. Sumbu saja tidak cukup untuk S; penutupan tepat pada batas tidak memenuhi R.
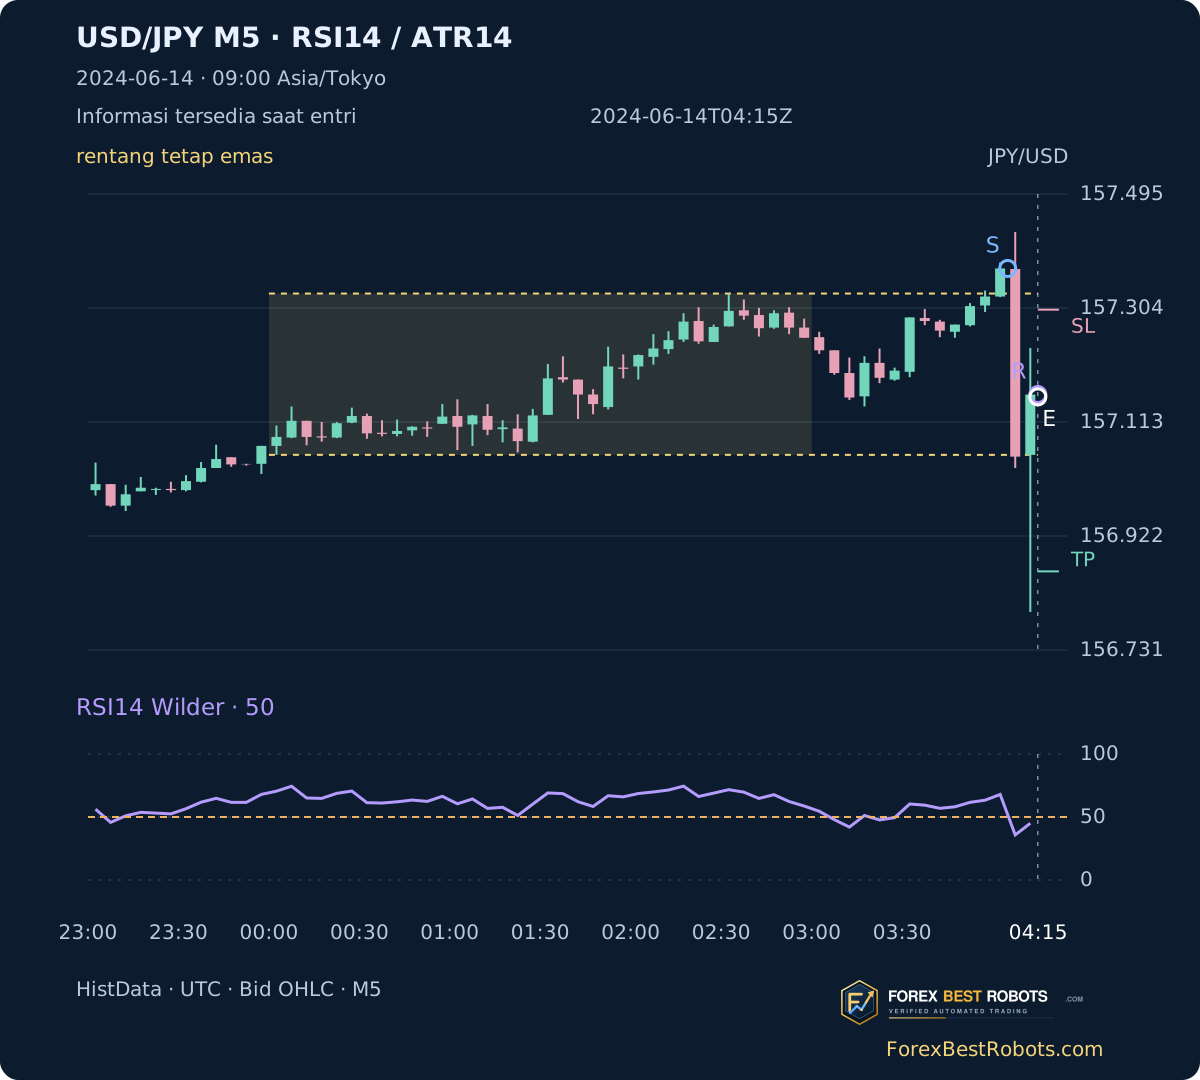
A masuk berlawanan arah dengan S pada R: jual setelah breakout ke atas, beli setelah breakout ke bawah. B menerima R yang sama hanya jika syarat RSI sesuai arah pembalikan. C juga memeriksa RSI pada S awal. Gunakan satu urutan pertama per tanggal. Jika ditolak, jangan mencari kepulangan harga berikutnya yang terlihat lebih menarik. Gambar pertama berhenti pada batas waktu masuk yang sudah diketahui, sebelum hasil masa depan tersedia.
2. Pisahkan jam acuan Asia dari batas waktu kembalinya harga
Rentang selalu 00:00–03:00 UTC, sama dengan 09:00–12:00 Tokyo. Diperlukan 36 candle M5 lengkap yang berurutan; masing-masing harus berisi lima menit M1 yang tercatat. Pukul 09:00 adalah acuan sesi Forex yang dinyatakan dalam metode ini, bukan lelang pembukaan bursa. HistData menggunakan EST tetap tanpa pergeseran musim panas: tambahkan lima jam untuk UTC; Tokyo menggunakan UTC+9.
Pencarian penutupan pertama di luar rentang mencakup batas 06:00 UTC. Tenggat 30 menit dihitung dari S, sehingga R yang memenuhi aturan dapat selesai setelah 06:00, hingga 06:30. Harga yang sama dengan High atau Low tidak memenuhi syarat ketat di luar maupun di dalam. Celah data selama pencarian membuat urutan tidak dapat dipastikan. Hanya jendela pencarian lengkap tanpa R yang dinyatakan kedaluwarsa. Jangan mulai ulang jam dari breakout berikutnya.
3. Periksa RSI pada R pertama, bukan pada candle berikutnya yang lebih cocok
RSI14 memakai Close M5 yang sudah selesai dan tercatat, dengan pemulusan Wilder. Setelah S ke atas, B memerlukan RSI pada R di bawah 50 untuk posisi jual; setelah S ke bawah, RSI pada R harus di atas 50 untuk posisi beli. Tepat 50 tidak lolos. R pertama tetap dipakai meskipun RSI menolak transaksi. Jangan menunggu persilangan berikutnya. Ini berbeda dari sekadar menjual saat overbought atau membeli saat oversold.
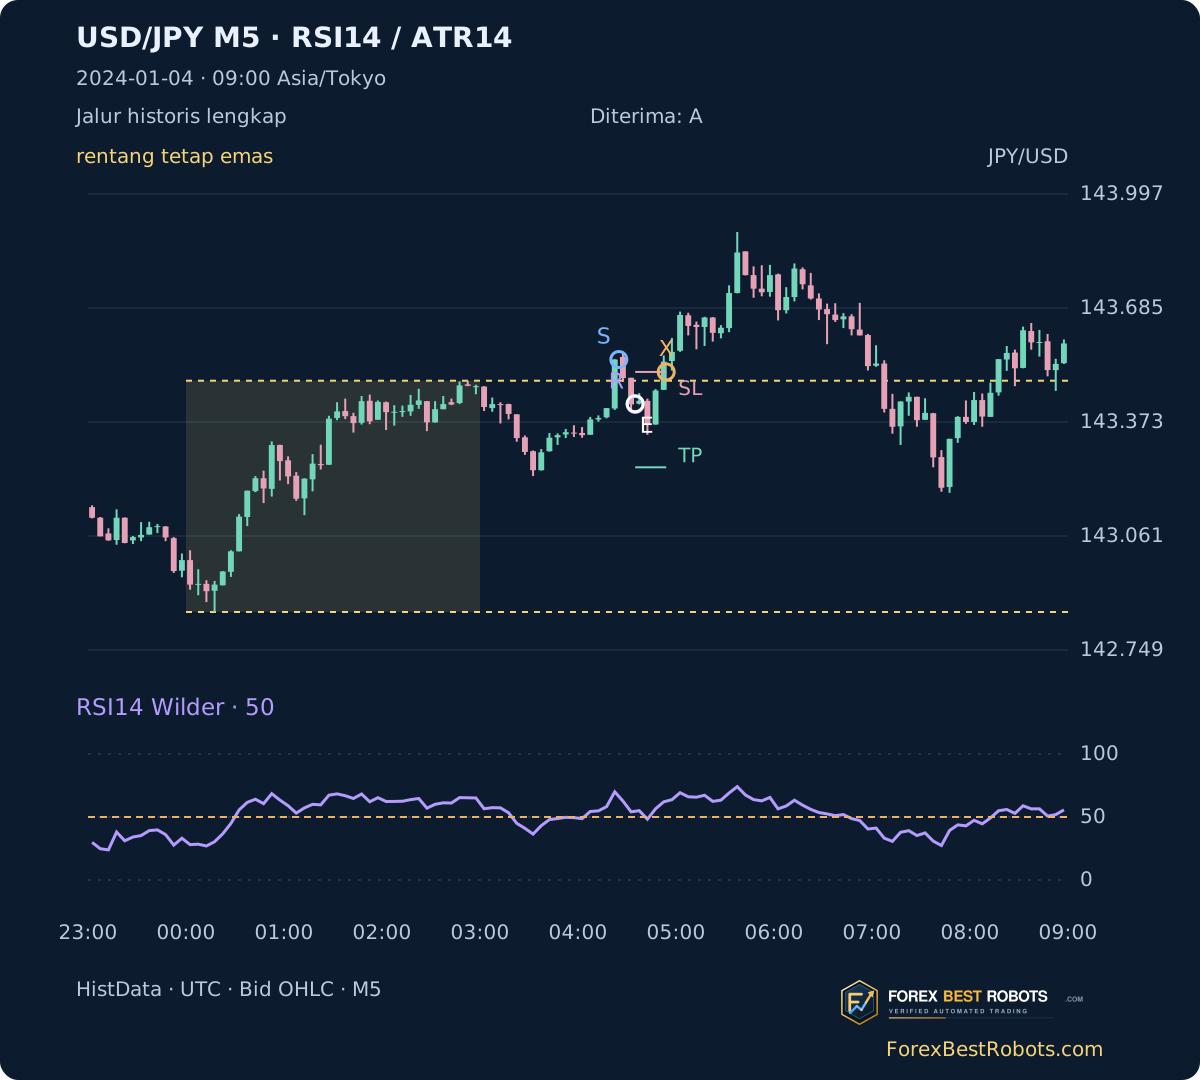
C menambahkan syarat RSI pada S minimal 50 setelah breakout ke atas, atau maksimal 50 setelah breakout ke bawah. Nilai pada kedua ujung urutan berpindah sisi terhadap 50; ini tidak berarti hanya terjadi satu persilangan atau persilangan pertama tepat pada R. Dalam data ini, B/C memiliki dua transaksi yang sama. Pada 4 Januari, RSI di R adalah 54.12 setelah S ke atas: B/C menolak. Kerugian yang kemudian diperlihatkan pada grafik adalah transaksi A.
RSI14 = 100 - 100/(1 + averageGain/averageLoss)
Wilder[t] = (13*Wilder[t-1] + change[t])/14
S↑ → R: RSI_R < 50 → Short
S↓ → R: RSI_R > 50 → Long
C: S↑ → RSI_S ≥ 50; S↓ → RSI_S ≤ 50
Risiko awal · pip = ceil(1.5*ATR14[R] / 0.1pip) * 0.1pip
USD/JPY: 1pip = 0.01; 0.1pip = 0.001
4. Masuk pada R dengan definisi pip pasangan yen yang jelas
Gunakan Open M1 tepat pada menit ketika R selesai. Jika Open tersebut tidak tersedia, titik masuk tidak tersedia dan tidak diganti dengan harga berikutnya. Arah posisi berlawanan dengan S. Risiko awal adalah 1.5 × ATR14 pada R, dibulatkan ke atas ke kelipatan 0.1 pip. Untuk USD/JPY, satu pip = 0.01 JPY per USD; 0.1 pip = 0.001. Stop 1R dan target 2R tetap; target tidak dipaksa berada di tengah atau batas seberang rentang.
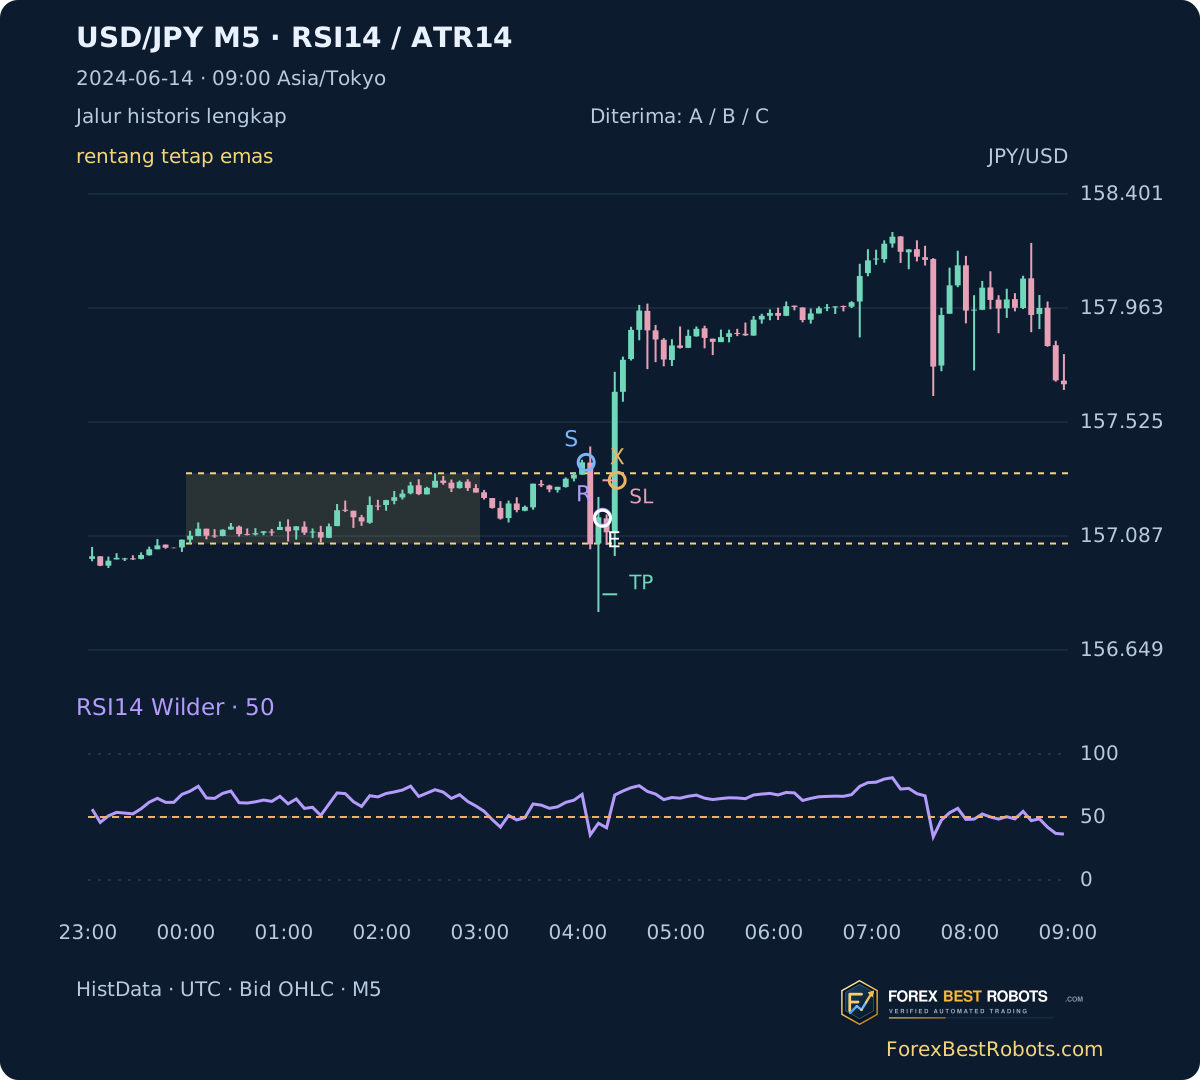
Transaksi C pertama terjadi pada 14 Juni. S diketahui 04:05 UTC dengan RSI 67.89; R pada 04:15 dengan RSI 45.04. Acuan masuk jual 157.155, risiko 14.6 pip, stop 157.301, dan target 156.863. Sentuhan stop teramati dalam [04:23,04:24): −14.60 pip kotor, −15.80 setelah biaya 1.2. Tampilan saat masuk menyembunyikan candle berikutnya dan X; grafik lengkap menampilkan lintasan secara retrospektif.
5. Gunakan urutan keluar yang sama untuk stop, tenggat, dan data hilang
Proses catatan M1 secara berurutan. Jika Open melewati stop ke arah merugikan, keluar pada Open; jika melewati target ke arah menguntungkan, keluar pada target tanpa bonus gap. Berikutnya terapkan batas 90 menit pada Open. Jika belum keluar, periksa High/Low; bila kedua batas tersentuh dalam satu menit, anggap stop lebih dahulu. Tidak ada trailing stop atau pemindahan ke impas. Waktu keluar di dalam candle adalah interval satu menit, bukan detik eksekusi yang pasti.
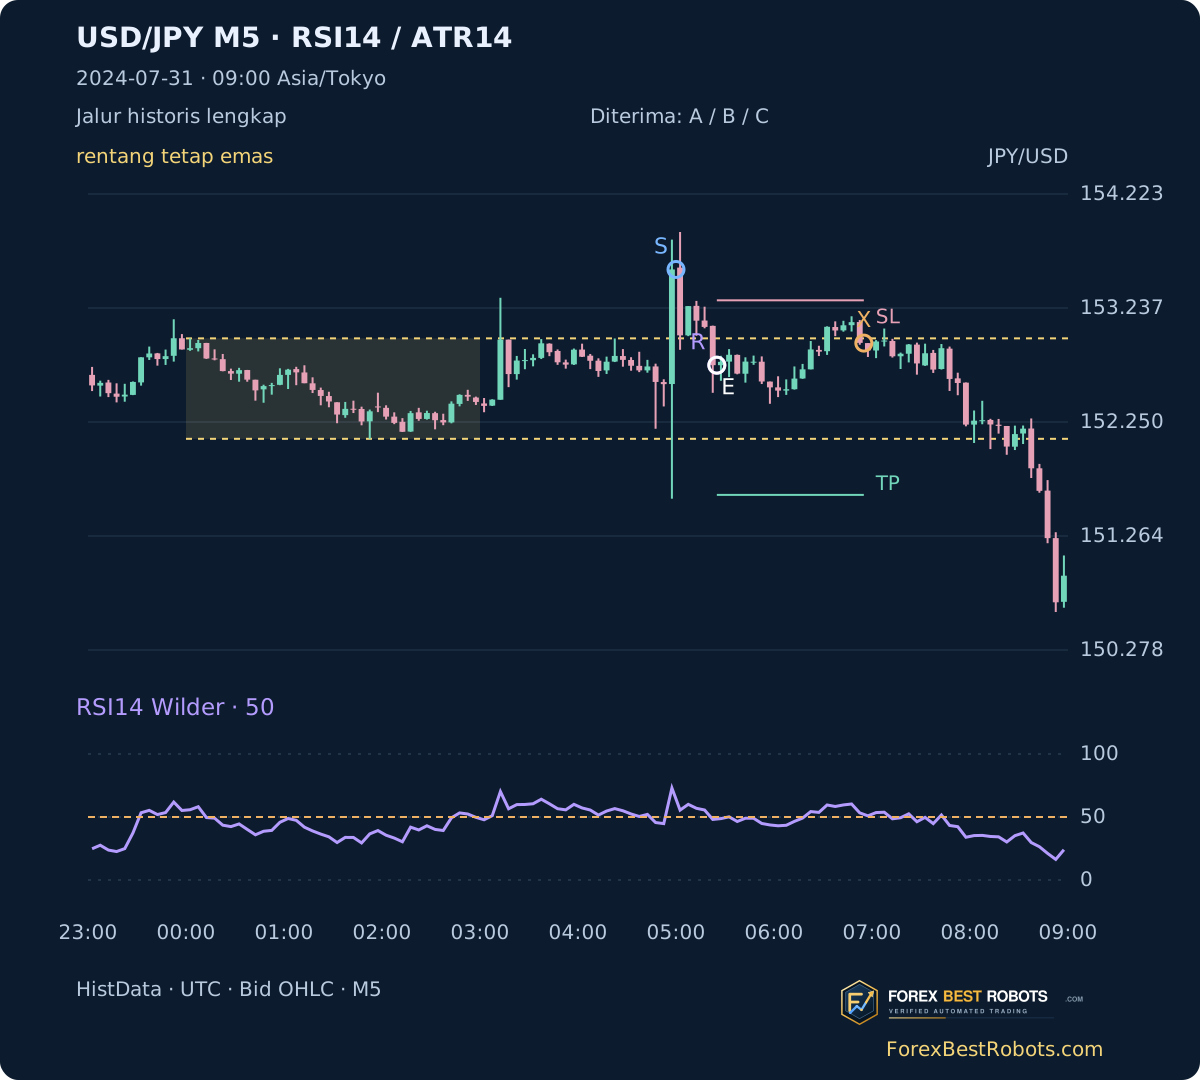
Transaksi C kedua pada 31 Juli menjual 152.742 pukul 05:25 UTC. Risiko 56.1 pip, stop 153.303, target 151.620. Batas waktu 06:55 keluar pada Open 152.933: −19.10 pip kotor, −20.30 bersih. Lintasan A tanggal 14 Mei kehilangan catatan berikutnya pada 03:47. Hasilnya tetap tidak diketahui meskipun harga setelah celah tersedia; transaksi ini tidak menambah laba atau rugi pada total.
6. Baca dua transaksi tersaring sebagai batas sampel
Pada asumsi biaya pulang-pergi 1.2 pip, A memiliki 84 transaksi dengan hasil diketahui dan satu lintasan belum dapat dipastikan: −217.10 pip dan −29.07R. B/C masing-masing memiliki dua transaksi selesai, tanpa lintasan tidak diketahui, dengan total −36.10 pip dan −1.44R. Profit factor berdasarkan R bersih adalah 0 dan drawdown terealisasi 1.44R. Dua kerugian tidak cukup untuk memperkirakan tingkat kemenangan yang stabil atau memvalidasi filter.
Total C menjadi −1.34R tanpa biaya dan −1.55R dengan biaya 2.4 pip. Satu asumsi biaya mencakup spread, komisi, dan slippage, dikurangi sekali per transaksi yang hasilnya diketahui. Biaya tidak mengubah titik masuk atau batas stop/target. Penjumlahan pip mengasumsikan jumlah unit posisi yang sama. R dihitung dengan membagi hasil setiap transaksi dengan risiko awalnya sendiri, lalu dijumlahkan. Keduanya bukan imbal hasil akun berbunga majemuk. B/C hanya mempertahankan 2 dari 85 lintasan masuk A.
| Model | Transaksi dengan hasil diketahui | Total bersih · pip | Total bersih · R aditif | Profit factor · R bersih | Drawdown terealisasi maksimum · R |
|---|---|---|---|---|---|
| A | 84 | -217.10 | -29.07 | 0.5207 | 34.05 |
| B | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| C | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| Biaya gabungan per siklus · pip | Transaksi dengan hasil diketahui | Total bersih · pip | Total bersih · R aditif |
|---|---|---|---|
| 0.0 | 2 | -33.70 | -1.34 |
| 1.2 | 2 | -36.10 | -1.44 |
| 2.4 | 2 | -38.50 | -1.55 |
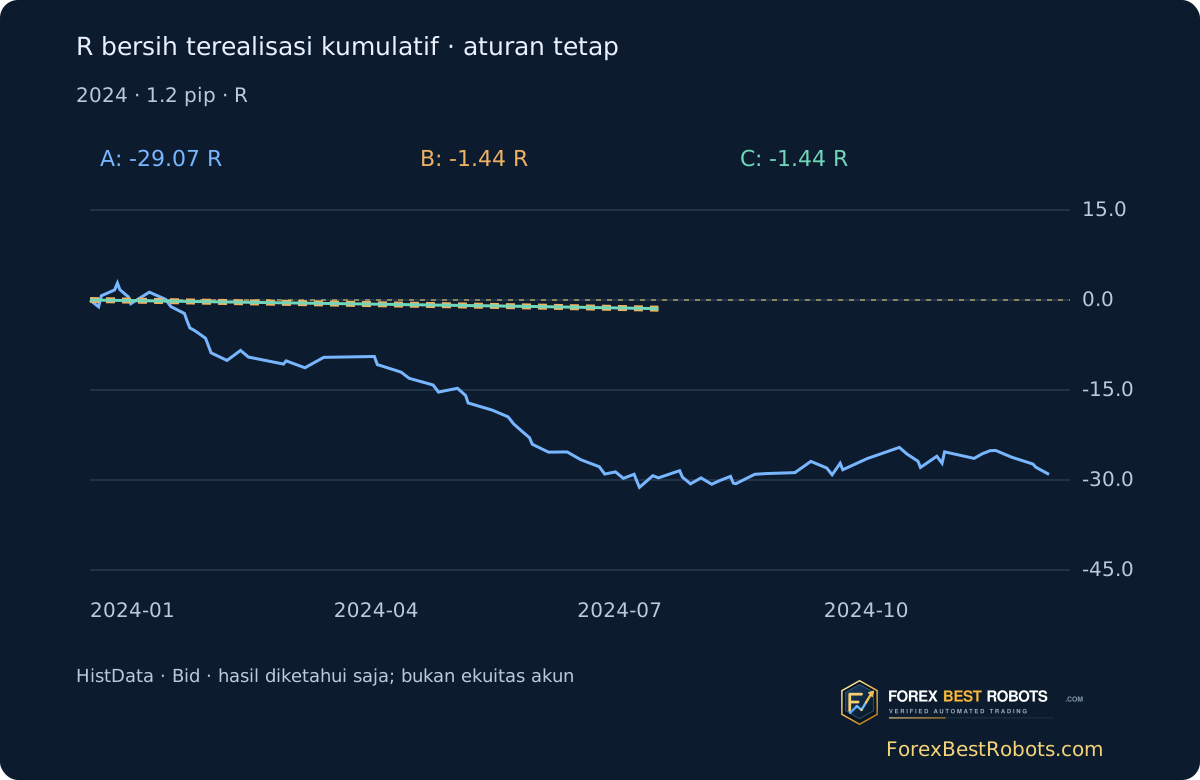
7. Periksa kepulangan harga pertama dan ubah hanya biayanya
Pilih model, periode, dan transaksi tercatat. Masukkan biaya 0–5 pip dengan langkah 0.1 atau pilih preset. Hanya hasil bersih yang berubah. Tombol contoh mengembalikan periode setahun dan biaya 1.2 pip. B/C hanya memiliki dua transaksi, keduanya rugi.
Memuat contoh historis…
Satu potongan mencakup spread, komisi, dan slippage. Tidak ditambah biaya lain; entri, stop, dan keluar tetap.
Model dan periode dipilih
- Transaksi dengan hasil diketahui
- —
- Sudah masuk, hasil tidak diketahui
- —
- Entri tidak tersedia
- —
- Total bersih · pip
- —
- Total bersih · R aditif
- —
- Profit factor · R bersih
- —
- Drawdown terealisasi maksimum · R
- —
- Transaksi untung bersih · %
- —
Transaksi historis dipilih
Kotor − biaya gabungan = bersih; bersih / risiko awal = R
S: penutupan breakout pertama. R: penutupan pertama yang benar-benar kembali ke dalam. E: acuan masuk Bid berlawanan arah. X: waktu keluar diketahui; keluar di dalam candle dinyatakan sebagai interval menit. SL/TP: batas tetap. Ungu: RSI14; jingga putus-putus: 50. Grafik interaktif bersifat retrospektif dan mencakup candle setelah masuk. Candle pudar berisi kurang dari lima catatan menit M1.
Gambar statis mengikuti lebar artikel dan dapat dibuka dalam ukuran penuh. Grafik interaktif dan tabel yang lebar dapat digeser mendatar pada layar kecil.
- Arah
- —
- Referensi entri · UTC
- —
- Pengamatan keluar · UTC
- —
- Referensi Bid entri
- —
- Referensi Bid keluar
- —
- Risiko awal · pip
- —
- Stop tetap
- —
- Target tetap
- —
- Alasan keluar atau ketidakpastian
- —
- Hasil kotor · pip
- —
- Hasil bersih · pip
- —
- Hasil bersih · R
- —
- Breakout pertama S diketahui · UTC
- —
- Kepulangan pertama R diketahui · UTC
- —
- RSI14 pada breakout pertama S
- —
- RSI14 pada kepulangan pertama R
- —
Buka tabel lengkap transaksi terpilih
| Tanggal | Arah | Referensi entri · UTC | Pengamatan keluar · UTC | Alasan keluar atau ketidakpastian | Hasil bersih · pip | Hasil bersih · R |
|---|
8. Periksa juga transaksi yang ditolak filter
Pada 5 Januari, transaksi untung A yang pertama menjual 144.877 pukul 03:55 UTC dengan risiko 7.6 pip. Target 144.725 teramati dalam [05:16,05:17): +15.20 pip kotor, +14.00 bersih pada biaya 1.2. RSI pada R pertama adalah 57.07 sehingga B/C juga menolak transaksi untung ini. Hasil berikutnya belum diketahui saat filter bekerja. Tidak ada kemenangan C atau transaksi yang diterima B tetapi ditolak C dalam pengujian ini.
Pada biaya 1.2 pip, C memiliki satu transaksi dengan −1.08R pada Januari–Juni dan satu dengan −0.36R pada Juli–Desember. Ini dua pengamatan historis, bukan pengujian kestabilan atau sampel validasi yang belum pernah dilihat. Aturan RSI 50 sangat membatasi pada kepulangan pertama di dekat batas yang ditembus. Mengubah ambang atau menunggu lebih lama menghasilkan strategi berbeda dan memerlukan pengujian terpisah dengan aturan yang ditetapkan terlebih dahulu.
| Periode | Transaksi dengan hasil diketahui | Total bersih · pip | Total bersih · R aditif |
|---|---|---|---|
| Januari–Juni | 1 | -15.80 | -1.08 |
| Juli–Desember | 1 | -20.30 | -0.36 |
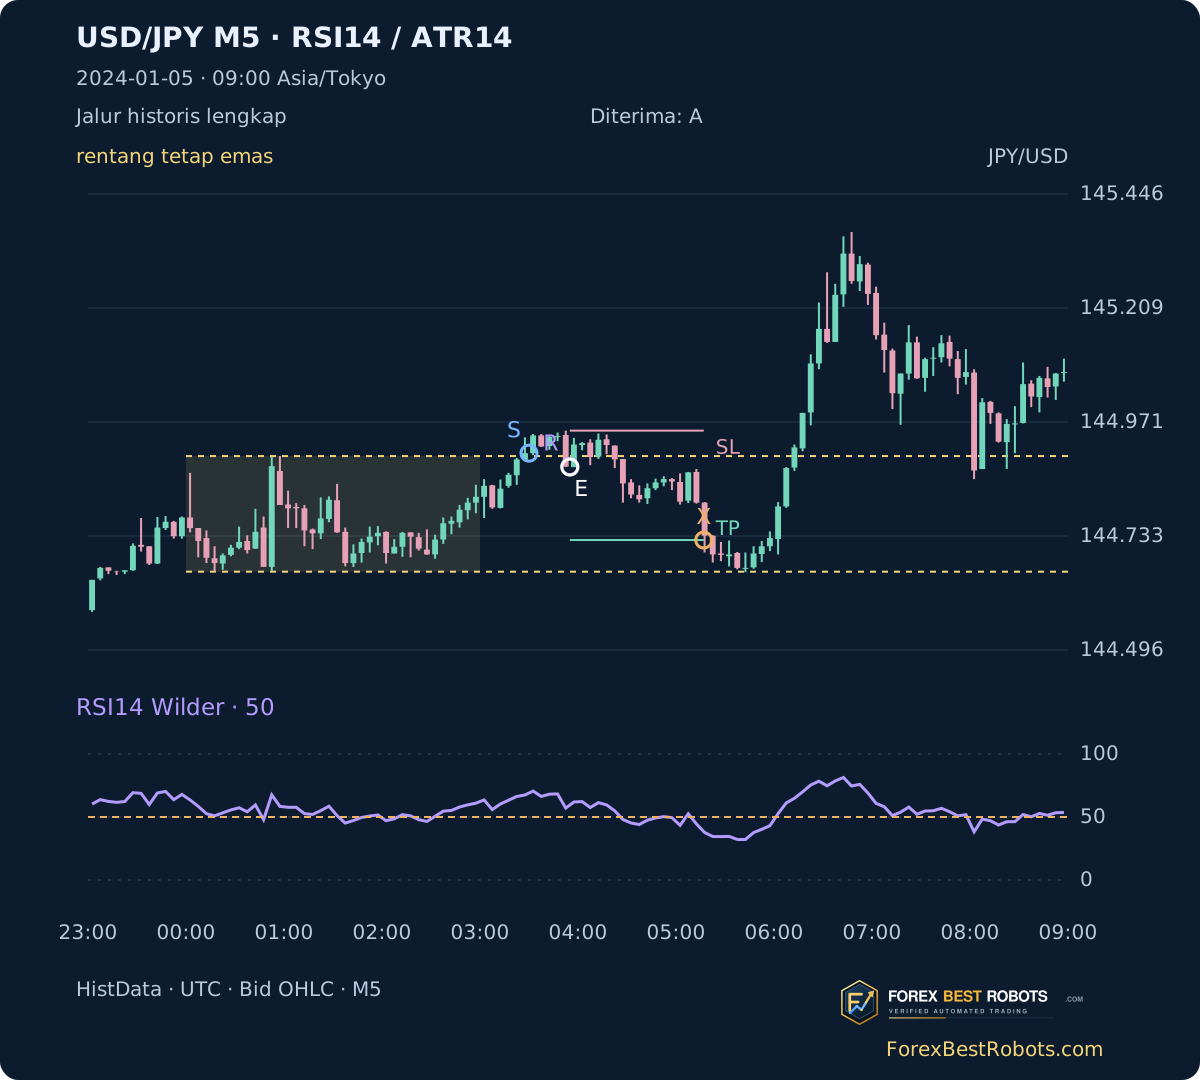
9. Tampilkan kekurangan cakupan data dan batas simulasi eksekusi
Input HistData nyata memuat 401,025 catatan M1 unik dan 80,533 candle M5 yang teramati, termasuk pemanasan Desember. Dari 262 tanggal hari kerja yang dicakup sumber, 20 rentangnya tidak lengkap. Di antara 242 rentang lengkap, 82 pencarian lengkap tidak menemukan breakout, 15 kehilangan cakupan pencarian breakout pertama, 60 breakout pertama kedaluwarsa tanpa R, dan 85 menghasilkan lintasan masuk A. Sebanyak 84 lintasan selesai dan satu tetap tidak diketahui.
Harga hilang tidak diinterpolasi. Candle parsial yang tercatat ikut dalam rekonstruksi indikator sebagaimana dijelaskan; rentang, S, dan R tetap membutuhkan candle lengkap. Grafik adalah rekonstruksi Bid OHLC nyata dengan identitas ForexBestRobots, bukan tangkapan layar terminal. Pengurangan biaya tidak dapat mereproduksi Ask historis, spread berubah, stop jual yang dipicu Ask, urutan tick, atau eksekusi broker. Tidak ada filter berita atau hari libur. Satu pasangan dan satu tahun hanya memberi bukti terbatas.
Pertanyaan umum
Apakah sumbu di luar rentang memicu strategi?
Tidak. S memerlukan penutupan lengkap yang benar-benar di luar. R adalah penutupan berikutnya yang benar-benar kembali ke dalam dalam 30 menit. Sumbu saja tidak memenuhi urutan tersebut.
Bolehkah RSI memenuhi syarat pada kepulangan harga berikutnya?
Tidak dalam metode ini. Hanya R pertama yang dihitung. Jika RSI gagal saat itu, model melewati tanggal tersebut meskipun RSI kemudian melintasi 50.
Apakah posisi mengikuti arah breakout?
Posisi berlawanan dengan S: jual setelah breakout ke atas kembali ke dalam, beli setelah breakout ke bawah kembali ke dalam. RSI diperiksa sesuai arah pembalikan tersebut.
Mengapa B dan C sama dan tidak ada grafik kemenangan C?
Kedua transaksi B sudah memenuhi syarat tambahan C pada S. Keduanya rugi setelah biaya dasar. Ketiadaan contoh dilaporkan, bukan diisi dengan kemenangan pilihan atau simulasi.
Berapa satu pip pada USD/JPY?
0.01 JPY per USD; 0.1 pip adalah 0.001. Biaya yang dapat diubah merupakan satu asumsi biaya gabungan pulang-pergi, dikurangi sekali per transaksi selesai. Ini bukan spread historis terukur.
Apakah pengujian kecil ini membuktikan strategi menguntungkan?
Tidak. Hanya ada dua transaksi yang dikonfirmasi RSI dan keduanya rugi. Unduhan memuat semua tanggal, kasus data hilang, input M1/M5, transaksi, aturan tetap, dan penghitungan ulang mandiri agar asumsi yang membatasi ini dapat diperiksa.
Data, waktu, dan reproduksibilitas
Input yang dipertahankan: 2023-12-01 00:00 UTC hingga 2024-12-31 21:58 UTC. Masing-masing arsip tahunan asli berisi 60 duplikat timestamp identik; duplikat dihapus hanya setelah kesamaan nilainya diperiksa. Hash SHA-256 asli disertakan. Presisi sumber 0.001 dipertahankan sebagai bilangan bulat dalam unit harga 0.000001.
RSI dimulai pada indeks 14 dengan rata-rata aritmetika perubahan positif/negatif 1–14, lalu memakai (13 × rata-rata sebelumnya + perubahan baru)/14. Keuntungan positif dengan kerugian nol menghasilkan 100; keuntungan nol dengan kerugian positif menghasilkan 0; keduanya nol menghasilkan 50. ATR dimulai pada indeks 13 dari rata-rata 14 True Range. TR pertama = High−Low; berikutnya max(High−Low, |High−Close sebelumnya|, |Low−Close sebelumnya|), lalu memakai pemulusan Wilder yang sama.
Contoh utama dipilih secara kronologis dari seluruh 2024. C pertama juga kerugian C pertama; tidak ada kemenangan C atau kasus diterima B/ditolak C. Ilustrasi tambahan menunjukkan C kedua, kemenangan A pertama, dan lintasan A pertama yang tidak diketahui. Pilihan penyajian ini tidak mengubah parameter strategi. Dalam unduhan, kunci B menyimpan kejadian grafik S, berbeda dari model B; kunci R adalah kepulangan harga pertama.
- Input M5 hasil rekonstruksi (ZIP)
- Seluruh transaksi per model (CSV)
- M1, metode tetap, dan replay mandiri (ZIP)