

Volver al rango asiático no garantiza una reversión aprovechable. En esta prueba fija de USD/JPY de 2024, RSI en la primera reentrada deja solo dos operaciones, ambas de venta y perdedoras: −36.10 pips y −1.44 R acumuladas con 1.2 pips hipotéticos por ciclo completo. La muestra no demuestra ventaja; su escasez es el hallazgo principal.
1. Definir la falsa ruptura antes de operar en sentido contrario
En USD/JPY M5 se fijan High y Low de 09:00–12:00 Asia/Tokyo. S es el primer cierre completo estrictamente fuera, conocido hasta las 15:00. R es el primer cierre posterior estrictamente dentro, conocido como máximo 30 minutos después de S. Una mecha sola no es S; tocar el borde no es R.
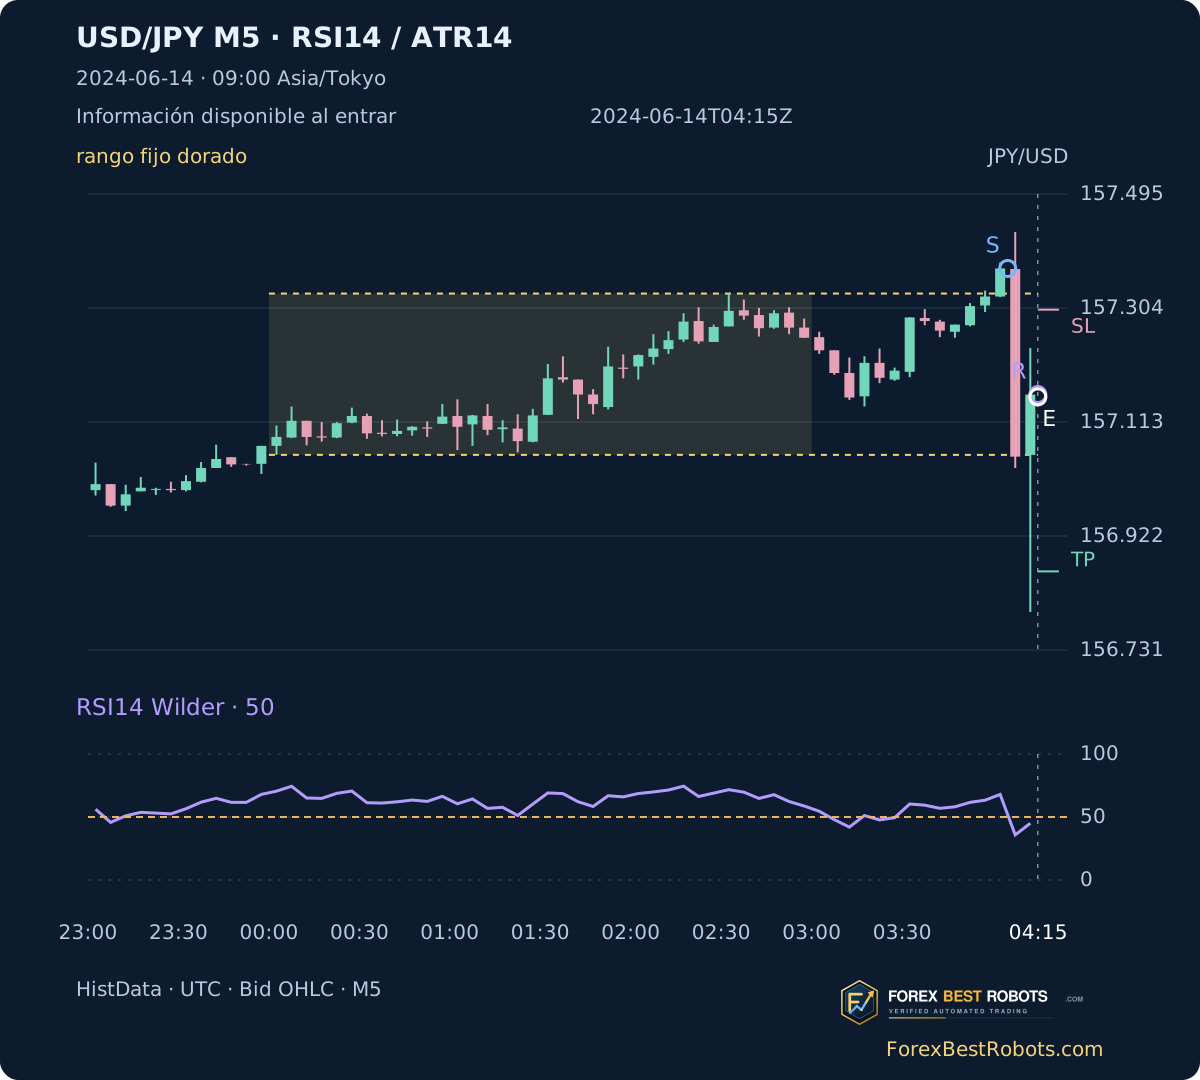
A entra contra S en R: vende tras una ruptura alcista y compra tras una bajista. B aplica RSI a ese mismo R y C también a S. Solo una primera secuencia por fecha; un rechazo no se sustituye por otra vuelta más atractiva. La primera figura termina en la entrada conocida, sin mostrar el resultado futuro.
2. Separar el reloj del rango y el de caducidad
El rango es 00:00–03:00 UTC todo el año, equivalente a 09:00–12:00 Tokio. Necesita 36 velas M5 completas consecutivas con cinco M1 cada una. Las 09:00 son una referencia Forex elegida, no una subasta bursátil. HistData usa EST fijo sin horario de verano: añadir cinco horas para UTC; Tokio es UTC+9.
Buscar el primer cierre exterior hasta las 06:00 UTC inclusive. El plazo de 30 minutos empieza en S, por lo que R puede completarse después de las 06:00, hasta las 06:30. Igualar High/Low no cumple las comparaciones estrictas. Una laguna vuelve desconocida la secuencia; solo una búsqueda completa sin R permite marcar caducidad. No reiniciar el reloj en otra ruptura.
3. Aplicar RSI en la primera vuelta, sin esperar otra vela
RSI14 usa cierres M5 observados y suavizado Wilder. Tras S alcista, B exige RSI en R < 50 para vender; tras S bajista, > 50 para comprar. Exactamente 50 falla. Se conserva R aunque RSI no cumpla; no se espera otro cruce. No equivale simplemente a vender sobrecompra o comprar sobreventa.
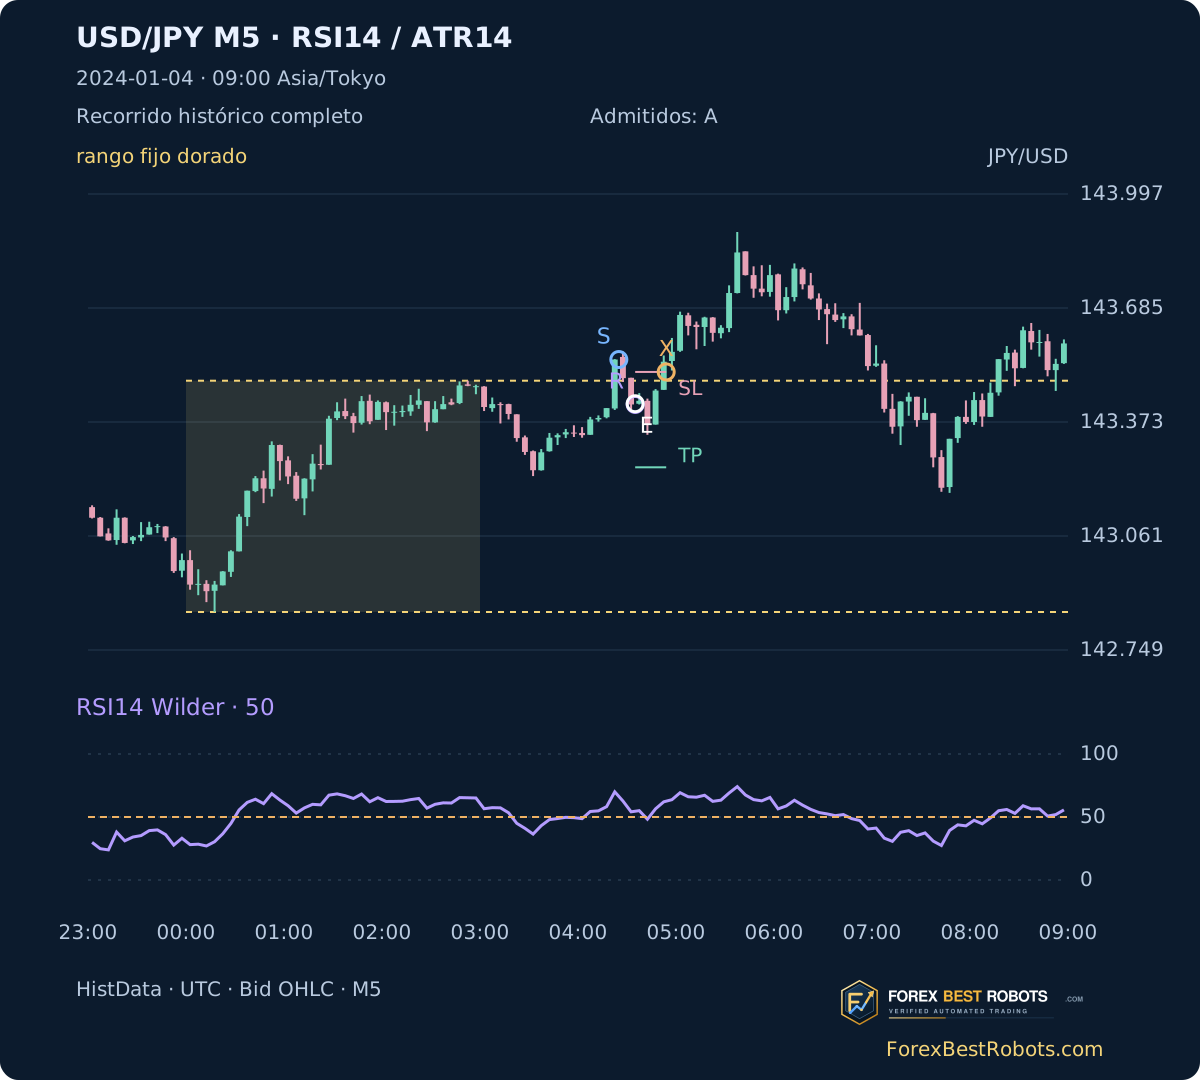
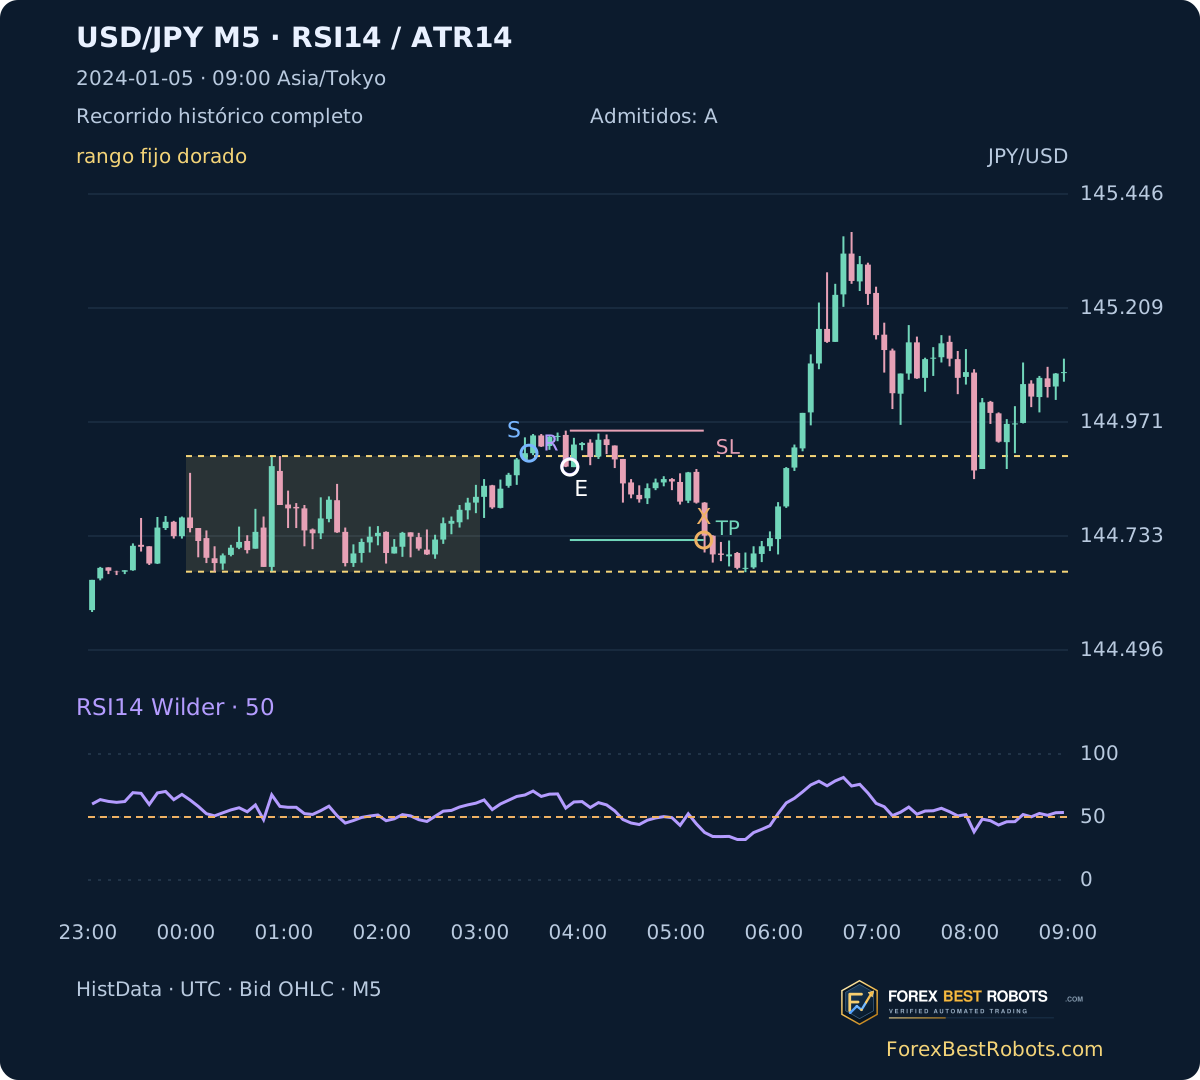
C añade RSI en S ≥ 50 tras ruptura alcista, o ≤ 50 tras bajista. Los extremos cambian de lado de 50, sin afirmar un cruce único ni que el primero coincida con R. Aquí B/C tienen el mismo registro de dos operaciones. El 4 de enero RSI en R es 54.12 tras S alcista: B/C rechazan; la pérdida posterior mostrada pertenece a A.
RSI14 = 100 - 100/(1 + averageGain/averageLoss)
Wilder[t] = (13*Wilder[t-1] + change[t])/14
S↑ → R: RSI_R < 50 → Corto
S↓ → R: RSI_R > 50 → Largo
C: S↑ → RSI_S ≥ 50; S↓ → RSI_S ≤ 50
Riesgo inicial · pips = ceil(1.5*ATR14[R] / 0.1pip) * 0.1pip
USD/JPY: 1pip = 0.01; 0.1pip = 0.001
4. Entrar en R y definir el pip del par con yen
Usar el Open M1 exacto cuando R termina; si falta, la entrada no está disponible. El sentido es contrario a S. Riesgo inicial: 1.5 × ATR14 en R, redondeado hacia arriba a 0.1 pip. En USD/JPY un pip es 0.01 JPY por USD y 0.1 pip es 0.001. Stop fijo 1R y objetivo 2R; el objetivo no se fuerza al centro ni al borde opuesto del rango.
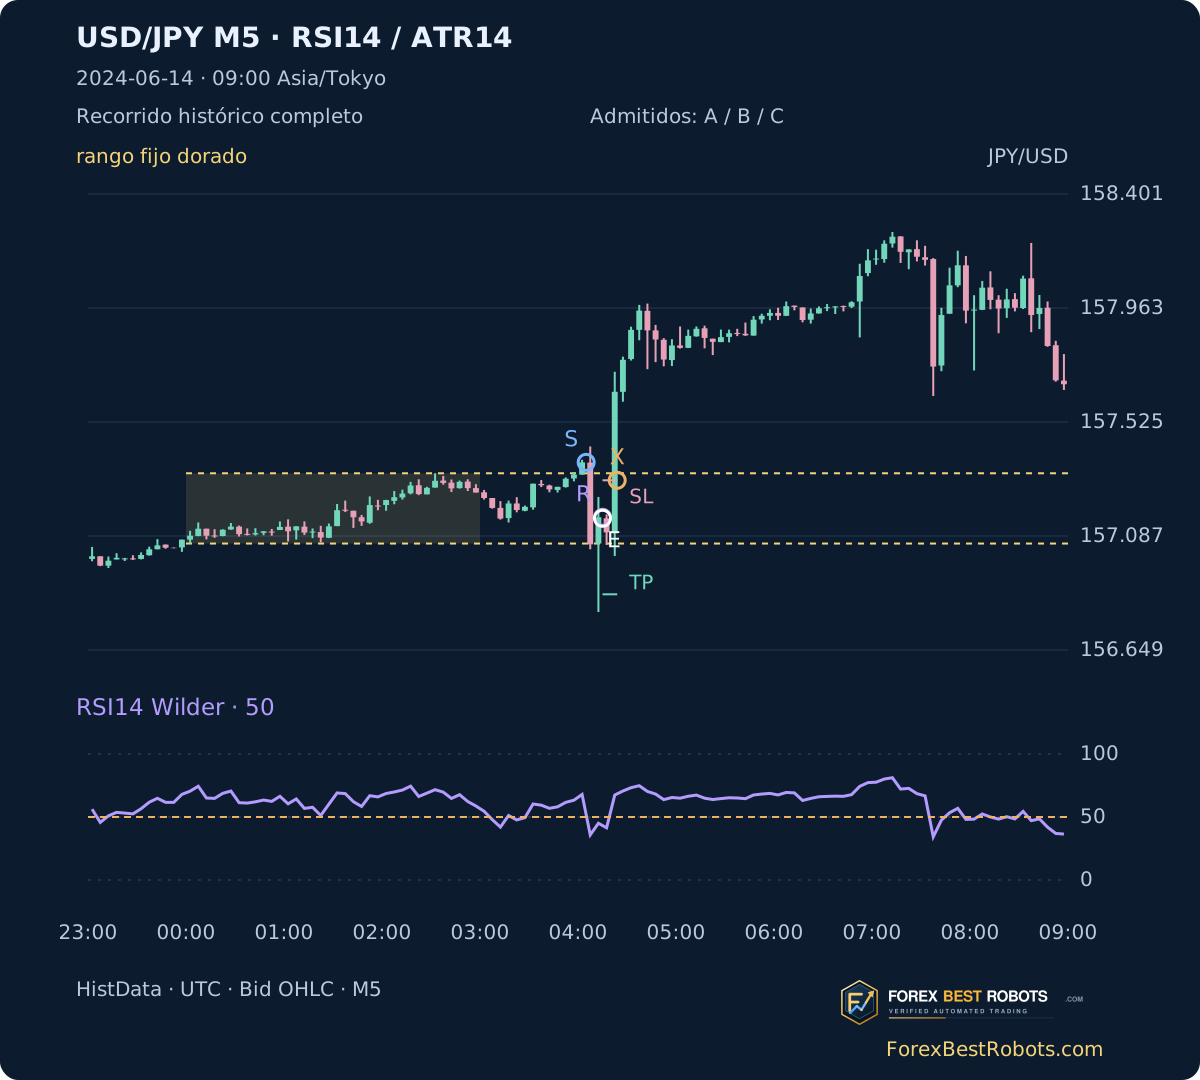
La primera C es del 14 de junio. S se conoce a las 04:05 UTC con RSI 67.89; R a las 04:15 con RSI 45.04. Venta de referencia 157.155, riesgo 14.6 pips, stop 157.301 y objetivo 156.863. El stop se observa en [04:23,04:24): −14.60 brutos y −15.80 tras 1.2. La imagen de entrada oculta velas posteriores y X; la completa muestra el recorrido retrospectivo.
5. Resolver niveles, plazo y datos ausentes en un orden fijo
Recorrer M1 consecutivos. Un Open adverso más allá del stop sale al Open; uno favorable más allá del objetivo sale al objetivo. Luego aplicar 90 minutos al Open; si no, comprobar High/Low, suponiendo stop primero si se tocan ambos. Sin trailing ni movimiento a equilibrio. Una salida intraminuto es un intervalo observado, no un segundo exacto de ejecución.
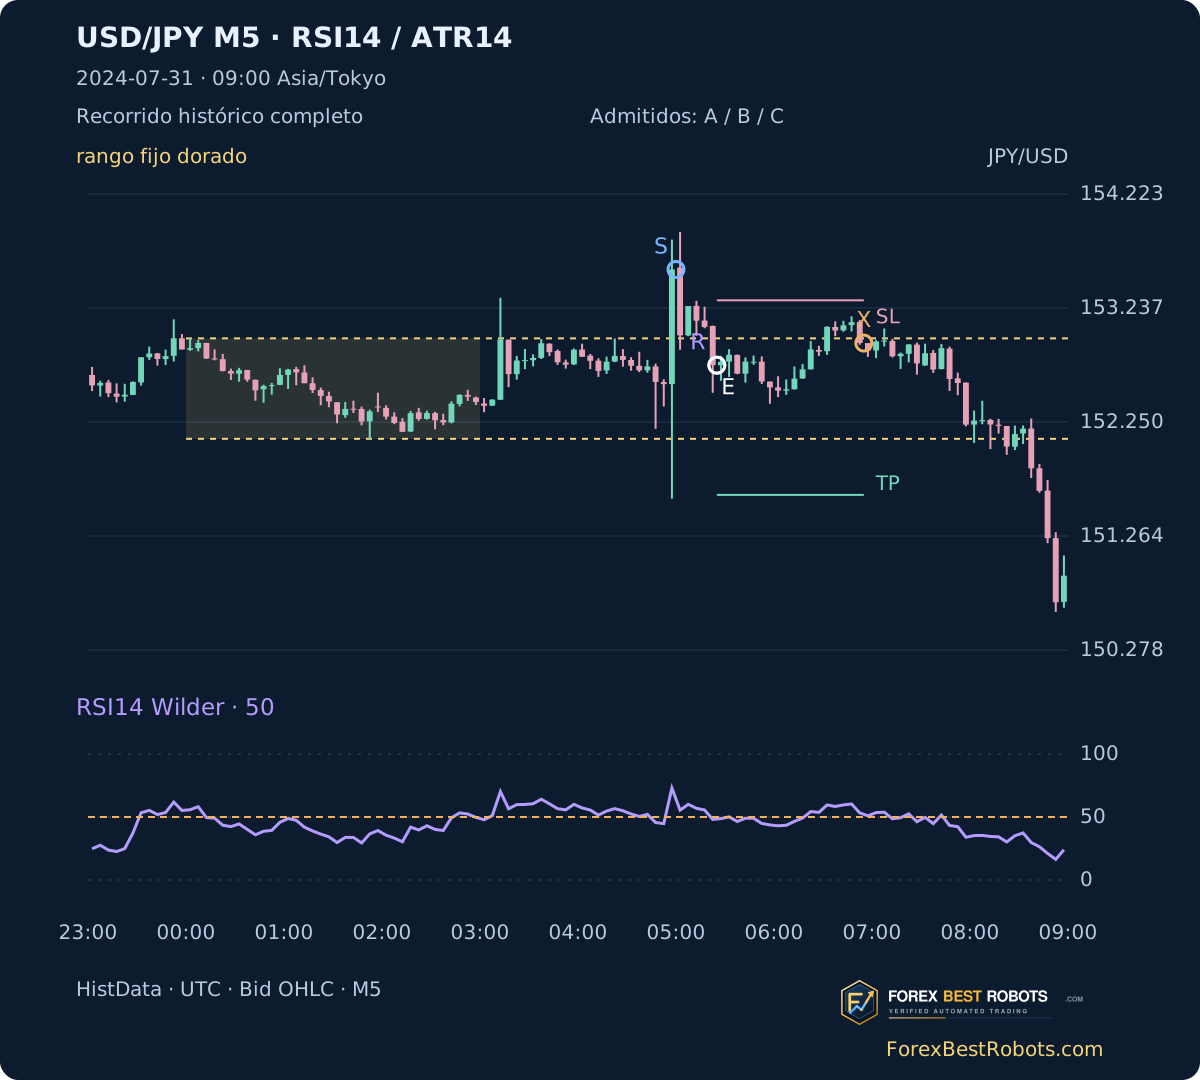
La segunda C, 31 de julio, vende 152.742 a las 05:25 UTC. Riesgo 56.1 pips, stop 153.303 y objetivo 151.620. El límite 06:55 sale al Open 152.933: −19.10 brutos y −20.30 netos. A pierde la siguiente observación el 14 de mayo a las 03:47; su resultado queda desconocido aunque existan precios posteriores y no aporta beneficio ni pérdida al total.
6. Interpretar dos operaciones como un límite de muestra
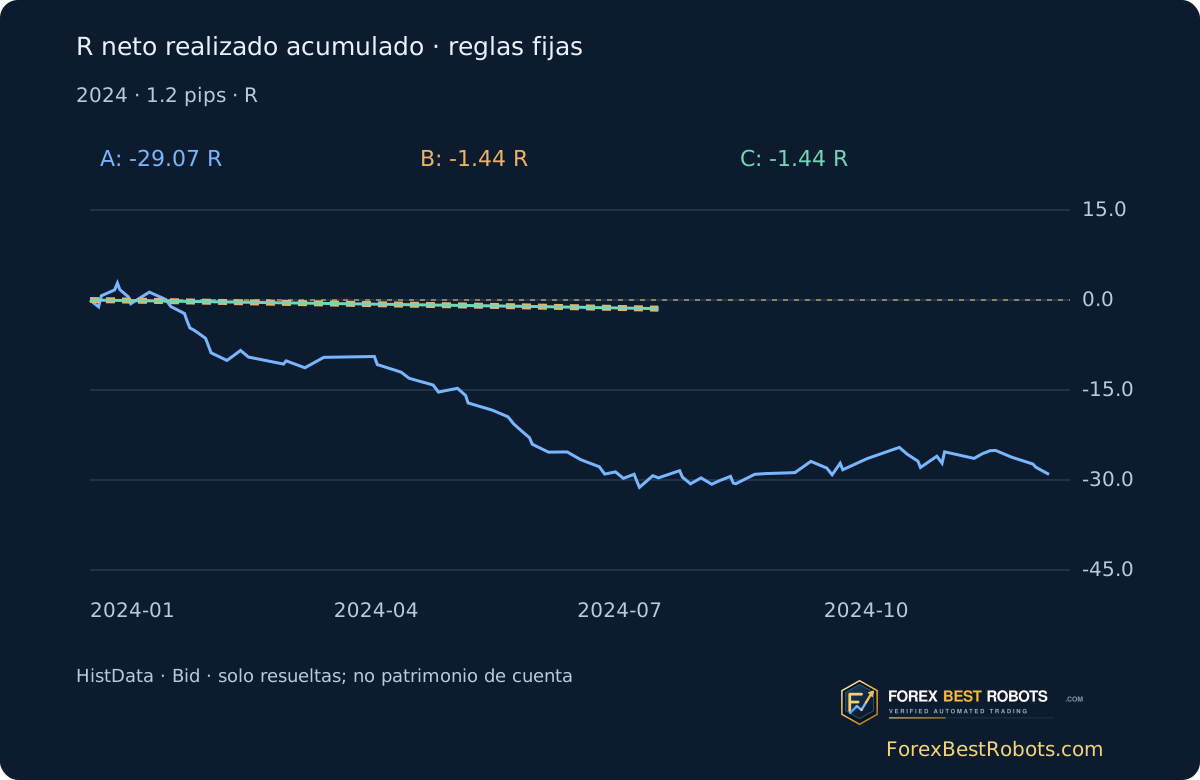
A 1.2 pips hipotéticos por ciclo, A tiene 84 resultados definidos y una entrada sin resolver: −217.10 pips y −29.07R. B/C tienen dos definidos cada uno, ninguno desconocido, −36.10 pips y −1.44R. Su profit factor en R netas es 0 y caída realizada 1.44R; dos pérdidas no estiman una tasa de acierto estable ni validan el filtro.
C suma −1.34R sin coste y −1.55R con 2.4 pips. La única deducción incluye spread, comisión y deslizamiento, una vez por operación resuelta; no cambia entradas ni niveles. Los pips suponen unidades de posición iguales; R divide cada resultado por su riesgo inicial propio. No son rendimientos compuestos de cuenta. B/C conservan solo 2 de las 85 entradas A.
| Modelo | Operaciones resueltas | Total neto · pips | Total neto · R aditivo | Factor de beneficio · R neto | Drawdown realizado máximo · R |
|---|---|---|---|---|---|
| A | 84 | -217.10 | -29.07 | 0.5207 | 34.05 |
| B | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| C | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| Coste combinado por ciclo · pips | Operaciones resueltas | Total neto · pips | Total neto · R aditivo |
|---|---|---|---|
| 0.0 | 2 | -33.70 | -1.34 |
| 1.2 | 2 | -36.10 | -1.44 |
| 2.4 | 2 | -38.50 | -1.55 |
7. Inspeccionar la primera vuelta y cambiar solo el coste
Elige modelo, periodo y operación. Introduce 0–5 pips en pasos de 0.1 o usa un valor rápido. Solo cambia el neto. Los ejemplos restauran el año y 1.2 pips. B/C tienen dos operaciones, ambas perdedoras.
Cargando ejemplos históricos…
Incluye spread, comisión y deslizamiento en un único descuento. No se añade otra comisión ni cambian entradas, stops o salidas.
Modelo y periodo seleccionados
- Operaciones resueltas
- —
- Iniciadas sin resultado determinado
- —
- Entrada no disponible
- —
- Total neto · pips
- —
- Total neto · R aditivo
- —
- Factor de beneficio · R neto
- —
- Drawdown realizado máximo · R
- —
- Operaciones netas ganadoras · %
- —
Operación histórica seleccionada
Bruto − coste combinado = neto; neto / riesgo inicial = R
S: primera ruptura al cierre. R: primera vuelta estricta dentro. E: referencia Bid en sentido contrario. X: momento conocido de salida, como intervalo si intraminuto. SL/TP: niveles fijos. Violeta: RSI14; naranja discontinuo:50. El gráfico interactivo incluye velas posteriores a la entrada. Las tenues contienen menos de cinco M1.
Las figuras estáticas se ajustan al ancho y se abren a tamaño completo. Gráficos interactivos y tablas anchos se desplazan horizontalmente en pantallas pequeñas.
- Dirección
- —
- Referencia de entrada · UTC
- —
- Observación de salida · UTC
- —
- Referencia Bid de entrada
- —
- Referencia Bid de salida
- —
- Riesgo inicial · pips
- —
- Stop fijo
- —
- Objetivo fijo
- —
- Motivo de salida o incertidumbre
- —
- Resultado bruto · pips
- —
- Resultado neto · pips
- —
- Resultado neto · R
- —
- Primera ruptura S conocida · UTC
- —
- Primera vuelta R conocida · UTC
- —
- RSI14 en primera ruptura S
- —
- RSI14 en primera vuelta R
- —
Abrir tabla completa de operaciones seleccionadas
| Fecha | Dirección | Referencia de entrada · UTC | Observación de salida · UTC | Motivo de salida o incertidumbre | Resultado neto · pips | Resultado neto · R |
|---|
8. Examinar también lo que el filtro descarta
El 5 de enero, la primera ganadora A vende 144.877 a las 03:55 UTC, riesgo 7.6 pips. Objetivo 144.725 en [05:16,05:17): +15.20 brutos y +14.00 netos a 1.2. RSI en el primer R es 57.07, por lo que B/C rechazan también esta ganadora. El filtro no conocía su resultado futuro. No hay ganadora C ni rechazo adicional exclusivo de C.
A 1.2, C tiene una operación y −1.08R en enero–junio, y una y −0.36R en julio–diciembre. Son dos observaciones históricas, no una prueba de estabilidad ni datos intactos de validación. El umbral RSI 50 es muy restrictivo en una primera vuelta cerca del borde roto. Cambiar el umbral o esperar más crea otra estrategia que necesita una prueba fijada por separado.
| Periodo | Operaciones resueltas | Total neto · pips | Total neto · R aditivo |
|---|---|---|---|
| Enero–junio | 1 | -15.80 | -1.08 |
| Julio–diciembre | 1 | -20.30 | -0.36 |
9. Mostrar las pérdidas de cobertura y los límites de ejecución
Los datos reales HistData contienen 401,025 M1 únicos y 80,533 M5 observados con calentamiento de diciembre. De 262 días laborables cubiertos, 20 tienen rango incompleto. Entre 242 rangos completos, 82 búsquedas completas no encuentran ruptura, 15 pierden cobertura antes de la primera, 60 rupturas caducan sin R y 85 generan entradas A. Se resuelven 84; una queda desconocida.
No se interpolan precios ausentes. Las velas parciales observadas contribuyen a los indicadores descritos; rango, S y R exigen velas completas. Las figuras reconstruyen Bid OHLC reales con marca ForexBestRobots, no son capturas de terminal. Descontar costes no reconstruye Ask histórico, spread variable, stops de ventas por Ask, orden de ticks o ejecuciones del bróker. No hay filtro de noticias ni festivos; una pareja y un año limitan la evidencia.
Preguntas frecuentes
¿Una mecha fuera activa la estrategia?
No. S exige cierre completo estrictamente fuera. R es un cierre posterior estrictamente dentro en 30 minutos. La mecha por sí sola no cumple la secuencia.
¿Puede RSI cumplir en una vuelta posterior?
No en este protocolo. Solo cuenta el primer R. Si RSI falla ahí, ese modelo no opera la fecha aunque cruce 50 después.
¿La entrada sigue el sentido de la ruptura?
Es contraria a S: venta tras ruptura alcista que vuelve dentro, compra tras ruptura bajista que vuelve dentro. RSI se comprueba para esa reversión.
¿Por qué B/C coinciden y no hay figura C ganadora?
Las dos operaciones B ya cumplen el criterio extra en S de C. Ambas pierden tras el coste base. Se informa de esas ausencias en vez de añadir una ganadora seleccionada o simulada.
¿Qué significa un pip en USD/JPY?
0.01 JPY por USD;0.1 pip es 0.001. El coste ajustable es una deducción hipotética conjunta por ciclo resuelto, aplicada una vez. No es spread histórico medido.
¿Permite demostrar una estrategia rentable?
No. Solo hay dos operaciones confirmadas por RSI y ambas pierden. Se descargan todas las fechas, lagunas, M1/M5, operaciones, reglas y recálculo autónomo para inspeccionar los supuestos restrictivos.
Datos, horarios y reproducción
Datos retenidos: 2023-12-01 00:00 UTC–2024-12-31 21:58 UTC. Cada archivo anual original contiene 60 marcas temporales duplicadas idénticas, eliminadas tras comprobar igualdad. Se incluyen hashes SHA-256 originales. Los precios conservan precisión 0.001 en unidades enteras 0.000001.
RSI empieza en el índice 14 con medias simples de cambios positivos/negativos 1–14; después (13 × media anterior + cambio nuevo)/14. Ganancia positiva con pérdida cero da 100; ganancia cero con pérdida positiva da 0; ambas cero dan 50. ATR empieza en índice 13 con media de 14 TR; primer TR=High−Low y siguientes=max(High−Low, |High−Close anterior|, |Low−Close anterior|), con la misma recurrencia Wilder.
Los ejemplos principales son cronológicos de todo 2024. La primera C es también la primera pérdida; no existe ganadora C ni caso aceptado por B y rechazado por C. Se añaden explícitamente segunda C, primera ganadora A y primera A desconocida; estas decisiones de presentación no cambian parámetros. La clave B guarda el evento S del gráfico, distinto del modelo B; R guarda la primera vuelta.
- Datos M5 reconstruidos (ZIP)
- Todas las operaciones por modelo (CSV)
- M1, método fijo y recálculo autónomo (ZIP)