

Il rientro nel range asiatico non garantisce un’inversione utilizzabile. Nel test fisso USD/JPY del 2024, RSI al primo rientro lascia solo due operazioni: entrambe vendite ed entrambe in perdita. Con 1.2 pip ipotetici per ciclo completo sommano −36.10 pip e −1.44R sommati. La scarsità è il risultato principale; il campione non dimostra un vantaggio.
1. Definire il falso breakout prima di entrare contro di esso
Su USD/JPY M5 fissare High e Low di 09:00–12:00 Asia/Tokyo. S è la prima chiusura completa strettamente esterna, nota entro le 15:00 Tokyo. R è la prima chiusura successiva strettamente interna, nota entro 30 minuti da S. Una sola ombra non è S; toccare il confine non è R.
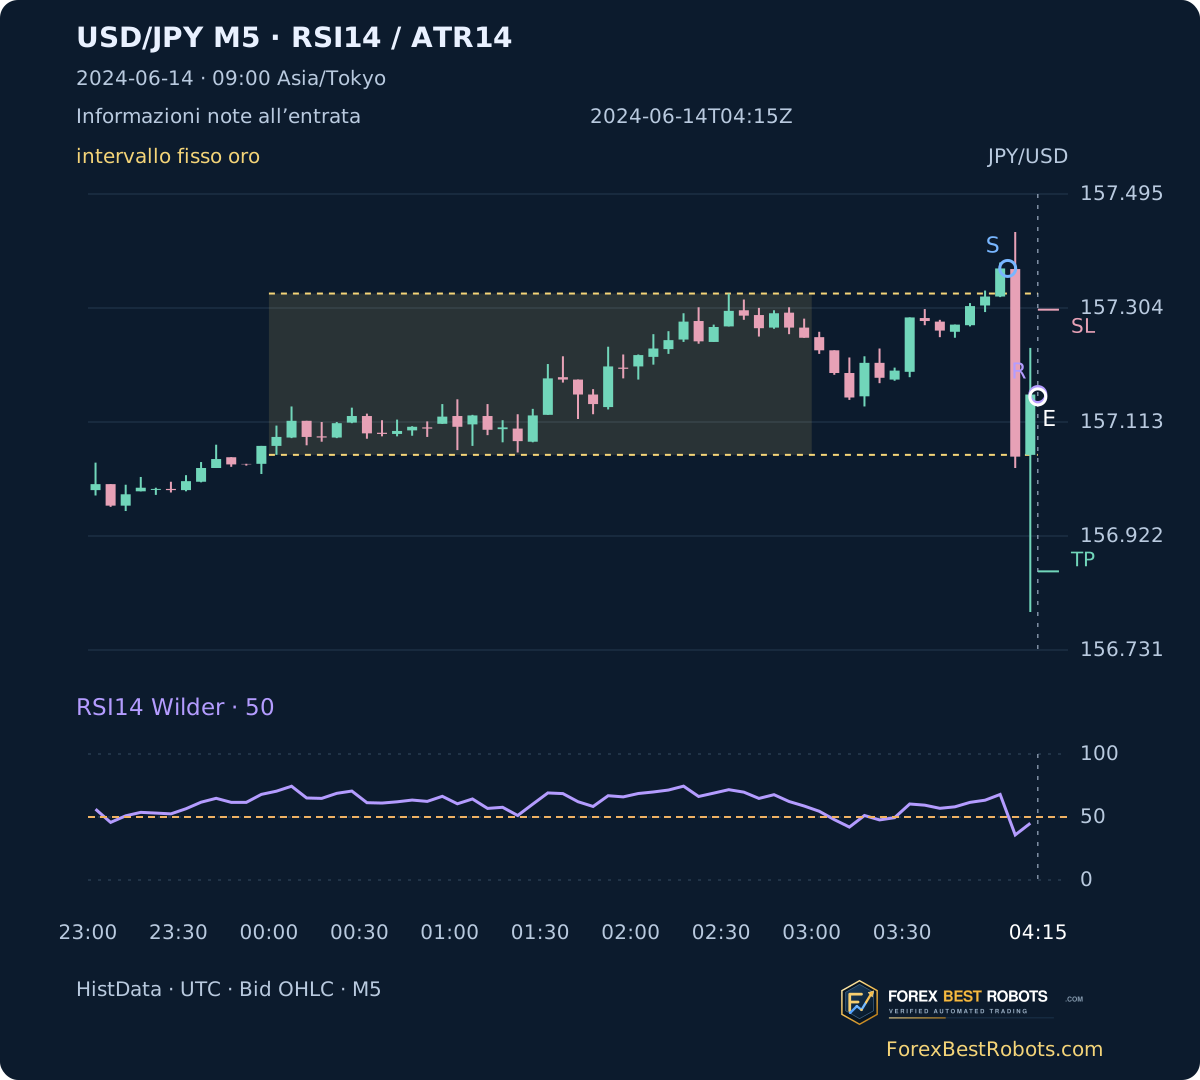
A entra contro S in R: vendita dopo breakout rialzista, acquisto dopo ribassista. B filtra quel medesimo R con RSI; C verifica anche S. Una prima sequenza per data: il rifiuto non si sostituisce con un rientro successivo più attraente. La prima figura termina all’ingresso noto senza mostrare l’esito futuro.
2. Separare orologio del range e scadenza
Il range è 00:00–03:00 UTC tutto l’anno, equivalente a 09:00–12:00 Tokyo. Richiede 36 M5 complete consecutive con cinque M1 ciascuna. Le 09:00 sono un riferimento Forex scelto, non un’asta di borsa. HistData usa EST fisso senza ora legale: aggiungere cinque ore per UTC; Tokyo è UTC+9.
Cercare la prima chiusura esterna fino alle 06:00 UTC incluse. I 30 minuti iniziano da S, quindi R può completarsi dopo le 06:00, fino alle 06:30. L’uguaglianza con High/Low non supera i confronti stretti. Dati mancanti rendono la sequenza sconosciuta; soltanto una ricerca completa senza R è scaduta. Non riavviare il tempo su un altro breakout.
3. Applicare RSI al primo rientro senza aspettare una candela comoda
RSI14 usa chiusure M5 osservate e complete con smoothing Wilder. Dopo S rialzista B richiede RSI in R < 50 per vendere; dopo S ribassista > 50 per comprare. Esattamente 50 non basta. R resta lo stesso anche se RSI fallisce; non si aspetta un incrocio successivo. Non equivale a vendere semplicemente ipercomprato o comprare ipervenduto.
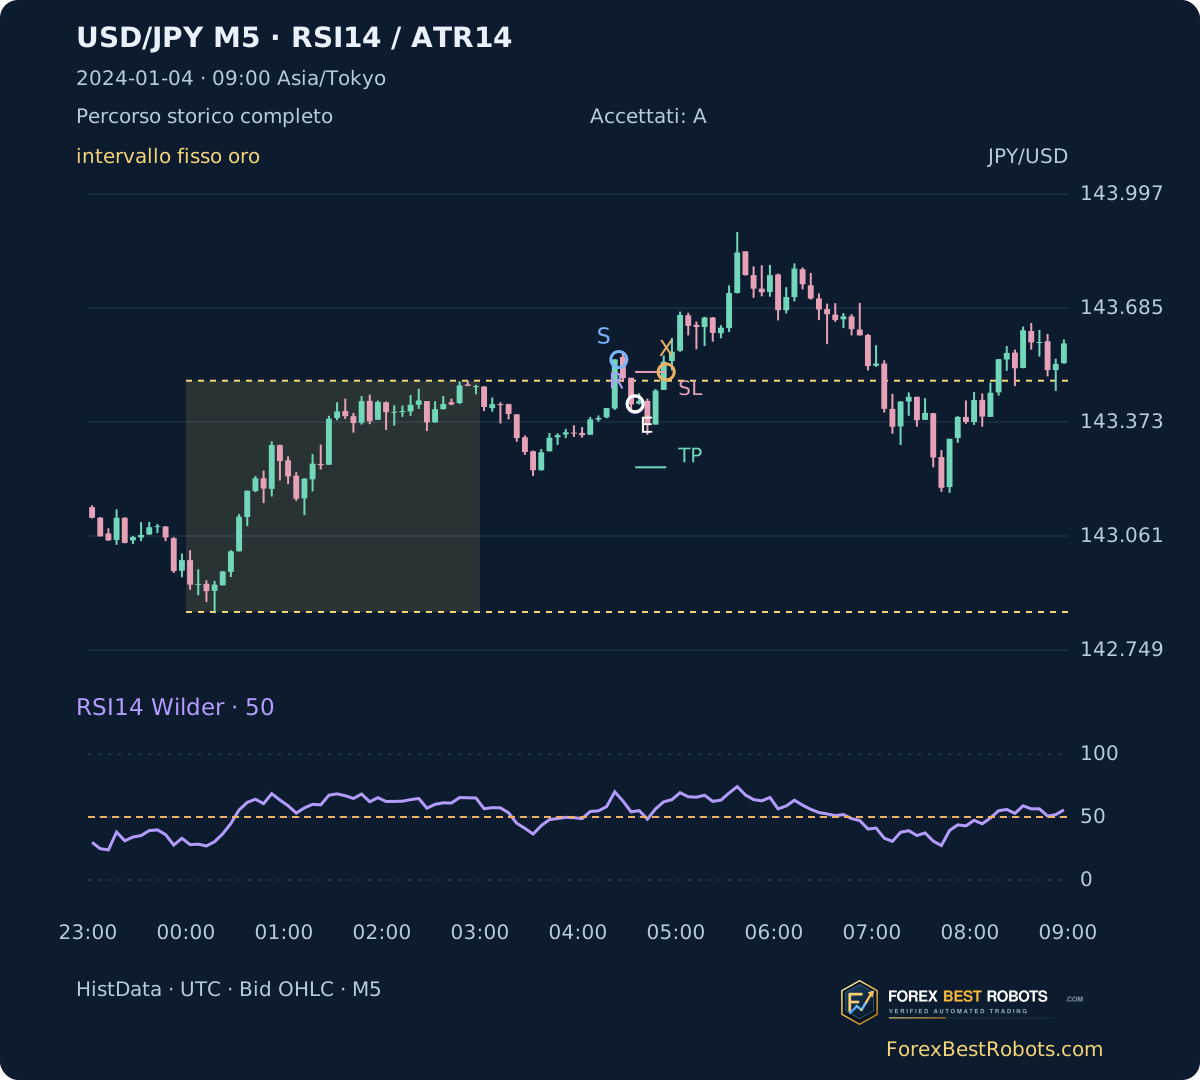
C aggiunge RSI in S ≥ 50 dopo breakout rialzista o ≤ 50 dopo ribassista. Gli estremi cambiano lato di 50, senza affermare un unico incrocio o che il primo coincida con R. Qui B/C hanno lo stesso registro di due operazioni. Il 4 gennaio RSI in R è 54.12 dopo S rialzista: B/C rifiutano; la perdita successiva mostrata appartiene ad A.
RSI14 = 100 - 100/(1 + averageGain/averageLoss)
Wilder[t] = (13*Wilder[t-1] + change[t])/14
S↑ → R: RSI_R < 50 → Short
S↓ → R: RSI_R > 50 → Long
C: S↑ → RSI_S ≥ 50; S↓ → RSI_S ≤ 50
Rischio iniziale · pip = ceil(1.5*ATR14[R] / 0.1pip) * 0.1pip
USD/JPY: 1pip = 0.01; 0.1pip = 0.001
4. Entrare in R definendo chiaramente il pip sullo yen
Usare l’Open M1 esatto al completamento di R. Se manca, l’ingresso non è disponibile. Il verso è opposto a S. Rischio iniziale: 1.5 × ATR14 in R, arrotondato verso l’alto a 0.1 pip. Su USD/JPY un pip è 0.01 JPY per USD; 0.1 pip è 0.001. Stop 1R e obiettivo 2R rimangono fissi; il target non è imposto al centro o al bordo opposto del range.
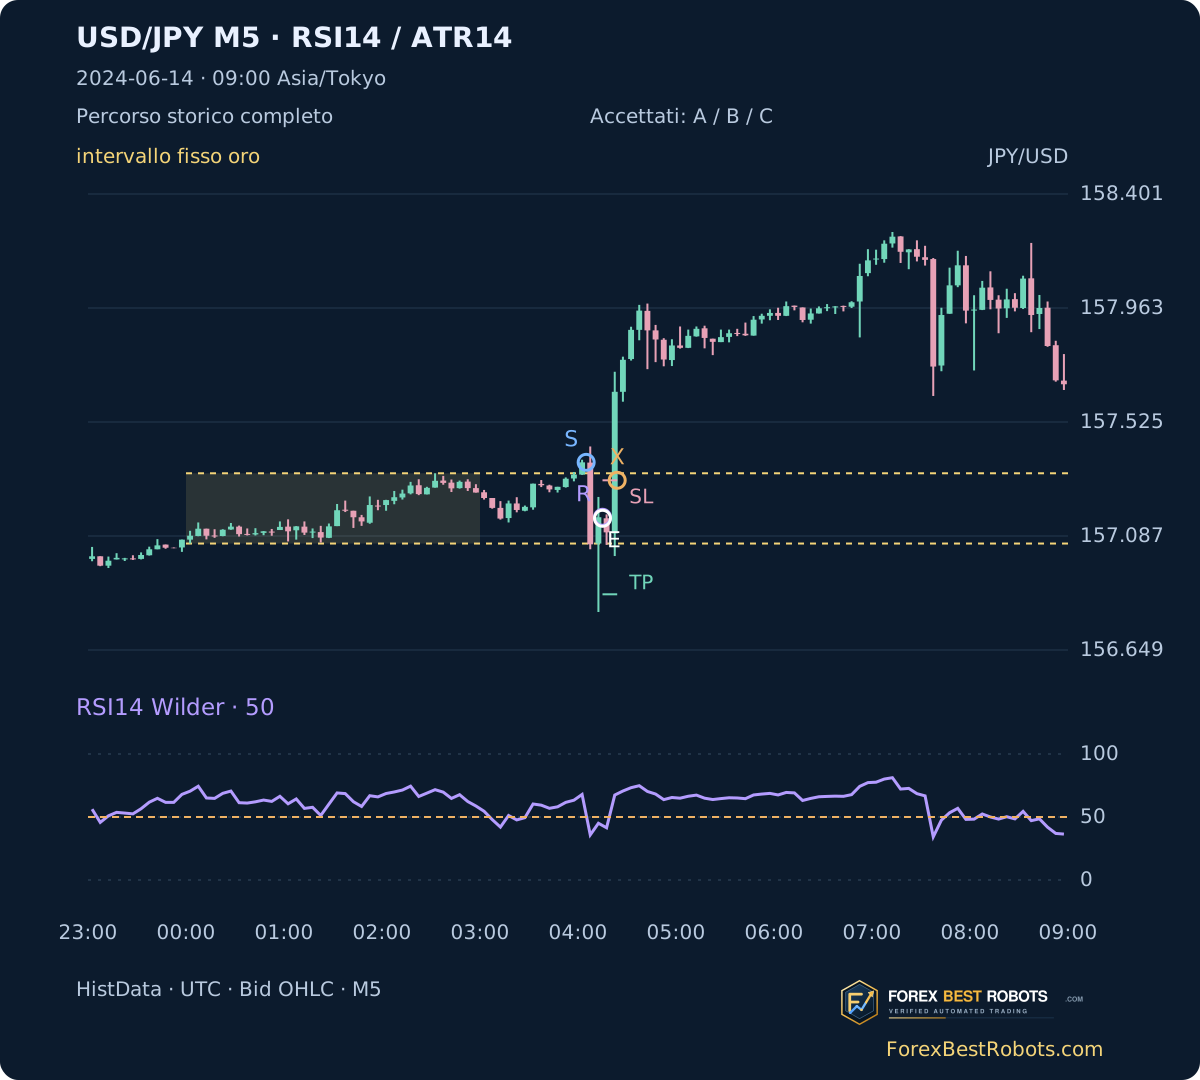
Prima C il 14 giugno: S noto alle 04:05 UTC con RSI 67.89, R alle 04:15 con 45.04. Vendita di riferimento 157.155, rischio 14.6 pip, stop 157.301, target 156.863. Stop osservato in [04:23,04:24): −14.60 lordi, −15.80 dopo 1.2. L’immagine d’ingresso nasconde candele successive e X; quella completa mostra il percorso retrospettivo.
5. Risolvere livelli, scadenza e lacune nello stesso ordine
Scorrere M1 consecutivi. Un Open sfavorevole oltre lo stop esce all’Open; uno favorevole oltre il target esce al target. Poi applicare il limite di 90 minuti all’Open; altrimenti controllare High/Low, stop prima se si toccano entrambi. Niente trailing né spostamento a pareggio. Un’uscita intraminuto è un intervallo osservato, non un secondo esatto di esecuzione.
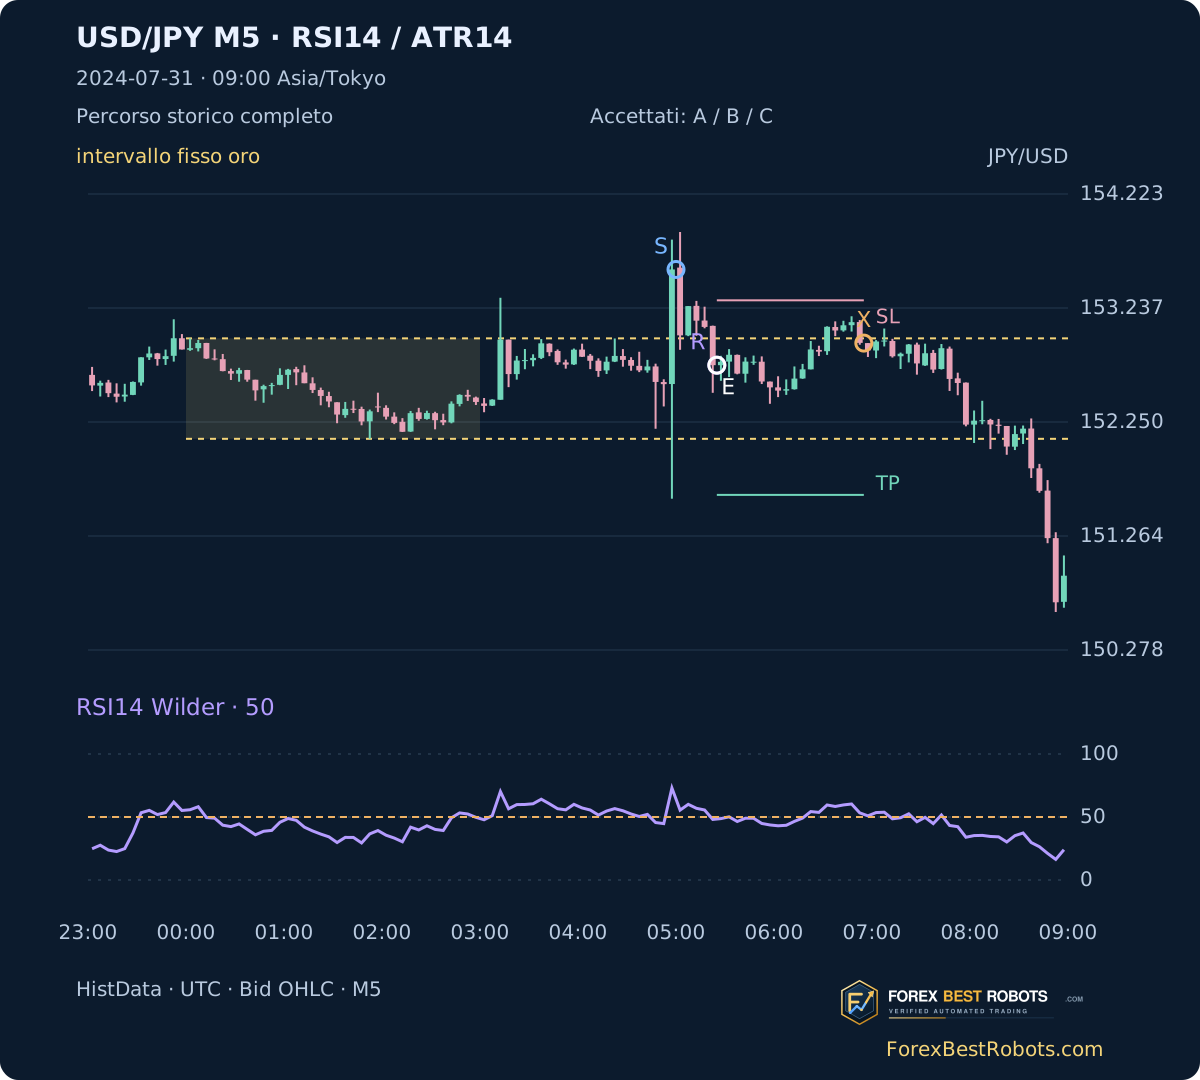
La seconda C del 31 luglio vende 152.742 alle 05:25 UTC. Rischio 56.1 pip, stop 153.303, target 151.620. Il limite 06:55 esce all’Open 152.933: −19.10 lordi, −20.30 netti. Il 14 maggio ad A manca il record delle 03:47; anche con prezzi successivi disponibili, l’esito resta sconosciuto e non aggiunge profitti o perdite ai totali.
6. Leggere due operazioni come limite del campione
A 1.2 pip ipotetici per ciclo, A ha 84 risultati determinati e un ingresso irrisolto: −217.10 pip e −29.07R. B/C hanno due operazioni determinate ciascuno, nessuna sconosciuta, −36.10 pip e −1.44R. Profit factor sulle R nette 0 e calo realizzato 1.44R descrivono due perdite, non una percentuale di successo stabile né una validazione del filtro.
C somma −1.34R senza costi e −1.55R a 2.4 pip. L’unica deduzione include spread, commissioni e slippage, una volta per operazione risolta; non cambia ingressi o livelli. I pip assumono unità di posizione uguali; R divide ciascun risultato per il proprio rischio iniziale. Non sono rendimenti composti del conto. B/C mantengono solo 2 degli 85 ingressi A.
| Modello | Operazioni risolte | Totale netto · pip | Totale netto · R additivi | Profit factor · R netto | Drawdown realizzato massimo · R |
|---|---|---|---|---|---|
| A | 84 | -217.10 | -29.07 | 0.5207 | 34.05 |
| B | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| C | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| Costo combinato per ciclo · pip | Operazioni risolte | Totale netto · pip | Totale netto · R additivi |
|---|---|---|---|
| 0.0 | 2 | -33.70 | -1.34 |
| 1.2 | 2 | -36.10 | -1.44 |
| 2.4 | 2 | -38.50 | -1.55 |
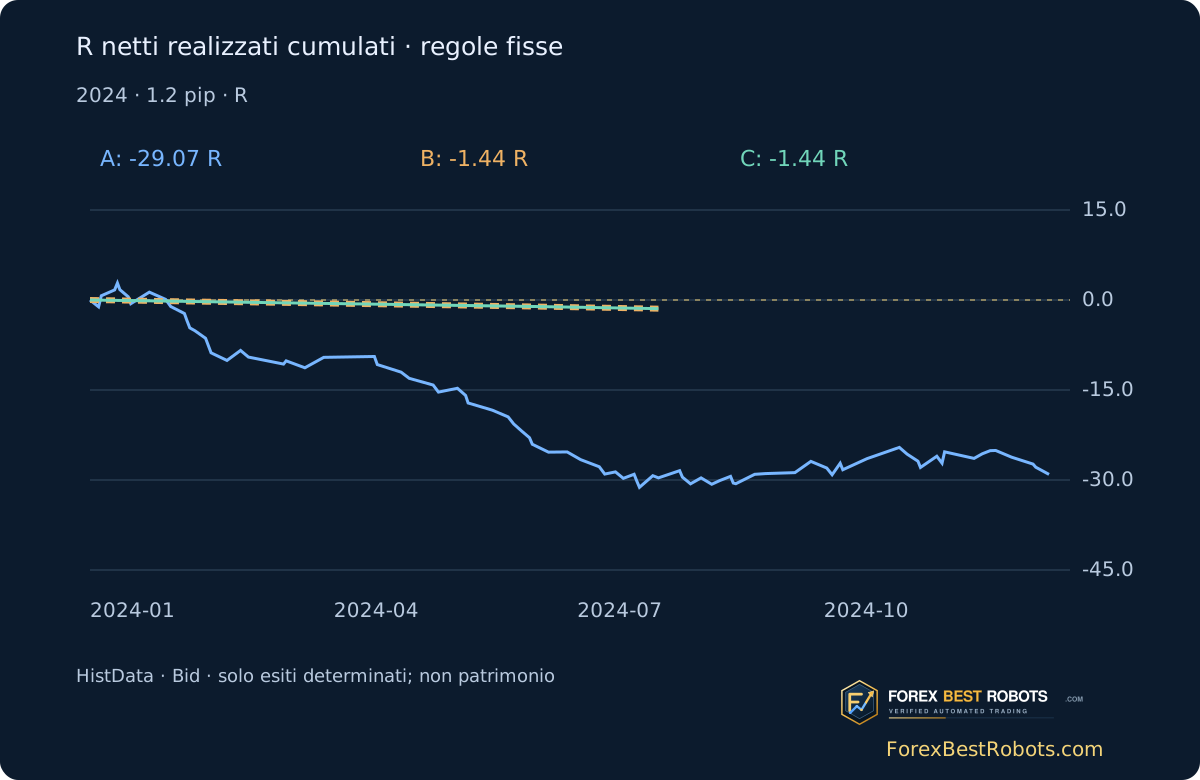
7. Esaminare il primo rientro e cambiarne solo il costo
Scegli modello, periodo e operazione. Inserisci 0–5 pip a passi di 0.1 o usa un valore rapido. Cambia solo il netto. Gli esempi ripristinano anno e 1.2 pip. B/C hanno due operazioni, entrambe perdenti.
Caricamento degli esempi storici…
Un’unica deduzione comprende spread, commissione e slippage. Nessun costo aggiunto; entrate, stop e uscite non cambiano.
Modello e periodo scelti
- Operazioni risolte
- —
- Aperte con esito irrisolto
- —
- Entrata indisponibile
- —
- Totale netto · pip
- —
- Totale netto · R additivi
- —
- Profit factor · R netto
- —
- Drawdown realizzato massimo · R
- —
- Operazioni nette vincenti · %
- —
Operazione storica selezionata
Lordo − costo combinato = netto; netto / rischio iniziale = R
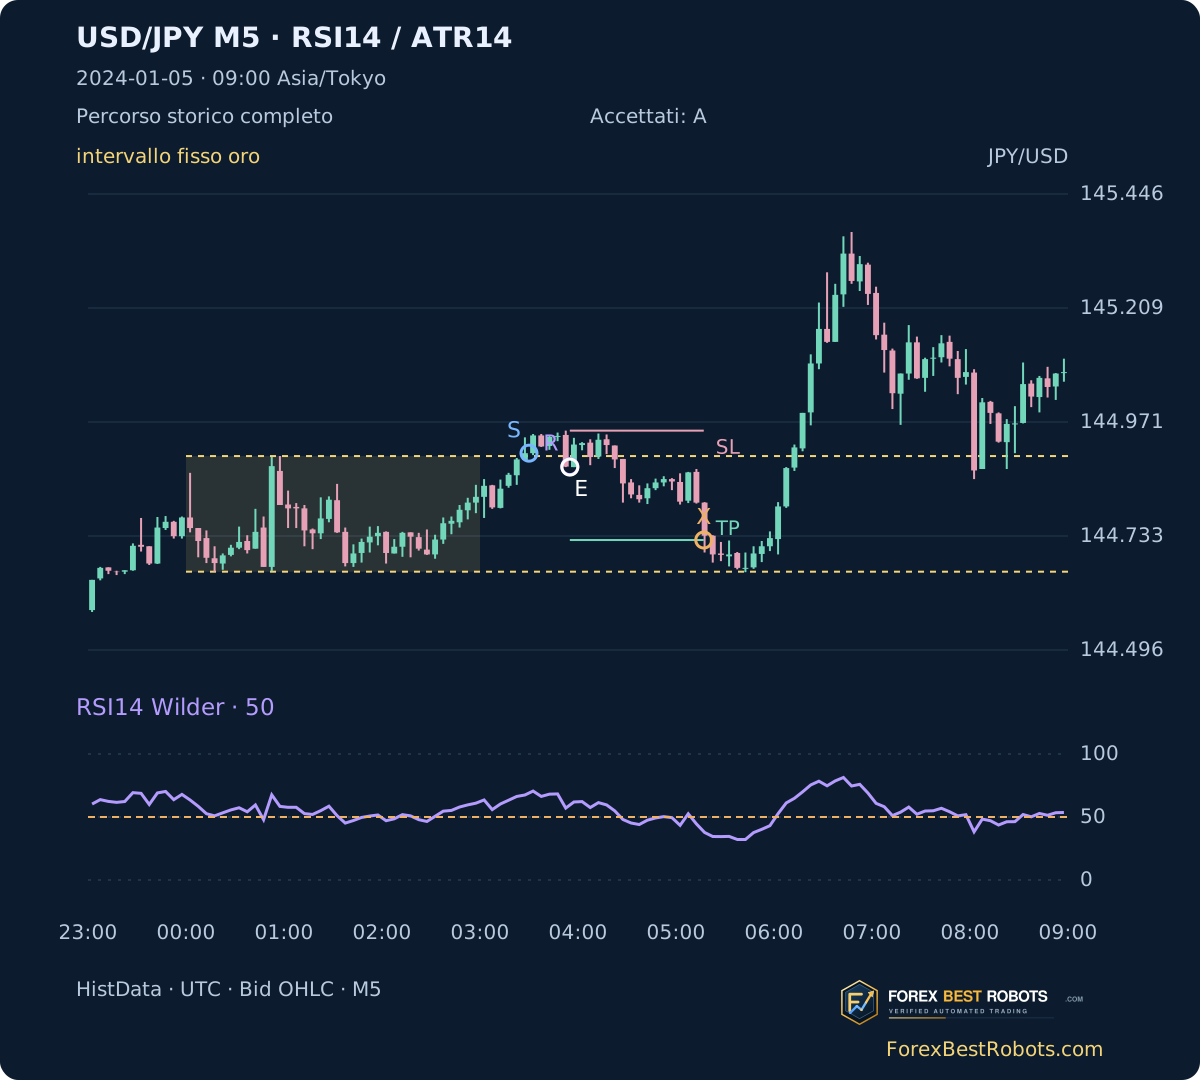
S: primo breakout al close. R: primo rientro strettamente interno. E: ingresso di riferimento Bid contrario. X: uscita nota, intervallo se intraminuto. SL/TP: livelli fissi. Viola: RSI14; arancione tratteggiato: 50. Il grafico interattivo include candele successive all’ingresso. Quelle sbiadite hanno meno di cinque M1.
Le figure statiche si adattano alla larghezza e si aprono a dimensione intera. Grafici interattivi e tabelle larghi scorrono orizzontalmente sui piccoli schermi.
- Direzione
- —
- Riferimento d’entrata · UTC
- —
- Osservazione d’uscita · UTC
- —
- Riferimento Bid d’entrata
- —
- Riferimento Bid d’uscita
- —
- Rischio iniziale · pip
- —
- Stop fisso
- —
- Target fisso
- —
- Motivo d’uscita o incertezza
- —
- Risultato lordo · pip
- —
- Risultato netto · pip
- —
- Risultato netto · R
- —
- Primo breakout S noto · UTC
- —
- Primo rientro R noto · UTC
- —
- RSI14 al primo breakout S
- —
- RSI14 al primo rientro R
- —
Apri tabella completa della selezione
| Data | Direzione | Riferimento d’entrata · UTC | Osservazione d’uscita · UTC | Motivo d’uscita o incertezza | Risultato netto · pip | Risultato netto · R |
|---|
8. Controllare anche cosa viene scartato
Il 5 gennaio la prima vincente A vende 144.877 alle 03:55 UTC, rischio 7.6 pip. Target 144.725 in [05:16,05:17): +15.20 lordi, +14.00 netti a 1.2. RSI al primo R è 57.07, quindi B/C rifiutano anche questa vincente. Il filtro non ne conosceva il futuro risultato. Nessuna vincente C né rifiuto aggiuntivo esclusivo di C esiste qui.
A 1.2 pip, C ha un’operazione e −1.08R in gennaio–giugno, poi una e −0.36R in luglio–dicembre. Sono due osservazioni storiche, non un test di stabilità o un campione di validazione intatto. RSI 50 è molto restrittivo al primo rientro vicino al bordo rotto. Cambiare soglia o aspettare più a lungo definisce un’altra strategia da testare con regole fissate a parte.
| Periodo | Operazioni risolte | Totale netto · pip | Totale netto · R additivi |
|---|---|---|---|
| Gennaio–giugno | 1 | -15.80 | -1.08 |
| Luglio–dicembre | 1 | -20.30 | -0.36 |
9. Mostrare perdita di copertura e limiti di esecuzione
I dati reali HistData contengono 401,025 M1 unici e 80,533 M5 osservati con riscaldamento di dicembre. Su 262 feriali coperti, 20 range sono incompleti. Nei 242 completi: 82 ricerche complete senza breakout, 15 perdono copertura prima del primo, 60 breakout scadono senza R e 85 generano ingressi A. Se ne risolvono 84; uno è sconosciuto.
Nessun prezzo mancante viene interpolato. Le candele parziali osservate contribuiscono alla ricostruzione dichiarata degli indicatori; range, S e R richiedono candele complete. I grafici sono ricostruzioni ForexBestRobots di Bid OHLC reali, non screenshot di terminale. Il costo non ricostruisce Ask storico, spread variabili, stop delle vendite su Ask, ordine dei tick o fill del broker. Nessun filtro notizie o festività; una coppia e un anno limitano le prove.
Domande frequenti
Un’ombra esterna attiva la strategia?
No. S richiede una chiusura completa strettamente esterna; R una chiusura successiva strettamente interna entro 30 minuti. La sola ombra non basta.
RSI può qualificarsi in un rientro successivo?
Non in questo protocollo. Conta solo il primo R. Se RSI fallisce, il modello salta la data anche se poi attraversa 50.
L’ingresso segue il breakout?
È opposto a S: vendita dopo rientro di breakout rialzista, acquisto dopo rientro di breakout ribassista. RSI è verificato in tale direzione di inversione.
Perché B/C coincidono e manca una vincente C?
Entrambe le operazioni B soddisfano già la condizione aggiuntiva di C in S e perdono dopo il costo base. Si dichiarano queste assenze senza aggiungere una vincente scelta o simulata.
Quanto vale un pip su USD/JPY?
0.01 JPY per USD; 0.1 pip vale 0.001. Il costo modificabile è una deduzione ipotetica complessiva per ciclo risolto, una volta, non lo spread storico misurato.
Il piccolo test dimostra una strategia redditizia?
No. Restano solo due operazioni confermate da RSI, entrambe perdenti. I download includono tutte le date, lacune, M1/M5, operazioni, regole fisse e ricalcolo autonomo per esaminare le ipotesi restrittive.
Dati, orari e riproducibilità
Intervallo conservato: 2023-12-01 00:00 UTC–2024-12-31 21:58 UTC. Ogni archivio annuale originale contiene 60 duplicati temporali identici, rimossi dopo verifica di uguaglianza. Hash SHA-256 originali inclusi. La precisione fonte 0.001 è conservata in unità intere 0.000001.
RSI parte all’indice 14 con medie aritmetiche delle variazioni positive/negative 1–14, poi (13 × media precedente + variazione nuova)/14. Guadagno positivo/perdita zero dà 100; guadagno zero/perdita positiva 0; entrambi zero 50. ATR parte all’indice 13 con media di 14 TR: primo TR=High−Low, poi max(High−Low, |High−Close precedente|, |Low−Close precedente|), stessa ricorrenza Wilder.
Esempi principali cronologici su tutto 2024. Prima C e prima perdita coincidono; nessuna vincente C o caso accettato B/rifiutato C. Ulteriori illustrazioni dichiarate: seconda C, prima vincente A, prima A sconosciuta. Nessun parametro cambia. La chiave dati B conserva l’evento S del grafico, distinto dal modello B; R è il primo rientro.
- Input M5 ricostruiti (ZIP)
- Tutte le operazioni per modello (CSV)
- M1, metodo fisso e ricalcolo autonomo (ZIP)