

Ein Rücklauf in die Asien-Spanne ist noch keine nutzbare Umkehr. Im festen USD/JPY-Test 2024 lässt RSI am ersten Rücklauf nur zwei Trades zu: beide Short, beide Verluste. Bei hypothetischen 1.2 Pips je vollständigem Trade ergeben sich −36.10 Pips und −1.44 addierte R. Die kleine Stichprobe belegt keinen Vorteil; ihre Seltenheit ist das Hauptergebnis.
1. Den Fehlausbruch vor dem Gegentrade definieren
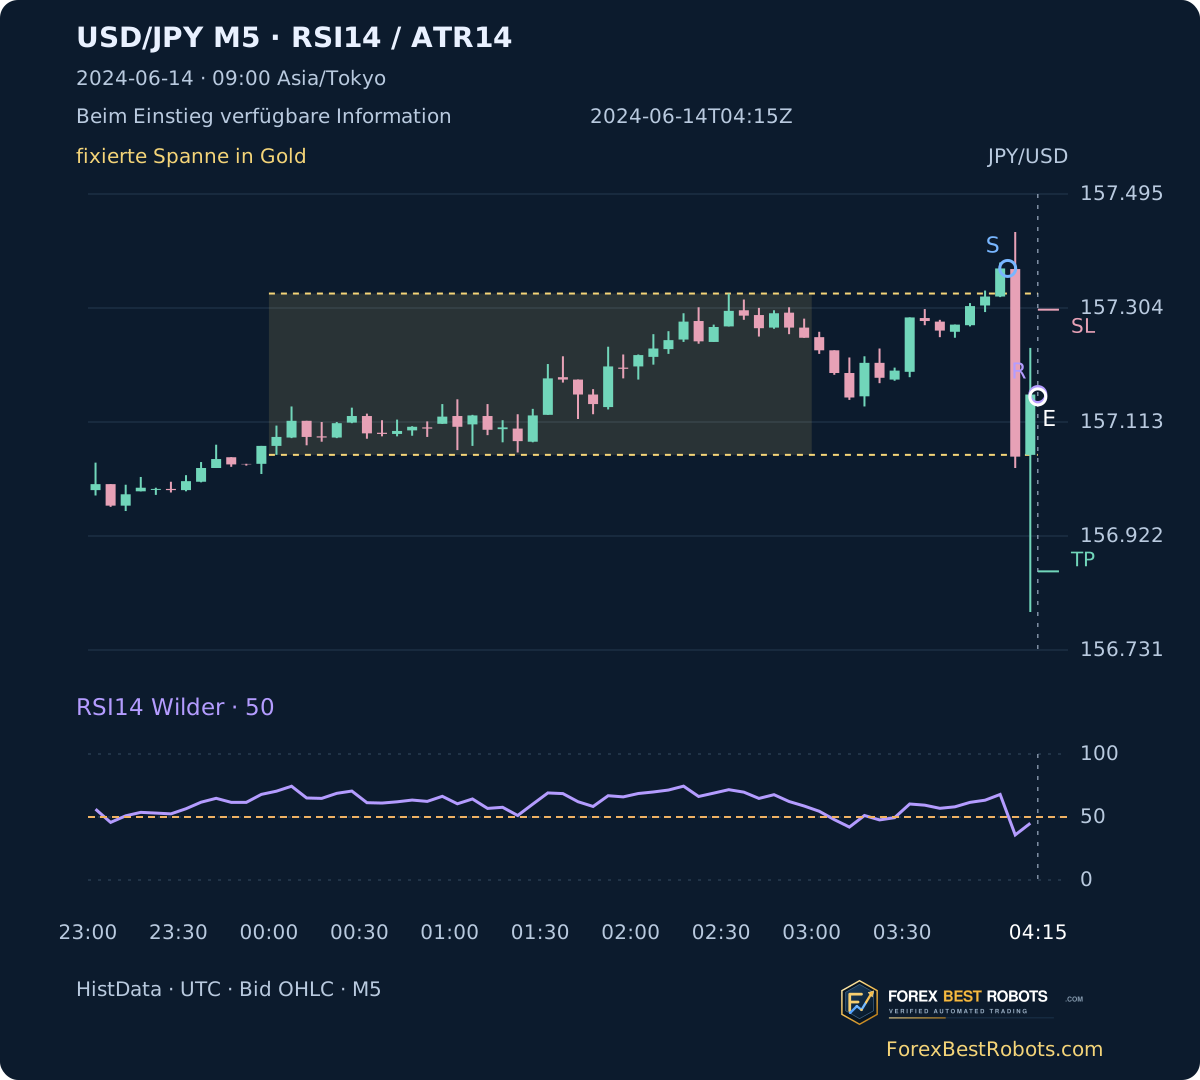
Bei USD/JPY M5 die Hoch-/Tiefgrenzen von 09:00–12:00 Asia/Tokyo festhalten. S ist der erste vollständige Schluss strikt außerhalb, bis 15:00 Tokio bekannt. R ist der erste spätere Schluss strikt innerhalb, spätestens 30 Minuten nach S bekannt. Ein Docht allein ist kein S; Grenzberührung ist kein R.
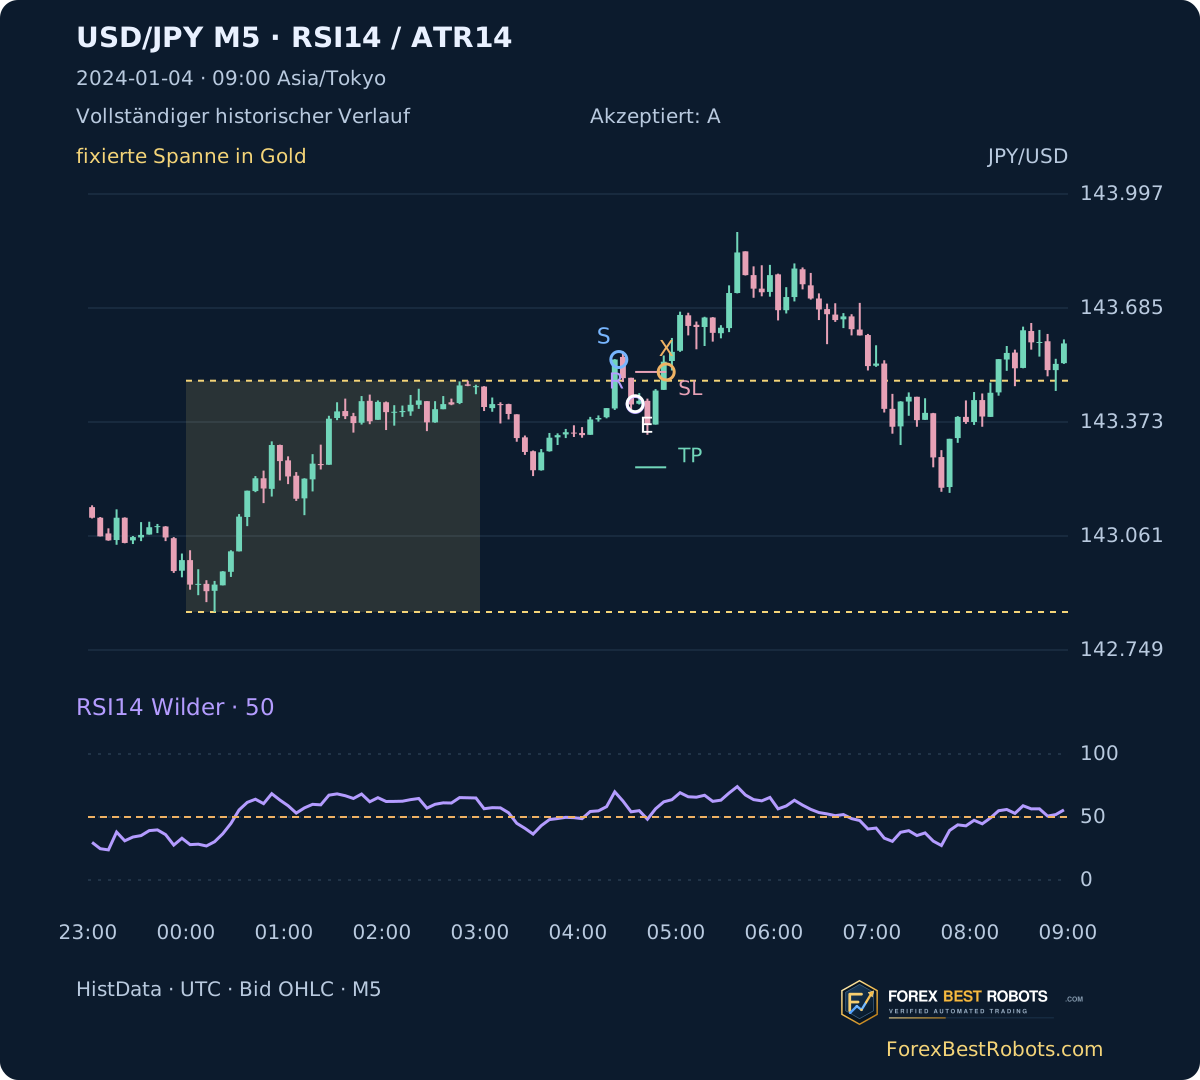
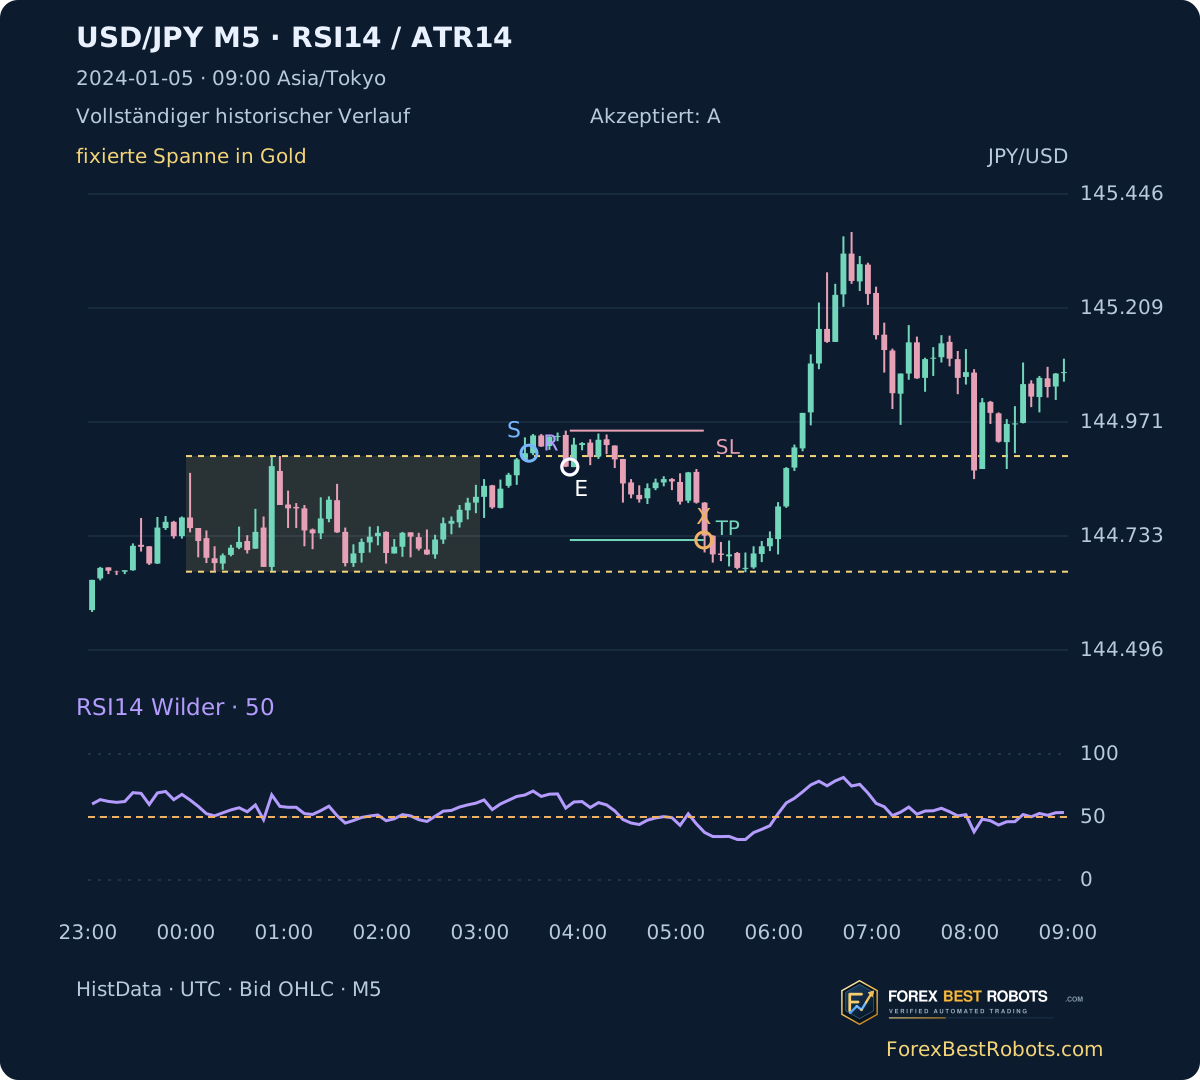
A eröffnet gegen S an R: Short nach Aufwärtsausbruch, Long nach Abwärtsausbruch. B prüft RSI an demselben R, C auch am ursprünglichen S. Nur eine erste Folge je Datum; nach Ablehnung kein besser passender späterer Rücklauf. Die erste Abbildung endet an der bekannten Einstiegsgrenze und verbirgt den künftigen Ausgang.
2. Asien-Referenz und Ablauffrist getrennt halten
Die Spanne ist ganzjährig 00:00–03:00 UTC, entsprechend 09:00–12:00 Tokio. Sie benötigt 36 vollständige aufeinanderfolgende M5-Kerzen mit je fünf M1-Datensätzen. 09:00 ist eine gewählte Forex-Referenz, keine Börsenauktion. HistData nutzt festes EST ohne Sommerzeit: fünf Stunden zu UTC addieren; Tokio ist UTC+9.
Ersten Außenschluss bis einschließlich 06:00 UTC suchen. Die 30-Minuten-Frist beginnt bei S, daher kann R erst nach 06:00, spätestens 06:30, fertig werden. Gleichheit mit Hoch/Tief erfüllt die strikten Vergleiche nicht. Fehlende Suchhistorie bedeutet unbekannte Folge; nur vollständige Suche ohne R bedeutet abgelaufen. Kein Neustart an einem späteren Ausbruch.
3. RSI am ersten Rücklauf prüfen statt später zu warten
RSI14 verwendet abgeschlossene beobachtete M5-Schlusskurse und Wilder-Glättung. Nach Aufwärts-S benötigt B RSI an R < 50 für Short, nach Abwärts-S > 50 für Long. Genau 50 genügt nicht. R bleibt auch bei fehlender RSI-Bedingung erhalten; auf spätere Kreuzung wird nicht gewartet. Das ist keine einfache Überkauft-/Überverkauft-Regel.
C verlangt zusätzlich RSI an S ≥ 50 nach Aufwärtsausbruch oder ≤ 50 nach Abwärtsausbruch. Die Endpunkte wechseln die Seite von 50; genau eine Kreuzung oder die erste Kreuzung an R wird nicht behauptet. B/C haben hier dieselben zwei Trades. Am 4. Januar liegt RSI an R nach Aufwärts-S bei 54.12: B/C lehnen ab; der spätere gezeigte Verlust gehört zu A.
RSI14 = 100 - 100/(1 + averageGain/averageLoss)
Wilder[t] = (13*Wilder[t-1] + change[t])/14
S↑ → R: RSI_R < 50 → Short
S↓ → R: RSI_R > 50 → Long
C: S↑ → RSI_S ≥ 50; S↓ → RSI_S ≤ 50
Anfangsrisiko · Pips = ceil(1.5*ATR14[R] / 0.1pip) * 0.1pip
USD/JPY: 1pip = 0.01; 0.1pip = 0.001
4. An R einsteigen und den Yen-Pip klar definieren
Genau den M1-Open bei Abschluss von R verwenden. Fehlt er, ist der Einstieg nicht verfügbar. Die Richtung ist S entgegengesetzt. Anfangsrisiko: 1.5 × ATR14 an R, auf 0.1 Pip aufrunden. Ein USD/JPY-Pip ist 0.01 JPY je USD; 0.1 Pip ist 0.001. Stop 1R, Ziel 2R bleiben fest; das Ziel wird nicht auf Spannenmitte oder Gegengrenze gezwungen.
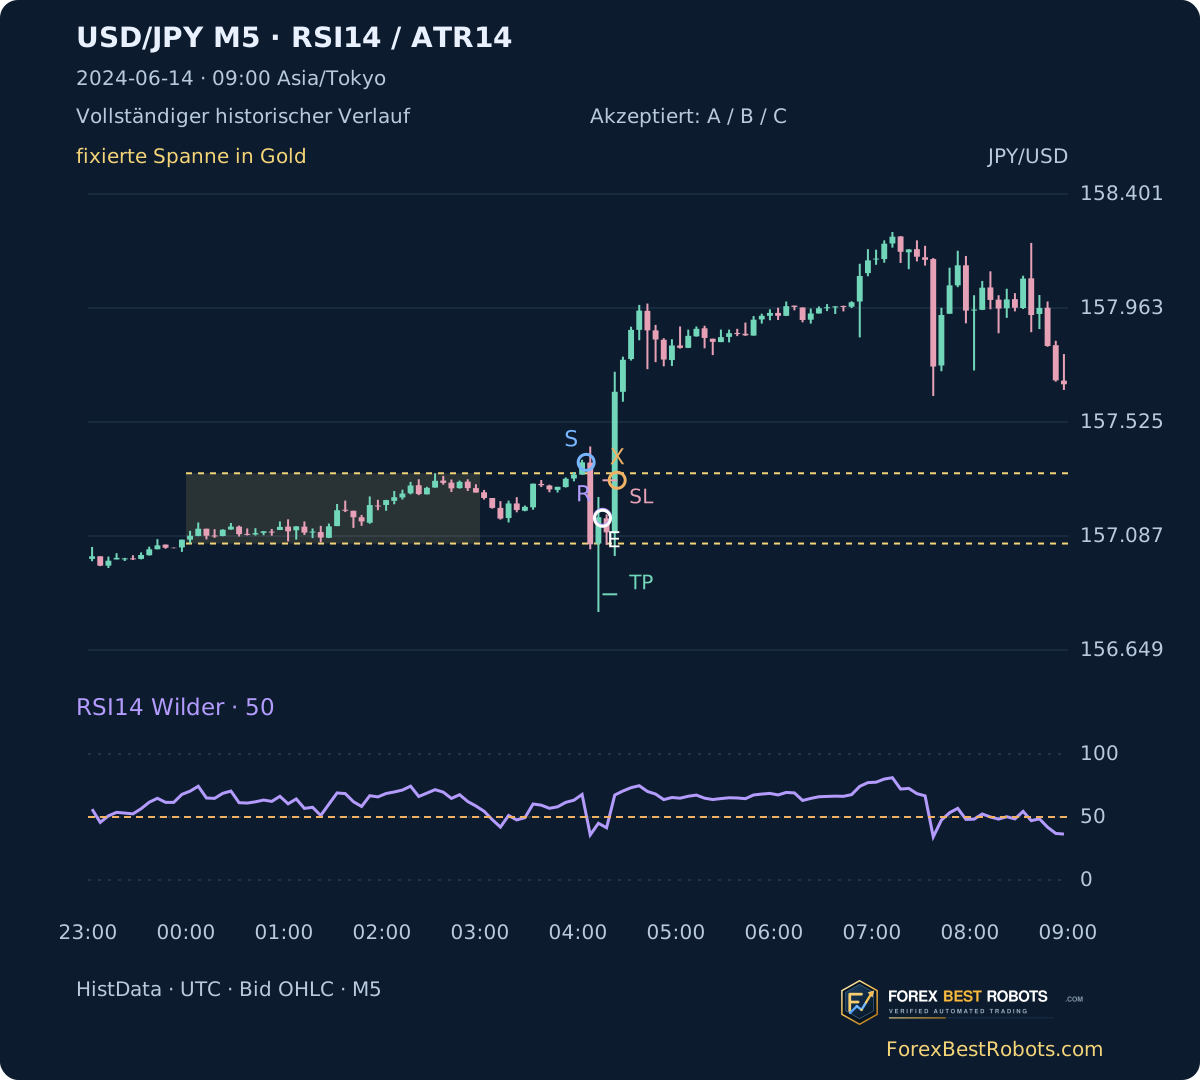
Erster C-Trade am 14. Juni: S bekannt 04:05 UTC mit RSI 67.89, R um 04:15 mit 45.04. Short-Referenz 157.155, Risiko 14.6 Pips, Stop 157.301, Ziel 156.863. Stop beobachtet in [04:23,04:24): −14.60 brutto, −15.80 nach 1.2. Die Einstiegssicht enthält keine späteren Kerzen und kein X; die Vollansicht zeigt den historischen Verlauf.
5. Grenzen, Haltelimit und Lücken in fester Reihenfolge auflösen
M1 lückenlos ab Einstieg prüfen. Ungünstiger Open jenseits des Stops führt zum Open-Ausstieg, günstiger jenseits des Ziels zum Zielpreis. Danach das 90-Minuten-Limit am Open; sonst High/Low prüfen, bei beiden Berührungen Stop zuerst. Kein Trailing und kein Break-even-Verschieben. Intraminute-Ausstiege sind Beobachtungsintervalle, keine exakten Ausführungssekunden.
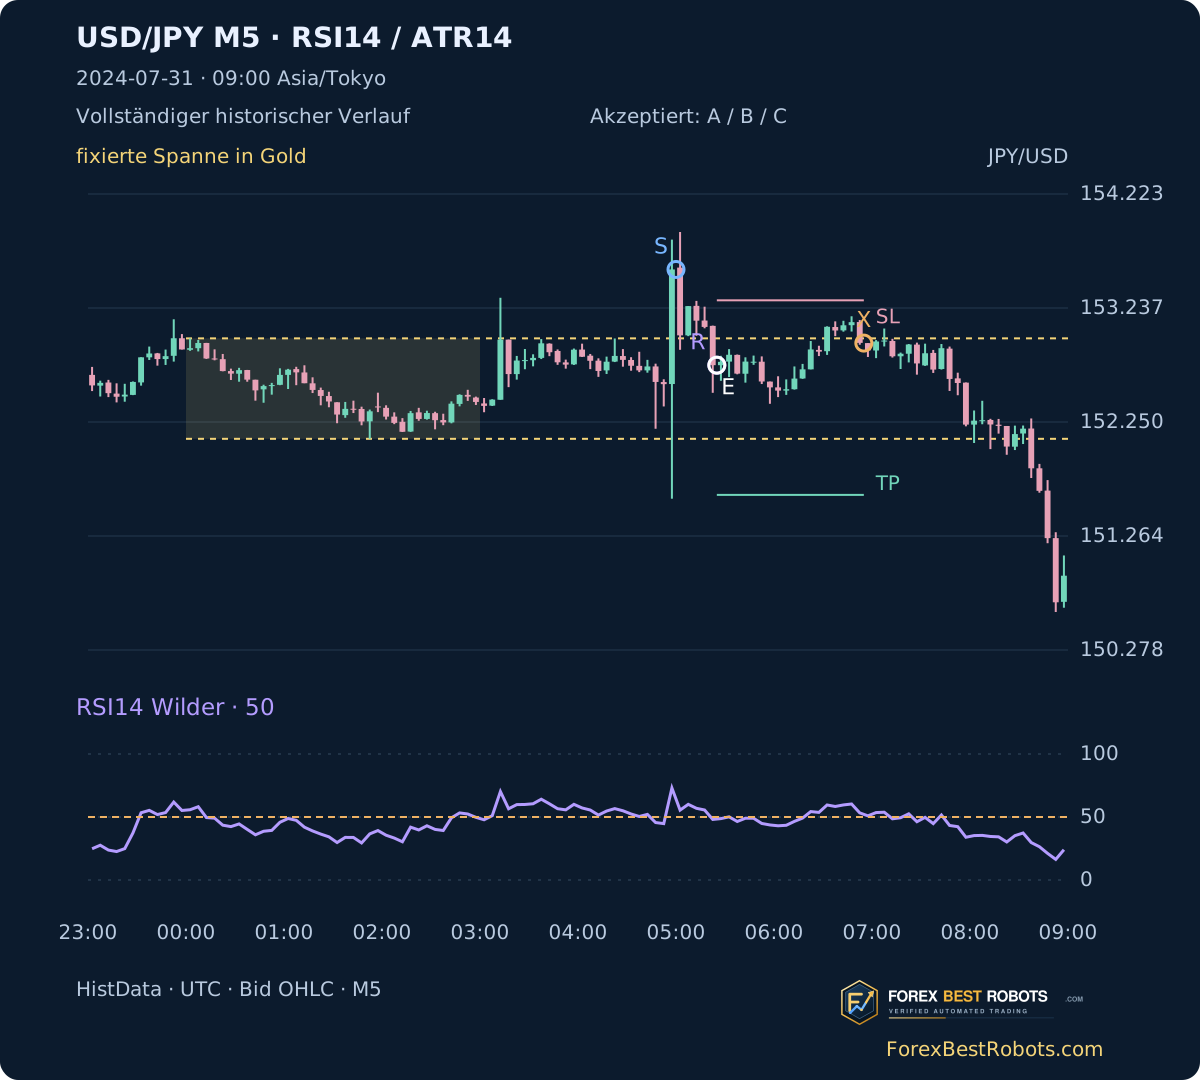
Der zweite C-Trade vom 31. Juli geht um 05:25 UTC bei 152.742 Short. Risiko 56.1 Pips, Stop 153.303, Ziel 151.620. Um 06:55 endet die Haltedauer am Open 152.933: −19.10 brutto, −20.30 netto. A fehlt am 14. Mai die nächste Minute um 03:47; trotz späterer Kurse bleibt das Ergebnis unbekannt und trägt weder Gewinn noch Verlust zur Summe bei.
6. Zwei gefilterte Trades als Stichprobengrenze lesen
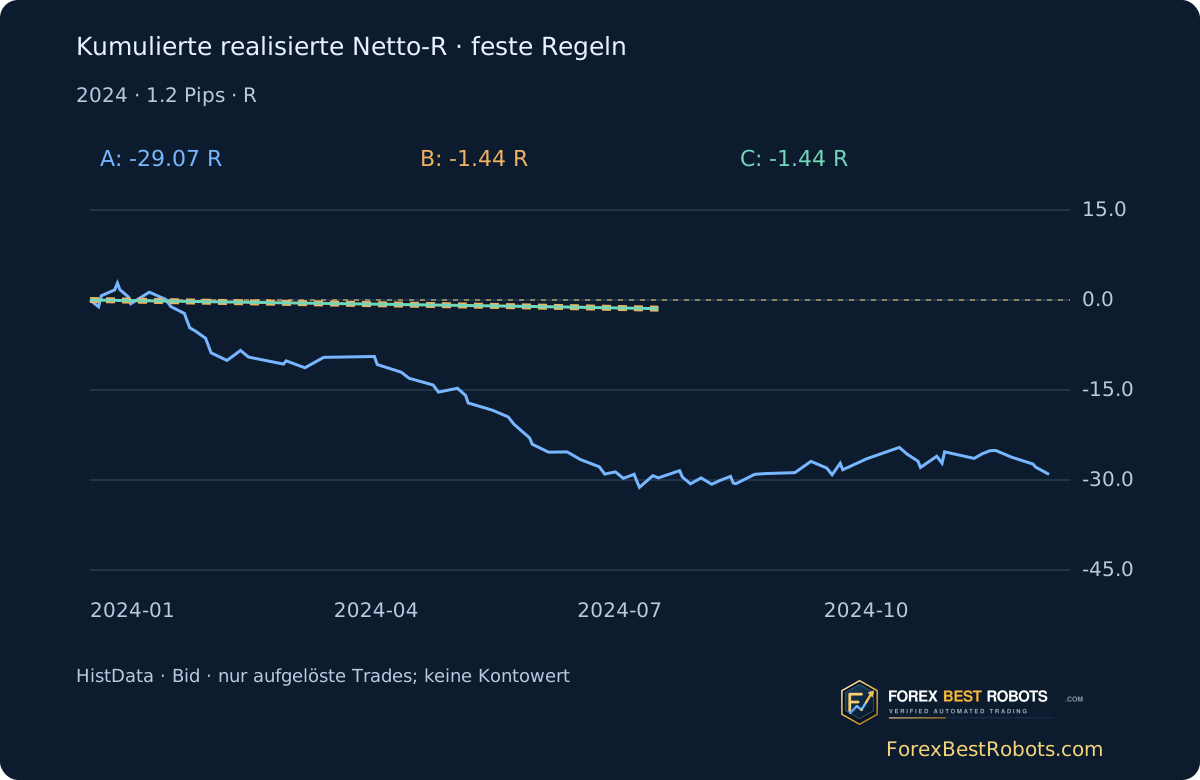
Bei hypothetischen 1.2 Pips je vollständigem Trade hat A 84 bestimmte Ergebnisse und einen ungeklärten Einstieg: −217.10 Pips, −29.07R. B/C haben je zwei bestimmte Trades, keine ungeklärten, −36.10 Pips und −1.44R. Netto-R-Profit-Faktor 0 und realisierter Rückgang 1.44R beschreiben zwei Verluste; sie schätzen keine stabile Trefferquote und validieren den Filter nicht.
C summiert −1.34R ohne Kosten, −1.55R bei 2.4 Pips. Ein Gesamtabzug umfasst Spread, Provision und Slippage, einmal je aufgelöstem Trade. Er ändert keine Einstiege oder Barrieren. Pips setzen gleiche Positionseinheiten voraus; für R wird jedes Ergebnis durch das eigene Anfangsrisiko geteilt und anschließend aufsummiert. Keine Summe ist verzinste Kontorendite. B/C behalten nur 2 von 85 Einstiegen von A.
| Modell | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R | Profitfaktor · Netto-R | Maximaler realisierter Rückgang · R |
|---|---|---|---|---|---|
| A | 84 | -217.10 | -29.07 | 0.5207 | 34.05 |
| B | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| C | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| Gesamtkosten je vollständigem Trade · Pips | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R |
|---|---|---|---|
| 0.0 | 2 | -33.70 | -1.34 |
| 1.2 | 2 | -36.10 | -1.44 |
| 2.4 | 2 | -38.50 | -1.55 |
7. Ersten Rücklauf untersuchen und nur Kosten ändern
Modell, Zeitraum und Trade wählen. 0–5 Pips in 0.1-Schritten eingeben oder Vorgabe nutzen. Nur Netto ändert sich. Beispiele setzen volles Jahr und 1.2 Pips zurück. B/C haben zwei Trades, beide Verluste.
Historische Beispiele werden geladen…
Ein Abschlag umfasst Spread, Provision und Slippage. Keine weitere Gebühr; Einstiege, Stops und Ausstiege bleiben unverändert.
Ausgewähltes Modell und Zeitraum
- Trades mit bestimmtem Ergebnis
- —
- Eröffnet, aber ungeklärt
- —
- Einstieg nicht verfügbar
- —
- Nettosumme · Pips
- —
- Nettosumme · additive R
- —
- Profitfaktor · Netto-R
- —
- Maximaler realisierter Rückgang · R
- —
- Netto-Gewinntrades · %
- —
Ausgewählter historischer Trade
Brutto − Gesamtkosten = Netto; Netto / Anfangsrisiko = R
S: erster Schlussausbruch. R: erster strikter Rücklauf innerhalb. E: Bid-Einstieg entgegengesetzt. X: bekannter Ausstiegszeitpunkt, intraminute als Intervall. SL/TP: feste Grenzen. Violett: RSI14; orange gestrichelt: 50. Interaktiver Chart zeigt spätere Kerzen. Blasse Kerzen haben weniger als fünf M1.
Statische Figuren passen in die Artikelbreite und öffnen in voller Größe. Breite interaktive Charts und Tabellen lassen sich auf kleinen Bildschirmen horizontal verschieben.
- Richtung
- —
- Einstiegsreferenz · UTC
- —
- Ausstiegsbeobachtung · UTC
- —
- Bid-Einstiegsreferenz
- —
- Bid-Ausstiegsreferenz
- —
- Anfangsrisiko · Pips
- —
- Fester Stop
- —
- Festes Ziel
- —
- Ausstiegs- oder Unklarheitsgrund
- —
- Bruttoergebnis · Pips
- —
- Nettoergebnis · Pips
- —
- Nettoergebnis · R
- —
- Erster Ausbruch S bekannt · UTC
- —
- Erster Rücklauf R bekannt · UTC
- —
- RSI14 am ersten Ausbruch S
- —
- RSI14 am ersten Rücklauf R
- —
Vollständige ausgewählte Tradetabelle öffnen
| Datum | Richtung | Einstiegsreferenz · UTC | Ausstiegsbeobachtung · UTC | Ausstiegs- oder Unklarheitsgrund | Nettoergebnis · Pips | Nettoergebnis · R |
|---|
8. Auch die ausgeschlossenen Gewinner betrachten
Am 5. Januar geht der erste A-Gewinner um 03:55 UTC bei 144.877 Short, Risiko 7.6 Pips. Ziel 144.725 in [05:16,05:17): +15.20 brutto und +14.00 netto bei 1.2. RSI am ersten R ist 57.07; B/C lehnen auch diesen Gewinner ab. Sein späteres Ergebnis war nicht bekannt. Es gibt keinen C-Gewinner und keinen zusätzlichen nur von C abgelehnten Trade.
Bei 1.2 Pips hat C im Januar–Juni einen Trade und −1.08R, im Juli–Dezember einen und −0.36R. Zwei historische Beobachtungen sind kein Stabilitätstest und keine unberührte Validierungsstichprobe. Die feste RSI-50-Regel ist am ersten Rücklauf nahe der durchbrochenen Grenze sehr streng. Anderer Schwellenwert oder längeres Warten ergeben eine neue Strategie mit gesondert festgelegtem Test.
| Zeitraum | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R |
|---|---|---|---|
| Januar–Juni | 1 | -15.80 | -1.08 |
| Juli–Dezember | 1 | -20.30 | -0.36 |
9. Abdeckungsverluste und Ausführungsgrenzen offenlegen
Reale HistData-Eingaben: 401,025 eindeutige M1 und 80,533 beobachtete M5 einschließlich Dezember-Vorlauf. Von 262 abgedeckten Werktagen haben 20 unvollständige Bereiche. Bei 242 vollständigen Bereichen bleiben 82 vollständige Suchen ohne Ausbruch, 15 verlieren vorher die Erstereignis-Abdeckung, 60 Ausbrüche laufen ohne R ab und 85 erzeugen A-Einstiege. 84 sind aufgelöst, einer unbekannt.
Fehlende Preise werden nicht interpoliert. Beobachtete Teilkerzen gehen in die erklärte Indikatorrekonstruktion ein; Bereich, S und R brauchen vollständige Kerzen. Charts sind ForexBestRobots-Rekonstruktionen realer Bid-OHLC, keine Terminal-Screenshots. Kostenabzug rekonstruiert weder historische Ask-Kurse, variable Spreads, Short-Ask-Stops, Tickreihenfolge noch Brokerfüllungen. Kein Nachrichten-/Feiertagsfilter; ein Paar und ein Jahr begrenzen die Aussagekraft.
Häufige Fragen
Löst ein Docht außerhalb die Strategie aus?
Nein. S braucht einen vollständigen Schluss strikt außerhalb; R einen späteren strikt innerhalb binnen 30 Minuten. Ein Docht allein erfüllt die Folge nicht.
Darf RSI erst an einem späteren Rücklauf passen?
Nach diesem Protokoll nicht. Nur das erste R zählt. Passt RSI dort nicht, wird der Tag ausgelassen, auch wenn später 50 gekreuzt wird.
Erfolgt der Einstieg in Ausbruchsrichtung?
Entgegengesetzt zu S: Short nach Rückkehr eines Aufwärtsausbruchs, Long nach Rückkehr eines Abwärtsausbruchs. RSI wird in Umkehrrichtung geprüft.
Warum sind B/C identisch und fehlt ein C-Gewinnchart?
Beide B-Trades erfüllen bereits die zusätzliche S-Bedingung von C und verlieren nach Basiskosten. Diese Abwesenheiten werden gezeigt, statt einen ausgewählten oder simulierten Gewinner hinzuzufügen.
Was ist ein Pip bei USD/JPY?
0.01 JPY je USD; 0.1 Pip entspricht 0.001. Veränderbare Kosten sind ein hypothetischer Gesamtabzug je vollständigem aufgelöstem Trade, kein gemessener historischer Spread.
Belegt diese kleine Prüfung eine profitable Strategie?
Nein. Es gibt nur zwei RSI-bestätigte Trades, beide verlieren. Downloads enthalten alle Tage, Lücken, M1/M5, Trades, feste Regeln und eigenständige Neuberechnung zum Prüfen der strengen Annahmen.
Daten, Zeitangaben und Reproduzierbarkeit
Erhaltener Zeitraum: 2023-12-01 00:00 UTC–2024-12-31 21:58 UTC. Jedes Original-Jahresarchiv enthält 60 identische Zeitduplikate, erst nach Gleichheitsprüfung entfernt. Original-SHA-256 liegen bei. Quellgenauigkeit 0.001 bleibt in ganzzahligen 0.000001-Preiseinheiten erhalten.
RSI startet im Index 14 mit arithmetischen Mitteln positiver/negativer Änderungen 1–14, dann (13 × vorheriger Mittelwert + neue Änderung)/14. Gewinn positiv/Verlust null ergibt 100, Gewinn null/Verlust positiv 0, beide null 50. ATR startet im Index 13 mit mittleren 14 TR: erster TR=High−Low; danach max(High−Low, |High−vorheriger Close|, |Low−vorheriger Close|), gleiche Wilder-Rekurrenz.
Hauptbeispiele sind chronologisch über ganz 2024 gewählt. Erster C ist erster C-Verlust; kein C-Gewinner und kein B-akzeptiert/C-abgelehnt-Fall. Zusätzlich klar gekennzeichnet: zweiter C, erster A-Gewinner und erster unbekannter A. Präsentationswahl ändert keine Strategieparameter. Datenfeld B speichert Chart-Ereignis S, getrennt vom Modell B; R den ersten Rücklauf.
- Rekonstruierte M5-Eingaben (ZIP)
- Alle Modelltrades (CSV)
- M1, feste Methode und eigenständige Nachrechnung (ZIP)