

Voltar à faixa asiática não garante uma reversão aproveitável. Neste teste fixo de USD/JPY em 2024, RSI no primeiro retorno deixa apenas duas operações: ambas vendidas e perdedoras. Com custo hipotético de 1.2 pip por ciclo completo, somam −36.10 pips e −1.44R aditivos. A raridade é o principal achado; a amostra não comprova vantagem.
1. Definir o falso rompimento antes de operar contra ele
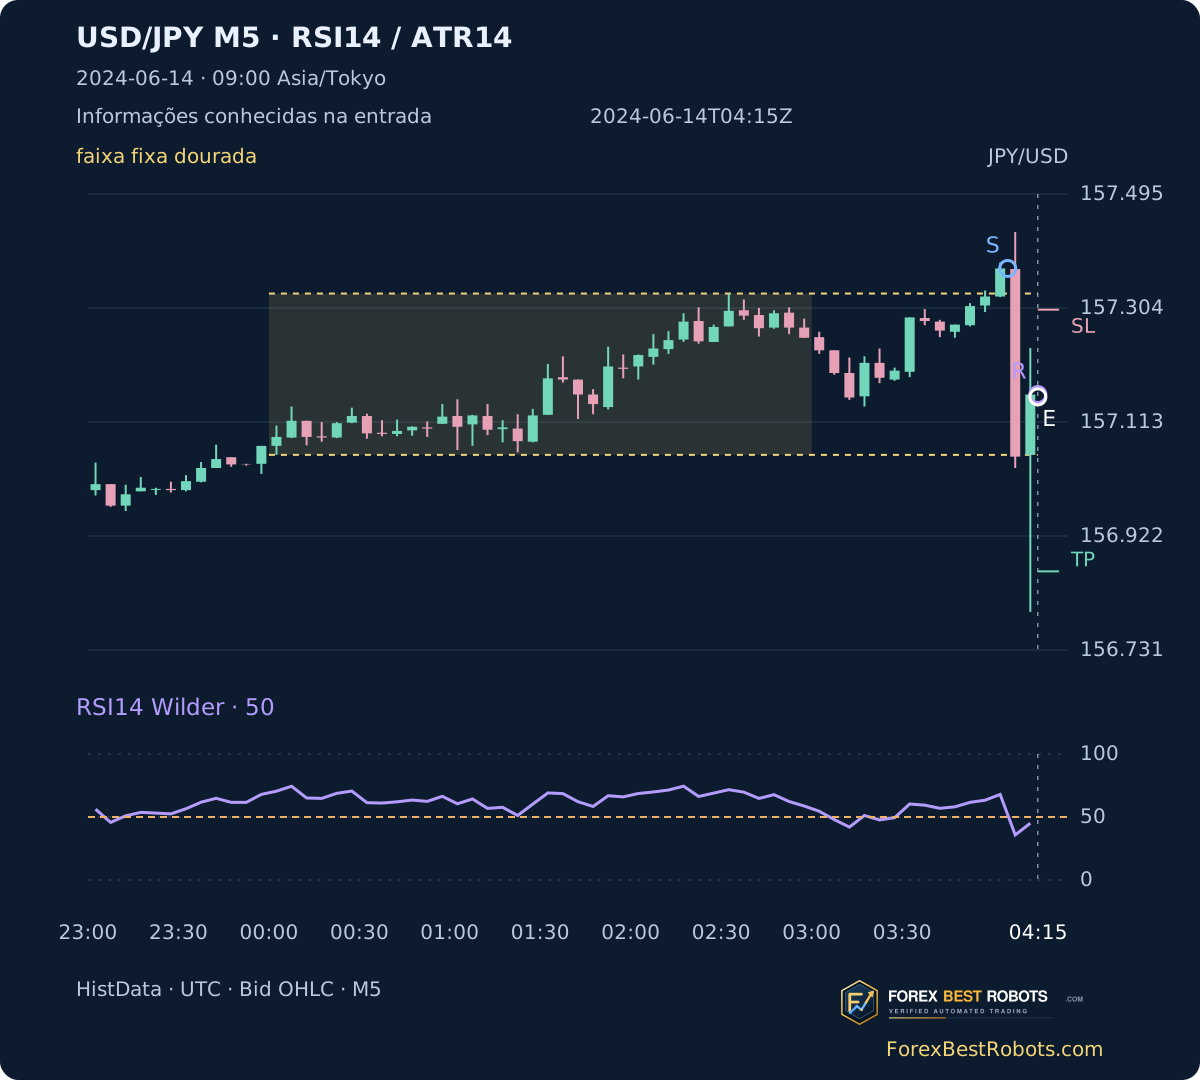
No USD/JPY M5, fixe High e Low de 09:00–12:00 Asia/Tokyo. S é o primeiro fechamento completo estritamente fora da faixa, conhecido até 15:00 Tóquio. R é o primeiro fechamento posterior estritamente dentro, conhecido até 30 minutos após S. Só um pavio não é S; tocar a borda não é R.
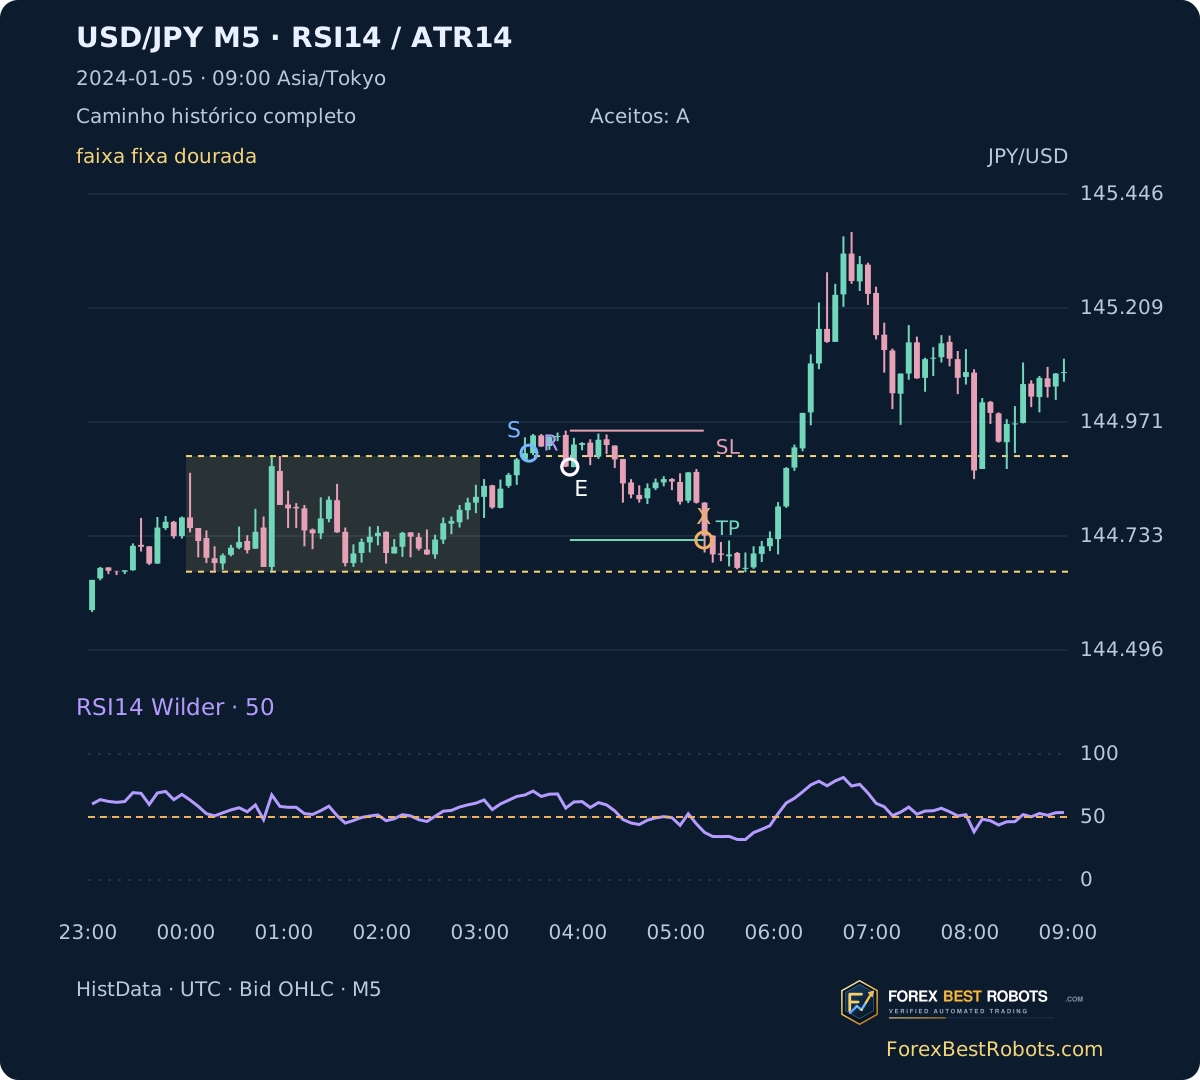
A entra contra S em R: venda depois do rompimento de alta, compra depois do de baixa. B filtra esse mesmo R com RSI; C também verifica S. Uma primeira sequência por data; uma rejeição não pode ser trocada por um retorno posterior mais atraente. A primeira figura termina na entrada conhecida, sem mostrar o resultado futuro.
2. Separar o relógio da faixa e o prazo de retorno
A faixa é 00:00–03:00 UTC o ano inteiro, equivalente a 09:00–12:00 Tóquio. Exige 36 candles M5 completos consecutivos com cinco M1 cada. 09:00 é referência Forex escolhida, não leilão de abertura de bolsa. HistData usa EST fixo sem horário de verão: some cinco horas para UTC; Tóquio é UTC+9.
Busque o primeiro fechamento externo até 06:00 UTC, inclusive. Os 30 minutos começam em S; R pode terminar depois das 06:00, até 06:30. Igualdade com High/Low não passa nas comparações estritas. Lacunas tornam a sequência desconhecida; só uma busca completa sem R permite declarar expiração. Não reinicie o prazo em outro rompimento.
3. Aplicar RSI no primeiro retorno, sem esperar outro candle
RSI14 usa fechamentos M5 observados completos e suavização Wilder. Depois de S de alta, B precisa RSI em R < 50 para vender; depois de S de baixa, > 50 para comprar. Exatamente 50 falha. R continua sendo o primeiro mesmo se RSI não passar; não se espera outro cruzamento. Isso não equivale a simplesmente vender sobrecompra ou comprar sobrevenda.
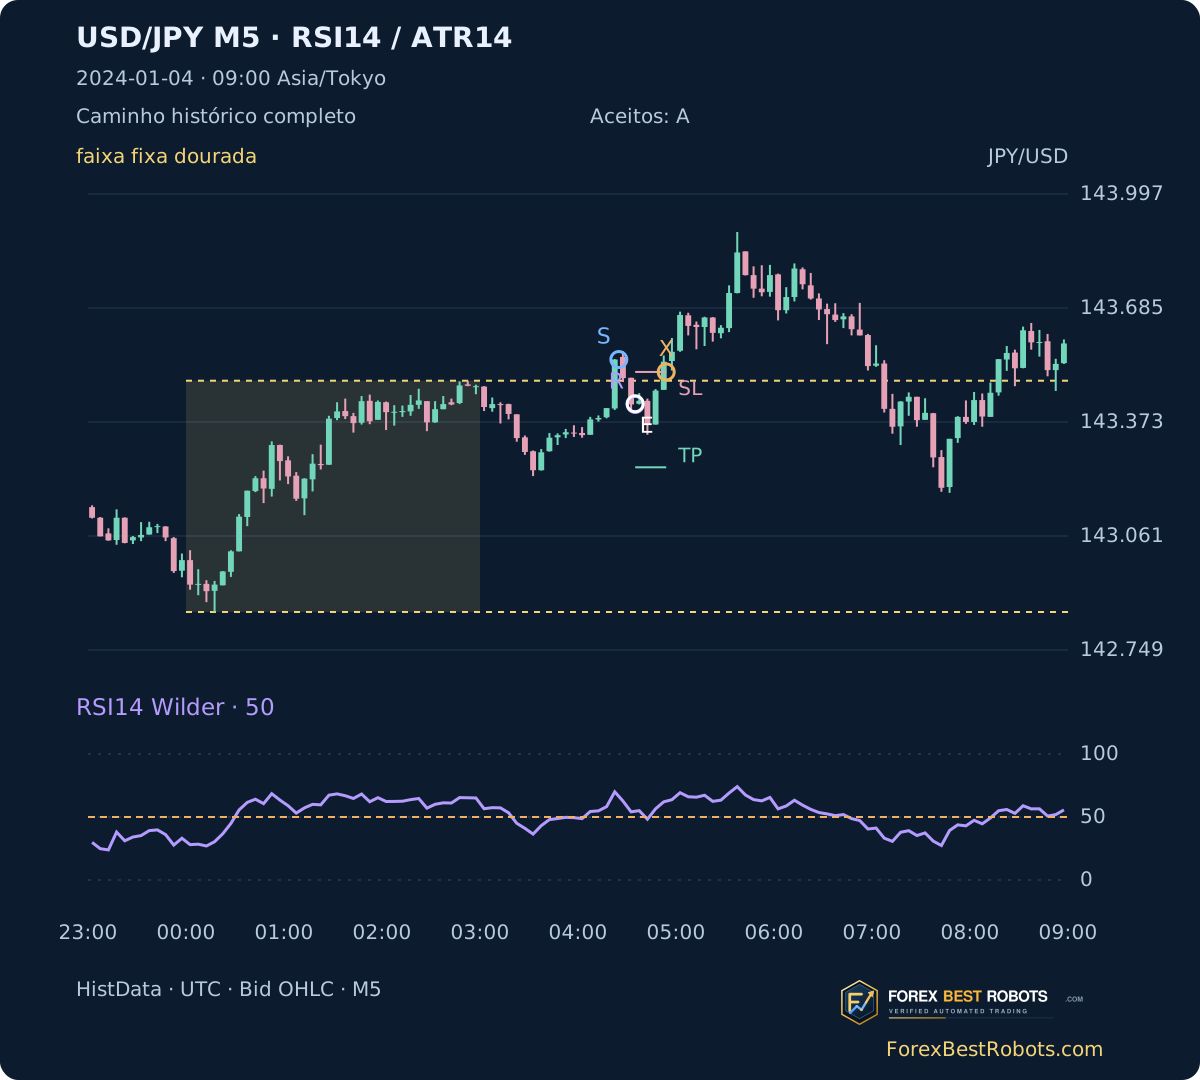
C adiciona RSI em S ≥ 50 após alta, ou ≤ 50 após baixa. As duas pontas mudam de lado de 50; não se afirma um único cruzamento nem que o primeiro ocorra em R. Aqui B/C têm o mesmo registro de duas operações. Em 4 de janeiro, RSI em R é 54.12 depois de S de alta: B/C rejeitam; a perda posterior mostrada pertence a A.
RSI14 = 100 - 100/(1 + averageGain/averageLoss)
Wilder[t] = (13*Wilder[t-1] + change[t])/14
S↑ → R: RSI_R < 50 → Venda
S↓ → R: RSI_R > 50 → Compra
C: S↑ → RSI_S ≥ 50; S↓ → RSI_S ≤ 50
Risco inicial · pips = ceil(1.5*ATR14[R] / 0.1pip) * 0.1pip
USD/JPY: 1pip = 0.01; 0.1pip = 0.001
4. Entrar em R e definir o pip do par com iene
Use o Open M1 exato quando R termina; se faltar, a entrada fica indisponível. A direção é oposta a S. Risco inicial: 1.5 × ATR14 em R, arredondado para cima a 0.1 pip. Um pip USD/JPY é 0.01 JPY por USD; 0.1 pip é 0.001. Stop fixo 1R, alvo 2R; o alvo não é forçado ao meio da faixa ou à borda oposta.
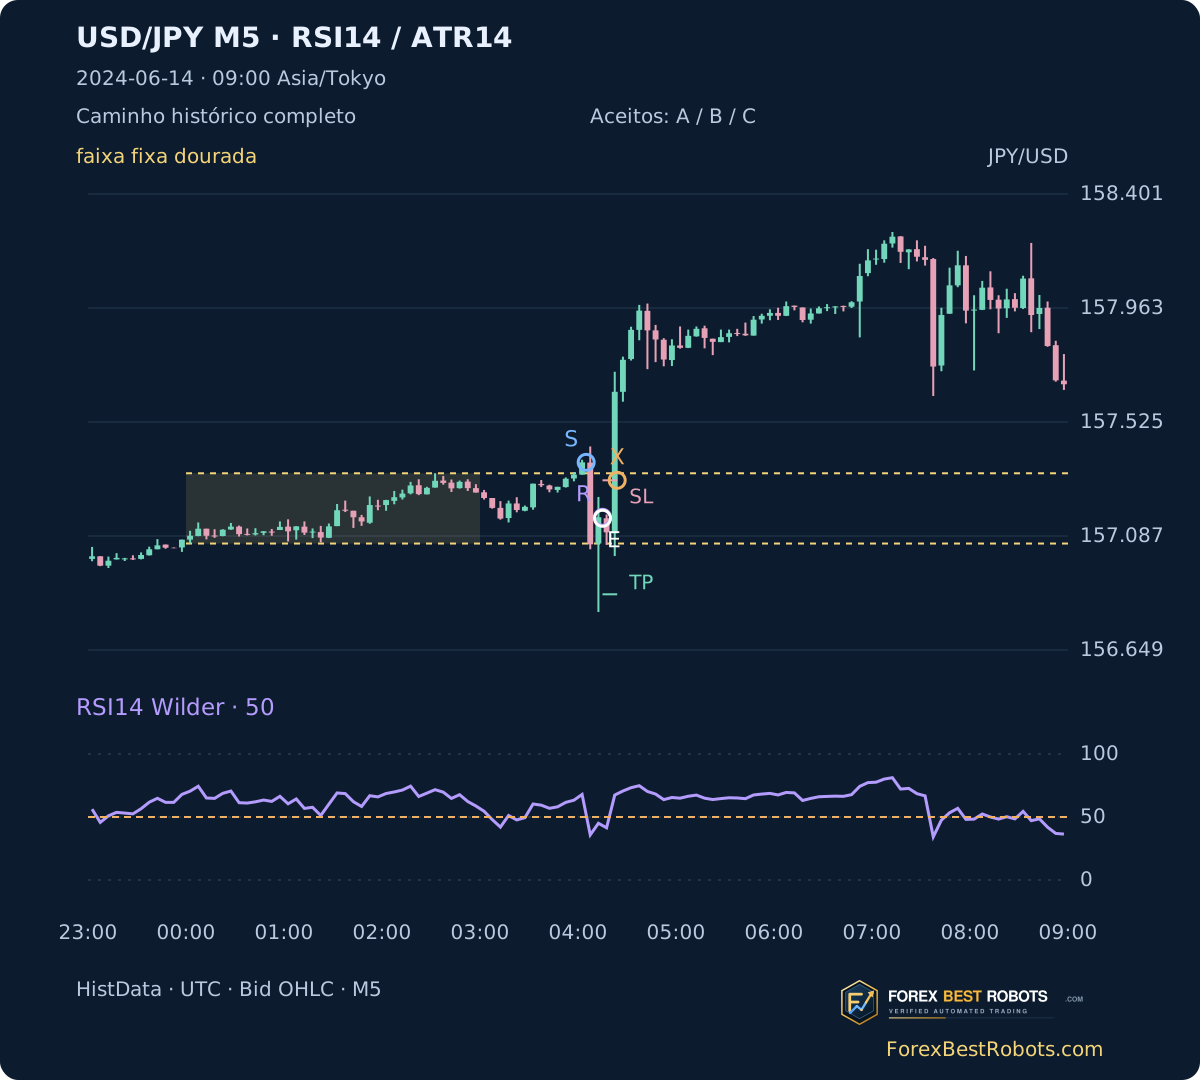
A primeira C é de 14 de junho: S conhecido às 04:05 UTC, RSI 67.89; R às 04:15, RSI 45.04. Venda de referência 157.155, risco 14.6 pips, stop 157.301, alvo 156.863. Stop observado em [04:23,04:24): −14.60 brutos, −15.80 após 1.2. A imagem na entrada oculta candles posteriores e X; a completa mostra o percurso retrospectivo.
5. Resolver níveis, prazo e dados ausentes na mesma ordem
Percorra M1 consecutivos. Open adverso além do stop sai no Open; favorável além do alvo sai no alvo. Depois aplique o limite de 90 minutos no Open; caso contrário, examine High/Low, considerando stop primeiro se ambos forem tocados. Sem trailing nem deslocamento ao ponto de equilíbrio. Uma saída intraminuto é intervalo observado, não segundo exato de execução.
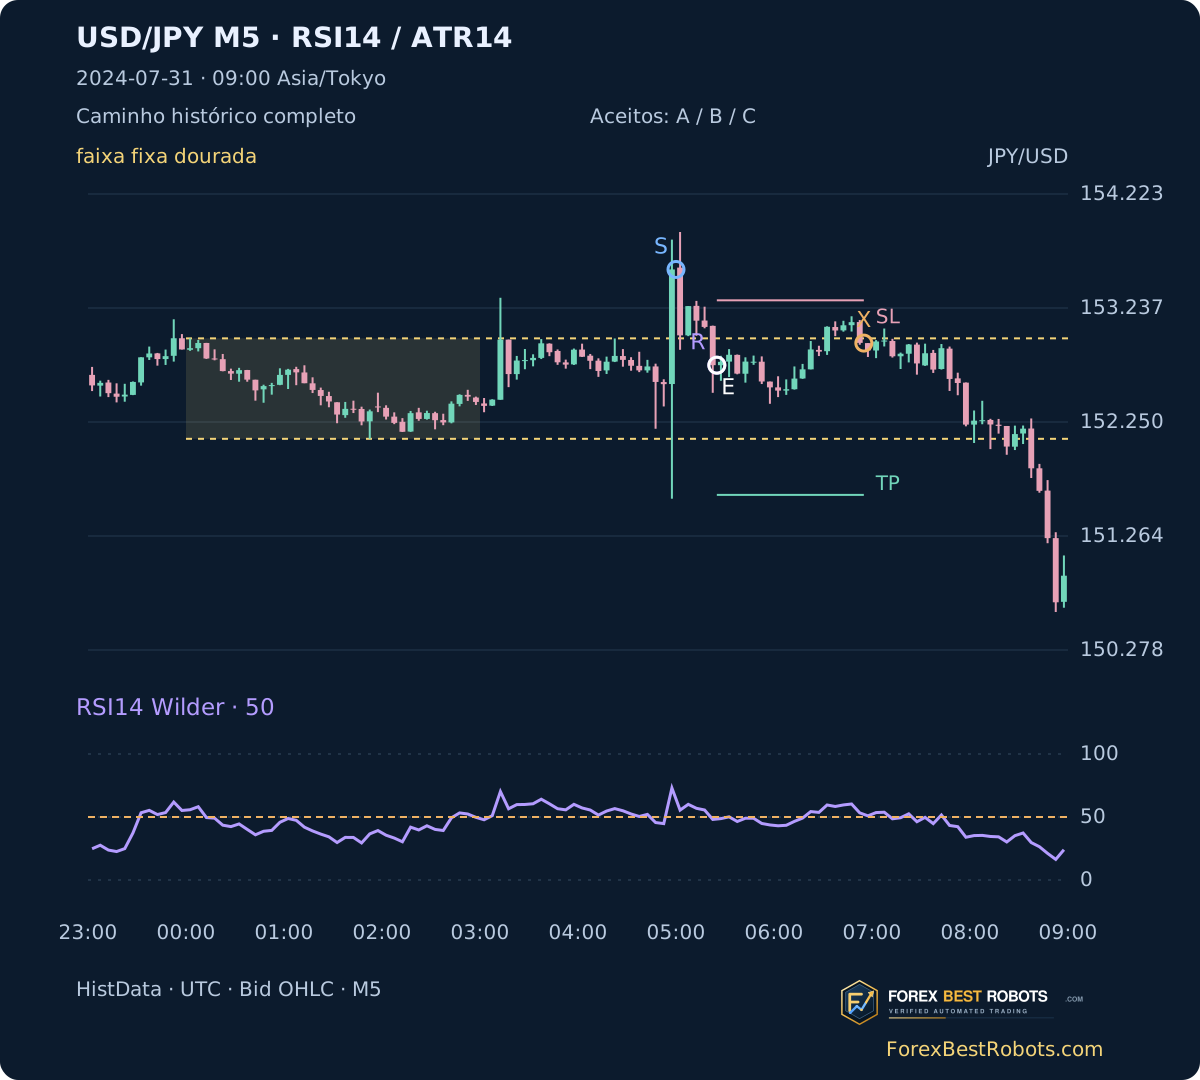
A segunda C, em 31 de julho, vende 152.742 às 05:25 UTC. Risco 56.1 pips, stop 153.303, alvo 151.620. O prazo de 06:55 sai no Open 152.933: −19.10 brutos, −20.30 líquidos. Em 14 de maio falta a próxima observação A às 03:47; mesmo com preços posteriores, o resultado fica desconhecido e não soma lucro ou prejuízo aos totais.
6. Ler duas operações como limite da amostra
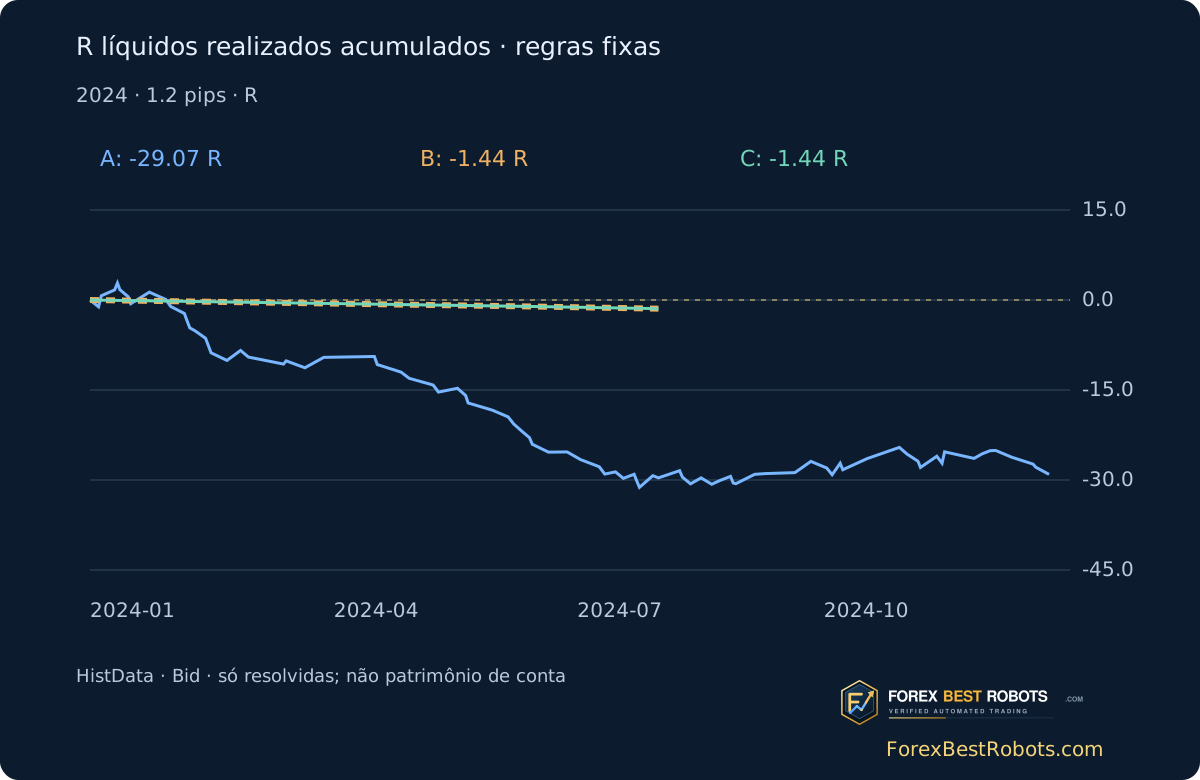
A 1.2 pip hipotético por ciclo, A tem 84 resultados definidos e uma entrada não resolvida: −217.10 pips e −29.07R. B/C têm duas operações definidas cada, nenhuma desconhecida, −36.10 pips e −1.44R. Fator de lucro em R líquidos 0 e queda realizada 1.44R descrevem duas perdas; não estimam taxa de acerto estável nem validam o filtro.
C soma −1.34R sem custos e −1.55R a 2.4 pips. Uma única dedução inclui spread, comissão e slippage, uma vez por operação resolvida; não muda entradas ou níveis. Pips pressupõem unidades de posição iguais; R divide cada resultado pelo próprio risco inicial. Não são retornos compostos da conta. B/C mantêm só 2 das 85 entradas A.
| Modelo | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos | Fator de lucro · R líquido | Drawdown realizado máximo · R |
|---|---|---|---|---|---|
| A | 84 | -217.10 | -29.07 | 0.5207 | 34.05 |
| B | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| C | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| Custo combinado por ciclo · pips | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos |
|---|---|---|---|
| 0.0 | 2 | -33.70 | -1.34 |
| 1.2 | 2 | -36.10 | -1.44 |
| 2.4 | 2 | -38.50 | -1.55 |
7. Inspecionar o primeiro retorno e mudar só o custo
Escolha modelo, período e operação. Digite 0–5 pips em passos de 0.1 ou use um valor pronto. Só o líquido muda. Exemplos restauram ano inteiro e 1.2 pip. B/C têm duas operações, ambas perdedoras.
Carregando exemplos históricos…
Uma dedução inclui spread, comissão e slippage. Nenhuma outra taxa; entradas, stops e saídas não mudam.
Modelo e período selecionados
- Operações resolvidas
- —
- Abertas com resultado desconhecido
- —
- Entrada indisponível
- —
- Total líquido · pips
- —
- Total líquido · R aditivos
- —
- Fator de lucro · R líquido
- —
- Drawdown realizado máximo · R
- —
- Operações vencedoras líquidas · %
- —
Operação histórica selecionada
Bruto − custo combinado = líquido; líquido / risco inicial = R
S: primeiro rompimento no fechamento. R: primeiro retorno estritamente dentro. E: entrada de referência Bid contrária. X: saída conhecida, intervalo se intraminuto. SL/TP: níveis fixos. Roxo: RSI14; laranja tracejado: 50. O gráfico interativo inclui candles posteriores. Os claros têm menos de cinco M1.
Figuras estáticas cabem na largura e abrem em tamanho completo. Gráficos interativos e tabelas largos rolam horizontalmente em telas pequenas.
- Direção
- —
- Referência de entrada · UTC
- —
- Observação de saída · UTC
- —
- Referência Bid de entrada
- —
- Referência Bid de saída
- —
- Risco inicial · pips
- —
- Stop fixo
- —
- Alvo fixo
- —
- Motivo da saída ou incerteza
- —
- Resultado bruto · pips
- —
- Resultado líquido · pips
- —
- Resultado líquido · R
- —
- Primeiro rompimento S conhecido · UTC
- —
- Primeiro retorno R conhecido · UTC
- —
- RSI14 no primeiro rompimento S
- —
- RSI14 no primeiro retorno R
- —
Abrir tabela completa da seleção
| Data | Direção | Referência de entrada · UTC | Observação de saída · UTC | Motivo da saída ou incerteza | Resultado líquido · pips | Resultado líquido · R |
|---|
8. Examinar também o que o filtro descarta
Em 5 de janeiro, a primeira vencedora A vende 144.877 às 03:55 UTC, risco 7.6 pips. Alvo 144.725 em [05:16,05:17): +15.20 brutos, +14.00 líquidos a 1.2. RSI no primeiro R é 57.07; B/C rejeitam também essa vencedora. O filtro não conhecia o resultado futuro. Não há vencedora C nem rejeição adicional exclusiva de C neste estudo.
A 1.2 pip, C tem uma operação e −1.08R em janeiro–junho, outra e −0.36R em julho–dezembro. São duas observações históricas, não teste de estabilidade ou validação com dados intocados. RSI 50 é muito restritivo no primeiro retorno perto da borda rompida. Mudar limiar ou esperar mais define outra estratégia, que exige teste com regras fixadas separadamente.
| Período | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos |
|---|---|---|---|
| Janeiro–junho | 1 | -15.80 | -1.08 |
| Julho–dezembro | 1 | -20.30 | -0.36 |
9. Mostrar perdas de cobertura e limites de execução
A entrada real HistData tem 401,025 M1 únicos e 80,533 M5 observados com aquecimento de dezembro. De 262 dias úteis cobertos, 20 têm faixa incompleta. Nas 242 completas: 82 buscas completas sem rompimento, 15 perdem cobertura antes do primeiro, 60 rompimentos expiram sem R e 85 produzem entradas A. Resolvem-se 84; uma permanece desconhecida.
Preços ausentes não são interpolados. Candles parciais observados entram na reconstrução declarada dos indicadores; faixa, S e R exigem candles completos. Gráficos são reconstruções ForexBestRobots de Bid OHLC reais, não capturas de terminal. Deduzir custo não recria Ask histórico, spread variável, stop de vendas por Ask, ordem de ticks ou fills da corretora. Sem filtro de notícias ou feriados; um par e um ano limitam a evidência.
Perguntas frequentes
Um pavio fora da faixa aciona a estratégia?
Não. S exige fechamento completo estritamente fora; R é um fechamento posterior estritamente dentro em até 30 minutos. Um pavio sozinho não cumpre a sequência.
RSI pode passar em um retorno posterior?
Não neste protocolo. Só o primeiro R conta. Se RSI falhar ali, o modelo pula a data mesmo se cruzar 50 depois.
A entrada acompanha o rompimento?
É oposta a S: venda após retorno de rompimento de alta, compra após retorno de rompimento de baixa. RSI é verificado nessa direção de reversão.
Por que B/C são iguais e não há gráfico C vencedor?
As duas operações B já cumprem a condição extra de C em S; ambas perdem após o custo base. Essas ausências são informadas, sem acrescentar uma vencedora escolhida ou simulada.
Quanto vale um pip no USD/JPY?
0.01 JPY por USD; 0.1 pip vale 0.001. O custo ajustável é uma dedução hipotética total por ciclo resolvido, cobrada uma vez, não spread histórico medido.
Este pequeno teste comprova uma estratégia rentável?
Não. Só há duas operações confirmadas por RSI e ambas perdem. Downloads incluem todas as datas, lacunas, M1/M5, operações, regras fixas e recálculo autônomo para examinar as hipóteses restritivas.
Dados, horários e reprodução
Período retido: 2023-12-01 00:00 UTC–2024-12-31 21:58 UTC. Cada arquivo anual original contém 60 horários duplicados idênticos, removidos só após checagem de igualdade. Hashes SHA-256 originais incluídos. A precisão fonte 0.001 é preservada em unidades inteiras 0.000001.
RSI começa no índice 14 com médias aritméticas das mudanças positivas/negativas 1–14, depois (13 × média anterior + mudança nova)/14. Ganho positivo/perda zero dá 100; ganho zero/perda positiva 0; ambos zero 50. ATR começa no índice 13 com média de 14 TR: primeiro TR=High−Low, depois max(High−Low, |High−Close anterior|, |Low−Close anterior|), mesma recorrência Wilder.
Exemplos principais são cronológicos em todo 2024. Primeira C é também primeira perda C; não há vencedora C nem caso aceito B/rejeitado C. Ilustrações extras declaradas: segunda C, primeira vencedora A, primeira A desconhecida. Nenhum parâmetro é alterado. A chave B guarda o evento S do gráfico, diferente do modelo B; R é o primeiro retorno.
- Dados M5 reconstruídos (ZIP)
- Todas as operações por modelo (CSV)
- M1, método fixo e recálculo independente (ZIP)