

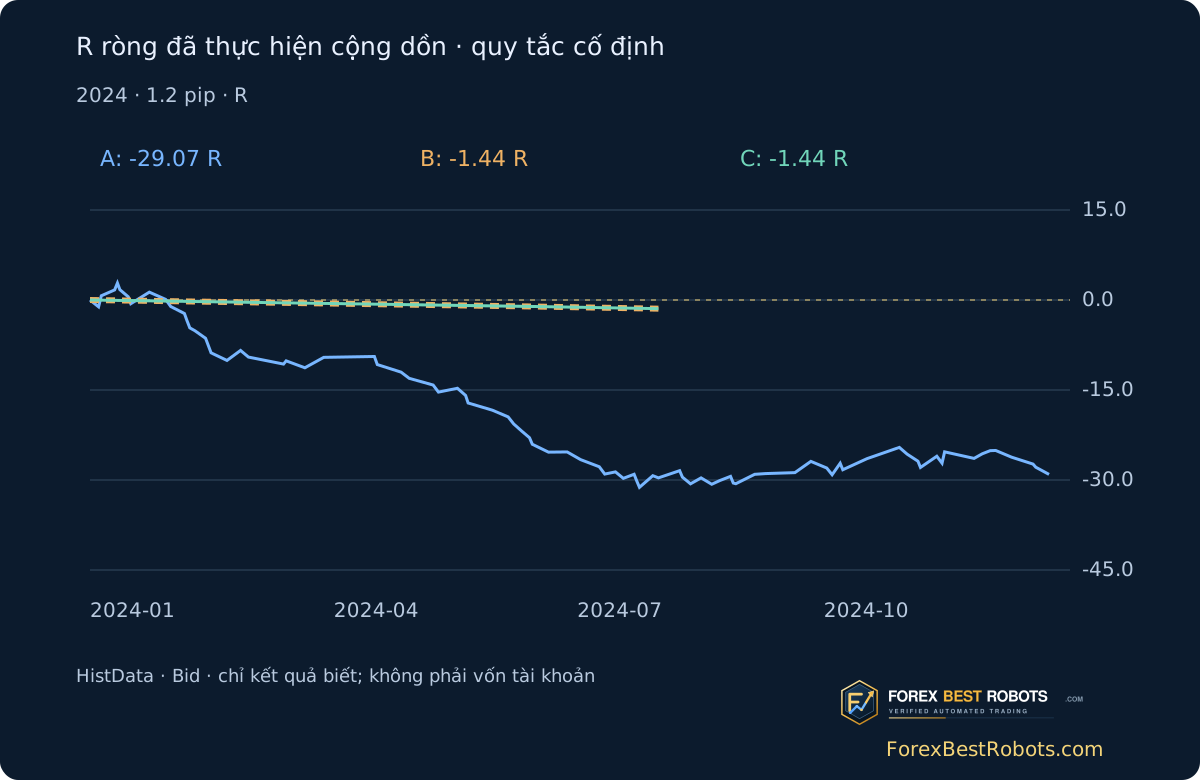
Giá trở lại biên độ phiên Á không tự động tạo ra cơ hội đảo chiều đáng dùng. Trong phép kiểm tra USD/JPY năm 2024 theo quy tắc cố định này, RSI tại lần đóng cửa đầu tiên trở lại bên trong chỉ giữ lại hai giao dịch. Cả hai đều là lệnh bán và đều lỗ: tổng −36.10 pip, hay −1.44R cộng dồn, sau chi phí giả định 1.2 pip cho một vòng giao dịch. Mẫu này chưa xác lập được lợi thế; số giao dịch quá ít mới là phát hiện chính.
1. Xác định phá vỡ thất bại trước khi vào ngược hướng
Dùng USD/JPY M5. Cố định High và Low của 09:00–12:00 theo Asia/Tokyo. S là lần đóng cửa hoàn chỉnh đầu tiên nằm hẳn ngoài biên sau khi cố định, được biết không muộn hơn 15:00 giờ Tokyo. R là lần đóng cửa hoàn chỉnh tiếp theo đầu tiên nằm hẳn trở lại bên trong, được biết không muộn hơn 30 phút sau S. Chỉ có râu nến vượt biên chưa phải S; đóng cửa đúng trên biên chưa phải R.
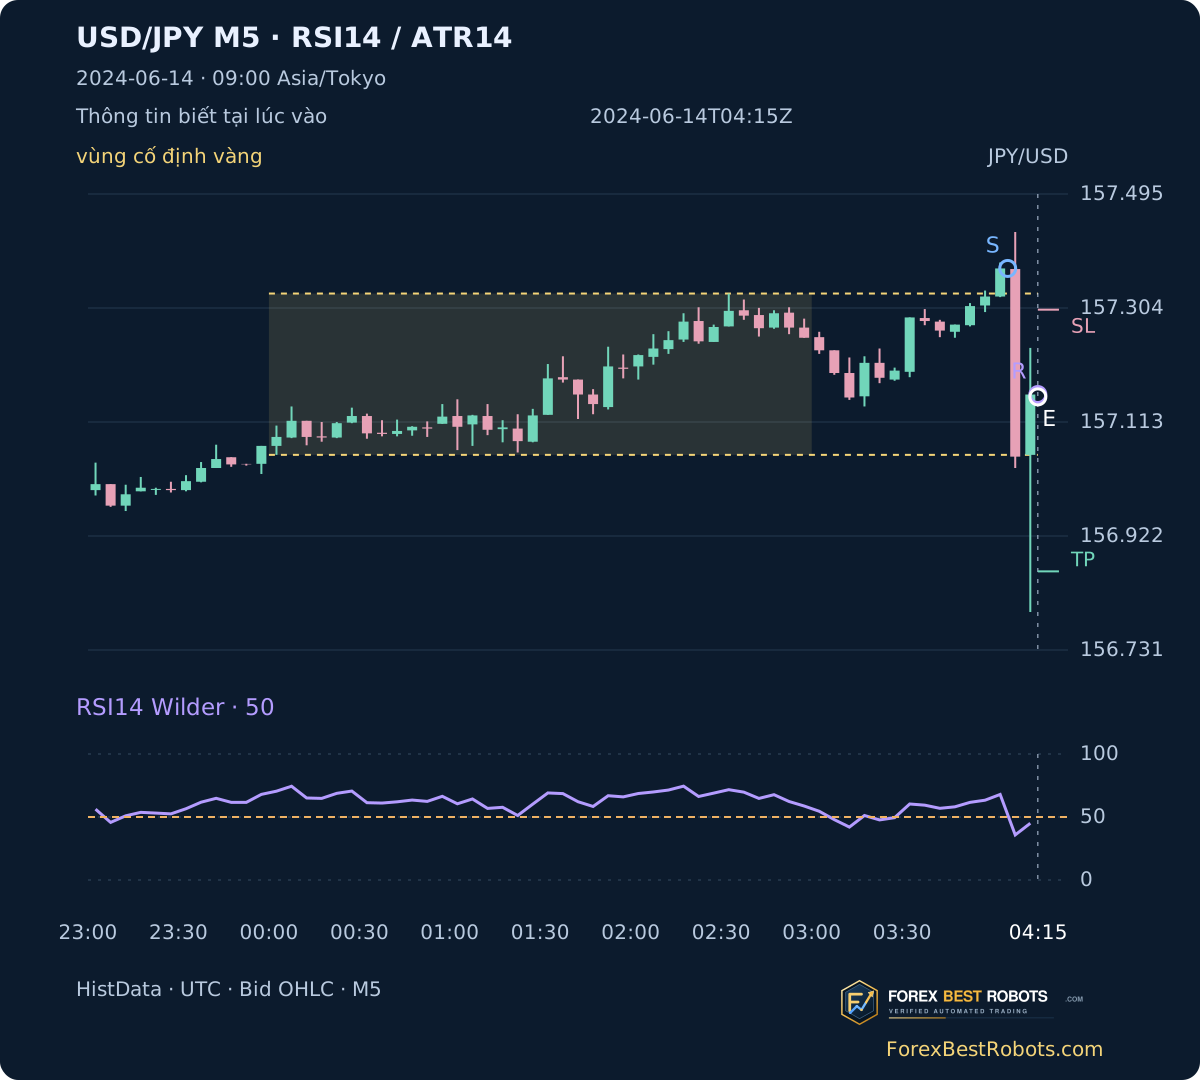
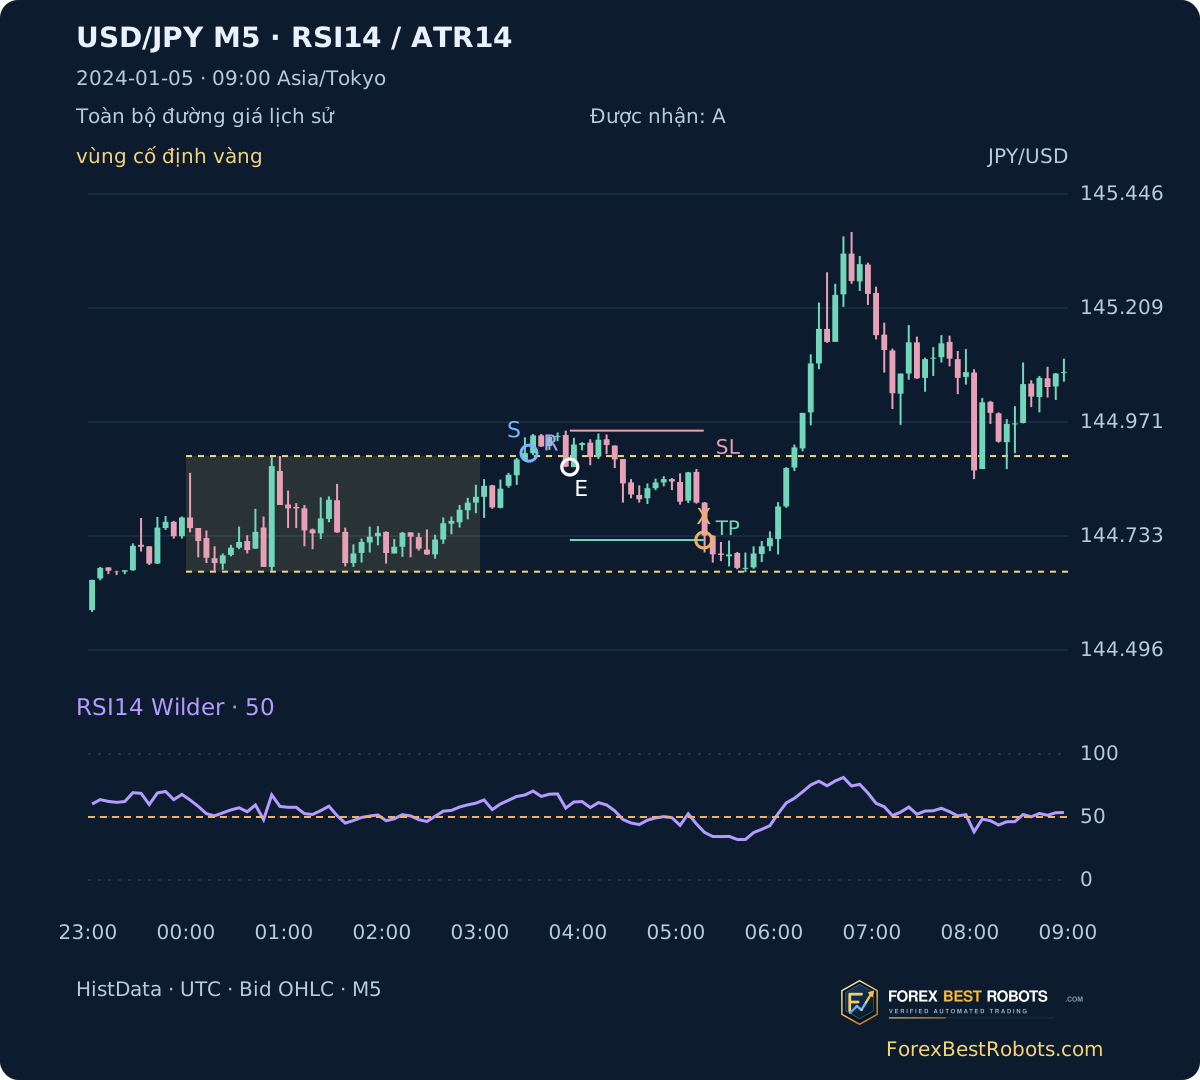
A vào ngược S tại R: bán sau phá vỡ lên, mua sau phá vỡ xuống. B chỉ nhận đúng R đó nếu RSI đạt điều kiện theo hướng đảo chiều. C kiểm tra thêm RSI tại S ban đầu. Chỉ giữ chuỗi đầu tiên mỗi ngày. Khi bị loại, không thay bằng lần trở lại sau trông hấp dẫn hơn. Hình đầu dừng ở ranh giới thời gian đã biết điểm vào, trước khi có kết quả tương lai.
2. Tách đồng hồ tham chiếu phiên Á khỏi thời hạn trở lại
Biên độ luôn là 00:00–03:00 UTC, tương ứng 09:00–12:00 Tokyo. Cần 36 nến M5 hoàn chỉnh liên tiếp, mỗi nến có đủ năm phút M1 được ghi nhận. 09:00 là giờ tham chiếu phiên Forex được công bố trong phương pháp này, không phải phiên đấu giá mở cửa của sở giao dịch. HistData dùng EST cố định, không đổi giờ mùa hè: cộng năm giờ để chuyển sang UTC; Tokyo là UTC+9.
Tìm lần đóng cửa đầu tiên ngoài biên đến hết mốc 06:00 UTC. Thời hạn trở lại 30 phút tính từ S nên R hợp lệ có thể hoàn tất sau 06:00, tối đa 06:30. Giá bằng High/Low không đạt phép thử nằm hẳn ngoài hay hẳn trong. Nếu thiếu dữ liệu lúc tìm kiếm thì không xác định được chuỗi. Chỉ cửa sổ tìm kiếm đầy đủ mà không có R mới được tính là hết hạn. Không bắt đầu lại đồng hồ từ lần phá vỡ sau.
3. Xét RSI tại lần trở lại đầu, không chọn nến sau thuận tiện hơn
RSI14 dùng Close của các nến M5 đã hoàn tất và có bản ghi, với cách làm mượt Wilder. Sau S phá lên, B cần RSI tại R dưới 50 để bán; sau S phá xuống, RSI tại R phải trên 50 để mua. Đúng 50 không đạt. Vẫn giữ R đầu ngay cả khi RSI loại giao dịch; không chờ lần cắt mức sau. Quy tắc này khác với việc chỉ bán vì quá mua hoặc mua vì quá bán.
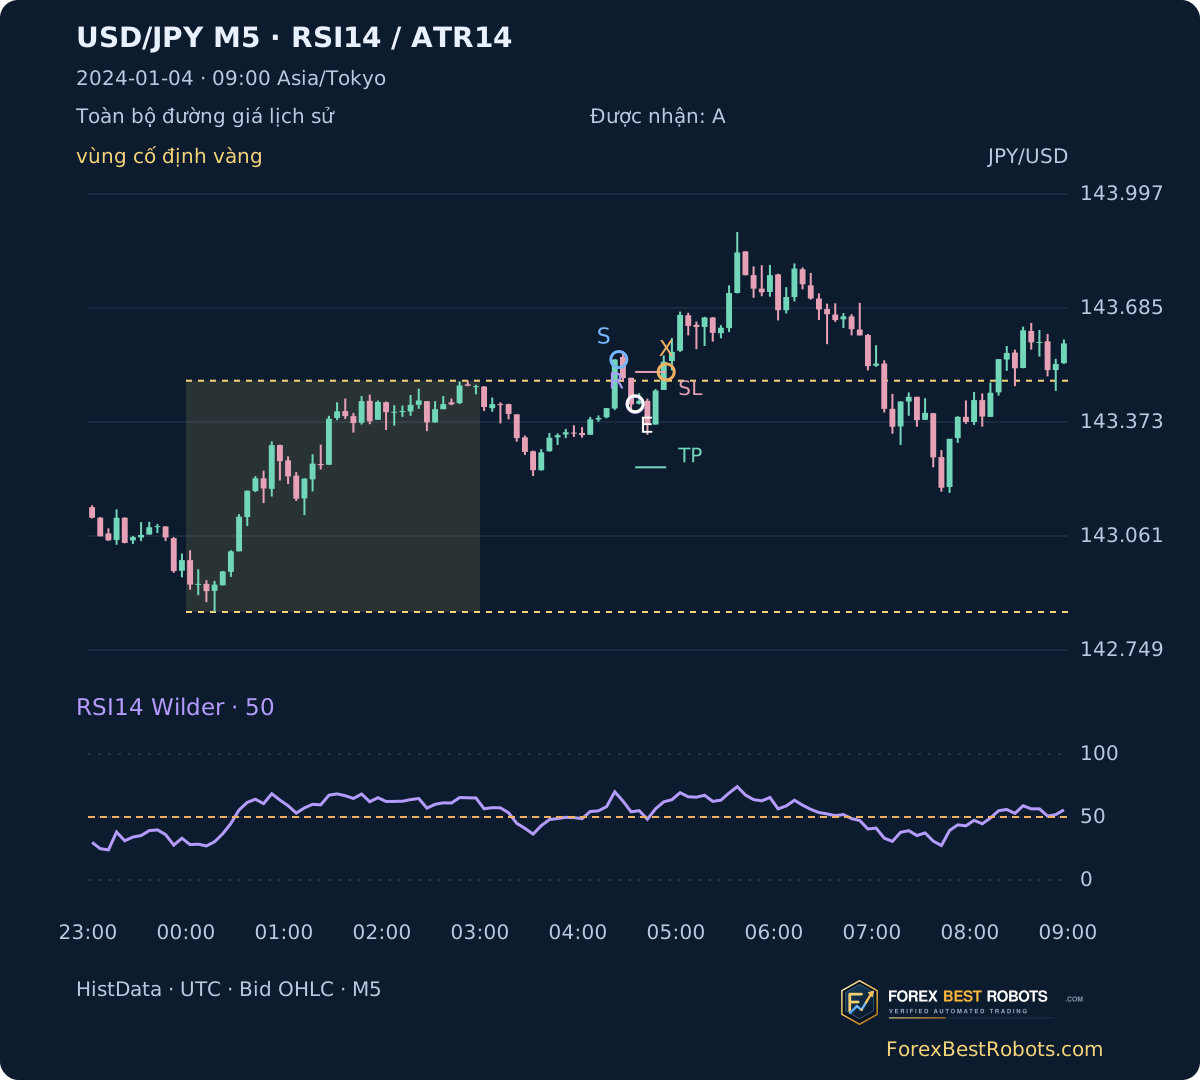
C còn yêu cầu RSI tại S ít nhất 50 sau phá lên, hoặc nhiều nhất 50 sau phá xuống. Hai đầu chuỗi nằm ở hai phía của 50 không có nghĩa là chỉ xảy ra một lần cắt, hay lần cắt đầu phải đúng tại R. Trong dữ liệu này B/C có cùng hai giao dịch. Ngày 4 tháng 1, RSI tại R là 54.12 sau S phá lên nên B/C loại. Khoản lỗ về sau được minh họa thuộc A.
RSI14 = 100 - 100/(1 + averageGain/averageLoss)
Wilder[t] = (13*Wilder[t-1] + change[t])/14
S↑ → R: RSI_R < 50 → Bán
S↓ → R: RSI_R > 50 → Mua
C: S↑ → RSI_S ≥ 50; S↓ → RSI_S ≤ 50
Rủi ro ban đầu · pip = ceil(1.5*ATR14[R] / 0.1pip) * 0.1pip
USD/JPY: 1pip = 0.01; 0.1pip = 0.001
4. Vào tại R và định nghĩa rõ pip của cặp yên
Dùng đúng Open M1 tại phút R hoàn tất. Nếu thiếu Open này thì không có dữ liệu điểm vào và không thay bằng giá muộn hơn. Hướng vị thế ngược S. Rủi ro ban đầu bằng 1.5 × ATR14 tại R, làm tròn lên theo bước 0.1 pip. Với USD/JPY, một pip là 0.01 JPY mỗi USD; 0.1 pip là 0.001. Stop 1R và mục tiêu 2R cố định; không ép mục tiêu về giữa biên độ hoặc cạnh đối diện.
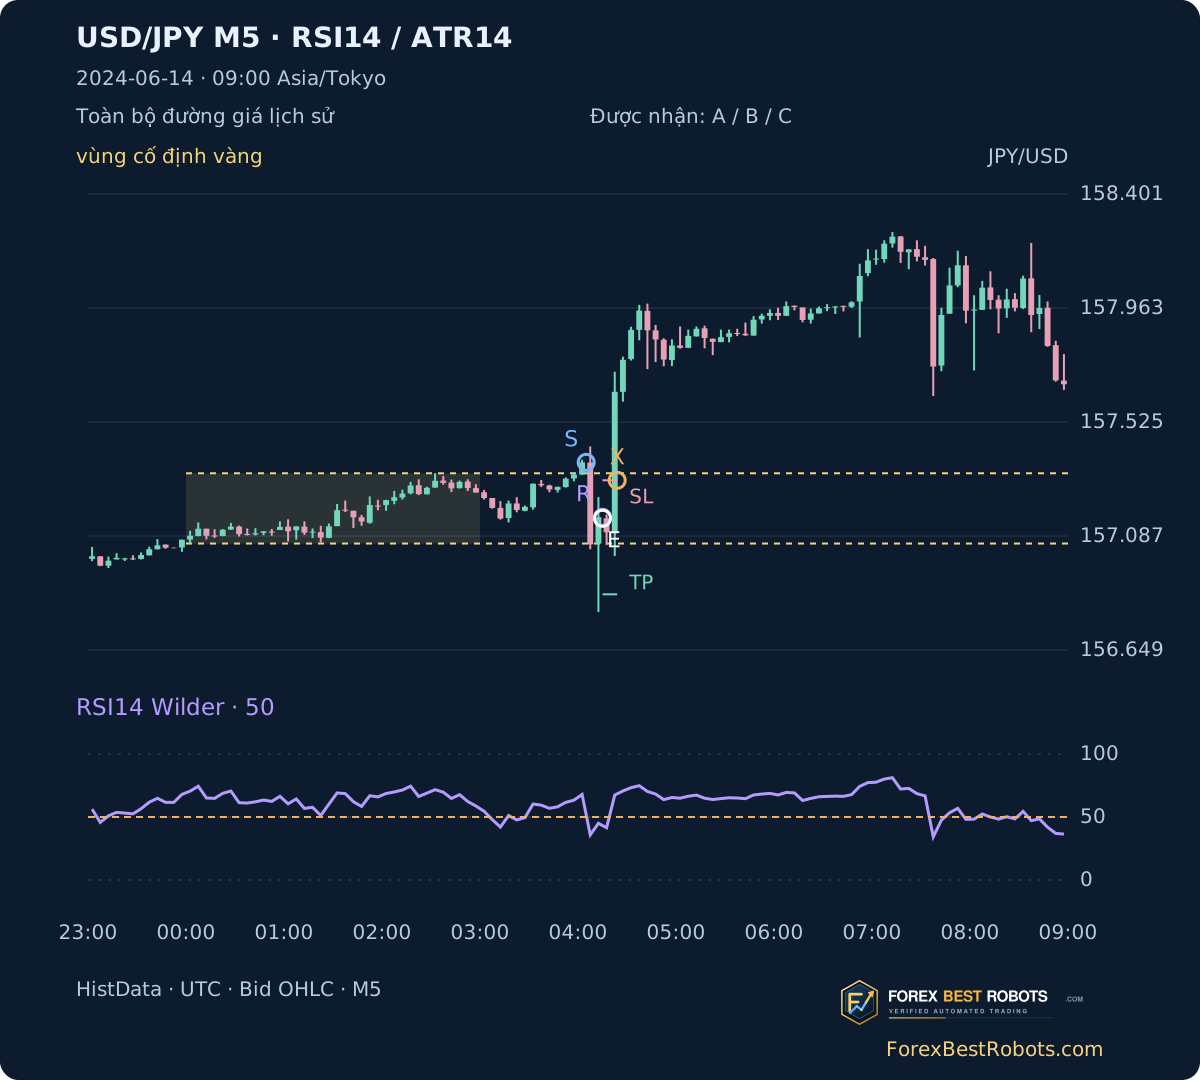
Giao dịch C đầu tiên ngày 14 tháng 6. Biết S lúc 04:05 UTC, RSI 67.89; R lúc 04:15, RSI 45.04. Giá tham chiếu bán 157.155, rủi ro 14.6 pip, stop 157.301 và mục tiêu 156.863. Quan sát thấy chạm stop trong [04:23,04:24): −14.60 pip trước chi phí, −15.80 sau mức phí 1.2. Ảnh tại thời điểm vào ẩn các nến đến sau và X; hình đầy đủ trình bày diễn biến nhìn lại.
5. Giữ cùng thứ tự thoát cho stop, thời hạn và dữ liệu thiếu
Xử lý liên tiếp các bản ghi M1. Nếu Open nhảy qua stop theo hướng bất lợi, thoát tại Open; nếu nhảy qua mục tiêu theo hướng có lợi, thoát tại mục tiêu, không cộng lợi ích từ gap. Sau đó áp dụng giới hạn 90 phút tại Open. Nếu chưa thoát thì xét High/Low; nếu cùng phút chạm cả hai mức, giả định stop xảy ra trước. Không có trailing stop hay dời về hòa vốn. Thoát bên trong nến được ghi thành khoảng một phút, không phải giây khớp lệnh chính xác.
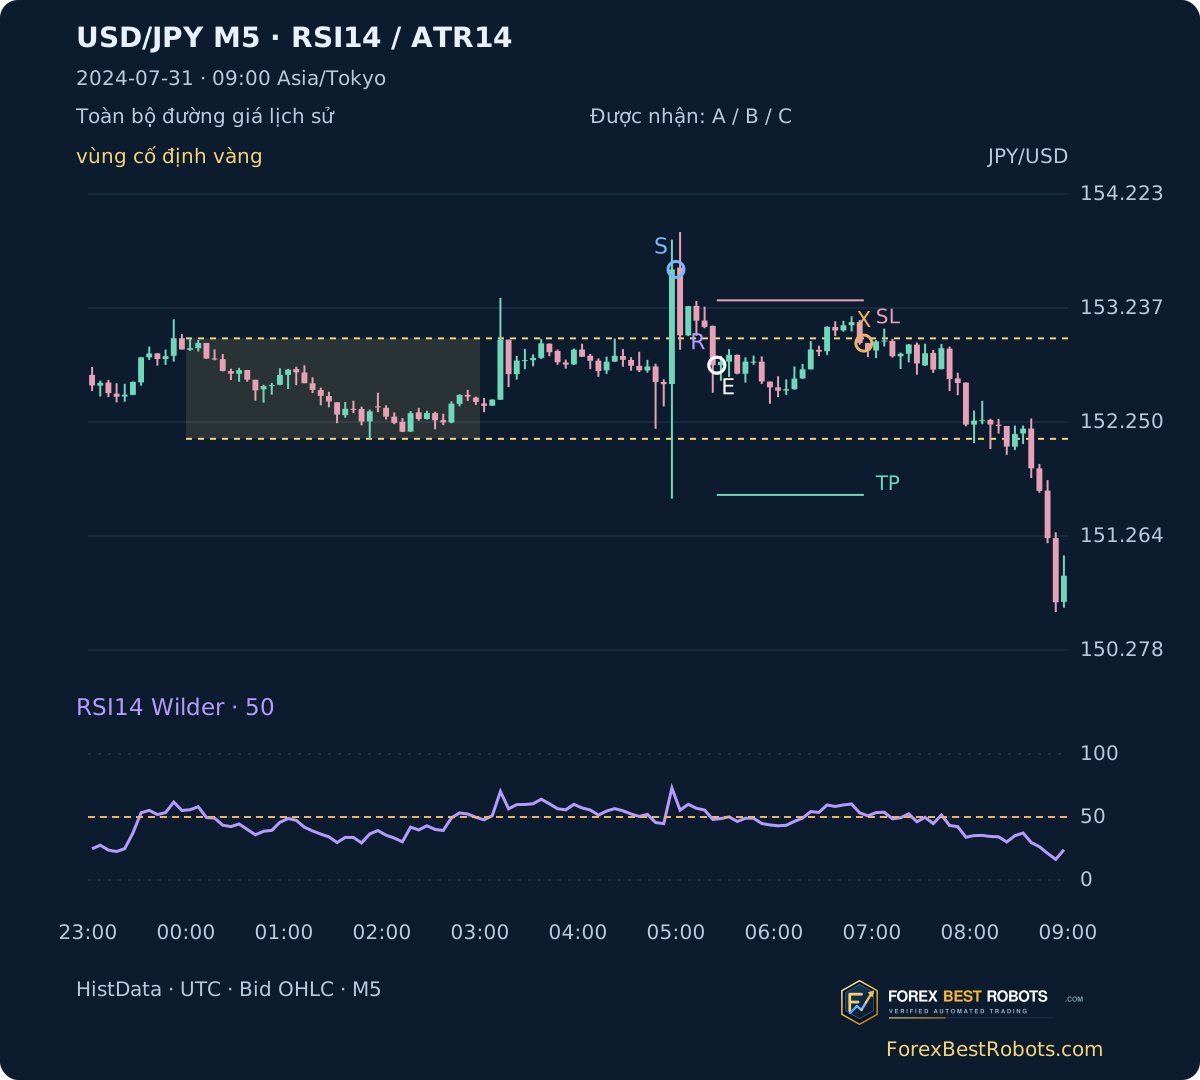
Giao dịch C thứ hai ngày 31 tháng 7 bán 152.742 lúc 05:25 UTC. Rủi ro 56.1 pip, stop 153.303, mục tiêu 151.620. Đến giới hạn 06:55, thoát tại Open 152.933: trước chi phí −19.10, sau chi phí −20.30 pip. Diễn biến A ngày 14 tháng 5 bắt đầu thiếu bản ghi lúc 03:47. Kết quả vẫn chưa xác định dù có giá sau khoảng trống; không ghi lãi hoặc lỗ của giao dịch này vào tổng.
6. Đọc hai giao dịch qua lọc như một giới hạn của mẫu
Với chi phí giả định 1.2 pip cho một vòng, A có 84 giao dịch đã xác định kết quả và một diễn biến chưa xác định: −217.10 pip và −29.07R. B/C mỗi mô hình có hai giao dịch đã xác định, không có diễn biến chưa rõ, tổng −36.10 pip và −1.44R. Profit factor tính theo R ròng bằng 0 và drawdown từ kết quả đã đóng là 1.44R. Hai khoản lỗ chưa đủ để ước lượng tỷ lệ thắng ổn định hoặc xác nhận bộ lọc.
C cộng lại −1.34R nếu không tính chi phí và −1.55R nếu tính 2.4 pip. Một mức chi phí gộp gồm spread, hoa hồng và trượt giá, trừ một lần trên mỗi giao dịch có kết quả. Chi phí không thay đổi điểm vào hay các mức stop/mục tiêu. Tổng pip giả định cùng số đơn vị vị thế. R lấy kết quả từng giao dịch chia cho rủi ro ban đầu riêng rồi cộng lại. Cả hai không phải lợi suất tài khoản có lãi kép. B/C chỉ giữ 2 trong 85 diễn biến đã vào lệnh của A.
| Mô hình | Giao dịch biết kết quả | Tổng ròng · pip | Tổng ròng · R cộng đơn giản | Hệ số lợi nhuận · R ròng | Sụt giảm đã thực hiện tối đa · R |
|---|---|---|---|---|---|
| A | 84 | -217.10 | -29.07 | 0.5207 | 34.05 |
| B | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| C | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| Chi phí gộp mỗi vòng · pip | Giao dịch biết kết quả | Tổng ròng · pip | Tổng ròng · R cộng đơn giản |
|---|---|---|---|
| 0.0 | 2 | -33.70 | -1.34 |
| 1.2 | 2 | -36.10 | -1.44 |
| 2.4 | 2 | -38.50 | -1.55 |
7. Kiểm tra lần trở lại đầu và chỉ đổi chi phí
Chọn mô hình, giai đoạn và giao dịch đã ghi. Nhập 0–5 pip theo bước 0.1 hoặc dùng mức đặt sẵn. Chỉ kết quả ròng thay đổi. Nút ví dụ khôi phục cả năm và chi phí 1.2 pip. B/C chỉ có hai giao dịch, đều thua.
Đang tải ví dụ lịch sử…
Một khoản trừ gồm spread, hoa hồng và trượt giá, không cộng phí khác. Điểm vào, dừng lỗ và thoát không đổi.
Mô hình và kỳ đã chọn
- Giao dịch biết kết quả
- —
- Đã vào nhưng kết quả chưa biết
- —
- Không có giá vào
- —
- Tổng ròng · pip
- —
- Tổng ròng · R cộng đơn giản
- —
- Hệ số lợi nhuận · R ròng
- —
- Sụt giảm đã thực hiện tối đa · R
- —
- Giao dịch có lãi ròng · %
- —
Giao dịch lịch sử đã chọn
Gộp − chi phí gộp = ròng; ròng / rủi ro đầu = R
S: lần đóng cửa phá biên đầu. R: lần đóng cửa đầu nằm hẳn trở lại bên trong. E: giá Bid tham chiếu để vào ngược hướng. X: thời điểm biết điểm thoát; thoát trong nến ghi bằng khoảng phút. SL/TP: mức cố định. Tím: RSI14; nét đứt cam: 50. Biểu đồ tương tác nhìn lại và gồm nến sau điểm vào. Nến nhạt có ít hơn năm phút M1 được ghi.
Hình tĩnh vừa chiều rộng bài và mở được kích thước đầy đủ. Biểu đồ tương tác và bảng rộng cuộn ngang được trên màn hình nhỏ.
- Hướng
- —
- Giá vào tham chiếu · UTC
- —
- Quan sát thoát · UTC
- —
- Bid vào tham chiếu
- —
- Bid thoát tham chiếu
- —
- Rủi ro ban đầu · pip
- —
- Dừng lỗ cố định
- —
- Mục tiêu cố định
- —
- Lý do thoát hoặc chưa xác định
- —
- Kết quả gộp · pip
- —
- Kết quả ròng · pip
- —
- Kết quả ròng · R
- —
- Biết lần phá đầu S · UTC
- —
- Biết lần trở lại đầu R · UTC
- —
- RSI14 tại lần phá đầu S
- —
- RSI14 tại lần trở lại đầu R
- —
Mở bảng đầy đủ các giao dịch đã chọn
| Ngày | Hướng | Giá vào tham chiếu · UTC | Quan sát thoát · UTC | Lý do thoát hoặc chưa xác định | Kết quả ròng · pip | Kết quả ròng · R |
|---|
8. Kiểm tra cả những giao dịch bộ lọc loại bỏ
Ngày 5 tháng 1, giao dịch A có lãi đầu tiên bán 144.877 lúc 03:55 UTC, rủi ro 7.6 pip. Quan sát thấy mục tiêu 144.725 bị chạm trong [05:16,05:17): +15.20 pip trước chi phí, +14.00 sau chi phí 1.2. RSI tại R đầu là 57.07 nên B/C cũng loại giao dịch thắng này. Kết quả về sau chưa được biết lúc áp dụng bộ lọc. Không có C thắng hoặc trường hợp B nhận nhưng C loại trong nghiên cứu này.
Ở chi phí 1.2 pip, C có một giao dịch với −1.08R trong tháng 1–6 và một với −0.36R trong tháng 7–12. Đây là hai quan sát lịch sử, chưa phải phép thử độ ổn định hay mẫu xác nhận chưa từng xem. Quy tắc RSI 50 rất hạn chế khi áp dụng tại lần trở lại đầu gần cạnh vừa bị phá. Đổi ngưỡng hoặc chờ lâu hơn sẽ định nghĩa chiến lược khác, cần phép kiểm tra riêng với quy tắc khóa từ trước.
| Kỳ | Giao dịch biết kết quả | Tổng ròng · pip | Tổng ròng · R cộng đơn giản |
|---|---|---|---|
| Tháng 1–6 | 1 | -15.80 | -1.08 |
| Tháng 7–12 | 1 | -20.30 | -0.36 |
9. Công bố phần thiếu dữ liệu và giới hạn mô phỏng khớp lệnh
Đầu vào HistData thực có 401,025 bản ghi M1 không trùng và 80,533 nến M5 quan sát được, gồm tháng 12 để khởi tạo chỉ báo. Trong 262 ngày từ thứ Hai đến thứ Sáu được nguồn bao phủ, 20 ngày có biên độ thiếu. Trong 242 biên độ đầy đủ, 82 cửa sổ tìm kiếm đầy đủ không có phá vỡ, 15 thiếu dữ liệu khi tìm lần phá đầu, 60 lần phá đầu hết hạn không có R và 85 tạo diễn biến A đã vào. Trong đó 84 có kết quả và một vẫn chưa xác định.
Không nội suy giá thiếu. Các nến không đủ phút nhưng có bản ghi vẫn tham gia tái dựng chỉ báo theo cách đã công bố; biên độ, S và R phải có nến hoàn chỉnh. Biểu đồ tái dựng từ Bid OHLC thực, có nhận diện ForexBestRobots, không phải ảnh chụp màn hình terminal. Việc trừ chi phí không tái tạo được Ask lịch sử, spread biến đổi, stop bán kích hoạt theo Ask, thứ tự tick hoặc cách khớp của broker. Không áp dụng bộ lọc tin tức hay ngày lễ; một cặp tiền và một năm chỉ cung cấp bằng chứng hạn chế.
Câu hỏi thường gặp
Râu nến vượt biên có kích hoạt chiến lược không?
Không. S cần nến hoàn chỉnh đóng hẳn ngoài biên. R là lần đóng cửa tiếp theo nằm hẳn trở lại bên trong trong 30 phút. Chỉ có râu nến vượt biên chưa đủ chuỗi này.
Có thể dùng RSI đạt điều kiện tại lần trở lại sau không?
Không theo quy tắc này. Chỉ tính R đầu. Nếu RSI không đạt lúc đó, mô hình bỏ qua ngày ấy ngay cả khi RSI cắt 50 về sau.
Vào lệnh cùng hướng phá vỡ phải không?
Vào ngược S: bán khi phá lên rồi trở lại trong biên, mua khi phá xuống rồi trở lại. Xét RSI theo hướng đảo chiều đó.
Vì sao B và C giống nhau và không có biểu đồ C thắng?
Cả hai giao dịch B đã thỏa điều kiện thêm của C tại S. Cả hai thua sau chi phí cơ sở. Bài viết công bố việc không có ví dụ ấy, không thêm một giao dịch thắng được chọn hoặc mô phỏng.
Một pip của USD/JPY là bao nhiêu?
0.01 JPY mỗi USD; 0.1 pip là 0.001. Chi phí điều chỉnh được là một giả định gộp cho cả vòng giao dịch, trừ một lần trên mỗi giao dịch có kết quả. Đây không phải spread lịch sử đo được.
Phép kiểm tra nhỏ này xác lập chiến lược có lãi được không?
Không. Chỉ có hai giao dịch được RSI xác nhận và cả hai thua. Tệp tải xuống gồm mọi ngày, trường hợp thiếu dữ liệu, đầu vào M1/M5, giao dịch, quy tắc cố định và chương trình tính lại riêng để kiểm tra các giả định hạn chế này.
Dữ liệu, thời gian và khả năng tái tạo
Đầu vào giữ lại: từ 2023-12-01 00:00 UTC đến 2024-12-31 21:58 UTC. Mỗi tệp năm gốc có 60 dấu thời gian trùng với dữ liệu giống hệt, chỉ loại sau khi kiểm tra bằng nhau. Có kèm hash SHA-256 bản gốc. Giá giữ độ chính xác 0.001 của nguồn bằng số nguyên theo đơn vị giá 0.000001.
RSI bắt đầu tại chỉ số 14 với trung bình số học các thay đổi dương/âm 1–14, sau đó dùng (13 × trung bình trước + thay đổi mới)/14. Tăng trung bình dương và giảm bằng 0 cho 100; tăng bằng 0 và giảm dương cho 0; cả hai bằng 0 cho 50. ATR bắt đầu tại chỉ số 13 bằng trung bình 14 True Range; TR đầu = High−Low, tiếp theo = max(High−Low, |High−Close trước|, |Low−Close trước|), rồi dùng cùng phép làm mượt Wilder.
Ví dụ chính được chọn theo thứ tự thời gian trên toàn năm 2024. C đầu cũng là C thua đầu; không có C thắng hay trường hợp B nhận/C loại. Minh họa bổ sung ghi rõ C thứ hai, A thắng đầu và A chưa xác định đầu. Các lựa chọn trình bày không đổi tham số chiến lược. Trong tệp tải xuống, khóa B lưu sự kiện S trên biểu đồ, khác với mô hình B; khóa R là lần trở lại đầu.
- Dữ liệu M5 dựng lại (ZIP)
- Toàn bộ giao dịch mỗi mô hình (CSV)
- M1, phương pháp cố định và công cụ tái tính (ZIP)