

Réintégrer le range asiatique ne garantit pas une inversion exploitable. Dans ce test fixe USD/JPY de 2024, le RSI à la première réintégration ne garde que deux positions, toutes deux vendeuses et perdantes : −36.10 pips et −1.44 R cumulés après un coût hypothétique de 1.2 pip aller-retour. La rareté est le constat principal ; cet échantillon ne prouve aucun avantage.
1. Définir la fausse cassure avant de prendre le contrepied
Sur USD/JPY M5, figer High et Low de 09:00–12:00 Asia/Tokyo. S est la première clôture complète strictement hors du range, connue au plus tard à 15:00 Tokyo. R est la première clôture ultérieure strictement à l’intérieur, connue dans les 30 minutes suivant S. Une mèche seule n’est pas S ; toucher la frontière n’est pas R.
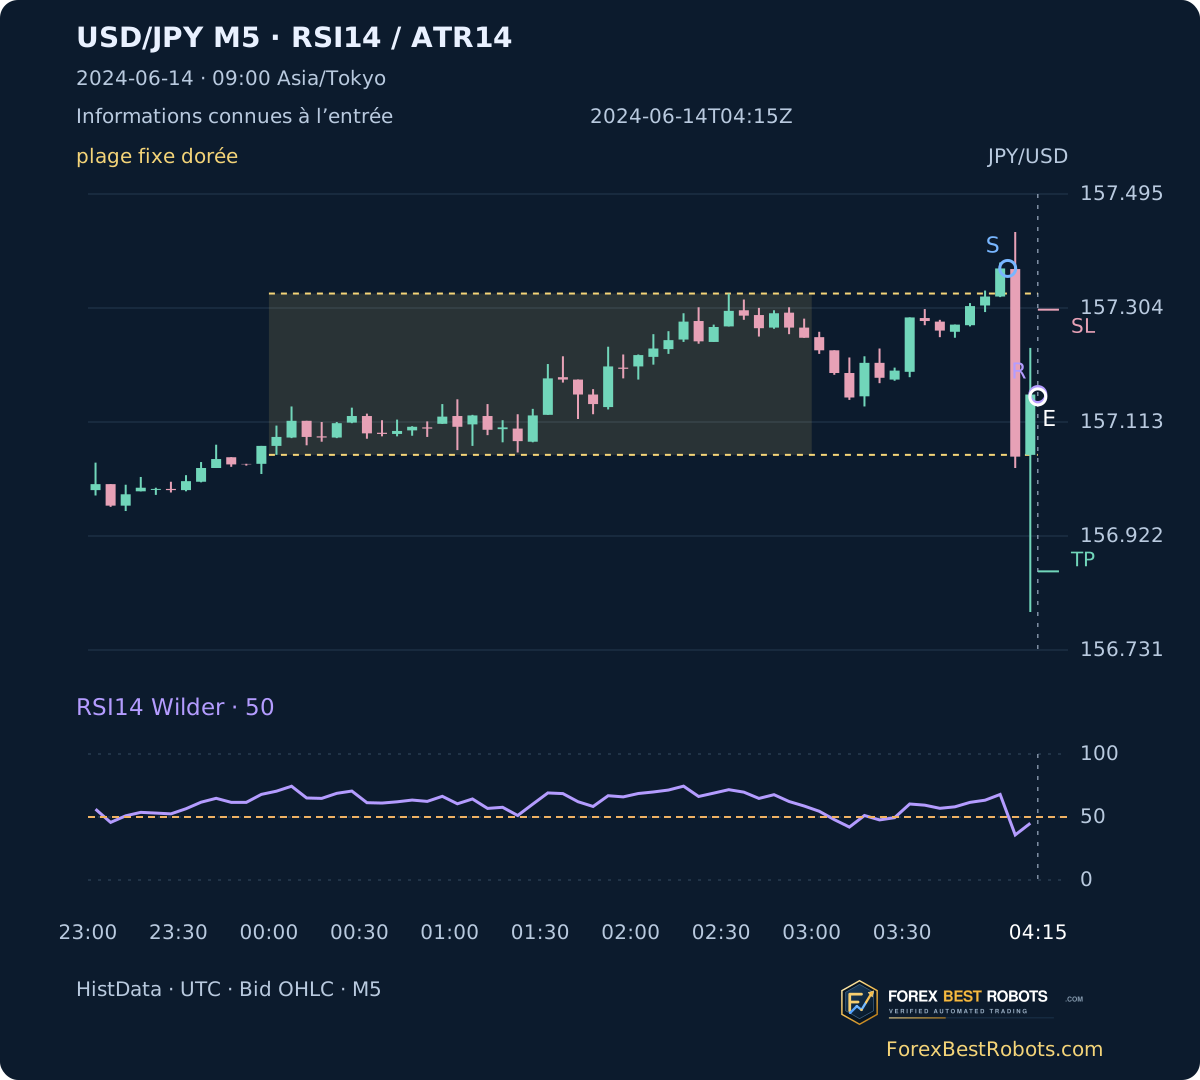
A entre contre S en R : vente après cassure haussière, achat après cassure baissière. B filtre ce même R par RSI, C vérifie aussi S. Une seule première séquence par date ; un rejet ne se remplace pas par un retour ultérieur plus séduisant. La première figure s’arrête à l’entrée connue et masque l’issue future.
2. Séparer l’horloge du range et celle de l’expiration
Le range correspond toute l’année à 00:00–03:00 UTC, soit 09:00–12:00 Tokyo. Il exige 36 bougies M5 complètes consécutives avec cinq M1 chacune. 09:00 est une référence Forex choisie, pas une enchère boursière. HistData emploie EST fixe sans heure d’été : ajouter cinq heures pour UTC ; Tokyo est UTC+9.
Chercher la première clôture extérieure jusqu’à 06:00 UTC incluse. Les 30 minutes partent de S ; R peut donc finir après 06:00, jusqu’à 06:30. L’égalité à High/Low ne satisfait pas les comparaisons strictes. Une lacune rend la séquence inconnue ; seule une recherche complète sans R permet de déclarer l’expiration. Ne pas relancer l’horloge à une autre cassure.
3. Lire RSI au premier retour, sans attendre une bougie commode
RSI14 utilise les clôtures M5 observées terminées et le lissage de Wilder. Après S haussier, B demande RSI en R < 50 pour vendre ; après S baissier, > 50 pour acheter. Exactement 50 échoue. R reste le même si RSI échoue : aucun croisement ultérieur n’est attendu. Cela diffère d’une simple vente de surachat ou d’un achat de survente.
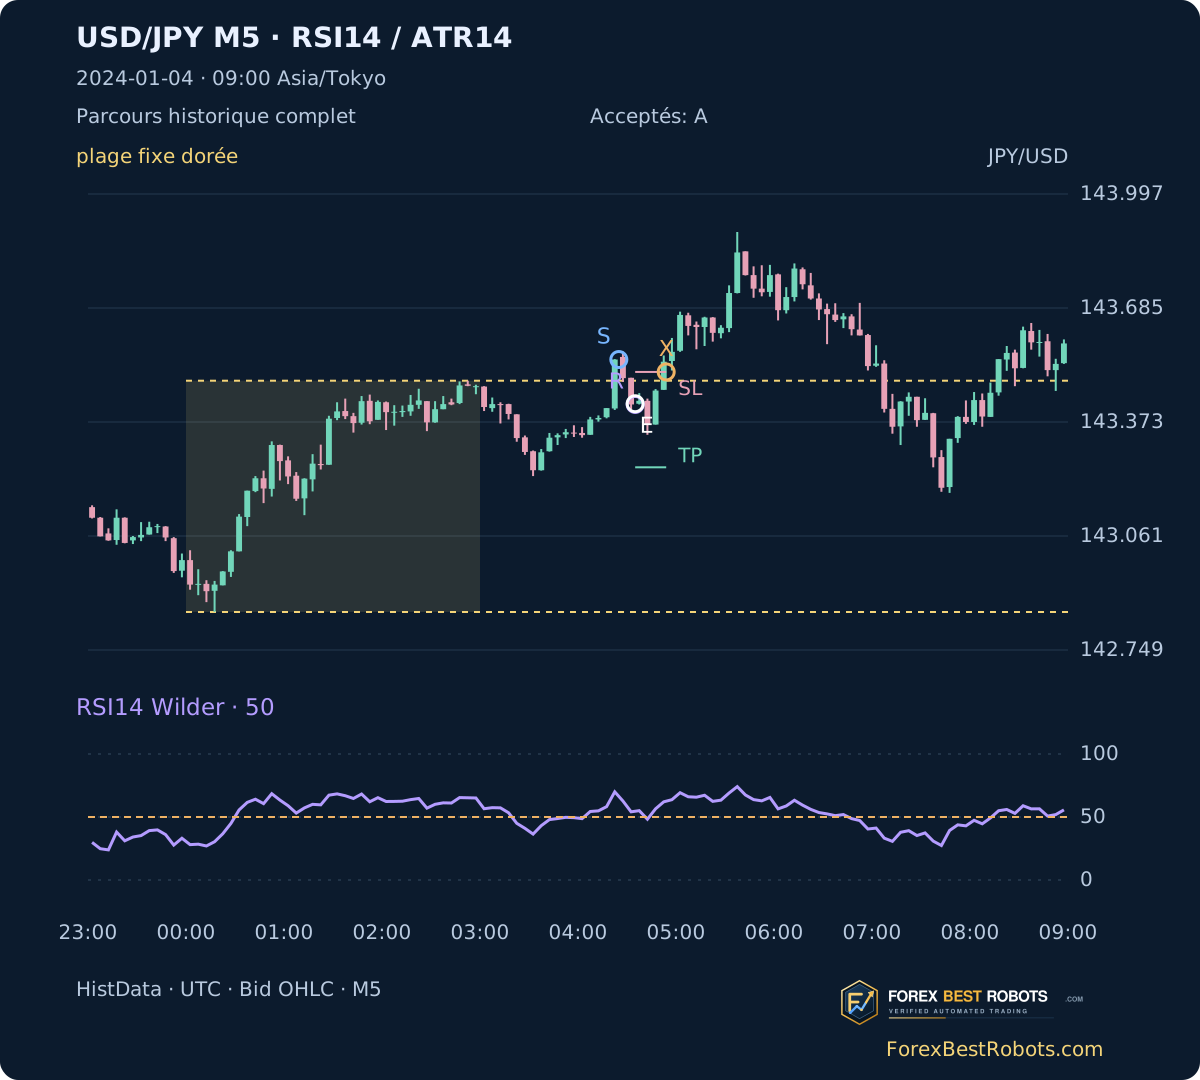
C ajoute RSI en S ≥ 50 après cassure haussière, ou ≤ 50 après cassure baissière. Les deux extrémités changent de côté de 50, sans prétendre qu’il y a un seul croisement ni que le premier arrive en R. Ici B/C ont le même registre de deux positions. Le 4 janvier, RSI en R vaut 54.12 après S haussier : B/C rejettent ; la perte ultérieure affichée appartient à A.
RSI14 = 100 - 100/(1 + averageGain/averageLoss)
Wilder[t] = (13*Wilder[t-1] + change[t])/14
S↑ → R: RSI_R < 50 → Vente
S↓ → R: RSI_R > 50 → Achat
C: S↑ → RSI_S ≥ 50; S↓ → RSI_S ≤ 50
Risque initial · pips = ceil(1.5*ATR14[R] / 0.1pip) * 0.1pip
USD/JPY: 1pip = 0.01; 0.1pip = 0.001
4. Entrer en R avec une définition claire du pip en yen
Utiliser l’Open M1 exact au moment où R se termine ; s’il manque, l’entrée est indisponible. Le sens s’oppose à S. Risque initial : 1.5 × ATR14 en R, arrondi vers le haut à 0.1 pip. Un pip USD/JPY vaut 0.01 JPY par USD ; 0.1 pip vaut 0.001. Stop 1R et objectif 2R restent fixes ; l’objectif n’est pas imposé au centre ni à l’autre bord du range.
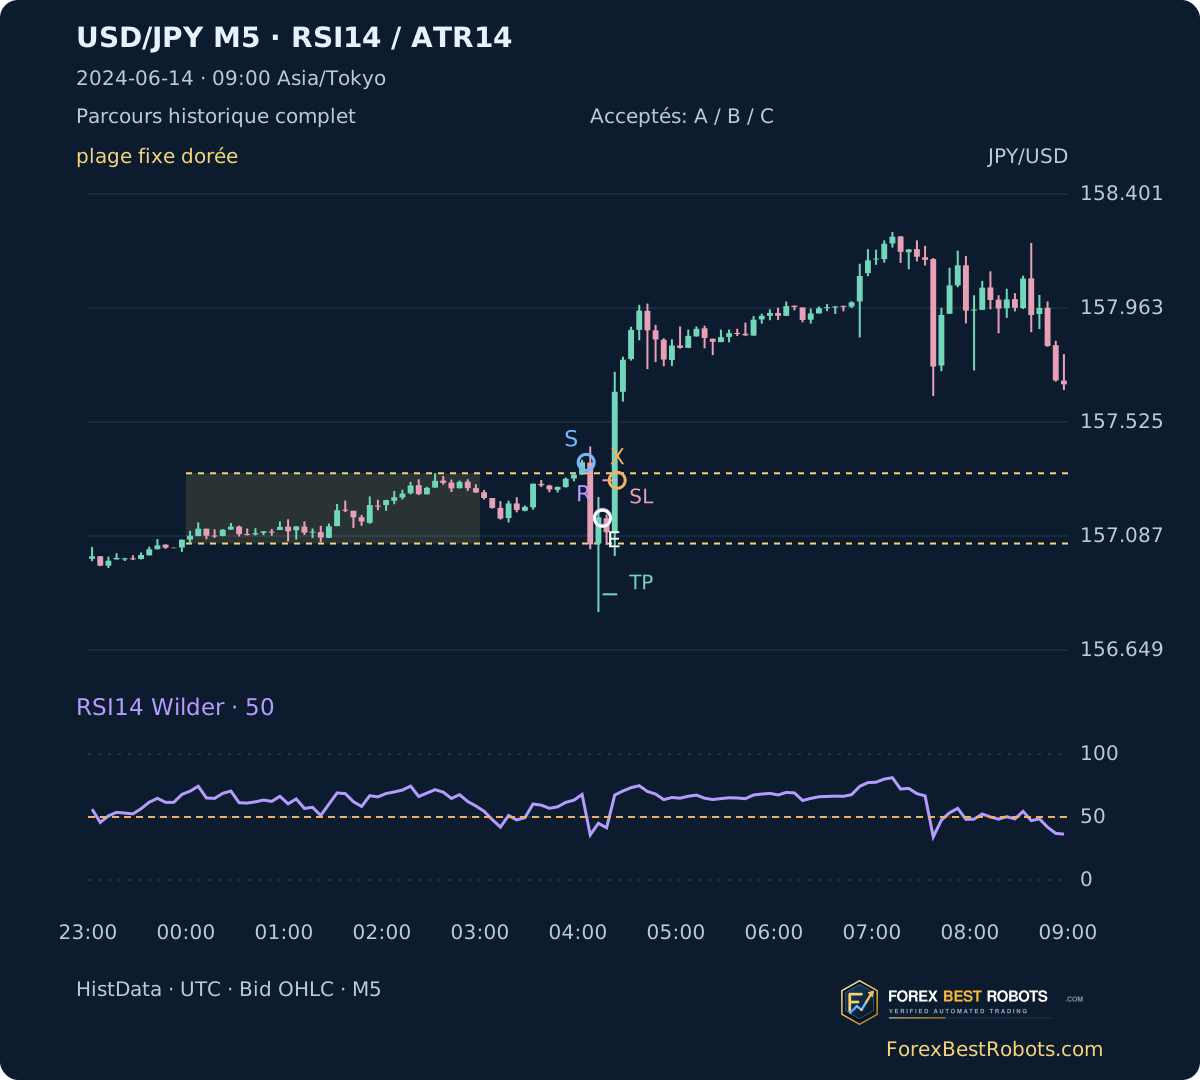
Première C le 14 juin : S connu à 04:05 UTC avec RSI 67.89, R à 04:15 avec 45.04. Vente de référence 157.155, risque 14.6 pips, stop 157.301, objectif 156.863. Stop observé dans [04:23,04:24) : −14.60 bruts, −15.80 après 1.2. La vue d’entrée masque bougies ultérieures et X ; la figure complète montre le parcours rétrospectif.
5. Conserver le même ordre pour seuils, délai et lacunes
Parcourir les M1 consécutifs. Un Open défavorable au-delà du stop sort à l’Open ; un Open favorable au-delà de l’objectif sort à l’objectif. Puis appliquer la limite de 90 minutes à l’Open ; sinon examiner High/Low, stop d’abord si les deux sont touchés. Ni stop suiveur ni passage au point mort. Une sortie intraminute est un intervalle observé, pas une seconde exacte d’exécution.
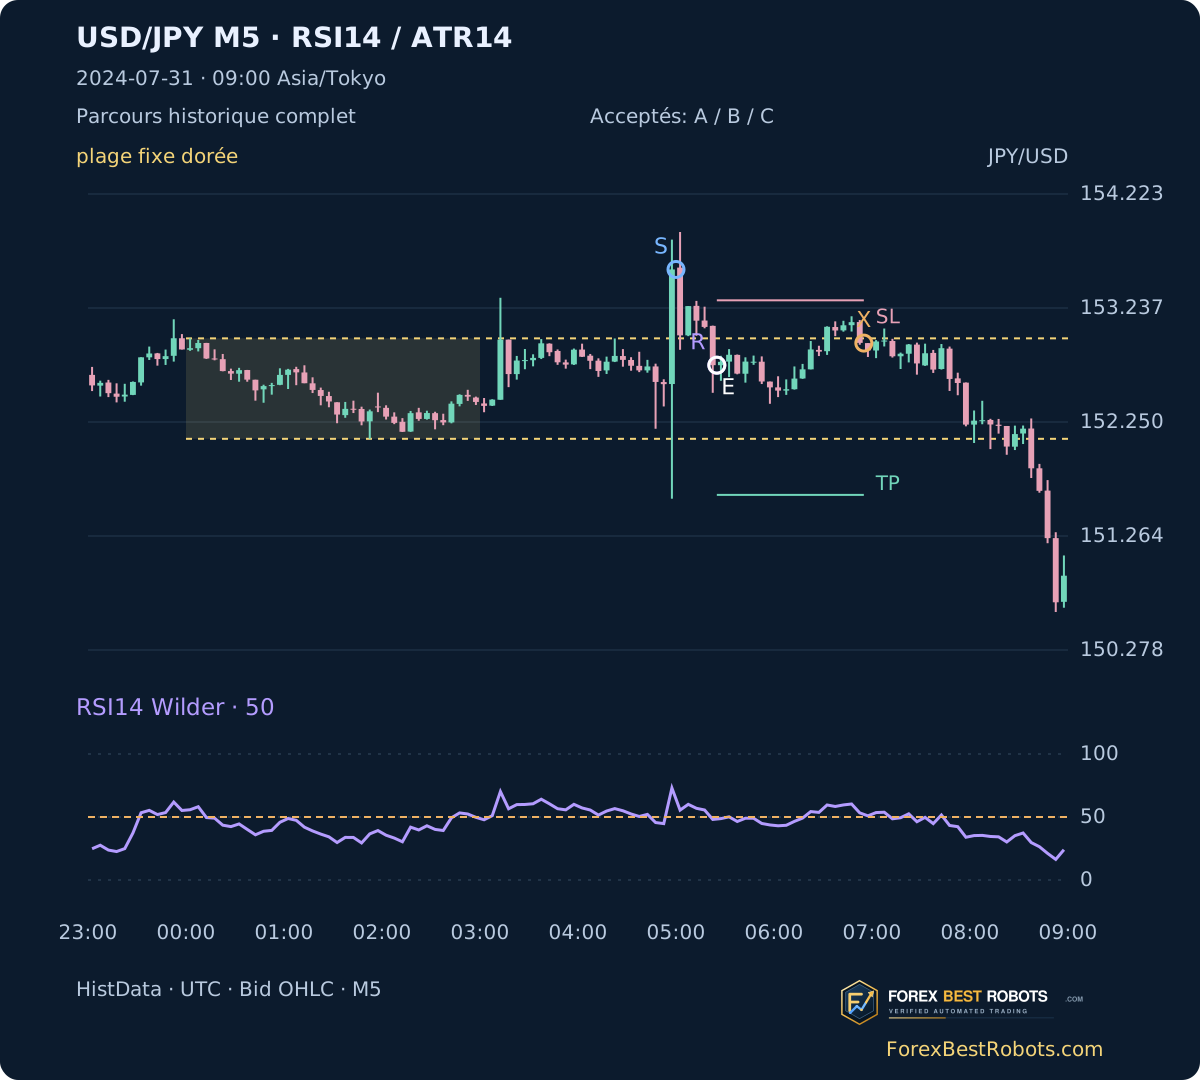
La seconde C du 31 juillet vend 152.742 à 05:25 UTC. Risque 56.1 pips, stop 153.303, objectif 151.620. Le délai de 06:55 sort à l’Open 152.933 : −19.10 bruts, −20.30 nets. Le 14 mai, A manque la minute de 03:47 ; malgré des cours disponibles ensuite, son résultat reste inconnu et ne contribue ni gain ni perte au total.
6. Lire deux positions comme une limite d’échantillon
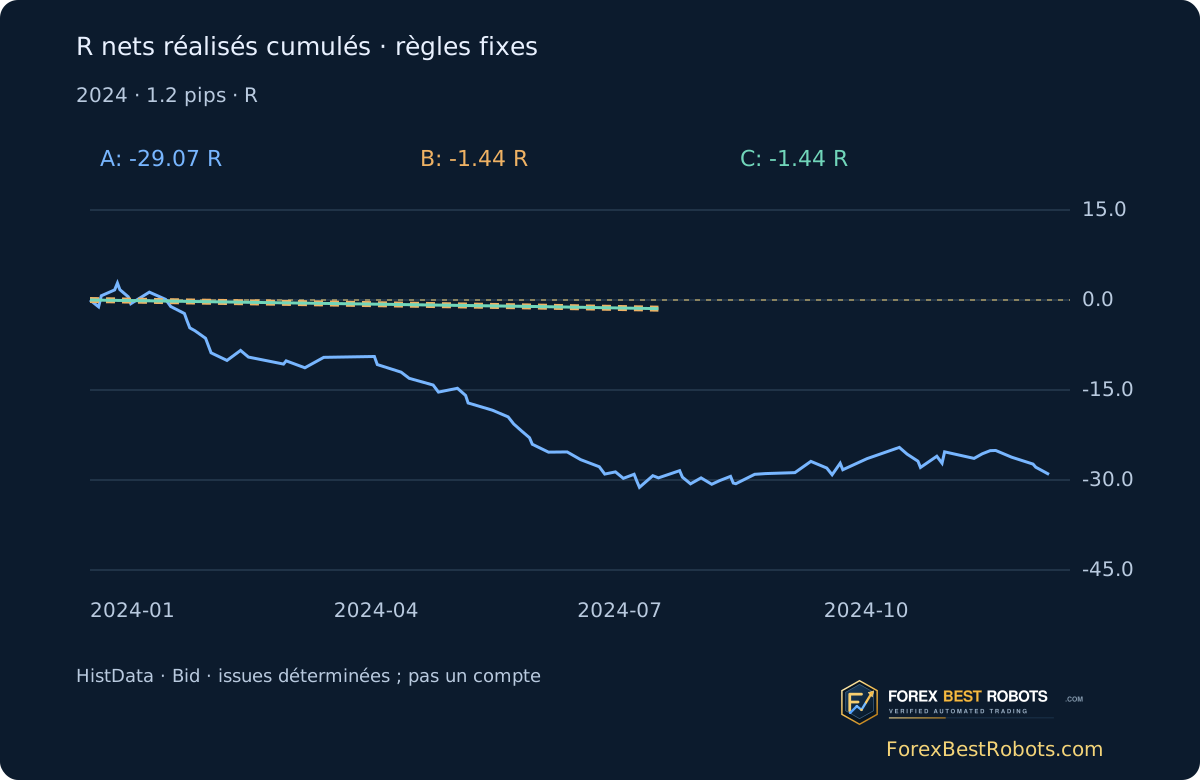
À 1.2 pip hypothétique aller-retour, A a 84 résultats déterminés et une entrée non résolue : −217.10 pips et −29.07R. B/C ont chacun deux positions déterminées, aucune inconnue, −36.10 pips et −1.44R. Leur facteur de profit en R nets est 0 et le recul réalisé 1.44R, mais ces deux pertes ne permettent pas d’estimer un taux de réussite stable ni de valider le filtre.
C cumule −1.34R sans coût, −1.55R à 2.4 pips. La déduction unique regroupe spread, commission et glissement, une fois par position résolue ; elle ne change ni entrées ni seuils. Les pips supposent des unités de position égales ; R divise chaque résultat par son risque initial propre. Ce ne sont pas des rendements composés de compte. B/C ne gardent que 2 des 85 entrées A.
| Modèle | Opérations résolues | Total net · pips | Total net · R additifs | Facteur de profit · R net | Repli réalisé maximal · R |
|---|---|---|---|---|---|
| A | 84 | -217.10 | -29.07 | 0.5207 | 34.05 |
| B | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| C | 2 | -36.10 | -1.44 | 0.0000 | 1.44 |
| Coût combiné par aller-retour · pips | Opérations résolues | Total net · pips | Total net · R additifs |
|---|---|---|---|
| 0.0 | 2 | -33.70 | -1.34 |
| 1.2 | 2 | -36.10 | -1.44 |
| 2.4 | 2 | -38.50 | -1.55 |
7. Inspecter un premier retour et modifier seulement son coût
Choisissez modèle, période et position. Entrez 0–5 pips par pas de 0.1 ou un préréglage. Seul le net change. Les exemples rétablissent l’année et 1.2 pip. B/C ont deux positions, toutes deux perdantes.
Chargement des exemples historiques…
Un seul abattement inclut spread, commission et glissement. Aucun autre frais ; entrées, stops et sorties ne changent pas.
Modèle et période choisis
- Opérations résolues
- —
- Ouvertes, issue indéterminée
- —
- Entrée indisponible
- —
- Total net · pips
- —
- Total net · R additifs
- —
- Facteur de profit · R net
- —
- Repli réalisé maximal · R
- —
- Opérations gagnantes nettes · %
- —
Opération historique choisie
Brut − coût combiné = net ; net / risque initial = R
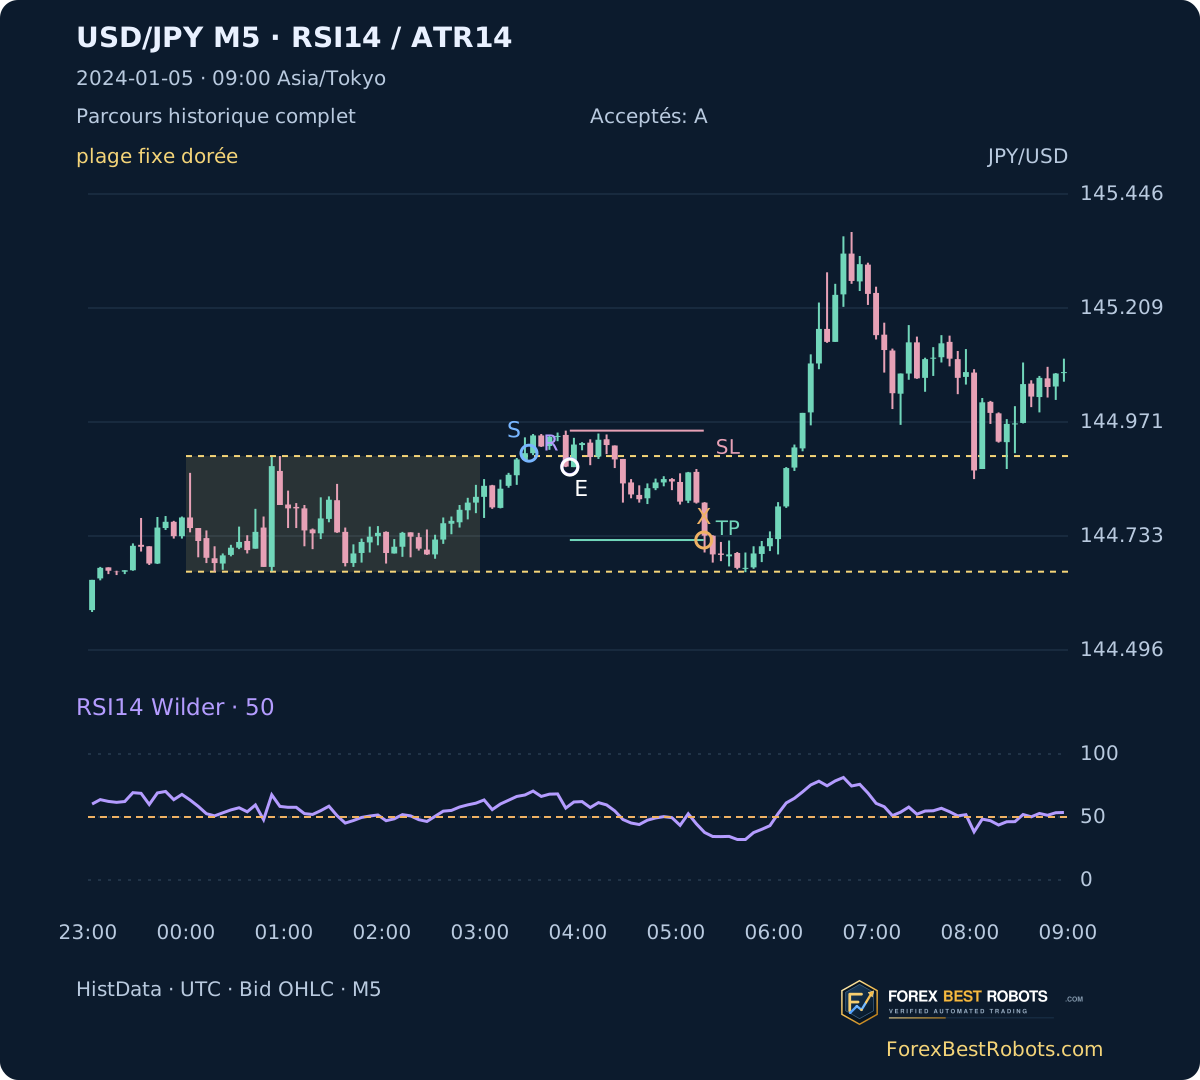
S : première cassure à la clôture. R : premier retour strict à l’intérieur. E : entrée de référence Bid dans le sens opposé. X : sortie connue, intervalle si intraminute. SL/TP : niveaux fixes. Violet : RSI14 ; orange pointillé : 50. Le graphique interactif contient les bougies ultérieures. Les bougies pâles ont moins de cinq M1.
Les figures statiques s’ajustent à la largeur et s’ouvrent en taille réelle. Graphiques interactifs et tableaux larges défilent horizontalement sur petit écran.
- Direction
- —
- Référence d’entrée · UTC
- —
- Observation de sortie · UTC
- —
- Bid de référence à l’entrée
- —
- Bid de référence à la sortie
- —
- Risque initial · pips
- —
- Stop fixe
- —
- Objectif fixe
- —
- Motif de sortie ou d’incertitude
- —
- Résultat brut · pips
- —
- Résultat net · pips
- —
- Résultat net · R
- —
- Première cassure S connue · UTC
- —
- Premier retour R connu · UTC
- —
- RSI14 à la première cassure S
- —
- RSI14 au premier retour R
- —
Ouvrir le tableau complet de la sélection
| Date | Direction | Référence d’entrée · UTC | Observation de sortie · UTC | Motif de sortie ou d’incertitude | Résultat net · pips | Résultat net · R |
|---|
8. Examiner aussi ce que le filtre écarte
Le 5 janvier, la première gagnante A vend 144.877 à 03:55 UTC, risque 7.6 pips. Objectif 144.725 dans [05:16,05:17) : +15.20 bruts, +14.00 nets à 1.2. RSI au premier R vaut 57.07, donc B/C rejettent aussi ce gain. Le filtre ne connaissait pas cette issue future. Aucune gagnante C ni aucun rejet supplémentaire propre à C n’existe ici.
À 1.2 pip, C compte une position et −1.08R en janvier–juin, puis une et −0.36R en juillet–décembre. Deux observations historiques ne sont ni un test de stabilité ni une validation sur données intactes. La règle RSI 50 est très restrictive au premier retour près du bord cassé. Changer le seuil ou attendre davantage crée une autre stratégie, à tester sous un protocole fixé séparément.
| Période | Opérations résolues | Total net · pips | Total net · R additifs |
|---|---|---|---|
| Janvier–juin | 1 | -15.80 | -1.08 |
| Juillet–décembre | 1 | -20.30 | -0.36 |
9. Exposer les pertes de couverture et limites d’exécution
Les données HistData réelles contiennent 401,025 M1 uniques et 80,533 M5 observées avec préchauffage de décembre. Parmi 262 jours ouvrés couverts, 20 ranges sont incomplets. Sur 242 ranges complets : 82 recherches complètes sans cassure, 15 avec perte de couverture avant la première, 60 cassures expirant sans R et 85 parcours A engagés. 84 se résolvent, un reste inconnu.
Aucun prix absent n’est interpolé. Les bougies partielles observées entrent dans la reconstruction d’indicateurs déclarée ; range, S et R exigent des bougies complètes. Les figures sont des reconstructions ForexBestRobots de vrais Bid OHLC, pas des captures de terminal. Déduire un coût ne recrée ni Ask historique, spread variable, stops vendeurs sur Ask, ordre des ticks ou exécutions du courtier. Aucun filtre d’actualités ou de jours fériés ; une paire et un an limitent la preuve.
Questions fréquentes
Une mèche hors range déclenche-t-elle la stratégie ?
Non. S exige une clôture terminée strictement dehors ; R une clôture ultérieure strictement dedans dans les 30 minutes. La mèche seule ne suffit pas.
RSI peut-il convenir lors d’un retour ultérieur ?
Pas dans ce protocole. Seul le premier R compte. Si RSI échoue, le modèle ignore la date même si 50 est franchi plus tard.
L’entrée suit-elle la cassure ?
Elle s’oppose à S : vente après retour d’une cassure haussière, achat après retour d’une cassure baissière. RSI est contrôlé dans ce sens d’inversion.
Pourquoi B/C sont-ils identiques, sans gain C illustré ?
Les deux positions B satisfont déjà le critère supplémentaire en S de C ; toutes deux perdent après coût de base. Ces absences sont exposées plutôt que comblées par un gain sélectionné ou simulé.
Que vaut un pip USD/JPY ?
0.01 JPY par USD ; 0.1 pip vaut 0.001. Le coût ajustable est une déduction hypothétique globale par cycle résolu, appliquée une fois, pas un spread historique mesuré.
Ce petit test prouve-t-il une stratégie rentable ?
Non. Il ne reste que deux positions confirmées par RSI, toutes deux perdantes. Les téléchargements contiennent toutes les dates, lacunes, M1/M5, positions, règles fixes et recalcul autonome pour examiner les hypothèses restrictives.
Données, horaires et reproductibilité
Période retenue : 2023-12-01 00:00 UTC–2024-12-31 21:58 UTC. Chaque archive annuelle originale contient 60 doublons temporels identiques, supprimés après contrôle d’égalité. Empreintes SHA-256 originales incluses. La précision source de 0.001 est conservée en unités entières de 0.000001.
RSI commence à l’indice 14 par les moyennes arithmétiques des variations positives/négatives 1–14, puis (13 × moyenne précédente + nouvelle variation)/14. Gain positif/perte nulle donne 100 ; gain nul/perte positive 0 ; les deux nuls 50. ATR commence à l’indice 13 avec moyenne de 14 TR : premier TR=High−Low, suivants=max(High−Low, |High−Close précédent|, |Low−Close précédent|), puis même récurrence Wilder.
Les exemples principaux sont chronologiques sur tout 2024. Première C et première perte C coïncident ; aucun gain C ni cas accepté B/rejeté C. Ajouts explicitement illustratifs : seconde C, première gagnante A et première A inconnue. Aucun paramètre ne change. La clé B conserve l’événement graphique S, distinct du modèle B ; R est le premier retour.
- Données M5 reconstruites (ZIP)
- Toutes les opérations par modèle (CSV)
- M1, méthode fixe et recalcul autonome (ZIP)