

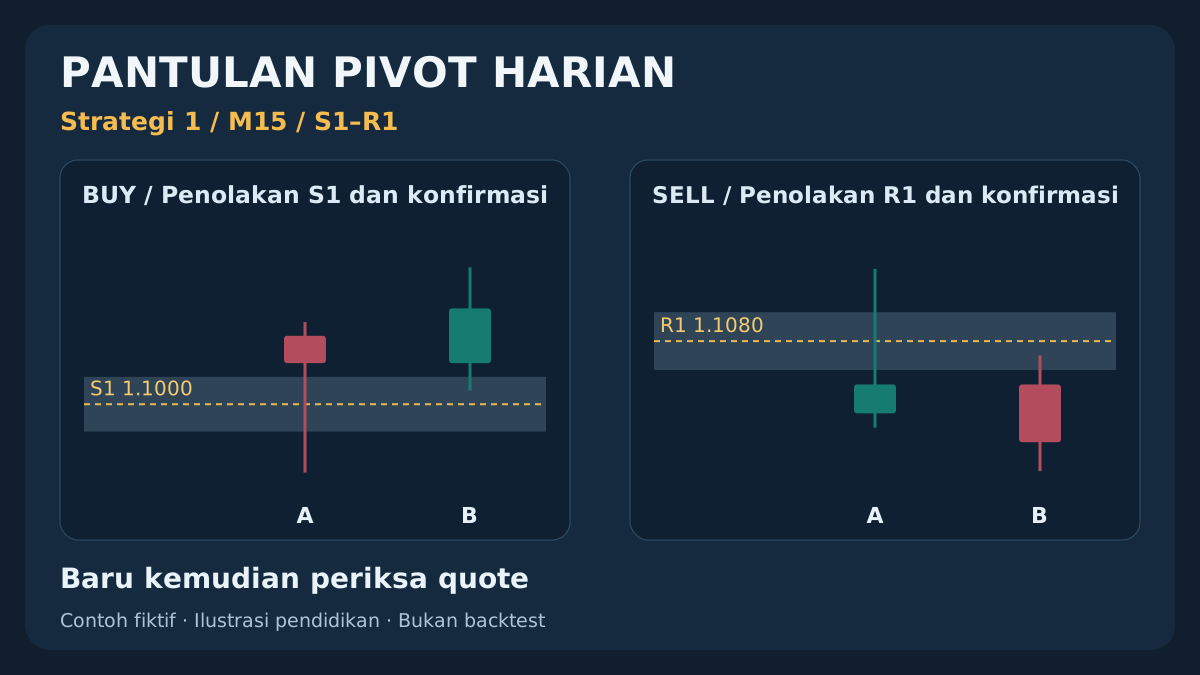
Garis pivot harian adalah acuan hitungan, bukan perintah membeli atau menjual. Strategi ini menguji apakah penolakan S1 dari atas atau R1 dari bawah, disusul konfirmasi M15 terpisah yang selesai, menyisakan ruang eksekusi menuju P. Aturannya menjelaskan ketersediaan informasi, kedaluwarsa percobaan, dan penyaringan biaya. Semua harga, jalur, serta hitungan adalah contoh fiktif; tidak ada rekam jejak menguntungkan yang dibuktikan.
1. Hipotesis pantulan pivot yang diuji
Hipotesisnya adalah harga kembali dari S1 atau R1 menuju pivot tengah setelah penolakan dan kelanjutan yang dapat diamati. Ini mean reversion dengan konfirmasi harga. Sentuhan, wick menarik, atau kembalinya harga ke P kemudian tidak cukup. Level dapat ditembus; kerugian normal tidak membenarkan perubahan definisi kondisi pasar setelah hasil diketahui.
Spesifikasi dasar memakai EUR/USD dan candle M15 Bid. P, S1, R1 Traditional dihitung dari D1 Bid selesai milik broker yang sama. Pasangan lain, entry H1, keluarga pivot atau sesi berbeda adalah spesifikasi baru. Parameter dibuat eksplisit agar dapat diperiksa, bukan diklaim optimal. Hasil setelah biaya realistis tetap dapat negatif.
Bila level indikator berbeda, baca panduan rumus pivot dan zona waktu broker. Ini strategi pertama dalam klaster. Breakout-retest dan pembalikan Camarilla memiliki urutan sendiri, bukan pengganti pantulan setelah stop. Aturan pendidikan tidak membuktikan adanya peluang saat ini.
Untuk breakout tertutup, retest pertama setelahnya dan konfirmasi terpisah menuju R2/S2, lihat strategi breakout dan retest pivot.
2. Hitung peta sebelumnya dan simpan asal datanya
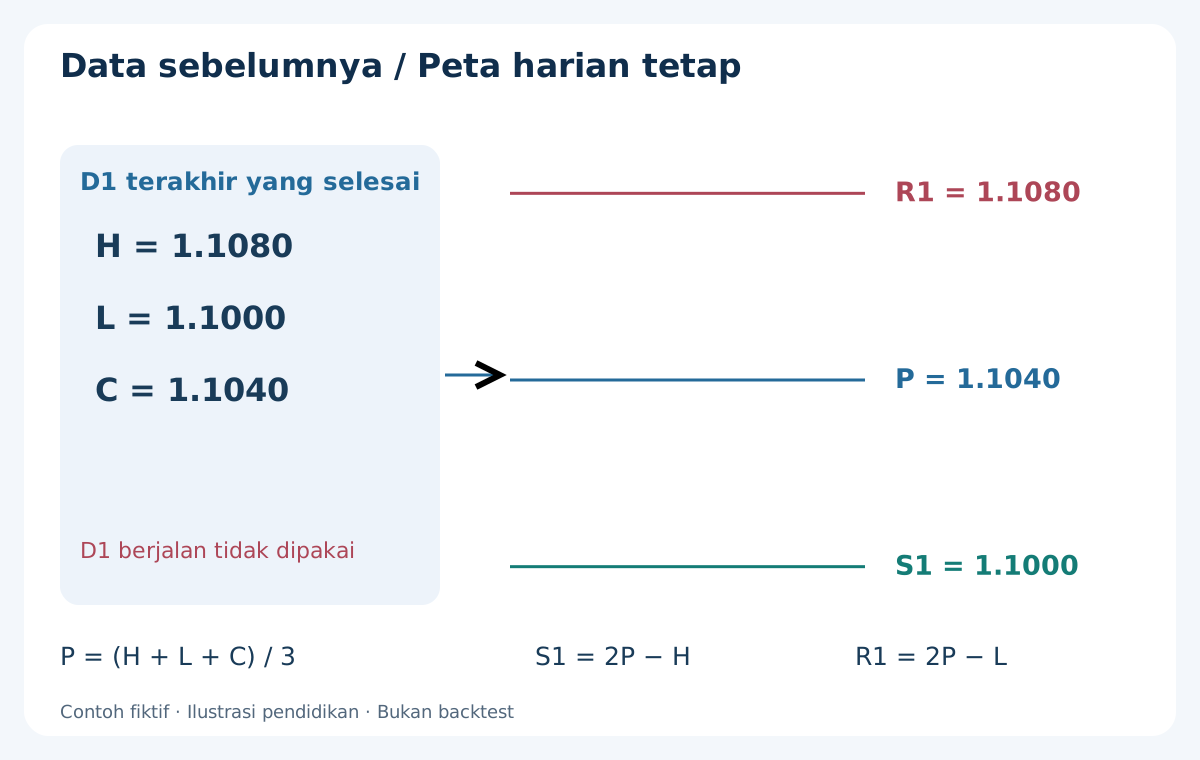
Simpan high H, low L, close C, waktu awal/akhir dan sumber D1 broker terakhir yang selesai. P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L. Jangan gunakan high, low atau close D1 berjalan. Pertahankan presisi perhitungan untuk perbandingan; bulatkan harga order secara terpisah ke grid tick sah.
Hari fiktif memiliki H = 1.1080, L = 1.1000, C = 1.1040, sehingga P = 1.1040, S1 = 1.1000, R1 = 1.1080. Angka rapi memudahkan audit, bukan menunjukkan pivot biasanya tepat pada ekstrem sebelumnya. Tolak OHLC hilang, nol atau tidak konsisten: L ≤ C ≤ H dan H > L.
Gunakan kalender broker tersimpan sepanjang penelitian. Jika D1 terakhir merupakan sesi Minggu/libur pendek atau kehilangan data yang diharapkan, lewatkan hari sekarang; jangan diam-diam memilih candle lebih lama. Jangan menggabungkan Minggu setelah melihat hasil. Batas tengah malam server dan penutupan New York dapat berbeda, begitu pula offset saat pergantian waktu musiman.
3. Bekukan jam, pita dan parameter eksekusi
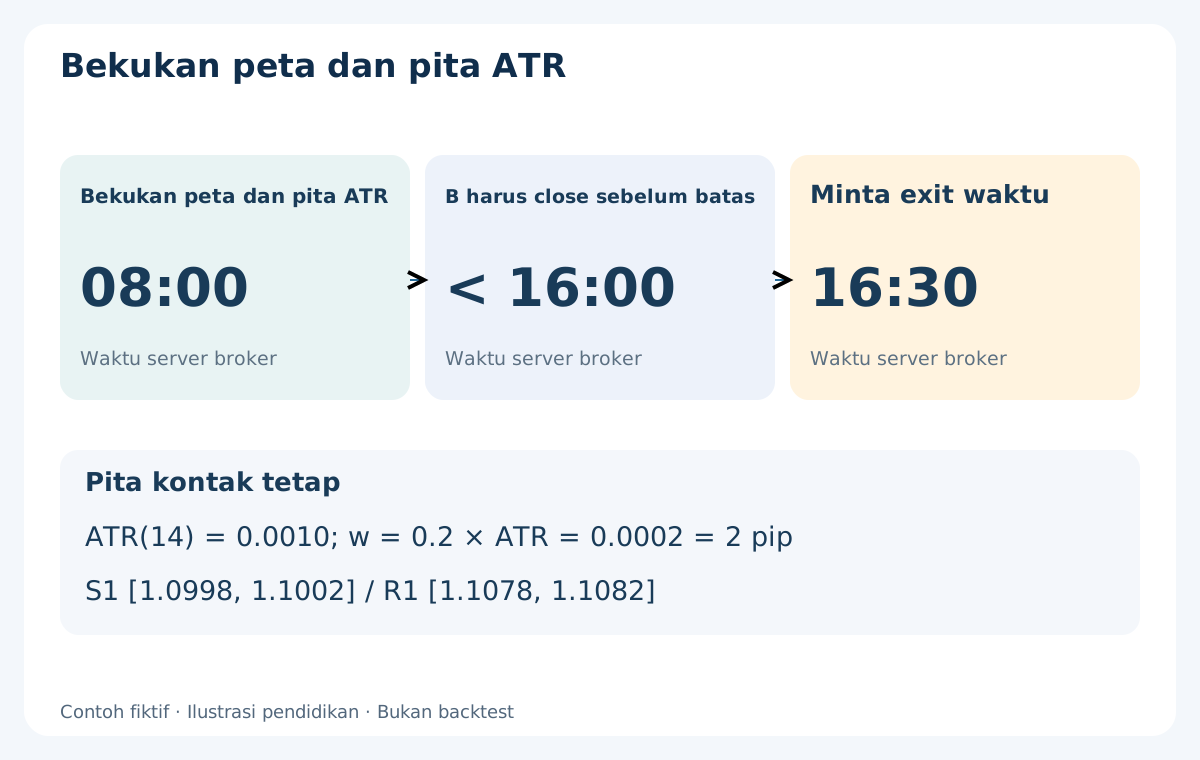
Pada 08:00 server simpan peta dan ATR(14) dari M15 selesai, termasuk candle pembukaan 07:45. Bekukan setengah lebar w = 0.2 × ATR. Contoh ATR = 0.0010 memberi w = 0.0002 atau 2 pip. Pita S1 [1.0998, 1.1002], R1 [1.1078, 1.1082]. Ini toleransi kontak, bukan jarak stop.
Candle kontak boleh membuka mulai 08:00, B harus selesai sebelum 16:00, dan penutupan berbasis waktu diminta 16:30, semuanya pada jam server yang sama. Ini jam penelitian, bukan padanan pembukaan London universal. Simpan offset UTC per tanggal. Candle selesai baru tersedia ketika kuotasi berikutnya mengonfirmasi penutupannya; jam saja tidak menciptakan data yang hilang.
Tetapkan buffer b = 1 pip, spread entry maksimum s = 2 pip, cadangan merugikan a = 1 pip, usia kuotasi maksimum 2 detik, tenggat 5 detik setelah jadwal penutupan B. Rasio bersih konservatif minimal 1.5. Di sini pip = 0.0001 dan point lima desimal = 0.00001. Periksa tick sebenarnya; pip, point dan tick berbeda.
| Parameter | Nilai dasar | Yang dibekukan |
|---|---|---|
| Pasar / candle | EUR/USD · M15 Bid | D1 broker sebelumnya selesai |
| Setengah lebar | w = 0.2 × ATR(14) | 08:00; contoh 2 pip |
| Buffer / batas spread | b = 1 pip · s = 2 pip | Level order dan quote pertama |
| Cadangan / rasio bersih | a = 1 pip · rasio ≥ 1.5 | Sebelum kirim |
| Usia / tenggat | 2 detik / 5 detik | Hanya quote pertama |
| Batas / anggaran | 1 entry terisi · 0.5% | Bulatkan volume ke bawah; bukan jaminan |
4. Kontak pertama menghabiskan percobaan
Kontak terjadi saat [low, high] candle selesai beririsan dengan pita tetap. Ambil hanya yang pertama dalam jendela pada S1/R1. Referensi pendekatan adalah close M15 sebelumnya; pada awal jendela, close candle 07:45. Percobaan habis meskipun tidak menghasilkan penolakan sah. Candle berikutnya yang lebih cantik tidak mengulangnya.
BUY memerlukan S1 + w < close sebelumnya < P; SELL memerlukan P < close sebelumnya < R1 − w. Sudah di dalam pita, kesamaan batas atau candle sebelumnya hilang menggagalkan pendekatan. Jika A mengenai kedua pita, nonaktifkan keduanya: OHLC tidak menentukan urutan kunjungan. Tolak gap melintasi seluruh pita: A membuka di bawah S1 − w untuk BUY atau di atas R1 + w untuk SELL setelah pendekatan sah.
Hanya satu posisi strategi boleh terbuka dan maksimal satu entry terisi per hari broker. Percobaan S1 gagal dapat menyisakan kontak pertama R1; satu fill menghabiskan kuota harian walaupun rugi. Kunci pengiriman saat respons order belum jelas hingga tiket dan posisi direkonsiliasi. Jangan mengganti eksperimen kontak pertama dengan percobaan berulang.
5. BUY: penolakan S1 pada A lalu konfirmasi B
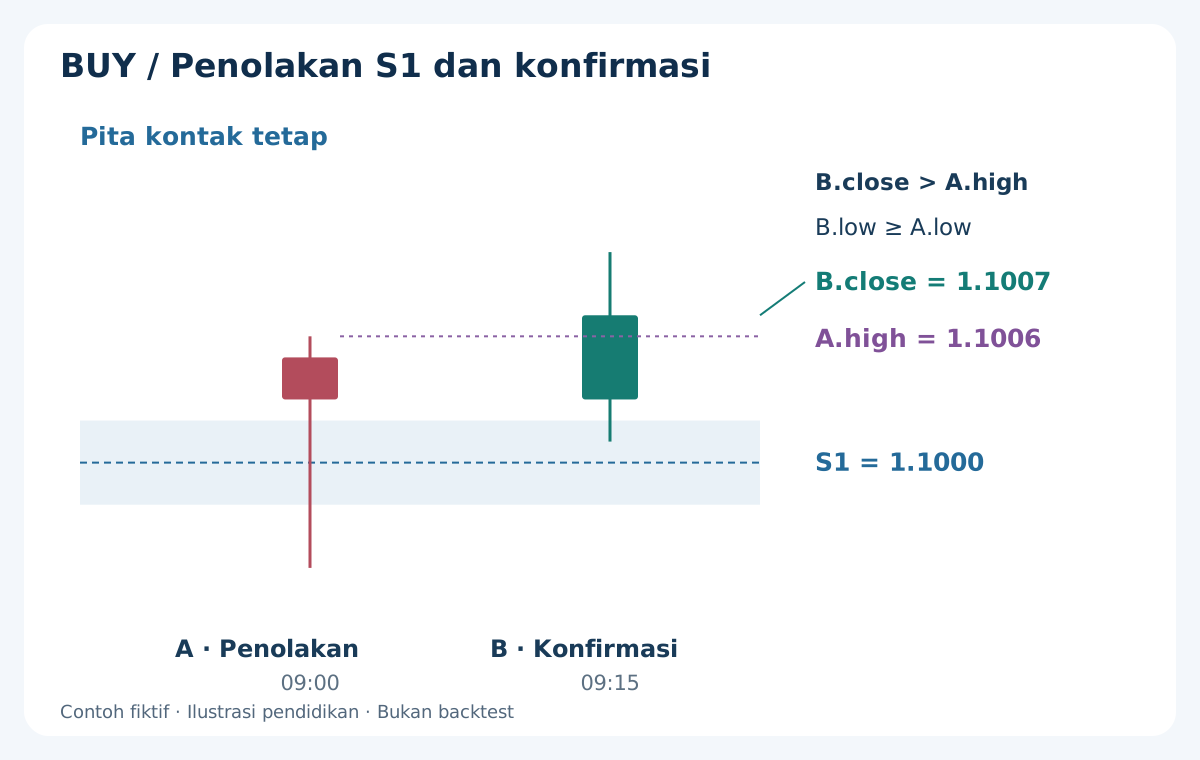
A adalah candle kontak pertama. Syaratnya A.low < S1 − w, A.close > S1 + w, A.high < P − b, ditambah pendekatan sah. Perbandingan ketat: low tepat pada batas bawah atau close tepat batas atas tidak lolos. Close di dalam pita bukan penolakan yang dimaksud. Dalam notasi ini, high, low dan close berarti harga tertinggi, terendah dan penutupan candle; hurufnya menunjukkan A atau B.
B wajib M15 tepat berikutnya: B.close > A.high, B.low ≥ A.low, B.high < P − b. Close sama dengan high tidak cukup; low sama boleh karena stop berada b lebih rendah. Low baru, target disentuh sebelum entry, atau tidak ada close melewati A.high membatalkan percobaan. Jangan mencari B pengganti kemudian.
Sesudah B, evaluasi snapshot Bid/Ask pertama yang diterima: Bid > A.high, Ask ≤ B.close + s, bersama syarat kesegaran, tenggat, spread dan biaya. BUY market menggunakan Ask; stop Bid tetap A.low − b, target Bid P − b. Bulatkan stop menjauhi entry dan target mendekati entry, lalu hitung ulang jarak dan volume.
6. SELL: cerminkan sinyal dan nyatakan perlindungan Ask
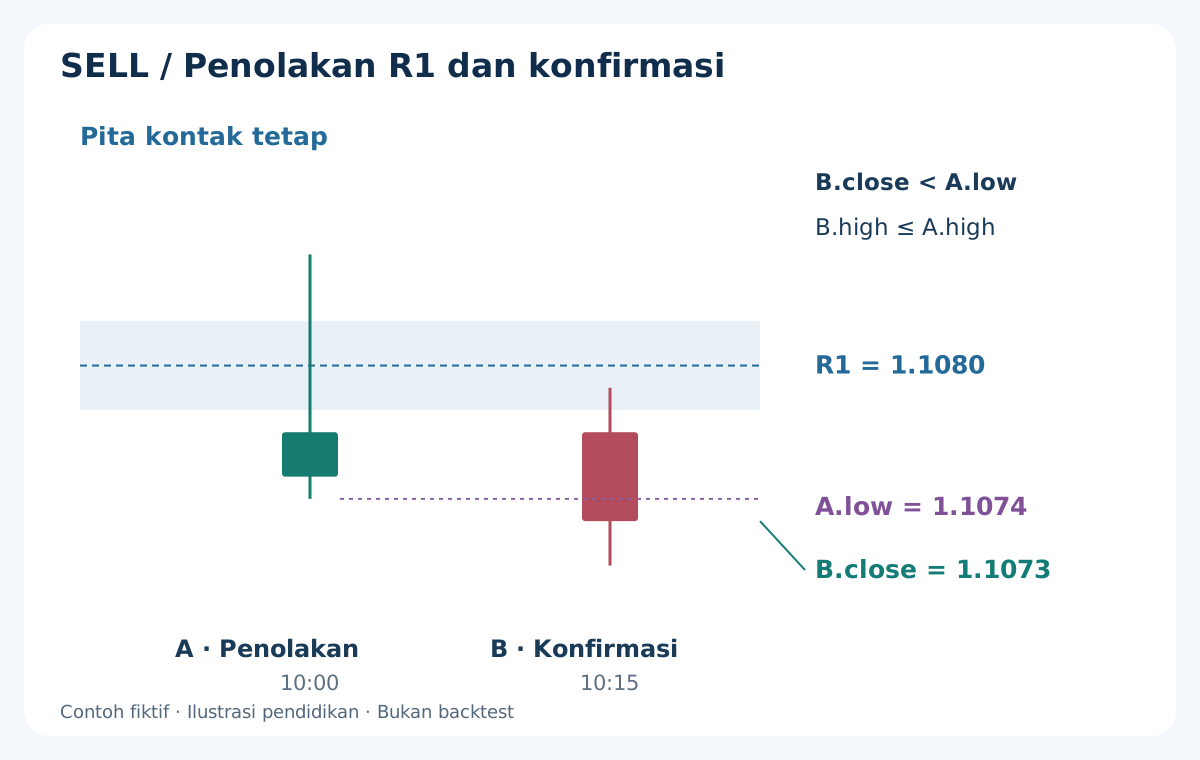
Kontak R1 pertama memerlukan A.high > R1 + w, A.close < R1 − w, A.low > P + b. B tepat berikutnya: B.close < A.low, B.high ≤ A.high, B.low > P + b. Kesamaan hanya boleh pada syarat tidak membuat ekstrem baru, bukan pada close menembus low atau batas target.
Kuotasi berikutnya harus menjaga Bid < A.low dan Bid ≥ B.close − s. SELL pada Bid; stop Ask tetap A.high + b + s, target Ask P + b + s. s adalah cadangan tetap 2 pip, bukan high Ask historis yang direkonstruksi. Jika spread awal ≤ s, ada margin di atas high Bid; pelebaran spread berikutnya tetap dapat memicu stop.
Pada spread konstan 2 pip, target setara Bid P + b, sebelum P. Spread berubah kemudian mengubah pemetaan, bukan target Ask yang sudah dikirim. High Bid bukan high Ask teramati; sentuhan Bid bukan bukti exit short. Panduan order market, limit dan stop menjelaskan mengapa limit menunggu di R1 merupakan strategi lain.
7. Waktu informasi, tenggat dan prioritas pembatalan
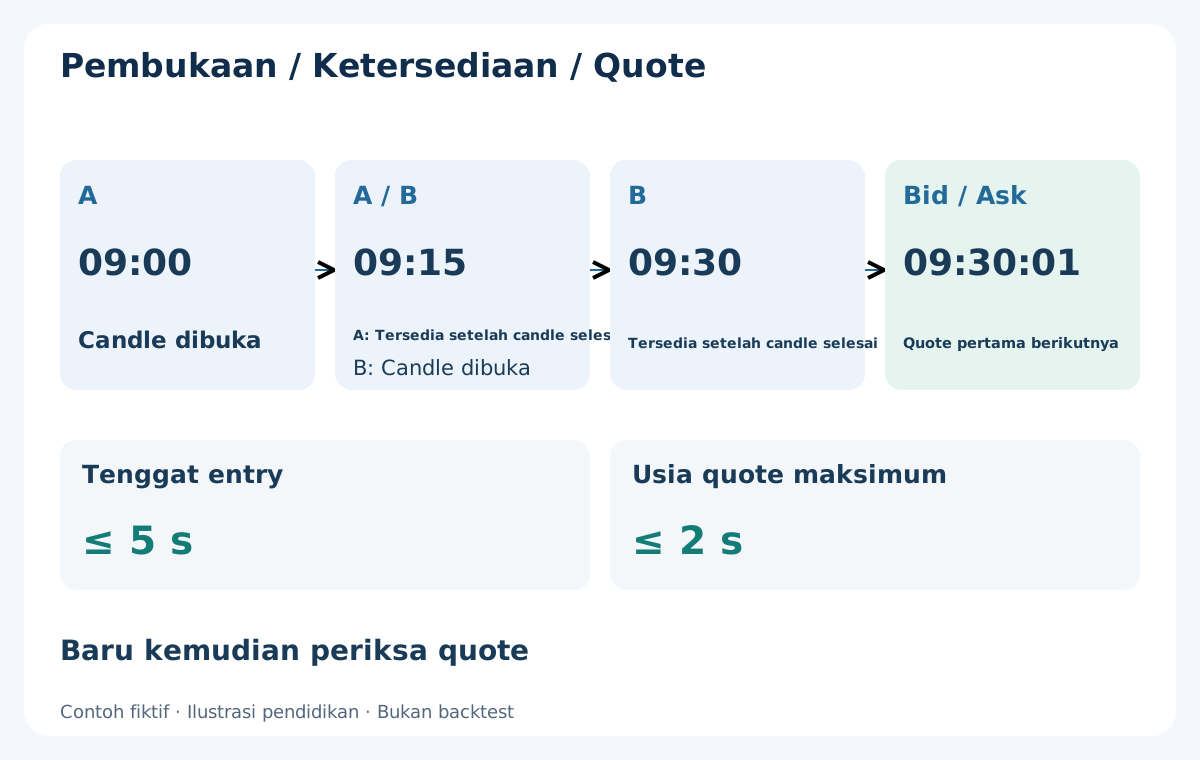
A pembukaan 09:00 baru diketahui setelah 09:15; B pembukaan 09:15 setelah 09:30. Barulah kuotasi baru dinilai. Membeli pada low A atau harga breakout B lebih awal mengubah informasi dan eksekusi. Semua jam contoh memakai server, label candle menunjukkan pembukaan.
Gunakan hanya snapshot pertama. Lewatkan jika usang, tiba lebih dari 5 detik setelah jadwal close B, spread melebihi 2 pip, konfirmasi hilang atau ruang/risiko gagal. Jangan menunggu kuotasi kedua yang lebih enak. B harus close sebelum 16:00; tepat 16:00 gagal. Kedatangan terlambat tidak boleh diperlakukan sebagai entry tepat waktu.
Batalkan sebelum entry dengan urutan: data/kalender, dua pita/gap, A tidak sah, B tidak sah/kedaluwarsa, posisi/kuota terpakai, lalu kuotasi, harga, biaya dan volume. B hilang membatalkan. Penolakan order dicatat tanpa kirim ulang otomatis. Respons tidak pasti harus direkonsiliasi sebelum menentukan kuota; sinyal lain tidak menyelesaikan posisi yang belum diketahui.
8. Contoh BUY: keputusan sebelum mengukur potensi
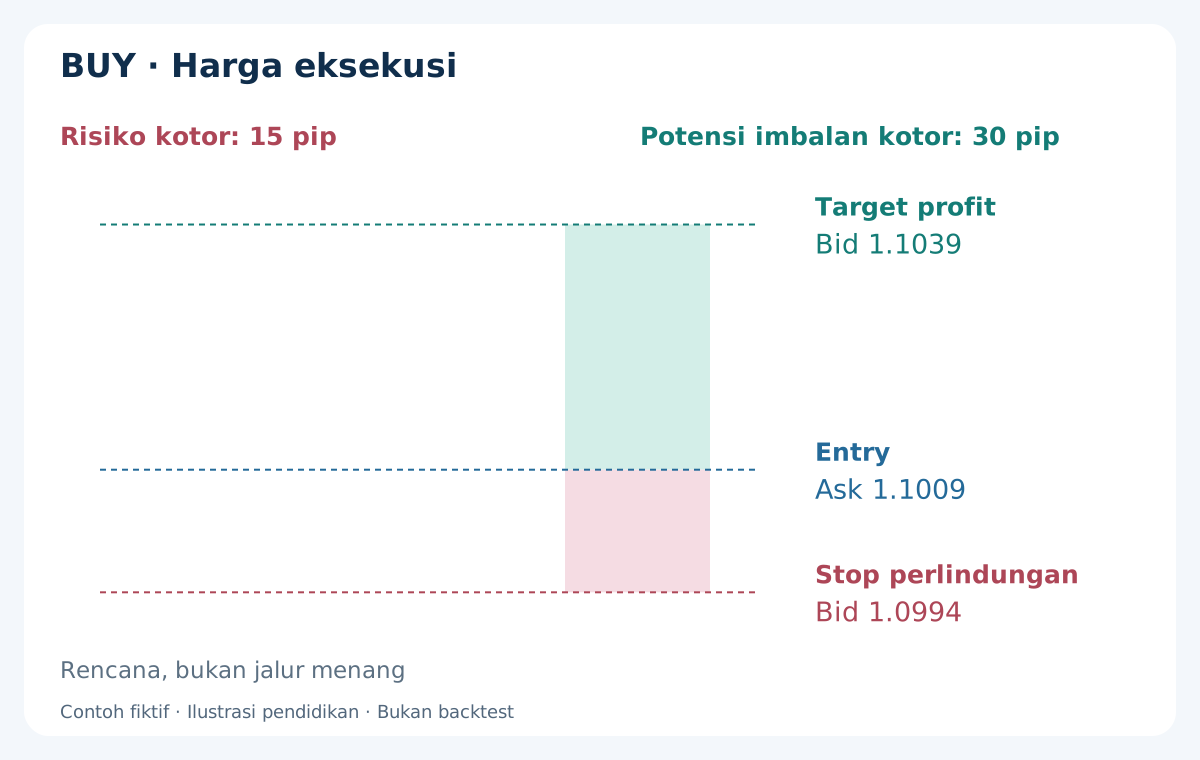
Peta S1 = 1.1000, P = 1.1040, w = 0.0002; close sebelumnya 1.1008. A 09:00: open 1.1005, high 1.1006, low 1.0995, close 1.1003, penolakan diketahui setelah 09:15. B 09:15: open 1.1003, high 1.1010, low 1.1001, close 1.1007; konfirmasi setelah 09:30.
Asumsikan snapshot segar pertama 09:30:01 Bid 1.1007 / Ask 1.1009, BUY terisi 1.1009 dengan perlindungan diterima. Spread 2 pip, Bid di atas A.high, Ask = B.close + s diperbolehkan. Stop Bid 1.0994, target Bid 1.1039: risiko kotor 15 pip, potensi keuntungan kotor 30, rasio 2.0 sebelum komisi dan selisih tambahan.
Gambar menunjukkan rencana, bukan jalur menang. Dalam kelanjutan rugi terpisah, Bid turun ke 1.0993 dan stop terisi di sana, bukan 1.0994: rugi harga 16 pip. Itu kerugian yang mungkin menurut aturan, bukan konfirmasi yang tiba-tiba tidak tersedia di masa lalu. Stop meminta exit, tidak menjamin harga atau batas rugi.
9. Contoh SELL: aturan sama, sisi harga berbeda
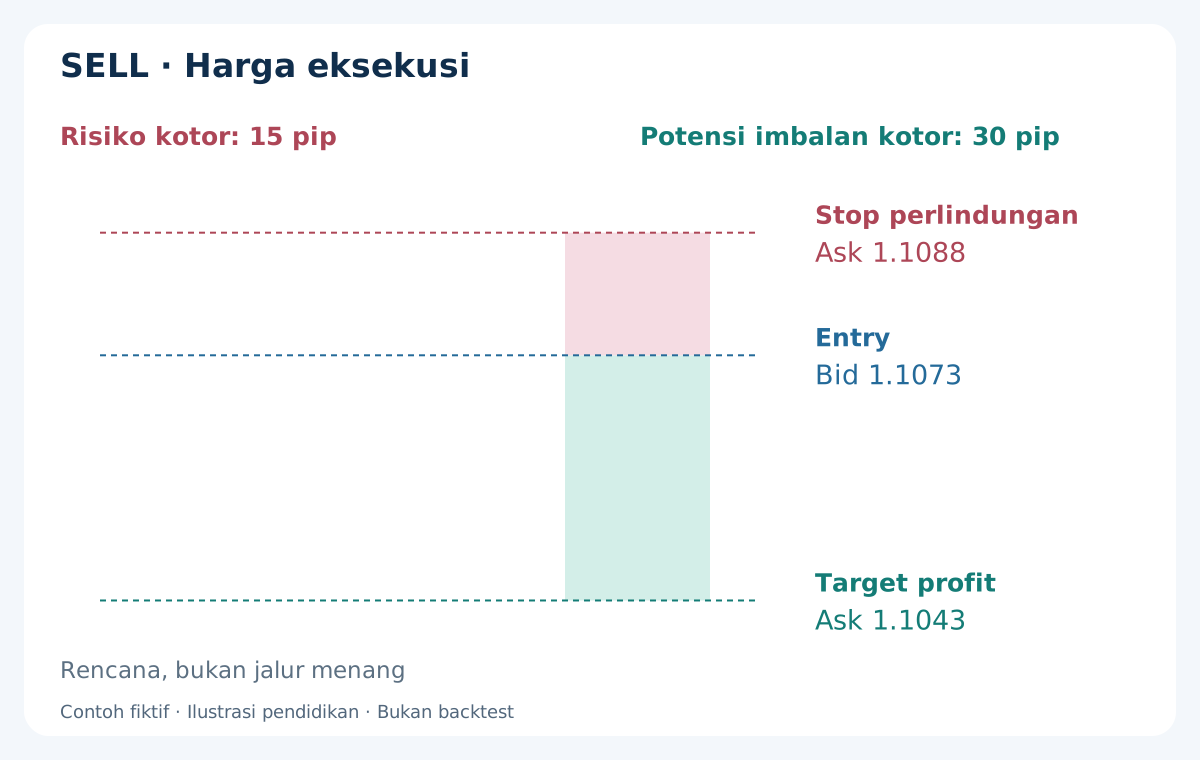
Skenario R1 terpisah dengan pivot fiktif yang sama, bukan entry kedua pada hari BUY. Close sebelumnya 1.1073. A 10:00: open 1.1075, high 1.1085, low 1.1074, close 1.1077. B 10:15: open 1.1077, high 1.1079, low 1.1071, close 1.1073. Tersedia setelah 10:15 dan 10:30.
Asumsi kuotasi pertama segar 10:30:01 Bid 1.1073 / Ask 1.1075, SELL Bid 1.1073. Stop Ask = 1.1085 + 0.0001 + 0.0002 = 1.1088. Target Ask = 1.1040 + 0.0001 + 0.0002 = 1.1043. Risiko 15 pip, potensi kotor 30. Spread konstan 2 pip memberi padanan Bid 1.1086 dan 1.1041.
A.high 1.1085 sebelum entry bukan kejadian stop sesudahnya. Lonjakan Ask sesudah entry dapat mencapai 1.1088 saat Bid masih di bawah. Stop short bisa nyata walau grafik Bid tidak menyentuh garis Ask. Simpan data tick per sisi dan catatan broker, jangan memindahkan stop atau R1.
10. Tolak ruang kurang setelah biaya dan cadangan
r adalah jarak stop yang dapat dieksekusi, g jarak target, dalam pip. Ubah komisi pembukaan dan penutupan menjadi c pip memakai nilai pip mata uang akun. Syarat (g − a − c) / (r + a + c) ≥ 1.5 dengan pembilang/penyebut positif. a = 1 pip mencakup satu selisih merugikan entry atau exit dalam model; tidak dikurangi dua kali.
Kedua contoh r = 15, g = 30, c = 0.7 dengan USD 7/lot dan USD 10/pip. Rasio rencana (30 − 1 − 0.7) / (15 + 1 + 0.7) = 28.3/16.7 ≈ 1.69. Jika fill tetap tanpa selisih tambahan, rasio setelah komisi 29.3/15.7 ≈ 1.87. Sebutkan ukuran yang digunakan.
Varian BUY terpisah: B.close = 1.1009, snapshot pertama Bid 1.1009 / Ask 1.1011 memenuhi spread/overshoot 2 pip. Dengan exit asli r = 17, g = 28, rasio 26.3/18.7 ≈ 1.41: lewatkan, jangan geser target melewati P. Peta hambatan dasar hanya H/L D1 sebelumnya dan angka bulat 100 pip berjangkar nol, tanpa setengah/seperempat. Acuan yang berada di antara Bid dan P − b untuk BUY atau P + b untuk SELL, tanpa mencakup kedua batas, melarang entry. Simpan sebelum 08:00; zona swing tambahan memerlukan versi lain.
11. Pisahkan kondisi grafik dari eksekusi order
Periksa grid tick, jarak stop minimum, batas volume, margin dan izin trading. Dalam MQL4, MODE_TICKSIZE dinyatakan dalam point; kalikan dengan Point untuk jarak harga. MODE_STOPLEVEL = 0 masih dapat memiliki batas dinamis. Desimal tampilan saja tidak menentukan tick; anotasi grafik bukan order diterima server.
Dasar ini mensyaratkan stop dan target diterima bersama permintaan pembukaan. Jika tidak, lewatkan, jangan sengaja membuka tanpa perlindungan. Jangan lebarkan stop untuk mengatasi penolakan. Rekonsiliasi respons tidak pasti melalui tiket sebelum mengirim lagi. Pisahkan harga permintaan, fill dan error; order ditolak bukan trade rugi/menang yang terisi.
Setelah fill, hitung ulang jarak dan rencana risiko. Kurangi sisa a dengan selisih entry merugikan yang sudah terjadi, minimum nol, tanpa menggandakan cadangan. Jika perlindungan hilang, rasio 1.5 gagal atau anggaran dilampaui, minta close segera sesuai aturan pengecualian dan simpan biaya sebenarnya. Bukan pembatalan terjamin. Jika dua exit tersentuh dalam satu candle historis, gunakan tick Bid/Ask berurutan atau tandai ambigu, bukan mengasumsikan profit lebih dahulu.
12. Hitung volume dalam mata uang akun, bulatkan ke bawah
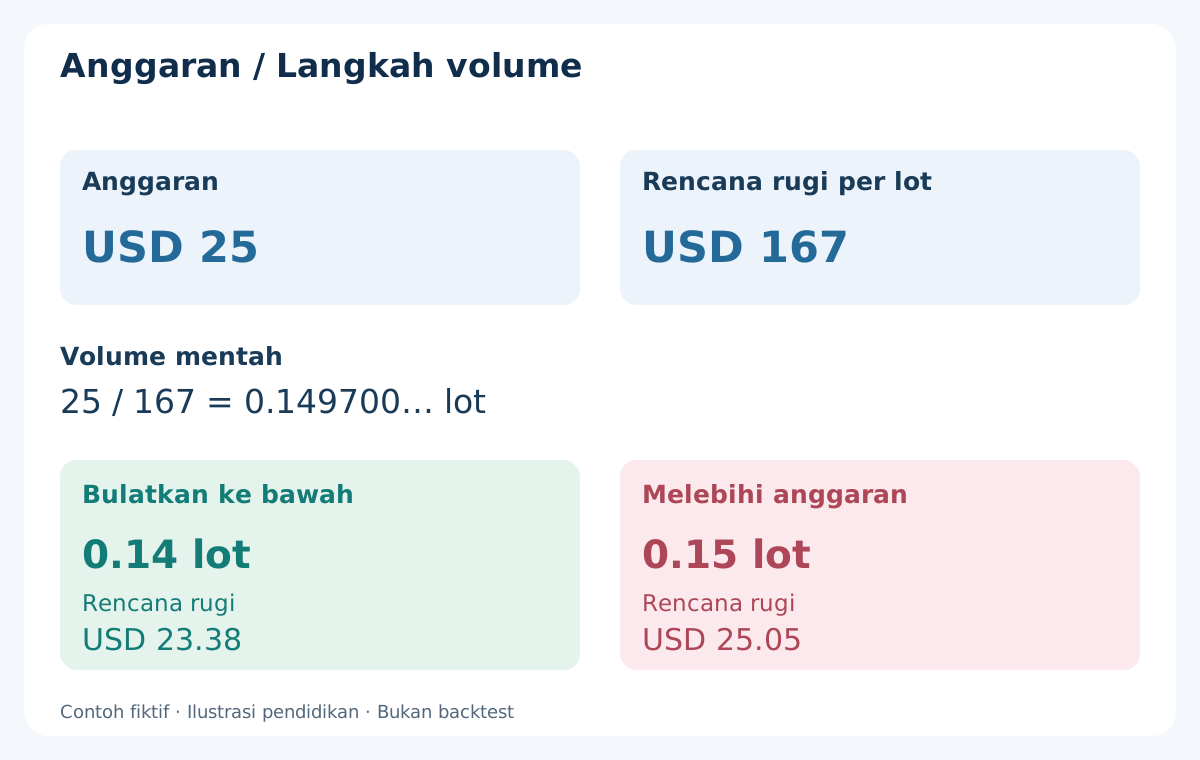
Ekuitas USD 5000 dengan anggaran 0.5% memberi USD 25. Asumsikan EUR/USD, 100000 EUR/lot standar, USD 10/pip/lot, komisi lengkap USD 7/lot. Stop 15 pip ditambah cadangan 1: (15 + 1) × 10 + 7 = USD 167 per lot. Volume mentah 25/167 = 0.149700… lot.
Langkah 0.01: gunakan 0.14 lot, rencana rugi USD 23.38. Membulatkan 0.15 memberi USD 25.05, melebihi anggaran. Fill ilustratif tetap: rugi kotor USD 21 + USD 0.98 = USD 21.98; potensi kotor USD 42 − USD 0.98 = USD 41.02. Angka bersyarat, bukan hasil teramati.
Periksa kontrak dan tick value dalam mata uang deposit; kuotasi USD tidak berarti akun USD. Konversi, batas lot dan margin terpisah. Jika minimum melampaui anggaran, lewatkan. Gap, spread dan slippage dapat melebihi cadangan. Baca ukuran posisi dan spread, komisi serta swap.
13. Exit tetap dan kuota harian terbatas
Tidak ada averaging down, exit parsial, trailing stop, break-even otomatis atau pembalikan posisi pada dasar ini. Stop/target tetap; minta close pasar 16:30 jika masih terbuka. Pakai fill nyata, bukan harga candle ideal. Jika quote/akses hilang, catat exit waktu gagal dan terus rekonsiliasi; posisi tertutup tepat waktu tidak dijamin.
Satu entry terisi menghabiskan hari. Pertahankan hari broker, simbol, identitas strategi dan riwayat yang sudah direkonsiliasi setelah restart. Permintaan timeout bisa sudah terisi. Reset hanya setelah hari baru terkonfirmasi tanpa posisi lama atau respons belum jelas. Posisi menginap terpaksa adalah pengecualian, bukan izin menjalankan peta baru bersamaan.
Tidak ada pengecualian berita diskresioner; beri label peristiwa di log penelitian. Filter baru memerlukan sumber kalender, waktu rilis historis dan interval pasti sebagai versi baru. Membuang hanya kasus berita rugi mengubah aturan. Batas exposure seluruh akun harus dideklarasikan terpisah sebelum entry.
14. Backtest urutan, bukan tangkapan layar pivot
Rekonstruksi D1, ATR 08:00 dan keadaan kontak pertama memakai data yang tersedia saat itu, kalender dan sisi harga yang benar. Mengisi peta awal dengan high/low final hari berjalan memakai masa depan. OHLC M15 mengenali A/B tetapi tidak membuktikan quote pertama, tenggat, spread, exit short atau urutan pemicu.
Gunakan tick Bid/Ask berurutan dan catat data hilang/usang. Sertakan komisi, spread berubah, penolakan, fill merugikan dan exit waktu. Pisahkan pengembangan, out-of-sample kronologis dan forward. Mencoba banyak pengali ATR, sesi, jeda serta feed dan menampilkan kurva terbaik saja menimbulkan bias seleksi. Simpan versi gagal.
Laporkan ekspektasi bersih, drawdown, perputaran, jumlah trade dan sensitivitas eksekusi, bukan sekadar frekuensi kontak. Hari berkelompok dan data tumpang tindih bukan percobaan independen. Panduan backtest MT4 menjelaskan batasnya. Ukuran sampel atau rasio masa lalu tidak menjamin laba berikutnya.
15. Pisahkan fill, skip, pembatalan dan ambiguitas
Simpan hari/UTC, D1 H/L/C/waktu, P/S1/R1, ATR 08:00/pita, kontak pertama, close pendekatan, OHLC A/B, waktu tersedia dan alasan pembatalan. Lalu timestamp/usia/spread quote pertama, exit dibulatkan, r/g/c/a, rasio, anggaran, volume, respons dan fill. Screenshot mendukung, bukan menggantikan catatan.
Rekonsiliasi fiktif memuat 10 percobaan: 4 A tidak sah, 2 B tidak sah/kedaluwarsa, 1 skip quote/biaya, 3 fill. Dari fill: 1 target, 1 stop, 1 exit waktu. Total 10, tetapi 3/10 fill atau 1/3 target bukan win rate tervalidasi. Exit waktu bisa untung atau rugi bersih; dibutuhkan imbal hasil aktual.
Pisahkan tick tidak lengkap dan urutan exit ambigu dari total terselesaikan, dengan jumlah serta analisis sensitivitas sendiri. Jangan hitung skip dua kali sebagai spread dan biaya: catat kegagalan pertama plus flag tambahan. Koreksi yang mengubah aturan memerlukan versi dan pengujian ulang sampel terkait, bukan mencampur riwayat yang tidak kompatibel.
16. Pemeriksaan praktis sebelum mengaktifkan eksperimen
Sebelum 08:00 periksa kalender dan D1. Pada 08:00 bekukan peta, ATR selesai, pita, hambatan, parameter dan anggaran. Habiskan kontak pertama, terima hanya A disusul B segera yang valid. Sebelum kirim periksa quote pertama, tenggat, tick, ruang bersih, perlindungan, ukuran, margin dan kuota.
Sesudah entry rekonsiliasi fill/perlindungan, terapkan pengecualian jika perlu, lalu pertahankan exit tetap dan waktu close. Sertakan skip, penolakan, rugi, exit waktu serta kasus belum selesai. Catatan yang dapat direproduksi harus dapat mengungkap hipotesis merugi maupun menjanjikan.
Tinjau panduan support/resistance dan angka bulat. Garis bertumpuk bukan suara probabilitas independen. Strategi breakout-retest berikutnya membutuhkan urutan tersendiri, bukan campuran setelah hasil diketahui.
Pertanyaan umum
Apa strategi pantulan pivot harian?
Hipotesis kembalinya S1/R1 menuju P setelah penolakan dan konfirmasi terpisah selesai. Versi ini menetapkan D1 broker, M15, kontak pertama, quote, biaya dan risiko. Sentuhan bukan entry; laba tidak dibuktikan.
Bolehkah BUY langsung saat menyentuh S1?
Tidak. A harus menolak, lalu B segera close di atas A.high tanpa low baru atau target tersentuh sebelumnya. Sesudah itu hanya quote pertama diperiksa. Limit menunggu di S1 adalah strategi lain.
Rumus dan zona waktu mana?
Traditional P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L dari D1 Bid broker terakhir yang selesai. Simpan kalender dan offset UTC per tanggal. Jangan gabungkan peta penutupan New York dengan feed harian lain.
Mengapa stop SELL menambah spread?
A.high diamati pada Bid, stop short diuji pada Ask. Ditambahkan buffer 1 pip dan cadangan spread tetap 2 pip. Ini bukan rekonstruksi Ask historis atau jaminan terhadap pelebaran berikutnya.
Bagaimana jika ruang imbalan terlalu kecil?
Lewatkan jika (g − a − c) / (r + a + c) < 1.5. Varian BUY lebih mahal memiliki risiko 17 pip dan potensi kotor 28, rasio rencana sekitar 1.41. Jangan geser target melewati P atau memakai fill terdahulu yang tidak tersedia.
Apakah strategi ini menguntungkan?
Tidak dibuktikan. Contoh dan ledger 10 percobaan fiktif. Dibutuhkan aturan tetap, tick Bid/Ask, biaya realistis, catatan skip, out-of-sample kronologis serta forward. Stop dan anggaran 0.5% tidak menjamin batas kerugian.
Sumber dan catatan eksekusi
Dokumentasi memeriksa rumus dan konvensi sisi eksekusi. Aturan, parameter, harga, ukuran posisi dan ledger adalah latihan fiktif asli; sumber tidak memvalidasi profitabilitasnya.
Konten pendidikan. Semua harga, trade dan hitungan fiktif. Forex berisiko; stop dan anggaran rencana tidak menjamin kerugian maksimum.