

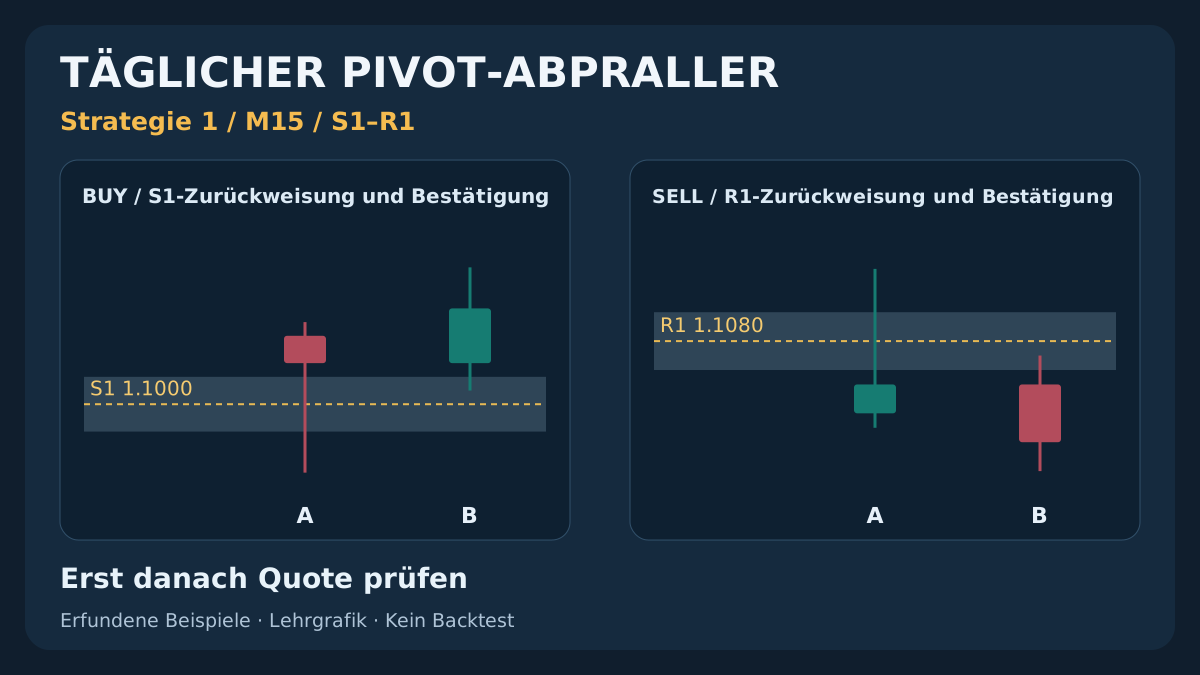
Eine tägliche Pivot-Linie ist ein berechneter Bezugspunkt, kein Kauf- oder Verkaufsauftrag. Diese Strategie untersucht, ob nach einer Zurückweisung an S1 von oben oder R1 von unten und einer separaten abgeschlossenen M15-Bestätigung noch handelbarer Raum bis P bleibt. Die Regeln legen Datenverfügbarkeit, Verfall und Kostenprüfung fest. Alle Kurse, Verläufe und Zählwerte sind erfundene Lehrbeispiele; eine profitable Historie wird nicht nachgewiesen.
1. Welche Hypothese der Pivot-Abpraller prüft
Untersucht wird eine Rückkehr von S1 oder R1 zum zentralen Pivot nach beobachtbarer Zurückweisung und Anschlussbewegung. Es ist eine Mean-Reversion-Hypothese mit Kursbestätigung. Berührung, auffälliger Docht oder spätere Rückkehr zu P reichen einzeln nicht. Ein Niveau kann durchbrechen; ein gewöhnlicher Verlust rechtfertigt keine nachträgliche Umdeutung des Marktumfelds.
Die Basisspezifikation verwendet EUR/USD und M15-Bid-Kerzen. Traditional P, S1 und R1 stammen aus abgeschlossenen D1-Bid-Daten desselben Brokers. Andere Paare, H1-Einstiege, Pivot-Familien oder Handelszeiten sind andere Experimente. Die Parameter sind überprüfbar festgelegt, nicht als optimal beworben. Nach realistischen Kosten kann das Ergebnis negativ sein.
Bei abweichenden Werten hilft der Leitfaden zu Pivot-Formeln und Broker-Zeitzonen. Dies ist die erste Strategie des Clusters. Ausbruch mit Retest und Camarilla-Umkehr brauchen eigene Abläufe; sie ersetzen einen ausgestoppten Abpraller nicht rückwirkend. Das Lehrbeispiel belegt keine heutige Handelsgelegenheit.
Die Pivot-Ausbruchs- und Reteststrategie definiert abgeschlossenen Ausbruch, ersten späteren Rücklauf und separate Bestätigung in Richtung R2/S2.
2. Vortageskarte berechnen und Herkunft speichern
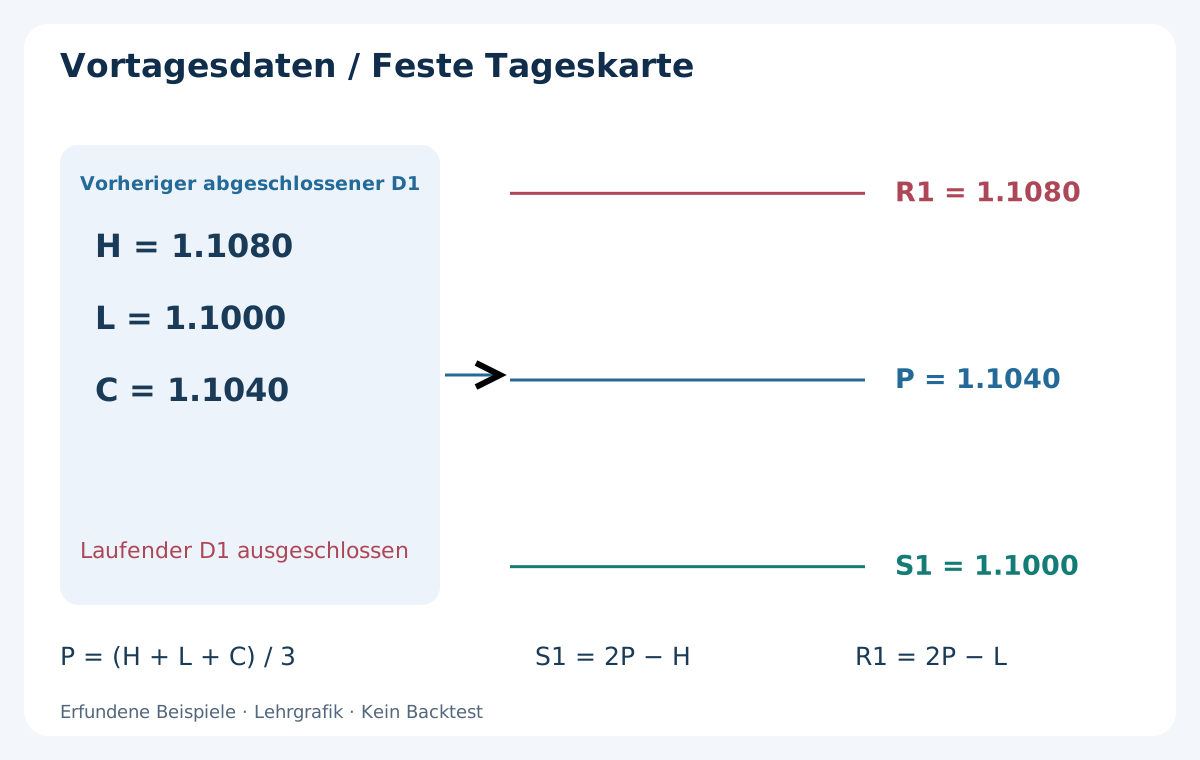
Sichern Sie Hoch H, Tief L, Schluss C, Zeitgrenzen und Quelle des letzten abgeschlossenen Broker-D1. P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L. Laufendes D1-Hoch, -Tief und unfertiger Schluss bleiben ausgeschlossen. Vergleiche erfolgen mit voller Rechengenauigkeit; Orderpreise werden separat auf das gültige Tickraster gerundet.
Im erfundenen Vortag gelten H = 1.1080, L = 1.1000, C = 1.1040. Daraus folgen P = 1.1040, S1 = 1.1000, R1 = 1.1080. Die glatten Werte erleichtern die Prüfung; Pivots liegen nicht üblicherweise genau an alten Extremen. Fehlende, nullwertige oder widersprüchliche OHLC ausschließen: L ≤ C ≤ H und H > L.
Verwenden Sie einen gespeicherten Brokerkalender. Ist der letzte D1 eine verkürzte Sonntags-/Feiertagssitzung oder fehlen erwartete Daten, entfällt der aktuelle Handelstag; nicht stillschweigend auf ältere Kerzen ausweichen. Sonntage nicht erst nach Ergebnissen zusammenführen. Server-Mitternacht und New-York-Schluss können andere Karten ergeben; Zeitverschiebungen können saisonal wechseln.
3. Uhrzeit, Band und Ausführungsparameter einfrieren
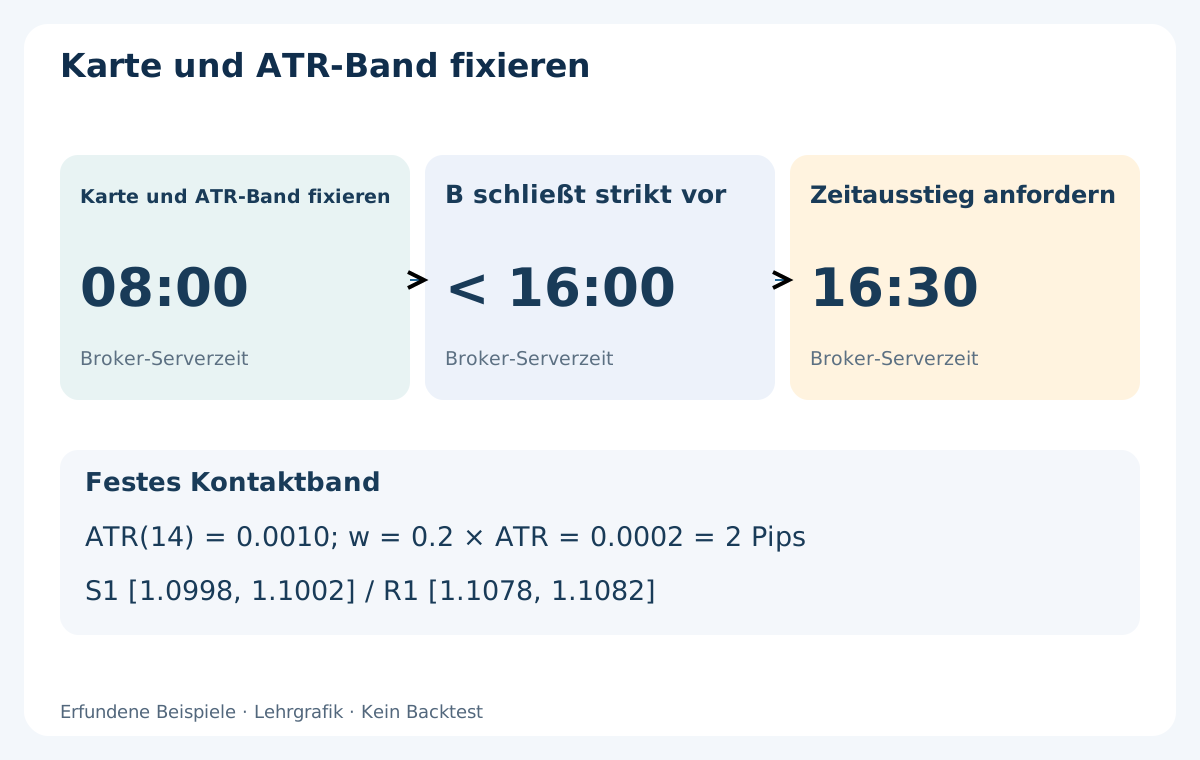
Um 08:00 Serverzeit werden Karte und ATR(14) aus abgeschlossenen M15-Kerzen einschließlich der um 07:45 eröffneten Kerze gespeichert. Die Halbbreite w = 0.2 × ATR bleibt fest. Beispiel: ATR = 0.0010, w = 0.0002 beziehungsweise 2 Pips. S1-Band [1.0998, 1.1002], R1-Band [1.1078, 1.1082]. Das sind Kontakttoleranzen, keine Stop-Abstände.
Kontaktkerzen dürfen ab 08:00 beginnen; B muss strikt vor 16:00 schließen. Um 16:30 wird die zeitgesteuerte Schließung angefordert, alles in derselben Serverzeit. Das sind Forschungszeiten, keine universelle London-Eröffnung. Datumsbezogenen UTC-Versatz speichern. Erst ein Folgequote macht den abgeschlossenen Balken verfügbar; reine Uhrzeit ersetzt fehlende Marktdaten nicht.
Festgelegt sind Puffer b = 1 Pip, maximaler Einstiegsspread s = 2 Pips, adverse Reserve a = 1 Pip, Quote-Alter höchstens 2 Sekunden und Einstiegsfrist 5 Sekunden nach geplantem B-Schluss. Konservatives Nettoverhältnis mindestens 1.5. Hier pip = 0.0001, fünfstelliger point = 0.00001. Die tatsächliche Tickgröße prüfen; Pip, Point und Tick unterscheiden sich.
| Parameter | Basiswert | Was feststeht |
|---|---|---|
| Markt / Kerzen | EUR/USD · M15 Bid | Vorheriger abgeschlossener Broker-D1 |
| Kontakt-Halbbreite | w = 0.2 × ATR(14) | 08:00; Beispiel 2 Pips |
| Puffer / Spreadmaximum | b = 1 Pip · s = 2 Pips | Orderniveaus und erster Quote |
| Adverse Reserve / Nettogrenze | a = 1 Pip · Verhältnis ≥ 1.5 | Vor Auftrag |
| Quote-Alter / Frist | 2 Sekunden / 5 Sekunden | Nur erster Folgequote |
| Tageslimit / Risikobudget | 1 ausgeführter Einstieg · 0.5% | Volumen abrunden; keine Verlustgarantie |
4. Der erste Kontakt verbraucht den Versuch
Kontakt liegt vor, wenn [Tief, Hoch] einer abgeschlossenen Kerze das feste Band schneidet. Je S1/R1 gilt nur der erste im Fenster. Annäherungsreferenz ist der vorherige M15-Schluss, am Fensteranfang der Schluss der 07:45-Kerze. Der Versuch ist auch ohne gültige Zurückweisung verbraucht. Eine spätere schönere Kerze setzt ihn nicht zurück.
BUY verlangt S1 + w < vorheriger Schluss < P; SELL verlangt P < vorheriger Schluss < R1 − w. Bandinneres, Gleichheit oder fehlende Vorgängerkerze scheiden aus. Überschneidet A beide Bänder, beide Versuche sperren: OHLC bestimmt keine Besuchsreihenfolge. Einen vollständigen Eröffnungssprung ablehnen: BUY mit A.open unter S1 − w, SELL über R1 + w nach qualifizierter Annäherung.
Nur eine Strategieposition darf offen sein, höchstens ein ausgeführter Einstieg je Brokertag. Ein gescheiterter S1-Versuch kann den ersten R1-Versuch offenlassen; ein ausgeführter Trade verbraucht das Tageskontingent auch bei Verlust. Bei unklarer Orderantwort weitere Aufträge sperren, bis Tickets und Positionen abgeglichen sind. Keine unbemerkten Serienversuche.
5. BUY: S1-Zurückweisung A, danach Bestätigung B
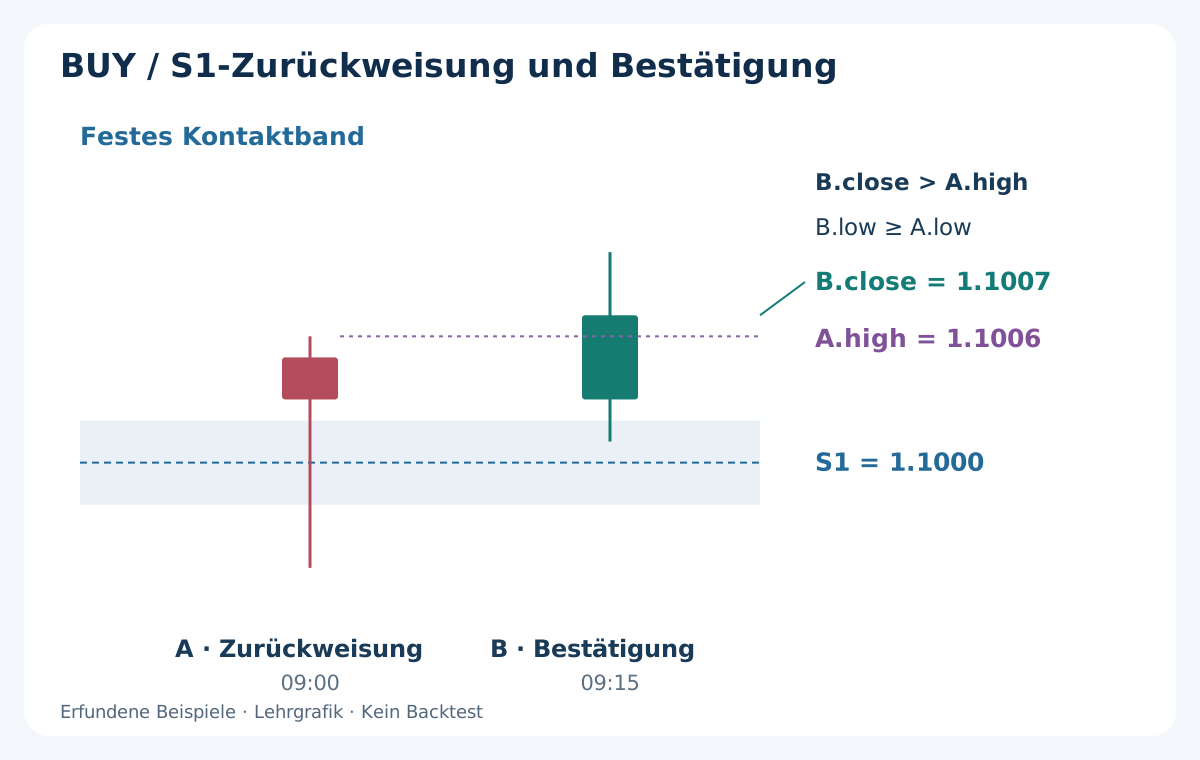
A bezeichnet die erste Kontaktkerze. Es gelten A.low < S1 − w, A.close > S1 + w und A.high < P − b sowie die gültige Annäherung. Die Ungleichungen sind strikt: Tief genau an der Unterkante oder Schluss genau an der Oberkante reicht nicht. Ein Schluss im Band ist keine bestätigte Zurückweisung. In der Schreibweise bedeuten high, low und close Hoch, Tief und Schluss der jeweiligen Kerze; der Buchstabe steht für A oder B.
B ist die unmittelbar folgende M15-Kerze. Verlangt werden B.close > A.high, B.low ≥ A.low und B.high < P − b. Gleichheit beim Schlussdurchbruch reicht nicht; gleiches Tief ist erlaubt, da der Stop noch b darunter liegt. Neues Tief, vorzeitige Zielberührung oder fehlender Schlussdurchbruch annullieren den Versuch. Keine spätere Ersatz-B suchen.
Nach B gilt der erste empfangene Bid/Ask-Snapshot: Bid > A.high und Ask ≤ B.close + s, zusätzlich Frische, Frist, Spread und Kosten. Markt-BUY zu Ask; fester Bid-Stop A.low − b, festes Bid-Ziel P − b. Stop vom Einstieg weg und Ziel zum Einstieg hin auf gültige Ticks runden; Abstände und Volumen neu berechnen.
6. SELL: Signal spiegeln, Ask-Schutz festlegen
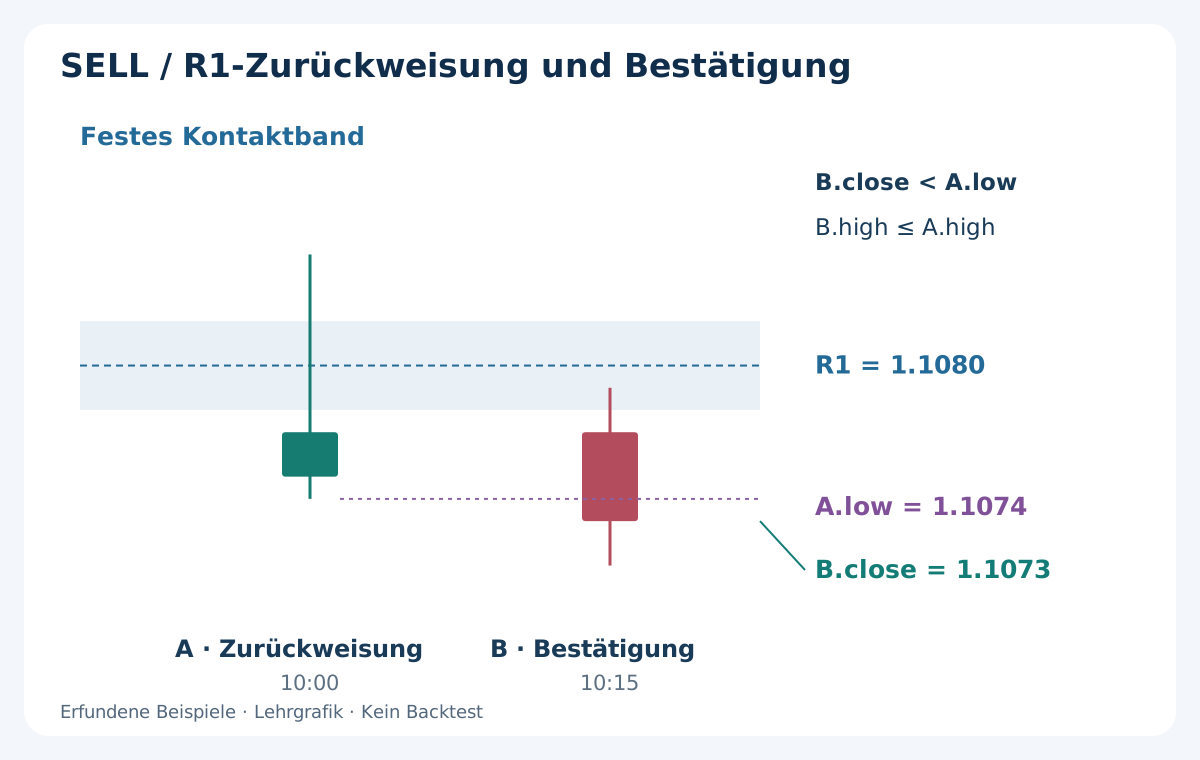
Beim ersten R1-Kontakt gelten A.high > R1 + w, A.close < R1 − w, A.low > P + b. Die nächste B muss B.close < A.low, B.high ≤ A.high und B.low > P + b erfüllen. Gleichheit ist nur beim Verbot eines neuen Extremums zulässig, nicht beim Schlussdurchbruch oder der Zielgrenze.
Der Folgequote muss Bid < A.low und Bid ≥ B.close − s behalten. SELL zu Bid; fixer Ask-Stop A.high + b + s, fixes Ask-Ziel P + b + s. s ist die vorher festgelegte Reserve von 2 Pips, kein rekonstruiertes historisches Ask-Hoch. Bei Einstiegsspread ≤ s liegt Schutzmarge über dem Bid-Hoch; spätere Spreadausweitung kann den Stop dennoch auslösen.
Bei konstant 2 Pips Spread entspricht das Ziel Bid P + b vor P. Spätere Spreadänderungen verändern die Zuordnung, nicht das gesendete Ask-Ziel. Bid-Hoch ist kein beobachtetes Ask-Hoch, Bid-Berührung kein Beleg für Short-Ausführung. Der Leitfaden zu Market-, Limit- und Stop-Orders erklärt, weshalb ein wartendes Limit an R1 eine andere Regel wäre.
7. Verfügbarkeit, Einstiegsfrist und Abbruchreihenfolge
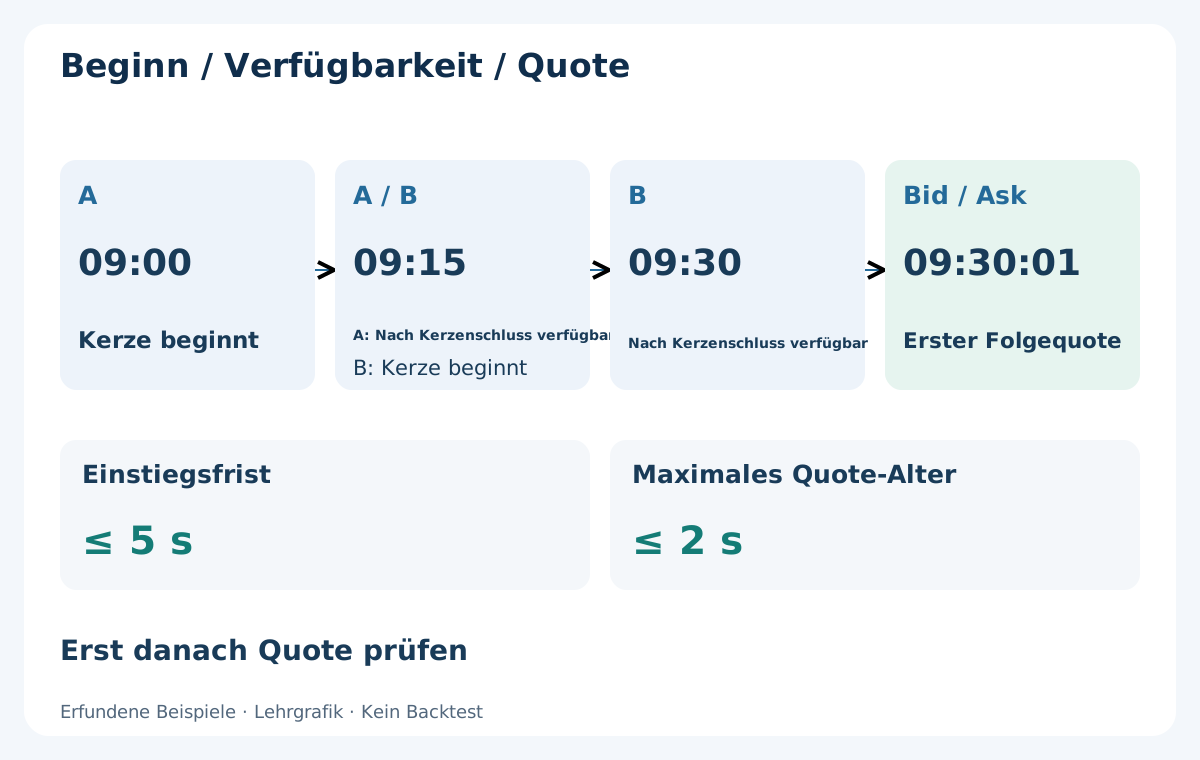
A mit Beginn 09:00 ist erst nach 09:15 bekannt, B mit Beginn 09:15 erst nach 09:30. Erst dann darf der neue Quote geprüft werden. Ein Kauf am früheren A-Tief oder B-Ausbruchskurs ändert Informationsstand und Regel. Alle Beispielzeiten sind Serverzeiten; Kerzenbezeichnungen nennen den Beginn.
Nur diesen ersten Snapshot verwenden. Bei Alter, Ankunft mehr als 5 Sekunden nach B-Schluss, Spread über 2 Pips, verlorener Bestätigung oder ungenügendem Raum/Risiko verzichten. Nicht auf einen besseren zweiten Quote warten. B muss vor 16:00 schließen; genau 16:00 scheidet aus. Verspätete Daten dürfen keinen rückdatierten Einstieg erzeugen.
Abbrüche haben Vorrang: Daten/Kalender, Doppelband/Gap, ungültige A, ungültige oder abgelaufene B, belegter/genutzter Tageszustand, dann Quote, Orderraster, Kosten und Volumen. Fehlende B annulliert. Abgelehnte Orders protokollieren, nicht automatisch wiederholen. Ungewisse Antworten zunächst abgleichen; ein Folgesignal klärt keine unbekannte Position.
8. BUY-Beispiel: Entscheidung vor Ertragsmessung
Gespeichert sind S1 = 1.1000, P = 1.1040, w = 0.0002; vorheriger Schluss 1.1008. A 09:00 hat Open 1.1005, High 1.1006, Low 1.0995, Close 1.1003 und ist nach 09:15 als Zurückweisung bekannt. B 09:15 hat Open 1.1003, High 1.1010, Low 1.1001, Close 1.1007; Bestätigung nach 09:30.
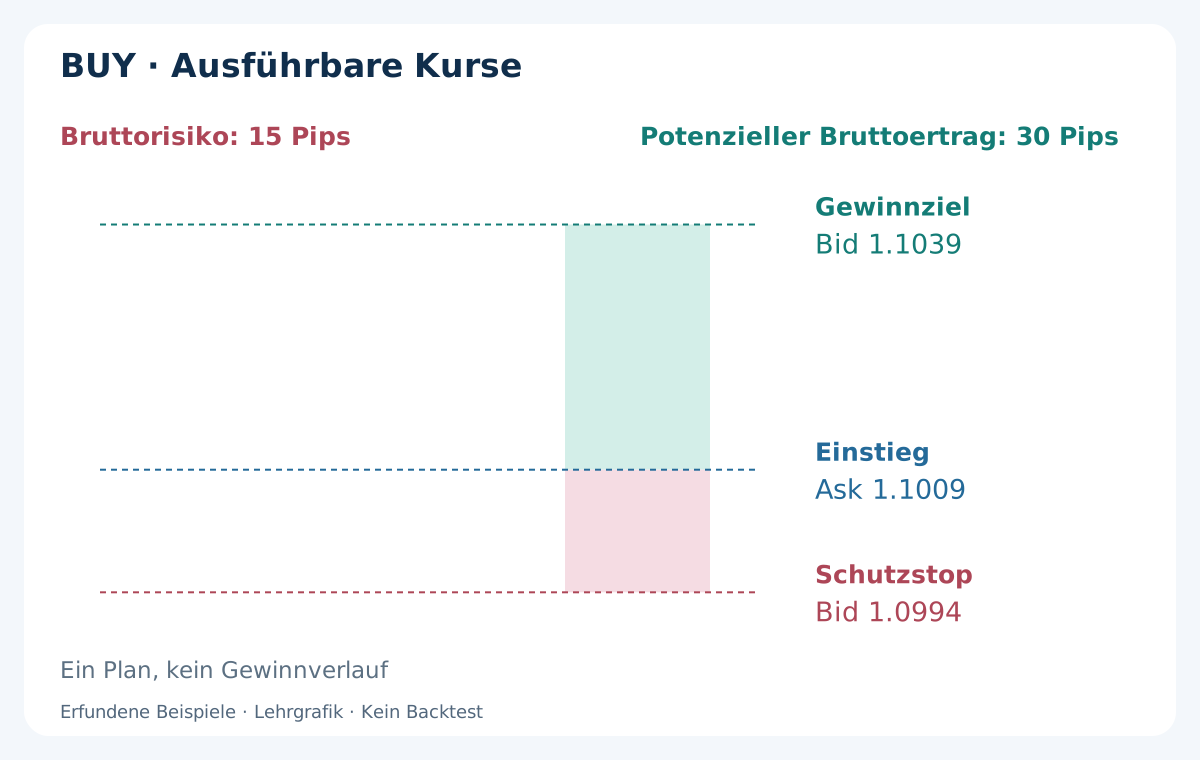
Angenommen, erster frischer Quote 09:30:01: Bid 1.1007 / Ask 1.1009, BUY-Fill 1.1009 mit akzeptiertem Schutz. Spread 2 Pips, Bid über A.high, Ask genau B.close + s und damit zulässig. Bid-Stop 1.0994, Bid-Ziel 1.1039: Bruttorisiko 15 Pips, potenzieller Bruttoertrag 30 Pips, Verhältnis 2.0 vor Kommission und weiteren Abweichungen.
Die Grafik zeigt einen Plan, keinen Gewinnverlauf. Ein separater Verlustpfad kann Bid auf 1.0993 bringen und den Stop dort statt 1.0994 ausführen: 16 Pips Kursverlust. Das ist ein möglicher regelgerechter Verlust, keine rückwirkend unbestätigte Kerze. Stops fordern einen Ausstieg an; sie garantieren weder Preis noch maximalen Verlust.
9. SELL-Beispiel: gleiche Regeln, andere Kursseiten
Ein unabhängiges R1-Szenario verwendet dieselben erfundenen Pivots, nicht einen zweiten Einstieg am BUY-Tag. Vorheriger Schluss 1.1073. A 10:00: Open 1.1075, High 1.1085, Low 1.1074, Close 1.1077. B 10:15: Open 1.1077, High 1.1079, Low 1.1071, Close 1.1073. Verfügbar nach 10:15 beziehungsweise 10:30.
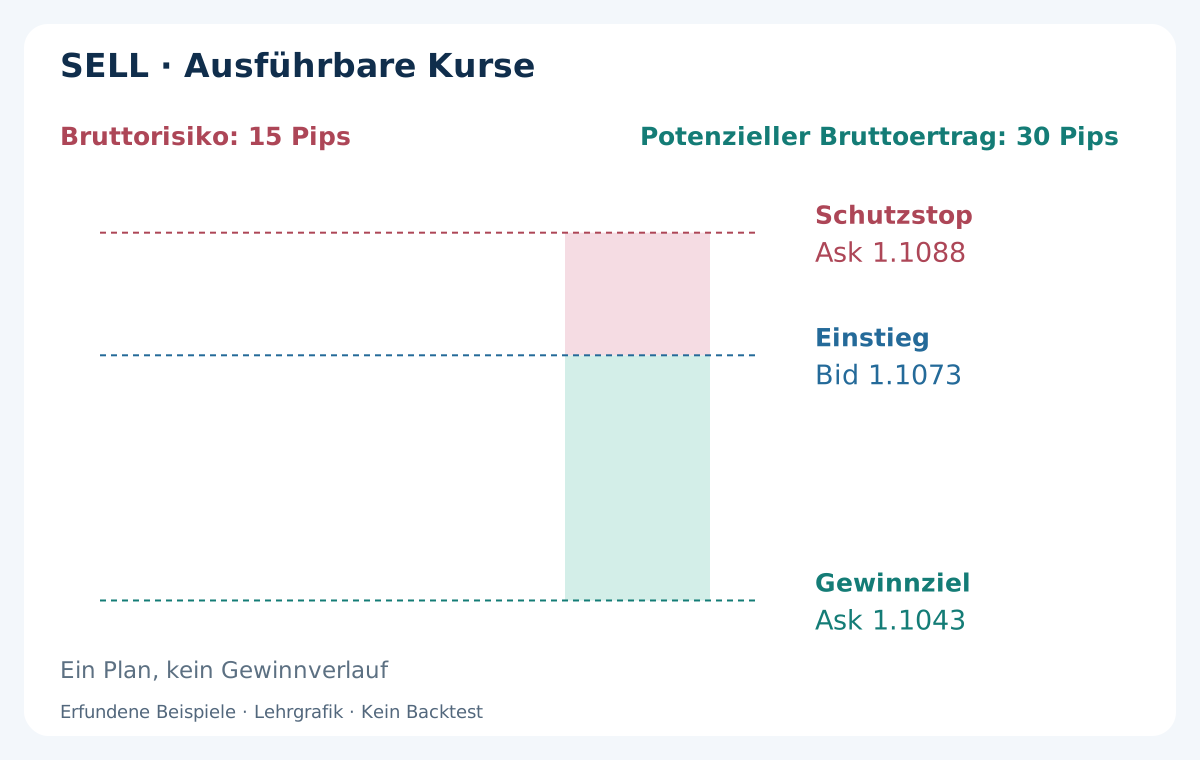
Erster frischer Quote 10:30:01 sei Bid 1.1073 / Ask 1.1075, SELL-Fill Bid 1.1073. Ask-Stop = 1.1085 + 0.0001 + 0.0002 = 1.1088; Ask-Ziel = 1.1040 + 0.0001 + 0.0002 = 1.1043. Wieder 15 Pips Risiko und 30 Pips potenzieller Bruttoertrag. Bei konstant 2 Pips Spread entsprechen sie Bid 1.1086 und 1.1041.
Das frühere A.high 1.1085 ist kein Stopereignis nach Einstieg. Ein späterer Ask-Sprung kann 1.1088 erreichen, obwohl Bid darunter bleibt. Der Short-Stop kann real sein, auch wenn der Bid-Chart die gezeichnete Ask-Linie nicht berührt. Tickseiten und Brokerbelege erhalten, statt Stop oder R1 umzuziehen.
10. Raum nach Kosten und adverser Reserve prüfen
r ist der ausführbare Stop-Abstand, g der Zielabstand in Pips. Roundturn-Kommission mit tatsächlichem Pipwert in Kontowährung in c Pips umrechnen. Bedingung: (g − a − c) / (r + a + c) ≥ 1.5, positiver Zähler/Nenner. a = 1 Pip modelliert eine einzelne adverse Ein- oder Ausstiegsabweichung, nicht einen weiteren doppelten Abzug.
Für beide Beispiele gelten r = 15, g = 30, c = 0.7 bei USD 7 Kommission/Lot und USD 10/Pip. Planung: (30 − 1 − 0.7) / (15 + 1 + 0.7) = 28.3/16.7 ≈ 1.69. Bei unveränderten Fills ohne Zusatzabweichung lautet das kommissionsbereinigte Verhältnis 29.3/15.7 ≈ 1.87. Die jeweilige Kennzahl benennen.
Eine separate BUY-Variante hat B.close = 1.1009 und ersten Quote Bid 1.1009 / Ask 1.1011; Spread-/Überlaufgrenze von 2 Pips passen. Alte Ausstiege ergeben r = 17, g = 28 und 26.3/18.7 ≈ 1.41: verzichten. Ziel nicht hinter P verschieben. Hinderniskarte: vorherige D1 H/L und nullverankerte 100-Pip-Rundzahlen, keine Hälften/Viertel. Referenz strikt zwischen Bid und P − b (BUY) beziehungsweise P + b (SELL) sperrt den Einstieg. Vor 08:00 speichern; zusätzliche Swing-Zonen brauchen eine eigene Version.
11. Chartbedingungen von Orderausführung trennen
Tickraster, Mindeststop, Volumengrenzen, Margin und Freigaben prüfen. MQL4 MODE_TICKSIZE wird in Points angegeben; mal Point ergibt den Preisabstand. MODE_STOPLEVEL = 0 schließt dynamische Beschränkungen nicht aus. Angezeigte Dezimalstellen definieren nicht allein das Tickraster; eine gezeichnete Order ist keine Serverannahme.
Die Basis verlangt einen Ausführungsweg, der Stop und Ziel mit dem Eröffnungsauftrag annimmt. Andernfalls verzichten, nicht bewusst ungeschützt eröffnen. Stop nicht zur Umgehung einer Ablehnung verbreitern. Unklare Antworten per Ticket abgleichen; Anforderung, Fill und Serverfehler getrennt speichern. Eine Ablehnung ist kein ausgeführter Gewinn oder Verlust.
Nach Fill Abstände und Planverlust neu berechnen. Verbleibendes a um realisierte adverse Einstiegsabweichung reduzieren, mindestens auf null, statt die volle Reserve doppelt anzusetzen. Fehlen Schutz, Verhältnis 1.5 oder Budgeteinhaltung, gemäß Ausnahmeregel sofortige Schließung anfordern und echte Kosten behalten. Kein garantiertes Rückgängigmachen. Beide Ausstiege in derselben historischen Kerze erfordern geordnete Bid/Ask-Ticks oder ein Ambiguitätsmerkmal, keinen unterstellten Gewinn zuerst.
12. Position in Kontowährung berechnen und abrunden
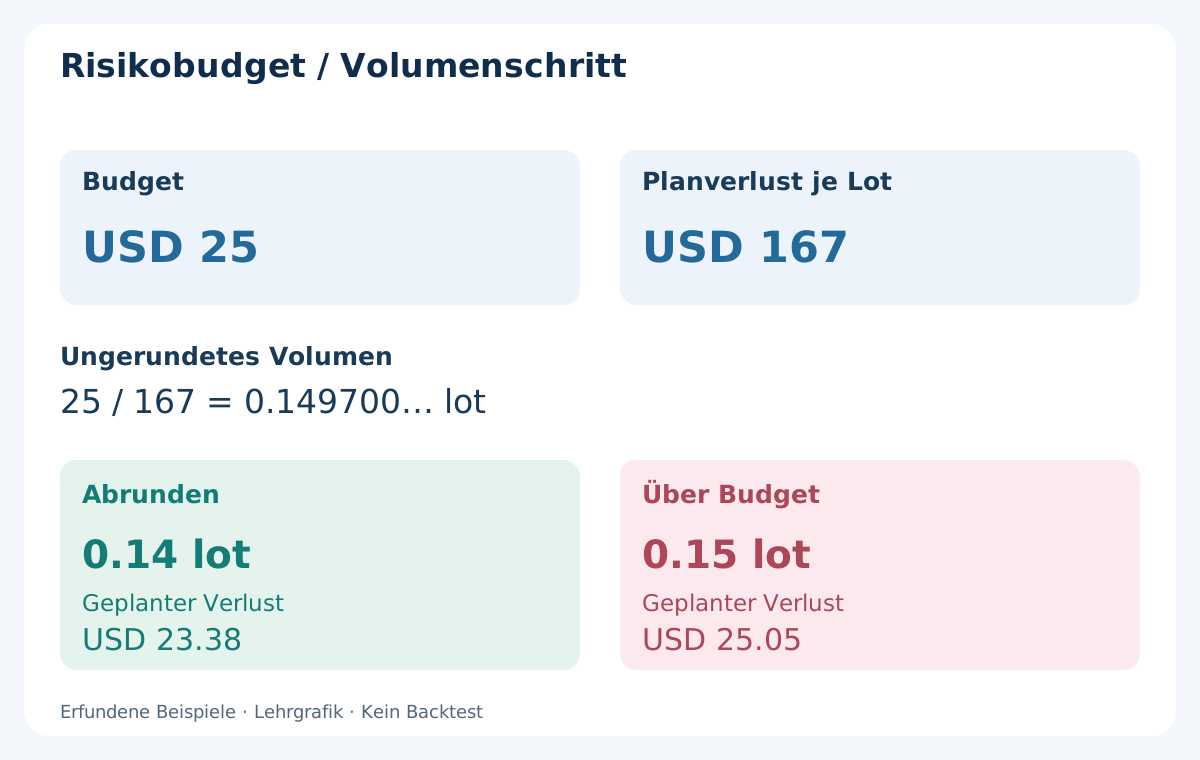
USD 5000 Equity mit 0.5% Budget ergeben USD 25. Annahmen: EUR/USD, 100000 EUR pro Standardlot, USD 10/Pip/Lot, USD 7 Roundturn-Kommission/Lot. Mit 15 Pips Stop und 1 Pip Reserve beträgt Planverlust je Lot (15 + 1) × 10 + 7 = USD 167. Rohvolumen 25/167 = 0.149700… Lot.
Bei Schritt 0.01 auf 0.14 Lot abrunden: USD 23.38 Planverlust. 0.15 Lot ergäben USD 25.05 über Budget. Unveränderte Beispielfills: USD 21 Bruttoverlust + USD 0.98 Kommission = USD 21.98; potenziell USD 42 Bruttogewinn − USD 0.98 = USD 41.02. Das sind bedingte Beträge, keine beobachteten Ergebnisse.
Kontrakt und Tickwert in Einzahlungswährung prüfen; USD-Notierung bedeutet kein USD-Konto. Umrechnung, Lotgrenzen und Margin getrennt berücksichtigen. Mindestvolumen über Budget: verzichten. Gaps, Spread und Slippage können die Reserve überschreiten. Siehe Positionsgrößen-Leitfaden und Spread, Kommission und Swap.
13. Feste Ausstiege und endliches Tageskontingent
Kein Nachkaufen im Verlust, Teilverkauf, Trailing, automatisches Break-even oder Umkehren gehört zur Basis. Stop/Ziel bleiben fest; verbleibende Position um 16:30 zum Markt schließen lassen. Tatsächlichen Fill verwenden, keinen idealen Kerzenpreis. Fehlen Quotes/Zugang, fehlgeschlagenen Zeitausstieg protokollieren und weiter abgleichen; rechtzeitiges Glattstellen ist nicht garantiert.
Ein ausgeführter Einstieg verbraucht den Tag. Brokertag, Symbol, Strategiekennung und abgeglichene Historie über Neustarts erhalten. Ein Timeout-Auftrag kann bereits ausgeführt sein. Erst am bestätigten neuen Tag ohne Altposition oder ungeklärten Auftrag zurücksetzen. Erzwungener Overnight-Überhang ist eine Ausnahme, keine Freigabe für einen parallelen neuen Tagesplan.
Kein diskretionärer Nachrichtenfilter gehört zur Basis; Ereignisse im Forschungslog markieren. Ein späterer Ausschluss benötigt Kalenderquelle, historische Meldungszeiten und genaues Intervall als neue Version. Nur verlustreiche Nachrichtenfälle auszublenden ändert Regeln. Kontoübergreifende Exposure-Limits als separate Vorbedingung deklarieren.
14. Die Sequenz testen, nicht ein Pivot-Bild
D1-Karte, ATR um 08:00 und Erstkontaktzustand mit damals verfügbaren Daten, Kalender und Kursseiten rekonstruieren. Heutiges endgültiges Hoch/Tief in eine frühere Karte zu malen nutzt Zukunftsdaten. M15-OHLC erkennt A/B, beweist aber weder ersten Quote/Frist/Spread noch Short-Ausgänge und deren Reihenfolge.
Geordnete Bid/Ask-Ticks verwenden und fehlende/veraltete Quotes speichern. Kommission, variable Spreads, Ablehnungen, adverse Fills und Zeitausstiege einbeziehen. Entwicklung, zeitlich getrenntes Out-of-Sample und Forward-Beobachtung trennen. Viele ATR-Faktoren, Zeiten, Verzögerungen und Feeds testen, nur die beste Kurve zeigen: Selektionsverzerrung. Fehlversuche versionieren.
Nettoerwartung, Drawdown, Umsatz, Tradezahl und Ausführungssensitivität ausweisen, nicht nur Kontaktfrequenz. Geclusterte Tage und überlappende Daten sind keine unabhängigen Versuche. Der MT4-Backtesting-Leitfaden erläutert Grenzen. Stichprobengröße und vergangenes Verhältnis garantieren keine künftige Profitabilität.
15. Fills, Verzicht, Abbruch und Mehrdeutigkeit getrennt führen
Speichern: Brokertag/UTC-Versatz, D1 H/L/C und Zeiten, P/S1/R1, ATR 08:00/Band, Erstkontakt, Annäherungsschluss, A/B-OHLC, Verfügbarkeit, Abbruchgrund. Danach Quote-Zeit/Alter/Spread, gerundete Ausstiege, r/g/c/a, Verhältnis, Budget, Volumen, Antwort und echte Fills. Ein Screenshot ergänzt das Protokoll, ersetzt es nicht.
Ein erfundenes Beispiel enthält 10 Kontaktversuche: 4 ungültige A, 2 ungültige/abgelaufene B, 1 Quote-/Kostenverzicht, 3 Fills. Davon enden 1 am Ziel, 1 am Stop, 1 zeitgesteuert. Summe 10, doch weder 3/10 Fills noch 1/3 Zielausstiege sind eine validierte Trefferquote. Zeitausstieg kann netto positiv oder negativ sein; echte Renditen fehlen.
Unvollständige Tickhistorien und unklare Ausstiegsreihenfolge getrennt von aufgelösten Ergebnissen zählen und sensitiv prüfen. Einen Verzicht nicht doppelt wegen Spread und Kosten zählen: erster Fehler plus Zusatzmerkmale. Regeländernde Text-/Codekorrekturen versionieren und betroffene Stichprobe neu rechnen, nicht unvereinbare Historien mischen.
16. Praktischer Check vor Beginn
Vor 08:00 Kalender und D1 prüfen. Um 08:00 Karte, abgeschlossene ATR, Bänder, Hindernisse, Parameter und Budget sichern. Ersten Kontakt verbrauchen; nur A mit unmittelbarer gültiger B zulassen. Vor Versand Quote, Frist, Tickrundung, Nettoraum, Schutz, Größe, Margin und ungenutztes Tageskontingent prüfen.
Nach Einstieg Fill und Schutz abgleichen, bei Bedarf Ausnahmeregel anwenden, danach feste Ausstiege und Zeitschluss beibehalten. Verzicht, Ablehnungen, Verluste, Zeitausstiege und offene Fragen vollständig protokollieren. Reproduzierbare Entscheidungen sollen eine unprofitable Hypothese ebenso sichtbar machen wie eine vielversprechende.
Grundlagen liefern Unterstützungs-/Widerstandszonen und Rundzahl-Niveaus. Überlappende Linien sind keine unabhängigen Wahrscheinlichkeitsstimmen. Eine spätere Ausbruch-Retest-Strategie benötigt eigene abgeschlossene Abläufe und wird nicht nachträglich eingemischt.
Häufige Fragen
Was ist eine tägliche Pivot-Abprallstrategie?
Eine Hypothese der Rückkehr von S1/R1 nach P nach Zurückweisung und separater abgeschlossener Bestätigung. Diese Version definiert Brokertag, M15, Erstkontakt, Quotes, Kosten und Risiko. Berührung ist kein Einstieg, Profitabilität nicht belegt.
Darf ich bei S1-Berührung sofort kaufen?
Nein. Gültige A, danach unmittelbare B mit Schluss über A.high, ohne neues Tief oder frühere Zielberührung. Erst dann wird der erste Quote geprüft. Ein wartendes S1-Limit ist eine andere Strategie.
Welche Formel und Zeitzone gelten?
Traditional P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L aus letztem abgeschlossenem Broker-D1 Bid. Kalender und datumsbezogenen UTC-Versatz behalten. Keine New-York-Schlusskarte mit fremden Tagesdaten mischen.
Warum enthält der SELL-Stop einen Spreadpuffer?
A.high stammt von Bid, ein Short-Stop wird auf Ask geprüft. Diese Version addiert 1 Pip Puffer und 2 Pips festgelegte Spreadreserve. Das rekonstruiert keine Ask-Historie und garantiert keinen Schutz vor späterer Ausweitung.
Was bei zu wenig verbleibendem Ertrag?
Bei (g − a − c) / (r + a + c) < 1.5 verzichten. Die höherpreisige BUY-Variante hat 17 Pips Risiko und 28 Pips Bruttoertrag, Planverhältnis etwa 1.41. Ziel nicht hinter P verschieben oder frühere unmögliche Fills verwenden.
Ist diese Strategie profitabel?
Nicht nachgewiesen. Beispiele und 10-Versuche-Protokoll sind erfunden. Nötig sind feste Regeln, Bid/Ask-Ticks, echte Kosten, vollständige Verzichtsgründe, chronologische Out-of-Sample- und Forward-Prüfung. Stops und 0.5% Planbudget begrenzen Verluste nicht garantiert.
Quellen und Ausführungshinweise
Primärdokumentation prüft Pivot-Formeln und Kursseiten. Regeln, Parameter, Kursbeispiele, Volumenrechnung und Protokoll sind eigenständige erfundene Lehrübungen; die Quellen belegen keine Profitabilität.
Lehrinhalt. Alle Kurse, Trades und Zählwerte sind erfunden. Forex ist riskant; Stops und Planbudgets garantieren keinen maximalen Verlust.