

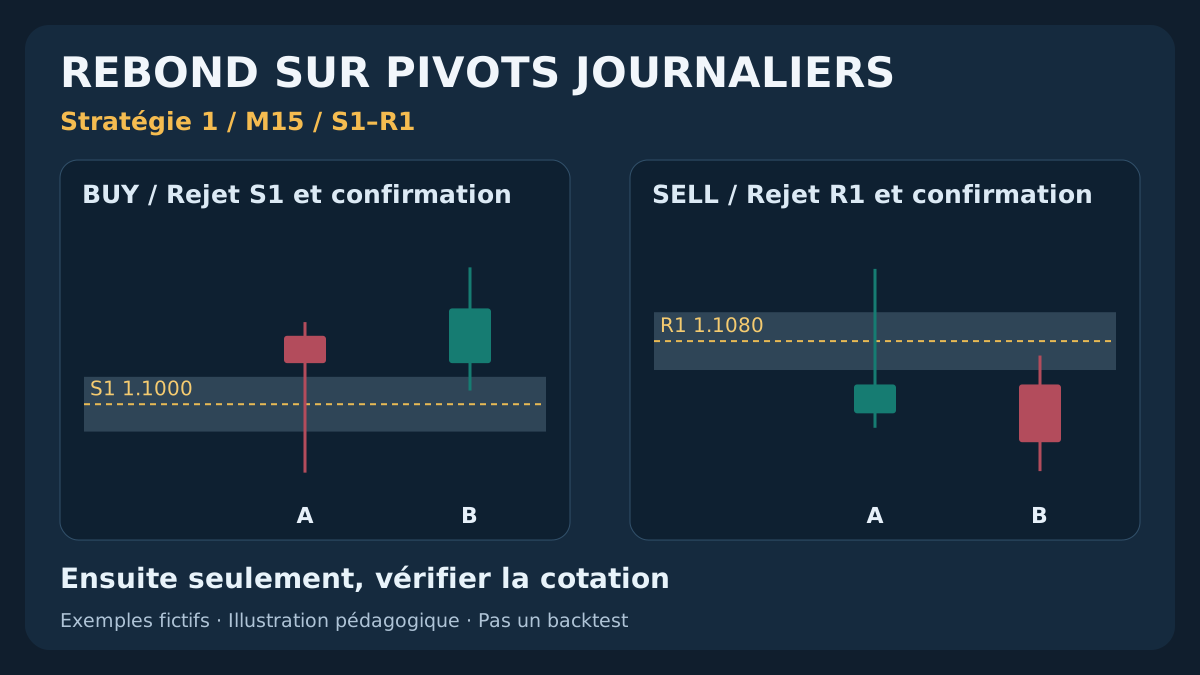
Une ligne pivot est un repère calculé, pas un ordre d’achat ou de vente. Cette stratégie examine si le rejet de S1 par le haut ou de R1 par le bas, puis une confirmation M15 distincte et achevée, laissent assez d’espace négociable vers P. Les règles précisent disponibilité des données, expiration et filtre de coûts. Prix, trajectoires et comptages sont fictifs et pédagogiques ; aucun historique rentable n’est démontré.
1. Quelle hypothèse de rebond teste-t-on ?
L’hypothèse est un retour depuis S1 ou R1 vers le pivot central après rejet et prolongement observable. C’est un retour à la moyenne soumis à confirmation du prix. Un contact, une belle mèche ou un retour ultérieur à P ne suffisent pas. Le niveau peut céder ; une perte ordinaire ne justifie pas de redéfinir le contexte après coup.
La base utilise EUR/USD et des bougies M15 Bid, avec P, S1 et R1 Traditional issus du D1 Bid achevé du même courtier. Une autre paire, une entrée H1, une autre famille de pivots ou séance constitue une autre spécification. Ces paramètres sont explicites pour être vérifiables, pas présentés comme optimaux. Les coûts réels peuvent rendre le résultat négatif.
En cas de niveaux différents, lire le guide des formules et fuseaux du courtier. C’est la première stratégie du groupe. Cassure-retest et retournement Camarilla nécessitent leurs propres séquences et ne remplacent pas un rebond stoppé. Les exemples ne prouvent aucune occasion actuelle.
La stratégie de cassure et retest des pivots définit une cassure clôturée, un premier retour ultérieur et une confirmation distincte vers R2/S2.
2. Calculer la carte de la veille et conserver sa provenance
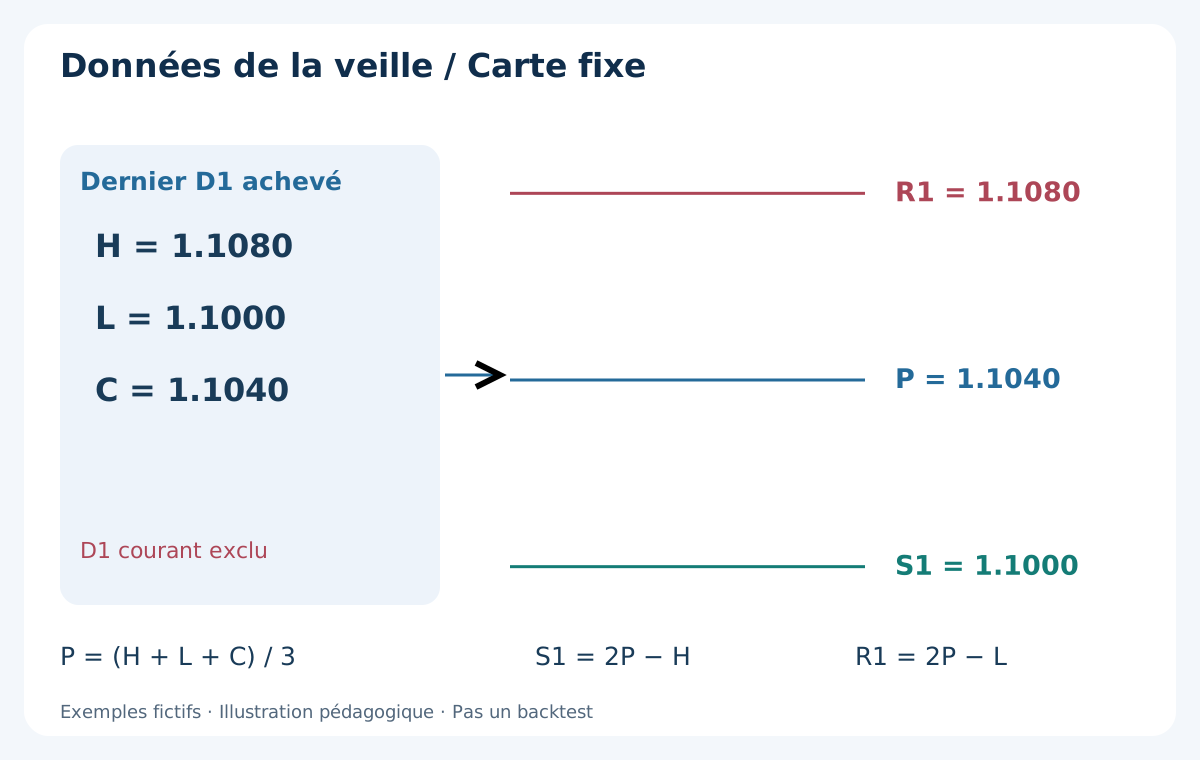
Enregistrer plus haut H, plus bas L, clôture C, bornes temporelles et source du dernier D1 achevé du courtier. P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L. Exclure haut, bas et clôture inachevée du D1 courant. Conserver la précision du calcul pour les comparaisons ; arrondir séparément les prix d’ordre au tick autorisé.
La veille fictive donne H = 1.1080, L = 1.1000, C = 1.1040, donc P = 1.1040, S1 = 1.1000, R1 = 1.1080. Ces nombres facilitent l’audit, sans suggérer une coïncidence habituelle avec les extrêmes. Rejeter données manquantes, nulles ou incohérentes : L ≤ C ≤ H et H > L.
Garder un calendrier du courtier enregistré pour toute l’étude. Si le dernier D1 est une courte séance dominicale/fériée ou manque de données attendues, ignorer le jour courant plutôt que choisir silencieusement une bougie antérieure. Ne pas fusionner les dimanches après lecture des résultats. Minuit serveur et clôture de New York peuvent différer, tout comme les décalages saisonniers.
3. Figer horaires, bande et paramètres d’exécution
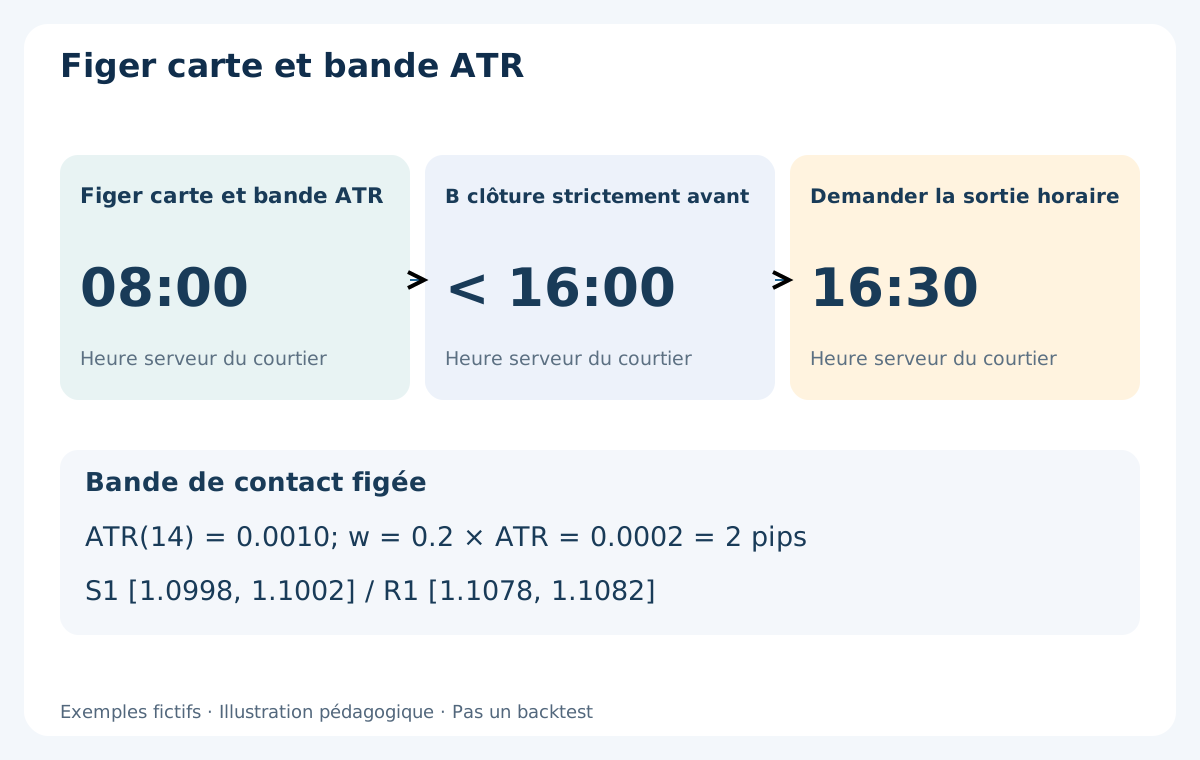
À 08:00 serveur, sauvegarder carte et ATR(14) des M15 achevées, y compris celle ouverte à 07:45. Figer la demi-largeur w = 0.2 × ATR. Exemple : ATR = 0.0010, w = 0.0002, soit 2 pips. Bande S1 [1.0998, 1.1002], bande R1 [1.1078, 1.1082]. Tolérances de contact, non distances de stop.
Les contacts peuvent ouvrir dès 08:00, B doit clôturer strictement avant 16:00 et la sortie horaire est demandée à 16:30, sur le même serveur. Ce sont des heures d’étude, pas une équivalence universelle avec Londres. Sauvegarder le décalage UTC propre à la date. Une cotation suivante rend la clôture disponible ; l’heure seule ne fournit pas les données absentes.
Fixer tampon b = 1 pip, spread maximal s = 2 pips, réserve défavorable a = 1 pip, âge maximal de cotation 2 secondes et échéance d’entrée 5 secondes après clôture prévue de B. Rapport net prudent minimal 1.5. Ici pip = 0.0001, point à cinq décimales = 0.00001. Vérifier le tick réel ; pip, point et tick sont distincts.
| Paramètre | Valeur de base | Élément figé |
|---|---|---|
| Marché / bougies | EUR/USD · M15 Bid | D1 précédent achevé du courtier |
| Demi-largeur | w = 0.2 × ATR(14) | 08:00 ; exemple 2 pips |
| Tampon / spread maximal | b = 1 pip · s = 2 pips | Niveaux et première cotation |
| Réserve / rapport net | a = 1 pip · rapport ≥ 1.5 | Avant envoi |
| Âge / échéance | 2 secondes / 5 secondes | Première cotation seulement |
| Quota / budget | 1 entrée exécutée · 0.5% | Volume arrondi en dessous ; pas de garantie |
4. Le premier contact consomme la tentative
Il y a contact si [bas, haut] d’une bougie achevée croise la bande figée. Retenir le premier dans la fenêtre pour S1 et R1. Le repère d’approche est la clôture M15 précédente ; au début, celle de la bougie 07:45. La tentative est consommée même sans rejet valide. Une bougie ultérieure plus séduisante ne la réinitialise pas.
BUY exige S1 + w < clôture précédente < P ; SELL exige P < clôture précédente < R1 − w. Une approche déjà dans la bande, une égalité ou une bougie manquante échoue. Si A chevauche les deux bandes, désactiver les deux tentatives : OHLC ne précise pas l’ordre. Rejeter aussi un gap complet : A ouvre sous S1 − w en BUY ou au-dessus de R1 + w en SELL après l’approche requise.
Une seule position de cette stratégie et au plus une entrée exécutée par jour du courtier. Un échec S1 peut laisser le premier R1 disponible ; une exécution consomme le quota même si elle perd. Bloquer tout envoi lors d’une réponse incertaine jusqu’au rapprochement tickets/positions. Ne pas remplacer discrètement le premier contact par des essais répétés.
5. BUY : rejet S1 en A, confirmation en B
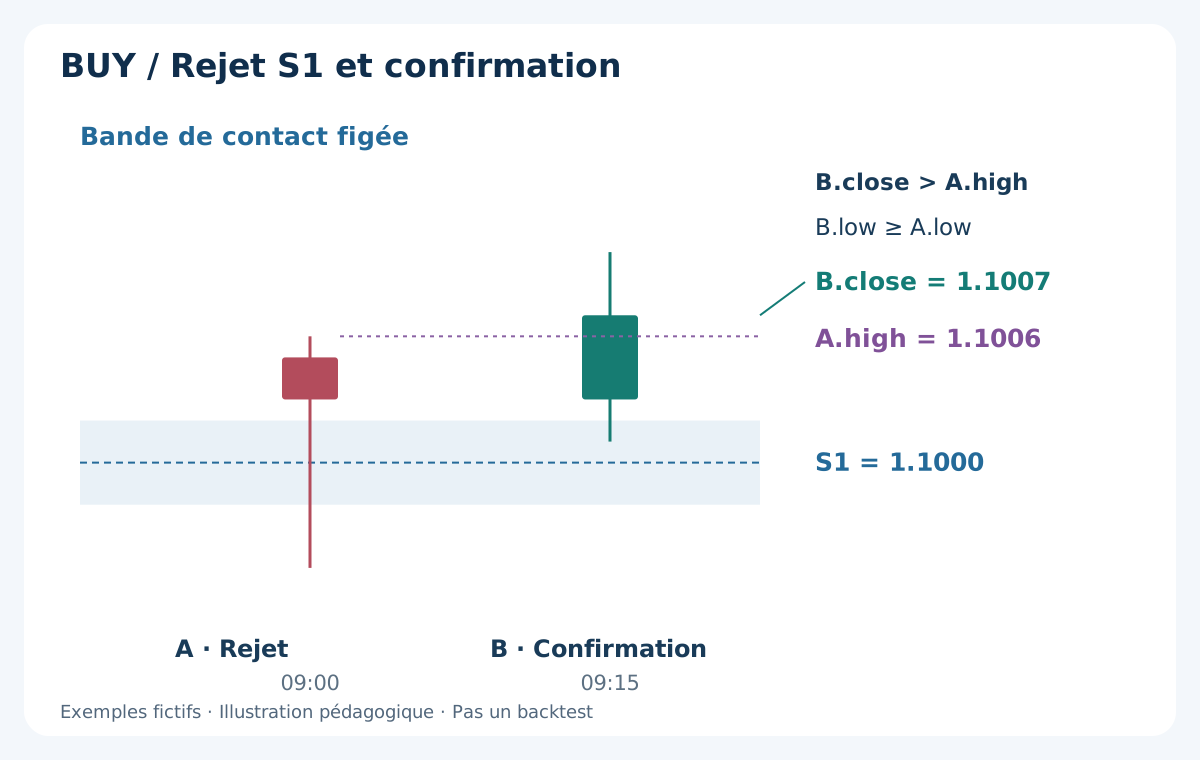
A est la première bougie de contact. Conditions : A.low < S1 − w, A.close > S1 + w, A.high < P − b, avec approche valide. Les comparaisons sont strictes : bas égal à la borne basse ou clôture égale à la borne haute ne conviennent pas. Une clôture dans la bande n’est pas le rejet recherché. Dans cette notation, high, low et close désignent haut, bas et clôture de la bougie ; la lettre indique A ou B.
B est la M15 immédiatement suivante. Exiger B.close > A.high, B.low ≥ A.low et B.high < P − b. Égaler le haut à la clôture ne suffit pas ; égaler le bas est permis car le stop est encore b plus bas. Nouveau bas, cible déjà touchée ou absence de cassure confirmée en clôture annulent. Aucune B de remplacement ultérieure.
Après B, contrôler le premier instantané Bid/Ask reçu : Bid > A.high et Ask ≤ B.close + s, plus fraîcheur, délai, spread et coûts. BUY au marché à Ask ; stop Bid fixe A.low − b, cible Bid fixe P − b. Arrondir le stop en s’éloignant de l’entrée et la cible en s’en rapprochant ; recalculer distances et volume.
6. SELL : inverser le signal, expliciter la protection Ask
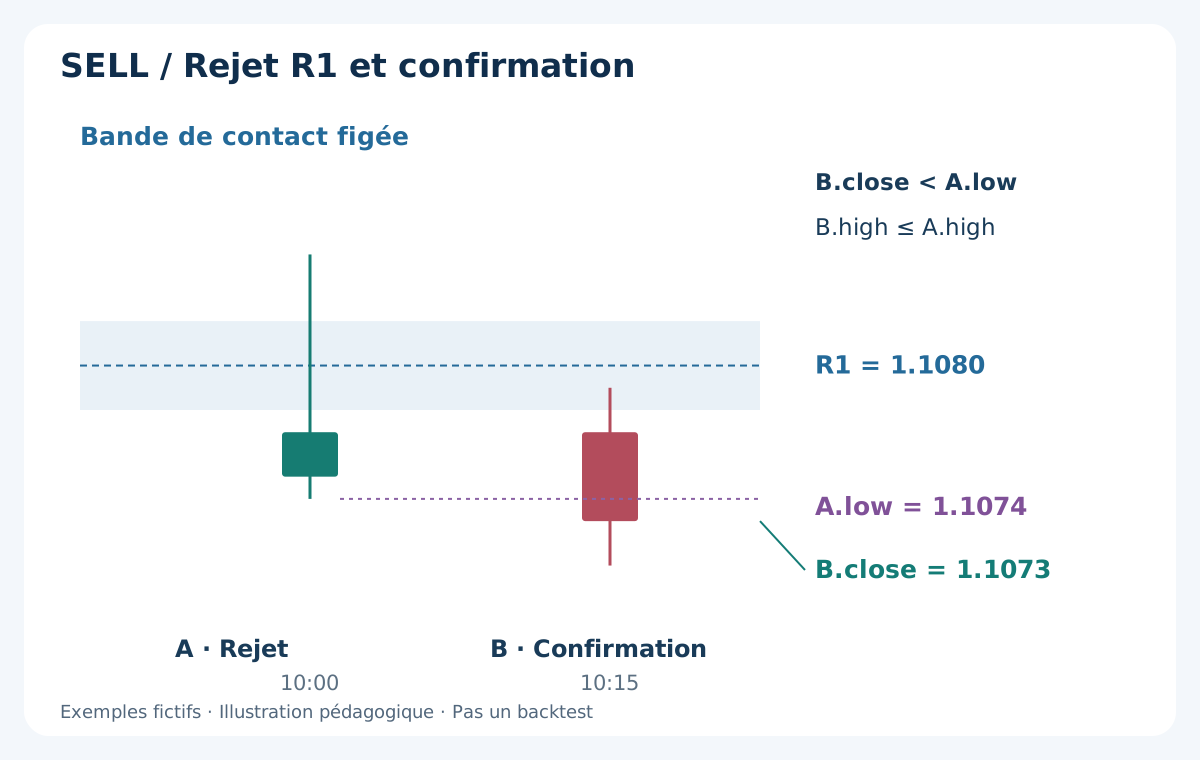
Premier contact R1 : A.high > R1 + w, A.close < R1 − w, A.low > P + b. La B immédiate doit vérifier B.close < A.low, B.high ≤ A.high, B.low > P + b. L’égalité n’est admise que pour l’absence de nouvel extrême, pas pour la cassure en clôture ni la limite de cible.
La cotation suivante doit conserver Bid < A.low et Bid ≥ B.close − s. SELL à Bid ; stop Ask fixe A.high + b + s, cible Ask fixe P + b + s. s est la réserve prédéfinie de 2 pips, pas un haut Ask historique reconstitué. Avec spread initial ≤ s, le stop inclut une marge au-dessus du haut Bid ; un élargissement ultérieur peut néanmoins le déclencher.
À spread constant de 2 pips, la cible correspond à Bid P + b, avant P. Un spread ultérieur différent modifie cette correspondance, pas la cible Ask envoyée. Un haut Bid n’est pas un haut Ask observé ; toucher en Bid ne prouve pas une sortie short. Le guide des ordres au marché, limite et stop distingue cette règle d’un ordre limite à R1.
7. Disponibilité, échéance et priorité des annulations
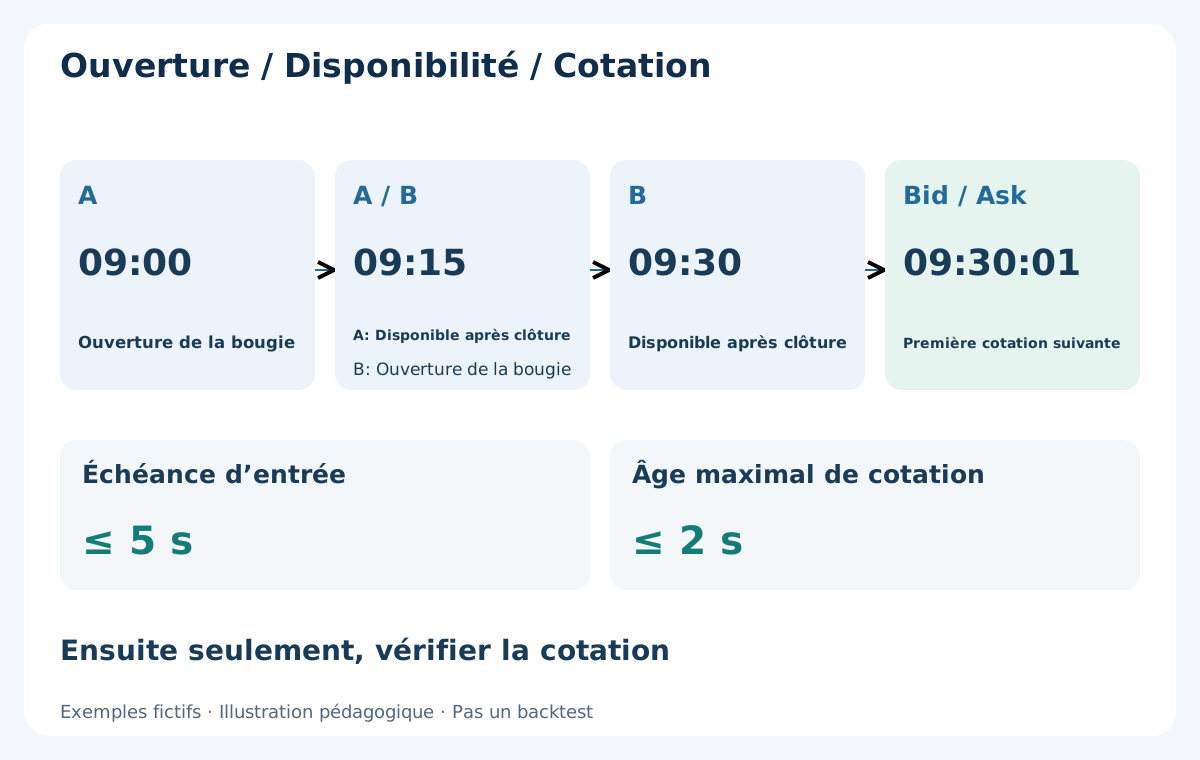
A ouverte à 09:00 n’est connue qu’après 09:15 ; B ouverte à 09:15, après 09:30. Ensuite seulement, évaluer la première cotation. Acheter le bas antérieur de A ou la cassure intrabougie de B change information et exécution. Toutes les heures d’exemples sont serveur ; les étiquettes indiquent l’ouverture.
N’utiliser que ce premier instantané. S’abstenir s’il est ancien, arrive plus de 5 secondes après la clôture prévue, dépasse 2 pips de spread, perd la confirmation ou échoue aux contrôles espace/risque. Ne pas attendre un deuxième plus commode. B doit clôturer avant 16:00 ; exactement 16:00 échoue. Aucune entrée antidatée pour données tardives.
Annuler avant d’entrer : historique/calendrier, double bande/gap, A invalide, B invalide/expirée, position/quota occupé, puis cotation, prix, coûts et volume. B absente annule. Rejet d’ordre consigné sans nouvelle tentative automatique. Réponse incertaine : rapprocher les tickets avant de décider si le quota est consommé. Une autre configuration ne résout pas une position inconnue.
8. BUY chiffré : décision avant mesure du gain
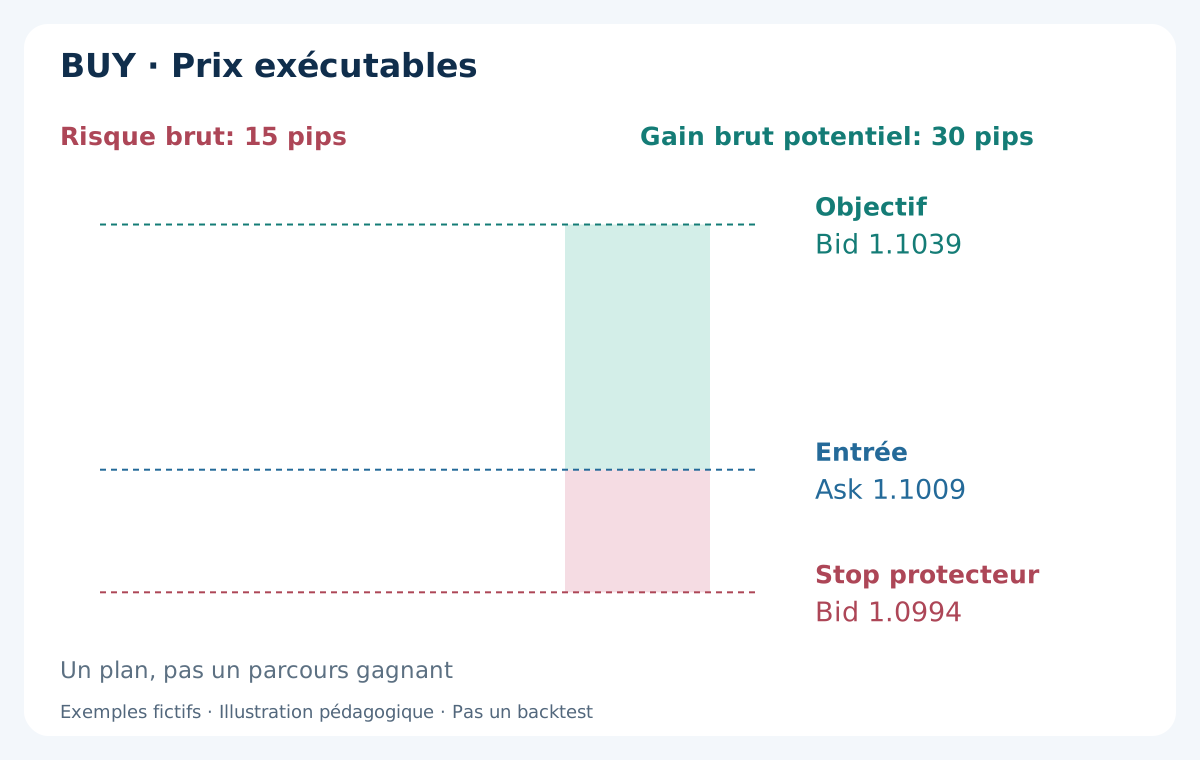
Carte S1 = 1.1000, P = 1.1040, w = 0.0002, clôture préalable 1.1008. A 09:00 : ouverture 1.1005, haut 1.1006, bas 1.0995, clôture 1.1003. Rejet connu après 09:15. B 09:15 : ouverture 1.1003, haut 1.1010, bas 1.1001, clôture 1.1007 ; confirmation après 09:30.
Supposer première cotation fraîche à 09:30:01, Bid 1.1007 / Ask 1.1009, BUY exécuté à 1.1009 avec protection acceptée. Spread 2 pips, Bid > A.high, Ask = B.close + s, égalité permise. Stop Bid 1.0994, cible Bid 1.1039 : risque brut 15 pips, gain brut potentiel 30, rapport 2.0 avant commission et écarts supplémentaires.
Le dessin montre un plan, pas un parcours gagnant. Dans une continuation perdante indépendante, Bid tombe à 1.0993 et le stop s’exécute à ce prix au lieu de 1.0994 : perte de cours 16 pips. C’est une perte possible des règles, pas une confirmation rendue indisponible après coup. Le stop demande une sortie sans garantir prix ni plafond de perte.
9. SELL chiffré : mêmes règles, autres côtés de cotation
Scénario R1 indépendant avec les mêmes pivots fictifs, pas une deuxième entrée du jour BUY. Clôture préalable 1.1073. A 10:00 : ouverture 1.1075, haut 1.1085, bas 1.1074, clôture 1.1077. B 10:15 : ouverture 1.1077, haut 1.1079, bas 1.1071, clôture 1.1073. Disponibles après 10:15 et 10:30.
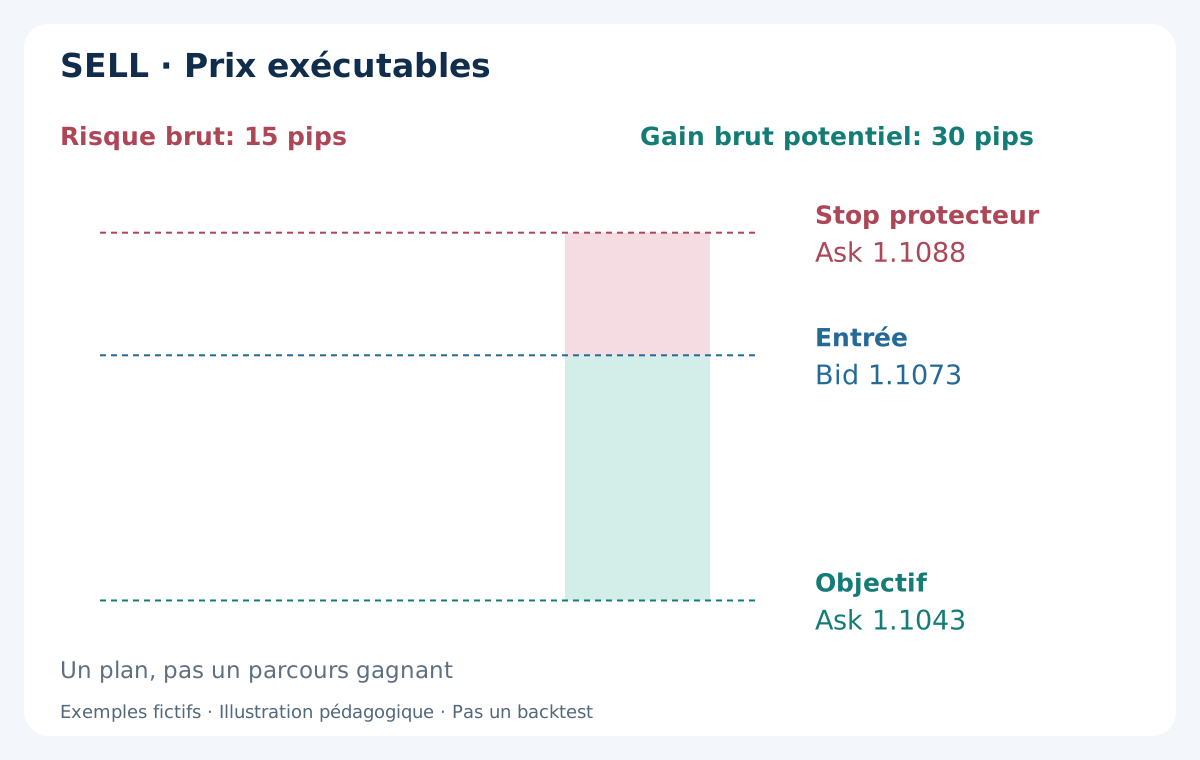
Première cotation fraîche supposée à 10:30:01 : Bid 1.1073 / Ask 1.1075, SELL Bid 1.1073. Stop Ask = 1.1085 + 0.0001 + 0.0002 = 1.1088 ; cible Ask = 1.1040 + 0.0001 + 0.0002 = 1.1043. Risque 15 pips, gain brut potentiel 30. À spread constant 2 pips, équivalents Bid 1.1086 et 1.1041.
Le haut antérieur A.high 1.1085 n’est pas un stop postérieur à l’entrée. À l’inverse, un pic Ask après entrée peut atteindre 1.1088 avec Bid encore inférieur. Une sortie short peut être réelle sans contact visible avec le niveau Ask sur le graphique Bid. Conserver ticks et relevés du courtier au lieu de déplacer stop ou R1.
10. Refuser un espace insuffisant après coûts et réserve
r est la distance exécutable au stop et g celle à la cible, en pips. Convertir la commission aller-retour en c pips avec le pip réel en devise du compte. Exiger (g − a − c) / (r + a + c) ≥ 1.5 et des termes positifs. a = 1 pip représente un seul écart défavorable d’entrée ou sortie ; ne pas le déduire deux fois.
Exemples : r = 15, g = 30, c = 0.7 pour USD 7 par lot et USD 10/pip. Plan prudent : (30 − 1 − 0.7) / (15 + 1 + 0.7) = 28.3/16.7 ≈ 1.69. Avec exécutions inchangées sans écart supplémentaire : 29.3/15.7 ≈ 1.87 après commission. Préciser quel rapport est annoncé.
Variante BUY distincte : B.close = 1.1009, première cotation Bid 1.1009 / Ask 1.1011, spread et dépassement de 2 pips acceptés. Niveaux initiaux : r = 17, g = 28, soit 26.3/18.7 ≈ 1.41 ; s’abstenir, sans repousser cible au-delà de P. Obstacles de base : D1 H/L précédents et chiffres ronds de 100 pips ancrés à zéro, sans moitiés/quarts. Un repère strictement entre Bid et P − b (BUY) ou P + b (SELL) bloque. Sauvegarder avant 08:00 ; ajouter des zones swing crée une autre version.
11. Distinguer conditions graphiques et exécution
Vérifier tick, stop minimal, volumes, marge et autorisations. MQL4 MODE_TICKSIZE s’exprime en points ; multiplier par Point pour la distance de prix. MODE_STOPLEVEL = 0 peut coexister avec des limites dynamiques. Les décimales affichées ne suffisent pas ; une annotation n’est pas une acceptation serveur.
La base exige une voie acceptant stop et cible avec l’ouverture. Sinon s’abstenir plutôt qu’ouvrir délibérément sans protection. Ne pas élargir le stop pour contourner un rejet. Rapprocher les réponses incertaines par ticket avant un autre envoi. Séparer prix demandés, exécutions et erreurs ; un rejet n’est pas un gain ou une perte exécutée.
Après exécution, recalculer distances et perte prévue. Réduire a restant de l’écart défavorable déjà réalisé, plancher zéro, sans doubler la réserve. Si protection absente, seuil 1.5 ou budget enfreint, demander clôture immédiate selon l’exception et conserver coût réel. Ce n’est pas une annulation garantie. Deux sorties touchées dans une même bougie exigent des ticks Bid/Ask ordonnés ou un statut ambigu, pas le gain supposé premier.
12. Dimensionner en devise du compte et arrondir en dessous
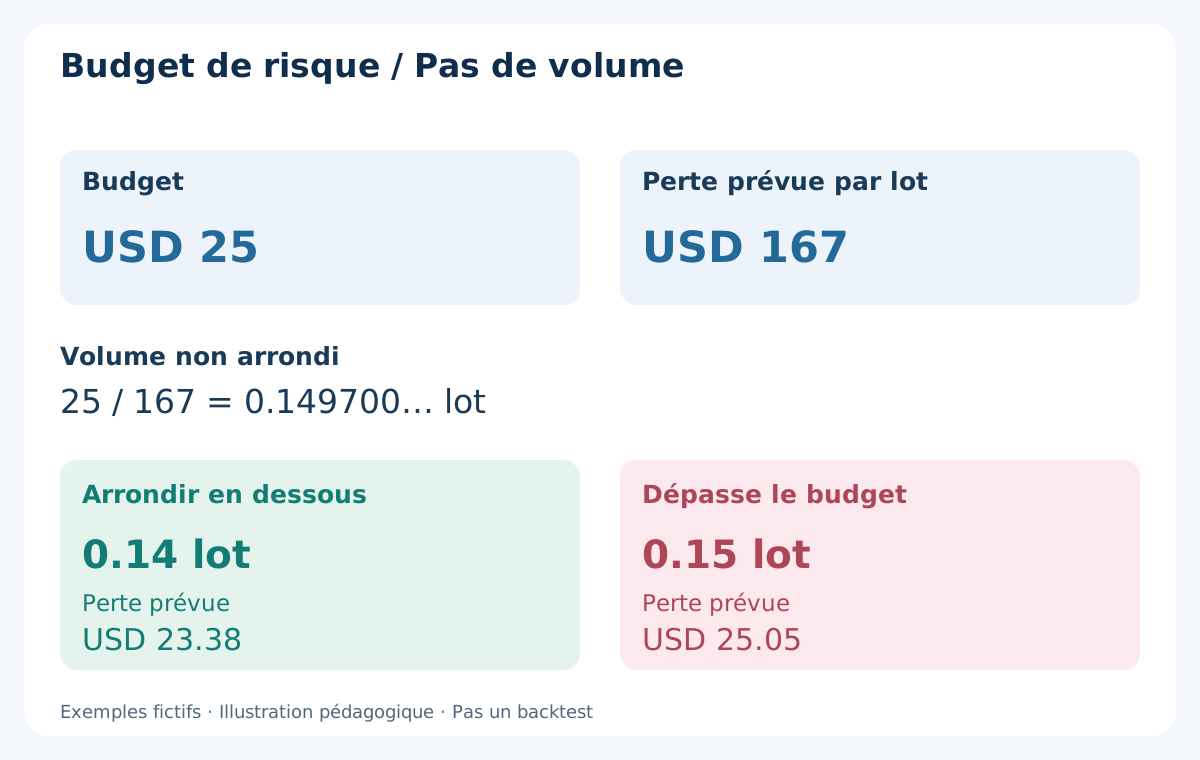
Fonds propres USD 5000, budget 0.5% : USD 25. Hypothèses EUR/USD, lot standard 100000 EUR, USD 10/pip/lot, commission aller-retour USD 7/lot. Stop 15 pips et réserve 1 : (15 + 1) × 10 + 7 = USD 167 de perte prévue par lot. Volume brut 25/167 = 0.149700… lot.
Au pas 0.01, prendre 0.14 lot : USD 23.38 prévus. Arrondir à 0.15 donne USD 25.05, au-dessus du budget. Aux prix inchangés : perte brute USD 21 + USD 0.98 = USD 21.98 ; gain brut potentiel USD 42 − USD 0.98 = USD 41.02. Montants conditionnels, non résultats observés.
Vérifier contrat et valeur du tick en devise de dépôt ; cotation USD ne signifie pas compte USD. Conversion, limites de lot et marge séparées. Minimum supérieur au budget : s’abstenir. Gaps, spread et glissement peuvent dépasser la réserve. Voir dimensionnement de position et spread, commissions et swaps.
13. Sorties fixes et quota quotidien fini
Ni renforcement perdant, sortie partielle, trailing, break-even automatique ni retournement n’appartiennent à la base. Garder stop/cible ; demander clôture au marché à 16:30 si encore ouverte. Retenir l’exécution réelle, pas un cours idéal. Sans cotation ou accès, consigner l’échec et poursuivre le rapprochement ; être à plat à l’heure n’est pas garanti.
Une entrée exécutée épuise le quota. Conserver jour du courtier, symbole, identifiant et historique rapproché après redémarrage. Une requête expirée peut avoir été exécutée. Réinitialiser uniquement au nouveau jour confirmé, sans ancienne position ou demande incertaine. Un report nocturne forcé reste une exception, pas une autorisation de négocier une nouvelle carte en parallèle.
Pas d’exclusion discrétionnaire des annonces : garder leurs étiquettes dans l’étude. Un futur blocage doit préciser calendrier, horaires historiques et intervalle dans une nouvelle version. Écarter uniquement les annonces perdantes change les règles. Déclarer séparément toute limite d’exposition globale avant l’entrée.
14. Tester la séquence plutôt qu’une capture de pivots
Reconstruire carte D1, ATR 08:00 et premier contact avec les informations disponibles alors, calendrier et côtés corrects. Reporter le haut/bas final du jour dans une carte antérieure utilise le futur. OHLC M15 identifie A/B sans prouver la première cotation, délai, spread, sorties short et ordre des déclenchements.
Utiliser ticks Bid/Ask ordonnés, signaler absences et ancienneté. Inclure commissions, spreads variables, rejets, écarts défavorables et sorties horaires. Séparer développement, hors échantillon chronologique et forward. Tester de nombreux multiplicateurs ATR, horaires, délais et flux puis ne montrer que la meilleure courbe biaise la sélection. Garder aussi les versions échouées.
Publier espérance nette, drawdown, rotation, effectifs et sensibilité à l’exécution, pas seulement fréquence de contact. Jours groupés et données chevauchantes ne sont pas indépendants. Le guide de backtest MT4 précise les limites. Aucun effectif ou ratio passé ne garantit la rentabilité future.
15. Séparer exécutions, abstentions, annulations et ambiguïtés
Sauvegarder jour/UTC, D1 H/L/C/temps, P/S1/R1, ATR 08:00/bandes, contact, clôture d’approche, A/B OHLC, disponibilités et motif. Ajouter temps/âge/spread de la première cotation, sorties arrondies, r/g/c/a, rapport, budget, volume, réponse et exécutions réelles. La capture complète ce journal, sans le remplacer.
Rapprochement inventé de 10 tentatives : 4 A invalides, 2 B invalides/expirées, 1 abstention liée à la cotation ou aux coûts, 3 exécutions. Parmi elles, 1 cible, 1 stop, 1 sortie horaire. Total 10 ; ni 3/10 exécutions ni 1/3 cibles ne sont un taux gagnant validé. La sortie horaire peut être positive ou négative après coûts ; il faut les rendements réels.
Garder les historiques incomplets et ordres de sortie ambigus hors des totaux résolus, avec comptages et sensibilité propres. Ne pas compter deux fois une abstention spread/coût : premier échec plus indicateurs secondaires. Une correction modifiant la règle exige version et reprise de l’échantillon concerné, sans mélanger des historiques incompatibles.
16. Vérification pratique avant activation
Avant 08:00, contrôler calendrier et D1. À 08:00 figer carte, ATR achevé, bandes, obstacles, paramètres et budget. Consommer le premier contact, accepter seulement A puis B immédiate valide. Avant envoi vérifier la première cotation, délai, tick, espace net, protection, volume, marge et quota libre.
Après entrée rapprocher exécution/protection, appliquer l’exception au besoin, conserver sorties et fermeture horaire. Inclure abstentions, rejets, pertes, sorties temporelles et cas non résolus. Le dossier reproductible doit pouvoir révéler une hypothèse non rentable autant qu’une piste prometteuse.
Revoir les guides support et résistance et chiffres ronds. Les lignes qui se chevauchent ne sont pas des probabilités indépendantes. Une future cassure-retest aura sa propre séquence, sans mélange rétrospectif.
Questions fréquentes
Qu’est-ce qu’une stratégie de rebond sur pivots ?
Une hypothèse de retour de S1/R1 vers P après rejet puis confirmation distincte achevée. Cette version définit D1 du courtier, M15, premiers contacts, cotations, coûts et risque. Le toucher seul n’est pas une entrée et aucune rentabilité n’est démontrée.
Acheter dès que S1 est touché ?
Non. A doit rejeter, puis B immédiatement suivante clôturer au-dessus de A.high sans nouveau bas ni cible déjà touchée. Ensuite seulement, examiner la première cotation. Une limite en attente sur S1 est une autre stratégie.
Quelle formule et quel fuseau ?
Traditional P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L sur le dernier D1 Bid achevé du courtier. Conserver calendrier et décalage UTC daté. Ne pas mélanger clôture de New York et bougies d’un autre flux.
Pourquoi une réserve de spread au stop SELL ?
A.high est Bid, le stop short est contrôlé sur Ask. On ajoute 1 pip de tampon et 2 pips de réserve définie. Cela ne reconstitue pas Ask historique et ne garantit pas l’absence de déclenchement par élargissement.
Que faire si le gain restant est insuffisant ?
S’abstenir si (g − a − c) / (r + a + c) < 1.5. La variante BUY plus chère a 17 pips de risque et 28 de gain brut, rapport prudent environ 1.41. Ne pas repousser la cible au-delà de P ou inventer une exécution antérieure.
Cette stratégie est-elle rentable ?
Ce n’est pas démontré. Exemples et journal de 10 tentatives sont fictifs. Il faut règles fixes, ticks Bid/Ask, coûts réalistes, registres de refus, travail chronologique hors échantillon et forward. Stops et budget 0.5% ne garantissent pas une perte maximale.
Sources et notes d’exécution
Les sources vérifient formules et conventions d’exécution. Règles, paramètres, prix, calculs de volume et journal sont des exercices fictifs originaux ; aucune rentabilité n’est validée par ces sources.
Contenu pédagogique. Prix, opérations et comptages fictifs. Le Forex comporte des risques ; stops et budgets ne garantissent pas une perte maximale.