

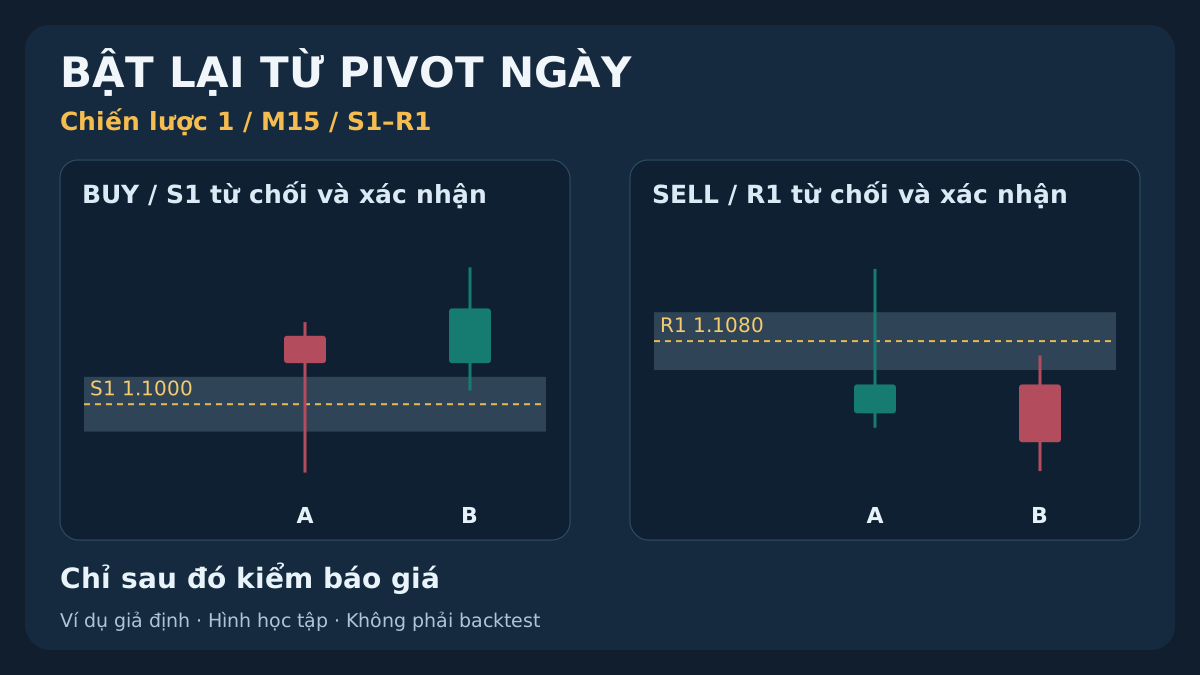
Đường pivot ngày là mức tham chiếu tính toán, không phải chỉ dẫn mua bán ngay khi chạm. Chiến lược kiểm tra câu hỏi cụ thể: sau khi giá từ trên xuống bị từ chối tại S1 hoặc từ dưới lên bị từ chối tại R1, rồi có nến M15 xác nhận riêng đã đóng, còn đủ khoảng giá có thể thực thi về P hay không? Quy tắc xác định dữ liệu sẵn có, thời hạn và bộ lọc chi phí. Mọi giá, đường đi và số đếm đều giả định để học tập, không phải thành tích sinh lời.
1. Giả thuyết bật lại từ pivot đang kiểm tra điều gì?
Giả thuyết là giá trở về pivot trung tâm từ S1 hoặc R1 sau phản ứng từ chối và diễn biến xác nhận quan sát được. Đây là hồi quy về trung bình có điều kiện xác nhận giá. Một lần chạm, râu đẹp hoặc việc giá sau đó về P không đủ. Mức có thể bị phá; khoản lỗ bình thường không cho phép định nghĩa lại thị trường sau kết quả.
Đặc tả gốc dùng EUR/USD và nến M15 Bid; P, S1, R1 Traditional tính từ D1 Bid đã hoàn tất của cùng broker. Cặp khác, vào H1, họ pivot hay phiên khác là đặc tả riêng. Tham số được nêu rõ để kiểm tra, không phải thiết lập tối ưu. Sau chi phí thực tế, kết quả vẫn có thể âm.
Nếu chỉ báo cho mức khác, đọc hướng dẫn công thức pivot và múi giờ broker. Đây là chiến lược đầu của cụm. Phá vỡ rồi kiểm tra lại và đảo chiều Camarilla cần chuỗi riêng, không thay thế sau khi lệnh bật lại chạm stop. Quy tắc học tập không chứng minh cơ hội hiện tại.
Xem phá vỡ đã đóng, lần kiểm tra lại đầu tiên sau đó và xác nhận riêng hướng tới R2/S2 trong chiến lược phá vỡ và kiểm tra lại pivot.
2. Tính bản đồ ngày trước và lưu nguồn
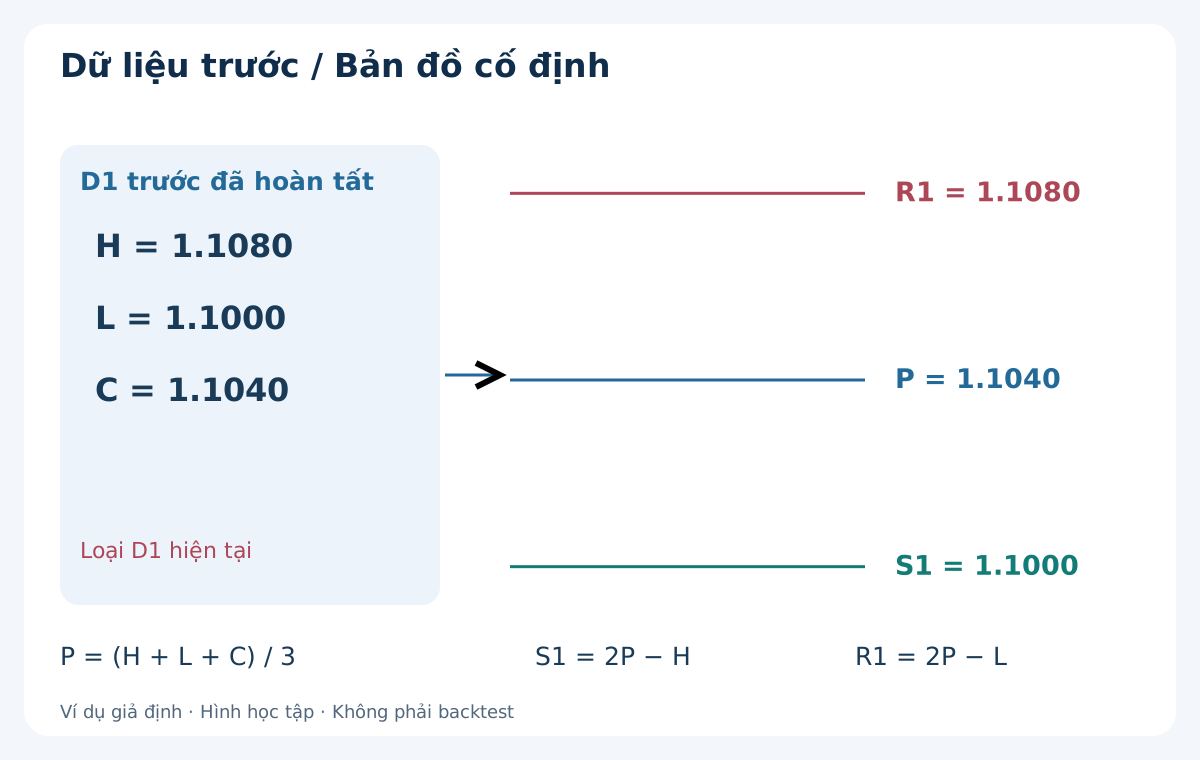
Lưu đỉnh H, đáy L, đóng cửa C, thời điểm đầu/cuối và nguồn của D1 broker gần nhất đã hoàn tất. P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L. Không dùng đỉnh, đáy hay đóng chưa hoàn tất của D1 hiện tại. Giữ đầy đủ độ chính xác khi so sánh; làm tròn giá lệnh riêng theo tick hợp lệ.
Ngày giả định có H = 1.1080, L = 1.1000, C = 1.1040, cho P = 1.1040, S1 = 1.1000, R1 = 1.1080. Số gọn giúp đối chiếu, không hàm ý pivot thường trùng cực trị trước. Loại OHLC thiếu, bằng không hoặc mâu thuẫn: cần L ≤ C ≤ H và H > L.
Dùng một lịch broker đã lưu xuyên suốt nghiên cứu. Nếu D1 gần nhất là phiên Chủ nhật/ngày lễ rút ngắn hoặc thiếu dữ liệu dự kiến, bỏ ngày hiện tại, không âm thầm lấy nến cũ hơn. Không ghép Chủ nhật sau khi xem kết quả. Nửa đêm server và đóng cửa New York có thể tạo bản đồ khác; độ lệch mùa cũng cần lưu.
3. Cố định giờ, vùng và tham số thực thi
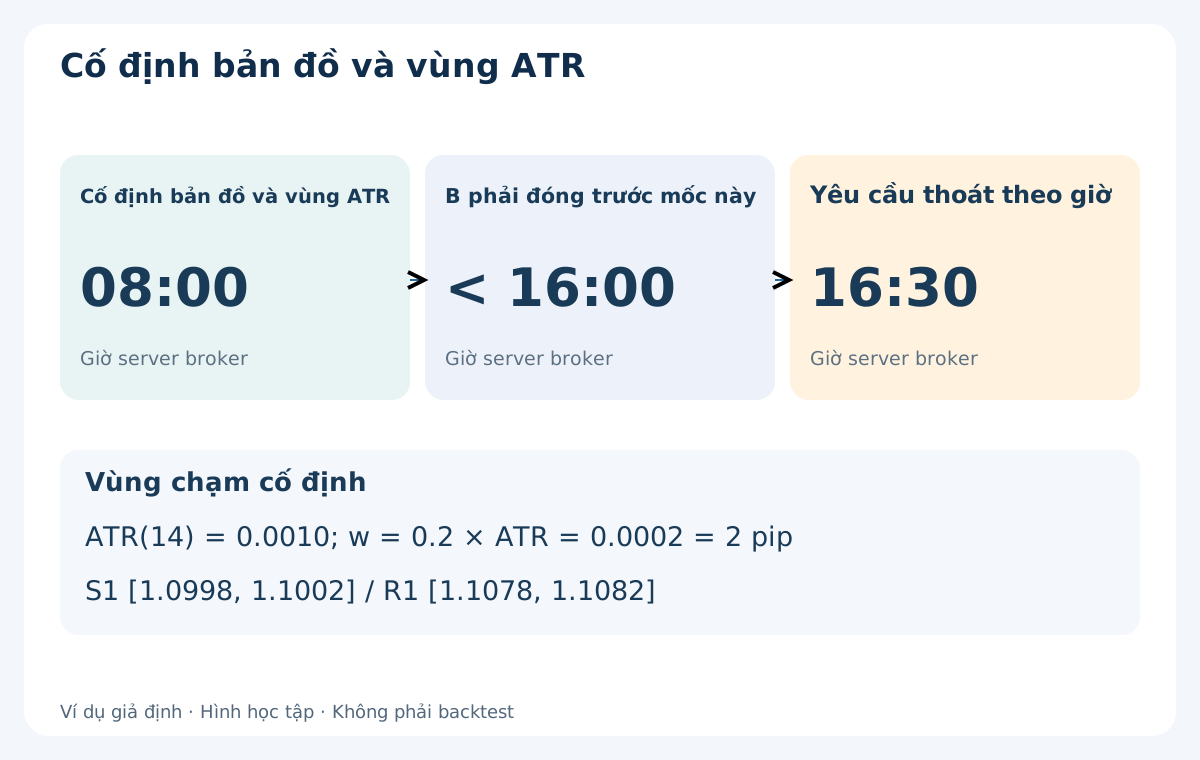
Lúc 08:00 server lưu bản đồ và ATR(14) từ M15 đã đóng, gồm nến mở 07:45. Cố định nửa độ rộng w = 0.2 × ATR. Ví dụ ATR = 0.0010, w = 0.0002, tức 2 pip. Vùng S1 [1.0998, 1.1002], R1 [1.1078, 1.1082]. Đây là dung sai chạm, không phải khoảng stop.
Nến chạm được mở từ 08:00; B phải đóng trước 16:00 và yêu cầu thoát theo giờ tại 16:30, tất cả cùng đồng hồ server. Đây là giờ nghiên cứu, không phải giờ mở London chung cho mọi broker. Lưu độ lệch UTC từng ngày. Báo giá tiếp theo mới xác nhận nến đã đóng có thể dùng; đồng hồ không tạo dữ liệu bị thiếu.
Cố định đệm b = 1 pip, spread vào tối đa s = 2 pip, dự phòng bất lợi a = 1 pip, tuổi báo giá tối đa 2 giây, hạn vào 5 giây sau giờ đóng B dự kiến. Tỷ lệ lời/lỗ ròng thận trọng tối thiểu 1.5. Ở đây pip = 0.0001, point năm chữ số thập phân = 0.00001. Kiểm tra tick thật; pip, point, tick khác nhau.
| Tham số | Giá trị gốc | Nội dung cố định |
|---|---|---|
| Thị trường / nến | EUR/USD · M15 Bid | D1 broker trước đã đóng |
| Nửa độ rộng | w = 0.2 × ATR(14) | 08:00; ví dụ 2 pip |
| Đệm / spread tối đa | b = 1 pip · s = 2 pip | Mức lệnh và báo giá đầu |
| Dự phòng / tỷ lệ ròng | a = 1 pip · tỷ lệ ≥ 1.5 | Trước gửi lệnh |
| Tuổi / thời hạn | 2 giây / 5 giây | Chỉ báo giá đầu tiếp theo |
| Hạn mức / ngân sách | 1 lần vào khớp · 0.5% | Làm tròn xuống; không bảo đảm lỗ |
4. Lần chạm đầu dùng hết lượt thử
Chạm nghĩa là [đáy, đỉnh] của nến đã đóng giao với vùng cố định. Chỉ lấy lần đầu trong thời gian theo dõi tại S1/R1. Tham chiếu tiếp cận là đóng M15 ngay trước; đầu phiên dùng đóng của nến 07:45. Lượt thử đã được dùng dù không tạo từ chối hợp lệ. Nến đẹp hơn sau đó không khởi động lại.
BUY cần S1 + w < đóng trước < P; SELL cần P < đóng trước < R1 − w. Đã trong vùng, bằng biên hoặc thiếu nến trước đều không đạt. Nếu A phủ cả hai vùng thì khóa cả hai cơ hội vì OHLC không xác định thứ tự ghé. Loại gap vượt toàn vùng: A mở dưới S1 − w với BUY hoặc trên R1 + w với SELL sau tiếp cận yêu cầu.
Chỉ một vị thế chiến lược được mở, tối đa một lần vào đã khớp mỗi ngày broker. Thử S1 thất bại có thể để lại lần đầu R1; một lần khớp dùng hết hạn mức dù sau đó lỗ. Khóa gửi thêm khi phản hồi lệnh chưa rõ, cho đến đối soát ticket và vị thế. Không biến lần chạm đầu thành thử lại nhiều lần.
5. BUY: A từ chối S1 rồi B xác nhận
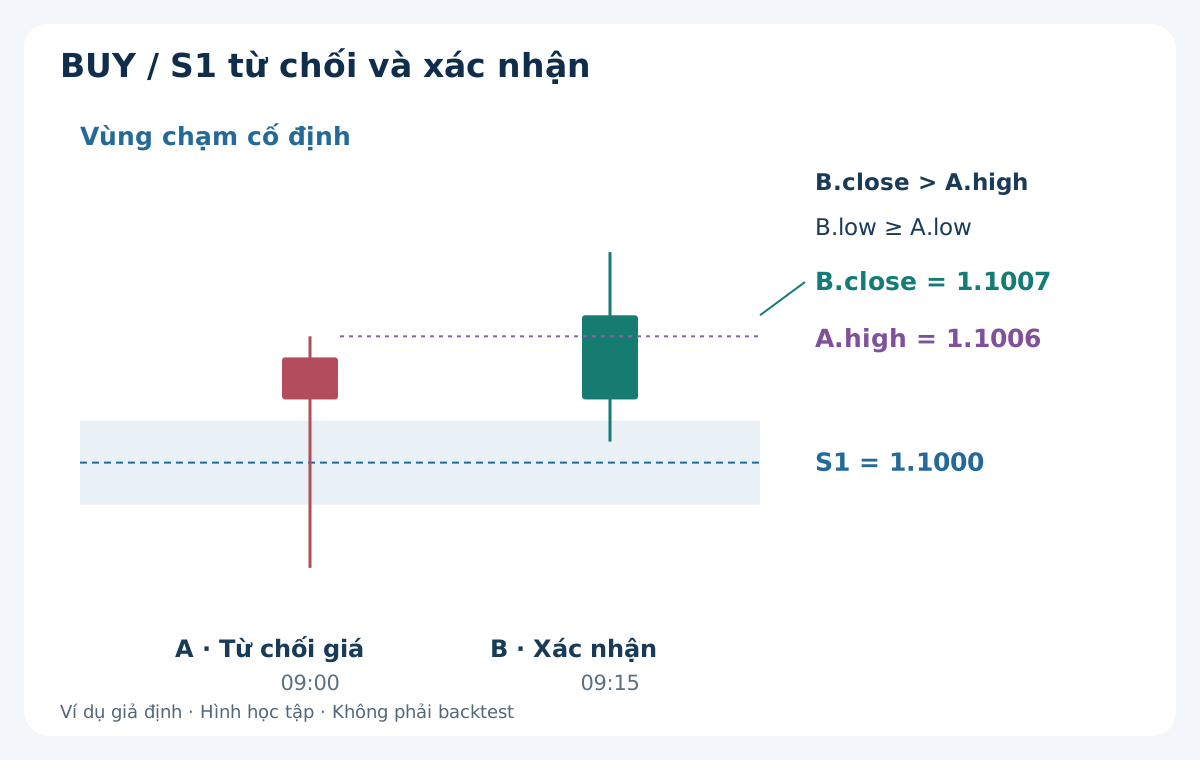
A là nến chạm đầu. Cần A.low < S1 − w, A.close > S1 + w, A.high < P − b cùng tiếp cận hợp lệ. Bất đẳng thức nghiêm: đáy đúng biên dưới hay đóng đúng biên trên không đạt. Đóng trong vùng không phải tín hiệu từ chối theo quy tắc này. Trong ký hiệu, high, low và close là giá cao nhất, thấp nhất và đóng cửa của nến; chữ cái xác định A hoặc B.
B phải là M15 liền sau: B.close > A.high, B.low ≥ A.low, B.high < P − b. Đóng bằng đỉnh không đủ; đáy bằng được vì stop còn thấp hơn b. Đáy mới, chạm mục tiêu trước vào hoặc không đóng vượt A.high đều hủy. Không tìm B thay thế muộn hơn.
Sau B xem ảnh chụp Bid/Ask đầu tiên nhận được: Bid > A.high, Ask ≤ B.close + s cùng độ mới, thời hạn, spread và chi phí. BUY thị trường dùng Ask; stop Bid cố định A.low − b, mục tiêu Bid P − b. Làm tròn stop ra xa giá vào và mục tiêu về gần giá vào theo tick, rồi tính lại khoảng và lượng.
6. SELL: đảo tín hiệu, nêu rõ bảo vệ Ask
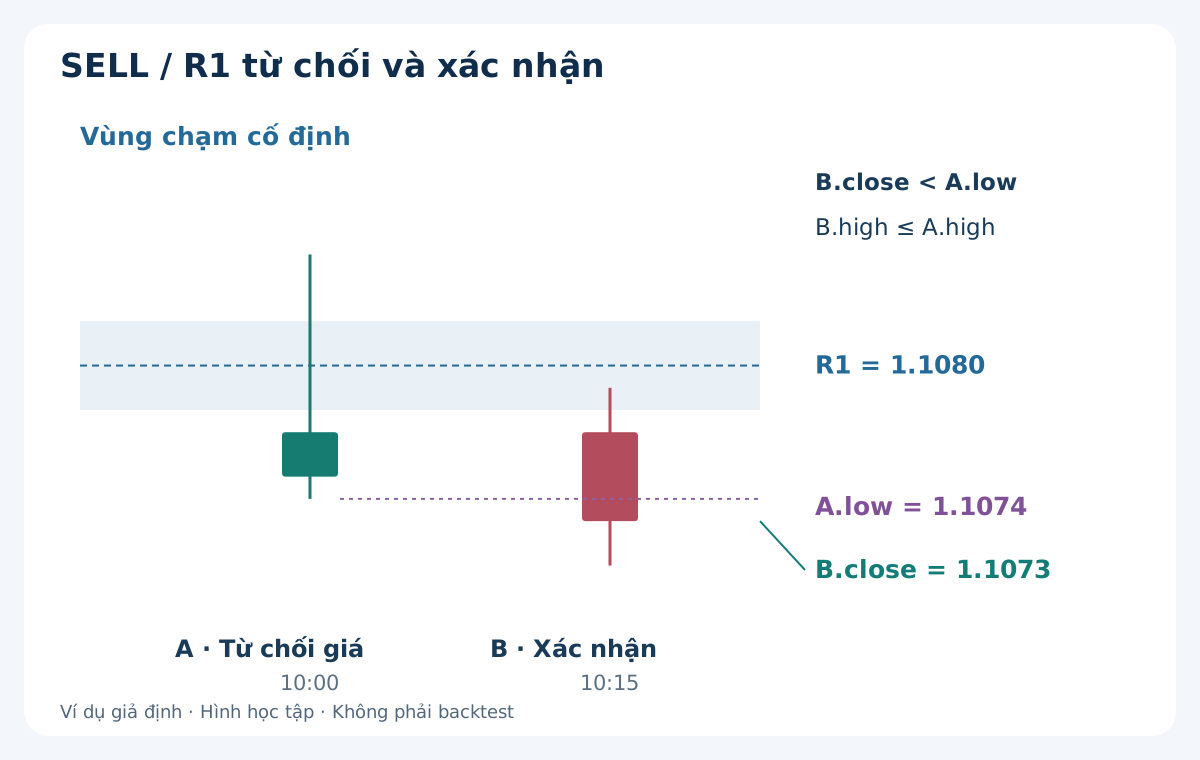
Lần chạm R1 đầu cần A.high > R1 + w, A.close < R1 − w, A.low > P + b. B liền sau phải B.close < A.low, B.high ≤ A.high, B.low > P + b. Chỉ điều kiện không tạo cực trị mới được phép bằng; phá vỡ bằng đóng và biên mục tiêu phải nghiêm.
Báo giá đầu giữ Bid < A.low và Bid ≥ B.close − s. SELL tại Bid; stop Ask cố định A.high + b + s và mục tiêu Ask P + b + s. s là dự phòng 2 pip định trước, không tái tạo đỉnh Ask lịch sử. Spread vào ≤ s tạo dư địa trên đỉnh Bid; spread nới sau vẫn có thể kích stop.
Với spread cố định 2 pip, mục tiêu tương ứng Bid P + b, trước P. Spread thay đổi sau làm đổi phép đối chiếu, không đổi mục tiêu Ask đã gửi. Đỉnh Bid không phải đỉnh Ask đã quan sát; Bid chạm không chứng minh thoát short. Hướng dẫn market, limit và stop giải thích vì sao limit chờ tại R1 là chiến lược khác.
7. Tôn trọng thời điểm biết, hạn vào và ưu tiên hủy
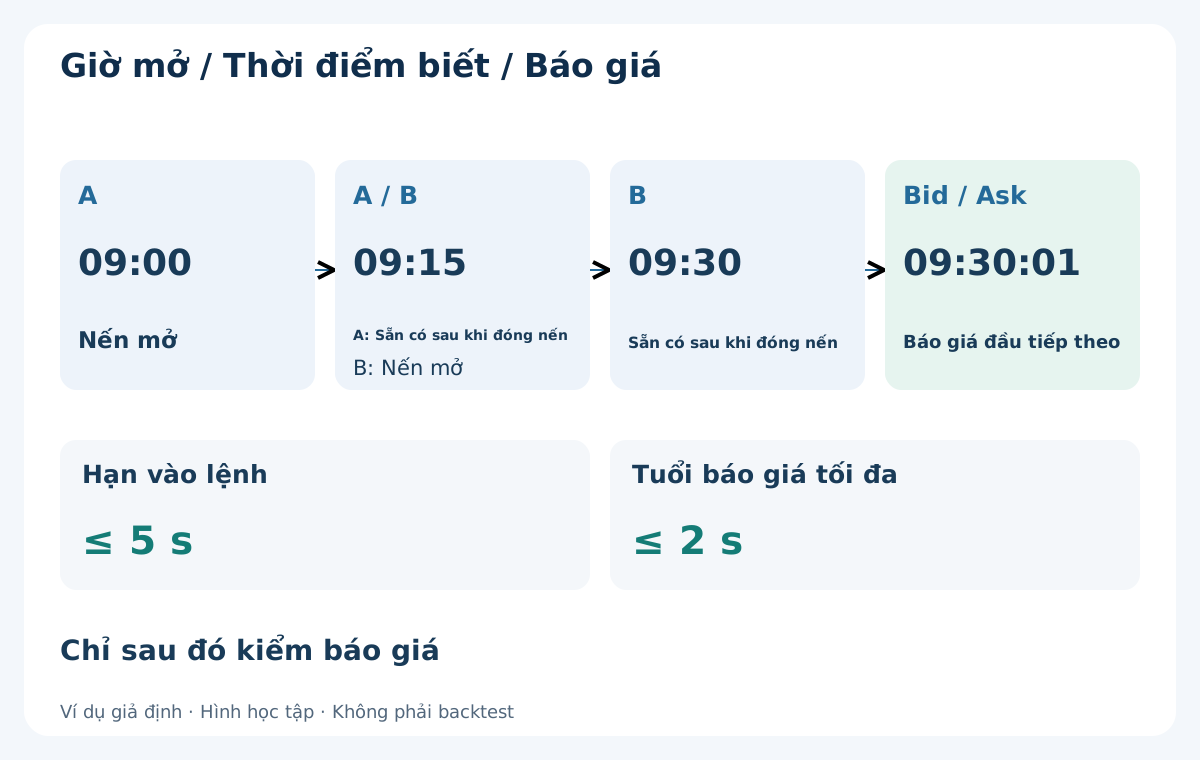
A mở 09:00 chỉ được biết sau 09:15; B mở 09:15 sau 09:30. Sau đó mới xét báo giá mới. Backtest mua đáy A hay giá phá vỡ trước đó trong B đã đổi tập thông tin và quy tắc thực thi. Mọi giờ ví dụ là server, nhãn nến là giờ mở.
Chỉ dùng báo giá đầu ấy. Bỏ nếu cũ, đến quá 5 giây sau đóng B dự kiến, spread quá 2 pip, mất xác nhận hoặc không đạt khoảng/rủi ro. Không đợi báo giá thứ hai thuận tiện hơn. B phải đóng trước 16:00; đúng 16:00 không đạt. Không gán dữ liệu đến muộn thành lệnh tại giờ danh nghĩa.
Hủy trước vào: dữ liệu/lịch, hai vùng/gap, A không hợp lệ, B không hợp lệ/hết hạn, vị thế/hạn mức đã dùng, rồi báo giá, giá lệnh, phí và lượng. Thiếu B hủy. Từ chối lệnh được ghi, không tự gửi lại. Phản hồi chưa chắc cần đối soát trước khi xác định hạn mức; tín hiệu mới không giải quyết vị thế chưa rõ.
8. Ví dụ BUY: lần theo quyết định trước khi đo lời
Bản đồ S1 = 1.1000, P = 1.1040, w = 0.0002; đóng trước 1.1008. A 09:00 mở 1.1005, cao 1.1006, thấp 1.0995, đóng 1.1003; biết từ chối sau 09:15. B 09:15 mở 1.1003, cao 1.1010, thấp 1.1001, đóng 1.1007; xác nhận sau 09:30.
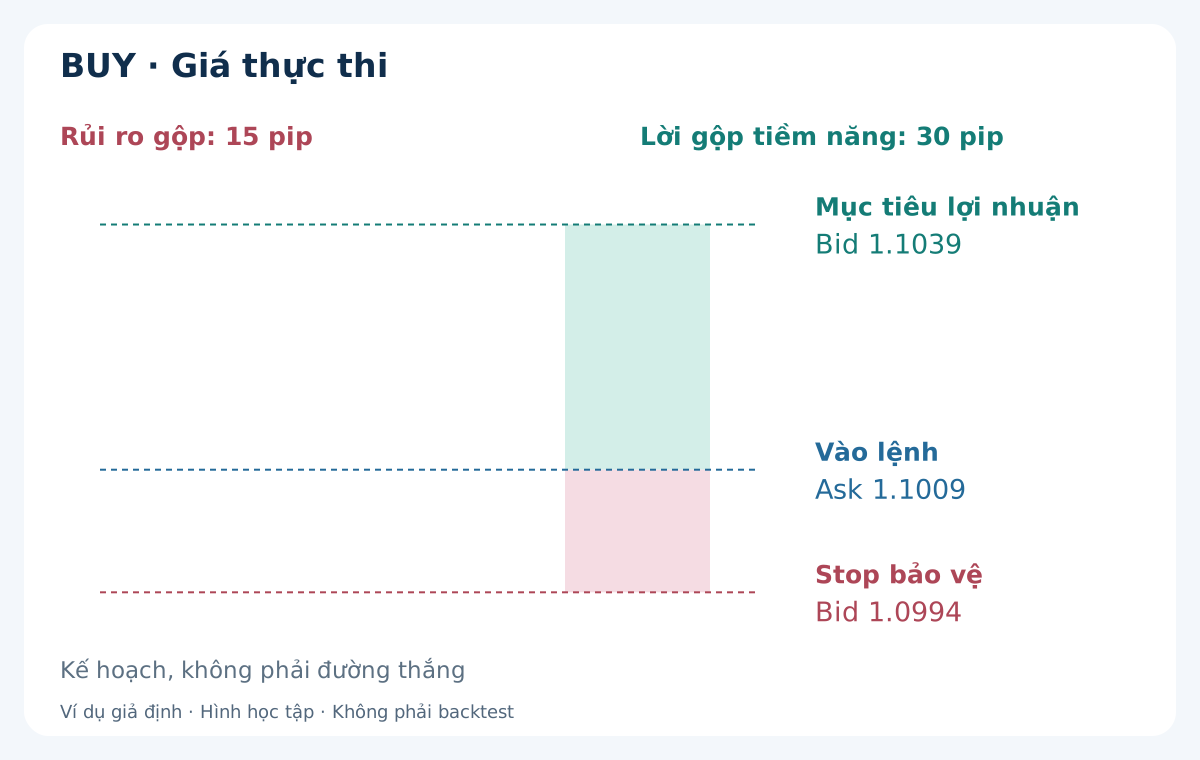
Giả định báo giá mới đầu 09:30:01 Bid 1.1007 / Ask 1.1009, BUY khớp 1.1009 với bảo vệ được chấp nhận. Spread 2 pip, Bid trên A.high, Ask = B.close + s được phép bằng. Stop Bid 1.0994, mục tiêu Bid 1.1039: rủi ro gộp 15 pip, lời gộp tiềm năng 30, tỷ lệ 2.0 trước phí và sai khác thêm.
Hình là kế hoạch sau vào, không phải đường thắng. Trong diễn biến lỗ độc lập, Bid giảm 1.0993 và stop khớp ở đó thay vì 1.0994: lỗ giá 16 pip. Đây là lỗ có thể xảy ra theo quy tắc, không làm xác nhận trước đó trở thành không sẵn có. Stop yêu cầu thoát, không đảm bảo giá hay lỗ tối đa.
9. Ví dụ SELL: quy tắc giữ nguyên, phía giá đổi
Kịch bản R1 riêng dùng cùng pivot giả định, không phải lần vào thứ hai trong ngày BUY. Đóng trước 1.1073. A 10:00 mở 1.1075, cao 1.1085, thấp 1.1074, đóng 1.1077. B 10:15 mở 1.1077, cao 1.1079, thấp 1.1071, đóng 1.1073. Sẵn có sau 10:15 và 10:30.
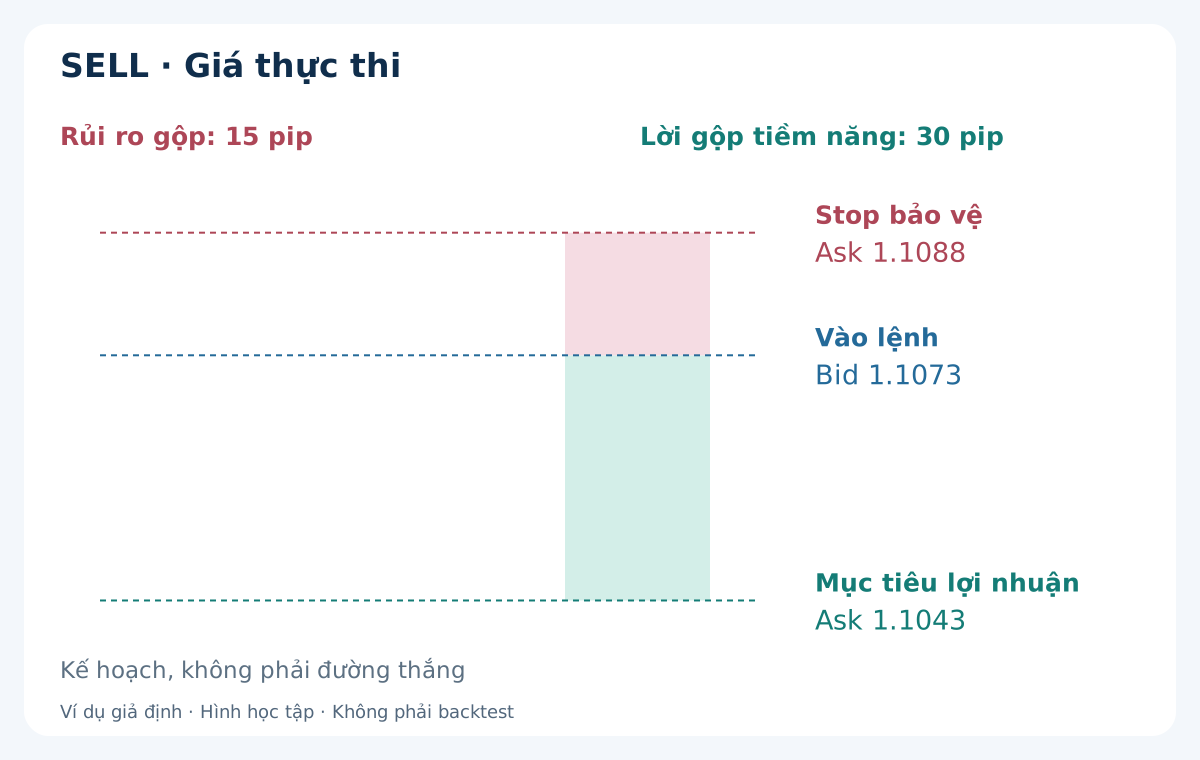
Giả định báo giá mới đầu 10:30:01 Bid 1.1073 / Ask 1.1075, SELL tại Bid 1.1073. Stop Ask = 1.1085 + 0.0001 + 0.0002 = 1.1088; mục tiêu Ask = 1.1040 + 0.0001 + 0.0002 = 1.1043. Rủi ro 15 pip, lời gộp tiềm năng 30. Spread cố định 2 pip cho Bid tương ứng 1.1086 và 1.1041.
A.high 1.1085 xảy ra trước vào, không là stop sau vào. Ngược lại, đột biến Ask sau vào có thể chạm 1.1088 khi Bid vẫn thấp hơn. Stop short có thể thật dù biểu đồ Bid không chạm đường Ask đã vẽ. Giữ tick từng phía và hồ sơ broker, không dời stop hay vẽ lại R1.
10. Bỏ khi thiếu khoảng sau chi phí và dự phòng
r là khoảng stop có thể thực thi, g là khoảng mục tiêu, đơn vị pip. Đổi phí mở và đóng sang c pip theo giá trị pip thực bằng tiền tài khoản. Điều kiện (g − a − c) / (r + a + c) ≥ 1.5, tử và mẫu dương. a = 1 pip cho một sai khác bất lợi lúc vào hoặc thoát trong mô hình, không trừ thêm hai đầu.
Hai ví dụ có r = 15, g = 30, c = 0.7 theo phí USD 7/lot và USD 10/pip. Kế hoạch (30 − 1 − 0.7) / (15 + 1 + 0.7) = 28.3/16.7 ≈ 1.69. Nếu giá khớp giữ nguyên không có sai khác thêm, tỷ lệ sau phí là 29.3/15.7 ≈ 1.87. Nêu rõ đang dùng tỷ lệ nào.
Biến thể BUY riêng có B.close = 1.1009, báo giá đầu Bid 1.1009 / Ask 1.1011 đạt giới hạn spread và vượt đóng 2 pip. Với stop/đích gốc r = 17, g = 28, 26.3/18.7 ≈ 1.41 nên bỏ, không dời mục tiêu qua P. Bản đồ cản gốc chỉ gồm D1 H/L trước và lưới số tròn 100 pip neo tại mốc không, tắt mức giữa/phần tư. Bỏ nếu tham chiếu nằm nghiêm giữa Bid và P − b BUY hoặc P + b SELL. Lưu trước 08:00; thêm vùng swing cần phiên bản khác.
11. Tách điều kiện biểu đồ khỏi khớp lệnh
Kiểm tra tick, stop tối thiểu, giới hạn lượng, ký quỹ và quyền giao dịch. MQL4 MODE_TICKSIZE tính bằng point; nhân Point để ra khoảng giá. MODE_STOPLEVEL = 0 vẫn có thể có giới hạn động. Chữ số hiển thị không tự chứng minh tick; đánh dấu biểu đồ không là server chấp nhận lệnh.
Bản gốc yêu cầu tuyến thực thi chấp nhận stop và mục tiêu cùng yêu cầu mở. Không được bảo vệ thì bỏ, không chủ động mở vị thế không được bảo vệ. Không nới stop để vượt từ chối. Đối soát phản hồi chưa rõ qua ticket trước khi gửi tiếp. Tách giá yêu cầu, khớp và lỗi; lệnh bị từ chối không là thắng/thua đã khớp.
Sau khớp, tính lại khoảng và lỗ dự kiến. Giảm a còn lại bằng sai khác vào bất lợi đã xảy ra, sàn zero, không cộng đầy đủ lần nữa. Thiếu bảo vệ, vi phạm 1.5 hoặc quá ngân sách thì yêu cầu đóng ngay theo ngoại lệ, giữ chi phí thật. Đây không phải hoàn tác đảm bảo. Nếu hai thoát cùng bị chạm trong một nến lịch sử, cần tick Bid/Ask theo thứ tự hoặc đánh dấu mơ hồ, không giả định lời trước.
12. Tính lượng theo tiền tài khoản và làm tròn xuống
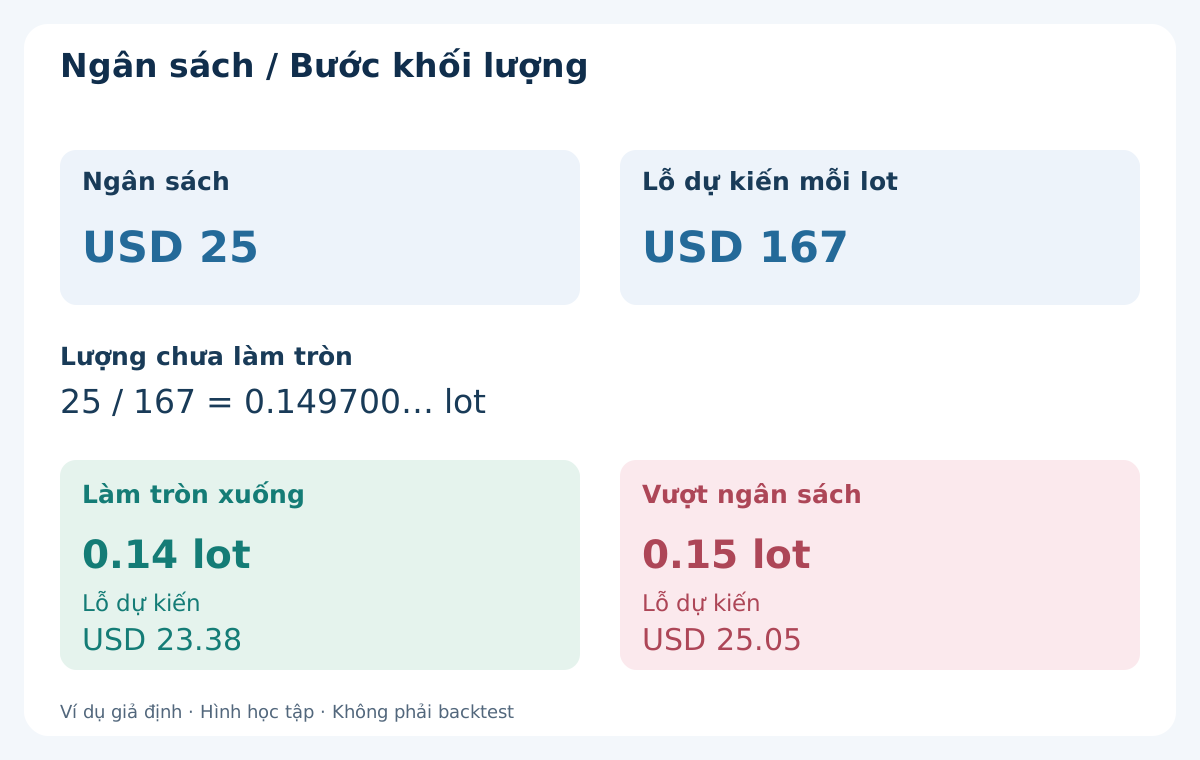
Equity USD 5000, ngân sách 0.5% cho USD 25. Giả định EUR/USD, lot chuẩn 100000 EUR, USD 10/pip/lot, phí đầy đủ USD 7/lot. Stop 15 pip và dự phòng 1: (15 + 1) × 10 + 7 = USD 167 mỗi lot. Lượng thô 25/167 = 0.149700… lot.
Bước 0.01: làm tròn 0.14 lot, lỗ dự kiến USD 23.38. Lên 0.15 thành USD 25.05, quá ngân sách. Giá khớp minh họa giữ nguyên: lỗ gộp USD 21 + phí USD 0.98 = USD 21.98; lời gộp tiềm năng USD 42 − USD 0.98 = USD 41.02. Số có điều kiện, không phải kết quả quan sát.
Kiểm tra hợp đồng và giá trị tick bằng tiền nạp; tiền định giá USD không đồng nghĩa tài khoản USD. Xét quy đổi, lot tối thiểu/tối đa và margin riêng. Lượng nhỏ nhất vượt ngân sách thì bỏ. Gap, spread, trượt giá và quy đổi có thể vượt dự phòng. Xem tính khối lượng vị thế và spread, phí và swap.
13. Thoát cố định và hạn mức ngày hữu hạn
Không bình quân giá khi lỗ, thoát từng phần, trailing, tự hòa vốn hay đảo lệnh trong bản gốc. Giữ stop/đích, yêu cầu đóng thị trường 16:30 nếu còn vị thế. Dùng khớp thật, không giá nến lý tưởng. Không có báo giá/truy cập thì ghi thất bại thoát giờ và tiếp tục đối soát; không đảm bảo đã đóng hết vị thế đúng hạn.
Một lần vào khớp dùng hết ngày. Giữ ngày broker, mã, định danh chiến lược và lịch sử đối soát qua khởi động lại. Yêu cầu timeout có thể đã khớp. Chỉ đặt lại khi xác nhận ngày mới và không còn vị thế cũ hay yêu cầu chưa rõ. Qua đêm bắt buộc là ngoại lệ, không cho phép giao dịch bản đồ mới song song.
Bản gốc không loại tin theo cảm tính; lưu nhãn sự kiện trong nghiên cứu. Nếu thêm vùng cấm, xác định nguồn lịch, giờ công bố lịch sử và khoảng cụ thể cho phiên bản mới. Chỉ bỏ trường hợp tin thua là đổi quy tắc. Giới hạn tổng phơi nhiễm tài khoản cũng phải công bố riêng trước vào.
14. Backtest chuỗi thay vì ảnh pivot
Dựng D1, ATR 08:00 và trạng thái lần chạm đầu bằng dữ liệu sẵn có lúc đó, lịch và phía giá. Gán đỉnh/đáy cuối ngày vào bản đồ sớm dùng tương lai. OHLC M15 nhận A/B nhưng không chứng minh báo giá đầu, thời hạn, spread, thoát short hoặc thứ tự kích hoạt.
Dùng tick Bid/Ask tuần tự, ghi thiếu và cũ. Gồm phí, spread biến đổi, từ chối, khớp bất lợi và thoát giờ. Tách phát triển, ngoài mẫu theo thời gian và forward. Thử nhiều hệ số ATR, giờ, độ trễ và feed nhưng chỉ công bố đường tốt nhất gây thiên lệch lựa chọn. Giữ cả phiên bản thất bại.
Báo cáo kỳ vọng ròng, drawdown, vòng quay, số giao dịch và nhạy với giả định thực thi, không chỉ tần suất chạm. Ngày tụ nhóm và dữ liệu chồng lấn không độc lập. Hướng dẫn backtest MT4 nêu giới hạn. Cỡ mẫu hay tỷ lệ quá khứ không bảo đảm lời tương lai.
15. Ghi riêng khớp, bỏ qua, hủy và chưa rõ
Lưu ngày/UTC, D1 H/L/C/giờ, P/S1/R1, ATR 08:00/vùng, chạm đầu, đóng tiếp cận, A/B OHLC, thời điểm sẵn có và lý do. Tiếp đến giờ/tuổi/spread báo giá đầu, thoát làm tròn, r/g/c/a, tỷ lệ, ngân sách, lượng, phản hồi và khớp thật. Ảnh hỗ trợ, không thay hồ sơ.
Ví dụ đối soát giả định 10 cơ hội: 4 A sai, 2 B sai/hết hạn, 1 bỏ do báo giá/chi phí, 3 khớp. Trong đó 1 mục tiêu, 1 stop, 1 thoát giờ. Tổng 10 nhưng 3/10 khớp hay 1/3 mục tiêu không là tỷ lệ thắng kiểm chứng. Thoát giờ có thể ròng dương hoặc âm; cần lợi nhuận từng lệnh thật.
Tách tick thiếu và thứ tự thoát mơ hồ khỏi tổng đã giải quyết, có số đếm và phân tích nhạy riêng. Không đếm bỏ qua hai lần vì spread và phí: ghi lỗi đầu cùng cờ bổ sung. Sửa nội dung hay code làm đổi quy tắc phải đánh phiên bản, kiểm lại mẫu ảnh hưởng, không ghép lịch sử khác nhau.
16. Rà soát thực tế trước khi bật thử nghiệm
Trước 08:00 kiểm lịch và D1. Tại 08:00 cố định bản đồ, ATR đóng, vùng, cản, tham số và ngân sách. Chỉ xét lần chạm đầu, chỉ nhận A rồi B liền sau hợp lệ. Trước gửi kiểm báo giá đầu, hạn, tick, khoảng ròng, bảo vệ, lượng, margin và hạn mức ngày.
Sau vào đối soát khớp/bảo vệ, áp dụng ngoại lệ nếu cần rồi giữ thoát cố định và giờ đóng. Ghi bỏ, từ chối, lỗ, thoát giờ và chưa giải quyết. Hồ sơ tái tạo được phải phát hiện giả thuyết không sinh lời rõ như giả thuyết triển vọng.
Đọc lại vẽ hỗ trợ kháng cự và mức số tròn. Các đường trùng nhau không là lá phiếu xác suất độc lập. Chiến lược phá vỡ-kiểm tra lại sau cần chuỗi đã đóng riêng, không trộn vào bật lại sau kết quả.
Câu hỏi thường gặp
Chiến lược bật lại pivot ngày là gì?
Giả thuyết giá từ S1/R1 về P sau từ chối và xác nhận riêng đã đóng. Phiên bản định nghĩa D1 broker, M15, chạm đầu, báo giá, phí và rủi ro. Chạm không tự là vào lệnh, chưa chứng minh lời.
Chạm S1 là mua ngay được không?
Không theo quy tắc này. Cần A hợp lệ rồi B liền sau đóng trên A.high, không đáy mới hay mục tiêu chạm trước. Sau đó chỉ xét báo giá đầu. Limit chờ tại S1 là chiến lược khác.
Dùng công thức và múi giờ nào?
Traditional P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L từ D1 Bid broker gần nhất đã hoàn tất. Lưu lịch và UTC từng ngày, không trộn bản đồ đóng New York với feed khác.
Vì sao stop SELL cộng spread?
A.high đo bằng Bid, stop short kiểm bằng Ask. Thêm đệm 1 pip và dự phòng spread cố định 2 pip. Không tái tạo Ask lịch sử hay bảo đảm tránh spread nới sau.
Nếu xác nhận xong còn ít khoảng lời?
Bỏ khi (g − a − c) / (r + a + c) < 1.5. Biến thể BUY giá cao hơn có rủi ro 17 pip, lời gộp 28, tỷ lệ dự kiến khoảng 1.41. Không dời mục tiêu qua P hoặc dùng giá khớp sớm không sẵn có.
Chiến lược này có sinh lời?
Chưa chứng minh. Ví dụ và nhật ký 10 cơ hội giả định. Cần quy tắc cố định, tick Bid/Ask, phí thực tế, ghi bỏ qua đầy đủ, ngoài mẫu theo thời gian và forward. Stop và ngân sách 0.5% không đảm bảo lỗ tối đa.
Nguồn và ghi chú thực thi
Tài liệu gốc dùng kiểm tra công thức và phía thực thi. Quy tắc, tham số, giá, lượng và nhật ký là bài tập giả định nguyên bản; nguồn không xác nhận khả năng sinh lời.
Nội dung học tập. Giá, giao dịch và số đếm giả định. Forex có rủi ro; stop và ngân sách dự kiến không bảo đảm mức lỗ tối đa.