

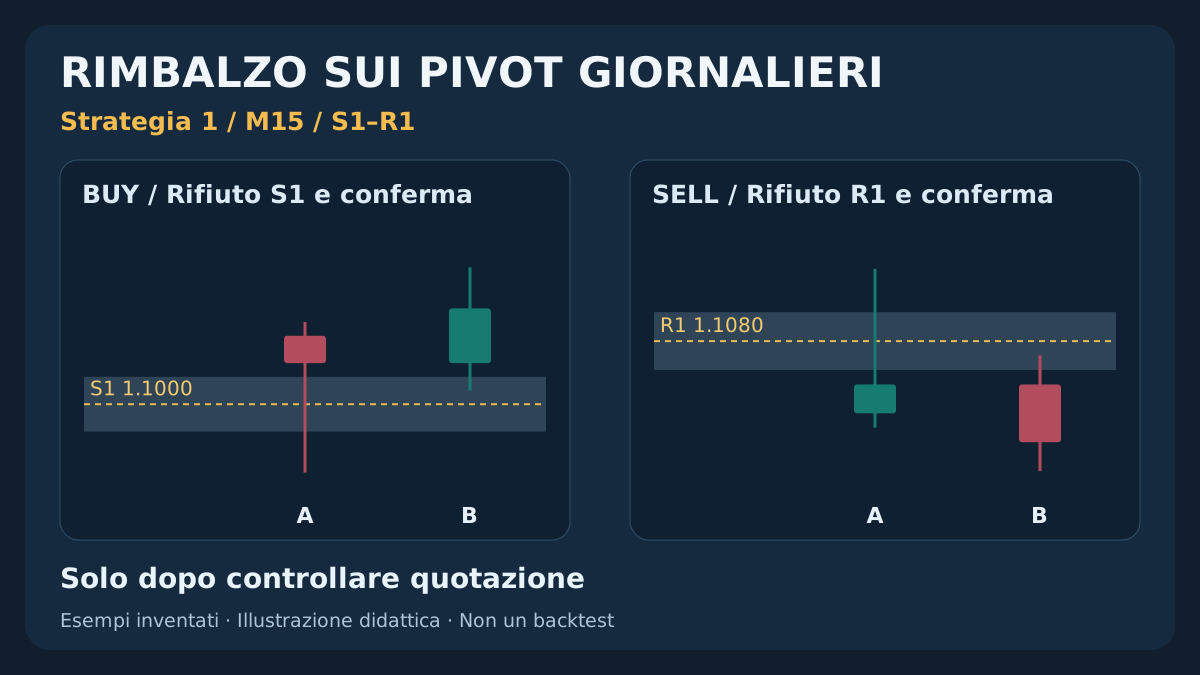
Una linea pivot è un riferimento calcolato, non un ordine di acquisto o vendita. La strategia verifica se, dopo il rifiuto di S1 dall’alto o R1 dal basso e una conferma M15 separata e conclusa, resta spazio eseguibile verso P. Le regole precisano dati disponibili, scadenza e filtro dei costi. Prezzi, percorsi e conteggi sono esempi didattici inventati; non dimostrano uno storico redditizio.
1. Quale ipotesi verifica il rimbalzo sui pivot
L’ipotesi è un ritorno da S1 o R1 al pivot centrale dopo rifiuto e seguito osservabili. È ritorno alla media con conferma del prezzo. Tocco, ombra interessante o successivo ritorno a P non bastano. Il livello può cedere; una perdita ordinaria non autorizza a ridefinire il contesto a posteriori.
La base usa EUR/USD e candele M15 Bid; P, S1 e R1 Traditional provengono dal D1 Bid concluso dello stesso broker. Altre coppie, ingressi H1, famiglie pivot o orari sono specifiche diverse. I parametri sono espliciti per la verifica, non promossi come ottimali. Dopo costi realistici l’esito può essere negativo.
Per differenze nei valori consulta la guida a formule pivot e fusi del broker. È la prima strategia del cluster. Breakout-retest e inversione Camarilla richiedono sequenze proprie, senza sostituire un rimbalzo dopo lo stop. Le regole didattiche non provano un’opportunità odierna.
Per breakout chiuso, primo retest successivo e conferma separata verso R2/S2, consulta la strategia di breakout e retest dei pivot.
2. Calcola la mappa precedente e conserva la provenienza
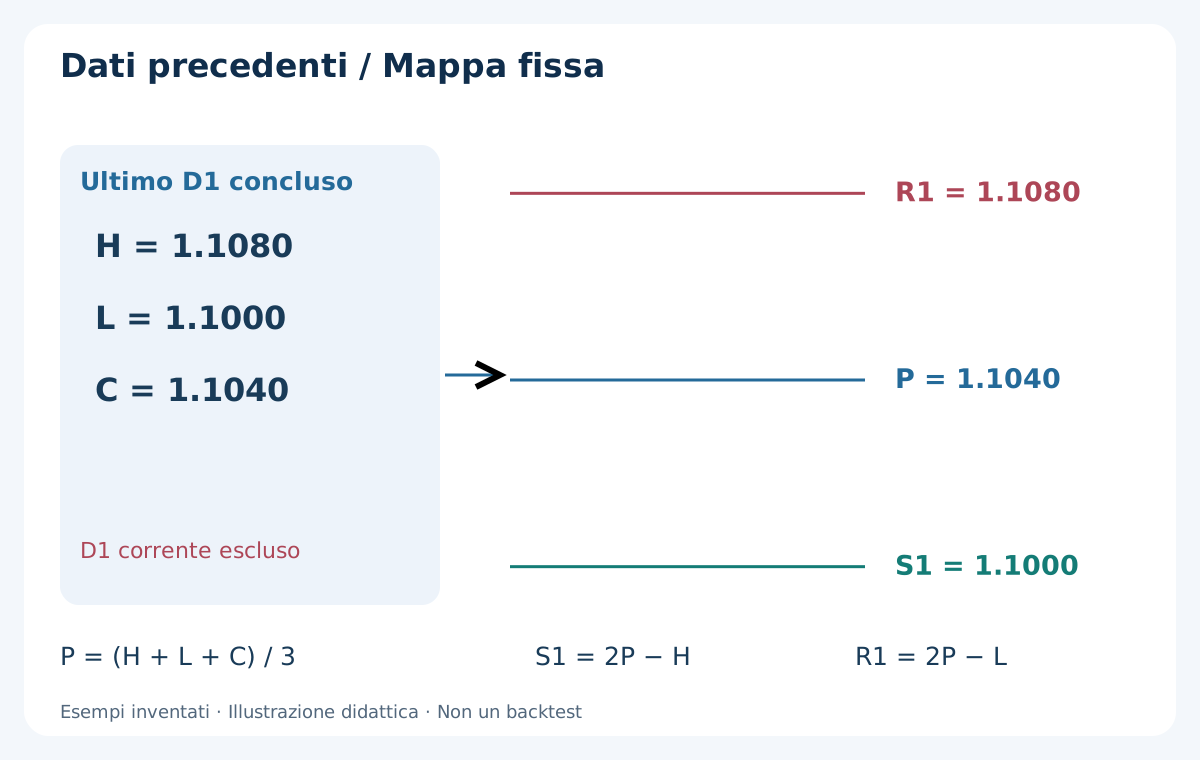
Salva massimo H, minimo L, chiusura C, orari e fonte dell’ultimo D1 concluso del broker. P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L. Escludi massimo, minimo e chiusura incompleta del D1 corrente. Confronta a precisione piena; arrotonda separatamente i prezzi degli ordini al tick consentito.
Il giorno fittizio ha H = 1.1080, L = 1.1000, C = 1.1040; quindi P = 1.1040, S1 = 1.1000, R1 = 1.1080. Numeri semplici per controllare, non coincidenze tipiche con gli estremi. Scarta OHLC mancanti, nulli o incoerenti: L ≤ C ≤ H e H > L.
Usa un calendario del broker salvato per tutta la ricerca. Se l’ultimo D1 è una sessione domenicale/festiva abbreviata o manca dei dati previsti, salta il giorno corrente senza scegliere silenziosamente una barra più vecchia. Non fondere domeniche dopo aver visto risultati. Mezzanotte server e chiusura di New York possono produrre mappe diverse; lo scarto stagionale va registrato.
3. Fissa orologio, fascia e parametri di esecuzione
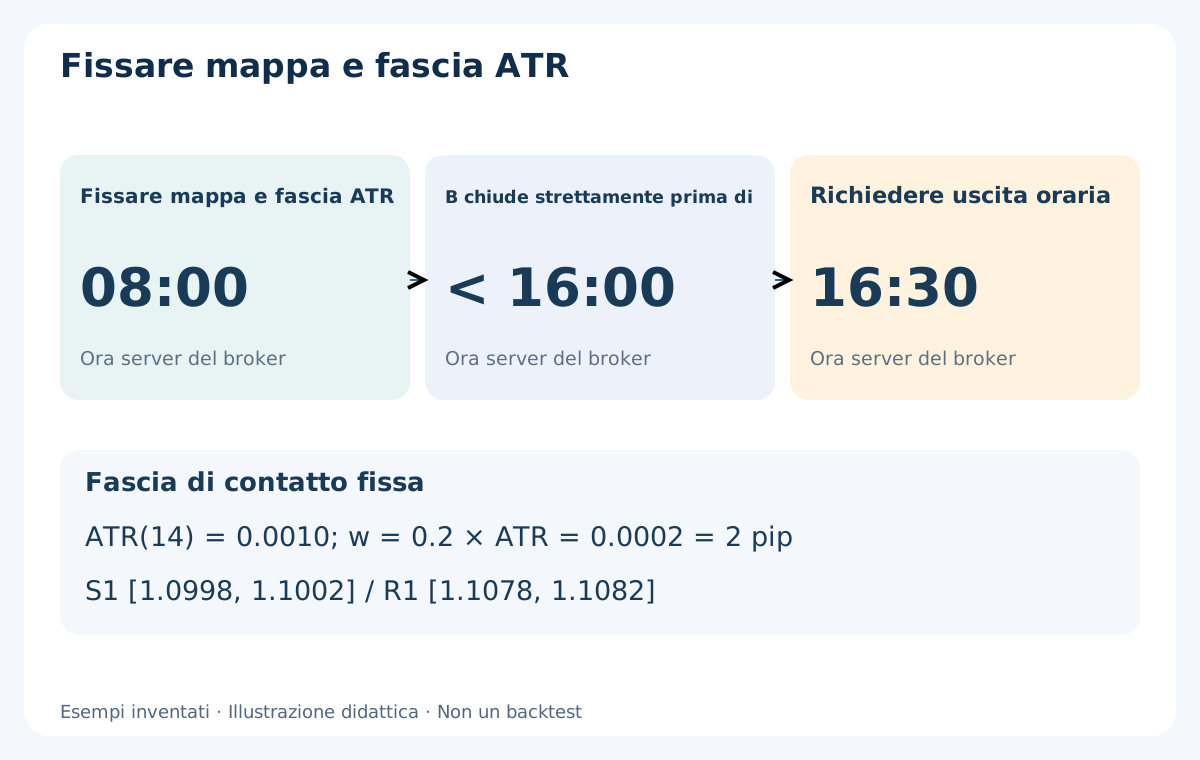
Alle 08:00 server salva mappa e ATR(14) di M15 concluse, inclusa quella aperta alle 07:45. Congela la semiampiezza w = 0.2 × ATR. Nell’esempio ATR = 0.0010, w = 0.0002, ossia 2 pip. Fasce S1 [1.0998, 1.1002] e R1 [1.1078, 1.1082]. Sono tolleranze di contatto, non distanze di stop.
Le candele di contatto possono aprire dalle 08:00; B deve chiudere strettamente prima delle 16:00 e l’uscita temporale si richiede alle 16:30. Tutto sullo stesso server: orari di ricerca, non equivalenze universali con Londra. Salva lo scarto UTC della data. Solo una quotazione successiva rende disponibile la barra chiusa; l’orologio non crea dati mancanti.
Fissa buffer b = 1 pip, spread massimo s = 2 pip, riserva avversa a = 1 pip, età massima della quotazione 2 secondi e scadenza 5 secondi dopo la chiusura prevista di B. Rapporto netto prudente minimo 1.5. Qui pip = 0.0001, point a cinque decimali = 0.00001. Verifica il tick reale: non sono unità intercambiabili.
| Parametro | Valore base | Cosa rimane fisso |
|---|---|---|
| Mercato / candele | EUR/USD · M15 Bid | D1 precedente concluso |
| Semiampiezza | w = 0.2 × ATR(14) | 08:00; esempio 2 pip |
| Buffer / spread massimo | b = 1 pip · s = 2 pip | Livelli e prima quotazione |
| Riserva / rapporto netto | a = 1 pip · rapporto ≥ 1.5 | Prima dell’invio |
| Età / scadenza | 2 secondi / 5 secondi | Solo prima quotazione |
| Limite / budget | 1 ingresso eseguito · 0.5% | Volume in basso; nessuna garanzia |
4. Il primo contatto consuma il tentativo
Contatto significa intersezione di [minimo, massimo] di una candela conclusa con la fascia fissa. Usa il primo nella finestra per S1 e R1. Il riferimento di avvicinamento è la chiusura M15 precedente; all’inizio, quella della candela 07:45. Il tentativo si consuma anche senza rifiuto valido. Una candela successiva migliore non lo riattiva.
BUY richiede S1 + w < chiusura precedente < P; SELL richiede P < chiusura precedente < R1 − w. Dentro la fascia, uguaglianza o barra precedente assente invalidano. Se A tocca entrambe le fasce, disabilita entrambi i tentativi: OHLC non ordina le visite. Scarta il gap completo: A apre sotto S1 − w per BUY o sopra R1 + w per SELL dopo l’approccio previsto.
Una sola posizione della strategia, al massimo un ingresso eseguito per giorno del broker. Un tentativo S1 fallito può lasciare disponibile il primo R1; un’esecuzione consuma il giorno anche se perde. Blocca nuovi invii durante risposte incerte finché ticket e posizioni non sono riconciliati. Evita tentativi ripetuti mascherati da primo contatto.
5. BUY: rifiuto S1 in A e conferma B
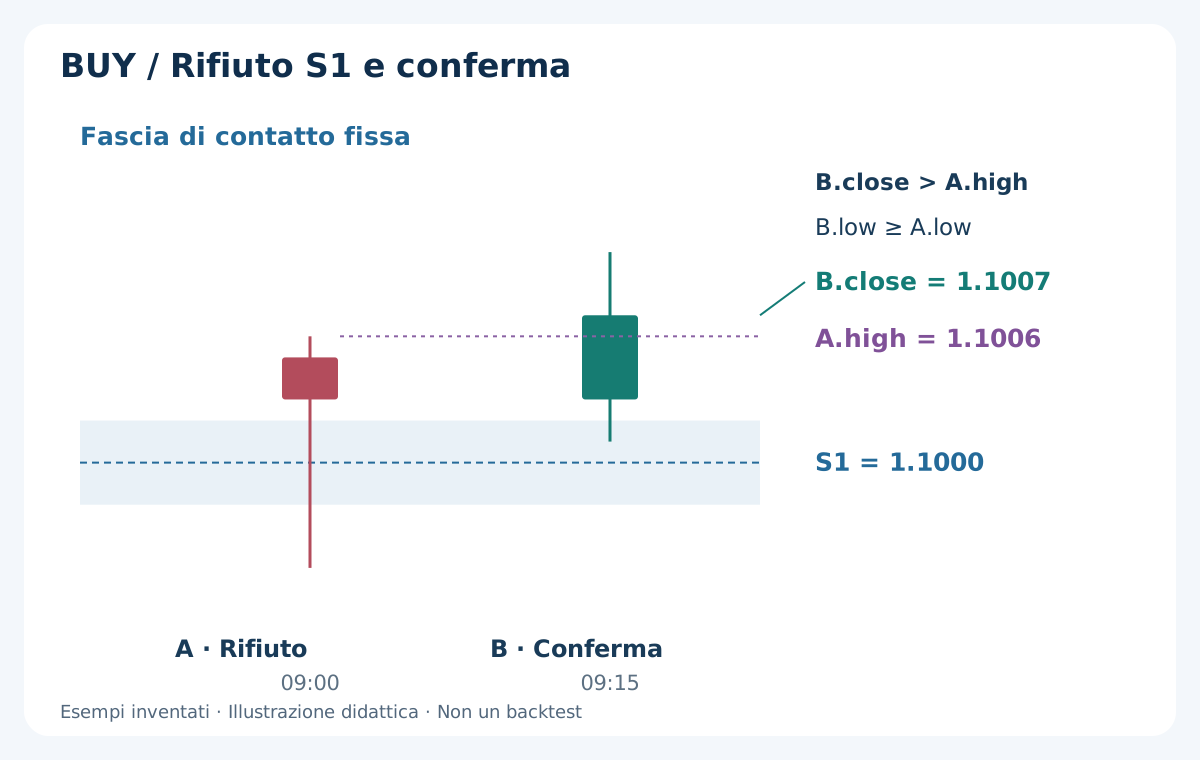
A è la prima candela di contatto. Richiedi A.low < S1 − w, A.close > S1 + w e A.high < P − b, oltre all’approccio valido. Le disuguaglianze sono strette: minimo sul bordo inferiore o chiusura sul superiore non bastano. Chiudere dentro la fascia non conferma il rifiuto. Nella notazione, high, low e close indicano massimo, minimo e chiusura della candela; la lettera identifica A o B.
B è la M15 immediatamente seguente. Servono B.close > A.high, B.low ≥ A.low, B.high < P − b. Uguagliare il massimo alla chiusura non basta; minimo uguale è ammesso perché lo stop è ancora b sotto. Nuovo minimo, obiettivo già toccato o mancata rottura in chiusura annullano. Non cercare una B sostitutiva.
Dopo B esamina la prima istantanea Bid/Ask ricevuta: Bid > A.high e Ask ≤ B.close + s, più freschezza, scadenza, spread e costi. BUY a mercato su Ask; stop Bid fisso A.low − b, obiettivo Bid P − b. Arrotonda lo stop lontano dall’ingresso e il target verso l’ingresso, poi ricalcola distanze e quantità.
6. SELL: specchia il segnale, definisci lo stop Ask
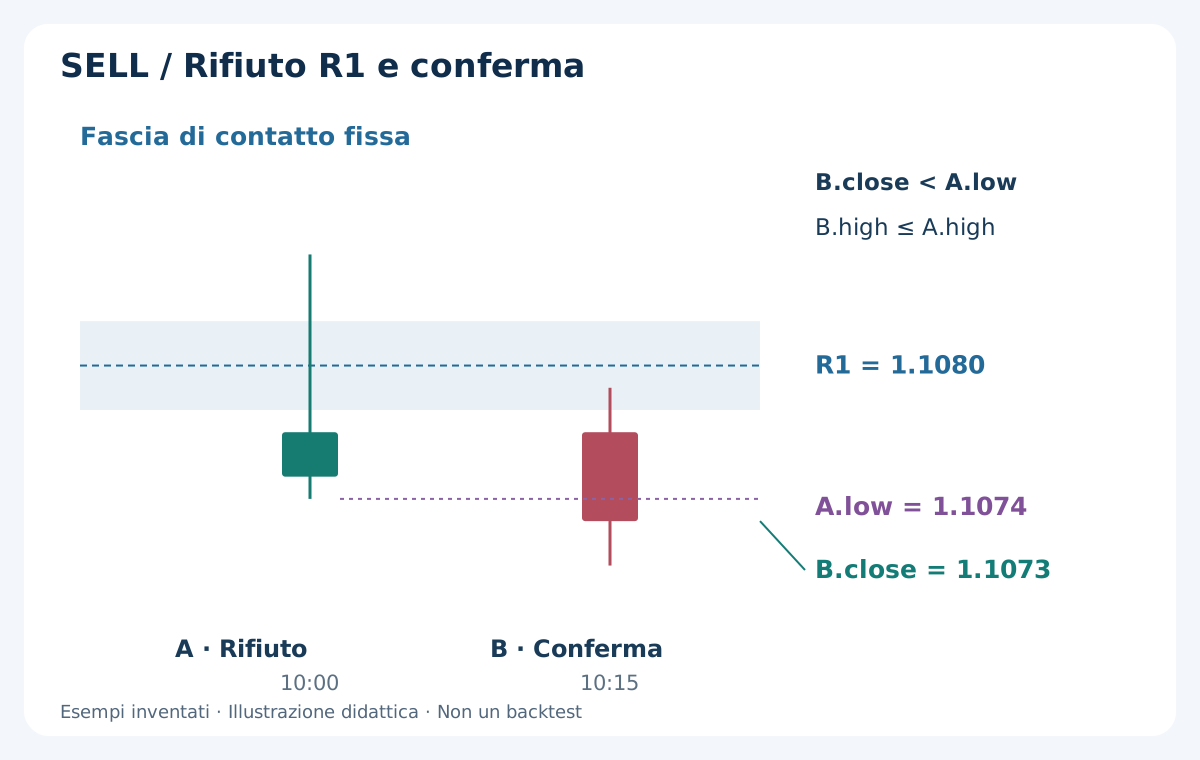
Al primo R1 richiedi A.high > R1 + w, A.close < R1 − w e A.low > P + b. Nella B immediata: B.close < A.low, B.high ≤ A.high, B.low > P + b. Uguaglianza ammessa solo per non creare un nuovo estremo, non per la rottura in chiusura o il limite del target.
La prima quotazione conserva Bid < A.low e Bid ≥ B.close − s. SELL su Bid; stop Ask fisso A.high + b + s e target Ask P + b + s. s è la riserva prefissata di 2 pip, non un massimo Ask storico ricostruito. Con spread iniziale ≤ s resta margine sul massimo Bid; un allargamento successivo può comunque attivare lo stop.
Con spread costante 2 pip il target equivale a Bid P + b, prima di P. Spread successivo diverso cambia la corrispondenza, non il target Ask inviato. Un massimo Bid non è un massimo Ask osservato e un tocco Bid non prova uscita short. La guida agli ordini market, limit e stop distingue un limite in attesa a R1 da questa regola.
7. Disponibilità, scadenza e priorità delle cancellazioni
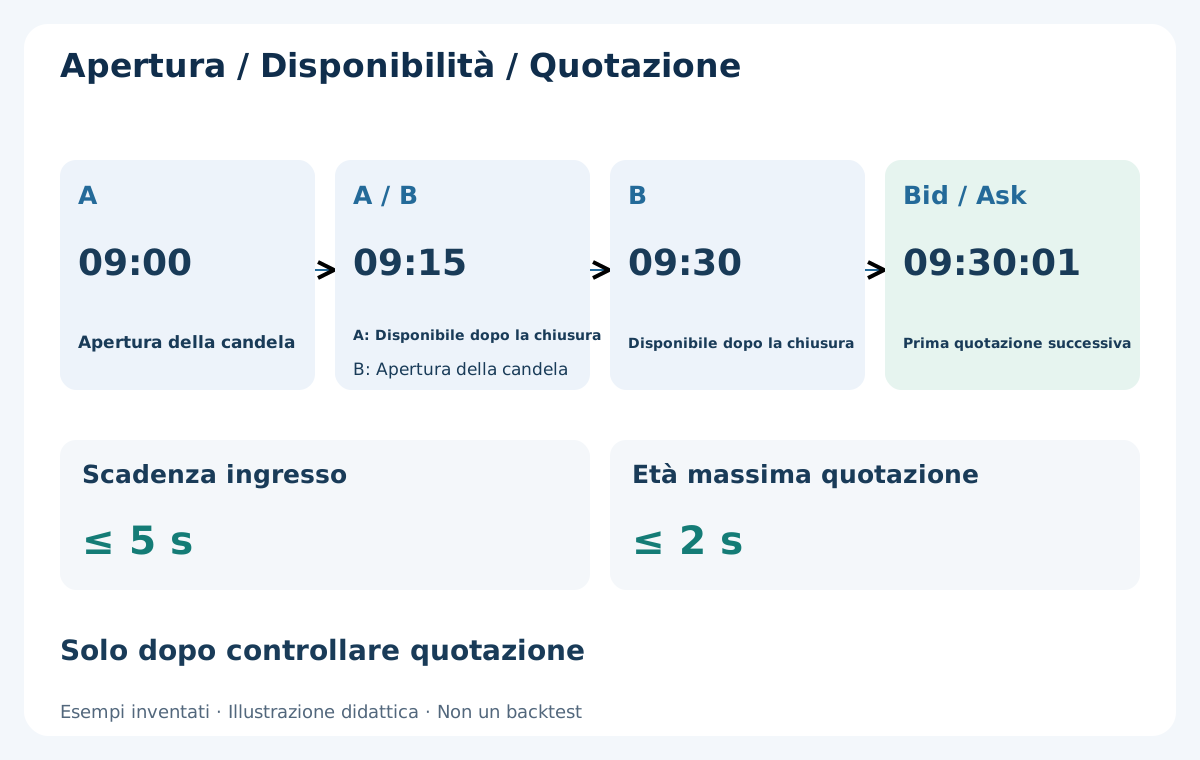
A aperta 09:00 è nota dopo 09:15; B aperta 09:15 dopo 09:30. Solo allora si valuta la nuova quotazione. Comprare il minimo precedente di A o la rottura intrabar di B cambia informazioni ed esecuzione. Gli orari degli esempi sono server e le etichette indicano apertura.
Usa soltanto la prima istantanea. Salta se vecchia, oltre 5 secondi dalla chiusura prevista, spread sopra 2 pip, conferma persa o spazio/rischio insufficiente. Non attendere una seconda più comoda. B deve chiudere prima delle 16:00: esattamente 16:00 non vale. Nessun ordine retrodatato per dati arrivati tardi.
Cancella prima di entrare: dati/calendario, doppia fascia/gap, A invalida, B invalida/scaduta, posizione/quota occupata, poi quotazione, prezzi, costi e volume. B mancante annulla. Rifiuto d’ordine registrato senza reinvio automatico. Risposta incerta da riconciliare prima di stabilire il consumo del giorno: un nuovo segnale non chiarisce una posizione sconosciuta.
8. BUY completo: prima la decisione, poi il potenziale
Mappa S1 = 1.1000, P = 1.1040, w = 0.0002; chiusura precedente 1.1008. A 09:00: apertura 1.1005, massimo 1.1006, minimo 1.0995, chiusura 1.1003. Rifiuto noto dopo 09:15. B 09:15: apertura 1.1003, massimo 1.1010, minimo 1.1001, chiusura 1.1007; conferma dopo 09:30.
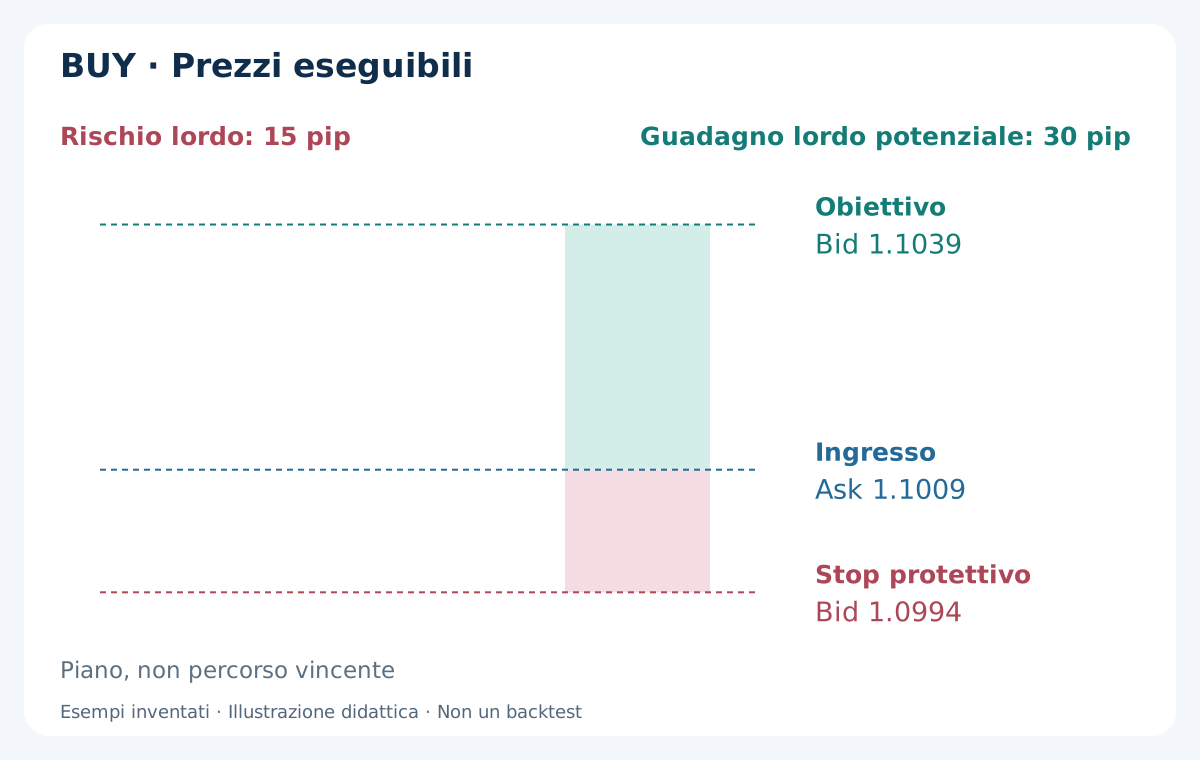
Supponi prima quotazione fresca 09:30:01 Bid 1.1007 / Ask 1.1009 e BUY 1.1009 con protezione accettata. Spread 2 pip, Bid sopra A.high, Ask = B.close + s, uguaglianza ammessa. Stop Bid 1.0994, target Bid 1.1039: rischio lordo 15 pip, guadagno potenziale lordo 30, rapporto 2.0 prima di commissione e altri scarti.
Il grafico è un piano, non un percorso vincente. In una continuazione perdente separata Bid scende a 1.0993 e lo stop esegue lì anziché a 1.0994: perdita di prezzo 16 pip. È una perdita possibile, non una conferma resa inesistente a posteriori. Lo stop richiede uscita senza garantire prezzo o perdita massima.
9. SELL completo: stesse regole, lati di prezzo diversi
Scenario R1 indipendente sugli stessi pivot fittizi, non un secondo ingresso del giorno BUY. Chiusura precedente 1.1073. A 10:00: apertura 1.1075, massimo 1.1085, minimo 1.1074, chiusura 1.1077. B 10:15: apertura 1.1077, massimo 1.1079, minimo 1.1071, chiusura 1.1073. Disponibili dopo 10:15 e 10:30.
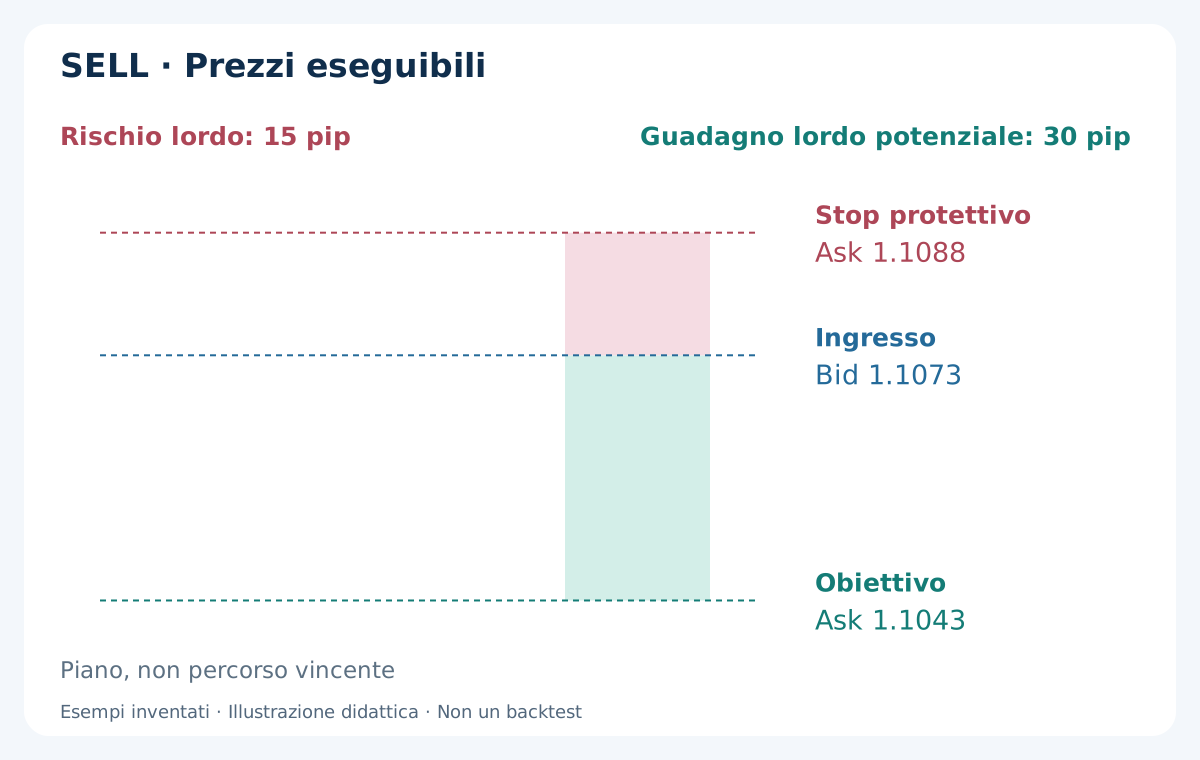
Prima quotazione fresca ipotetica 10:30:01 Bid 1.1073 / Ask 1.1075; SELL Bid 1.1073. Stop Ask = 1.1085 + 0.0001 + 0.0002 = 1.1088. Target Ask = 1.1040 + 0.0001 + 0.0002 = 1.1043. Rischio 15 pip, potenziale lordo 30. Con spread costante 2 pip corrispondono Bid 1.1086 e 1.1041.
A.high 1.1085 precede l’ingresso e non è uno stop successivo. Invece un picco Ask dopo l’ingresso può toccare 1.1088 con Bid ancora sotto. Lo stop short può essere reale anche senza contatto visibile del grafico Bid con il livello Ask. Conserva tick e documenti del broker, senza spostare stop o R1.
10. Scarta spazio insufficiente dopo costi e riserva
r è la distanza eseguibile allo stop, g al target, in pip. Converti commissione completa in c pip con il valore del pip in valuta conto. Richiedi (g − a − c) / (r + a + c) ≥ 1.5 con termini positivi. a = 1 pip copre una sola differenza avversa d’ingresso o uscita nel modello, senza doppia sottrazione.
Nei due esempi r = 15, g = 30, c = 0.7 con USD 7/lotto e USD 10/pip. Rapporto prudente (30 − 1 − 0.7) / (15 + 1 + 0.7) = 28.3/16.7 ≈ 1.69. Senza ulteriore differenza, il rapporto dopo commissione è 29.3/15.7 ≈ 1.87. Dichiara quale stai riportando.
Altra variante BUY: B.close = 1.1009 e prima quotazione Bid 1.1009 / Ask 1.1011 rispettano spread e scostamento massimo di 2 pip. Stop/target originali danno r = 17, g = 28, 26.3/18.7 ≈ 1.41: salta, senza allontanare target oltre P. Ostacoli base: H/L D1 precedenti e numeri tondi di 100 pip ancorati a zero, senza metà/quarti. Riferimento strettamente fra Bid e P − b BUY o P + b SELL blocca. Salva prima di 08:00; zone swing aggiuntive richiedono nuova versione.
11. Separa il grafico dall’esecuzione degli ordini
Verifica tick, stop minimo, limiti di volume, margine e permessi. MODE_TICKSIZE in MQL4 è espresso in point: moltiplica per Point per il passo di prezzo. MODE_STOPLEVEL = 0 può accompagnarsi a vincoli dinamici. Decimali visualizzati non bastano; un’annotazione non è un ordine accettato dal server.
La base richiede un’esecuzione che accetti stop e target insieme all’apertura. Altrimenti salta, senza aprire deliberatamente scoperto. Non allargare lo stop per superare rifiuti. Riconcilia risposte incerte per ticket prima di inviare altro. Separa prezzi richiesti, eseguiti ed errori; un ordine rifiutato non è una perdita o vittoria eseguita.
Dopo il fill ricalcola distanze e rischio. Riduci a residua dello scarto avverso d’ingresso già realizzato, con minimo zero, senza raddoppiarla. Se manca protezione, salta la soglia 1.5 o supera budget, richiedi chiusura immediata secondo l’eccezione e conserva i costi veri. Non è un annullamento garantito. Due uscite toccate nella stessa candela storica richiedono tick Bid/Ask ordinati o esito ambiguo, non il profitto assunto per primo.
12. Dimensiona in valuta conto e arrotonda in basso
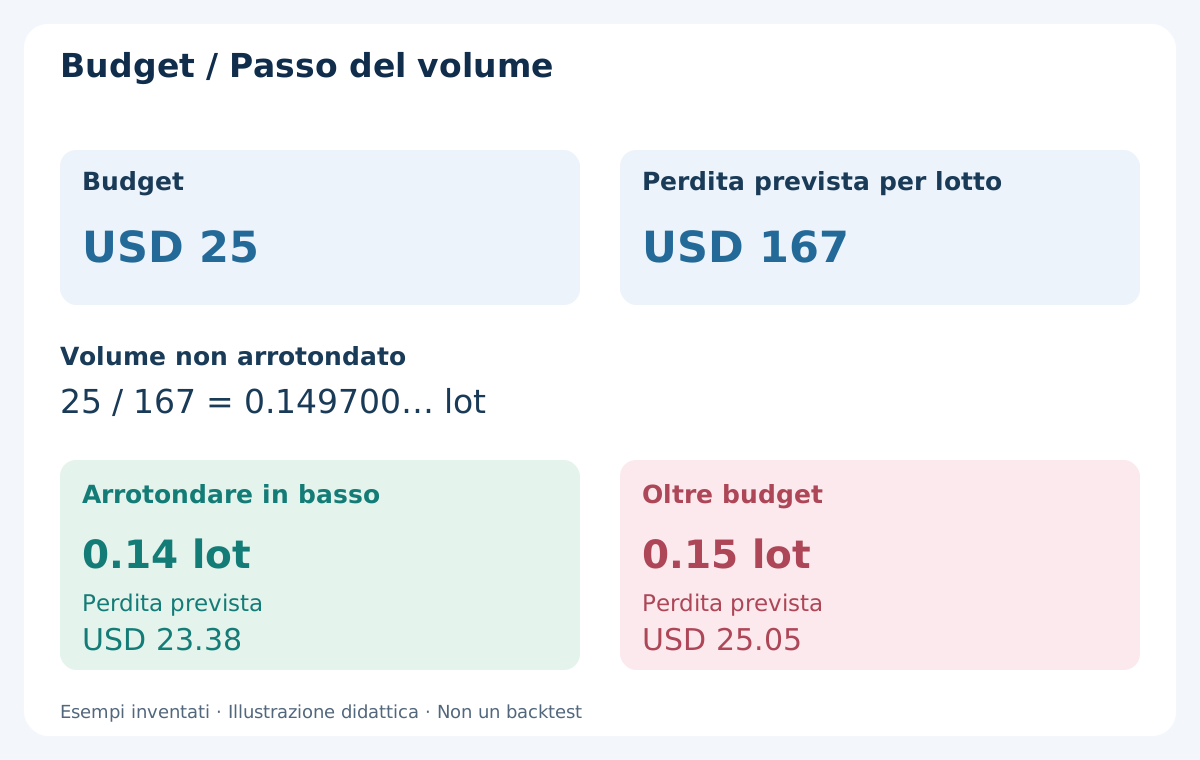
Equity USD 5000 e budget 0.5% danno USD 25. Supponi EUR/USD, 100000 EUR per lotto standard, USD 10/pip/lotto, commissione completa USD 7/lotto. Stop 15 pip più riserva 1: (15 + 1) × 10 + 7 = USD 167 per lotto. Volume grezzo 25/167 = 0.149700… lot.
Con passo 0.01 arrotonda a 0.14 lot: perdita prevista USD 23.38. 0.15 darebbe USD 25.05, oltre budget. Ai fill invariati: perdita lorda USD 21 + USD 0.98 = USD 21.98; potenziale lordo USD 42 − USD 0.98 = USD 41.02. Importi condizionali, non risultati osservati.
Controlla contratto e tick value in valuta deposito; quotazione USD non implica conto USD. Conversione, limiti e margine separati. Se il minimo supera il budget, salta. Gap, spread e slippage possono eccedere riserva. Vedi dimensionamento e spread, commissioni e swap.
13. Uscite fisse e limite giornaliero finito
Niente mediazioni in perdita, uscite parziali, trailing, break-even automatico o inversione nella base. Mantieni stop/target e richiedi chiusura alle 16:30 se ancora aperto. Usa fill reale, non prezzo ideale della candela. Senza quotazioni/accesso registra il fallimento e continua la riconciliazione: essere fuori in tempo non è garantito.
Un ingresso eseguito esaurisce il giorno. Conserva giorno broker, simbolo, identificatore e storico riconciliato dopo riavvii. Un timeout può nascondere un fill. Riparti solo al nuovo giorno confermato e senza posizioni precedenti o richieste incerte. Un pernottamento forzato è eccezione, non permesso di operare parallelamente un nuovo piano.
La base non esclude discrezionalmente notizie: annotale nella ricerca. Un filtro futuro richiede fonte calendario, orari storici e intervallo preciso in una nuova versione. Scartare soltanto notizie perdenti cambia le regole. Dichiara separatamente eventuali limiti di esposizione complessiva prima dell’ingresso.
14. Testa la sequenza, non una schermata di pivot
Ricostruisci D1, ATR 08:00 e primo contatto con i dati disponibili allora, calendario e lati corretti. Riportare massimo/minimo definitivo del giorno nella mappa precedente usa il futuro. OHLC M15 individua A/B, ma non prova prima quotazione, tempo, spread, uscite short o ordine delle esecuzioni.
Usa tick Bid/Ask ordinati e registra vuoti o ritardi. Includi commissioni, spread variabile, rifiuti, scarti avversi e uscite orarie. Separa sviluppo, fuori campione cronologico e forward. Cercare molti moltiplicatori ATR, orari, ritardi e feed mostrando solo la curva migliore introduce selezione. Conserva anche versioni fallite.
Riporta aspettativa netta, drawdown, turnover, numero di trade e sensibilità d’esecuzione, non solo contatti. Giorni raggruppati e dati sovrapposti non sono prove indipendenti. La guida backtest MT4 spiega i limiti. Nessuna numerosità o rapporto passato garantisce redditività futura.
15. Registra separatamente fill, rinunce, cancellazioni e ambiguità
Salva giorno/UTC, D1 H/L/C e orari, P/S1/R1, ATR 08:00/fasce, primo contatto, chiusura d’approccio, A/B OHLC e disponibilità, motivo. Poi prima quotazione/età/spread, uscite arrotondate, r/g/c/a, rapporto, budget, volume, risposta e fill effettivi. Una schermata sostiene il registro, non lo sostituisce.
Esempio inventato di 10 tentativi: 4 A invalide, 2 B invalide/scadute, 1 rinuncia quotazione/costi, 3 fill. Di questi, 1 target, 1 stop, 1 uscita oraria. Totale 10; né 3/10 fill né 1/3 target sono win rate validato. L’uscita oraria può essere positiva o negativa netta: servono rendimenti reali.
Tieni dati tick incompleti e ordine d’uscita ambiguo fuori dai totali risolti, con conteggi e sensibilità propri. Non contare una rinuncia due volte per spread e costo: primo errore e flag secondari. Correzioni che cambiano regole richiedono versione e nuovo test del campione interessato, senza unire storie incompatibili.
16. Revisione pratica prima dell’attivazione
Prima di 08:00 controlla calendario e D1. Alle 08:00 congela mappa, ATR chiuso, fasce, ostacoli, parametri e budget. Consuma primo contatto e accetta solo A più B immediata valida. Prima dell’invio verifica prima quotazione, scadenza, tick, spazio netto, protezione, quantità, margine e disponibilità giornaliera.
Dopo ingresso riconcilia fill/protezione e applica eccezione se serve; poi conserva uscite e chiusura oraria. Includi rinunce, rifiuti, perdite, uscite temporali e casi aperti. Il registro riproducibile deve poter rivelare un’ipotesi non redditizia quanto una promettente.
Rivedi supporti e resistenze e numeri tondi. Linee sovrapposte non sono voti indipendenti di probabilità. La futura strategia breakout-retest avrà una propria sequenza e non va mescolata a posteriori.
Domande frequenti
Cos’è il rimbalzo sui pivot giornalieri?
Un’ipotesi di ritorno da S1/R1 verso P dopo rifiuto e conferma separata conclusa. La versione definisce D1 broker, M15, primi contatti, quotazioni, costi e rischio. Un tocco non basta; nessuna redditività è provata.
Posso comprare appena tocca S1?
No. A valida, poi B immediata con chiusura sopra A.high, senza nuovo minimo o target già toccato. Solo dopo si valuta la prima quotazione. Una limit in attesa a S1 è un’altra strategia.
Quale formula e fuso devo usare?
Traditional P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L dall’ultimo D1 Bid concluso del broker. Conserva calendario e scarto UTC datato. Non mescolare chiusura New York e feed diversi.
Perché lo stop SELL include spread?
A.high è Bid, mentre lo stop short si verifica su Ask. Si aggiungono 1 pip di buffer e 2 pip di riserva fissa. Non ricostruisce Ask storico né garantisce protezione dall’allargamento successivo.
Se rimane poco guadagno potenziale?
Salta se (g − a − c) / (r + a + c) < 1.5. La variante BUY più cara ha rischio 17 pip e potenziale lordo 28, rapporto prudente circa 1.41. Non spostare target oltre P né inventare fill anteriori.
È una strategia redditizia?
Non dimostrato. Esempi e registro di 10 tentativi sono inventati. Servono regole fisse, tick Bid/Ask, costi realistici, rinunce documentate, fuori campione cronologico e forward. Stop e budget 0.5% non garantiscono perdita massima.
Fonti e note di esecuzione
Le fonti verificano formule e convenzioni di esecuzione. Regole, parametri, prezzi, calcoli e registro sono esercizi didattici originali inventati; le fonti non ne validano la redditività.
Contenuto didattico. Prezzi, operazioni e conteggi inventati. Il Forex comporta rischi; stop e budget non garantiscono una perdita massima.