

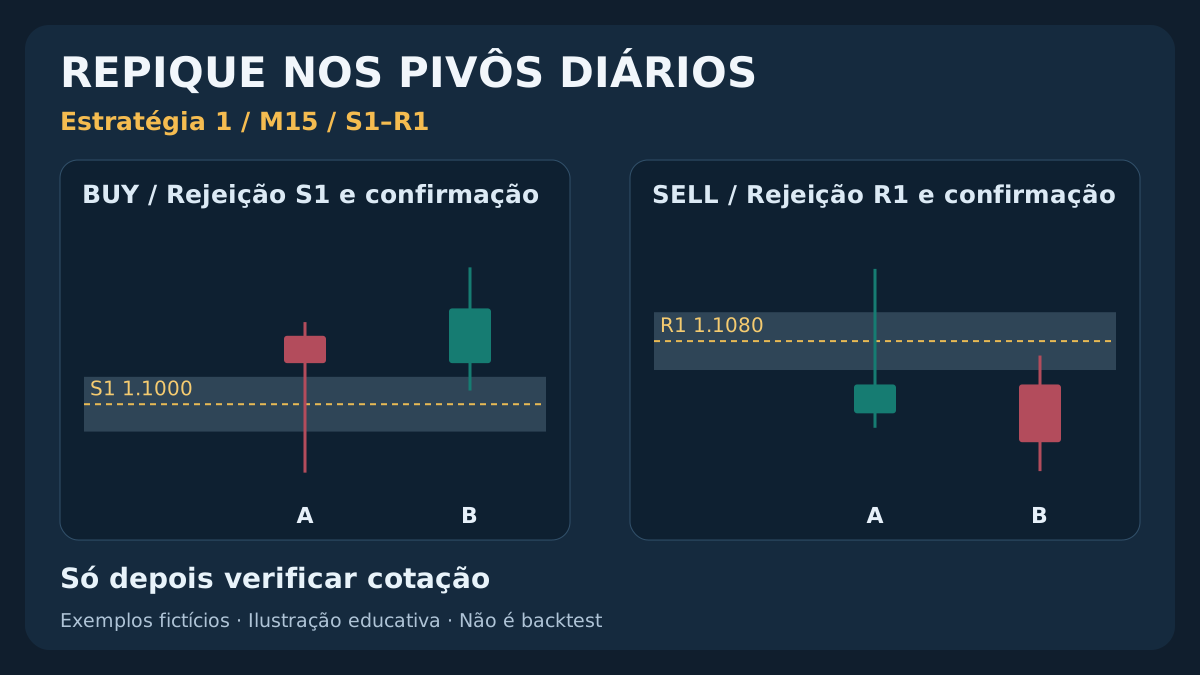
Uma linha de pivô é uma referência calculada, não uma ordem de compra ou venda. Esta estratégia investiga se, após rejeitar S1 vindo de cima ou R1 vindo de baixo e concluir uma confirmação M15 separada, resta espaço executável até P. As regras definem informação disponível, validade da tentativa e filtro de custos. Preços, trajetórias e contagens são exemplos fictícios; nenhum histórico lucrativo é demonstrado.
1. Qual hipótese de repique está sendo testada
A hipótese é o retorno de S1 ou R1 ao pivô central após rejeição e continuidade observáveis. É reversão à média com confirmação de preço. Toque, pavio bonito ou retorno posterior a P não bastam. O nível pode romper; uma perda normal não autoriza redefinir o contexto depois do resultado.
A base usa EUR/USD e candles M15 Bid; P, S1 e R1 Traditional vêm do D1 Bid concluído do mesmo broker. Outros pares, entradas H1, famílias de pivô ou horários são especificações distintas. Os parâmetros são explícitos para verificação, não anunciados como ótimos. O resultado pode ser negativo após custos reais.
Se os valores diferirem, leia o guia de fórmulas e fusos do broker. Esta é a primeira estratégia do grupo. Rompimento com reteste e reversão Camarilla exigem sequências próprias; não substituem um repique após o stop. As regras didáticas não comprovam oportunidade atual.
Para rompimento fechado, primeiro reteste posterior e confirmação separada rumo a R2/S2, veja a estratégia de rompimento e reteste de pivôs.
2. Calcule o mapa anterior e preserve sua origem
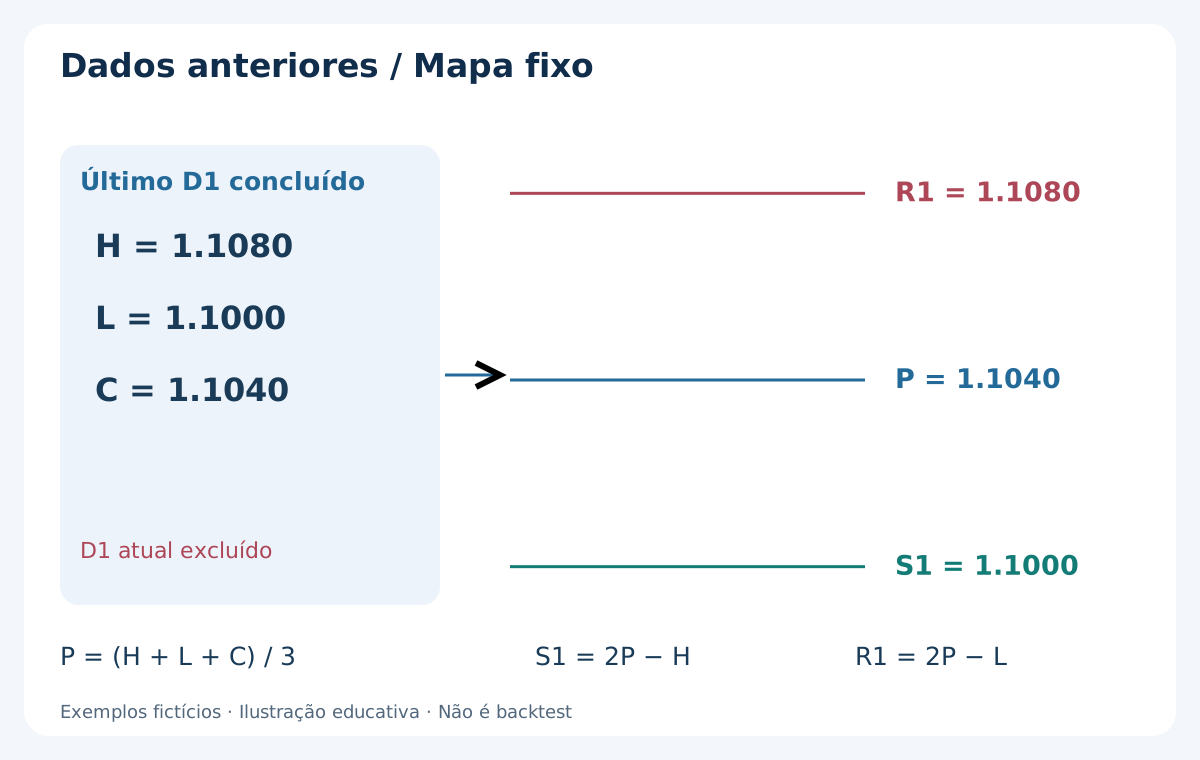
Guarde máxima H, mínima L, fechamento C, horários e fonte do último D1 concluído do broker. P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L. Não use máxima, mínima ou fechamento incompleto do D1 atual. Preserve precisão nos cálculos; arredonde preços de ordens separadamente ao tick permitido.
No dia fictício H = 1.1080, L = 1.1000, C = 1.1040, logo P = 1.1040, S1 = 1.1000 e R1 = 1.1080. Os números facilitam auditoria, sem sugerir coincidência típica com extremos. Rejeite OHLC ausente, zero ou incoerente: L ≤ C ≤ H e H > L.
Use um calendário salvo do broker em todo o estudo. Se o último D1 for sessão curta de domingo/feriado ou faltar informação prevista, descarte o dia atual; não escolha silenciosamente uma barra anterior. Não una domingos só depois dos resultados. Meia-noite do servidor e fechamento de Nova York podem produzir mapas diferentes; registre alterações sazonais do fuso.
3. Fixe relógio, faixa e parâmetros de execução
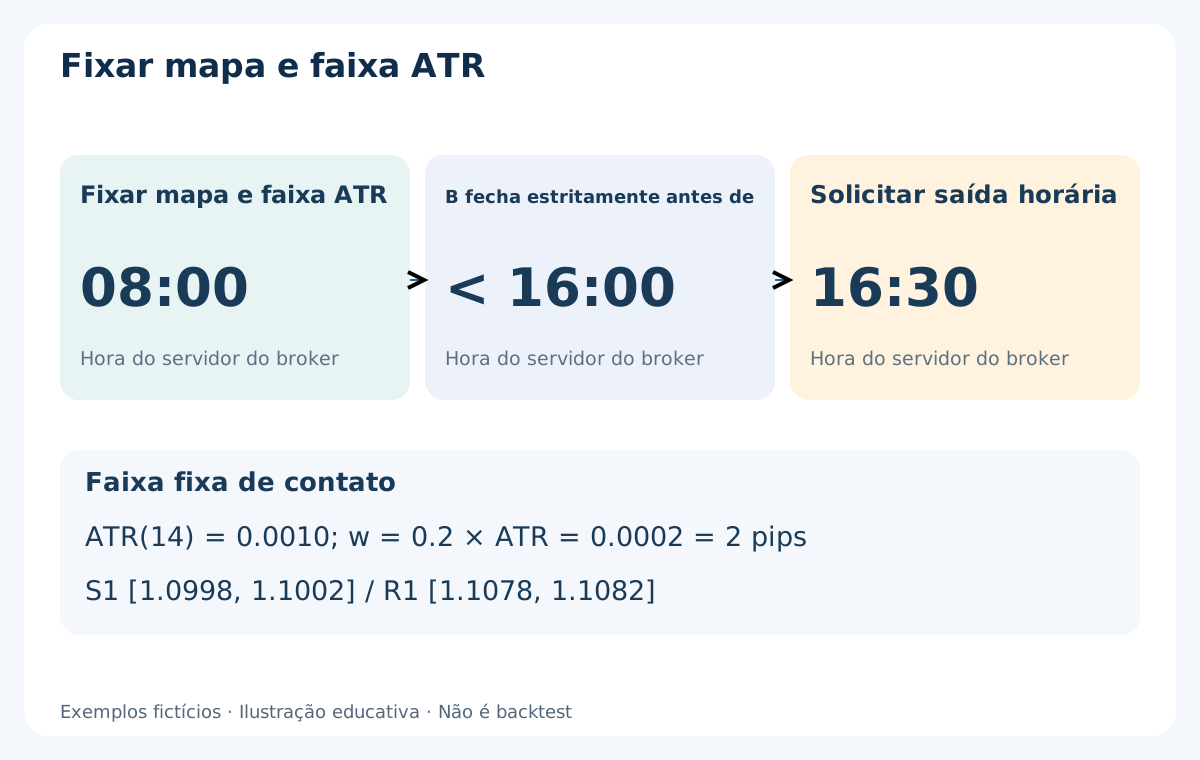
Às 08:00 do servidor salve mapa e ATR(14) dos M15 concluídos, incluindo o aberto às 07:45. Congele a meia largura w = 0.2 × ATR. Com ATR = 0.0010, w = 0.0002, ou 2 pips. Faixa S1 [1.0998, 1.1002], R1 [1.1078, 1.1082]. São tolerâncias de contato, não distâncias de stop.
Contatos podem abrir a partir de 08:00; B precisa fechar estritamente antes de 16:00 e solicita-se saída às 16:30, no mesmo relógio. São horas de pesquisa, não uma abertura de Londres universal. Salve o deslocamento UTC da data. Uma cotação posterior torna o candle concluído utilizável; o relógio sozinho não fornece dados ausentes.
Fixe buffer b = 1 pip, spread máximo s = 2 pips, reserva adversa a = 1 pip, idade máxima da cotação 2 segundos e prazo 5 segundos após fechamento previsto de B. Relação líquida conservadora mínima 1.5. Aqui pip = 0.0001, point de cinco decimais = 0.00001. Verifique o tick real; pip, point e tick são conceitos diferentes.
| Parâmetro | Valor base | O que fica fixo |
|---|---|---|
| Mercado / candles | EUR/USD · M15 Bid | D1 anterior concluído |
| Meia largura | w = 0.2 × ATR(14) | 08:00; exemplo 2 pips |
| Buffer / spread máximo | b = 1 pip · s = 2 pips | Níveis e primeira cotação |
| Reserva / relação líquida | a = 1 pip · relação ≥ 1.5 | Antes do envio |
| Idade / prazo | 2 segundos / 5 segundos | Somente primeira cotação |
| Cota / orçamento | 1 entrada executada · 0.5% | Arredondar abaixo; sem garantia |
4. O primeiro contato consome a tentativa
Contato é a interseção de [mínima, máxima] de candle concluído com a faixa fixa. Vale o primeiro na janela em cada S1/R1. Use o fechamento M15 anterior como aproximação; no início, o fechamento do candle 07:45. A tentativa é consumida mesmo sem rejeição válida. Um candle posterior mais bonito não a reinicia.
BUY exige S1 + w < fechamento anterior < P; SELL exige P < fechamento anterior < R1 − w. Dentro da faixa, igualdade ou barra ausente invalidam. Se A atravessa ambas as faixas, desative as duas tentativas: OHLC não ordena visitas. Rejeite gap completo: A abre abaixo de S1 − w em BUY ou acima de R1 + w em SELL após a aproximação exigida.
Só uma posição da estratégia pode estar aberta, com no máximo uma entrada executada por dia do broker. Falha em S1 pode deixar o primeiro R1 disponível; uma execução usa a cota mesmo perdendo. Bloqueie novos envios enquanto resposta incerta não for conciliada com tickets e posições. Não transforme primeiro contato em repetidas tentativas.
5. BUY: rejeição de S1 em A, confirmação em B
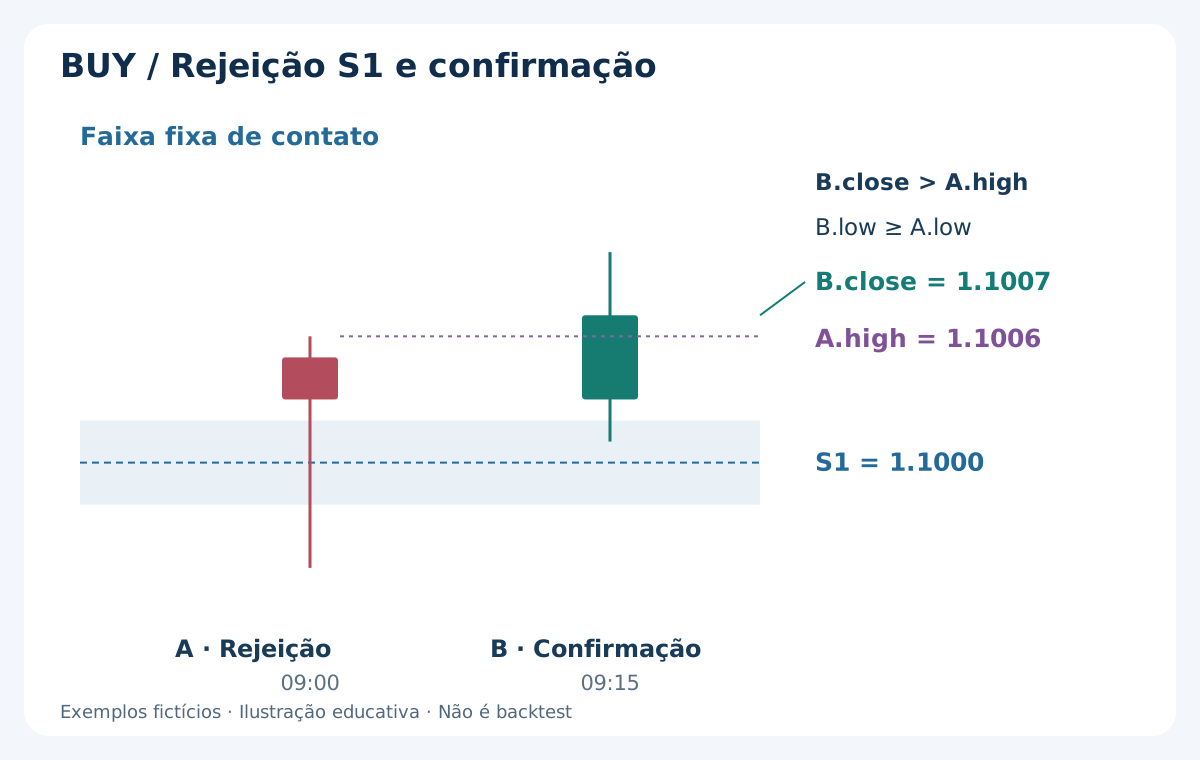
A é o primeiro candle de contato. Exija A.low < S1 − w, A.close > S1 + w, A.high < P − b e aproximação válida. Comparações estritas: mínima no limite inferior ou fechamento no superior não qualificam. Fechar dentro da faixa não confirma rejeição. Na notação, high, low e close são máxima, mínima e fechamento do candle; a letra identifica A ou B.
B é o M15 imediatamente seguinte. Exija B.close > A.high, B.low ≥ A.low, B.high < P − b. Fechar igual à máxima não basta; mínima igual é aceita porque o stop fica mais b abaixo. Nova mínima, alvo já tocado ou ausência do rompimento no fechamento cancelam. Não procure uma B substituta.
Após B, avalie o primeiro retrato Bid/Ask recebido: Bid > A.high e Ask ≤ B.close + s, além de atualidade, prazo, spread e custos. BUY a mercado em Ask; stop Bid fixo A.low − b e alvo Bid P − b. Arredonde stop para longe da entrada e alvo em direção à entrada, então recalcule distâncias e volume.
6. SELL: espelhe o sinal e explicite a proteção Ask
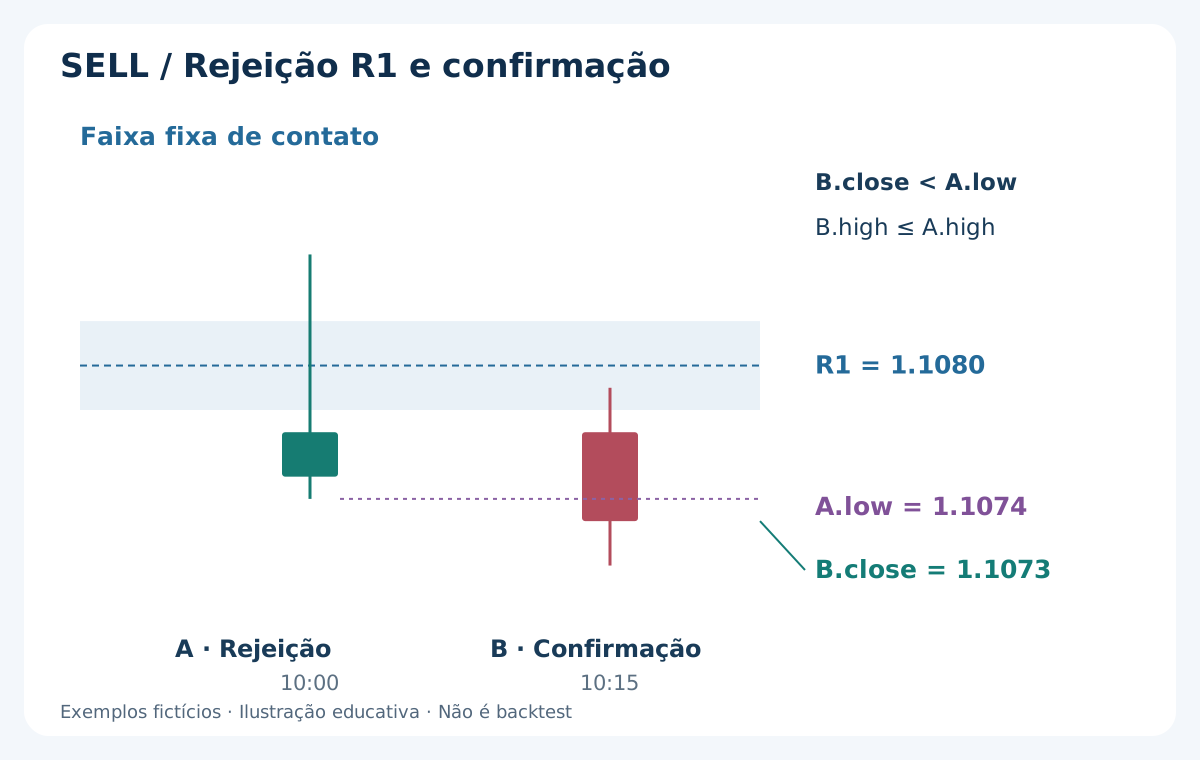
Primeiro contato R1: A.high > R1 + w, A.close < R1 − w e A.low > P + b. Na B imediata: B.close < A.low, B.high ≤ A.high, B.low > P + b. Igualdade só na condição de não fazer novo extremo, não na ruptura em fechamento ou limite do alvo.
A primeira cotação deve preservar Bid < A.low e Bid ≥ B.close − s. SELL em Bid; stop Ask fixo A.high + b + s e alvo Ask P + b + s. s é a reserva declarada de 2 pips, não uma máxima Ask histórica reconstruída. Com spread inicial ≤ s, há margem sobre a máxima Bid; alargamento posterior ainda pode acionar o stop.
Com spread constante de 2 pips, o alvo corresponde a Bid P + b, antes de P. Spread posterior diferente muda a correspondência, não o alvo Ask enviado. Máxima Bid não é máxima Ask observada e toque Bid não comprova saída short. O guia de ordens market, limit e stop explica por que uma limitada esperando em R1 seria outra estratégia.
7. Disponibilidade, prazo e prioridade de cancelamento
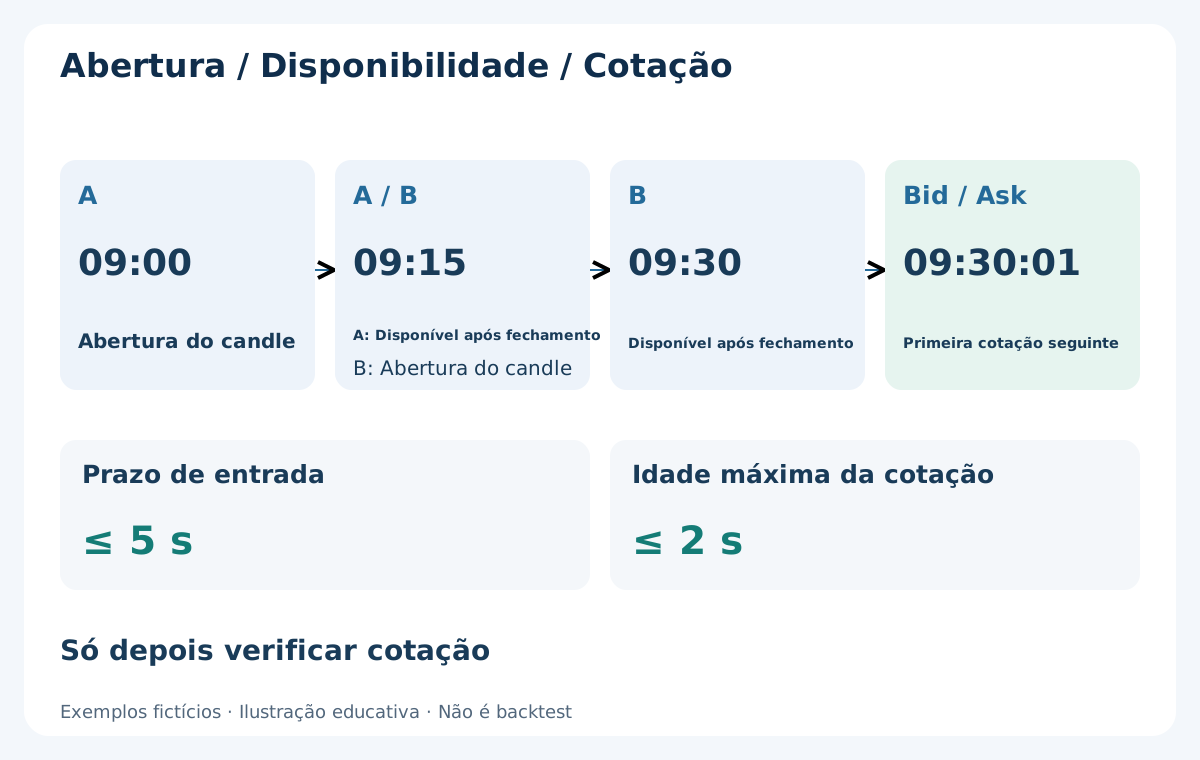
A aberta 09:00 só fica conhecida após 09:15; B aberta 09:15 após 09:30. Só então se avalia a cotação nova. Comprar a mínima anterior de A ou a ruptura intrabar de B muda informação e execução. Horários dos exemplos são do servidor; rótulos dos candles são de abertura.
Use apenas a primeira cotação. Descarte se antiga, chegar mais de 5 segundos após fechamento previsto, spread acima de 2 pips, perder confirmação ou falhar espaço/risco. Não espere uma segunda mais conveniente. B fecha antes de 16:00; exatamente 16:00 não vale. Dados tardios não autorizam entrada retroativa.
Cancele antes de entrar: dados/calendário, faixa dupla/gap, A inválida, B inválida/expirada, posição/cota ocupada, depois cotação, preços, custos e volume. B ausente cancela. Ordem rejeitada é registrada sem reenvio automático. Resposta incerta exige conciliação antes de definir consumo da cota. Outro sinal não resolve posição desconhecida.
8. BUY completo: decisão antes das distâncias
Mapa S1 = 1.1000, P = 1.1040, w = 0.0002 e fechamento anterior 1.1008. A 09:00: abertura 1.1005, máxima 1.1006, mínima 1.0995, fechamento 1.1003; rejeição após 09:15. B 09:15: abertura 1.1003, máxima 1.1010, mínima 1.1001, fechamento 1.1007; confirmação após 09:30.
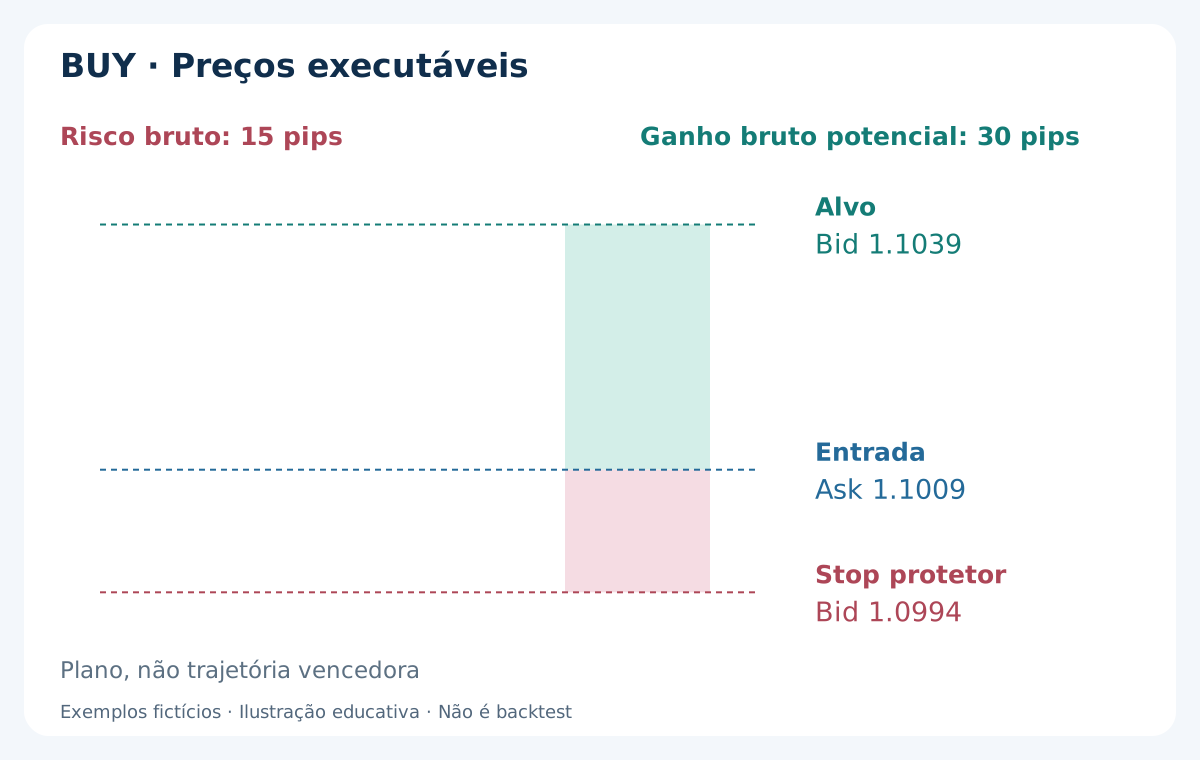
Suponha primeira cotação atual às 09:30:01 Bid 1.1007 / Ask 1.1009, BUY executado em 1.1009 com proteção aceita. Spread 2 pips, Bid acima de A.high, Ask = B.close + s, igualdade permitida. Stop Bid 1.0994, alvo Bid 1.1039: risco bruto 15 pips, ganho bruto potencial 30, relação 2.0 antes de comissão e desvios adicionais.
O gráfico mostra plano, não trajetória vencedora. Numa continuação perdedora separada, Bid cai a 1.0993 e o stop executa ali em vez de 1.0994: perda de preço 16 pips. É perda possível da regra, não confirmação retrospectivamente inexistente. Stop solicita saída, sem garantir preço ou perda máxima.
9. SELL completo: mesmas regras, outras faces da cotação
Cenário R1 independente com mesmos pivôs fictícios, não segunda entrada do dia BUY. Fechamento anterior 1.1073. A 10:00: abertura 1.1075, máxima 1.1085, mínima 1.1074, fechamento 1.1077. B 10:15: abertura 1.1077, máxima 1.1079, mínima 1.1071, fechamento 1.1073. Disponíveis após 10:15 e 10:30.
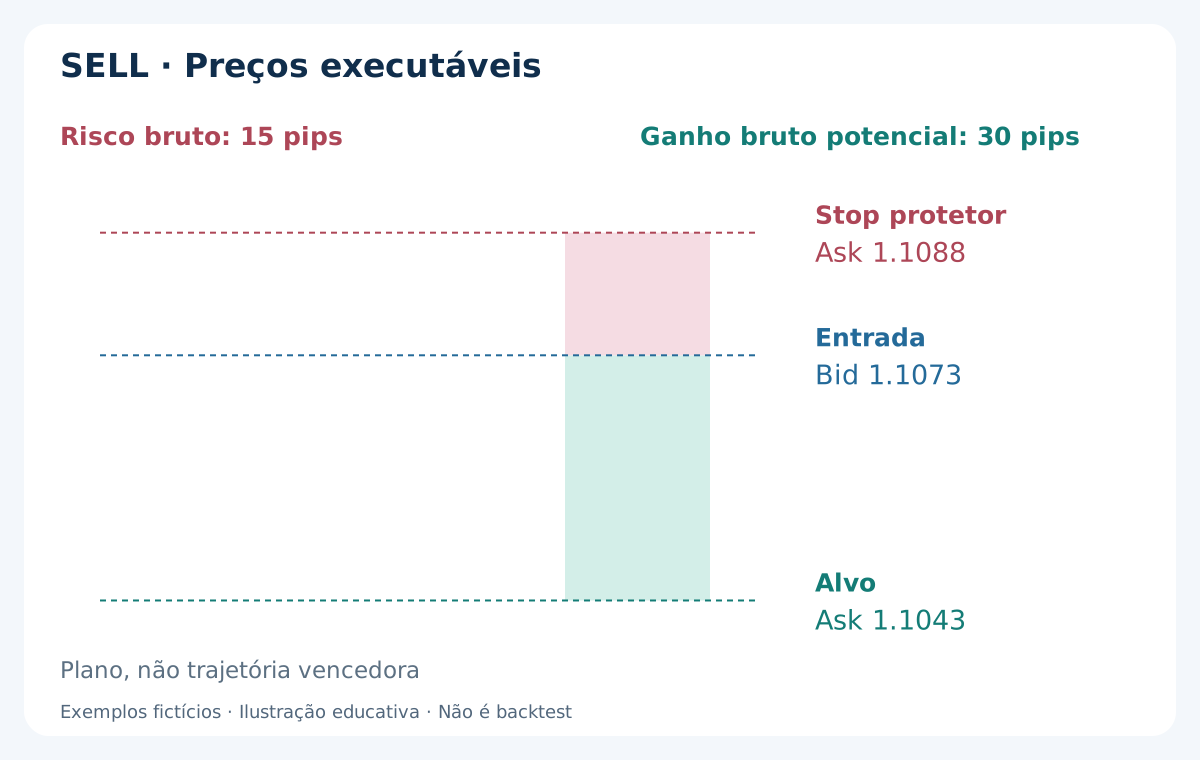
Primeira cotação atual suposta 10:30:01 Bid 1.1073 / Ask 1.1075, SELL Bid 1.1073. Stop Ask = 1.1085 + 0.0001 + 0.0002 = 1.1088; alvo Ask = 1.1040 + 0.0001 + 0.0002 = 1.1043. Risco 15 pips, ganho bruto potencial 30. Com spread constante 2 pips, Bid equivalentes 1.1086 e 1.1041.
A.high 1.1085 anterior não é um stop depois da entrada. Um pico Ask posterior pode atingir 1.1088 com Bid ainda abaixo. A saída short pode ser real mesmo sem o gráfico Bid tocar a linha Ask desenhada. Preserve ticks e registros do broker, sem mover stop ou R1.
10. Rejeite espaço insuficiente após custos e reserva
r é a distância executável ao stop e g ao alvo, em pips. Converta comissão completa em c pips pelo valor real em moeda da conta. Exija (g − a − c) / (r + a + c) ≥ 1.5 com termos positivos. a = 1 pip cobre uma única diferença adversa de entrada ou saída no modelo; não subtraia novamente nas duas pontas.
Nos exemplos r = 15, g = 30, c = 0.7 com USD 7 por lote e USD 10/pip. Planejamento: (30 − 1 − 0.7) / (15 + 1 + 0.7) = 28.3/16.7 ≈ 1.69. Com preços inalterados sem desvio extra, relação após comissão 29.3/15.7 ≈ 1.87. Identifique qual medida está sendo apresentada.
Outra variante BUY tem B.close = 1.1009 e primeira cotação Bid 1.1009 / Ask 1.1011, dentro de spread/deslocamento de 2 pips. Níveis originais: r = 17, g = 28, 26.3/18.7 ≈ 1.41; descarte sem levar alvo além de P. Obstáculos base: H/L D1 anteriores e números redondos de 100 pips ancorados em zero, sem metades/quartos. Referência estritamente entre Bid e P − b BUY ou P + b SELL bloqueia. Salve antes de 08:00; zonas swing adicionais precisam de outra versão.
11. Separe gráfico de execução
Verifique tick válido, stops mínimos, volume, margem e permissões. Em MQL4, MODE_TICKSIZE é expresso em points; multiplique por Point para distância de preço. MODE_STOPLEVEL = 0 pode coexistir com restrições dinâmicas. Casas decimais não bastam; uma marca no gráfico não é ordem aceita.
A base exige aceitar stop e alvo junto da abertura. Sem essa proteção, descarte em vez de abrir deliberadamente descoberto. Não alargue stop para contornar rejeição. Concilie respostas incertas por ticket antes de novo envio. Separe preços pedidos, fills e erros; rejeição não é ganho nem perda executada.
Depois do fill recalcule distâncias e risco. Reduza a restante pelo desvio adverso já realizado, piso zero, sem duplicar reserva. Se faltar proteção, violar 1.5 ou superar orçamento, solicite fechamento imediato pela exceção e preserve custo real. Não é desfazer garantido. Se ambas as saídas parecem tocadas na mesma vela, use ticks Bid/Ask ordenados ou marque ambiguidade, sem supor lucro primeiro.
12. Dimensione na moeda da conta e arredonde para baixo
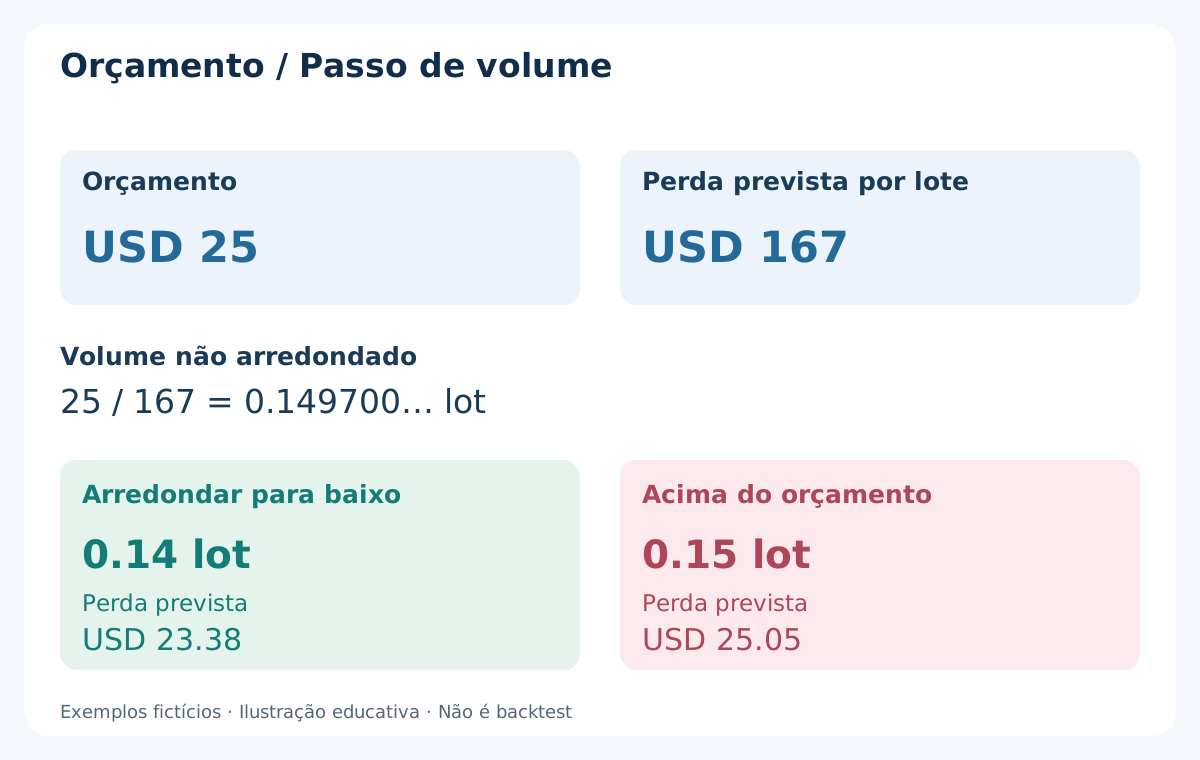
Patrimônio USD 5000 e orçamento 0.5% dão USD 25. Assuma EUR/USD, lote padrão 100000 EUR, USD 10/pip/lote e comissão completa USD 7/lote. Stop 15 pips e reserva 1: (15 + 1) × 10 + 7 = USD 167 por lote. Volume bruto 25/167 = 0.149700… lote.
Passo 0.01: use 0.14 lote, perda prevista USD 23.38. 0.15 daria USD 25.05, acima do orçamento. Com fills inalterados: perda bruta USD 21 + USD 0.98 = USD 21.98; ganho bruto potencial USD 42 − USD 0.98 = USD 41.02. Valores condicionais, não resultados observados.
Confira contrato e tick value na moeda de depósito; cotação USD não implica conta USD. Conversão, limites e margem à parte. Mínimo acima do orçamento exige descarte. Gap, spread e slippage podem superar reserva. Veja tamanho da posição e spread, comissão e swap.
13. Saídas fixas e cota diária finita
Sem preço médio em perda, parciais, trailing, break-even automático ou reversão na base. Mantenha stop/alvo e solicite fechamento às 16:30 se aberto. Use fill real, não preço ideal da vela. Sem cotação/acesso registre falha e continue conciliando; ficar zerado no horário não é garantido.
Uma entrada executada esgota o dia. Preserve dia do broker, símbolo, identificador e histórico conciliado após reinício. Timeout pode já ter executado. Reinicie apenas no novo dia confirmado e sem posição antiga ou requisição incerta. Pernoite forçado é exceção, não permissão de negociar mapa novo em paralelo.
Não há exclusão discricionária de notícias; registre eventos na pesquisa. Bloqueio posterior exige fonte de calendário, horários históricos e intervalo preciso em nova versão. Excluir apenas notícias perdedoras muda a regra. Qualquer limite global de exposição da conta deve ser declarado separadamente antes da entrada.
14. Teste a sequência, não uma imagem de pivôs
Reconstrua D1, ATR 08:00 e primeiro contato com dados disponíveis naquele momento, calendário e lados corretos. Inserir máxima/mínima final do dia numa carta anterior usa futuro. OHLC M15 identifica A/B, mas não prova primeira cotação, prazo, spread, saída short ou ordem dos gatilhos.
Use ticks Bid/Ask ordenados e registre faltas/atrasos. Inclua comissões, spread variável, rejeições, desvios e saída horária. Separe desenvolvimento, fora da amostra cronológico e forward. Testar muitos multiplicadores ATR, horários, atrasos e feeds e mostrar só a melhor curva introduz seleção. Guarde também versões malsucedidas.
Informe expectativa líquida, drawdown, giro, quantidade de trades e sensibilidade de execução, não apenas contatos. Dias agrupados e dados sobrepostos não são independentes. O guia de backtest MT4 explica limitações. Nenhum tamanho de amostra ou relação passada garante lucro futuro.
15. Separe fills, descartes, cancelamentos e ambiguidades
Salve dia/UTC, D1 H/L/C/horários, P/S1/R1, ATR 08:00/faixas, primeiro contato, fechamento anterior, A/B OHLC, disponibilidades e motivo. Depois primeira cotação/idade/spread, saídas arredondadas, r/g/c/a, relação, orçamento, volume, resposta e fills. Captura complementa o registro, não o substitui.
Exemplo inventado de 10 tentativas: 4 A inválidos, 2 B inválidos/expirados, 1 descarte cotação/custo, 3 fills. Destes, 1 alvo, 1 stop, 1 saída horária. Total 10; nem 3/10 fills nem 1/3 alvos são taxa de acerto validada. A saída horária pode ser positiva ou negativa líquida; faltam retornos reais.
Mantenha ticks incompletos e ordem de saída ambígua fora dos totais resolvidos, com contagens e sensibilidade próprias. Não conte descarte duas vezes por spread e custo: primeira falha mais flags adicionais. Correção que muda regra exige nova versão e reprocessamento da amostra, sem misturar históricos incompatíveis.
16. Revisão prática antes de ativar
Antes de 08:00 confira calendário e D1. Às 08:00 congele mapa, ATR concluído, faixas, obstáculos, parâmetros e orçamento. Consuma primeiro contato e aceite só A seguida de B imediata válida. Antes do envio cheque primeira cotação, prazo, tick, espaço líquido, proteção, volume, margem e cota livre.
Após entrar concilie fill/proteção, aplique exceção se necessário e preserve saídas e fechamento horário. Inclua descartes, rejeições, perdas, saídas temporais e casos pendentes. Um registro reproduzível deve revelar uma hipótese não lucrativa tão claramente quanto uma promissora.
Reveja suporte e resistência e números redondos. Linhas sobrepostas não são votos independentes de probabilidade. A futura estratégia de rompimento-reteste terá sequência própria e não deve ser misturada após o resultado.
Perguntas frequentes
O que é repique nos pivôs diários?
Hipótese de retorno de S1/R1 a P após rejeição e confirmação separada concluída. Esta versão define D1 do broker, M15, contatos, cotações, custos e risco. Toque não é entrada e lucro não é comprovado.
Posso comprar ao tocar S1?
Não. A precisa rejeitar e B imediata fechar acima de A.high, sem nova mínima ou alvo já tocado. Só depois se avalia primeira cotação. Limit esperando em S1 é outra estratégia.
Qual fórmula e fuso usar?
Traditional P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L no último D1 Bid concluído do broker. Preserve calendário e UTC específico da data. Não misture corte Nova York e outro feed.
Por que o stop SELL inclui spread?
A.high é observado em Bid; stop short é verificado em Ask. Adicionam-se 1 pip de buffer e 2 pips de reserva fixa. Isso não reconstrói Ask histórico nem garante proteção contra alargamento posterior.
E se restar pouco ganho?
Descarte se (g − a − c) / (r + a + c) < 1.5. A variante BUY mais cara tem risco 17 pips e ganho bruto 28, relação prevista ≈ 1.41. Não mova alvo além de P nem invente fill anterior.
A estratégia é lucrativa?
Não demonstrado. Exemplos e registro de 10 tentativas são fictícios. São necessárias regras fixas, ticks Bid/Ask, custos reais, descartes completos, fora da amostra cronológico e forward. Stops e orçamento 0.5% não garantem perda máxima.
Fontes e notas de execução
A documentação confere fórmulas e convenções de execução. Regras, parâmetros, preços, cálculos e registro são exercícios fictícios originais; as fontes não validam sua rentabilidade.
Conteúdo educativo. Preços, operações e contagens fictícios. Forex envolve risco; stops e orçamentos não garantem perda máxima.