

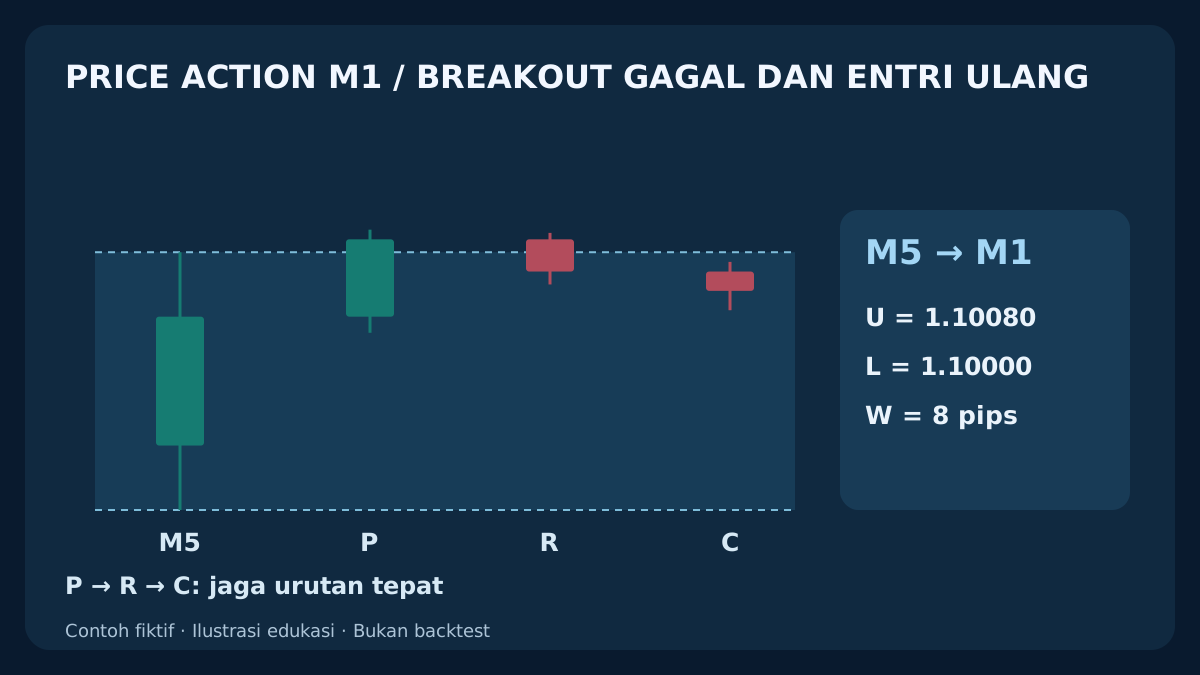
Breakout gagal hanya bisa diteliti jika range awal dan penyimpangan pertama sudah diketahui sebelum harga kembali. Templat ini memisahkan tiga candle M1 selesai dari kuotasi tempat permintaan entri benar-benar dapat dikirim.
1. Apa yang diuji strategi scalping price action ini
Strategi Forex ini meneliti apakah penyimpangan awal dari range intraday yang diketahui dapat gagal dan memberi pergerakan singkat menuju sisi seberang. Satu candle M5 Bid selesai mendefinisikan range. Tiga M1 selesai yang terpisah harus membentuk penyimpangan P, return langsung R dan konfirmasi langsung C. Wick panjang, satu close di dalam, atau pembalikan yang tampak menarik belum cukup.
Ini hipotesis riset asli dengan pengaturan contoh tetap, bukan sistem yang terbukti menguntungkan. Berbeda dari range sesi Asia, acuannya M5 tepat sebelum setiap slot, tanpa kotak Asia atau syarat pembukaan London. Juga berbeda dari breakout kelanjutan M5 dan pullback EMA M1. Panduan scalping menjelaskan konteks timeframe dan biaya.
2. Bekukan instrumen, jam dan input riset
Gunakan EUR/USD ilustratif: 1 pip = 0.0001, point/tick harga yang dapat dieksekusi = 0.00001. Sinyal memakai OHLC Bid. Jendela entri 09:00–11:00 UTC, slot sepuluh menit mulai 09:00, 09:10 hingga 10:50. Petakan waktu candle broker ke UTC menggunakan offset historis termasuk perubahan daylight saving. Ini definisi pengujian, bukan klaim sesi terbaik.
Lebar range 5–10 pip termasuk batas, penyimpangan minimum 0.3 pip dan buffer stop tetap 0.3 pip. Hanya tiga M1 pertama dapat menjadi P. Maksimum spread 0.8 pip, usia kuotasi terdokumentasi 2 detik, permintaan harus sebelum 10 detik setelah C selesai secara ketat, dan jarak mengejar arah 0–1.5 pip termasuk batas. Cadangan entri 0.2 pip, komisi pulang-pergi 0.6 pip, cadangan keluar merugikan mendatang 0.4 pip, rasio bersih minimum 1.1. Validasi pada kontrak sebenarnya; lihat panduan pasangan dan filter biaya.
| Parameter | Nilai ilustratif | Makna |
|---|---|---|
| Acuan | 1 M5 selesai; W = 5–10 pip | Bekukan U/L/W saat mulai |
| Urutan | 3 M1 pertama untuk P; R dan C langsung | Tanpa return satu candle atau pengganti terlambat |
| Entri | 0.8 pip / 2 detik / <10 detik / 0–1.5 pip | Spread / usia / tenggat / pengejaran |
| Keluar tetap | Buffer 0.3 pip; tepi seberang | SELL Ask; BUY Bid |
| Biaya | 0.2 / 0.6 / 0.4 pip; rasio bersih ≥ 1.1 | Cadangan entri / komisi / cadangan keluar |
| Eksposur | 1 posisi; 1 kandidat/permintaan per slot | Keluar waktu 3 menit setelah fill aktual |
3. Gunakan hanya M5 selesai tepat sebelumnya
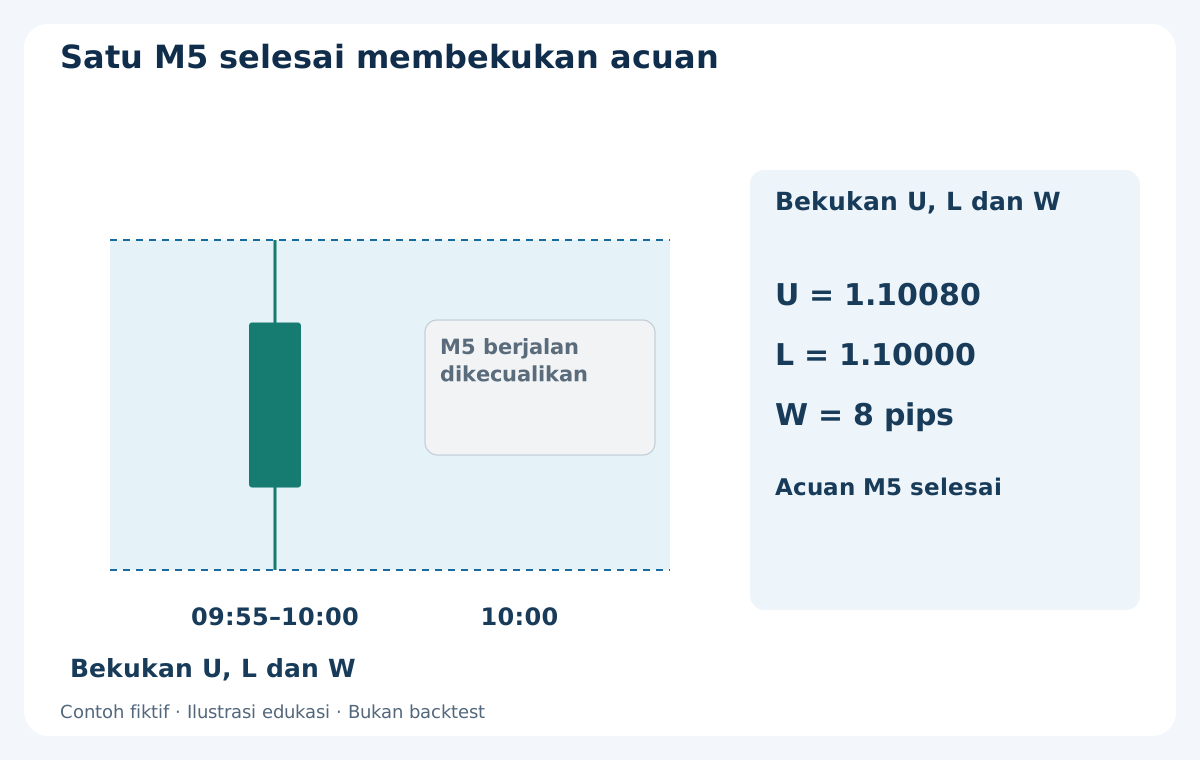
Untuk slot mulai T, ambil tepat M5 dari lima menit sebelum T sampai T. Bekukan U = High, L = Low, W = U − L. Jangan memakai M5 berjalan atau mengganti acuan setelah melihat kegagalan. Untuk T = 10:00, candle 09:55–10:00 memiliki Open/High/Low/Close = 1.10020 / 1.10080 / 1.10000 / 1.10060. Jadi U = 1.10080, L = 1.10000, W = 8 pip, memenuhi lebar.
Aktifkan hanya bila tanpa posisi pada awal slot dan diamati terus-menerus sejak itu. Kuotasi berpasangan valid pertama yang diamati setelah T harus tiba sebelum T + 5 detik dan memenuhi usia 2 detik. Acuan hilang atau invalid, OHLC tidak konsisten, celah waktu atau restart di tengah slot membatalkan. Jika slot dimulai saat posisi terbuka, lewati seluruhnya meski segera ditutup. Grafik belakangan tidak merekonstruksi aktivasi.
4. Penyimpangan pertama P menghabiskan kesempatan
Periksa hanya M1 selesai yang membuka pada T, T + 1 menit dan T + 2 menit. Yang pertama dengan High > U atau Low < L adalah P dan menghabiskan kesempatan. Sama dengan tepi hanya sentuhan. Jika candle yang sama melampaui kedua tepi, batalkan sebelum memilih arah. Jika tidak ada dari tiga yang melampaui, tidak ada setup; candle keempat tidak boleh memulainya.
Untuk penyimpangan atas dan calon SELL: P.High ≥ U + 0.3 pip serta P.Close > U. Untuk bawah dan calon BUY: P.Low ≤ L − 0.3 pip serta P.Close < L. Kesamaan lolos ambang jarak, tetapi tidak lolos close luar yang ketat. Penyimpangan pertama lemah atau kembali sebelum close-nya sendiri membatalkan slot. Jangan mengabaikannya demi pembalikan berikut yang lebih rapi. P tidak boleh sekaligus R.
5. Wajibkan return R terpisah langsung dan konfirmasi C langsung
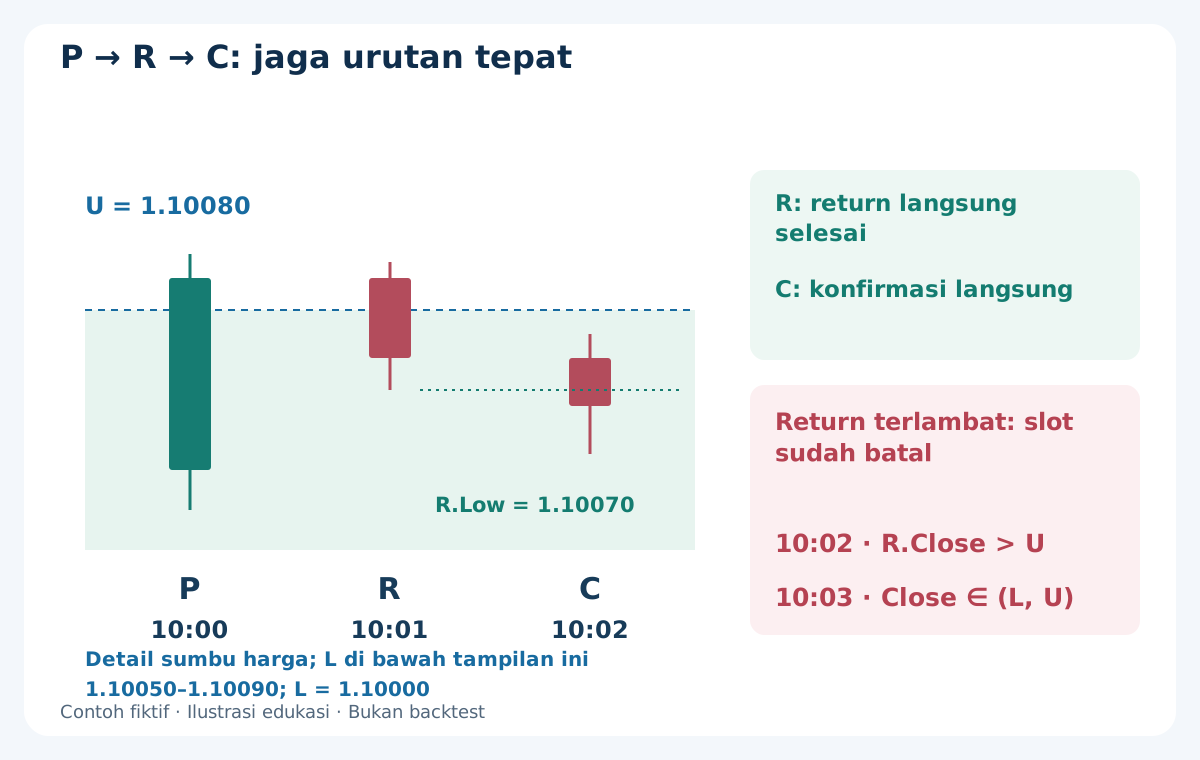
R harus M1 tepat berikutnya, membuka persis satu menit setelah P. Close harus benar-benar di dalam: L < R.Close < U. SELL memerlukan R.Close < R.Open, R.High ≤ P.High, R.Low > L. BUY memerlukan R.Close > R.Open, R.Low ≥ P.Low, R.High < U. Ekstrem baru atau sentuhan tepi seberang ditolak. R langsung hilang atau return terlambat satu candle membatalkan slot; jangan menamai ulang candle terlambat sebagai R.
C harus langsung setelah R, dengan seluruh range benar-benar di (L, U). SELL bearish dan close ketat di bawah R.Low; BUY bullish dan close di atas R.High. Kesamaan gagal. Tidak ada candle tambahan untuk mengganti C gagal. Keputusan hanya memakai data selesai yang sudah tersedia; konfirmasi di grafik belakangan tidak membuktikan entri yang dapat dieksekusi.
6. Pisahkan close, kuotasi pertama dan tenggat permintaan
Nilai hanya pasangan Bid/Ask simbol saat ini yang pertama diamati setelah C. Harga positif, tick legal, Ask ≥ Bid, spread ≤ 0.8 pip dan usia terdokumentasi ≤ 2 detik. Bid tetap benar-benar di dalam dan di bawah R.Low untuk SELL atau di atas R.High untuk BUY. Stop dan target terkait belum boleh tercapai pada sisi keluar yang dapat dieksekusi. Jam penerimaan lokal dan server berbeda; jangan mengurangkan jam tak terkait untuk mengklaim kesegaran.
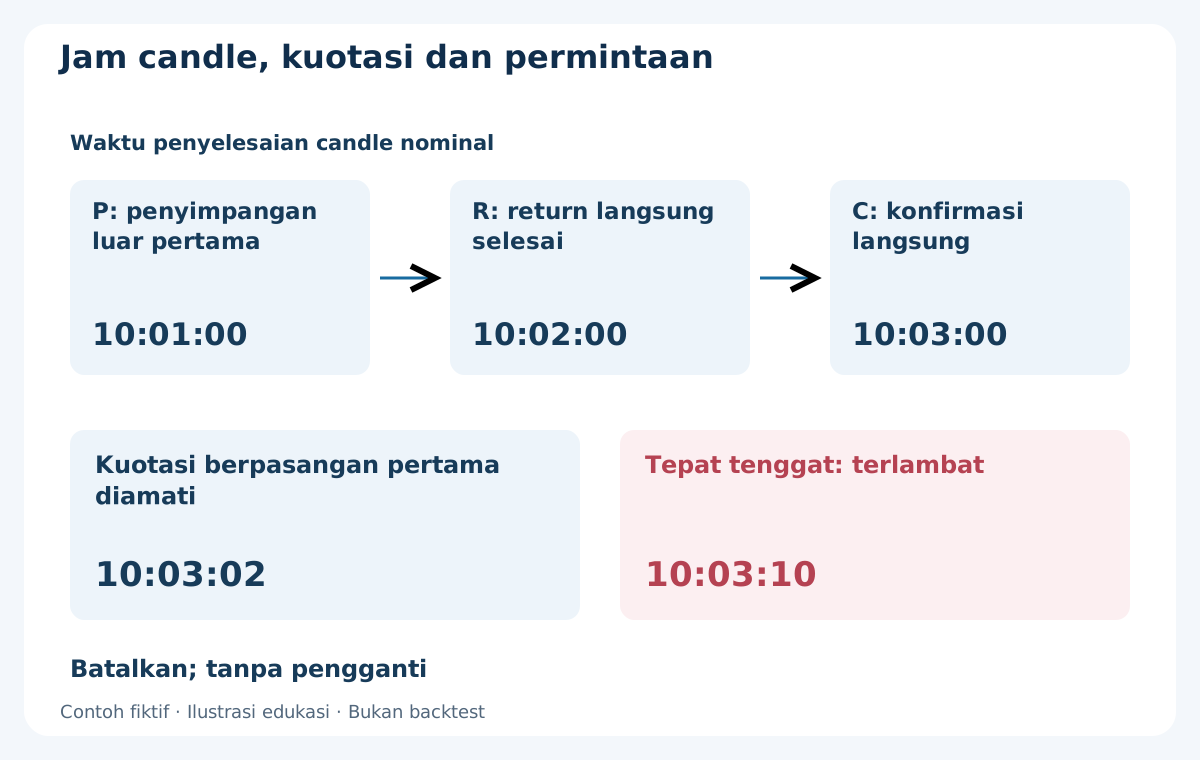
Jika P membuka 10:00, R 10:01, C 10:02, close nominalnya 10:01, 10:02, 10:03. Kuotasi pertama 10:03:02 bisa memenuhi, tetapi permintaan harus sebelum 10:03:10 secara ketat, sebelum slot berakhir dan di dalam jendela entri. Tepat pada tenggat sudah terlambat. Gagal pada kuotasi pertama berarti batal tanpa menunggu lebih baik. Invalidasi sebelum pengiriman juga membatalkan. Maksimal satu permintaan per slot, tanpa retry atau pembalikan; rekonsiliasi status tak pasti sesuai panduan slippage dan latensi.
7. Bekukan proteksi dan hitung rencana eksekusi
SELL: stop Ask = P.High + 0.3 pip, target Ask = L. BUY: stop Bid = P.Low − 0.3 pip, target Bid = U. Entri rencana E* = Bid − 0.2 pip untuk SELL atau Ask + 0.2 pip untuk BUY. Pengejaran arah C.Close − E* pada SELL atau E* − C.Close pada BUY; izinkan 0–1.5 pip termasuk batas. Periksa normalisasi, sisi, jarak minimum broker, volume dan margin. Jika level persis tidak diizinkan, tolak tanpa melebarkan stop atau memindah target. Versi ini memerlukan proteksi yang didukung bersama permintaan, tanpa diam-diam masuk tanpa proteksi.
Hitung jarak kotor dari E*. Tambahkan komisi dan cadangan keluar mendatang, total 1.0 pip, ke rugi rencana; kurangi dari laba potensial. Keduanya positif dan laba bersih potensial / rugi bersih rencana ≥ 1.1 sebelum volume dihitung. Cadangan entri bukan jaminan batas fill. Fill lebih buruk dari E* atau melanggar geometri, rasio atau anggaran adalah pengecualian: pertahankan proteksi, rekonsiliasi dan minta keluar teratur pada kuotasi pertama yang dapat dipakai tanpa membuka lagi. Catat biaya dan hasil aktual.
8. SELL lengkap: P keluar, R kembali, C mengonfirmasi
Pertahankan U = 1.10080, L = 1.10000. P 10:00–10:01 memiliki Open/High/Low/Close = 1.10060 / 1.10087 / 1.10055 / 1.10084. High 0.7 pip di atas U, close di luar. R 10:01 memiliki 1.10084 / 1.10086 / 1.10070 / 1.10074: bearish, close di dalam, tanpa high baru atau sentuhan seberang. C 10:02 memiliki 1.10074 / 1.10077 / 1.10062 / 1.10068: sepenuhnya di dalam, bearish, close di bawah R.Low = 1.10070.
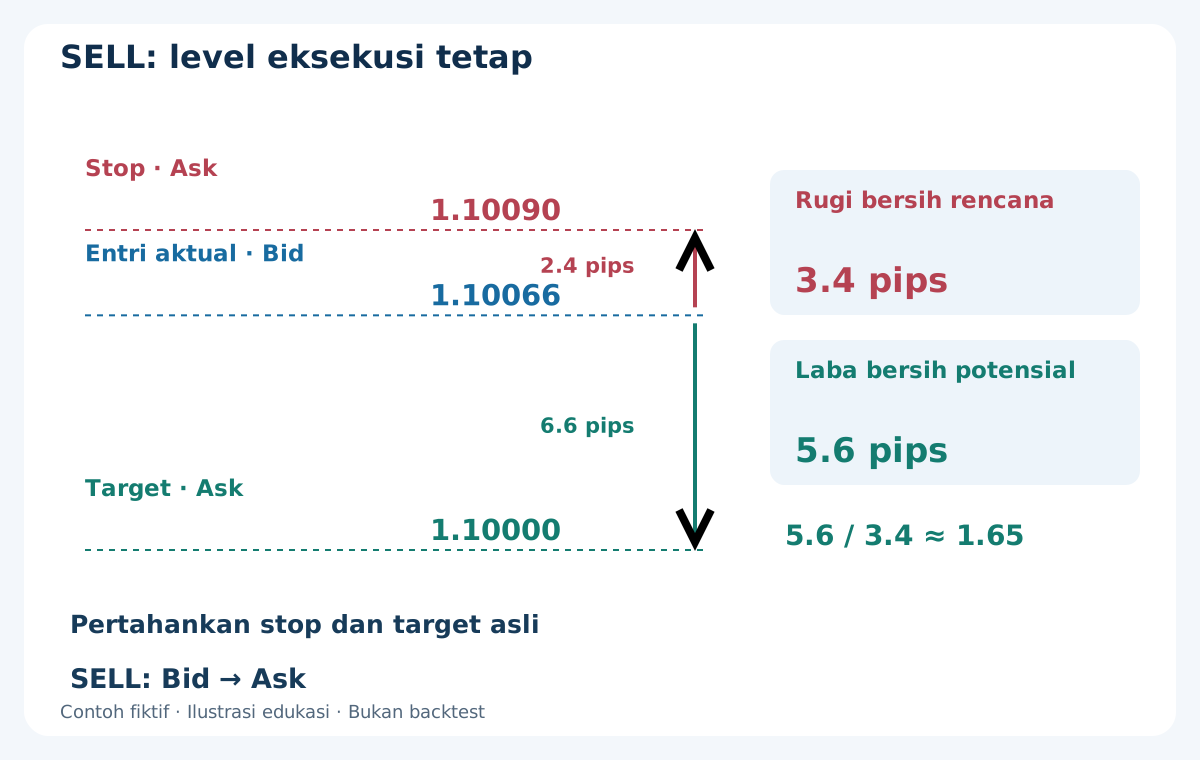
Asumsikan pemeriksaan waktu dan akun lolos. Kuotasi pertama 10:03:02: Bid 1.10068 / Ask 1.10074, spread 0.6 pip. E* = 1.10066, pengejaran 0.2 pip di bawah C.Close. Asumsikan SELL benar-benar fill di sana pada 10:03:03. Stop Ask 1.10090, target Ask 1.10000. Risiko kotor 2.4 pip, laba kotor potensial 6.6 pip. Rugi bersih rencana = 2.4 + 0.6 + 0.4 = 3.4 pip; laba bersih potensial = 6.6 − 0.6 − 0.4 = 5.6 pip. Rasio 5.6 / 3.4 ≈ 1.65 lolos 1.1.
Spread dan deviasi entri asumsi sudah masuk jarak dari fill Bid ke keluar Ask; jangan kurangi lagi. Ini aritmetika, bukan eksekusi terukur. Jarak minimum broker dapat menolak rencana kecil ini. Panduan biaya menjelaskan bahwa cadangan mendatang bukan pos biaya aktual atau jaminan rugi maksimum.
9. Tolak kuotasi pertama lebih buruk atau return terlambat
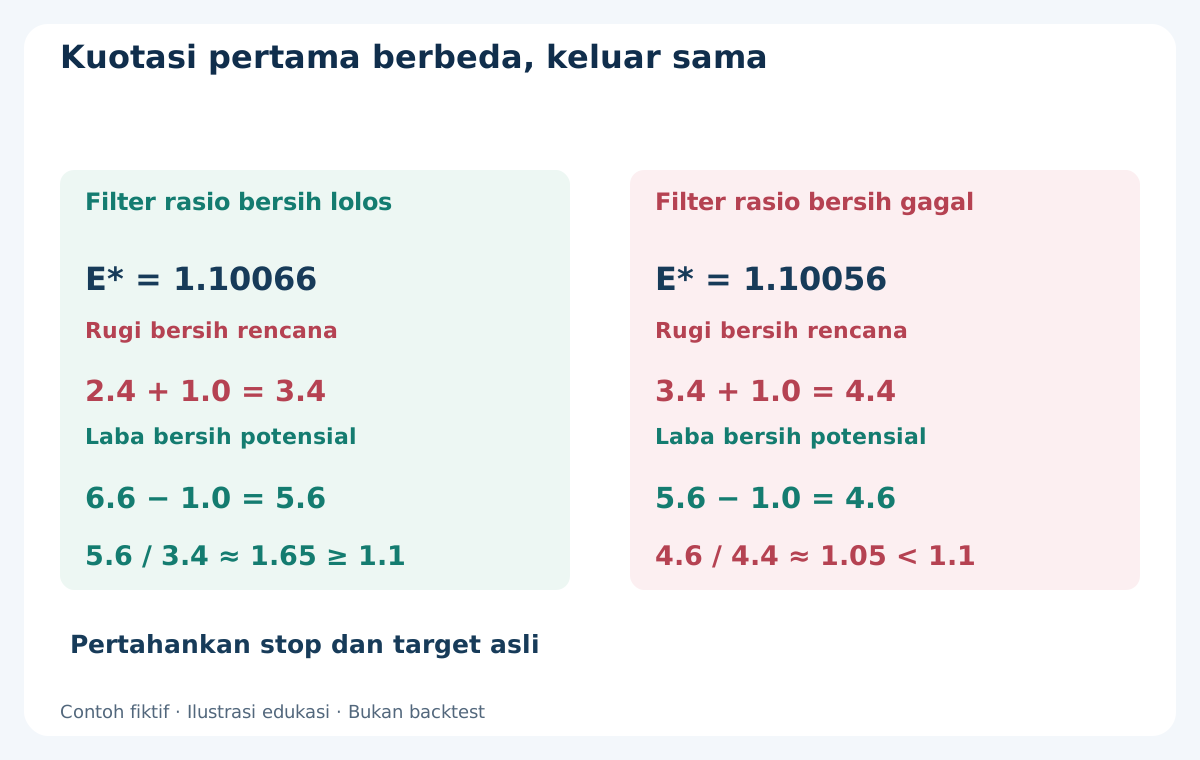
Kuotasi pertama alternatif pada SELL sama: Bid 1.10058 / Ask 1.10064. Spread tetap 0.6 pip, E* = 1.10056. Pengejaran 1.2 pip lolos. Dengan keluar tetap: risiko kotor 3.4, laba kotor 5.6 pip; rugi bersih rencana 4.4, laba bersih potensial 4.6 pip. Rasio 4.6 / 4.4 ≈ 1.05 di bawah 1.1: batalkan. Ini skenario kuotasi pertama alternatif, bukan dua percobaan. Jangan memindah keluar untuk menyelamatkan rasio.
Waktu juga bisa menggagalkan bentuk. Jika R langsung close di luar pada 10:02 dan candle berikut kembali pada 10:03, sudah terlambat. Slot gagal saat R; konfirmasi belakangan tidak memulihkannya. Pisahkan alasan return terlambat dari penolakan biaya. Gambar menarik tidak mengubah urutan candle yang pasti.
10. Bulatkan volume ke bawah dari rugi lengkap
Asumsikan kontrak standar EUR 100000, akun USD, USD 10 per pip per lot. Rugi rencana SELL 3.4 pip berarti USD 34 per lot. Anggaran contoh USD 25: 25 / 34 ≈ 0.73529 lot. Langkah 0.01, bulatkan ke 0.73 lot: rugi rencana USD 24.82, target konservatif 0.73 × 5.6 × 10 = USD 40.88. Perhitungan hipotetis, bukan laba harapan atau rekomendasi ukuran.
Verifikasi nilai pip aktual, konversi mata uang, komisi, volume minimum dan margin bebas. Lewati bila volume hasil pembulatan di bawah minimum; jangan membulatkan naik agar lolos. Anggaran tidak membatasi rugi saat gap, keluar gagal atau gangguan operasi. Panduan ukuran posisi memuat pemeriksaan kontrak.
11. BUY memerlukan perhitungan Bid dan Ask sendiri
Penyimpangan bawah terpisah, range sama. P memiliki Open/High/Low/Close = 1.10020 / 1.10025 / 1.09993 / 1.09996. R memiliki 1.09996 / 1.10010 / 1.09994 / 1.10006. C memiliki 1.10006 / 1.10018 / 1.10003 / 1.10012. P menembus bawah dan close di luar; R kembali bullish tanpa low baru atau sentuhan seberang; C di dalam, close di atas R.High = 1.10010.
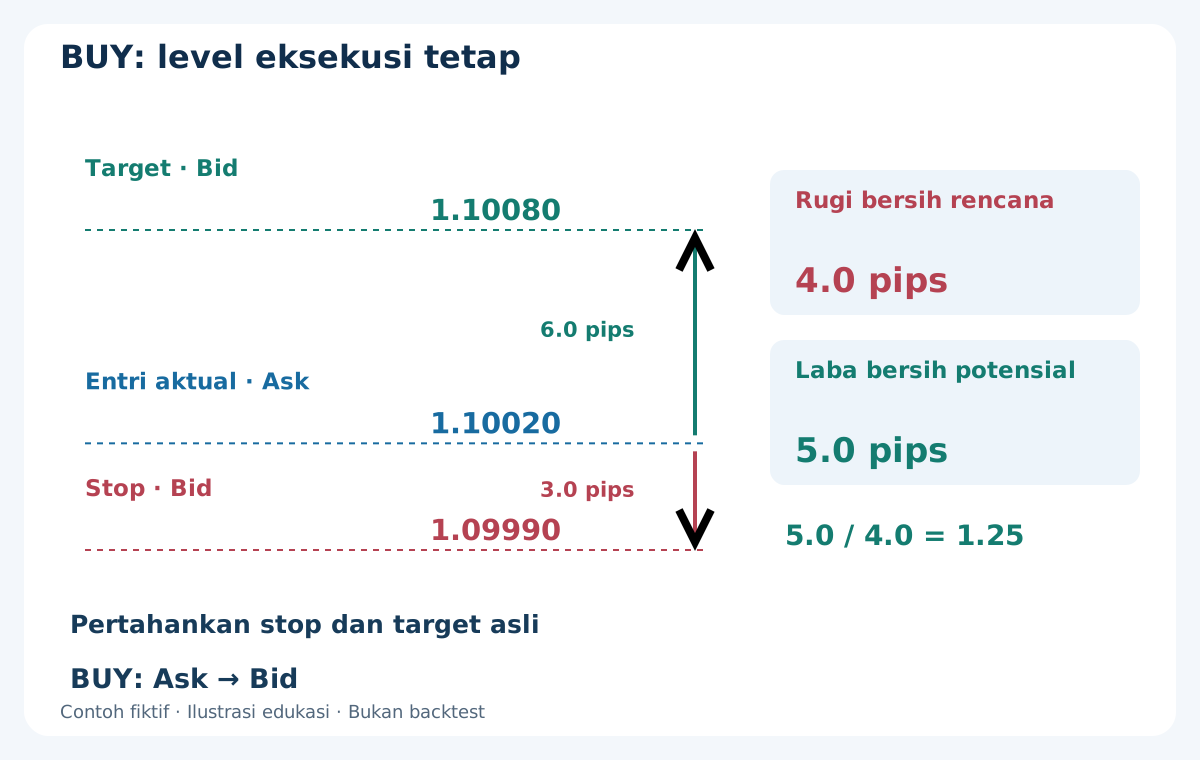
Kuotasi pertama Bid 1.10012 / Ask 1.10018, spread 0.6 pip, E* = 1.10020. Pengejaran di atas C.Close 0.8 pip. Asumsikan filter lain lolos dan BUY fill di E*. Stop Bid 1.09990, target Bid 1.10080. Risiko kotor 3.0, laba kotor 6.0 pip; rugi bersih rencana 4.0, laba bersih potensial 5.0 pip. Rasio 1.25 lolos 1.1. Dengan USD 25, 25 / 40 = 0.625 dibulatkan ke 0.62 lot: rugi USD 24.80 dan target konservatif USD 31.00.
Kedua arah memakai candle Bid. BUY membuka Ask dan keluar Bid; SELL membuka Bid dan keluar Ask. Low Bid pada L tidak membuktikan target SELL bisa keluar pada Ask. Jangan menyalin volume atau uang SELL ke BUY. Kuotasi berpasangan dan urutan kejadian aktual diperlukan untuk keluar yang dapat dieksekusi.
12. Mulai tiga menit pada fill aktual
Pertahankan stop dan target asli, tanpa trailing, pindah impas, keluar sebagian, grid atau averaging. Jika belum tutup, minta keluar pada kuotasi pertama yang dapat dieksekusi saat atau setelah tiga menit dari fill aktual. Rekonsiliasi keluar protektif atau status tak pasti sebelum aksi lain. Timestamp sama tetap memerlukan urutan diketahui. Kelola posisi setelah jendela entri berakhir.
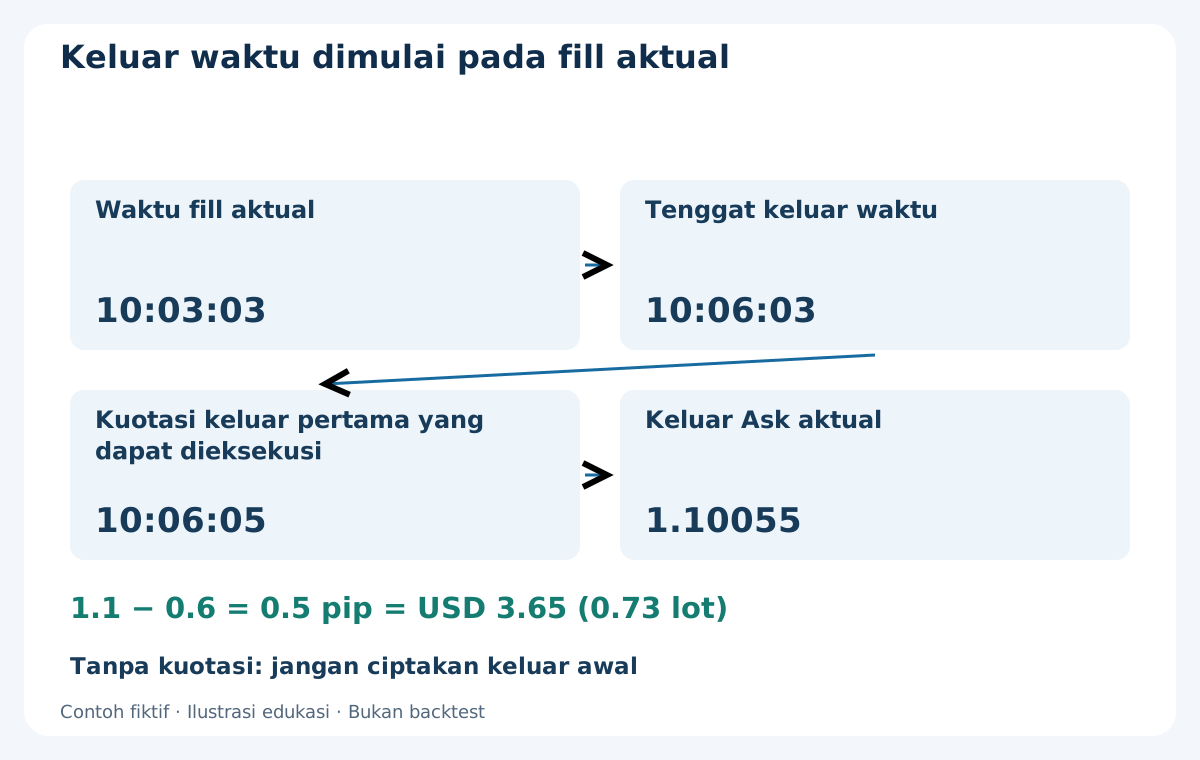
Fill SELL 10:03:03 memberi tenggat 10:06:03. Asumsikan tidak ada kuotasi sampai 10:06:05, Bid 1.10047 / Ask 1.10053. Keluar Ask aktual diasumsikan 1.10055 setelah deviasi merugikan. Laba antar-fill = (1.10066 − 1.10055) / 0.0001 = 1.1 pip. Setelah komisi 0.6 pip, bersih terealisasi 0.5 pip, USD 3.65 pada 0.73 lot. Jangan menciptakan keluar lebih awal atau mengurangi cadangan tak terpakai lagi. Tiga menit adalah batas yang diminta, bukan jaminan.
13. Pertahankan pembatalan dan pengecualian eksekusi
Pisahkan range tidak layak, aktivasi terlewat, tanpa penyimpangan, P dua sisi, P lemah, R gagal atau terlambat, C gagal, kuotasi pertama buruk, pengejaran berlebih, biaya, tenggat dan permintaan ditolak. Maksimal satu kandidat dan satu permintaan per slot. Retry, pembalikan, acuan baru atau restart tidak menyelamatkan. Catat juga tanpa setup dan kandidat batal.
Timeout bukan bukti penolakan. Rekonsiliasi akun sebelum bertindak dan pertahankan jejak asli. Fill terkonfirmasi di luar rencana mengikuti keluar pengecualian dengan hasil, biaya dan eksposur tersisa aktual. Proteksi dan cadangan bisa gagal atau terlampaui. Menghapus kasus ini mengubah gambaran risiko dan strategi yang diuji.
14. Di mana hipotesis breakout gagal dapat gagal
Kembali ke range tidak membuktikan perangkap likuiditas atau niat orang lain. Tren persisten bisa berlanjut setelah C dan mencapai stop. Osilasi acak juga menghasilkan pembalikan tiga candle meyakinkan. Definisi tetap mengurangi hindsight tanpa menetapkan keunggulan ekonomi. Lebar, ambang dan target seberang mungkin pilihan buruk.
Stop kecil peka terhadap spread, slippage, jarak broker dan keterlambatan data. Pengurangan tetap tidak mereplikasi kuotasi yang membatalkan entri. Menambah filter sesi, mengubah R, menerima ekstrem baru atau percobaan kedua membuat versi baru. Simpan semua percobaan dan kegagalan; pemenang historis terpilih bukan bukti ketahanan.
15. Putar ulang seluruh urutan informasi dan eksekusi
Uji kelayakan slot, M5 sebelumnya yang tepat, aktivasi tepat waktu, U/L/W tetap, P pertama, R dan C langsung, kuotasi pertama, filter, volume, permintaan, fill dan semua keluar. Masukkan tanpa setup dan pembatalan pada penyebut yang relevan. Uji kesamaan pada tepi, ambang penyimpangan dan lebar, ekstrem R, syarat ketat C dan tenggat eksklusif. Jangan diam-diam mengganti data hilang dengan candle atau kuotasi berikut.
MT4 Every tick standar tidak mengesahkan pasangan historis Bid/Ask terekam, usia penerimaan aktual atau latensi realistis. Bar M1 tidak menyelesaikan urutan keluar jika kedua level ada dalam satu bar. Bila data tidak dapat menilai kondisi atau urutan, tandai bagian itu tidak dapat diuji. Panduan backtest scalping MT4 membedakan tick model dan bukti eksekusi.
Pisahkan pengembangan, validasi, pengujian historis tak tersentuh dan observasi forward secara kronologis. Laporkan slot, kandidat, pembatalan, permintaan, fill, hasil tutup, eksposur terbuka, komisi, drawdown dan pengecualian. Tekan biaya dan waktu melalui logika kelayakan, bukan hanya laba akhir. Tidak ada backtest menguntungkan di sini; diagram konsisten tidak membuktikan keunggulan.
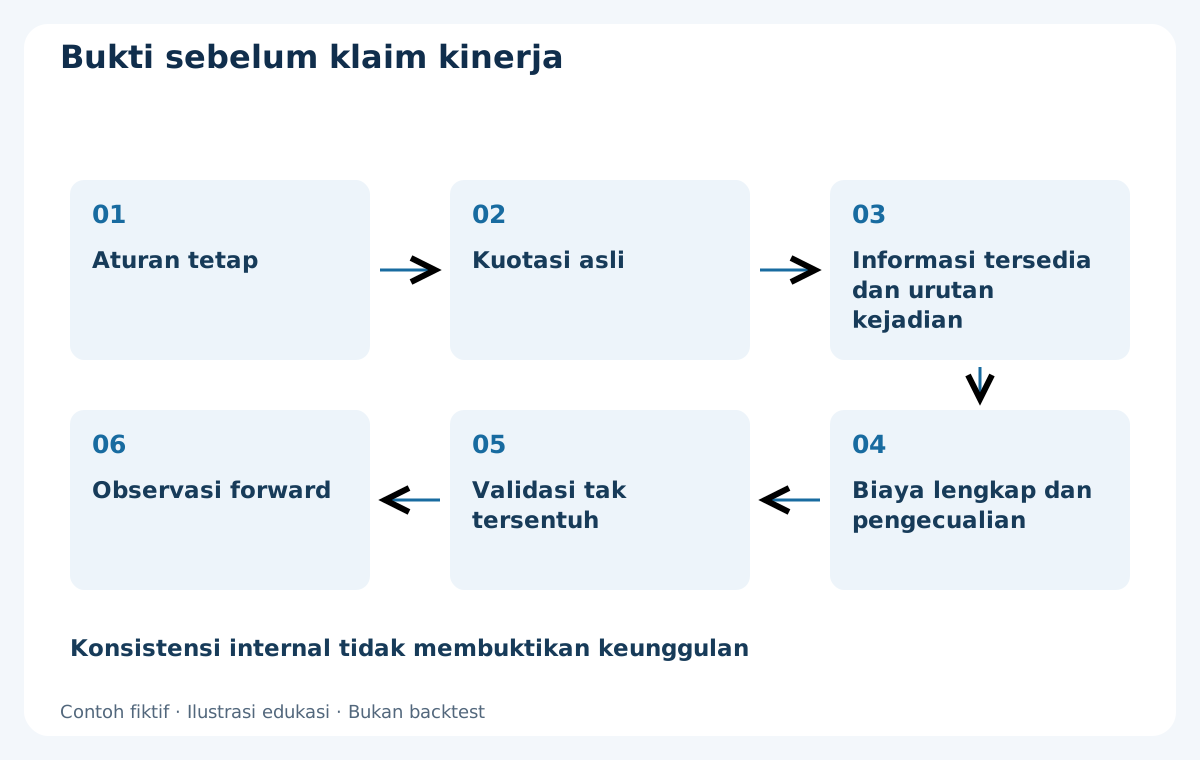
16. Audit bukti sebelum observasi forward atau klaim EA
Simpan versi aturan, pemetaan UTC, kuotasi asli, parameter, log per slot dan laporan tanpa perubahan. Tiap kandidat merujuk M5 sebelumnya, waktu P/R/C dan kuotasi pertama. Pastikan range tidak bergeser, R terlambat tidak menggantikan R langsung dan informasi masa depan tidak dipakai. Pisahkan diagram edukasi dari hasil perdagangan terpantau.
Protokol validasi forward menyediakan kerangka observasi dan rekonsiliasi. Demo memeriksa kesetiaan aturan tanpa membuktikan likuiditas live identik. Bukti kurang, percobaan terkontrol lain atau penolakan adalah hasil sah. EA komersial memerlukan bukti sendiri; templat fiktif ini tidak menunjukkan EA terdaftar menerapkan aturan atau meraih laba darinya.
Pertanyaan yang sering diajukan
Apakah wick di luar range cukup?
Tidak. P harus pertama, mencapai jarak minimum dan close di luar. R langsung terpisah kembali, lalu C langsung valid. Return dalam P sendiri membatalkan versi ini.
Bisakah candle terlambat mengganti return gagal?
Tidak. R adalah M1 tepat setelah P. Return terlambat atau C gagal menghabiskan kesempatan. Maksimal satu kandidat dan permintaan per slot.
Mengapa acuan M5 selesai?
Batasnya diketahui saat slot mulai. M5 berjalan mengubah acuan setelah melihat pembalikan. Range tetap beku.
Apakah pola bagus menjamin entri?
Tidak. Kuotasi, tenggat, proteksi, pengejaran, biaya, volume dan margin harus lolos. Penolakan biaya tidak diperbaiki dengan memindah keluar.
Apakah keluar tiga menit dijamin?
Tidak. Jam dimulai pada fill aktual dan menunggu kuotasi yang dapat dieksekusi pada atau setelah tenggat. Rekonsiliasi status dan keluar, simpan keterlambatan serta biaya.
Apakah profitabilitas sudah terbukti?
Belum. Aturan dan harga adalah spesifikasi riset fiktif. Kuotasi memadai, data tak tersentuh dan forward dapat menolak hipotesis. EA memerlukan bukti tersendiri.
Sumber dan catatan riset
MetaQuotes menjelaskan sisi kuotasi order pasar, normalisasi harga dan pembatasan stop broker. Mekanisme tersebut mendukung penjelasan eksekusi, bukan memvalidasi strategi asli atau ambangnya. Seluruh harga, kuotasi, fill dan nilai uang adalah fiktif. Tidak dilakukan backtest menguntungkan, pengukuran eksekusi broker atau validasi kinerja independen.
Kerangka riset edukatif. Semua parameter, harga, pengisian dan hasil uang bersifat fiktif, bukan hasil terverifikasi. Trading Forex berisiko. Stop, cadangan, anggaran atau backtest tidak menjamin kinerja masa depan atau kerugian maksimum.