

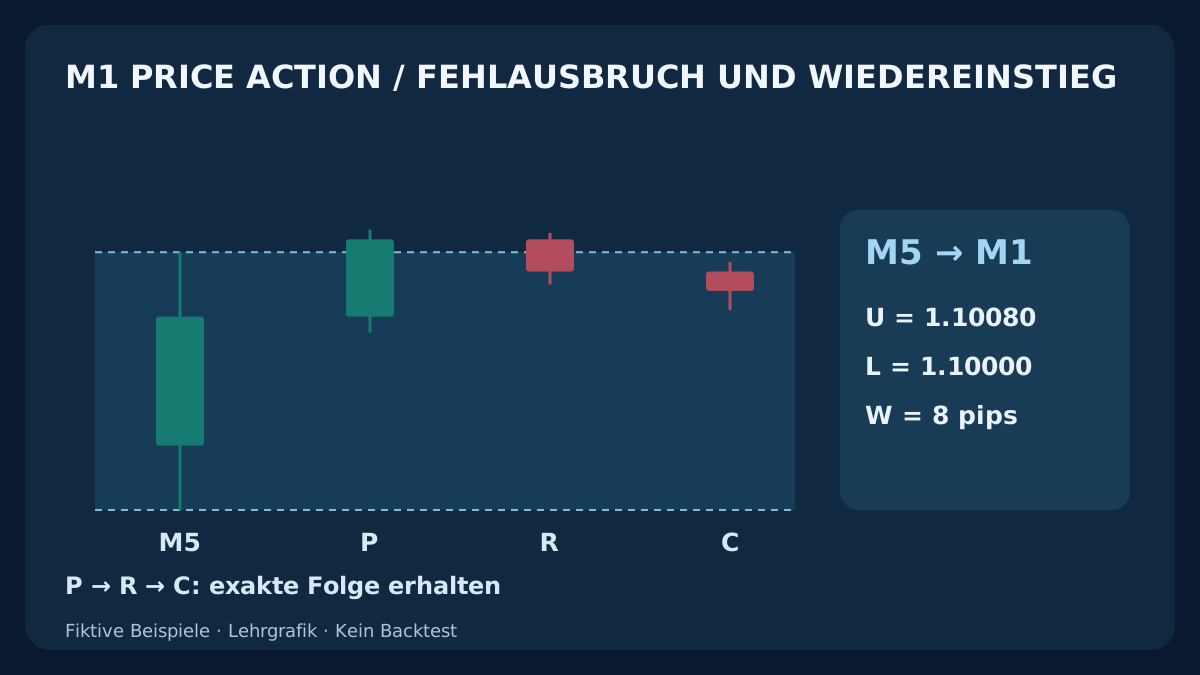
Ein Fehlausbruch lässt sich nur untersuchen, wenn die ursprüngliche Spanne und der erste Ausschlag vor der Rückkehr feststehen. Diese Vorlage trennt drei abgeschlossene M1-Kerzen vom tatsächlich verfügbaren Einstiegskurs.
1. Was diese Price-Action-Scalping-Strategie untersucht
Diese Forex-Scalping-Strategie untersucht, ob ein erster Ausschlag aus einer bekannten Intraday-Spanne scheitern und eine kurze Bewegung zur Gegenseite ermöglichen kann. Eine abgeschlossene M5-Bid-Kerze definiert die Spanne. Drei getrennte abgeschlossene M1-Kerzen müssen den äußeren Ausschlag P, die sofortige Rückkehr R und die sofortige Bestätigung C bilden. Ein langer Docht, ein einzelner innerer Schluss oder ein schönes Umkehrbild reichen nicht.
Dies ist eine ursprüngliche Forschungshypothese mit festen Beispielparametern, kein nachgewiesen profitables System. Anders als bei einer Asien-Spanne dient jeweils die unmittelbar vorhergehende M5-Kerze als Referenz, ohne Asien-Box oder London-Eröffnung. Sie unterscheidet sich auch vom M5-Fortsetzungsausbruch und vom M1-EMA-Rücklauf. Der Scalping-Leitfaden erläutert Zeitrahmen und Kosten.
2. Instrument, Uhr und Forschungsparameter festlegen
Verwendet wird beispielhaft EUR/USD mit 1 Pip = 0.0001 und Punkt/ausführbarem Preistick = 0.00001. Signale beruhen auf Bid-OHLC. Das Einstiegsfenster lautet 09:00–11:00 UTC; Zehn-Minuten-Blöcke beginnen um 09:00, 09:10 und weiter bis 10:50. Broker-Kerzenzeiten anhand des historischen Versatzes einschließlich Sommerzeit nach UTC abbilden. Die Uhrzeiten definieren den Versuch, keine beste Sitzung.
Die Spannenbreite muss einschließlich der Grenzen 5–10 Pips betragen. Mindest-Ausschlag und fester Stopppuffer betragen jeweils 0.3 Pip. Nur die ersten drei M1-Kerzen kommen als P infrage. Höchstwerte: Spread 0.8 Pip, dokumentiertes Kursalter 2 Sekunden, Anfrage strikt vor Ablauf von 10 Sekunden nach C-Schluss und gerichtetes Nachlaufen 0–1.5 Pips einschließlich. Einstiegsreserve 0.2 Pip, Hin-und-Rück-Kommission 0.6 Pip, künftige ungünstige Ausstiegsreserve 0.4 Pip und Mindest-Nettoverhältnis 1.1. Für den tatsächlichen Kontrakt validieren; siehe Leitfaden zu Paaren und Kostenfiltern.
| Einstellung | Beispielwert | Bedeutung |
|---|---|---|
| Referenz | 1 abgeschlossene M5; W = 5–10 Pips | U/L/W zu Blockbeginn fixieren |
| Folge | Erste 3 M1 für P; sofortige R und C | Keine Rückkehr in gleicher Kerze oder späterer Ersatz |
| Einstieg | 0.8 Pip / 2 Sekunden / <10 Sekunden / 0–1.5 Pips | Spread / Kursalter / Anfragefrist / Nachlaufen |
| Feste Ausstiege | 0.3 Pip Puffer; gegenüberliegender Rand | SELL Ask; BUY Bid |
| Kosten | 0.2 / 0.6 / 0.4 Pip; Nettoverhältnis ≥ 1.1 | Einstiegsreserve / Kommission / Ausstiegsreserve |
| Exposition | 1 Position; 1 Kandidat/Anfrage je Block | Zeitausstieg 3 Minuten nach Ausführung |
3. Nur die unmittelbar vorhergehende abgeschlossene M5-Kerze verwenden
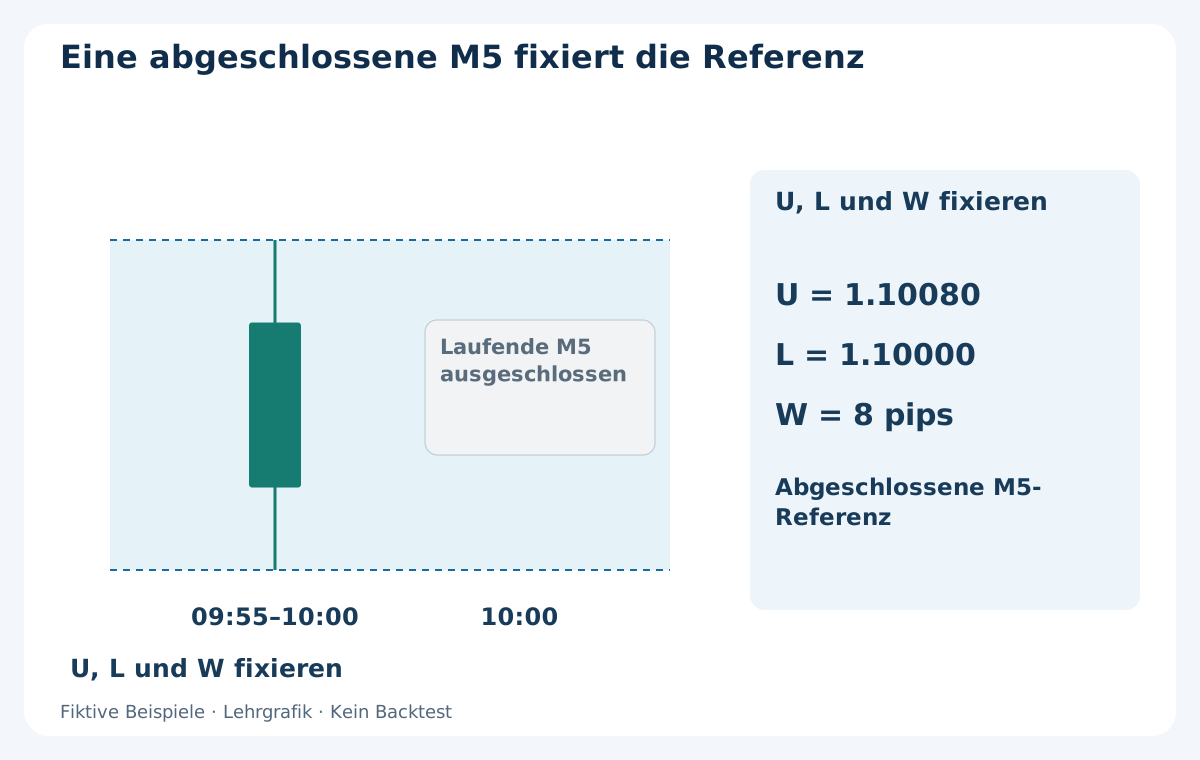
Für Blockbeginn T genau die M5-Kerze von fünf Minuten vor T bis T verwenden. U = High, L = Low und W = U − L fixieren. Die laufende M5-Kerze ausschließen und die Referenz nach einem Fehlschlag nicht ersetzen. Bei T = 10:00 hat die Kerze 09:55–10:00 Open/High/Low/Close = 1.10020 / 1.10080 / 1.10000 / 1.10060. Damit U = 1.10080, L = 1.10000 und W = 8 Pips; die Breite ist zulässig.
Nur ohne offene Position zu Blockbeginn und bei durchgehender Beobachtung aktivieren. Das erste beobachtete gültige Kurspaar nach T muss vor T + 5 Sekunden eintreffen und die 2-Sekunden-Altersgrenze einhalten. Fehlende oder ungültige Referenz, unplausible OHLC, Zeitlücke oder Neustart während des Blocks führen zum Abbruch. Beginnt der Block mit offener Position, entfällt er vollständig, selbst wenn diese kurz danach schließt. Ein späteres Chartbild rekonstruiert keine Aktivierung.
4. Der erste Ausschlag P verbraucht die Gelegenheit
Nur abgeschlossene M1-Kerzen mit Eröffnung T, T + 1 Minute und T + 2 Minuten prüfen. Die erste mit High > U oder Low < L ist P und verbraucht die Gelegenheit. Gleichheit am Rand ist nur eine Berührung. Überschreitet dieselbe Kerze beide Ränder, zuerst abbrechen. Überschreitet keine der drei einen Rand, gibt es kein Setup; die vierte darf keines beginnen.
Beim oberen Ausschlag für möglichen SELL gelten P.High ≥ U + 0.3 Pip und P.Close > U. Beim unteren Ausschlag für möglichen BUY gelten P.Low ≤ L − 0.3 Pip und P.Close < L. Gleichheit erfüllt die Ausschlagsdistanz, aber keinen strikten Außenschluss. Ein schwacher erster Ausschlag oder eine Kerze, die schon vor ihrem eigenen Schluss zurückkehrt, beendet den Block. Nicht zugunsten einer späteren schöneren Umkehr ignorieren. P darf nicht zugleich R sein.
5. Getrennte sofortige Rückkehr R und Bestätigung C verlangen
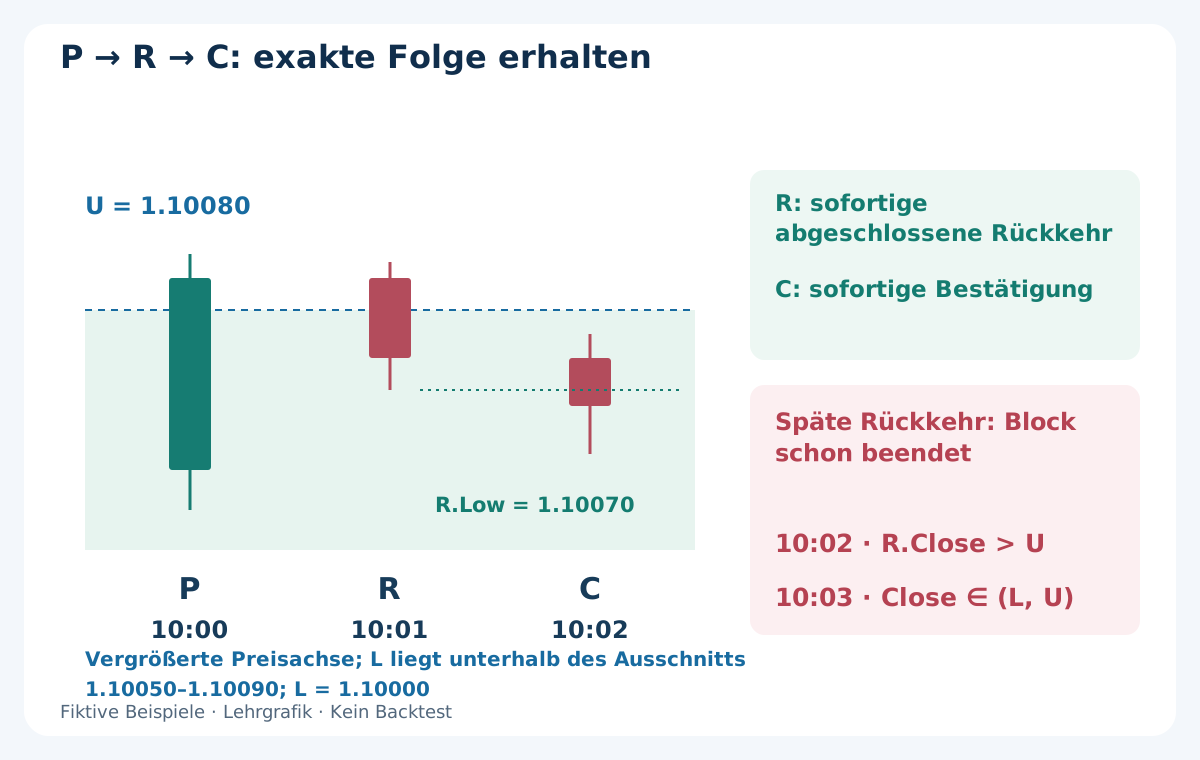
R muss die unmittelbar nächste M1-Kerze sein, mit Eröffnung genau eine Minute nach P. Ihr Schluss muss strikt innen liegen: L < R.Close < U. Für SELL: R.Close < R.Open, R.High ≤ P.High und R.Low > L. Für BUY: R.Close > R.Open, R.Low ≥ P.Low und R.High < U. Ein neues Ausschlagsextrem oder eine Berührung der Gegenseite wird abgelehnt. Fehlende sofortige R oder eine erst eine Kerze später erfolgende Rückkehr beendet den Block; die spätere Kerze nicht R nennen.
C folgt unmittelbar auf R. Ihre gesamte Spanne muss strikt innerhalb (L, U) liegen. Für SELL ist sie bärisch und schließt strikt unter R.Low; für BUY ist sie bullisch und schließt strikt über R.High. Gleichheit genügt nicht. Keine zusätzliche Kerze ersetzt eine gescheiterte C. Nur abgeschlossene tatsächlich verfügbare Daten verwenden; eine später eingezeichnete Bestätigung belegt keinen ausführbaren Einstieg.
6. Schluss, erstes Kurspaar und Anfragefrist trennen
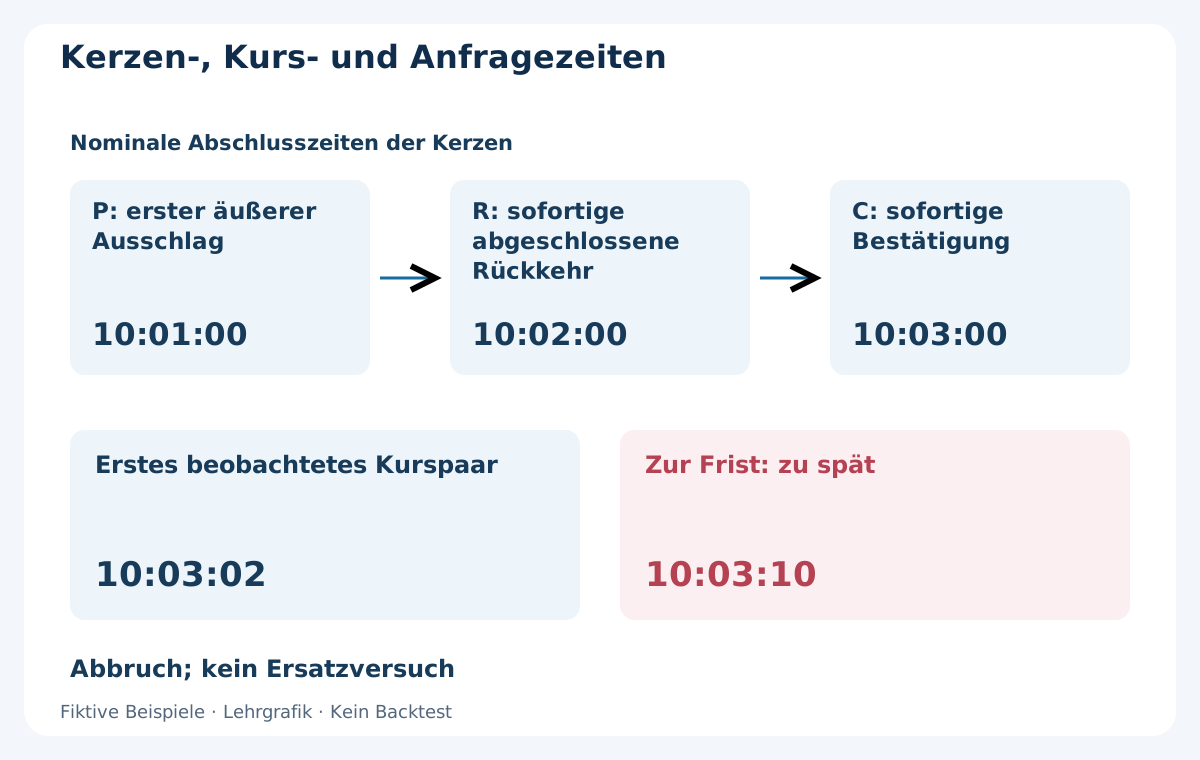
Nur das erste beobachtete zusammengehörige Bid/Ask-Paar des Symbols nach Abschluss von C bewerten. Positive Preise, zulässige Ticks, Ask ≥ Bid, Spread ≤ 0.8 Pip und dokumentiertes Alter ≤ 2 Sekunden sind erforderlich. Bid bleibt strikt innen und liegt für SELL unter R.Low beziehungsweise für BUY über R.High. Relevanter Stopp und Ziel dürfen auf der ausführbaren Ausstiegsseite noch nicht erreicht sein. Lokale Empfangszeit und Serverzeit sind verschiedene Uhren; unverbundene Uhren nicht zur Altersberechnung subtrahieren.
Bei P-Eröffnung 10:00, R 10:01 und C 10:02 lauten die nominalen Schlüsse 10:01, 10:02 und 10:03. Das erste Paar um 10:03:02 kann passen, die Anfrage muss aber strikt vor 10:03:10, vor Blockende und im Einstiegsfenster gesendet werden. Gleichheit ist verspätet. Scheitert das erste Paar, abbrechen und nicht auf bessere Kurse warten. Auch eine zwischenzeitliche Ungültigkeit vor Versand beendet den Einstieg. Höchstens eine Anfrage je Block, kein Wiederholen oder Richtungswechsel; unklaren Status gemäß Leitfaden zu Slippage und Latenz abgleichen.
7. Absicherung fixieren und ausführbaren Plan rechnen
Für SELL: Ask-Stopp = P.High + 0.3 Pip, Ask-Ziel = L. Für BUY: Bid-Stopp = P.Low − 0.3 Pip, Bid-Ziel = U. Geplanter Einstieg E* = Bid − 0.2 Pip für SELL oder Ask + 0.2 Pip für BUY. Gerichtetes Nachlaufen ist C.Close − E* für SELL oder E* − C.Close für BUY; zulässig sind 0–1.5 Pips einschließlich. Ticknormalisierung, richtige Seiten, Broker-Mindestabstände, Volumen und Margin prüfen. Sind die exakten Grenzen unzulässig, ablehnen statt den Stopp zu erweitern oder das Ziel zu verschieben. Diese Version verlangt unterstützte Absicherung mit der Einstiegsanfrage; sie erlaubt keinen stillschweigend ungeschützten Einstieg.
Bruttoabstände zu Stopp und Ziel ab E* berechnen. Kommission und künftige Ausstiegsreserve, zusammen 1.0 Pip, zum geplanten Verlust addieren und vom möglichen Gewinn abziehen. Beide müssen positiv sein und möglicher Nettogewinn / geplanter Nettoverlust ≥ 1.1 erfüllen, bevor das Volumen folgt. Die Einstiegsreserve garantiert keinen maximalen Ausführungspreis. Eine schlechtere Ausführung als E* oder ein Verstoß gegen Geometrie, Verhältnis oder Geldbudget ist eine Ausführungsausnahme: vorhandenen Schutz behalten, Status abgleichen und beim ersten nutzbaren Kurs geordneten Ausstieg anfordern, ohne Neueröffnung. Tatsächliche Kosten und Ergebnis erfassen.
8. SELL-Beispiel: P außen, R innen, C bestätigt
U = 1.10080 und L = 1.10000 bleiben fest. P von 10:00–10:01 hat Open/High/Low/Close = 1.10060 / 1.10087 / 1.10055 / 1.10084. Das Hoch liegt 0.7 Pip über U und der Schluss außen. R um 10:01 hat 1.10084 / 1.10086 / 1.10070 / 1.10074: bärisch, innerer Schluss, kein neues Hoch oder Gegenrandkontakt. C um 10:02 hat 1.10074 / 1.10077 / 1.10062 / 1.10068: vollständig innen, bärisch, Schluss unter R.Low = 1.10070.
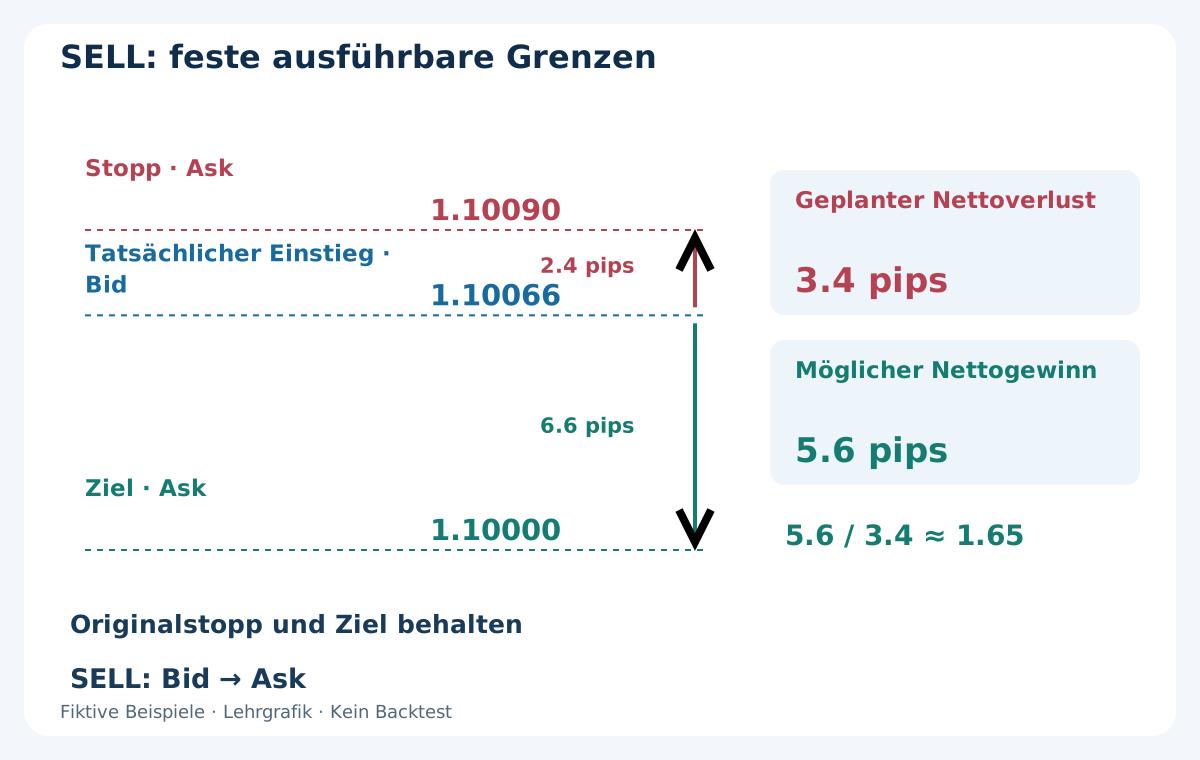
Alle Zeit- und Kontoprüfungen seien erfüllt. Erstes Paar um 10:03:02: Bid 1.10068 / Ask 1.10074, Spread 0.6 Pip. E* = 1.10066, Nachlaufen 0.2 Pip unter C.Close. Angenommene tatsächliche SELL-Ausführung dort um 10:03:03. Ask-Stopp 1.10090, Ask-Ziel 1.10000. Bruttorisiko 2.4 Pips, möglicher Bruttogewinn 6.6 Pips. Geplanter Nettoverlust = 2.4 + 0.6 + 0.4 = 3.4 Pips; möglicher Nettogewinn = 6.6 − 0.6 − 0.4 = 5.6 Pips. Verhältnis 5.6 / 3.4 ≈ 1.65 erfüllt 1.1.
Spread und angenommene Einstiegsabweichung stecken bereits im Abstand von Bid-Ausführung zu Ask-Ausstiegen; nicht erneut abziehen. Die Preise zeigen Rechenwege, keine gemessene Ausführung. Ein Broker-Mindestabstand kann den kleinen Plan ablehnen. Der Kostenleitfaden erklärt, warum die künftige Reserve weder tatsächliche Buchung noch Verlustobergrenze ist.
9. Schlechteres erstes Kurspaar oder verspätete Rückkehr ablehnen
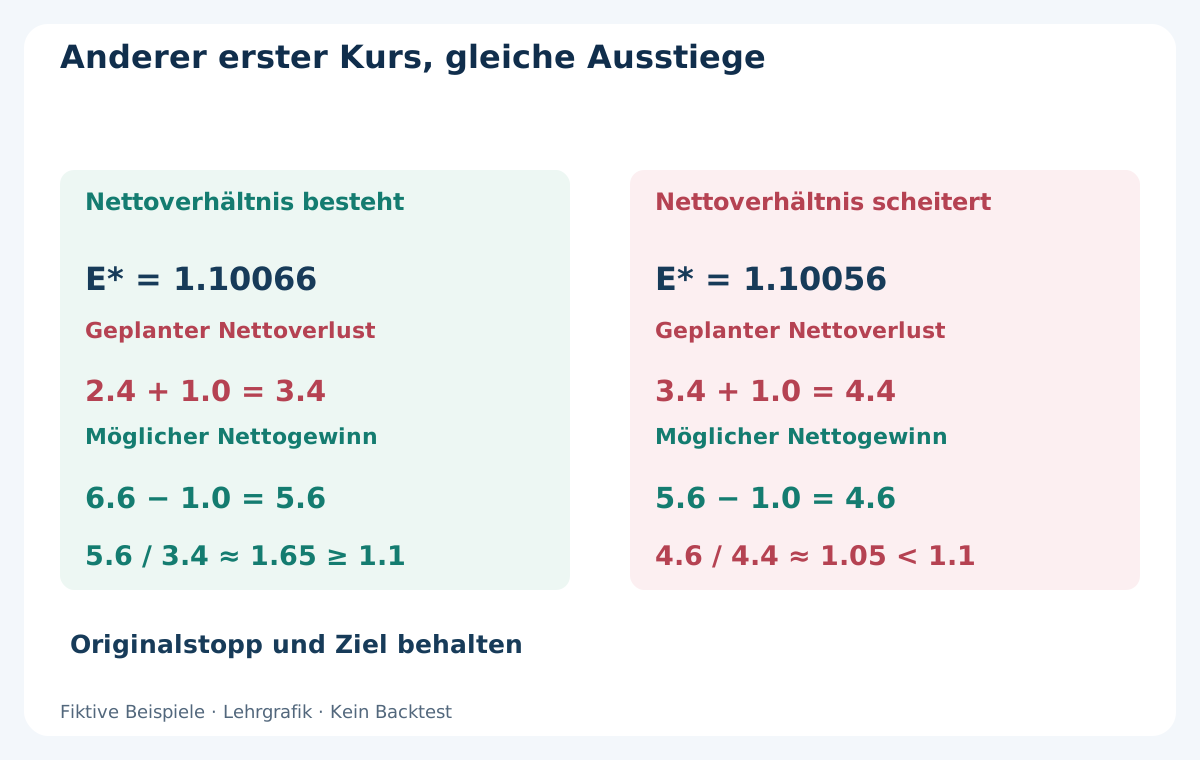
Alternatives erstes Paar für dasselbe SELL-Muster: Bid 1.10058 / Ask 1.10064. Spread weiter 0.6 Pip, E* = 1.10056. Nachlaufen 1.2 Pips besteht. Bei unveränderten Ausstiegen werden Bruttorisiko 3.4 und Bruttogewinn 5.6 Pips; geplanter Nettoverlust 4.4 und möglicher Nettogewinn 4.6 Pips. Verhältnis 4.6 / 4.4 ≈ 1.05 verfehlt 1.1: abbrechen. Dies sind alternative erste Kurse, keine zwei Versuche. Ausstiege nicht zur Rettung des Verhältnisses verschieben.
Auch Zeit allein kann das Bild verwerfen. Schließt die unmittelbare R um 10:02 außen und kehrt erst die nächste Kerze um 10:03 innen zurück, ist sie verspätet. Der Block scheiterte bereits an R; eine spätere Bestätigung belebt ihn nicht. Verspätete Rückkehr getrennt von Kostenablehnung protokollieren. Ein schönes Bildschirmbild überstimmt keine feste Kerzenfolge.
10. Volumen vom vollständigen geplanten Verlust abrunden
Angenommen: Standardkontrakt EUR 100000, USD-Konto und USD 10 je Pip und Lot. SELL-Verlustplanung 3.4 Pips entspricht USD 34 je Lot. Beispielbudget USD 25 ergibt 25 / 34 ≈ 0.73529 Lot. Bei Lotschritt 0.01 auf 0.73 Lot abrunden: geplanter Verlust USD 24.82 und konservativer Zielbetrag 0.73 × 5.6 × 10 = USD 40.88. Hypothetische Berechnungen, keine Gewinnerwartung oder Volumenempfehlung.
Tatsächlichen Pipwert, Währungsumrechnung, Gebührenstaffel, Mindestvolumen und freie Margin prüfen. Unterhalb des Mindestvolumens auslassen; niemals zur Zulassung aufrunden. Das Budget begrenzt keine Verluste bei Lücken, gescheiterten Ausstiegen oder Betriebsfehlern. Der Leitfaden zur Positionsgröße behandelt kontraktspezifische Prüfungen.
11. BUY benötigt eine eigene Bid/Ask-Rechnung
Separater unterer Ausschlag bei gleicher Spanne: P mit Open/High/Low/Close = 1.10020 / 1.10025 / 1.09993 / 1.09996. R mit 1.09996 / 1.10010 / 1.09994 / 1.10006. C mit 1.10006 / 1.10018 / 1.10003 / 1.10012. P überschreitet unten und schließt außen; R kehrt bullisch ohne neues Tief oder Gegenkontakt zurück; C liegt innen und schließt über R.High = 1.10010.
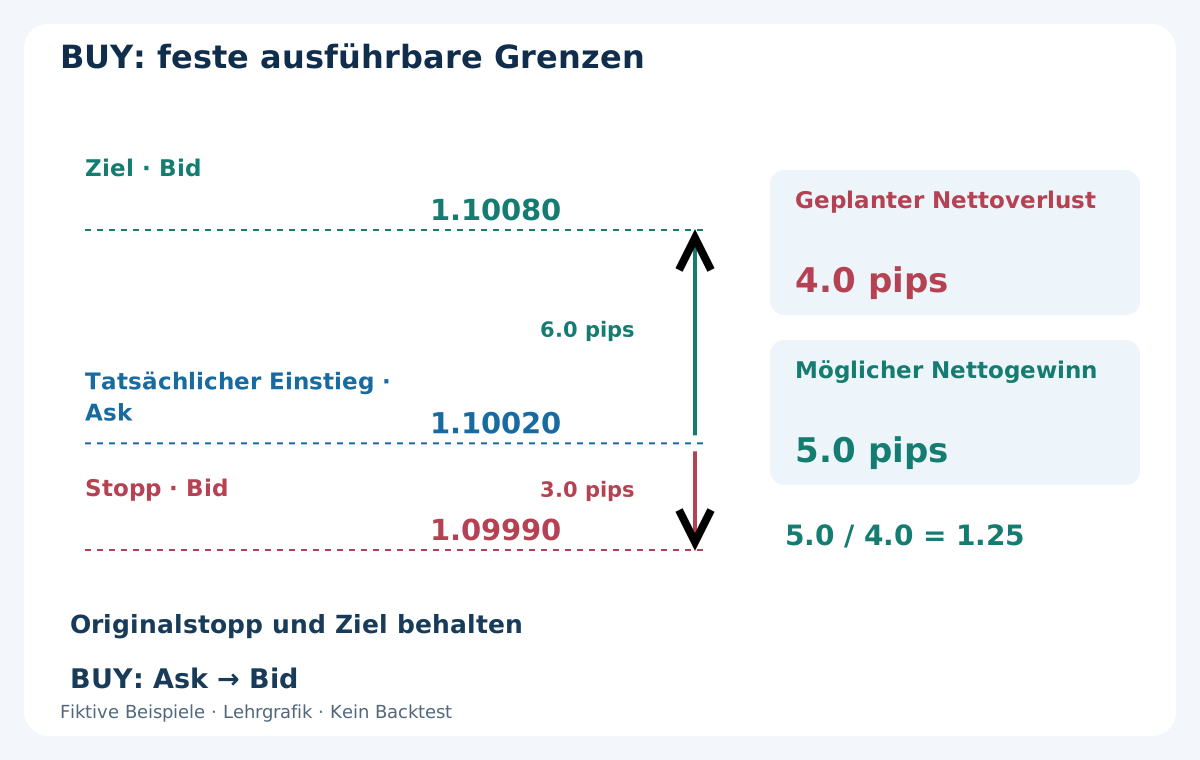
Beim ersten Paar Bid 1.10012 / Ask 1.10018 beträgt der Spread 0.6 Pip, E* = 1.10020. Nachlaufen über C.Close: 0.8 Pip. Alle übrigen Prüfungen seien erfüllt und BUY werde zu E* ausgeführt. Bid-Stopp 1.09990, Bid-Ziel 1.10080. Bruttorisiko 3.0, Bruttogewinn 6.0 Pips; geplanter Nettoverlust 4.0, möglicher Nettogewinn 5.0 Pips. Verhältnis 1.25 besteht 1.1. Beim gleichen Budget USD 25 wird 25 / 40 = 0.625 auf 0.62 Lot abgerundet: Verlustplanung USD 24.80, konservatives Ziel USD 31.00.
Beide Richtungen verwenden Bid-Kerzen. BUY eröffnet auf Ask und schließt auf Bid; SELL eröffnet auf Bid und schließt auf Ask. Ein Bid-Tief bei L beweist keine ausführbare SELL-Zielschließung auf Ask. SELL-Volumen und Geldbeträge nicht auf BUY übertragen. Zusammengehörige Kurse und tatsächliche Ereignisfolge entscheiden über Ausstiege.
12. Drei-Minuten-Uhr bei tatsächlicher Ausführung starten
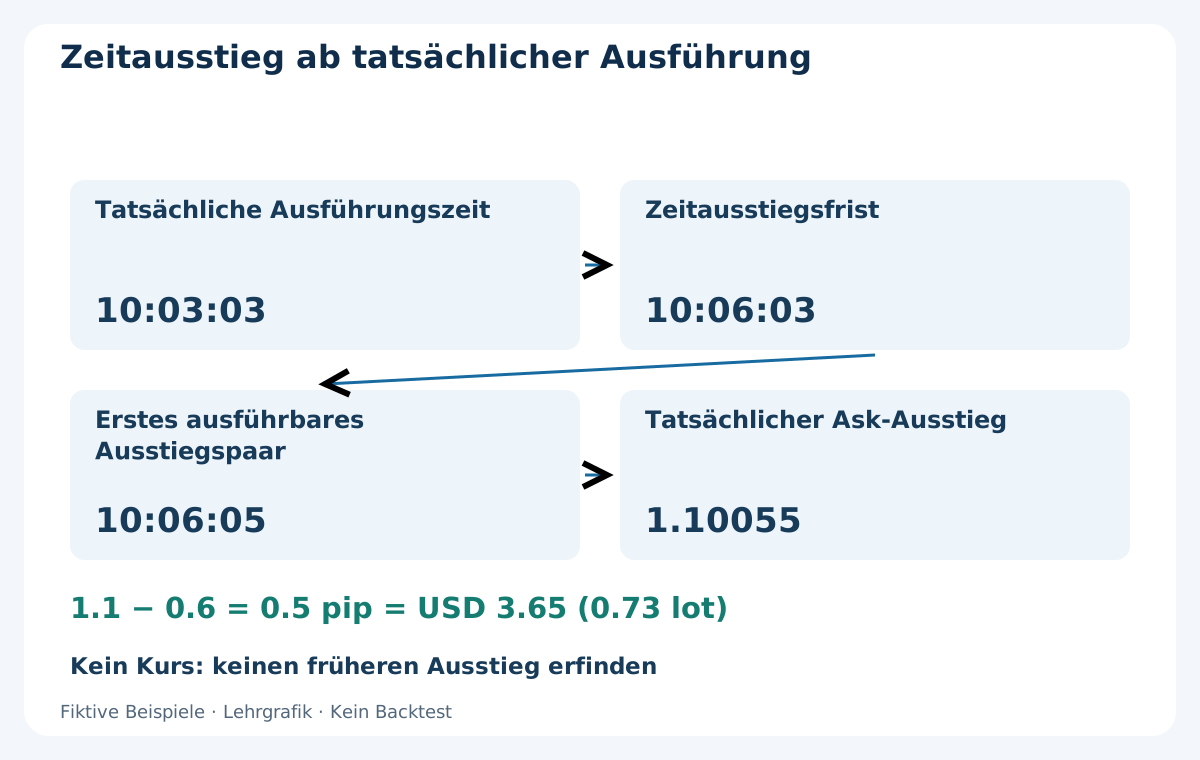
Originalstopp und Ziel behalten; kein Trailing, Einstandsstopp, Teilschluss, Grid oder Aufstocken. Falls noch offen, Zeitausstieg beim ersten ausführbaren Kurs ab drei Minuten nach tatsächlicher Ausführung anfordern. Schutzschließung oder unklaren Orderstatus vor einer weiteren Aktion abgleichen. Gleiche Zeitstempel benötigen weiterhin eine bekannte Reihenfolge. Bestehende Positionen auch nach Ende des Einstiegsfensters verwalten.
SELL-Ausführung 10:03:03 ergibt Frist 10:06:03. Angenommen, erst um 10:06:05 gibt es Bid 1.10047 und Ask 1.10053. Tatsächlicher Ask-Ausstieg sei nach ungünstiger Abweichung 1.10055. Gewinn zwischen Ausführungen = (1.10066 − 1.10055) / 0.0001 = 1.1 Pips. Nach 0.6 Pip Kommission bleiben 0.5 Pip realisierter Nettogewinn, USD 3.65 bei 0.73 Lot. Keinen früheren Ausstieg erfinden und ungenutzte Reserve nicht erneut abziehen. Drei Minuten sind eine angeforderte Haltedauer, keine Garantie.
13. Abbrüche und Ausführungsausnahmen sichtbar halten
Getrennte Gründe erfassen: unzulässige Spanne, verpasste Aktivierung, kein Ausschlag, zweiseitige P, schwache P, gescheiterte oder verspätete R, gescheiterte C, ungültiger erster Kurs, zu starkes Nachlaufen, Kostenablehnung, Fristablauf und Anfrageablehnung. Höchstens ein Kandidat und eine Anfrage je Block. Wiederholen, Umkehren, Referenzersatz oder Neustart retten ihn nicht. Auch Blöcke ohne Setup und abgebrochene Kandidaten gehören ins Protokoll.
Ein Timeout belegt keine Ablehnung. Vor weiteren Aktionen das Konto abgleichen und den ursprünglichen Verlauf erhalten. Eine bestätigte Ausführung außerhalb des Plans folgt dem Ausnahmeausstieg; tatsächliches Ergebnis, Gebühren und Restexposition berichten. Absicherung und Reserven können versagen oder überschritten werden. Ihr Ausschluss verändert Risiko und geprüfte Strategie.
14. Wo die Fehlausbruchshypothese scheitern kann
Die Rückkehr in eine Spanne beweist keine Liquiditätsfalle und keine Absichten anderer Händler. Ein anhaltender Trend kann nach C weiterlaufen und den Stopp erreichen. Zufallsschwankungen erzeugen ebenfalls überzeugende Drei-Kerzen-Umkehrbilder. Feste Definitionen reduzieren Rückschau, beweisen aber keinen wirtschaftlichen Vorteil. Breite, Ausschlagsschwelle und Gegenrandziel können ungeeignet sein.
Kleine Stopps reagieren empfindlich auf Spread, Slippage, Broker-Mindestabstände und Datenverzögerung. Ein fixer Abzug bildet keinen Kurs ab, der den Einstieg verhindert hätte. Sitzungsfilter, geänderte R, ein neues Extrem oder zweiter Versuch ergeben neue Versionen. Alle Versuche und gescheiterten Hypothesen erhalten; einen ausgewählten historischen Sieger nicht als Robustheitsbeweis darstellen.
15. Die vollständige Informations- und Ausführungsfolge nachspielen
Blockzulässigkeit, exakte vorherige M5, rechtzeitige Aktivierung, feste U/L/W, erste P, unmittelbare R und C, erstes Kurspaar, Filter, abgerundetes Volumen, Anfrage, Ausführung und sämtliche Ausstiege prüfen. Fehlende Setups und Abbrüche in geeigneten Bezugsgrößen berücksichtigen. Gleichheit an Rändern, Ausschlags- und Breitenschwellen, R-Extrem, strikten C-Bedingungen und exklusiven Fristen testen. Fehlende Daten niemals still durch spätere Kerzen oder Kurse ersetzen.
Standard-MT4 Every tick bestätigt weder aufgezeichnete historische Bid/Ask-Paare noch tatsächliches Empfangsalter oder realistische Latenz. M1-Balken lösen die Ausstiegsreihenfolge nicht auf, wenn beide Grenzen in einem Balken liegen. Ist eine Bedingung oder Reihenfolge nicht belegbar, als mit diesen Daten unprüfbar kennzeichnen. Der MT4-Scalping-Backtest-Leitfaden unterscheidet modellierte Ticks und Ausführungsbelege.
Entwicklung, Validierung, unberührten historischen Test und Forward-Beobachtung zeitlich trennen. Blöcke, Kandidaten, Abbrüche, Anfragen, Ausführungen, geschlossene Ergebnisse, offene Exposition, Kommissionen, Drawdown und Ausnahmen berichten. Kosten und Zeit durch die Zulassungslogik belasten, nicht nur Endgewinn korrigieren. Hier wird kein profitabler Backtest geliefert; eine schlüssige Grafik beweist keinen Vorteil.
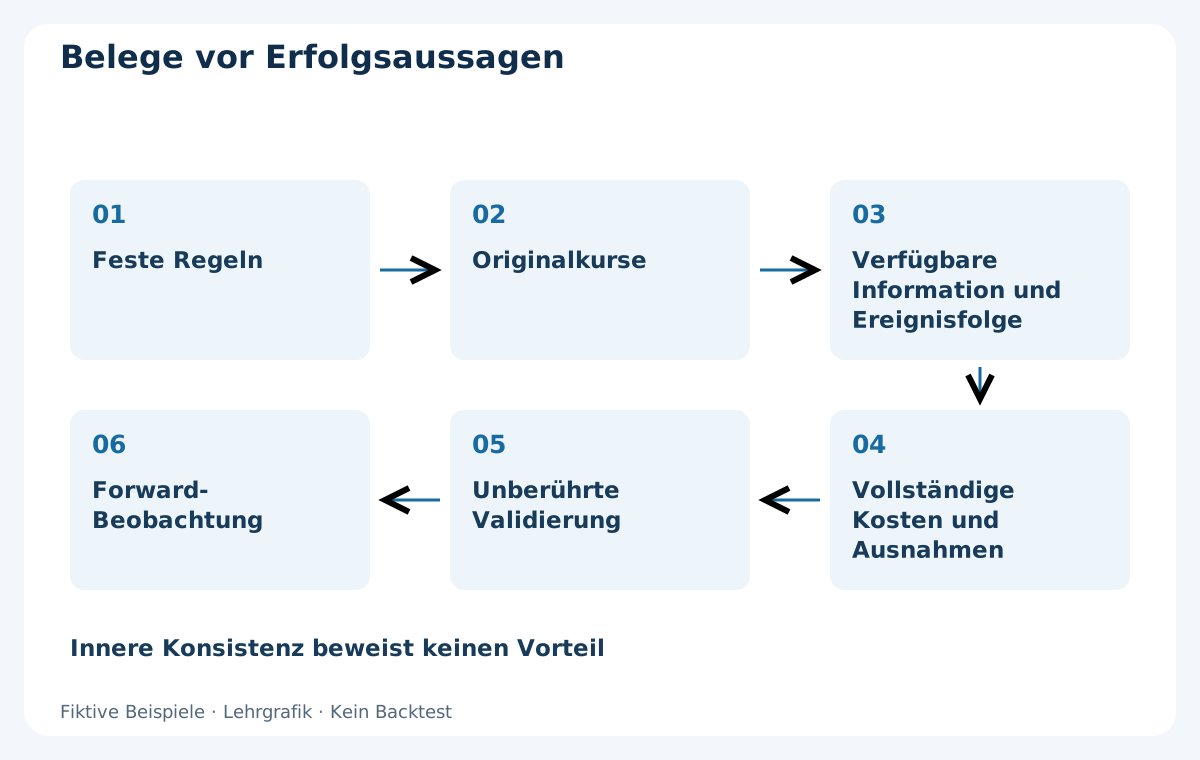
16. Belege vor Forward-Beobachtung und EA-Aussagen prüfen
Exakte Regelversion, UTC-Zuordnung, Originalkurse, Parameterdatei, Blockprotokoll und unveränderte Berichte aufbewahren. Jeder Kandidat verweist auf vorherige M5, P/R/C-Zeiten und erstes beobachtetes Kurspaar. Prüfen, dass die Spanne nie wanderte, keine späte R die sofortige ersetzte und kein Zukunftswissen einfloss. Lehrgrafiken von überwachten Handelsergebnissen trennen.
Das Forward-Validierungsprotokoll bietet Beobachtung und Abgleich. Eine Demo prüft Regeltreue, belegt aber keine gleiche Live-Liquidität. Unzureichende Belege, ein weiterer kontrollierter Versuch oder Ablehnung sind gültige Ergebnisse. Kommerzielle EAs brauchen eigene Belege; diese erfundene Vorlage zeigt nicht, dass ein gelisteter EA diese Regeln umsetzt oder damit verdient.
Häufige Fragen
Reicht ein Docht außerhalb der Spanne?
Nein. P muss zuerst auftreten, den Mindestabstand erreichen und außen schließen. Eine separate sofortige R kehrt zurück, danach folgt eine gültige sofortige C. Rückkehr in P selbst beendet diese Version.
Darf eine spätere Kerze die gescheiterte Rückkehr ersetzen?
Nein. R ist die unmittelbar nächste M1 nach P. Verspätete Rückkehr oder gescheiterte C verbrauchen die Gelegenheit. Höchstens ein Kandidat und eine Anfrage je Block.
Warum eine abgeschlossene M5-Referenz?
Ihre Grenzen stehen zu Blockbeginn fest. Hoch oder Tief der laufenden M5 würde die Referenz nach Betrachtung der Umkehr verändern. Die Spanne bleibt unverändert.
Garantiert ein gutes Muster den Einstieg?
Nein. Erstes Kurspaar, Fristen, Schutz, Nachlaufen, Kosten, Volumen und Margin müssen bestehen. Kostenablehnung darf nicht durch Verschieben der Ausstiege repariert werden.
Ist der Drei-Minuten-Ausstieg garantiert?
Nein. Die Uhr startet bei tatsächlicher Ausführung und wartet ab Frist auf einen ausführbaren Kurs. Vorherige Schließungen und unklaren Status abgleichen; Verzögerungen und Kosten erhalten.
Ist die Rentabilität bewiesen?
Nein. Regeln und Preise sind eine erfundene Forschungsspezifikation. Geeignete Kurse, unberührte Daten und Forward-Beobachtung sind nötig und können die Hypothese verwerfen. EAs brauchen eigene Belege.
Quellen und Forschungshinweise
MetaQuotes beschreibt Kursseiten für Marktorders, Preisnormalisierung und Broker-Abstandsregeln. Diese Plattformmechanik erklärt die Ausführung, bestätigt aber weder diese ursprüngliche Strategie noch ihre Schwellenwerte. Alle Preise, Kurse, Ausführungen und Geldbeträge sind erfunden. Es wurden weder ein profitabler Backtest noch Broker-Ausführungsmessungen oder eine unabhängige Erfolgsvalidierung durchgeführt.
Forschungsvorlage zu Bildungszwecken. Einstellungen, Preise, Ausführungen und Geldresultate sind fiktiv, keine bestätigten Ergebnisse. Forex birgt Risiken. Stop, Reserve, Budget und Backtest garantieren weder Zukunftsleistung noch Maximalverlust.