

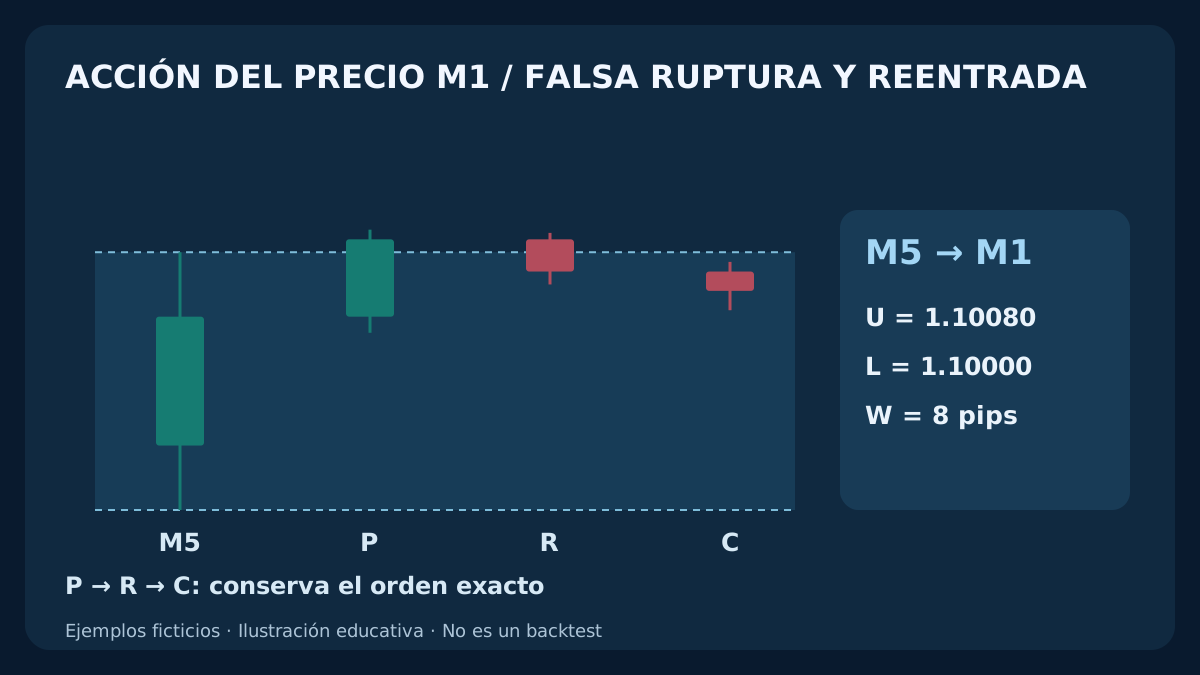
Una falsa ruptura solo permite investigar una hipótesis si el rango y la primera incursión se conocen antes del retorno. Esta plantilla separa tres velas M1 cerradas de la cotización a la que realmente podría solicitarse la entrada.
1. Qué investiga esta estrategia de scalping con acción del precio
Esta estrategia Forex de scalping con acción del precio investiga si una incursión inicial fuera de un rango intradía conocido puede fracasar y permitir un movimiento breve hacia el extremo opuesto. Una vela M5 Bid cerrada define el rango. Tres velas M1 cerradas y separadas deben mostrar la incursión exterior P, el retorno inmediato R y la confirmación inmediata C. No bastan una mecha larga, un cierre interior aislado o una reversión atractiva.
Es una hipótesis original con parámetros de ejemplo fijos, no un sistema de rentabilidad demostrada. A diferencia de un rango asiático, utiliza la vela M5 inmediatamente anterior a cada bloque, sin caja asiática ni condición de apertura de Londres. También difiere de la ruptura M5 de continuación y del retroceso M1 a EMA. La guía de scalping explica el contexto de marcos temporales y costes.
2. Fija el instrumento, el reloj y los parámetros de investigación
Usa EUR/USD ilustrativo, con 1 pip = 0.0001 y punto/tick ejecutable = 0.00001. Las señales usan OHLC Bid. Define entradas de 09:00–11:00 UTC y bloques de diez minutos desde 09:00, 09:10 y así hasta 10:50. Convierte las marcas horarias del bróker a UTC con el desfase histórico, incluidos los cambios de horario estacional. Estas horas definen el ensayo; no son una afirmación sobre la mejor sesión.
Exige anchura de rango de 5–10 pips inclusive, incursión inicial mínima de 0.3 pip y margen fijo de stop de 0.3 pip. Solo las tres primeras velas M1 pueden ser P. Máximos: spread 0.8 pip, antigüedad documentada de cotización 2 segundos, solicitud estrictamente antes de 10 segundos desde el cierre de C y persecución direccional de 0–1.5 pips inclusive. Reserva de entrada 0.2 pip, comisión de ida y vuelta 0.6 pip, reserva de salida adversa futura 0.4 pip y relación neta mínima 1.1. Deben validarse para el contrato real; consulta la guía de pares y filtros de costes.
| Parámetro | Valor ilustrativo | Interpretación |
|---|---|---|
| Referencia | 1 M5 cerrado; W = 5–10 pips | Fija U/L/W al inicio |
| Secuencia | Primeras 3 M1 para P; R y C inmediatas | Sin retorno en la misma vela ni sustitución tardía |
| Entrada | 0.8 pip / 2 segundos / <10 segundos / 0–1.5 pips | Spread / antigüedad / plazo / persecución |
| Salidas fijas | Margen 0.3 pip; extremo opuesto | SELL Ask; BUY Bid |
| Costes | 0.2 / 0.6 / 0.4 pip; relación neta ≥ 1.1 | Reserva entrada / comisión / reserva salida |
| Exposición | 1 posición; 1 candidata/solicitud por bloque | Salida temporal 3 minutos después de ejecutar |
3. Usa solo la vela M5 inmediatamente anterior y cerrada
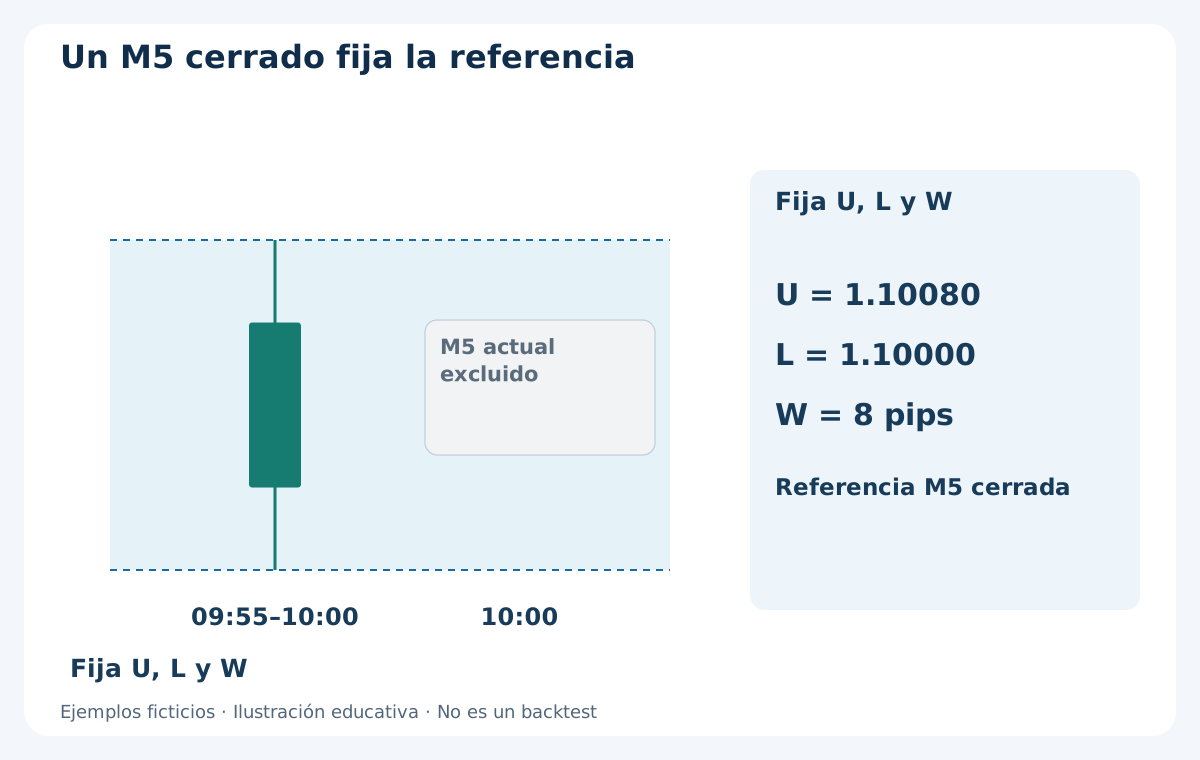
Para un bloque que empieza en T, toma exactamente la vela M5 desde cinco minutos antes de T hasta T. Fija U = High, L = Low y W = U − L. Excluye la vela M5 actual en formación y no reemplaces la referencia tras observar el fracaso. Para T = 10:00, la vela 09:55–10:00 tiene Open/High/Low/Close = 1.10020 / 1.10080 / 1.10000 / 1.10060. Así, U = 1.10080, L = 1.10000 y W = 8 pips, dentro de la banda permitida.
Activa solo si no hay posición al inicio y la observación es continua desde ese momento. La primera cotización emparejada válida observada después de T debe llegar antes de T + 5 segundos y cumplir la antigüedad de 2 segundos. Una referencia ausente o inválida, OHLC incoherente, un hueco temporal o un reinicio a mitad de bloque lo cancelan. Si empieza con una posición abierta, omite el bloque completo aunque se cierre enseguida. No reconstruyas la activación desde un gráfico posterior.
4. La primera incursión P consume la oportunidad
Inspecciona solo las velas M1 cerradas que abren en T, T + 1 minuto y T + 2 minutos. La primera con High > U o Low < L es P y consume la oportunidad. Igualar un extremo es solo tocarlo. Si cruza ambos extremos, cancela antes de elegir dirección. Si ninguna de las tres cruza un extremo, no existe configuración; la cuarta no puede iniciarla.
Para incursión superior y posible SELL, exige P.High ≥ U + 0.3 pip y P.Close > U. Para incursión inferior y posible BUY, P.Low ≤ L − 0.3 pip y P.Close < L. La igualdad supera el umbral de distancia, pero no el cierre estrictamente exterior. Una primera incursión débil o que vuelva dentro antes de cerrar cancela el bloque. No la ignores para elegir otra reversión más limpia. P no puede servir también de R.
5. Exige retorno R separado e inmediato y confirmación C
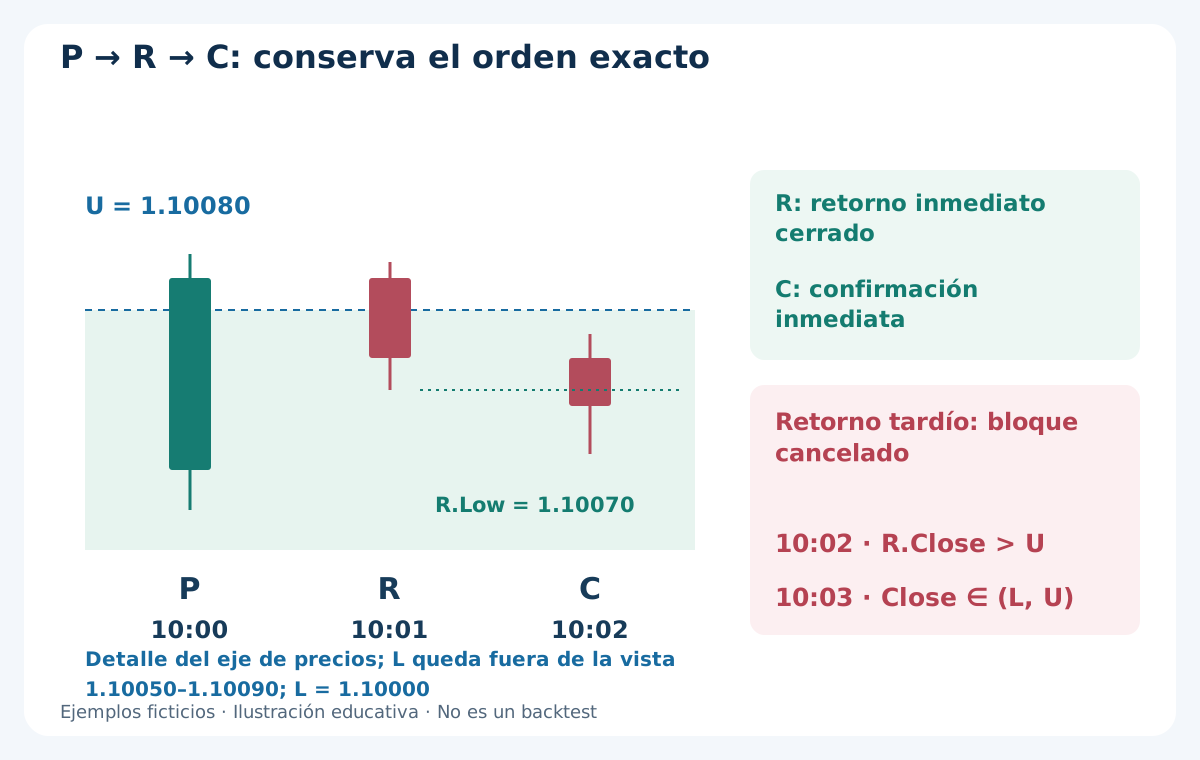
R debe ser la vela M1 inmediatamente siguiente, con apertura exactamente un minuto después de P. Su cierre será estrictamente interior: L < R.Close < U. Para SELL, R.Close < R.Open, R.High ≤ P.High y R.Low > L. Para BUY, R.Close > R.Open, R.Low ≥ P.Low y R.High < U. Se rechazan un nuevo extremo de la incursión o un toque del borde opuesto. La ausencia de R inmediato o un retorno una vela más tarde cancela el bloque; no renombres esa vela como R.
C sigue inmediatamente a R. Todo su rango debe quedar estrictamente dentro de (L, U). Para SELL será bajista y cerrará estrictamente por debajo de R.Low; para BUY será alcista y cerrará por encima de R.High. La igualdad falla estas condiciones estrictas. Ninguna vela adicional sustituye a C fallida. Decide con información cerrada realmente disponible; una confirmación dibujada después no demuestra una entrada ejecutable.
6. Separa cierre, primera cotización y plazo de solicitud
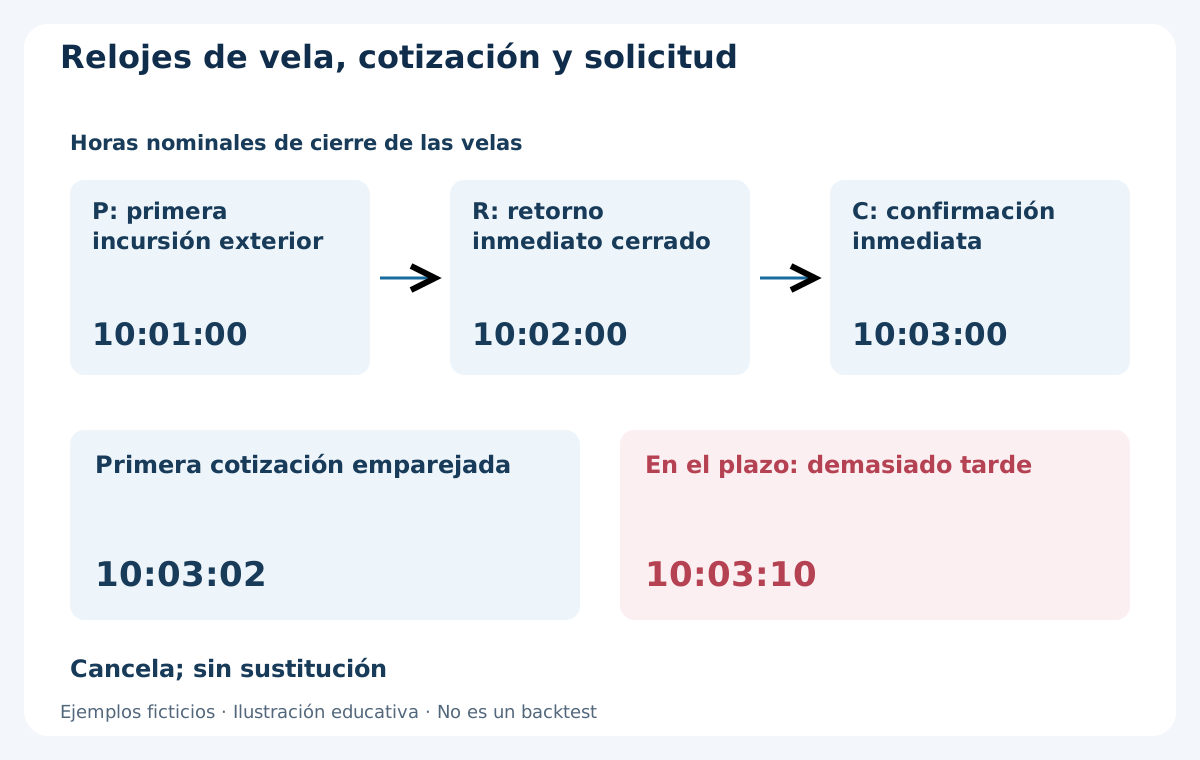
Evalúa solo la primera cotización Bid/Ask emparejada del símbolo observada tras completarse C. Debe ser positiva, respetar el tick, tener Ask ≥ Bid, spread ≤ 0.8 pip y antigüedad documentada ≤ 2 segundos. Bid seguirá estrictamente dentro del rango y por debajo de R.Low para SELL o por encima de R.High para BUY. Stop y objetivo pertinentes no deben haberse alcanzado ya por el lado de salida ejecutable. La recepción local y la hora del servidor son relojes distintos; no restes relojes sin relación para afirmar frescura.
Si P abre a 10:00, R a 10:01 y C a 10:02, cierran nominalmente a 10:01, 10:02 y 10:03. Una primera cotización a 10:03:02 puede servir, pero la solicitud se enviará estrictamente antes de 10:03:10, antes del fin del bloque y dentro de la ventana de entrada. Igualar un plazo es tarde. Si falla la primera cotización, cancela; no esperes una mejor. Toda invalidación anterior al envío también cancela. Como máximo una solicitud por bloque, sin reintento ni inversión; reconcilia estados inciertos según la guía de deslizamiento y latencia.
7. Fija la protección y calcula el plan ejecutable
Para SELL: stop Ask = P.High + 0.3 pip y objetivo Ask = L. Para BUY: stop Bid = P.Low − 0.3 pip y objetivo Bid = U. Entrada prevista E* = Bid − 0.2 pip para SELL o Ask + 0.2 pip para BUY. Persecución direccional = C.Close − E* en SELL o E* − C.Close en BUY; admite 0–1.5 pips inclusive. Comprueba ticks, lados, distancias mínimas del bróker, volumen y margen. Si los niveles exactos no son legales, rechaza sin ampliar el stop ni mover el objetivo. Esta versión exige protección admitida con la solicitud de entrada; no autoriza entrar sin ella de forma silenciosa.
Calcula desde E* las distancias brutas al stop y al objetivo. Suma comisión y reserva futura de salida, juntas 1.0 pip, a la pérdida prevista; réstalas al beneficio potencial. Ambos deben ser positivos y beneficio neto potencial / pérdida neta prevista ≥ 1.1 antes de dimensionar. La reserva de entrada es una hipótesis, no un límite garantizado de ejecución. Una ejecución peor que E* o fuera de la geometría, relación o presupuesto admitidos es una excepción: conserva protección, reconcilia y solicita salida ordenada en la primera cotización utilizable, sin reabrir. Registra costes y resultado reales.
8. SELL completo: P fuera, R dentro y C confirma
Conserva U = 1.10080 y L = 1.10000. P de 10:00–10:01 tiene Open/High/Low/Close = 1.10060 / 1.10087 / 1.10055 / 1.10084. El máximo supera U en 0.7 pip y el cierre queda fuera. R a 10:01 tiene 1.10084 / 1.10086 / 1.10070 / 1.10074: bajista, cierre interior, sin nuevo máximo ni toque opuesto. C a 10:02 tiene 1.10074 / 1.10077 / 1.10062 / 1.10068: enteramente interior, bajista y cierre bajo R.Low = 1.10070.
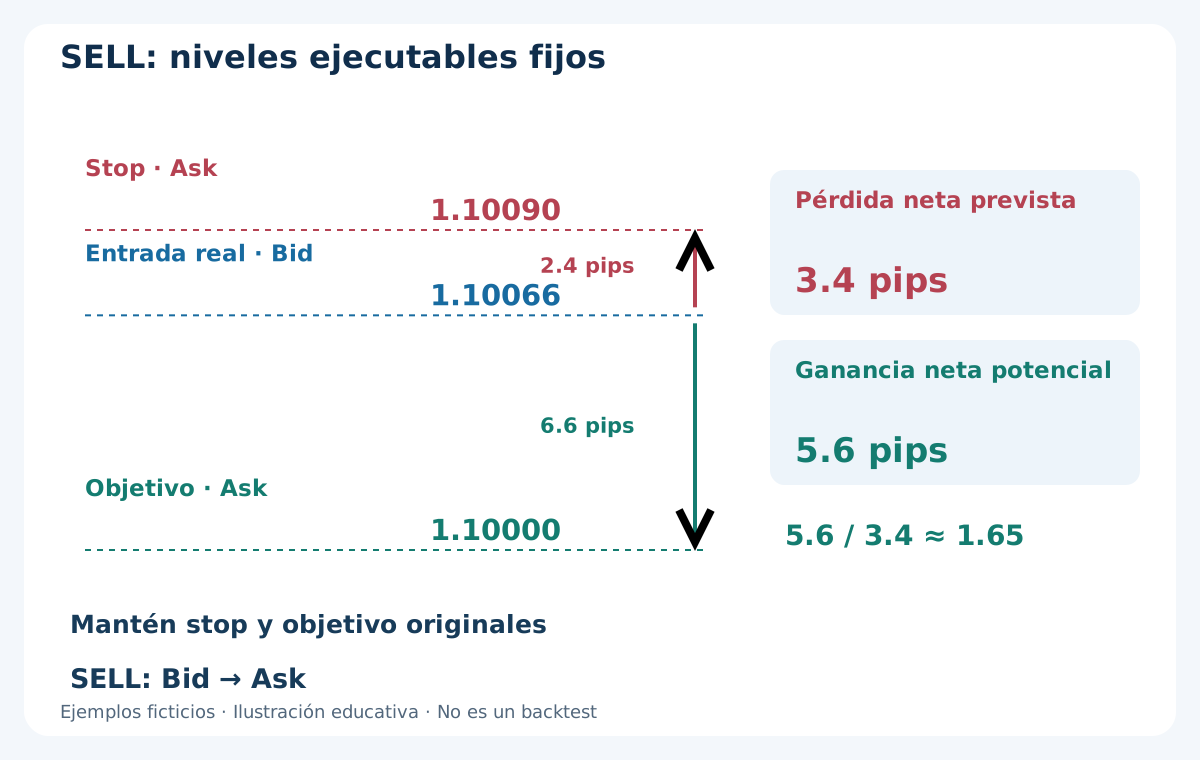
Supón superados los controles horarios y de cuenta. La primera cotización a 10:03:02 es Bid 1.10068 / Ask 1.10074, spread 0.6 pip. E* = 1.10066, persecución de 0.2 pip bajo C.Close. Supón ejecución SELL real a ese precio a 10:03:03. Stop Ask 1.10090 y objetivo Ask 1.10000. Riesgo bruto 2.4 pips y beneficio bruto potencial 6.6 pips. Pérdida neta prevista = 2.4 + 0.6 + 0.4 = 3.4 pips; beneficio neto potencial = 6.6 − 0.6 − 0.4 = 5.6 pips. La relación 5.6 / 3.4 ≈ 1.65 supera 1.1.
El spread y la desviación de entrada asumida ya están dentro de la distancia desde la ejecución Bid a las salidas Ask; no los descuentas otra vez. Son precios aritméticos, no ejecución medida. La distancia mínima del bróker podría rechazar este pequeño plan. La guía de costes explica por qué la reserva futura no es un apunte real ni garantía de pérdida máxima.
9. Rechaza una primera cotización peor o un retorno tardío
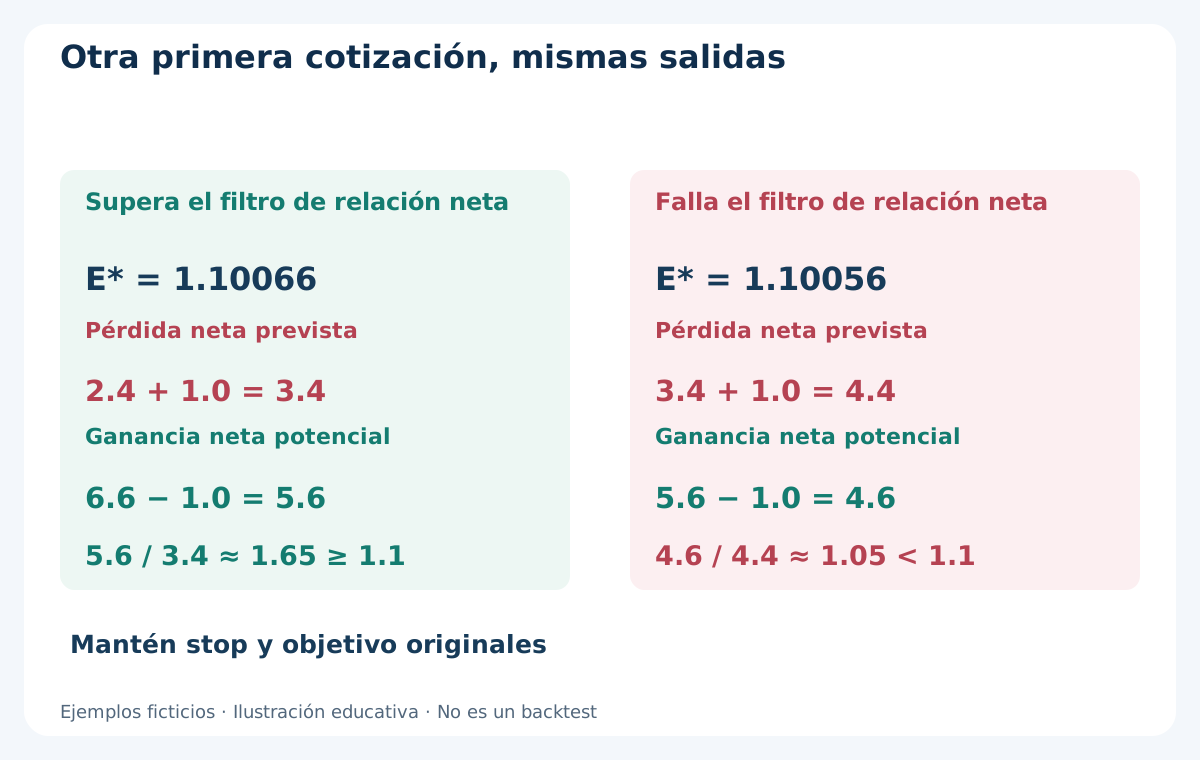
Como primera cotización alternativa del mismo patrón SELL, usa Bid 1.10058 / Ask 1.10064. El spread sigue en 0.6 pip y E* = 1.10056. La persecución de 1.2 pips pasa. Sin cambiar salidas, riesgo bruto 3.4 pips y beneficio bruto 5.6 pips; pérdida neta prevista 4.4 y beneficio neto potencial 4.6 pips. La relación 4.6 / 4.4 ≈ 1.05 no alcanza 1.1: cancela. Son primeras cotizaciones alternativas, no dos intentos. No muevas salidas para rescatar la relación.
El tiempo también puede rechazar la forma. Si R inmediato cierra fuera a 10:02 y la vela siguiente vuelve dentro a 10:03, el retorno llega tarde. El bloque falló en R; una confirmación posterior no lo recupera. Registra el retorno tardío separado del rechazo por costes. Una captura atractiva no sustituye la secuencia exacta.
10. Redondea el volumen hacia abajo desde la pérdida completa
Supón contrato estándar de EUR 100000, cuenta USD y USD 10 por pip y lote. En SELL, 3.4 pips de pérdida prevista equivalen a USD 34 por lote. Un presupuesto ilustrativo de USD 25 da 25 / 34 ≈ 0.73529 lote. Con paso 0.01, redondea hacia abajo a 0.73 lote: pérdida prevista USD 24.82 y objetivo conservador 0.73 × 5.6 × 10 = USD 40.88. Son cálculos hipotéticos, no beneficios esperados ni volumen recomendado.
Verifica valor del pip, conversión de moneda, comisiones, volumen mínimo y margen libre reales. Omite si el volumen redondeado queda bajo el mínimo; nunca redondees al alza para forzar entrada. El presupuesto no limita pérdidas en huecos, salidas fallidas o errores operativos. La guía de dimensionamiento detalla las comprobaciones del contrato.
11. BUY necesita su propio cálculo Bid y Ask
Para una incursión inferior independiente, conserva el rango. P tiene Open/High/Low/Close = 1.10020 / 1.10025 / 1.09993 / 1.09996. R tiene 1.09996 / 1.10010 / 1.09994 / 1.10006. C tiene 1.10006 / 1.10018 / 1.10003 / 1.10012. P rebasa el borde inferior y cierra fuera; R vuelve alcista sin nuevo mínimo ni toque opuesto; C queda dentro y cierra sobre R.High = 1.10010.
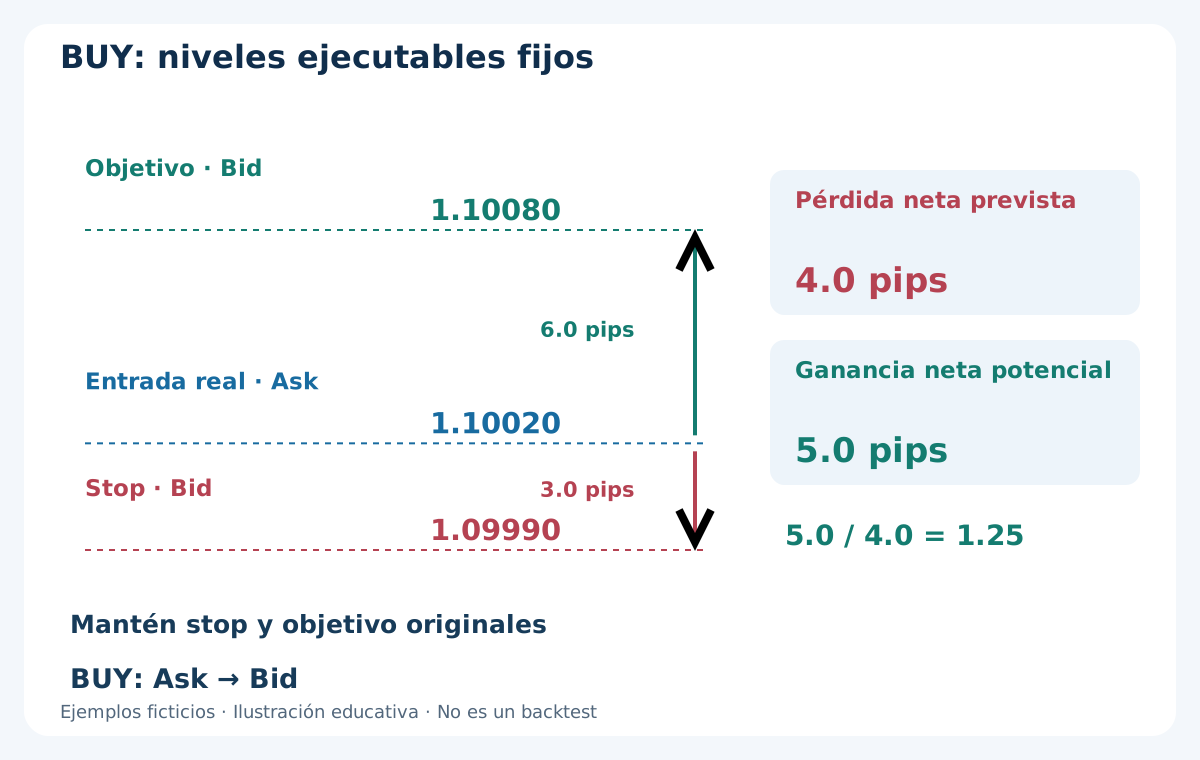
Primera cotización Bid 1.10012 / Ask 1.10018: spread 0.6 pip y E* = 1.10020. Persecución sobre C.Close 0.8 pip. Supón los demás controles aprobados y ejecución BUY en E*. Stop Bid 1.09990 y objetivo Bid 1.10080. Riesgo bruto 3.0 y beneficio bruto 6.0 pips; pérdida neta prevista 4.0 y beneficio neto potencial 5.0 pips. Relación 1.25, superior a 1.1. Con USD 25, 25 / 40 = 0.625 se redondea a 0.62 lote: pérdida prevista USD 24.80 y objetivo conservador USD 31.00.
Ambas direcciones usan velas Bid. BUY abre en Ask y sale en Bid; SELL abre en Bid y sale en Ask. Un mínimo Bid en L no prueba que el objetivo SELL pudiera ejecutarse en Ask. No copies volumen ni importes de SELL a BUY. Las salidas ejecutables requieren cotizaciones emparejadas y orden real de eventos.
12. Inicia los tres minutos en la ejecución real
Mantén stop y objetivo originales, sin trailing, movimiento a equilibrio, cierre parcial, rejilla ni promediar. Si no se cerró antes, solicita salida temporal en la primera cotización ejecutable a los tres minutos de la ejecución real o después. Reconcilia salidas protectoras o estados inciertos antes de otra acción. Tiempos iguales siguen requiriendo orden conocido. Gestiona las posiciones existentes después de la ventana de entrada.
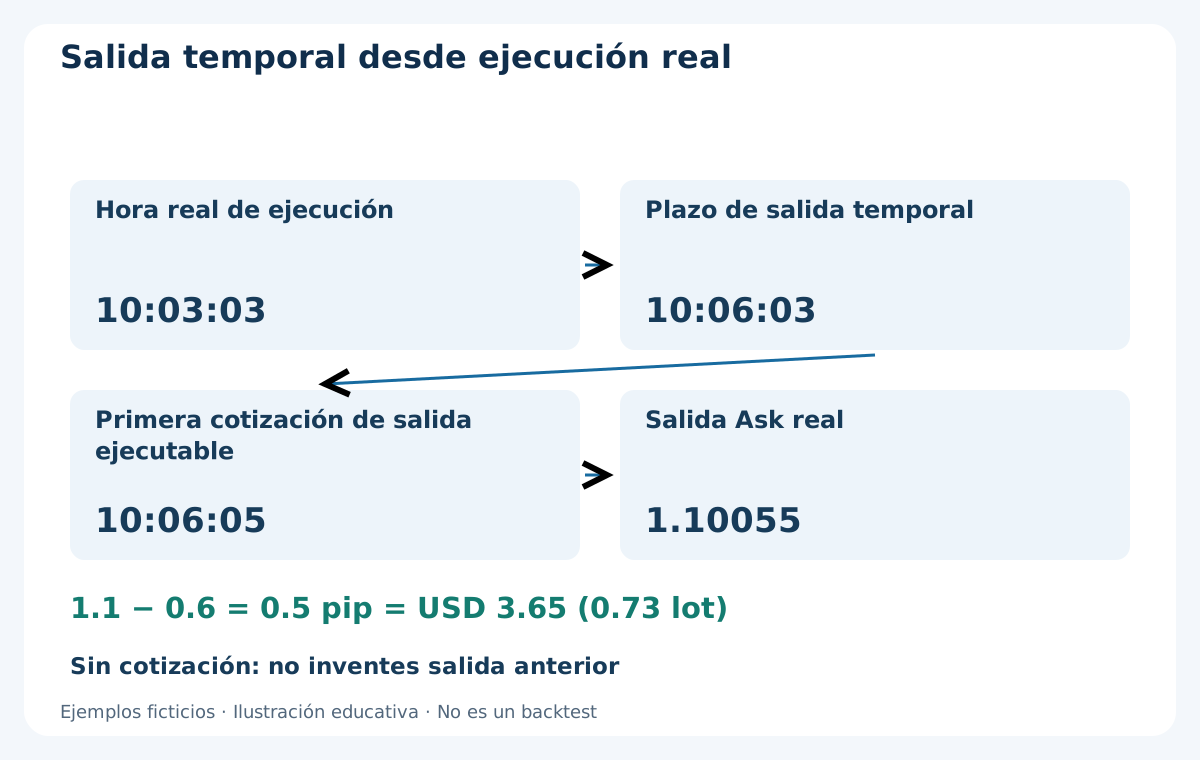
SELL ejecutado a 10:03:03 da plazo 10:06:03. Supón que no hay cotización hasta 10:06:05, con Bid 1.10047 y Ask 1.10053. Supón salida Ask real 1.10055 tras desviación adversa. Ganancia entre ejecuciones = (1.10066 − 1.10055) / 0.0001 = 1.1 pips. Tras comisión 0.6 pip, ganancia neta realizada 0.5 pip, USD 3.65 a 0.73 lote. No inventes salida anterior ni descuentes otra vez una reserva no utilizada. Tres minutos es un límite solicitado, no garantizado.
13. Conserva cancelaciones y excepciones de ejecución
Distingue rango inelegible, activación perdida, ausencia de incursión, P de dos lados, P débil, R fallida o tardía, C fallida, primera cotización inválida, persecución excesiva, rechazo por costes, plazo vencido y solicitud rechazada. Cada bloque admite una candidata y una solicitud como máximo. Ningún reintento, inversión, referencia nueva o reinicio lo rescata. Conserva también bloques sin señal y candidatos cancelados.
Un tiempo de espera agotado no demuestra rechazo. Reconcilia la cuenta antes de otra acción y conserva el registro original. Una ejecución confirmada fuera del plan sigue la salida de excepción, con resultado, cargos y exposición pendiente reales. Protección y reservas pueden fallar o superarse. Excluir esos casos modifica el riesgo y la estrategia ensayada.
14. Dónde puede fallar la hipótesis de falsa ruptura
Volver dentro no demuestra una trampa de liquidez ni revela la intención ajena. Una tendencia persistente puede continuar tras C y alcanzar el stop. El ruido también genera reversiones de tres velas convincentes. Las definiciones fijas reducen retrospectiva sin demostrar ventaja económica. Anchura, umbral y objetivo opuesto pueden ser elecciones deficientes.
Los stops pequeños son sensibles a spread, deslizamiento, mínimos del bróker y retrasos. Una deducción fija no reproduce una cotización que habría cancelado la entrada. Añadir filtro de sesión, modificar R, permitir nuevo extremo o un segundo intento crea otra versión. Conserva ensayos e hipótesis fallidas; no presentes un ganador histórico seleccionado como prueba de solidez.
15. Reproduce toda la secuencia de información y ejecución
Ensaya elegibilidad del bloque, M5 anterior exacta, activación puntual, U/L/W fijos, primera P, R inmediata, C inmediata, primera cotización emparejada, filtros, volumen, solicitud, ejecución y todas las salidas. Incluye ausencias de señal y cancelaciones en sus denominadores. Prueba igualdades en bordes, umbrales de incursión y anchura, extremo de R, condiciones estrictas de C y plazos exclusivos. No sustituyas datos ausentes por velas o cotizaciones posteriores.
El modo estándar MT4 Every tick no certifica Bid/Ask histórico emparejado registrado, antigüedad real de recepción ni latencia realista. Velas M1 no resuelven qué salida ocurrió antes si ambos niveles caben en una vela. Si los datos no permiten evaluar un filtro u orden, decláralo no comprobable. La guía de backtest de scalping en MT4 distingue ticks modelados de evidencia de ejecución.
Separa cronológicamente desarrollo, validación, prueba histórica intacta y observación forward. Informa bloques, candidatos, cancelaciones, solicitudes, ejecuciones, cierres, exposición abierta, comisiones, drawdown y excepciones. Estresa costes y tiempos dentro de la lógica de elegibilidad, no solo en el beneficio final. Aquí no se aporta un backtest rentable; una figura coherente no establece ventaja.
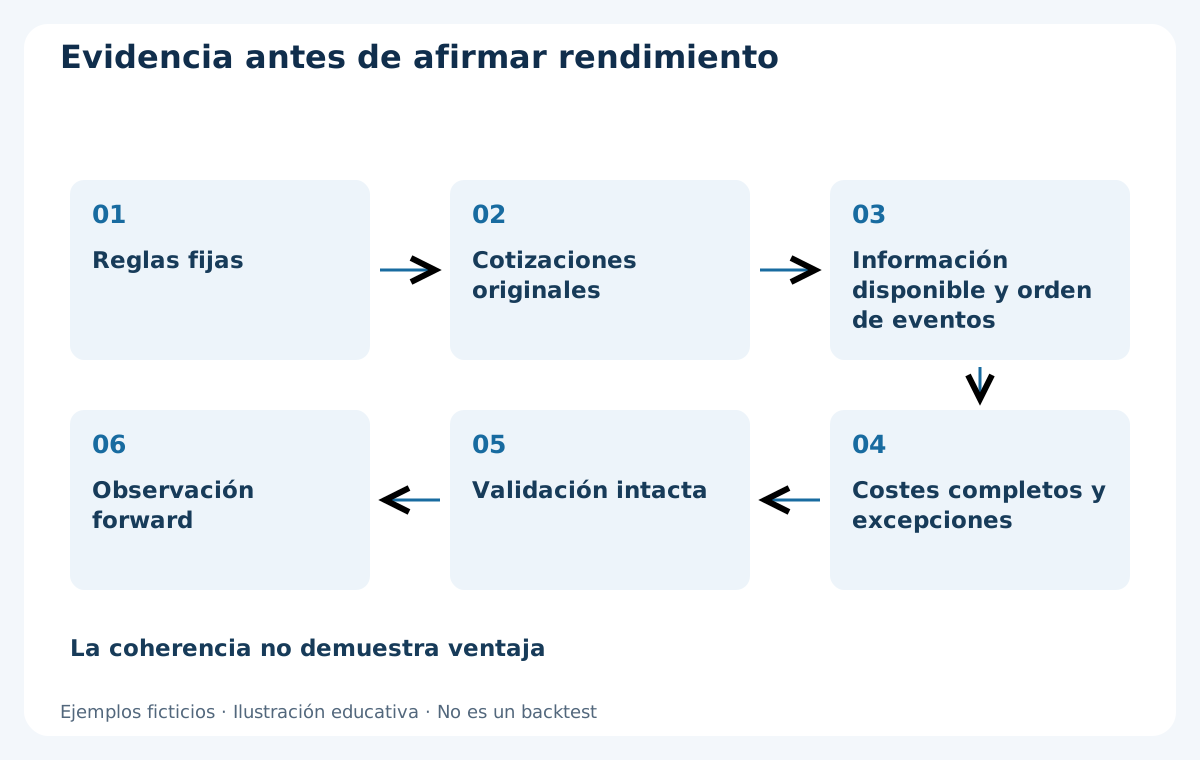
16. Audita la evidencia antes de observación forward o afirmaciones sobre EA
Conserva versión exacta, conversión UTC, cotizaciones originales, parámetros, registro por bloque e informes sin alterar. Cada candidato debe remitir a M5 anterior, tiempos P/R/C y primera cotización observada. Verifica que el rango nunca cambió, ninguna R tardía sustituyó a la inmediata y ninguna decisión usó futuro. Separa esquemas educativos de resultados monitorizados.
El protocolo de validación forward proporciona observación y conciliación. Una demo comprueba fidelidad a reglas sin demostrar liquidez idéntica en real. Falta de evidencia, otro experimento controlado o rechazo son conclusiones válidas. Los EA comerciales necesitan evidencia propia; esta plantilla ficticia no demuestra que ninguno de los listados implemente estas reglas o gane con ellas.
Preguntas frecuentes
¿Basta una mecha fuera del rango?
No. P debe ser la primera incursión, alcanzar la distancia mínima y cerrar fuera. R inmediata y separada debe volver dentro, seguida de C inmediata válida. Volver dentro en la propia P cancela esta versión.
¿Puede una vela posterior sustituir al retorno fallido?
No. R es la M1 inmediatamente posterior a P. Un retorno tardío o C fallida consume la oportunidad. Se permite como máximo una candidata y una solicitud por bloque.
¿Por qué usar una referencia M5 cerrada?
Sus límites se conocen al inicio del bloque. Usar máximos o mínimos del M5 en formación alteraría la referencia tras ver la reversión. El rango permanece fijo.
¿Un buen patrón garantiza entrada?
No. Deben aprobar cotización, plazos, protección, persecución, costes, volumen y margen. No se repara un rechazo por costes moviendo salidas.
¿Está garantizada la salida a tres minutos?
No. El reloj comienza en la ejecución real y espera una cotización ejecutable al plazo o después. Reconcilia cierres y estados inciertos; registra retrasos y costes reales.
¿Ha demostrado rentabilidad esta estrategia?
No. Reglas y precios son una especificación ficticia de investigación. Requiere cotizaciones suficientes, datos intactos y observación forward; podría rechazarse. Los EA requieren evidencia independiente.
Fuentes y notas de investigación
MetaQuotes documenta los lados de cotización de las órdenes de mercado, la normalización del precio y las restricciones de stops. Estas reglas de plataforma explican la ejecución, pero no validan esta estrategia original ni sus umbrales. Todos los precios, cotizaciones, ejecuciones e importes son ficticios. No se realizó un backtest rentable, una medición de ejecución del bróker ni una validación independiente del rendimiento.
Plantilla educativa de investigación. Parámetros, precios, ejecuciones e importes son ficticios, no resultados verificados. Forex implica riesgo. Stop, reserva, presupuesto y backtest no garantizan resultados futuros ni pérdida máxima.