

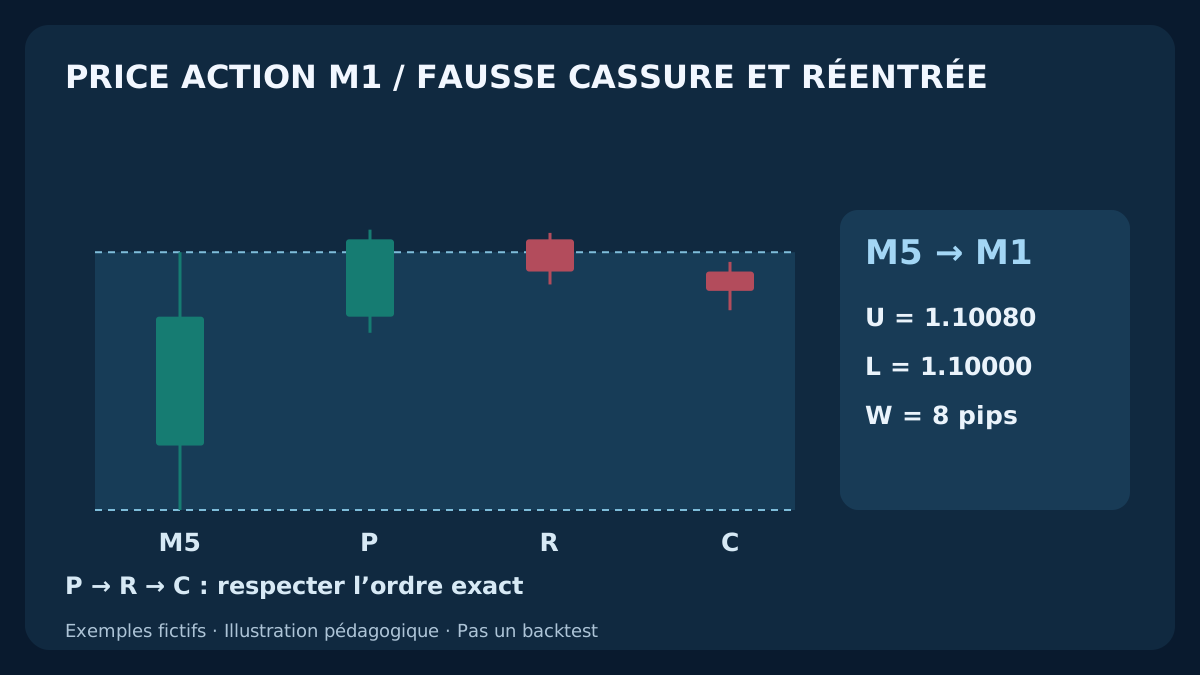
Pour étudier une fausse cassure, la plage initiale et la première excursion doivent être connues avant le retour. Ce cadre distingue trois bougies M1 clôturées de la cotation permettant réellement de demander une entrée.
1. Ce que teste cette stratégie de scalping en price action
Cette stratégie Forex étudie si une première excursion hors d’une plage intrajournalière connue peut échouer et offrir un mouvement bref vers son bord opposé. Une bougie M5 Bid clôturée définit la plage. Trois bougies M1 clôturées distinctes doivent former l’excursion P, le retour immédiat R et la confirmation immédiate C. Une longue mèche, une seule clôture intérieure ou un retournement séduisant ne suffit pas.
C’est une hypothèse originale avec paramètres d’exemple fixes, pas un système dont la rentabilité serait établie. Contrairement à un scénario de plage asiatique, la référence est la M5 immédiatement précédente à chaque créneau, sans boîte asiatique ni condition d’ouverture de Londres. Elle diffère aussi de la cassure M5 de continuation et du repli M1 vers les EMA. Le guide du scalping précise le contexte des unités de temps et des coûts.
2. Figer instrument, horloge et paramètres de recherche
Utiliser EUR/USD à titre illustratif : 1 pip = 0.0001, point/tick exécutable = 0.00001. Les signaux reposent sur les OHLC Bid. Fenêtre d’entrée : 09:00–11:00 UTC, créneaux de dix minutes à 09:00, 09:10 et ainsi jusqu’à 10:50. Convertir les heures des bougies du courtier en UTC avec le décalage historique, changements saisonniers compris. Ces horaires définissent le test, sans désigner la meilleure séance.
Largeur admissible 5–10 pips inclus, excursion minimale 0.3 pip et marge fixe du stop 0.3 pip. Seules les trois premières M1 peuvent être P. Maximums : spread 0.8 pip, âge documenté de la cotation 2 secondes, demande strictement avant 10 secondes après clôture de C et poursuite directionnelle de 0–1.5 pips inclus. Réserve d’entrée 0.2 pip, commission aller-retour 0.6 pip, réserve de sortie défavorable future 0.4 pip, rapport net minimal 1.1. Valider ces paramètres pour le contrat réel ; voir le guide des paires et filtres de coûts.
| Paramètre | Valeur illustrative | Interprétation |
|---|---|---|
| Référence | 1 M5 clôturée ; W = 5–10 pips | Figer U/L/W au début |
| Séquence | 3 premières M1 pour P ; R et C immédiates | Pas de retour dans P ni remplacement tardif |
| Entrée | 0.8 pip / 2 secondes / <10 secondes / 0–1.5 pips | Spread / âge / délai / poursuite |
| Sorties fixes | Marge 0.3 pip ; bord opposé | SELL Ask ; BUY Bid |
| Coûts | 0.2 / 0.6 / 0.4 pip ; rapport net ≥ 1.1 | Réserve entrée / commission / réserve sortie |
| Exposition | 1 position ; 1 candidat/demande par créneau | Sortie 3 minutes après exécution réelle |
3. Utiliser uniquement la M5 précédente entièrement clôturée
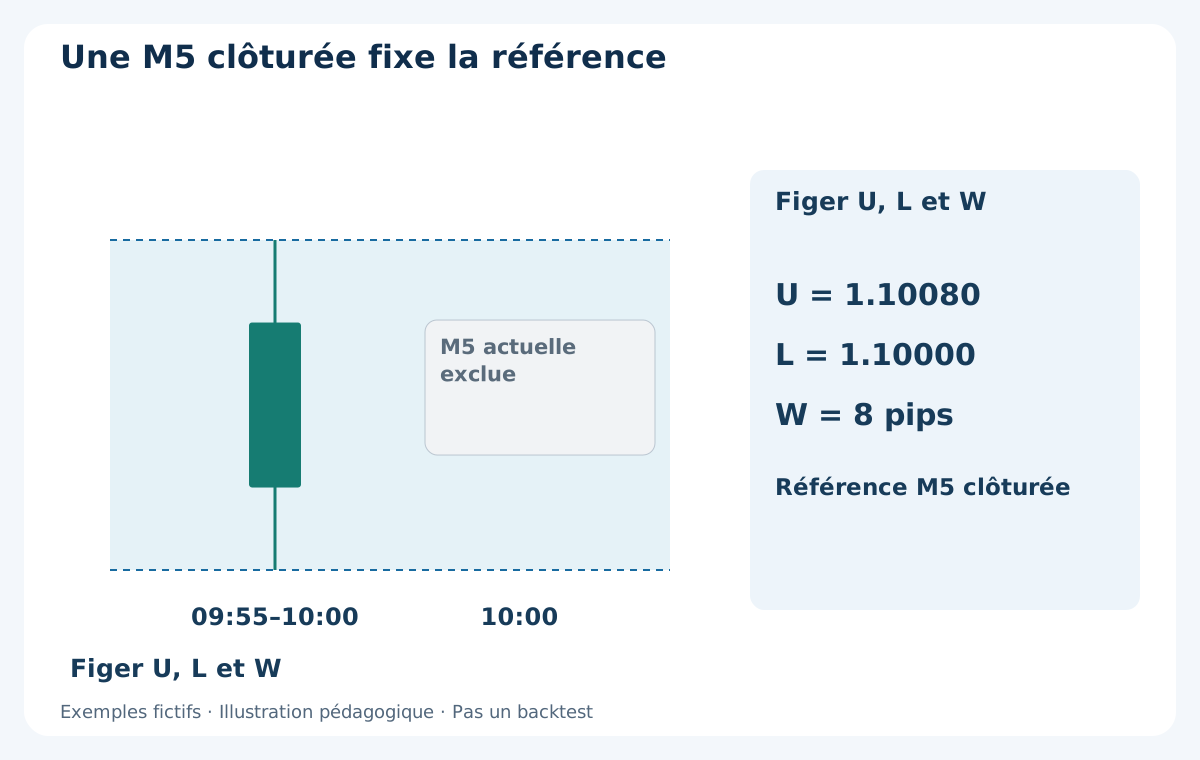
Pour un créneau débutant à T, prendre exactement la M5 allant de cinq minutes avant T à T. Figer U = High, L = Low et W = U − L. Exclure la M5 en formation et ne pas remplacer la référence après observation de l’échec. À T = 10:00, la bougie 09:55–10:00 a Open/High/Low/Close = 1.10020 / 1.10080 / 1.10000 / 1.10060. Donc U = 1.10080, L = 1.10000 et W = 8 pips, largeur admissible.
Activer seulement sans position au début du créneau et sous observation continue. La première cotation appariée valide observée après T doit arriver avant T + 5 secondes et respecter l’âge de 2 secondes. Référence absente ou invalide, OHLC incohérents, trou temporel ou redémarrage en cours de créneau entraînent l’annulation. Un créneau débutant avec une position ouverte est entièrement ignoré, même si elle ferme peu après. Un graphique ultérieur ne reconstitue pas l’activation.
4. La première excursion P consomme l’occasion
Examiner seulement les M1 clôturées ouvrant à T, T + 1 minute et T + 2 minutes. La première avec High > U ou Low < L est P et consomme l’occasion. L’égalité à un bord n’est qu’un contact. Si la même bougie franchit les deux bords, annuler avant de choisir un sens. Si aucune des trois ne franchit un bord, aucun scénario ; la quatrième ne peut en démarrer un.
Pour une excursion haute et un SELL potentiel : P.High ≥ U + 0.3 pip et P.Close > U. Pour une excursion basse et un BUY potentiel : P.Low ≤ L − 0.3 pip et P.Close < L. L’égalité passe le seuil de distance mais pas une clôture strictement extérieure. Une première excursion trop faible ou revenue à l’intérieur avant sa propre clôture annule le créneau. Ne pas l’ignorer au profit d’un retournement plus net. P ne peut pas être aussi R.
5. Exiger un retour R distinct immédiat puis une confirmation C
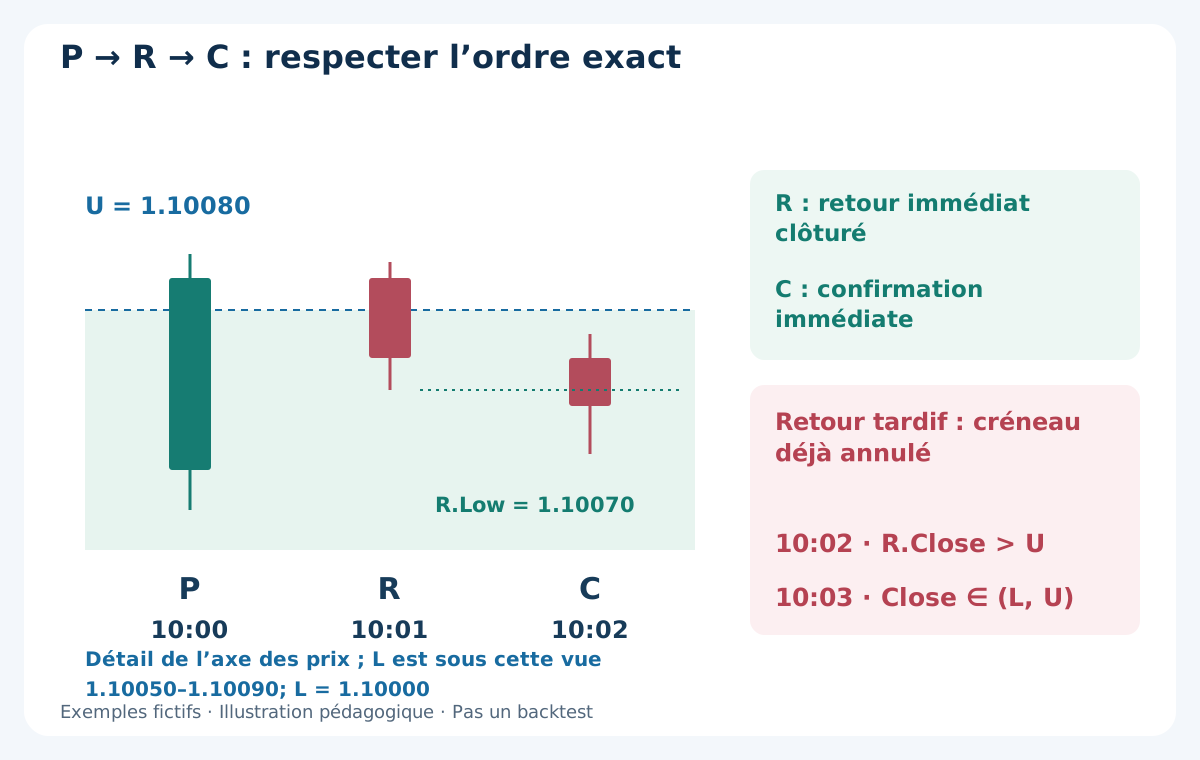
R est obligatoirement la M1 suivante, ouvrant exactement une minute après P. Sa clôture est strictement intérieure : L < R.Close < U. Pour SELL : R.Close < R.Open, R.High ≤ P.High et R.Low > L. Pour BUY : R.Close > R.Open, R.Low ≥ P.Low et R.High < U. Cela rejette un nouvel extrême de l’excursion ou un contact du bord opposé. Une R immédiate manquante ou un retour une bougie trop tard annule le créneau ; ne pas renommer cette dernière R.
C suit immédiatement R. Toute son étendue doit rester strictement dans (L, U). Pour SELL, elle est baissière et clôture strictement sous R.Low ; pour BUY, haussière et strictement au-dessus de R.High. L’égalité échoue. Aucune bougie supplémentaire ne remplace une C invalide. N’utiliser que les informations clôturées réellement disponibles ; une confirmation visible après coup ne prouve pas une entrée exécutable.
6. Distinguer clôture, première cotation et délai de demande
Évaluer uniquement la première cotation Bid/Ask appariée du symbole observée après C. Prix positifs, ticks légaux, Ask ≥ Bid, spread ≤ 0.8 pip et âge documenté ≤ 2 secondes sont requis. Bid reste strictement dans la plage et sous R.Low pour SELL ou au-dessus de R.High pour BUY. Stop et objectif pertinents ne doivent pas avoir été atteints du côté de sortie exécutable. Réception locale et heure serveur sont des horloges différentes ; ne pas soustraire des horloges sans lien pour prétendre à la fraîcheur.
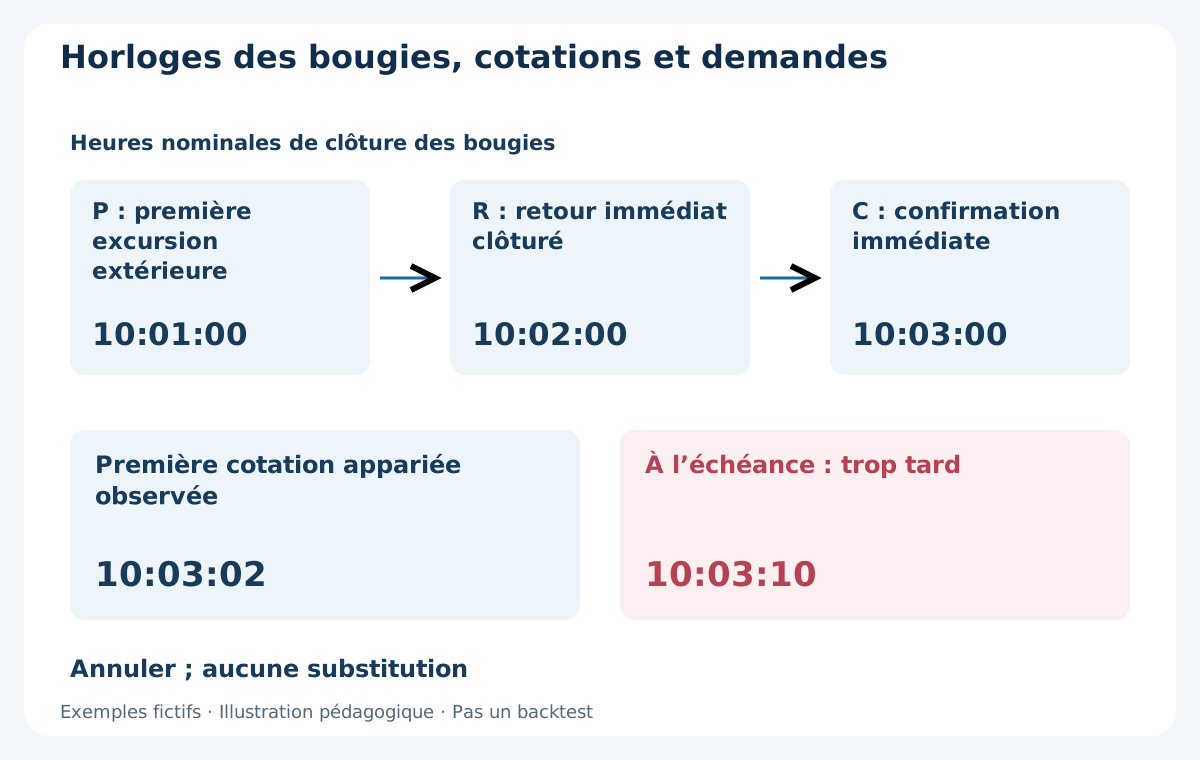
Si P ouvre à 10:00, R à 10:01 et C à 10:02, leurs clôtures nominales sont 10:01, 10:02 et 10:03. Une première cotation à 10:03:02 peut convenir, mais la demande doit partir strictement avant 10:03:10, avant la fin du créneau et dans la fenêtre d’entrée. À égalité, il est trop tard. Si la première cotation échoue, annuler sans attendre une meilleure. Toute invalidation avant envoi annule aussi. Une seule demande par créneau, sans réessai ni inversion ; rapprocher les statuts incertains selon le guide du slippage et de la latence.
7. Figer la protection et calculer le plan exécutable
Pour SELL : stop Ask = P.High + 0.3 pip, objectif Ask = L. Pour BUY : stop Bid = P.Low − 0.3 pip, objectif Bid = U. Entrée prévue E* = Bid − 0.2 pip en SELL ou Ask + 0.2 pip en BUY. Poursuite directionnelle : C.Close − E* en SELL ou E* − C.Close en BUY ; accepter 0–1.5 pips inclus. Vérifier ticks, côtés, distances minimales, volume et marge. Si les niveaux exacts sont interdits, rejeter plutôt qu’élargir le stop ou déplacer la cible. Cette version exige une protection prise en charge avec la demande d’entrée, sans passage silencieux à une entrée non protégée.
Calculer depuis E* les distances brutes au stop et à la cible. Ajouter commission et réserve future de sortie, soit 1.0 pip, à la perte prévue ; les retirer du gain potentiel. Les deux sont positifs et gain net potentiel / perte nette prévue ≥ 1.1 avant dimensionnement. La réserve d’entrée ne garantit aucun prix maximal. Une exécution pire que E* ou hors géométrie, rapport ou budget admis est une exception : garder la protection disponible, rapprocher le statut et demander une sortie ordonnée à la première cotation utilisable, sans rouvrir. Enregistrer coûts et résultat réels.
8. SELL détaillé : P dehors, R dedans, C confirme
Conserver U = 1.10080 et L = 1.10000. P de 10:00–10:01 a Open/High/Low/Close = 1.10060 / 1.10087 / 1.10055 / 1.10084. Son haut dépasse U de 0.7 pip, sa clôture est dehors. R à 10:01 a 1.10084 / 1.10086 / 1.10070 / 1.10074 : baissière, clôture intérieure, sans nouveau haut ni contact opposé. C à 10:02 a 1.10074 / 1.10077 / 1.10062 / 1.10068 : entièrement intérieure, baissière et sous R.Low = 1.10070.
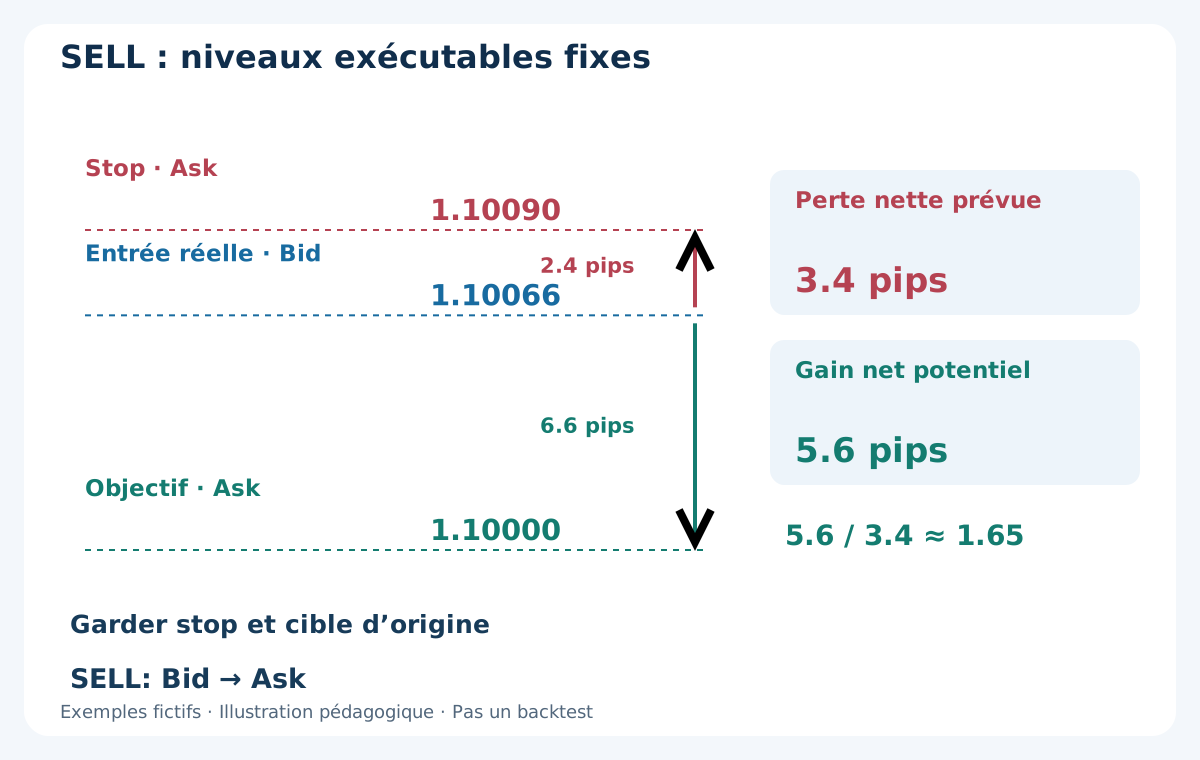
Supposer les contrôles horaires et du compte satisfaits. Première cotation à 10:03:02 : Bid 1.10068 / Ask 1.10074, spread 0.6 pip. E* = 1.10066, poursuite de 0.2 pip sous C.Close. Supposer un SELL réellement exécuté à ce prix à 10:03:03. Stop Ask 1.10090 et objectif Ask 1.10000. Risque brut 2.4 pips, gain brut potentiel 6.6 pips. Perte nette prévue = 2.4 + 0.6 + 0.4 = 3.4 pips ; gain net potentiel = 6.6 − 0.6 − 0.4 = 5.6 pips. Rapport 5.6 / 3.4 ≈ 1.65, supérieur à 1.1.
Spread et déviation d’entrée supposée sont déjà intégrés aux distances entre exécution Bid et sorties Ask ; ne pas les déduire à nouveau. Ces prix illustrent l’arithmétique, pas une exécution mesurée. Un minimum de distance imposé peut rejeter ce petit plan. Le guide des coûts distingue la réserve future d’une écriture réelle et d’une garantie de perte maximale.
9. Rejeter une première cotation moins bonne ou un retour tardif
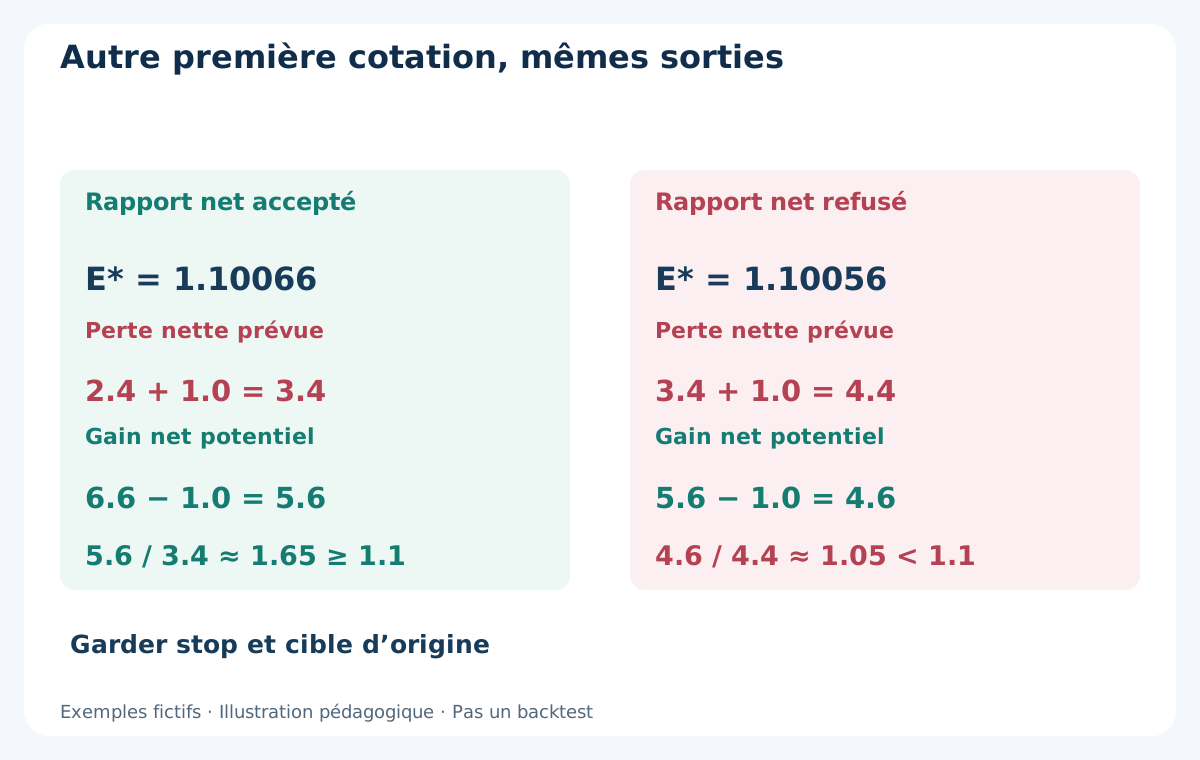
Autre première cotation pour le même SELL : Bid 1.10058 / Ask 1.10064. Spread 0.6 pip, E* = 1.10056. La poursuite de 1.2 pips passe. Avec sorties inchangées : risque brut 3.4, gain brut 5.6 pips ; perte nette prévue 4.4, gain net potentiel 4.6 pips. Rapport 4.6 / 4.4 ≈ 1.05, inférieur à 1.1 : annuler. Ce sont des scénarios alternatifs de première cotation, pas deux tentatives. Ne déplacer aucune sortie pour sauver le rapport.
Le temps peut rejeter indépendamment la forme. Si R immédiate clôture dehors à 10:02 et la suivante revient dedans à 10:03, le retour est tardif. Le créneau a déjà échoué à R ; une confirmation ultérieure ne le restaure pas. Distinguer retour tardif et rejet par coûts. Une belle capture ne remplace pas la séquence exacte.
10. Arrondir le volume vers le bas depuis la perte complète
Supposer un contrat standard EUR 100000, compte USD et USD 10 par pip et lot. En SELL, 3.4 pips de perte prévue valent USD 34 par lot. Budget illustratif USD 25 : 25 / 34 ≈ 0.73529 lot. Au pas de 0.01, arrondir à 0.73 lot : perte prévue USD 24.82, montant cible conservateur 0.73 × 5.6 × 10 = USD 40.88. Calculs hypothétiques, pas profits attendus ni taille recommandée.
Vérifier valeur réelle du pip, conversion, barème de commissions, volume minimal et marge libre. Ignorer si le volume arrondi est sous le minimum ; ne jamais arrondir vers le haut pour forcer l’admissibilité. Le budget ne plafonne pas les pertes en cas de gap, sortie ratée ou incident. Le guide de dimensionnement détaille les contrôles du contrat.
11. BUY exige son propre calcul Bid et Ask
Excursion basse distincte, même plage : P a Open/High/Low/Close = 1.10020 / 1.10025 / 1.09993 / 1.09996. R a 1.09996 / 1.10010 / 1.09994 / 1.10006. C a 1.10006 / 1.10018 / 1.10003 / 1.10012. P dépasse le bord bas et clôture dehors ; R revient haussière sans nouveau bas ni contact opposé ; C reste dedans et clôture au-dessus de R.High = 1.10010.
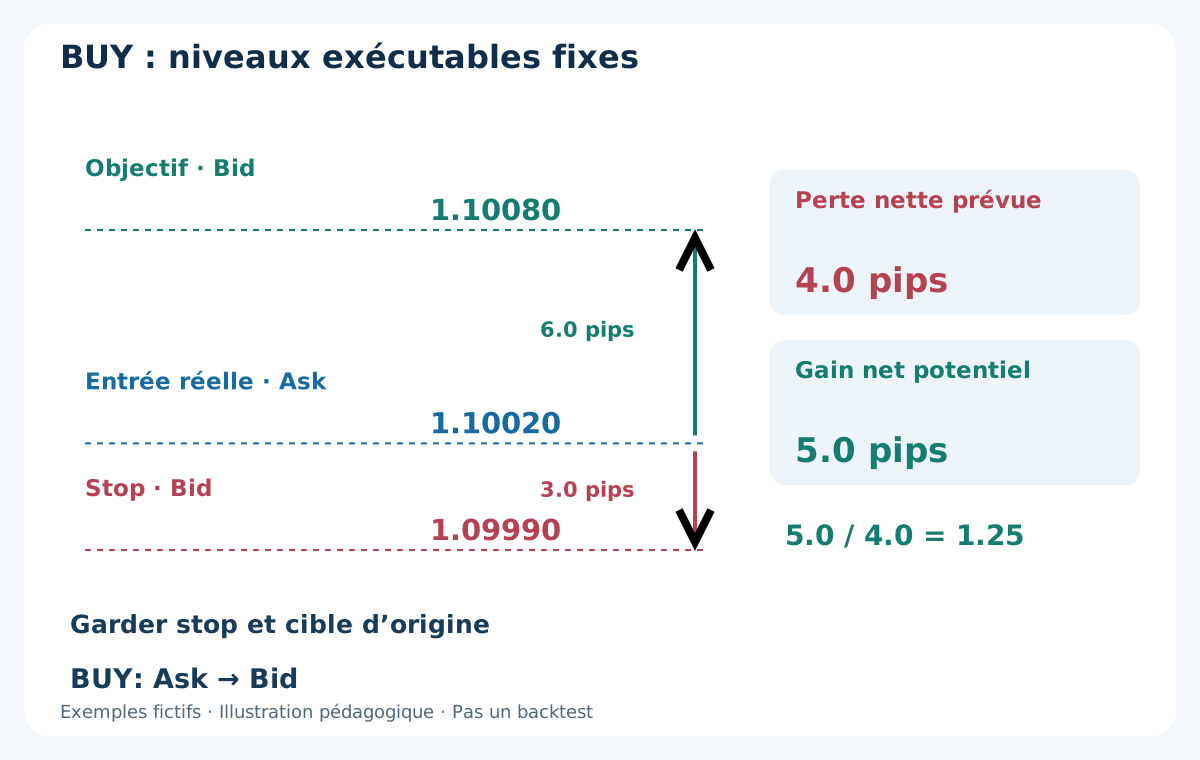
Première cotation Bid 1.10012 / Ask 1.10018 : spread 0.6 pip et E* = 1.10020. Poursuite au-dessus de C.Close : 0.8 pip. Supposer les autres filtres validés et BUY exécuté à E*. Stop Bid 1.09990, objectif Bid 1.10080. Risque brut 3.0 et gain brut 6.0 pips ; perte nette prévue 4.0, gain net potentiel 5.0 pips. Rapport 1.25, supérieur à 1.1. Pour USD 25, 25 / 40 = 0.625 s’arrondit à 0.62 lot : perte prévue USD 24.80 et cible conservatrice USD 31.00.
Les deux sens utilisent des bougies Bid. BUY ouvre à Ask et sort à Bid ; SELL ouvre à Bid et sort à Ask. Un bas Bid à L ne prouve pas une sortie SELL à la cible sur Ask. Ne recopier ni volume ni montants SELL pour BUY. Cotations appariées et ordre réel des événements établissent les sorties exécutables.
12. Démarrer les trois minutes à l’exécution réelle
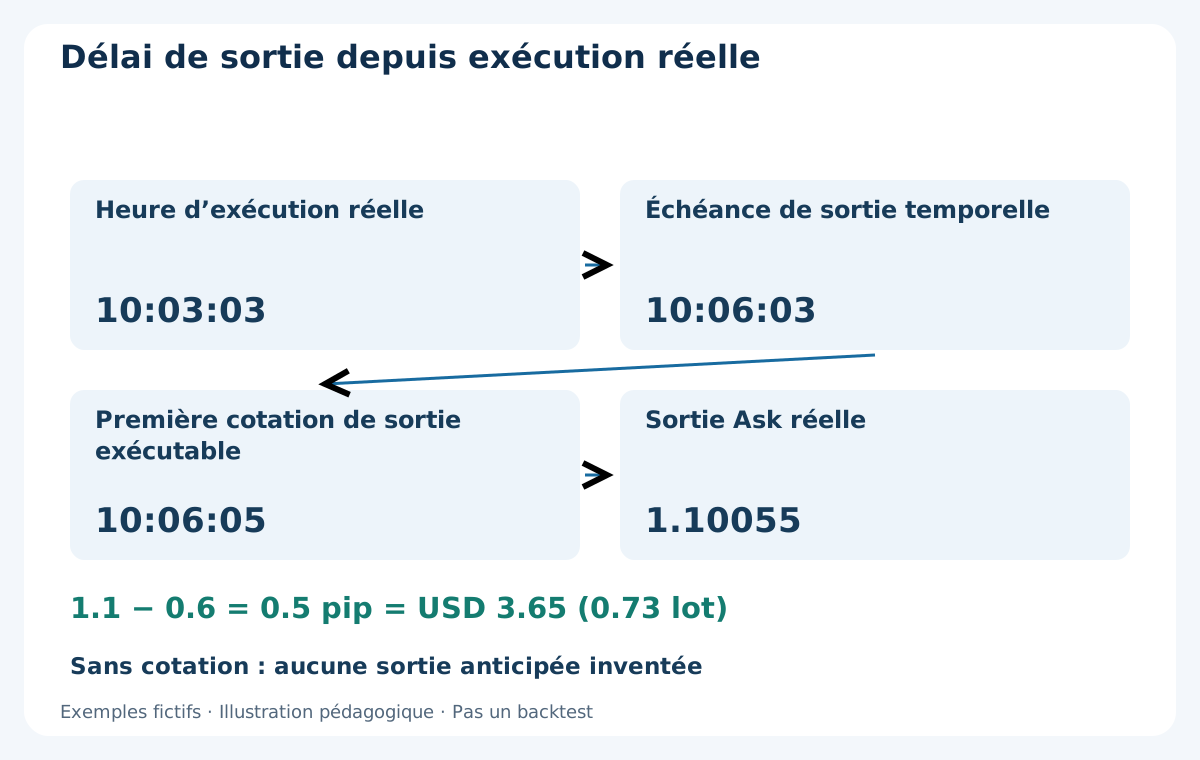
Conserver stop et cible d’origine, sans suivi, passage au point mort, clôture partielle, grille ni moyennage. Si la position reste ouverte, demander la sortie à la première cotation exécutable à partir de trois minutes après exécution réelle. Rapprocher toute sortie protectrice ou statut incertain avant une autre action. Des heures identiques nécessitent toujours un ordre connu. Gérer les positions après la fin des entrées.
SELL exécuté à 10:03:03 : échéance 10:06:03. Supposer aucune cotation avant 10:06:05, avec Bid 1.10047 et Ask 1.10053. Sortie Ask réelle supposée 1.10055 après déviation défavorable. Gain entre exécutions = (1.10066 − 1.10055) / 0.0001 = 1.1 pips. Après commission 0.6 pip : gain net réalisé 0.5 pip, USD 3.65 à 0.73 lot. Ne pas inventer une sortie à l’échéance ni retirer une réserve inutilisée une seconde fois. Trois minutes est une limite demandée, pas une garantie.
13. Garder annulations et exceptions d’exécution visibles
Séparer les motifs : plage inadmissible, activation manquée, aucune excursion, P bilatérale, P faible, R ratée ou tardive, C ratée, première cotation invalide, poursuite excessive, rejet de coûts, délai expiré et demande rejetée. Un candidat et une demande maximum par créneau. Réessai, inversion, nouvelle référence ou redémarrage ne le sauvent pas. Conserver aussi absences de scénario et candidats annulés.
Un délai de réponse dépassé ne prouve pas un rejet. Rapprocher le compte avant toute nouvelle action et préserver la trace initiale. Une exécution confirmée hors plan suit la procédure de sortie exceptionnelle, avec résultat, frais et exposition restante réels. Protection et réserves peuvent échouer ou être dépassées. Omettre ces cas change le risque et la stratégie testée.
14. Où cette hypothèse de fausse cassure peut échouer
Un retour dans la plage ne prouve ni piège de liquidité ni intention d’autrui. Une tendance persistante peut reprendre après C et atteindre le stop. Des oscillations aléatoires produisent aussi des retournements convaincants. Des définitions fixes réduisent le biais rétrospectif sans établir un avantage économique. Largeur, seuil et cible opposée peuvent être mal choisis.
Les petits stops sont sensibles au spread, au slippage, aux distances minimales et aux retards. Une déduction fixe ne reproduit pas une cotation qui aurait annulé l’entrée. Ajouter un filtre de séance, modifier R, tolérer un nouvel extrême ou une deuxième tentative crée une version différente. Conserver tous les essais et échecs ; un gagnant historique sélectionné ne prouve pas la robustesse.
15. Rejouer toute la séquence d’information et d’exécution
Tester admissibilité, M5 précédente exacte, activation ponctuelle, U/L/W fixes, première P, R immédiate, C immédiate, première cotation, filtres, volume arrondi, demande, exécution et toutes sorties. Inclure absences de scénario et annulations dans les dénominateurs pertinents. Tester égalités aux bords, seuils d’excursion et largeur, extrême de R, conditions strictes de C et délais exclusifs. Ne pas remplacer silencieusement des données manquantes par des éléments ultérieurs.
MT4 Every tick standard ne certifie pas des paires Bid/Ask historiques enregistrées, l’âge réel de réception ou une latence réaliste. Les barres M1 ne résolvent pas l’ordre des sorties si les deux niveaux figurent dans la même barre. Si les données ne permettent pas d’évaluer une condition ou un ordre, déclarer cette partie non testable. Le guide du backtest de scalping MT4 distingue ticks modélisés et preuves d’exécution.
Séparer chronologiquement développement, validation, test historique intact et observation forward. Rapporter créneaux, candidats, annulations, demandes, exécutions, résultats clos, exposition ouverte, commissions, drawdown et exceptions. Stresser coûts et délais dans l’admissibilité, pas seulement corriger le profit final. Aucun backtest rentable n’est fourni ; un schéma cohérent ne démontre pas un avantage.
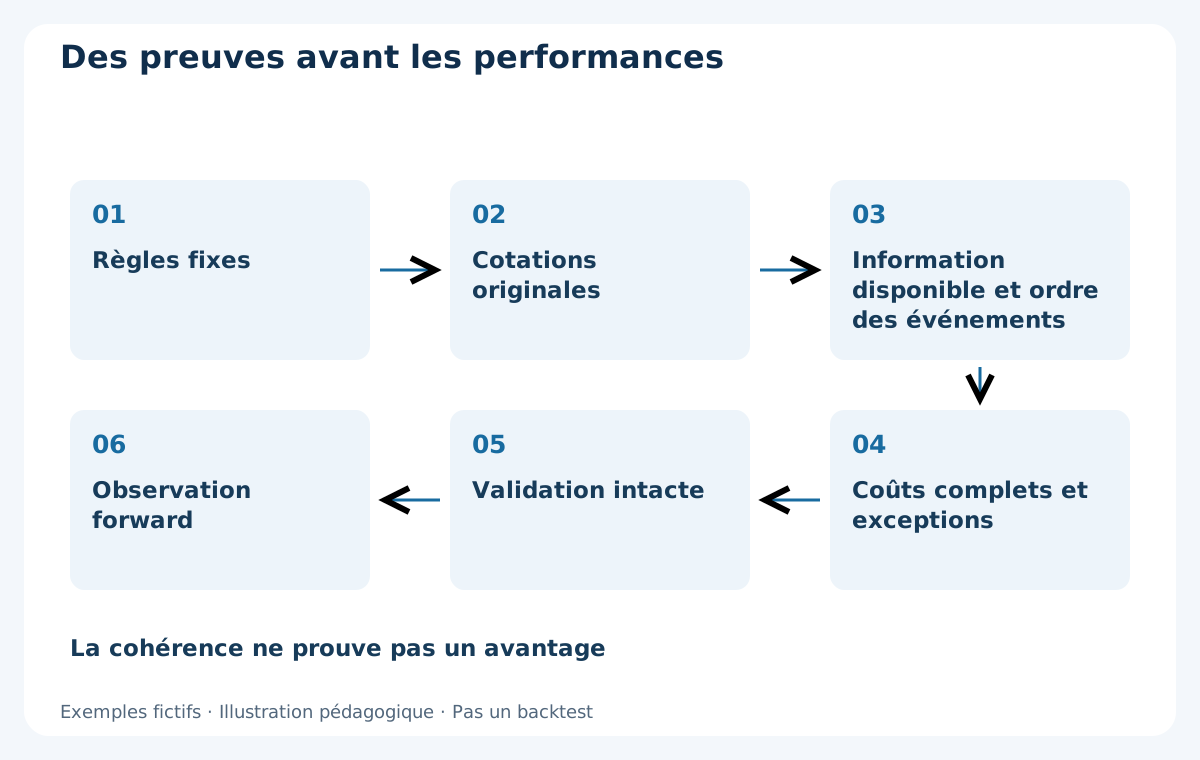
16. Auditer les preuves avant observation forward ou affirmation sur un EA
Conserver version exacte, conversion UTC, cotations originales, paramètres, journal par créneau et rapports non modifiés. Chaque candidat renvoie à M5 précédente, heures P/R/C et première cotation observée. Vérifier absence de déplacement du range, de remplacement par R tardive et d’information future. Séparer illustrations pédagogiques et résultats surveillés.
Le protocole de validation forward organise observation et rapprochement. Une démo vérifie la fidélité aux règles sans garantir la même liquidité réelle. Preuves insuffisantes, nouvel essai contrôlé ou rejet sont des conclusions valides. Les EA commerciaux exigent des preuves propres ; ce cadre fictif ne démontre pas qu’un EA listé applique ces règles ou en tire profit.
Questions fréquentes
Une mèche hors plage suffit-elle ?
Non. P doit être la première excursion, atteindre la distance minimale et clôturer dehors. R distincte immédiate revient dedans, puis C immédiate doit être valide. Un retour dans P annule cette version.
Une bougie tardive peut-elle remplacer le retour raté ?
Non. R est la M1 immédiatement après P. Retour tardif ou C ratée consomme l’occasion. Un candidat et une demande maximum par créneau.
Pourquoi une référence M5 clôturée ?
Ses limites sont connues au début du créneau. Utiliser la M5 en formation changerait la référence après observation du retournement. La plage reste fixe.
Un bon motif garantit-il l’entrée ?
Non. Cotation, délais, protection, poursuite, coûts, volume et marge doivent tous passer. On ne répare pas un rejet de coûts en déplaçant les sorties.
La sortie à trois minutes est-elle garantie ?
Non. Le délai part de l’exécution réelle et attend une cotation exécutable à l’échéance ou après. Rapprocher sorties et statuts incertains ; garder retards et frais réels.
La rentabilité est-elle démontrée ?
Non. Règles et prix forment une spécification fictive de recherche. Cotations adéquates, données intactes et observation forward sont nécessaires et peuvent rejeter l’hypothèse. Les EA exigent des preuves distinctes.
Sources et notes de recherche
MetaQuotes documente les côtés de cotation des ordres au marché, la normalisation et les restrictions de stops. Ces mécanismes expliquent l’exécution, sans valider cette stratégie originale ni ses seuils. Tous les prix, cotations, exécutions et montants sont fictifs. Aucun backtest rentable, aucune mesure d’exécution du courtier ni validation indépendante de performance n’a été réalisé.
Méthode éducative de recherche. Paramètres, prix, exécutions et montants sont fictifs, pas des résultats vérifiés. Le Forex comporte des risques. Stop, réserve, budget et backtest ne garantissent ni performance future ni perte maximale.