

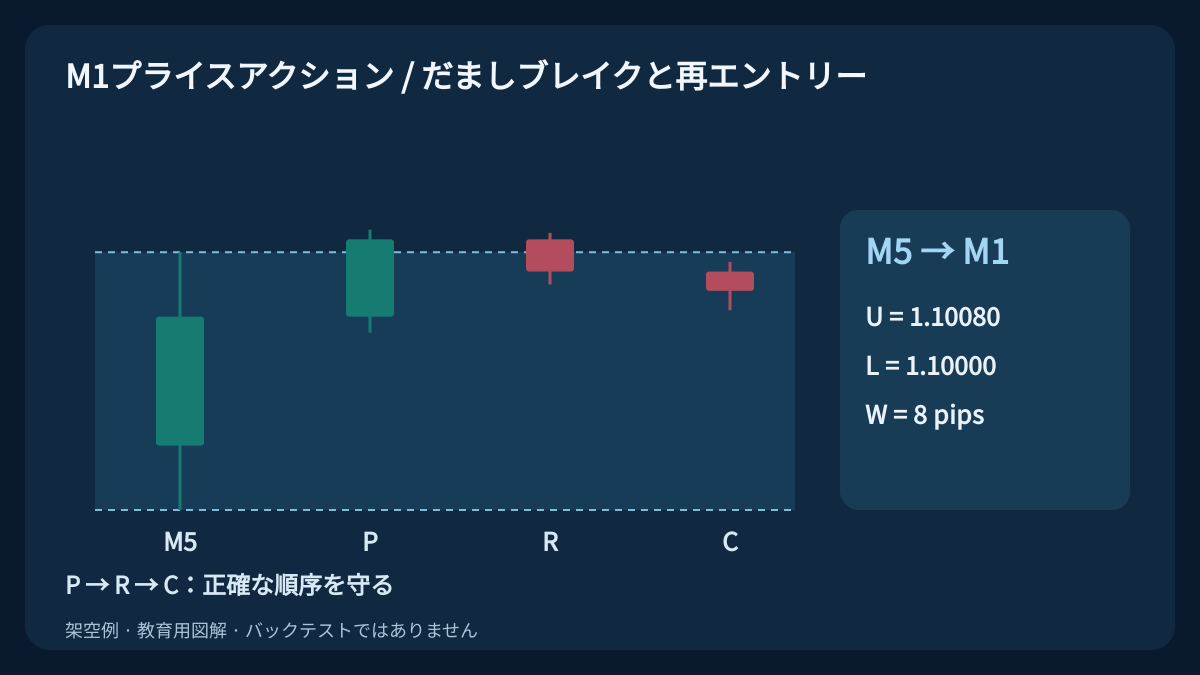
だましブレイクを研究するには、戻る前に元のレンジと最初の逸脱を特定する必要があります。このテンプレートは、3本の確定M1足と、実際に注文を要求できる気配値を区別します。
1. このプライスアクション戦略で検証する仮説
このFXスキャルピング戦略は、既知の日中レンジからの最初の逸脱が失敗し、反対側の境界へ短い値動きが生じるかを検証します。確定したM5 Bid足1本でレンジを定義します。その後、別々の確定M1足3本で逸脱P、直後の戻りR、直後の確認Cを要求します。長いヒゲ、内側の終値だけ、見栄えのよい反転だけでは不十分です。
固定した例示設定を持つ独自の研究仮説であり、利益が実証されたシステムではありません。アジア時間のレンジとは異なり、各枠の直前のM5足を使い、アジアのボックスやロンドン開始条件はありません。M5継続ブレイクアウトやM1 EMA押し目戦略とも異なります。時間足と費用の背景はスキャルピングガイドを参照してください。
2. 銘柄、時計、研究設定を固定する
例示銘柄はEUR/USDで、1 pip = 0.0001、ポイントと執行可能な価格刻みは0.00001です。シグナルはBid OHLCを使います。エントリー時間は09:00–11:00 UTC、10分枠は09:00、09:10から10:50までです。ブローカー足の時刻は夏時間を含む過去の時差でUTCに対応させます。これはテストの定義であり、最良の時間帯という主張ではありません。
レンジ幅は5–10 pipsで両端を含み、最初の逸脱は最低0.3 pip、固定ストップ余白も0.3 pipです。Pの監視対象は最初のM1足3本のみ。最大スプレッド0.8 pip、記録で裏づける気配値年齢2秒、C確定から10秒未満の注文要求、方向別追随距離0–1.5 pipsを要求します。エントリー予備幅0.2 pip、往復手数料0.6 pip、将来の不利な決済予備幅0.4 pip、最低純損益比1.1を使用します。実契約での検証は通貨ペアと費用フィルターのガイドも参照してください。
| 設定 | 例示値 | 意味 |
|---|---|---|
| 参照 | 確定M5 1本、W = 5–10 pips | 枠開始時にU/L/W固定 |
| 順序 | 最初のM1 3本からP、直後R・C | 同一足戻りや遅延交換なし |
| 入口 | 0.8 pip / 2秒 / <10秒 / 0–1.5 pips | スプレッド / 年齢 / 期限 / 追随 |
| 固定出口 | 0.3 pip余白、反対境界目標 | SELL Ask、BUY Bid |
| 費用 | 0.2 / 0.6 / 0.4 pip、純比率 ≥ 1.1 | 入口予備幅 / 手数料 / 出口予備幅 |
| 保有 | 1ポジション、枠ごと候補・要求1回 | 実約定3分後に時間決済 |
3. 直前に確定したM5足だけを使う
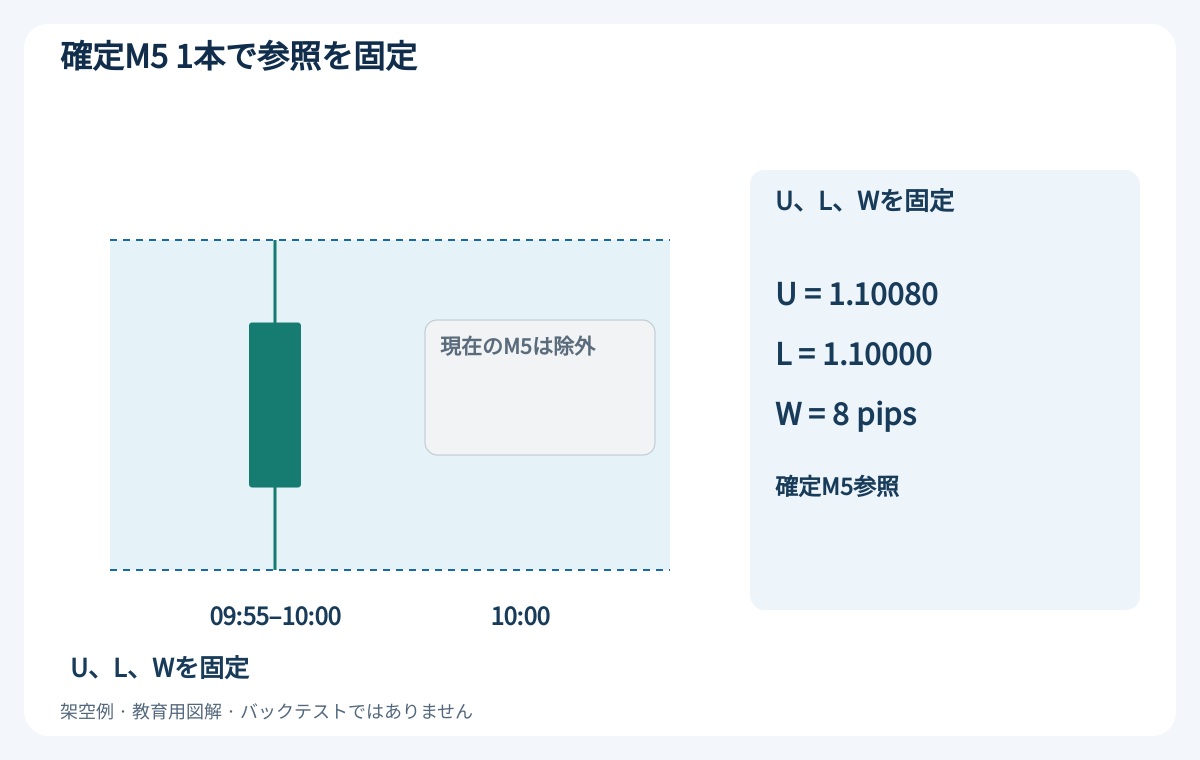
枠開始Tに対して、Tの5分前からTまでのM5足を正確に使います。U = High、L = Low、W = U − Lを固定します。形成中のM5は含めず、失敗を見てから参照足を交換しません。T = 10:00のとき、09:55–10:00のOpen/High/Low/Closeは1.10020 / 1.10080 / 1.10000 / 1.10060。したがってU = 1.10080、L = 1.10000、W = 8 pipsで幅条件内です。
枠開始時に保有がなく、その時点から連続監視している場合だけ有効化します。T後に最初に観測した有効なBid/Askの組はT + 5秒より前に到着し、年齢2秒の条件も満たす必要があります。参照足欠落、不正OHLC、時刻欠落、枠途中の再起動は取消です。開始時にポジションがあれば、その直後に決済しても枠全体を見送ります。後のチャートから有効化を再現したことにはできません。
4. 最初の逸脱Pで機会を消費する
T、T + 1分、T + 2分に始まる確定M1足だけを調べます。High > UまたはLow < Lを最初に満たした足がPで、機会を消費します。境界との一致は接触だけです。同じ足が両方の境界を越えた場合は方向選択より先に取消します。3本とも越えなければセットアップなしで、4本目から開始できません。
上側逸脱からSELLを検討する場合、P.High ≥ U + 0.3 pipかつP.Close > U。下側からBUYの場合、P.Low ≤ L − 0.3 pipかつP.Close < Lです。距離の閾値は一致可ですが、外側終値は厳密条件です。弱い最初の逸脱や、自身の確定前に内側へ戻った足は枠を取り消します。後のきれいな反転を選ぶために無視しません。PはRを兼ねられません。
5. 別の直後の戻りRと確認Cを要求する
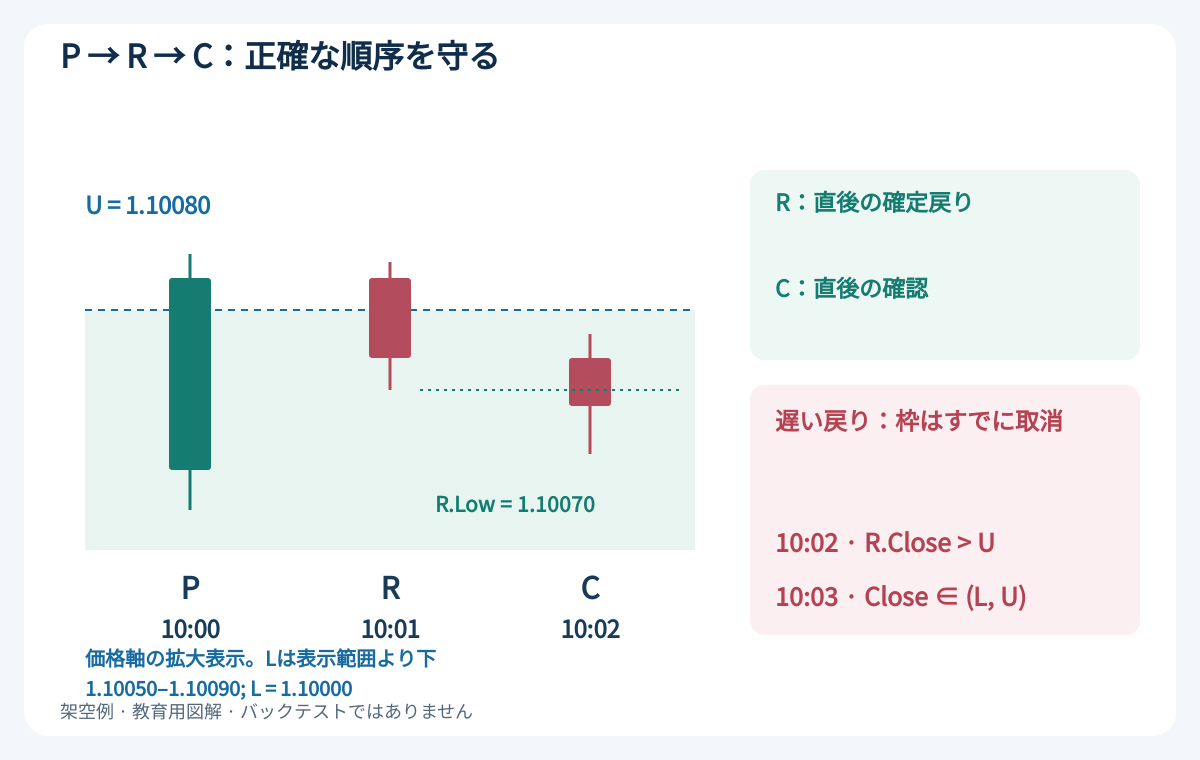
RはPのちょうど1分後に始まる次のM1足です。終値は厳密にL < R.Close < U。SELLではR.Close < R.Open、R.High ≤ P.High、R.Low > L。BUYではR.Close > R.Open、R.Low ≥ P.Low、R.High < Uです。逸脱極値の更新と反対側への接触を拒否します。直後のR欠落や1本遅れの戻りは取消で、遅れた足をRと呼び替えません。
CはRの直後で、足の全範囲が厳密に(L, U)内です。SELLは陰線でR.Lowより厳密に低く確定、BUYは陽線でR.Highより高く確定します。一致は不合格。失敗したCを後の足で交換できません。実際に入手済みの確定情報だけで判断し、後から見える確認を執行可能な入口の証明にしません。
6. 確定時刻、最初の気配値、要求期限を区別する
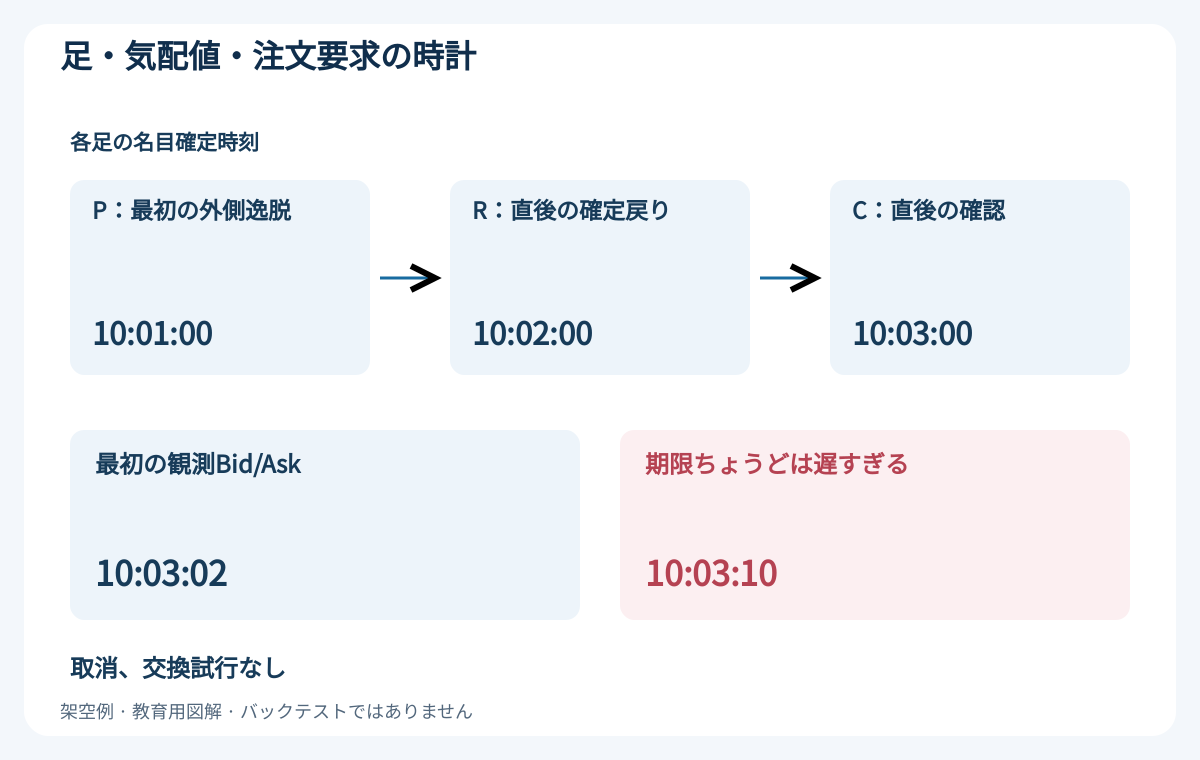
C確定後、対象銘柄で最初に観測したBid/Askの組だけを評価します。正の価格、合法な価格刻み、Ask ≥ Bid、スプレッド≤ 0.8 pip、記録された年齢≤ 2秒が必要です。Bidは厳密にレンジ内を保ち、SELLならR.Lowより下、BUYならR.Highより上でなければなりません。該当ストップと目標が執行側の価格ですでに到達済みなら取消です。受信側の時計とサーバー時計は別物で、対応のない時計を引いて鮮度を主張しません。
P開始10:00、R開始10:01、C開始10:02なら、名目確定は10:01、10:02、10:03です。最初の気配値10:03:02は候補ですが、要求送信は10:03:10より厳密に前、枠終了前、エントリー時間内です。期限ちょうどは遅すぎます。最初の気配値で失敗したら改善を待たず取消。送信までの条件失効も取消です。枠ごとに要求1回、再試行も反転もなし。不明状態の照合はスリッページと遅延のガイドを参照してください。
7. 保護水準を固定して執行計画を計算する
SELLはAskストップ = P.High + 0.3 pip、Ask目標 = L。BUYはBidストップ = P.Low − 0.3 pip、Bid目標 = Uです。計画入口E*はSELLでBid − 0.2 pip、BUYでAsk + 0.2 pip。追随距離はSELLでC.Close − E*、BUYでE* − C.Closeで、0–1.5 pipsの両端を含みます。価格刻み、価格側、最低距離、数量、証拠金を確認し、正確な水準が禁止ならストップ拡張や目標変更で救済せず拒否します。この版は入口要求と同時の保護が対応することを前提とし、無断で無保護注文に切り替えません。
E*からストップと目標までの費用前距離を計算します。手数料と将来決済予備幅の合計1.0 pipを予定損失に加え、潜在利益から引きます。両方が正で、潜在純利益 / 予定純損失 ≥ 1.1となってから数量を計算します。入口予備幅は約定価格の保証ではありません。E*より不利な約定、または許容形状・比率・金額予算から外れた約定は執行例外です。利用可能な保護を維持し、状態を照合して最初の利用可能な気配値で秩序ある決済を要求し、再開しません。実費用と結果を残します。
8. SELL例:Pが外、Rが内、Cが確認
U = 1.10080、L = 1.10000を維持します。10:00–10:01のPはOpen/High/Low/Close = 1.10060 / 1.10087 / 1.10055 / 1.10084。高値はUより0.7 pip高く、終値は外です。10:01のRは1.10084 / 1.10086 / 1.10070 / 1.10074で、陰線、内側終値、高値更新も反対接触もありません。10:02のCは1.10074 / 1.10077 / 1.10062 / 1.10068で全体が内側、陰線、R.Low = 1.10070より低く確定します。
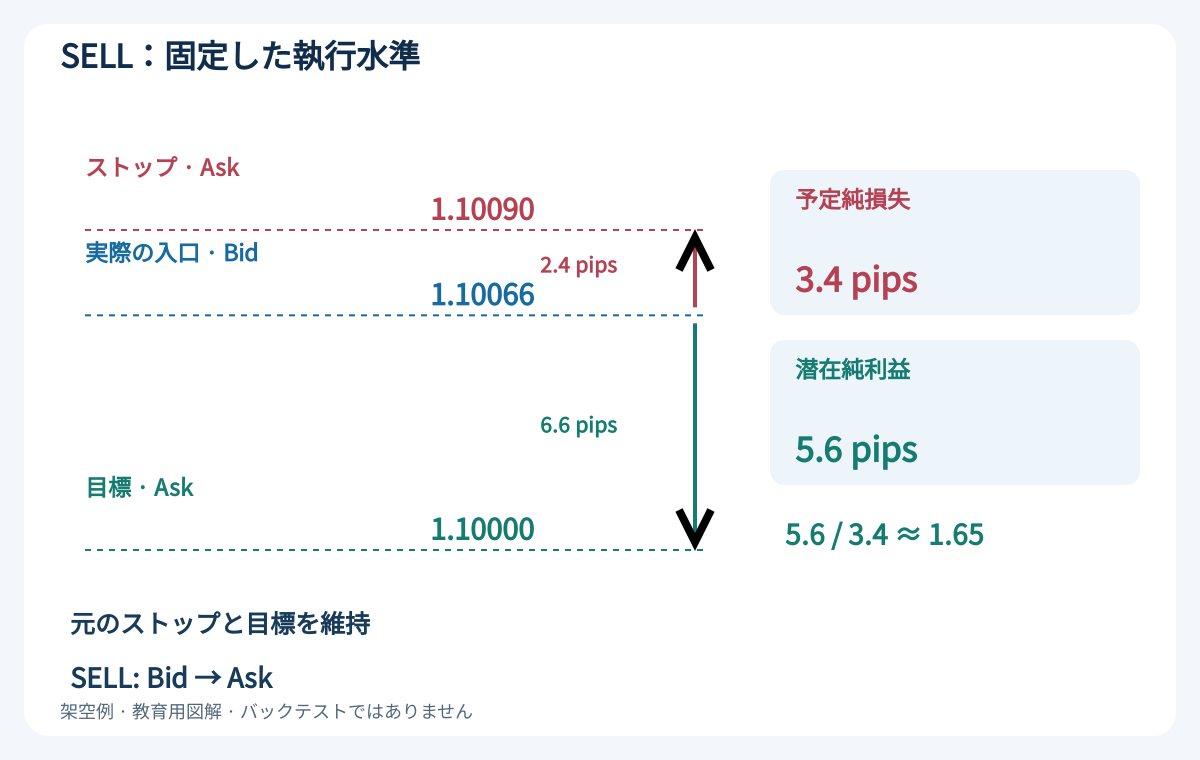
時間・口座条件が通過したと仮定します。10:03:02の最初の気配値はBid 1.10068 / Ask 1.10074、スプレッド0.6 pip。E* = 1.10066でC.Closeから下へ0.2 pip追随。10:03:03に同価格でSELL約定したと仮定します。Askストップ1.10090、Ask目標1.10000。費用前リスク2.4 pips、潜在利益6.6 pips。予定純損失 = 2.4 + 0.6 + 0.4 = 3.4 pips、潜在純利益 = 6.6 − 0.6 − 0.4 = 5.6 pips。比率5.6 / 3.4 ≈ 1.65は1.1を通過します。
Bid約定からAsk決済までの距離にはスプレッドと仮定した入口ずれがすでに含まれ、再度控除しません。これは計算例で測定執行ではありません。ブローカー最低距離でこの小さな計画が拒否されることもあります。費用ガイドは将来予備幅が実帳簿の費用でも最大損失保証でもない理由を説明します。
9. 不利な最初の気配値や遅い戻りを拒否する
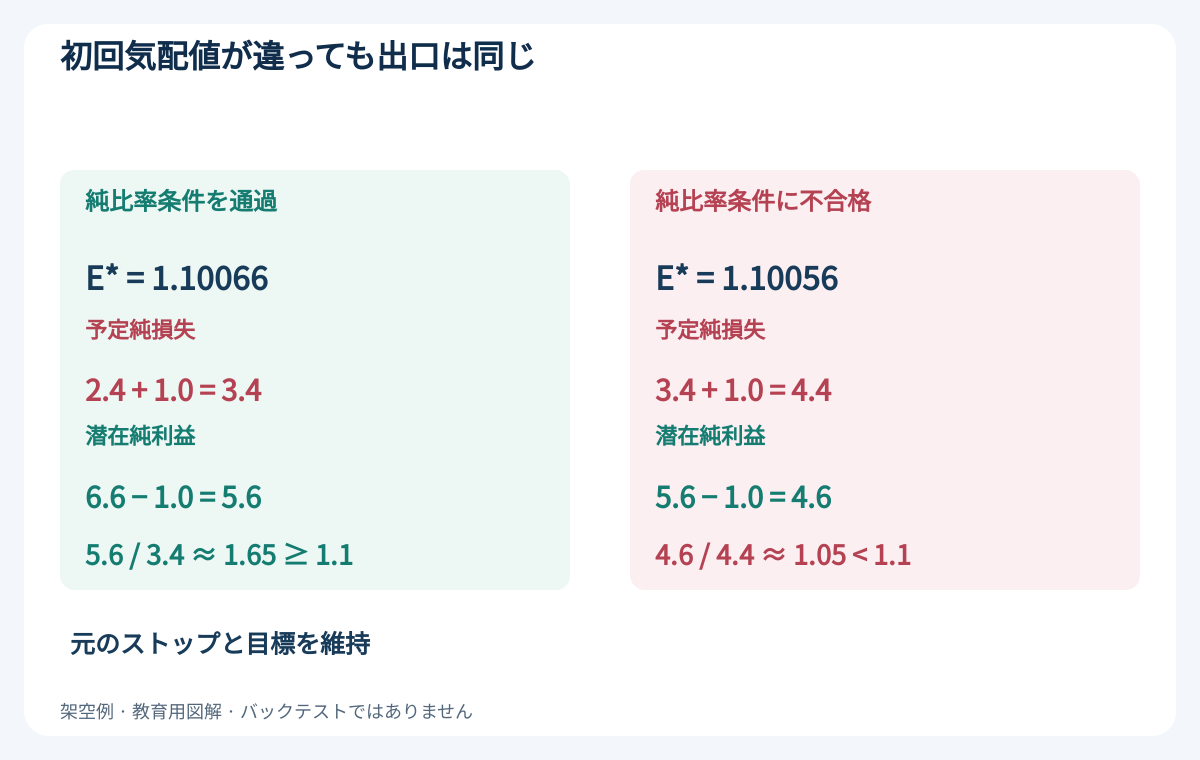
同じSELL形状の代替初回気配値をBid 1.10058 / Ask 1.10064とします。スプレッド0.6 pip、E* = 1.10056。追随1.2 pipsは通過。しかし出口固定なら費用前リスク3.4、潜在利益5.6 pips、予定純損失4.4、潜在純利益4.6 pipsです。4.6 / 4.4 ≈ 1.05は1.1未満なので取消。これは別の初回シナリオで、2回の試行ではありません。比率救済のため出口を動かしません。
時刻だけでも形状は失格になります。直後のRが10:02に外で確定し、その次が10:03に内へ戻っても遅すぎます。R時点で枠は失敗し、後の確認は復活させません。遅い戻りと費用失格は別理由で記録します。見栄えのよい画像より正確な足順序を優先します。
10. 全予定損失から数量を切り下げる
標準契約EUR 100000、USD口座、1ロット1 pip当たりUSD 10と仮定します。SELLの予定損失3.4 pipsは1ロットUSD 34。例示予算USD 25なら25 / 34 ≈ 0.73529ロット。0.01刻みで0.73ロットに切り下げ、予定損失USD 24.82、保守的目標額0.73 × 5.6 × 10 = USD 40.88です。期待利益や推奨数量ではなく仮定計算です。
実際のpip価値、口座通貨換算、手数料体系、最低数量、余剰証拠金を確認します。切り下げ後が最低未満なら見送り、強制通過のため切り上げません。予算はギャップ、決済失敗、運用障害による損失を制限しません。契約別確認は数量計算ガイドにあります。
11. BUYはBid/Askを別計算する
同じレンジで別の下側逸脱を考えます。PのOpen/High/Low/Close = 1.10020 / 1.10025 / 1.09993 / 1.09996。Rは1.09996 / 1.10010 / 1.09994 / 1.10006。Cは1.10006 / 1.10018 / 1.10003 / 1.10012。Pは下側を越えて外で確定、Rは安値更新・反対接触なしで陽線の戻り、Cは内側でR.High = 1.10010より高く確定します。
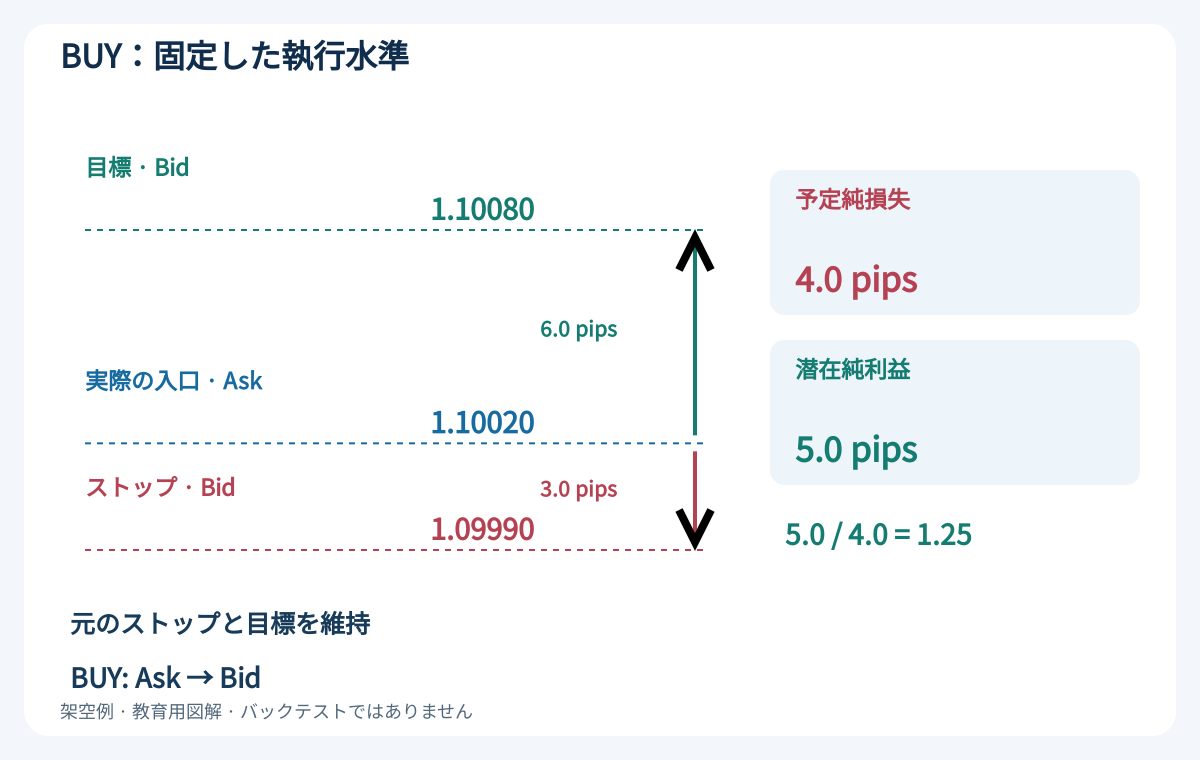
最初のBid 1.10012 / Ask 1.10018でスプレッド0.6 pip、E* = 1.10020。C.Closeから上への追随0.8 pip。他条件通過、E*でBUY約定と仮定します。Bidストップ1.09990、Bid目標1.10080。費用前リスク3.0、潜在利益6.0 pips、予定純損失4.0、潜在純利益5.0 pips。比率1.25は1.1を通過。USD 25なら25 / 40 = 0.625を0.62ロットに切り下げ、予定損失USD 24.80、保守的目標USD 31.00です。
両方向ともシグナルはBid足です。BUYはAsk入口・Bid出口、SELLはBid入口・Ask出口。Bid安値がLに触れただけではSELL目標がAskで決済可能だった証拠になりません。SELL数量や金額をBUYへコピーせず、組になった気配値と実際の順序で判断します。
12. 3分時計は実際の約定から開始する
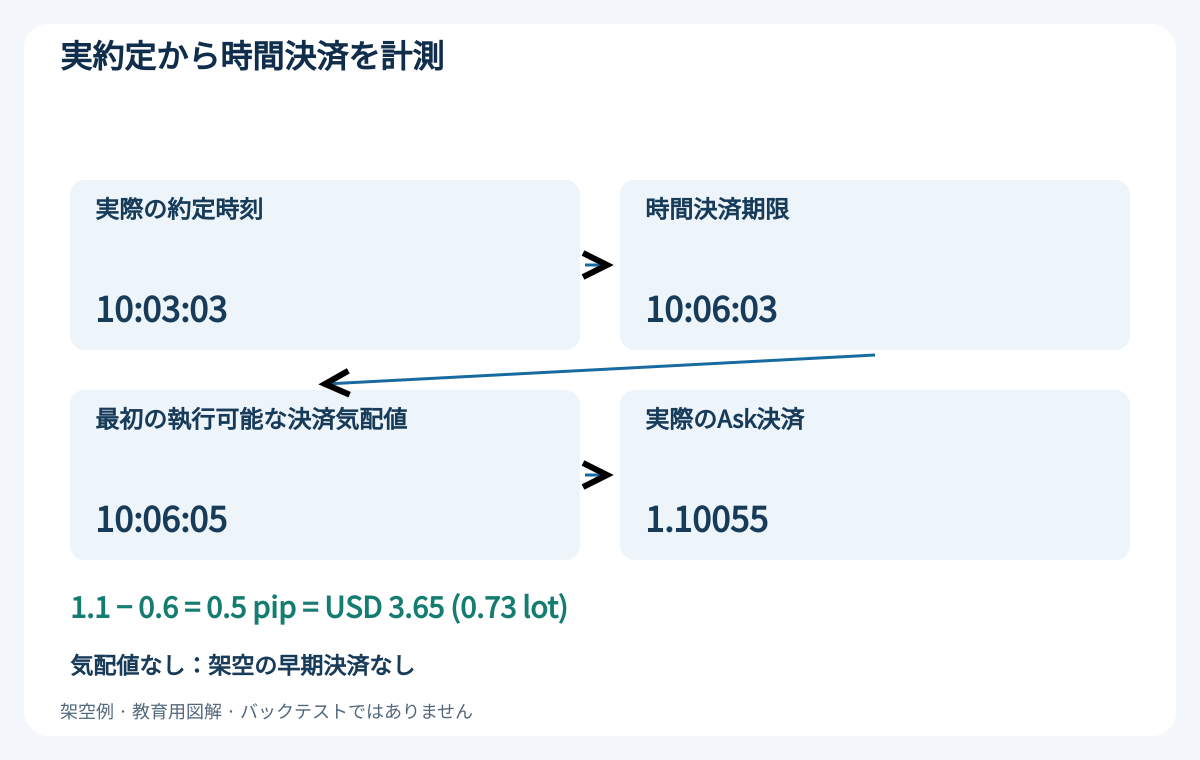
元のストップ・目標を維持し、追随ストップ、建値移動、一部決済、グリッド、買い増し・売り増しは行いません。未決済なら実約定から3分以降で最初の執行可能な気配値に時間決済を要求します。保護決済や不明状態は別操作前に照合します。同じ時刻でもイベント順序が必要です。入口時間終了後も既存保有を管理します。
SELL約定10:03:03なら期限10:06:03。10:06:05まで気配値がなく、その時Bid 1.10047 / Ask 1.10053とします。不利なずれ後の実Ask出口を1.10055と仮定。約定間利益は(1.10066 − 1.10055) / 0.0001 = 1.1 pips。手数料0.6 pip後は実現純利益0.5 pip、0.73ロットでUSD 3.65。期限時の架空決済も未使用予備幅の二重控除もしません。3分は要求する保有上限で、執行保証ではありません。
13. 取消と執行例外を残す
レンジ不適格、有効化遅れ、逸脱なし、両側P、弱いP、失敗・遅延R、失敗C、不正初回気配値、追随過大、費用失格、期限切れ、要求拒否を別記録にします。枠当たり候補1件・要求1回まで。再試行、反転、参照交換、再起動で救済しません。未成立と取消も記録対象です。
タイムアウトは拒否の証明ではありません。次の操作前に口座照合し、元のイベント記録を保ちます。計画外の確定約定は例外決済手順に従い、実際の結果、費用、残存保有を報告します。保護や予備幅は失敗・超過し得ます。これらの除外はリスクと検証戦略を変えてしまいます。
14. だましブレイク仮説が失敗する場面
レンジ内への戻りは流動性の罠や他者の意図を証明しません。持続トレンドはC後に再開してストップへ到達できます。無作為な振動も説得力のある3本反転を作ります。定義固定は後知恵を減らすだけで、経済的優位を確立しません。幅、閾値、反対端目標が不適切かもしれません。
小さなストップはスプレッド、ずれ、最低距離、遅延の影響を受けます。固定控除は入口を取り消す気配値を再現できません。時間フィルター追加、R変更、新極値許容、再試行は別版です。全試験と失敗仮説を保存し、選別した過去の勝者を頑健性の証拠にしません。
15. 情報と執行の全順序を再生する
枠適格性、正確な直前M5、適時有効化、固定U/L/W、最初のP、直後R、直後C、初回気配値、全条件、切下げ数量、要求、実約定、全出口を検証します。未成立・取消も適切な分母に含めます。境界、逸脱・幅閾値、R極値、C厳密条件、排他的期限の一致を試します。欠落を後の足や気配値で黙って補完しません。
標準MT4 Every tickは記録済み過去Bid/Ask組、実受信年齢、現実的遅延を保証しません。同じM1足内に両出口があればバーだけで先後を解決できません。条件や順序を検証できない部分はそのデータでは検証不能と記します。モデルティックと執行証拠の区別はMT4スキャルピング検証ガイドにあります。
開発、検証、未使用の過去テスト、フォワード観測を時系列で分離します。枠、候補、取消、要求、約定、決済結果、未決済保有、手数料、ドローダウン、例外を報告します。費用と時間は最終利益だけでなく適格性の全過程に負荷をかけます。本稿に収益性バックテストはなく、整合する図は優位を証明しません。
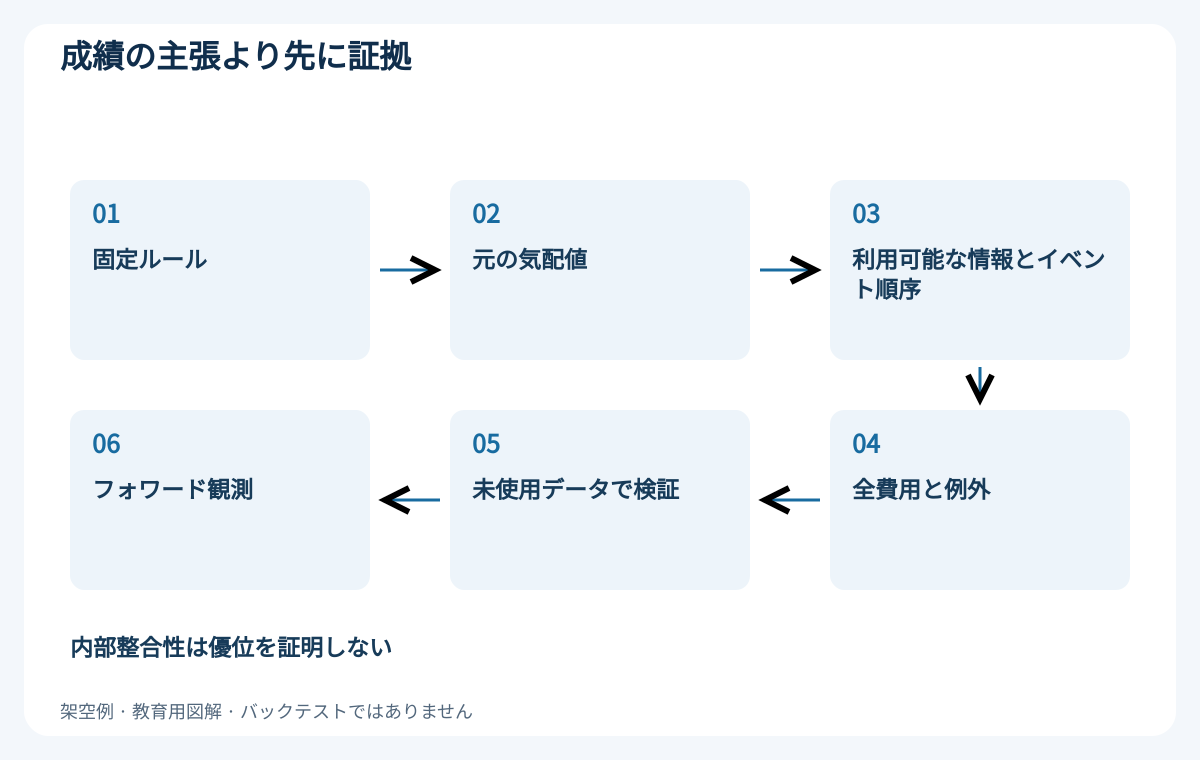
16. フォワード観測やEAの主張より前に証拠を監査する
正確なルール版、UTC対応、元の気配値、パラメータ、枠別ログ、未改変レポートを保存します。各候補は直前M5、P/R/C時刻、最初の観測気配値を参照します。レンジが動かず、遅いRで交換せず、将来情報を使わなかったことを確認します。教育図と実監視成績は分離します。
フォワード検証手順は観測と照合の枠組みを示します。デモはルール忠実性の確認には役立ちますが、実口座の同一流動性を証明しません。証拠不足、追加の管理実験、仮説棄却も有効な結論です。商用EAには別の資料が必要で、この架空テンプレートは掲載EAが本ルールを実装し利益を得ることを示しません。
よくある質問
レンジ外へのヒゲだけで十分ですか?
いいえ。最初のPが最低距離を満たし外で確定し、別の直後Rが内へ戻り、直後Cが確認する必要があります。P自身の戻りはこの版では取消です。
遅い足で失敗した戻りを交換できますか?
できません。RはP直後のM1です。遅い戻りやC失敗で機会を消費します。枠当たり候補1件、要求1回までです。
なぜ確定M5を参照しますか?
枠開始時に境界が既知だからです。形成中のM5を使うと反転後に参照が変わります。レンジは固定します。
よい形状なら注文できますか?
初回気配値、期限、保護、追随、費用、数量、証拠金の全通過が必要です。出口を動かして費用失格を修正できません。
3分の決済は保証されますか?
保証されません。実約定から開始し、期限以降の執行可能な気配値を待ちます。既存決済や不明状態を照合し、遅延と実費用を残します。
収益性は実証されていますか?
いいえ。架空の研究仕様です。十分な気配値、未使用データ、フォワード観測が必要で、仮説が棄却される場合もあります。EAには別の証拠が必要です。
出典と研究上の注意
MetaQuotesの資料は成行注文の気配値側、価格正規化、ブローカーのストップ制約を説明しています。これらは執行の説明を支えるもので、本稿独自の戦略や閾値を検証するものではありません。価格、気配値、約定、金額はすべて架空です。収益性のあるバックテスト、実際のブローカー執行測定、独立した成績検証は実施していません。
教育用研究手順です。設定、価格、約定、金額は架空で、確認済み成績ではありません。FXにはリスクがあります。ストップ、見積額、予算、バックテストは将来成績や損失上限を保証しません。