

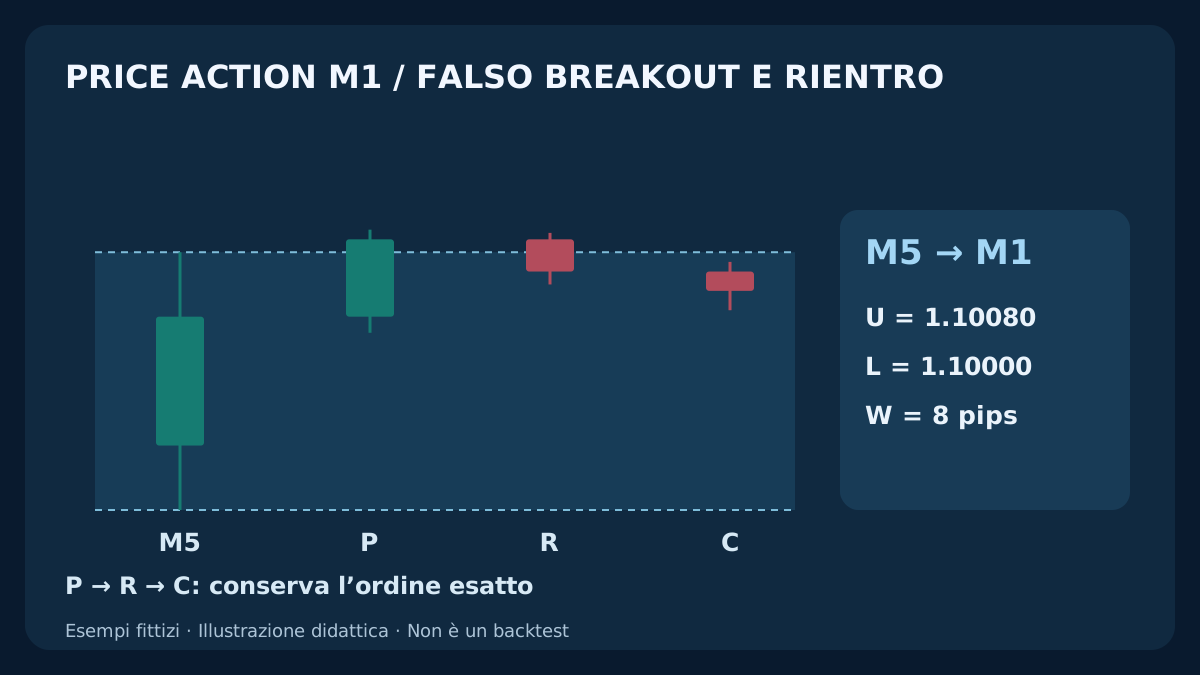
Un falso breakout si può studiare solo conoscendo range originario e prima escursione prima del rientro. Questo schema distingue tre candele M1 chiuse dalla quotazione alla quale sarebbe possibile richiedere un ingresso.
1. Che cosa verifica lo scalping con price action
Questa strategia Forex verifica se una prima escursione oltre un range intraday noto possa fallire e offrire un breve movimento verso il bordo opposto. Una candela M5 Bid chiusa definisce il range. Tre M1 chiuse distinte devono formare escursione P, rientro immediato R e conferma immediata C. Non bastano una lunga ombra, una sola chiusura interna o un’inversione esteticamente convincente.
È un’ipotesi originale con parametri di esempio fissi, non un sistema dimostrato redditizio. Rispetto al range asiatico, usa la M5 immediatamente precedente a ogni intervallo, senza box asiatico né condizione di apertura di Londra. Differisce anche dal breakout M5 di continuazione e dal pullback M1 sulle EMA. La guida allo scalping approfondisce tempi e costi.
2. Fissa strumento, orologio e parametri di ricerca
EUR/USD illustrativo: 1 pip = 0.0001, punto/tick eseguibile = 0.00001. Segnali su OHLC Bid. Finestra di ingresso 09:00–11:00 UTC, intervalli di dieci minuti da 09:00, 09:10 fino a 10:50. Converti gli orari delle candele del broker con il fuso storico, inclusa l’ora legale. Questi orari definiscono il test, non la sessione migliore.
Range di 5–10 pip inclusi, escursione minima 0.3 pip e buffer fisso dello stop 0.3 pip. P può essere solo una delle prime tre M1. Spread massimo 0.8 pip, età documentata della quotazione 2 secondi, richiesta strettamente prima di 10 secondi dalla chiusura di C e inseguimento direzionale 0–1.5 pip inclusi. Riserva ingresso 0.2 pip, commissione completa 0.6 pip, riserva futura di uscita avversa 0.4 pip, rapporto netto minimo 1.1. Verifica sul contratto reale; vedi la guida a coppie e filtri di costo.
| Parametro | Valore illustrativo | Interpretazione |
|---|---|---|
| Riferimento | 1 M5 chiusa; W = 5–10 pip | Congela U/L/W all’inizio |
| Sequenza | Prime 3 M1 per P; R e C immediate | Nessun rientro nella stessa candela o sostituzione tardiva |
| Ingresso | 0.8 pip / 2 secondi / <10 secondi / 0–1.5 pip | Spread / età / scadenza / inseguimento |
| Uscite fisse | Buffer 0.3 pip; bordo opposto | SELL Ask; BUY Bid |
| Costi | 0.2 / 0.6 / 0.4 pip; rapporto netto ≥ 1.1 | Riserva ingresso / commissione / riserva uscita |
| Esposizione | 1 posizione; 1 candidato/richiesta per intervallo | Uscita 3 minuti dopo eseguito effettivo |
3. Usa solo la M5 chiusa immediatamente precedente
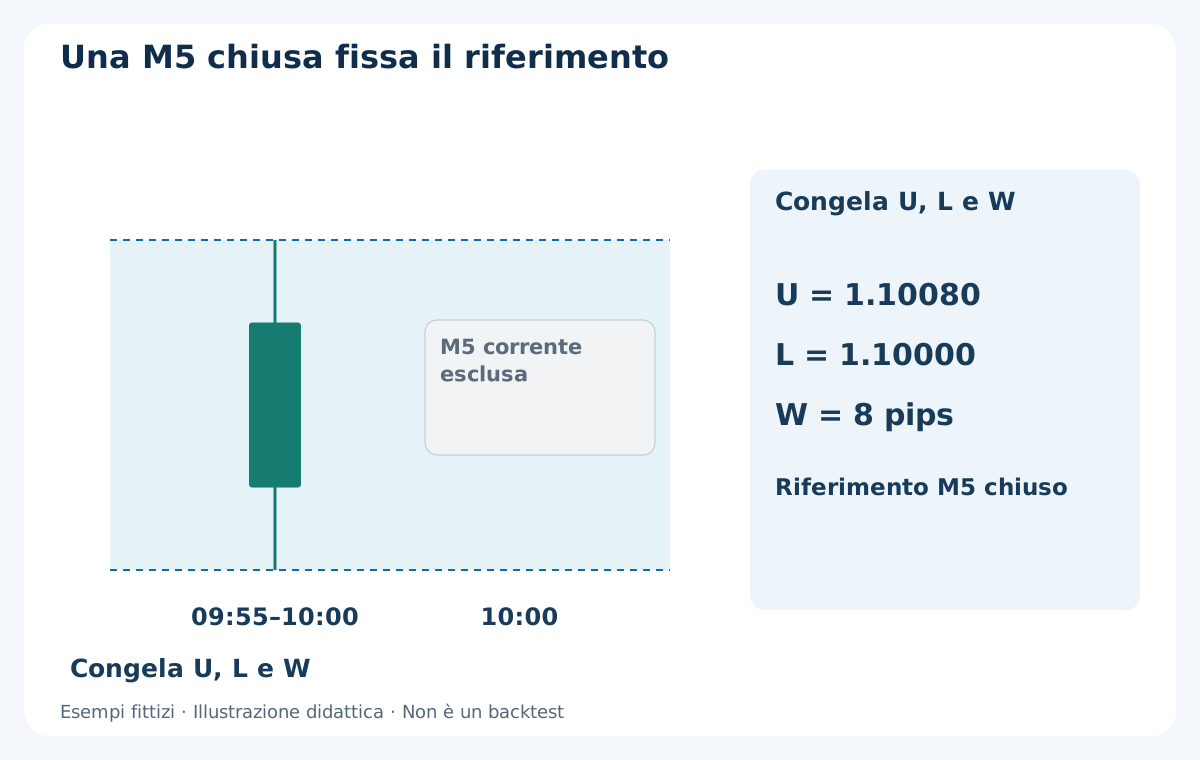
Per inizio T, usa esattamente la M5 da cinque minuti prima di T fino a T. Congela U = High, L = Low e W = U − L. Escludi M5 in formazione e non sostituire la referenza dopo il fallimento. Per T = 10:00, la 09:55–10:00 ha Open/High/Low/Close = 1.10020 / 1.10080 / 1.10000 / 1.10060. Quindi U = 1.10080, L = 1.10000, W = 8 pip, entro la banda.
Attiva solo senza posizioni all’inizio e con osservazione continua. La prima quotazione abbinata valida osservata dopo T deve arrivare prima di T + 5 secondi e rispettare l’età di 2 secondi. Referenza mancante o invalida, OHLC incoerenti, vuoti temporali o riavvio durante l’intervallo lo annullano. Se inizia con posizione aperta, salta tutto l’intervallo anche se chiude poco dopo. Non ricostruire l’attivazione da un grafico successivo.
4. La prima escursione P consuma la possibilità
Esamina solo le M1 chiuse con apertura T, T + 1 minuto e T + 2 minuti. La prima con High > U o Low < L è P e consuma l’opportunità. L’uguaglianza è un semplice tocco. Se attraversa entrambi i bordi, annulla prima di scegliere direzione. Se nessuna delle tre supera un bordo, manca il setup; la quarta non può iniziarlo.
Per escursione superiore e possibile SELL: P.High ≥ U + 0.3 pip e P.Close > U. Per inferiore e possibile BUY: P.Low ≤ L − 0.3 pip e P.Close < L. L’uguaglianza supera la distanza minima ma non la chiusura esterna stretta. Prima escursione debole o già rientrata alla propria chiusura annulla l’intervallo. Non ignorarla per selezionare un’inversione successiva più pulita. P non può anche essere R.
5. Richiedi R separata immediata e C immediatamente successiva
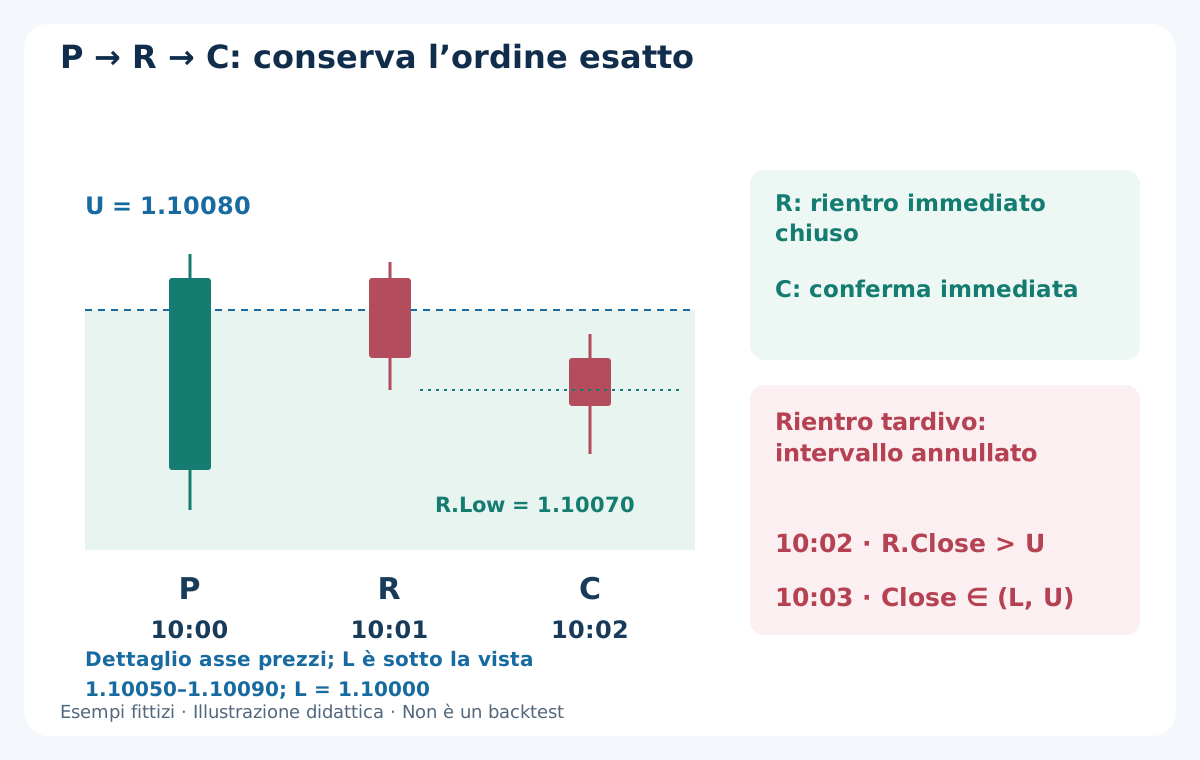
R è necessariamente la M1 seguente, aperta esattamente un minuto dopo P. Chiusura strettamente interna: L < R.Close < U. SELL richiede R.Close < R.Open, R.High ≤ P.High, R.Low > L; BUY richiede R.Close > R.Open, R.Low ≥ P.Low, R.High < U. Sono esclusi nuovo estremo e tocco opposto. R immediata assente o rientro una candela dopo annullano; non rinominare quella tardiva R.
C segue subito R e tutto il suo range deve essere strettamente dentro (L, U). Per SELL è ribassista con chiusura strettamente sotto R.Low; per BUY rialzista con chiusura sopra R.High. L’uguaglianza non basta. Nessuna candela ulteriore sostituisce C fallita. Usa solo dati chiusi realmente disponibili: una conferma apparsa dopo non dimostra ingresso eseguibile.
6. Distingui chiusura, prima quotazione e scadenza
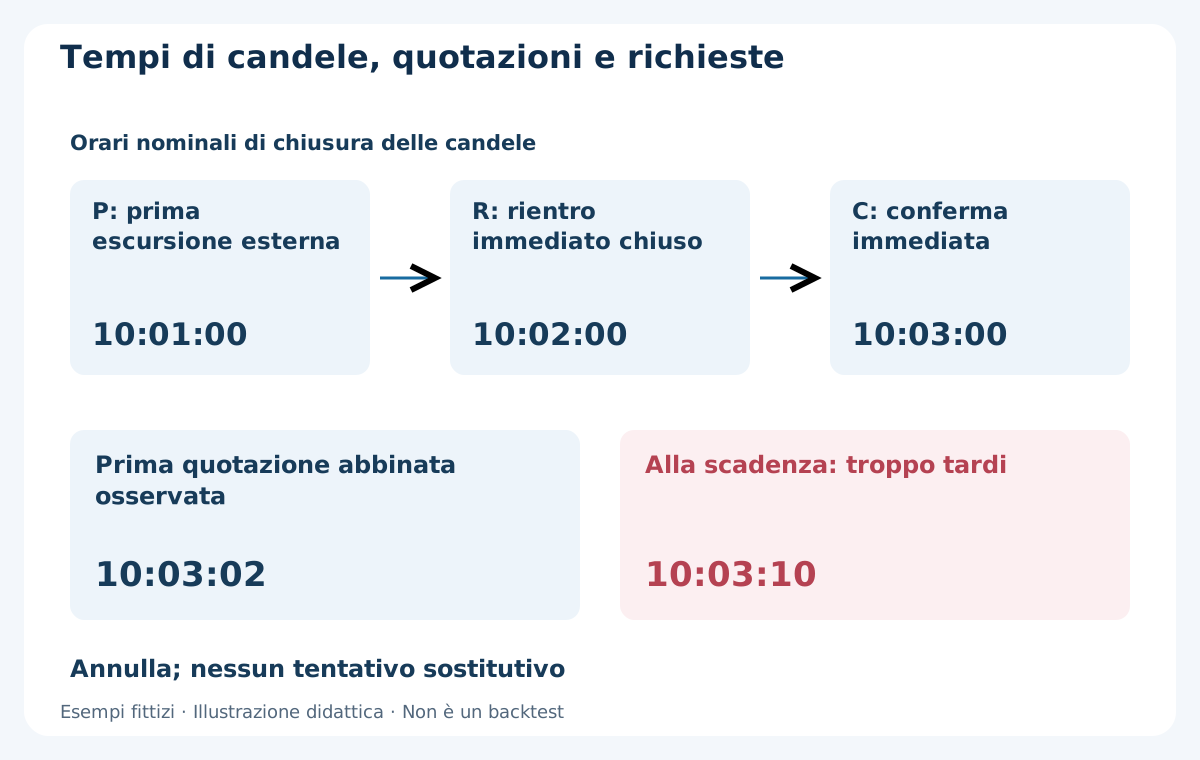
Valuta solo la prima coppia Bid/Ask osservata sul simbolo dopo C. Prezzi positivi, tick legali, Ask ≥ Bid, spread ≤ 0.8 pip, età documentata ≤ 2 secondi. Bid resta strettamente interno e sotto R.Low in SELL o sopra R.High in BUY. Stop e target pertinenti non devono già essere stati raggiunti sul lato eseguibile di uscita. Ricezione locale e ora server sono orologi diversi: non sottrarli senza relazione documentata.
Se P apre a 10:00, R a 10:01 e C a 10:02, chiudono nominalmente a 10:01, 10:02 e 10:03. Prima quotazione a 10:03:02 ammissibile, ma richiesta strettamente prima di 10:03:10, della fine dell’intervallo e dentro la finestra d’ingresso. Alla scadenza è tardi. Se la prima quotazione fallisce, annulla senza attendere miglioramenti. Anche invalidazione prima dell’invio annulla. Una sola richiesta, senza ripetizione o inversione; riconcilia stati incerti secondo la guida a slippage e latenza.
7. Congela protezione e calcola il piano eseguibile
SELL: stop Ask = P.High + 0.3 pip, target Ask = L. BUY: stop Bid = P.Low − 0.3 pip, target Bid = U. Ingresso previsto E* = Bid − 0.2 pip per SELL o Ask + 0.2 pip per BUY. Inseguimento direzionale C.Close − E* per SELL o E* − C.Close per BUY, ammesso 0–1.5 pip inclusi. Verifica normalizzazione, lati, distanze broker, volume e margine. Se livelli esatti non consentiti, rifiuta senza allargare stop o spostare target. La protezione deve essere supportata con la richiesta; nessun passaggio implicito a ingresso scoperto.
Da E* ricava distanze lorde. Somma commissione e riserva futura, insieme 1.0 pip, alla perdita prevista e sottraile al guadagno potenziale. Entrambi positivi, guadagno netto potenziale / perdita netta prevista ≥ 1.1 prima del volume. La riserva d’ingresso non garantisce il prezzo massimo. Eseguito peggiore di E* o fuori geometria, rapporto o budget ammessi è un’eccezione: conserva protezione, riconcilia e richiedi uscita ordinata alla prima quotazione utilizzabile senza riaprire. Registra costi e risultato effettivi.
8. SELL completo: P fuori, R dentro, C conferma
Mantieni U = 1.10080 e L = 1.10000. P 10:00–10:01: Open/High/Low/Close = 1.10060 / 1.10087 / 1.10055 / 1.10084. Massimo 0.7 pip oltre U, chiusura fuori. R a 10:01: 1.10084 / 1.10086 / 1.10070 / 1.10074, ribassista, chiusura interna, nessun nuovo massimo o tocco opposto. C a 10:02: 1.10074 / 1.10077 / 1.10062 / 1.10068, interamente interna, ribassista, chiude sotto R.Low = 1.10070.
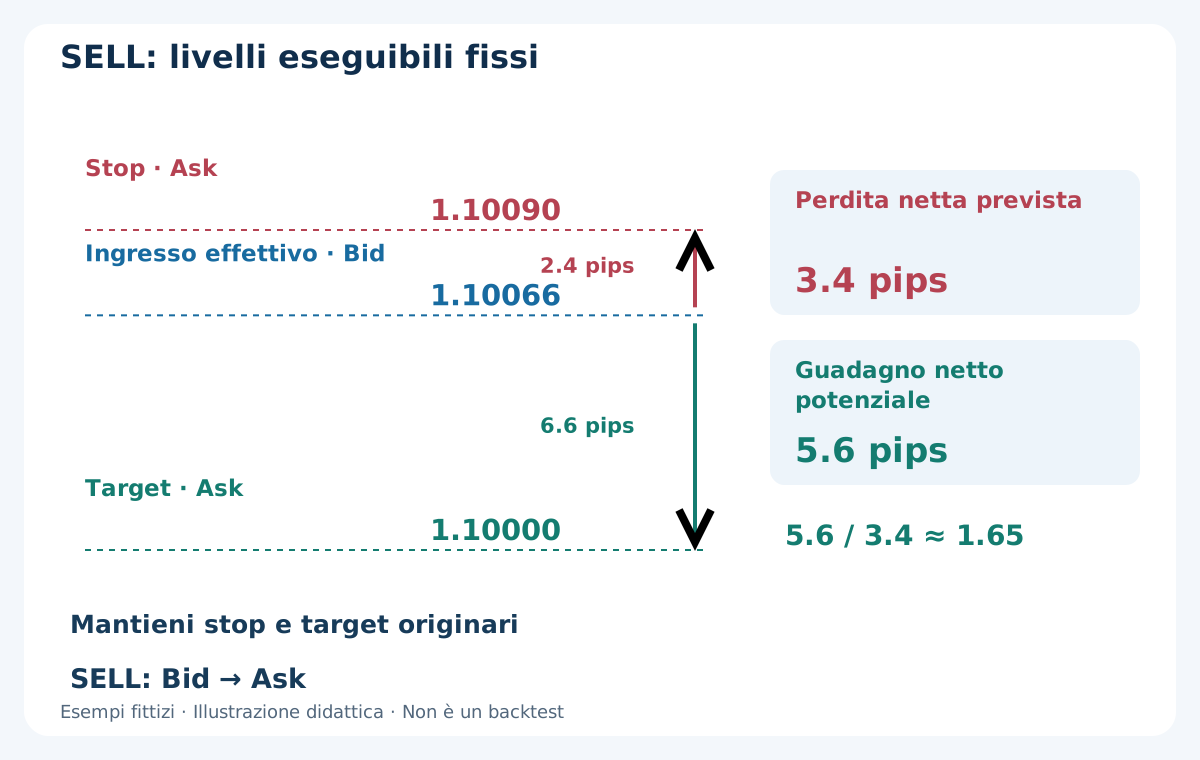
Supponi superati controlli temporali e del conto. Prima quotazione 10:03:02: Bid 1.10068 / Ask 1.10074, spread 0.6 pip. E* = 1.10066, inseguimento 0.2 pip sotto C.Close. Supponi SELL effettivo lì a 10:03:03. Stop Ask 1.10090, target Ask 1.10000. Rischio lordo 2.4 pip, guadagno lordo potenziale 6.6 pip. Perdita netta prevista = 2.4 + 0.6 + 0.4 = 3.4 pip; guadagno netto potenziale = 6.6 − 0.6 − 0.4 = 5.6 pip. Rapporto 5.6 / 3.4 ≈ 1.65 supera 1.1.
Spread e deviazione d’ingresso ipotizzata sono già nelle distanze tra eseguito Bid e uscite Ask; non sottrarli due volte. Sono esempi aritmetici, non misure. La distanza minima broker può rifiutare questo piano piccolo. La guida ai costi distingue la riserva futura da un addebito effettivo o una garanzia di perdita massima.
9. Rifiuta prima quotazione peggiore o rientro tardivo
Scenario alternativo della prima quotazione SELL: Bid 1.10058 / Ask 1.10064. Spread ancora 0.6 pip, E* = 1.10056. Inseguimento 1.2 pip ammesso. A uscite identiche: rischio lordo 3.4, guadagno lordo 5.6 pip; perdita netta prevista 4.4, guadagno netto potenziale 4.6 pip. Rapporto 4.6 / 4.4 ≈ 1.05 sotto 1.1: annulla. Sono prime quotazioni alternative, non due tentativi. Non modificare uscite per salvare il rapporto.
Anche il tempo può invalidare la forma. Se R immediata chiude fuori a 10:02 e la candela seguente rientra a 10:03, è tardi. L’intervallo è già fallito su R; una conferma successiva non lo recupera. Registra rientro tardivo separatamente dal rifiuto per costi. Una bella schermata non prevale sulla sequenza esatta.
10. Arrotonda per difetto dalla perdita completa
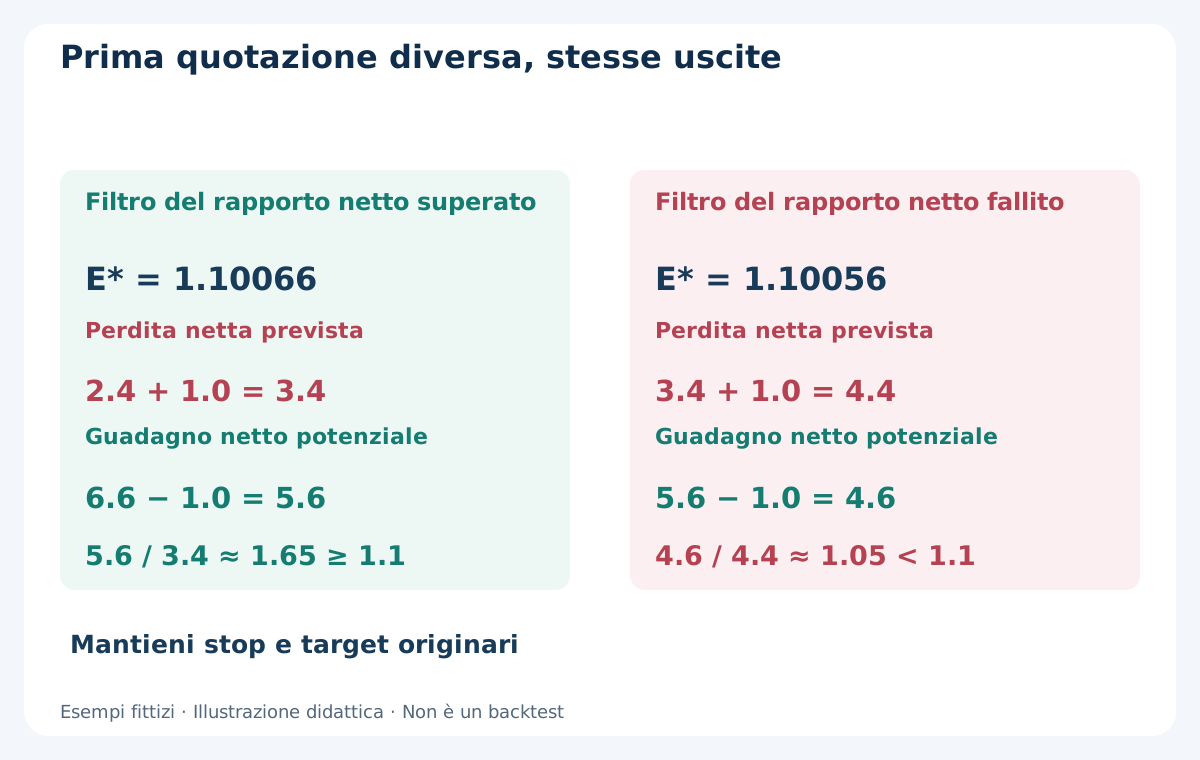
Supponi contratto standard EUR 100000, conto USD e USD 10 per pip per lotto. Perdita SELL 3.4 pip = USD 34 per lotto. Budget illustrativo USD 25: 25 / 34 ≈ 0.73529 lotti. Passo 0.01, arrotonda a 0.73 lotti: perdita prevista USD 24.82, target conservativo 0.73 × 5.6 × 10 = USD 40.88. Calcoli ipotetici, non profitti attesi né dimensione consigliata.
Verifica valore pip, conversione del conto, commissioni, volume minimo e margine libero reali. Se il volume è sotto il minimo, salta; non arrotondare in alto per forzare l’ammissibilità. Il budget non limita perdite da gap, uscite fallite o errori operativi. La guida al dimensionamento approfondisce i vincoli del contratto.
11. BUY richiede un calcolo Bid/Ask distinto
Escursione inferiore separata, stesso range. P: Open/High/Low/Close = 1.10020 / 1.10025 / 1.09993 / 1.09996. R: 1.09996 / 1.10010 / 1.09994 / 1.10006. C: 1.10006 / 1.10018 / 1.10003 / 1.10012. P supera in basso e chiude fuori; R rientra rialzista senza nuovo minimo o tocco opposto; C interna chiude sopra R.High = 1.10010.
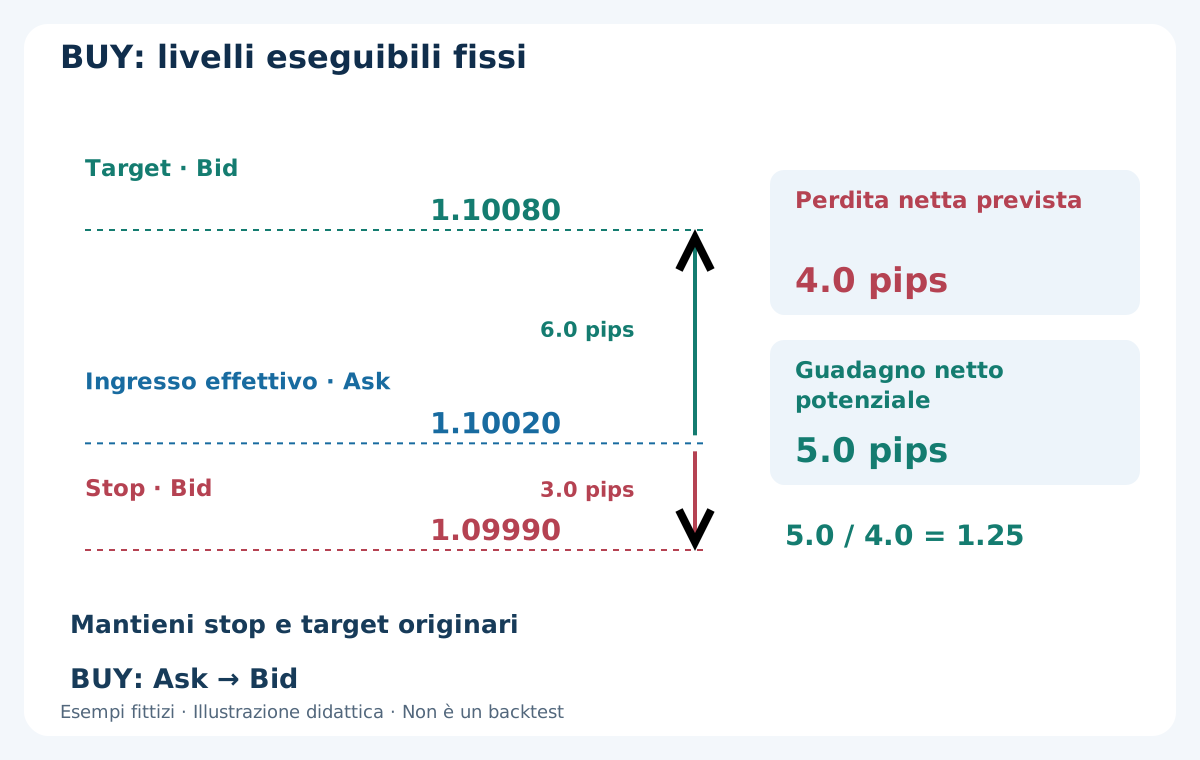
Prima quotazione Bid 1.10012 / Ask 1.10018, spread 0.6 pip, E* = 1.10020. Inseguimento sopra C.Close 0.8 pip. Supponi altri controlli superati e BUY eseguito a E*. Stop Bid 1.09990, target Bid 1.10080. Rischio lordo 3.0, guadagno lordo 6.0 pip; perdita netta prevista 4.0 e guadagno netto potenziale 5.0 pip. Rapporto 1.25 supera 1.1. Con USD 25, 25 / 40 = 0.625 arrotonda a 0.62 lotti: perdita prevista USD 24.80, target conservativo USD 31.00.
Segnali Bid in entrambe le direzioni. BUY apre Ask ed esce Bid; SELL apre Bid ed esce Ask. Un minimo Bid su L non dimostra uscita target SELL su Ask. Non copiare volume o importi SELL in BUY. Servono quotazioni abbinate e ordine effettivo degli eventi.
12. Avvia i tre minuti dall’eseguito effettivo
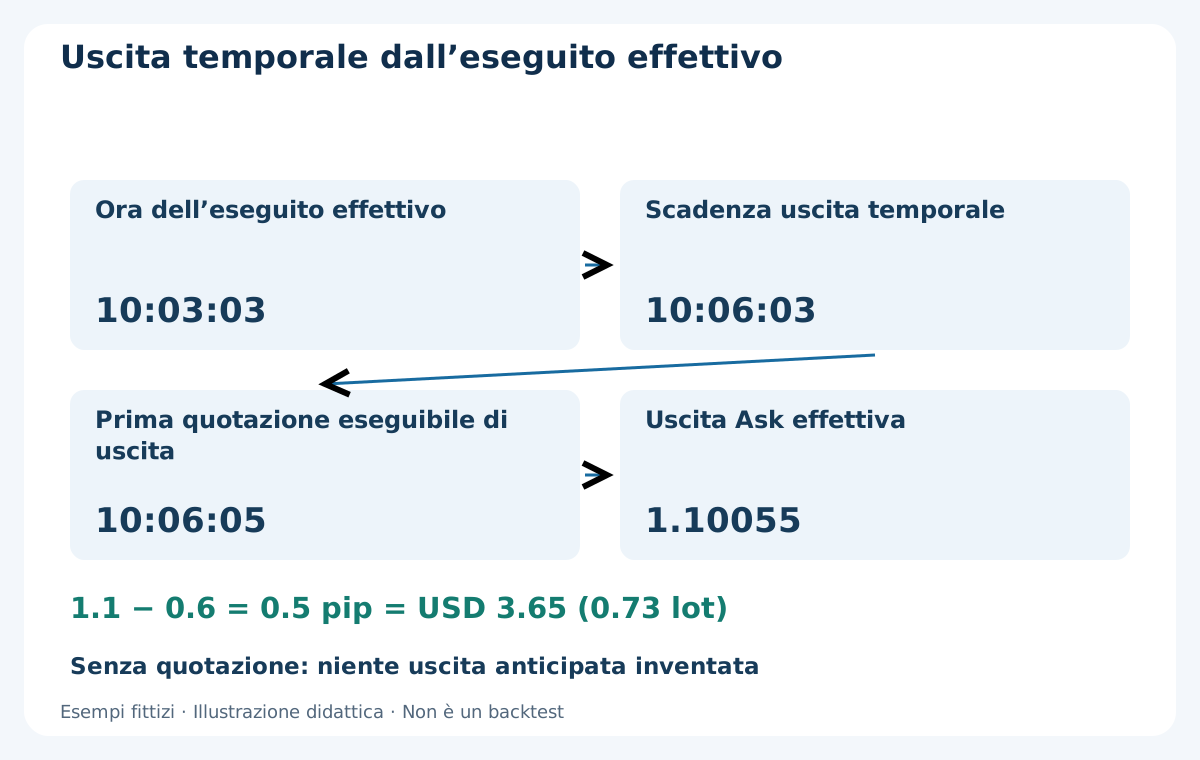
Mantieni stop e target originari, senza trailing, pareggio, parziali, griglia o mediazione. Se ancora aperto, richiedi uscita alla prima quotazione eseguibile al raggiungimento di tre minuti dall’eseguito o dopo. Riconcilia uscite protettive o stato incerto prima di altre azioni. Timestamp uguali richiedono comunque ordine noto. Gestisci le posizioni dopo la finestra d’ingresso.
SELL a 10:03:03 dà scadenza 10:06:03. Nessuna quotazione fino a 10:06:05, Bid 1.10047 / Ask 1.10053. Supponi uscita Ask effettiva 1.10055 dopo deviazione avversa. Guadagno tra eseguiti = (1.10066 − 1.10055) / 0.0001 = 1.1 pip; tolta commissione 0.6 pip, netto realizzato 0.5 pip, USD 3.65 con 0.73 lotti. Non inventare uscita prima né detrarre di nuovo riserva inutilizzata. Tre minuti sono un limite richiesto, non garantito.
13. Conserva annullamenti ed eccezioni di esecuzione
Distingui range non idoneo, attivazione mancata, nessuna escursione, P bilaterale, P debole, R fallita o tardiva, C fallita, quotazione invalida, inseguimento eccessivo, costi, scadenza e richiesta rifiutata. Al massimo un candidato e una richiesta per intervallo. Nessuna ripetizione, inversione, nuova referenza o riavvio lo salva. Registra anche assenza di setup e candidati annullati.
Un timeout non dimostra rifiuto. Riconcilia il conto prima di agire e preserva la traccia originale. Un eseguito confermato fuori piano segue la procedura di uscita eccezionale, riportando risultato, costi ed esposizione residua. Protezione e riserve possono fallire o essere superate. Escluderle altera rischio e strategia provata.
14. Dove può fallire l’ipotesi del falso breakout
Un rientro non dimostra trappole di liquidità né intenzioni altrui. Un trend persistente può ripartire dopo C e raggiungere lo stop. Anche oscillazioni casuali producono inversioni convincenti. Definizioni fisse riducono il senno di poi senza dimostrare vantaggio economico. Larghezza, soglia e target opposto potrebbero essere inadeguati.
Stop piccoli sono sensibili a spread, slippage, minimi broker e dati ritardati. Una detrazione fissa non riproduce una quotazione che avrebbe annullato ingresso. Aggiungere filtro di sessione, cambiare R, tollerare nuovo estremo o secondo tentativo crea altra versione. Conserva tutti gli esperimenti e fallimenti; un vincitore storico selezionato non prova robustezza.
15. Riproduci tutta la sequenza informativa ed esecutiva
Verifica idoneità, M5 precedente esatta, attivazione puntuale, U/L/W fissi, prima P, R immediata, C immediata, prima quotazione, filtri, volume arrotondato, richiesta, eseguito e uscite. Includi mancati setup e annullamenti nei denominatori adatti. Prova uguaglianze a bordi, soglie di escursione e larghezza, estremo di R, condizioni strette di C e scadenze esclusive. Non sostituire dati mancanti con elementi successivi.
MT4 Every tick standard non certifica Bid/Ask storico registrato e abbinato, età di ricezione reale o latenza realistica. Barre M1 non risolvono l’ordine delle uscite se entrambi i livelli sono nella stessa barra. Se non valutabile, dichiara quella condizione o sequenza non verificabile con i dati. La guida al backtest di scalping MT4 distingue tick modellati e prova d’esecuzione.
Separa cronologicamente sviluppo, validazione, test storico intatto e osservazione forward. Riporta intervalli, candidati, annullamenti, richieste, eseguiti, chiusure, esposizione aperta, commissioni, drawdown ed eccezioni. Stressa tempi e costi nella logica di ammissione, non soltanto nell’utile finale. Nessun backtest redditizio è fornito; uno schema coerente non dimostra vantaggio.
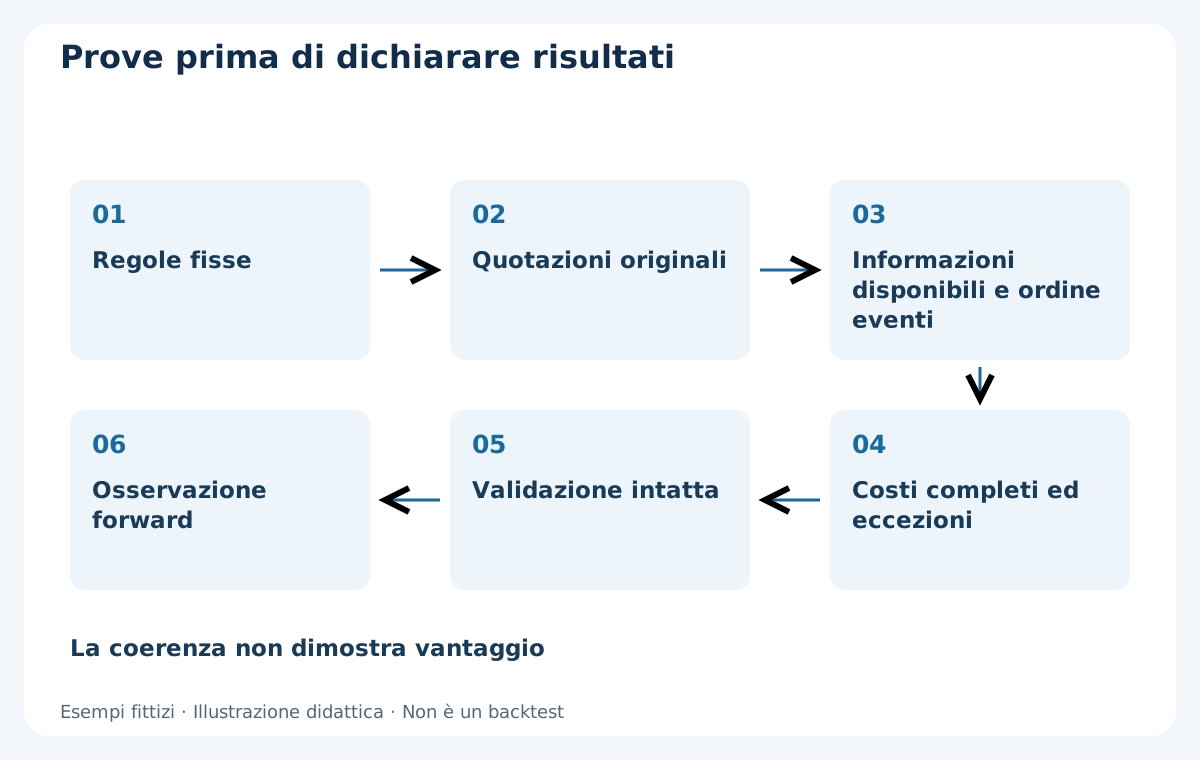
16. Verifica prove prima di osservazione forward o affermazioni sugli EA
Conserva versione esatta, mappatura UTC, quotazioni originali, parametri, registro per intervallo e report inalterati. Ogni candidato rimanda alla M5 precedente, orari P/R/C e prima quotazione. Verifica che il range non cambi, R tardiva non sostituisca quella immediata e dati futuri non entrino nelle decisioni. Separa diagrammi didattici e risultati monitorati.
Il protocollo di validazione forward organizza osservazione e riconciliazione. La demo verifica fedeltà alle regole senza provare liquidità reale identica. Prove insufficienti, altro esperimento controllato o rigetto sono esiti validi. Gli EA commerciali richiedono prove proprie; questa finzione non dimostra che un EA elencato applichi queste regole o ne tragga profitto.
Domande frequenti
Basta un’ombra fuori dal range?
No. P deve essere prima escursione, raggiungere distanza minima e chiudere fuori. R immediata separata rientra, poi C immediata deve confermare. Il rientro dentro P annulla questa versione.
Una candela tardiva può sostituire R fallita?
No. R è la M1 immediatamente dopo P. R tardiva o C fallita consuma la possibilità. Un candidato e una richiesta al massimo per intervallo.
Perché una M5 chiusa come riferimento?
I bordi sono noti all’inizio. Usare M5 in formazione cambierebbe il riferimento dopo aver visto l’inversione. Il range rimane fisso.
Un bel pattern garantisce l’ingresso?
No. Quotazione, tempi, protezione, inseguimento, costi, volume e margine devono passare. Non si corregge un rifiuto per costi muovendo le uscite.
L’uscita a tre minuti è garantita?
No. Parte dall’eseguito effettivo e aspetta una quotazione eseguibile alla scadenza o dopo. Riconcilia uscite e stati incerti, conserva ritardi e costi reali.
La redditività è dimostrata?
No. Regole e prezzi sono una specifica fittizia di ricerca. Dati adeguati, test intatti e osservazione forward potrebbero rigettarla. Gli EA richiedono prove separate.
Fonti e note di ricerca
MetaQuotes documenta i lati Bid/Ask degli ordini a mercato, la normalizzazione e i vincoli del broker sugli stop. Questi meccanismi spiegano l’esecuzione, senza validare strategia originale o soglie. Prezzi, quotazioni, eseguiti e importi sono fittizi. Non sono stati effettuati backtest redditizi, misurazioni di esecuzione del broker o validazioni indipendenti dei risultati.
Schema educativo di ricerca. Parametri, prezzi, eseguiti e importi sono fittizi, non risultati verificati. Forex comporta rischi. Stop, riserva, budget e backtest non garantiscono risultati futuri o perdita massima.