

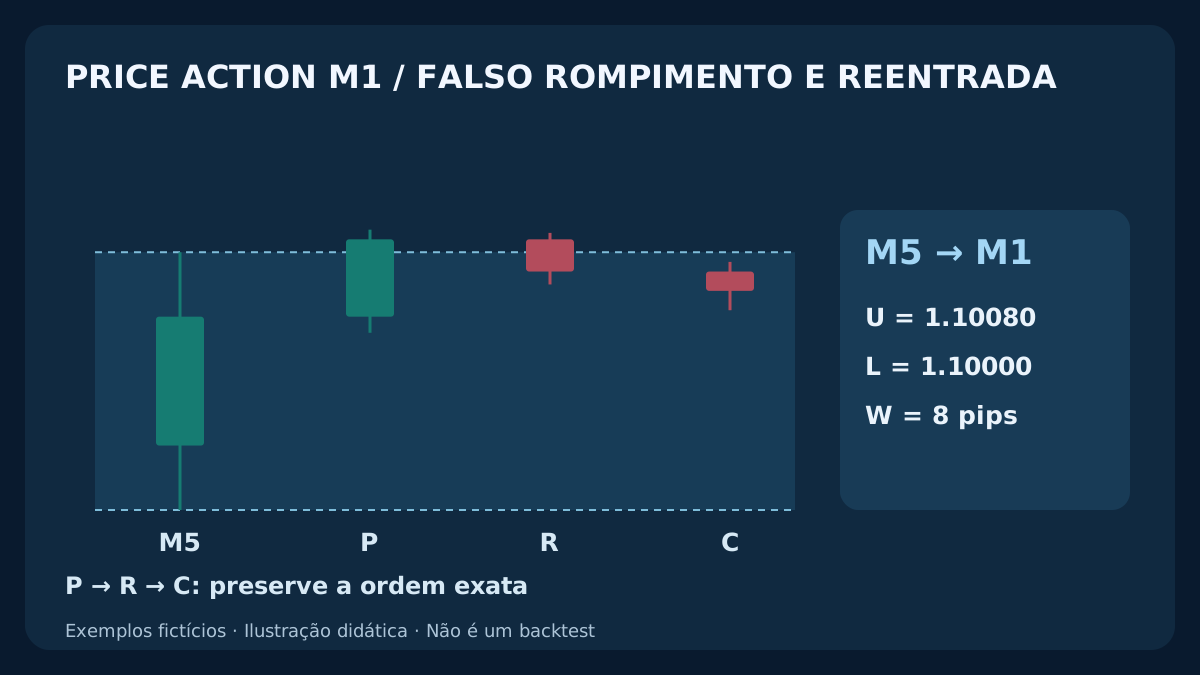
Um falso rompimento só permite investigar uma hipótese se o range original e a primeira excursão forem conhecidos antes do retorno. Este modelo separa três candles M1 fechados da cotação em que uma entrada poderia ser solicitada.
1. O que esta estratégia de scalping com price action testa
Esta estratégia Forex investiga se uma primeira excursão além de um range intradiário conhecido pode falhar e permitir um movimento curto até a borda oposta. Um candle M5 Bid fechado define o range. Três M1 fechados distintos devem estabelecer excursão P, retorno imediato R e confirmação imediata C. Pavio longo, fechamento interno isolado ou reversão visualmente bonita não bastam.
É uma hipótese original com parâmetros ilustrativos fixos, não um sistema comprovadamente lucrativo. Diferente do range asiático, usa o M5 imediatamente anterior a cada bloco, sem caixa asiática ou condição da abertura de Londres. Também difere do rompimento M5 de continuação e do pullback M1 nas EMAs. O guia de scalping apresenta o contexto de tempos gráficos e custos.
2. Fixe instrumento, relógio e parâmetros de pesquisa
Use EUR/USD ilustrativo: 1 pip = 0.0001, ponto/tick executável = 0.00001. Sinais usam OHLC Bid. Janela de entradas 09:00–11:00 UTC, blocos de dez minutos em 09:00, 09:10 e assim até 10:50. Converta os horários do broker pelo deslocamento histórico, incluindo horário de verão. São horários definidos para teste, não a melhor sessão.
Largura permitida 5–10 pips inclusive, excursão mínima 0.3 pip e buffer fixo de stop 0.3 pip. Somente os três primeiros M1 podem ser P. Máximos: spread 0.8 pip, idade documentada da cotação 2 segundos, solicitação estritamente antes de 10 segundos após C fechar e perseguição direcional 0–1.5 pips inclusive. Reserva de entrada 0.2 pip, comissão completa 0.6 pip, reserva de saída adversa futura 0.4 pip, relação líquida mínima 1.1. Valide no contrato real; consulte o guia de pares e filtros de custos.
| Parâmetro | Valor ilustrativo | Interpretação |
|---|---|---|
| Referência | 1 M5 fechado; W = 5–10 pips | Fixar U/L/W no início |
| Sequência | Primeiros 3 M1 para P; R e C imediatos | Sem retorno no mesmo candle ou substituição tardia |
| Entrada | 0.8 pip / 2 segundos / <10 segundos / 0–1.5 pips | Spread / idade / prazo / perseguição |
| Saídas fixas | Buffer 0.3 pip; borda oposta | SELL Ask; BUY Bid |
| Custos | 0.2 / 0.6 / 0.4 pip; relação líquida ≥ 1.1 | Reserva entrada / comissão / reserva saída |
| Exposição | 1 posição; 1 candidato/solicitação por bloco | Saída 3 minutos após execução real |
3. Use apenas o M5 fechado imediatamente anterior
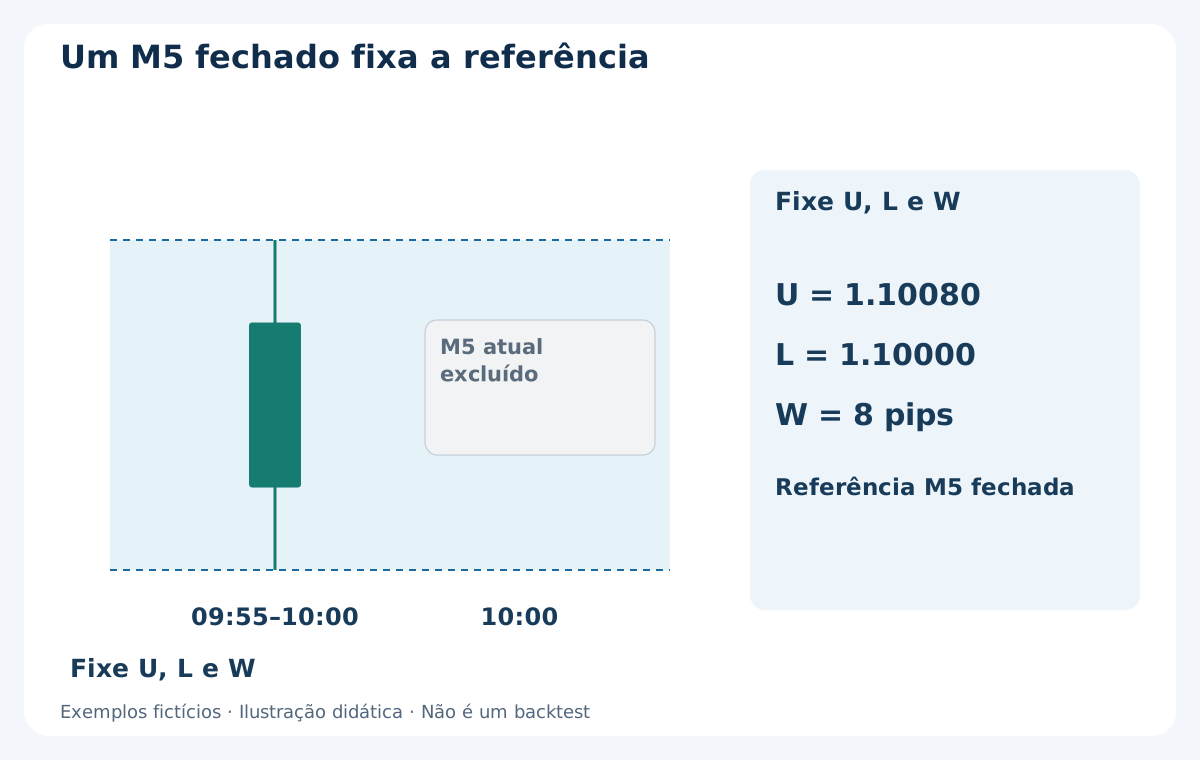
Para início T, use exatamente o M5 de cinco minutos antes de T até T. Congele U = High, L = Low e W = U − L. Exclua M5 em formação e não troque a referência depois de observar a falha. Em T = 10:00, o candle 09:55–10:00 tem Open/High/Low/Close = 1.10020 / 1.10080 / 1.10000 / 1.10060. Logo U = 1.10080, L = 1.10000, W = 8 pips, largura admitida.
Ative apenas sem posição no início e com observação contínua. A primeira cotação pareada válida observada após T deve chegar antes de T + 5 segundos e cumprir a idade de 2 segundos. Referência ausente ou inválida, OHLC incoerente, lacuna temporal ou reinício no meio do bloco cancela. Se o bloco começa com posição aberta, pule-o inteiro mesmo que ela feche logo depois. Um gráfico posterior não reconstrói ativação.
4. A primeira excursão P consome a oportunidade
Examine somente M1 fechados abrindo em T, T + 1 minuto e T + 2 minutos. O primeiro com High > U ou Low < L é P e consome a oportunidade. Igualdade é apenas toque. Se o mesmo candle ultrapassa ambas as bordas, cancele antes de escolher direção. Se nenhum dos três ultrapassa, não há setup; o quarto não pode iniciá-lo.
Para excursão superior e possível SELL: P.High ≥ U + 0.3 pip e P.Close > U. Para inferior e possível BUY: P.Low ≤ L − 0.3 pip e P.Close < L. Igualdade passa a distância mínima, mas não o fechamento estritamente externo. Primeira excursão fraca ou que já retorna antes de seu próprio fechamento cancela o bloco. Não a ignore em favor de reversão posterior mais limpa. P não pode ser também R.
5. Exija retorno R separado imediato e confirmação C imediata
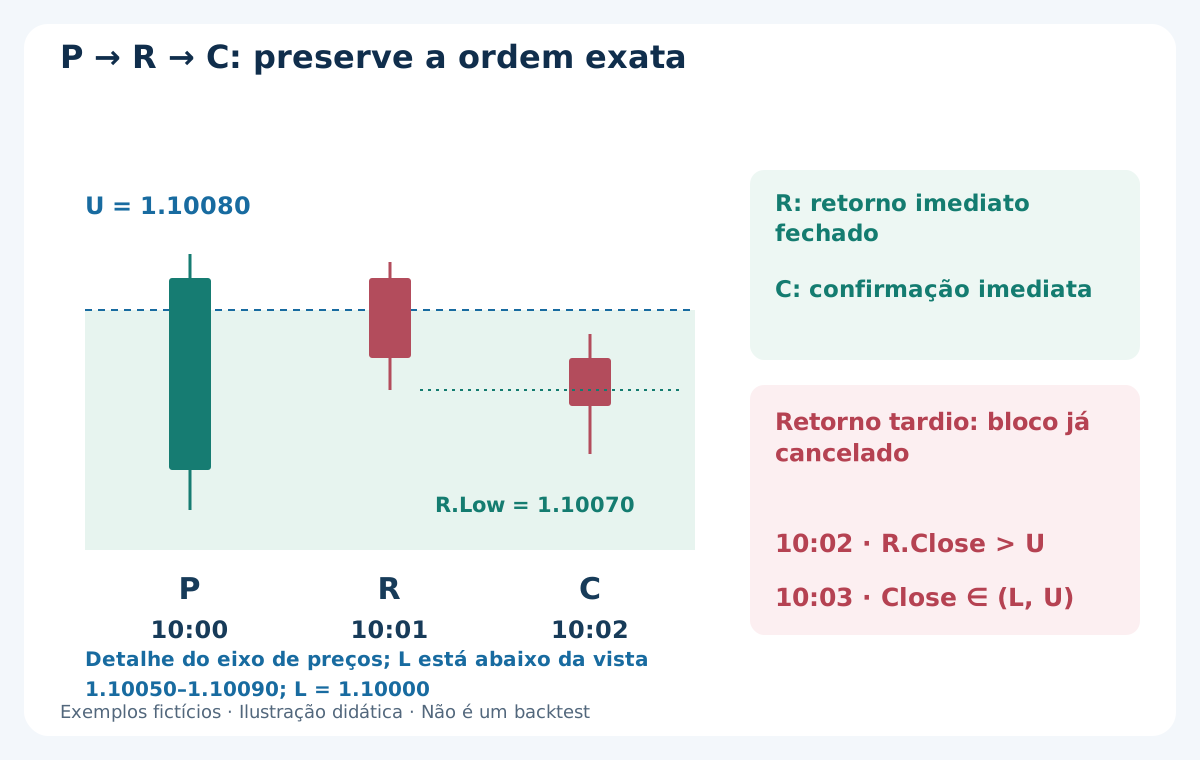
R deve ser o M1 seguinte, abrindo exatamente um minuto após P. Seu fechamento é estritamente interno: L < R.Close < U. SELL requer R.Close < R.Open, R.High ≤ P.High e R.Low > L; BUY requer R.Close > R.Open, R.Low ≥ P.Low e R.High < U. Rejeita novo extremo ou toque oposto. Falta de R imediata ou retorno um candle depois cancela; não renomeie o tardio como R.
C segue imediatamente R e toda sua amplitude fica estritamente em (L, U). Para SELL é baixista e fecha estritamente abaixo de R.Low; para BUY é altista e fecha acima de R.High. Igualdade falha. Nenhum candle adicional substitui C inválido. Use dados fechados realmente disponíveis: confirmação desenhada depois não prova entrada executável.
6. Separe fechamento, primeira cotação e prazo da solicitação
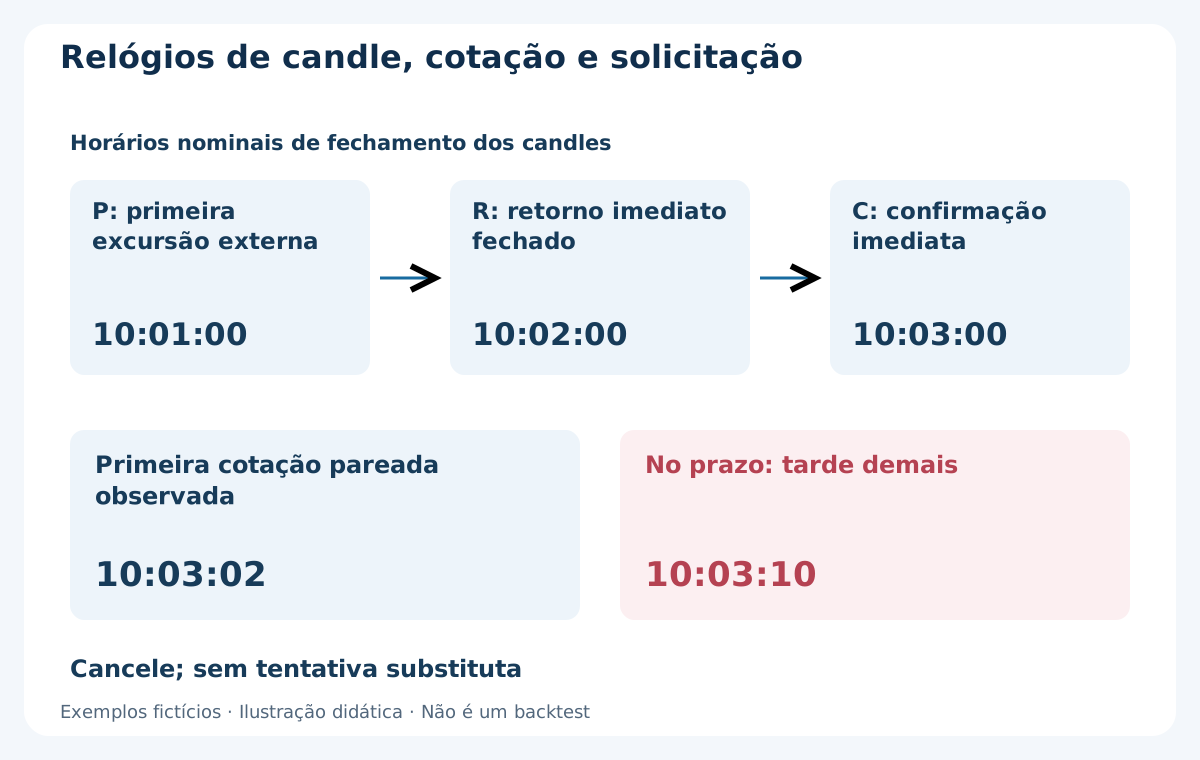
Avalie só a primeira cotação Bid/Ask pareada do símbolo observada após C. Preços positivos, ticks legais, Ask ≥ Bid, spread ≤ 0.8 pip e idade documentada ≤ 2 segundos. Bid permanece estritamente interno e abaixo de R.Low no SELL ou acima de R.High no BUY. Stop e alvo relevantes ainda não podem ter sido atingidos pelo lado de saída executável. Recepção local e hora do servidor são relógios diferentes; não subtraia relógios sem vínculo para declarar atualidade.
Se P abre 10:00, R 10:01 e C 10:02, fecham nominalmente 10:01, 10:02 e 10:03. Primeira cotação 10:03:02 pode servir, mas solicitação estritamente antes de 10:03:10, antes do fim do bloco e dentro da janela. Igualar prazo é tarde. Falha na primeira cotação cancela; não espere melhora. Invalidação antes do envio também cancela. Uma solicitação por bloco, sem repetição ou inversão; reconcilie estados incertos pelo guia de slippage e latência.
7. Congele proteção e calcule o plano executável
SELL: stop Ask = P.High + 0.3 pip, alvo Ask = L. BUY: stop Bid = P.Low − 0.3 pip, alvo Bid = U. Entrada planejada E* = Bid − 0.2 pip no SELL ou Ask + 0.2 pip no BUY. Perseguição C.Close − E* no SELL ou E* − C.Close no BUY, entre 0–1.5 pips inclusive. Confira ticks, lados, distâncias do broker, volume e margem. Se níveis exatos forem proibidos, rejeite sem ampliar stop ou mover alvo. Exige proteção suportada com a solicitação, sem entrada desprotegida implícita.
Calcule distâncias brutas desde E*. Some comissão e reserva futura de saída, juntas 1.0 pip, à perda planejada e subtraia do ganho potencial. Ambos positivos e ganho líquido potencial / perda líquida planejada ≥ 1.1 antes do lote. Reserva de entrada não garante limite de execução. Execução pior que E* ou fora da geometria, relação ou orçamento é exceção: mantenha proteção, reconcilie e solicite saída ordenada na primeira cotação utilizável, sem reabrir. Registre custo e resultado reais.
8. SELL completo: P fora, R dentro, C confirma
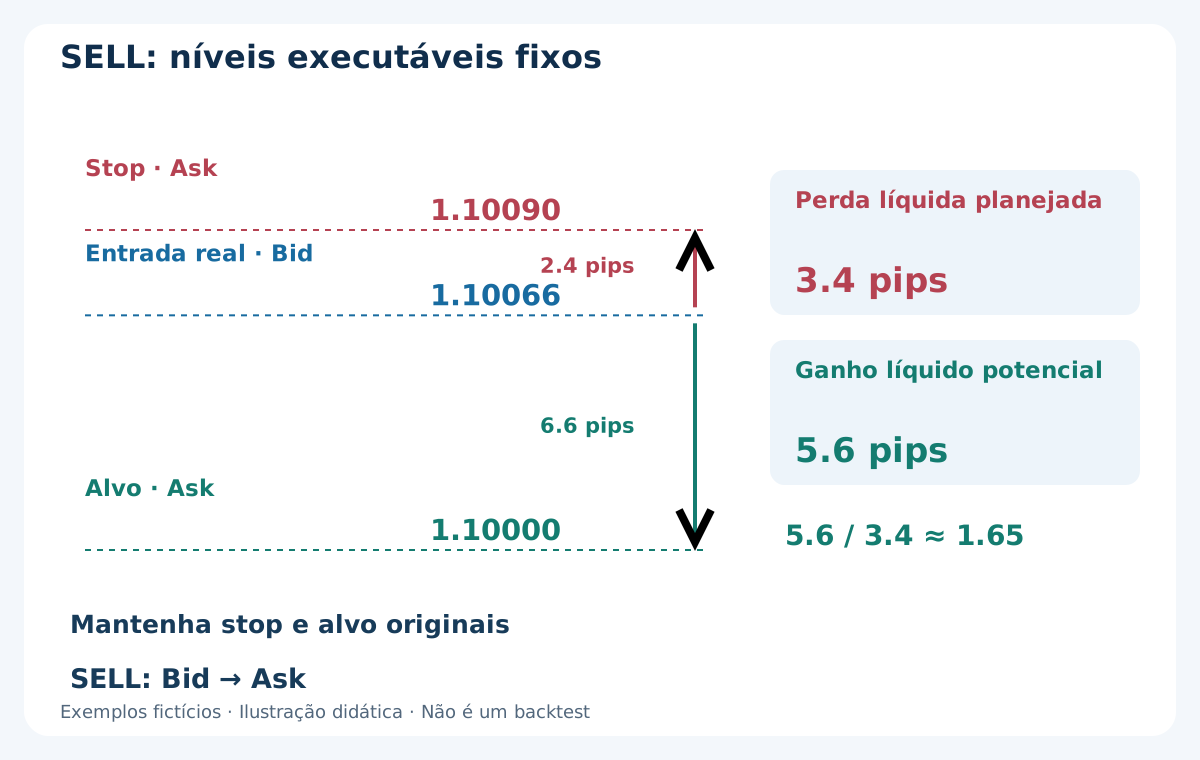
Mantenha U = 1.10080 e L = 1.10000. P 10:00–10:01 tem Open/High/Low/Close = 1.10060 / 1.10087 / 1.10055 / 1.10084. Máxima 0.7 pip acima de U, fechamento fora. R 10:01 tem 1.10084 / 1.10086 / 1.10070 / 1.10074: baixista, fechamento interno, sem nova máxima ou toque oposto. C 10:02 tem 1.10074 / 1.10077 / 1.10062 / 1.10068: inteiro interno, baixista, fecha abaixo de R.Low = 1.10070.
Suponha controles de horário e conta aprovados. Primeira cotação 10:03:02: Bid 1.10068 / Ask 1.10074, spread 0.6 pip. E* = 1.10066, perseguição 0.2 pip abaixo de C.Close. Suponha SELL real nesse preço às 10:03:03. Stop Ask 1.10090 e alvo Ask 1.10000. Risco bruto 2.4 pips, ganho bruto potencial 6.6 pips. Perda líquida planejada = 2.4 + 0.6 + 0.4 = 3.4 pips; ganho líquido potencial = 6.6 − 0.6 − 0.4 = 5.6 pips. Relação 5.6 / 3.4 ≈ 1.65 passa 1.1.
Spread e desvio de entrada assumido já estão nas distâncias da execução Bid às saídas Ask; não desconte novamente. São exemplos aritméticos, não execução medida. Distância mínima do broker pode rejeitar este plano pequeno. O guia de custos distingue reserva futura de lançamento efetivo ou garantia de perda máxima.
9. Rejeite primeira cotação pior ou retorno tardio
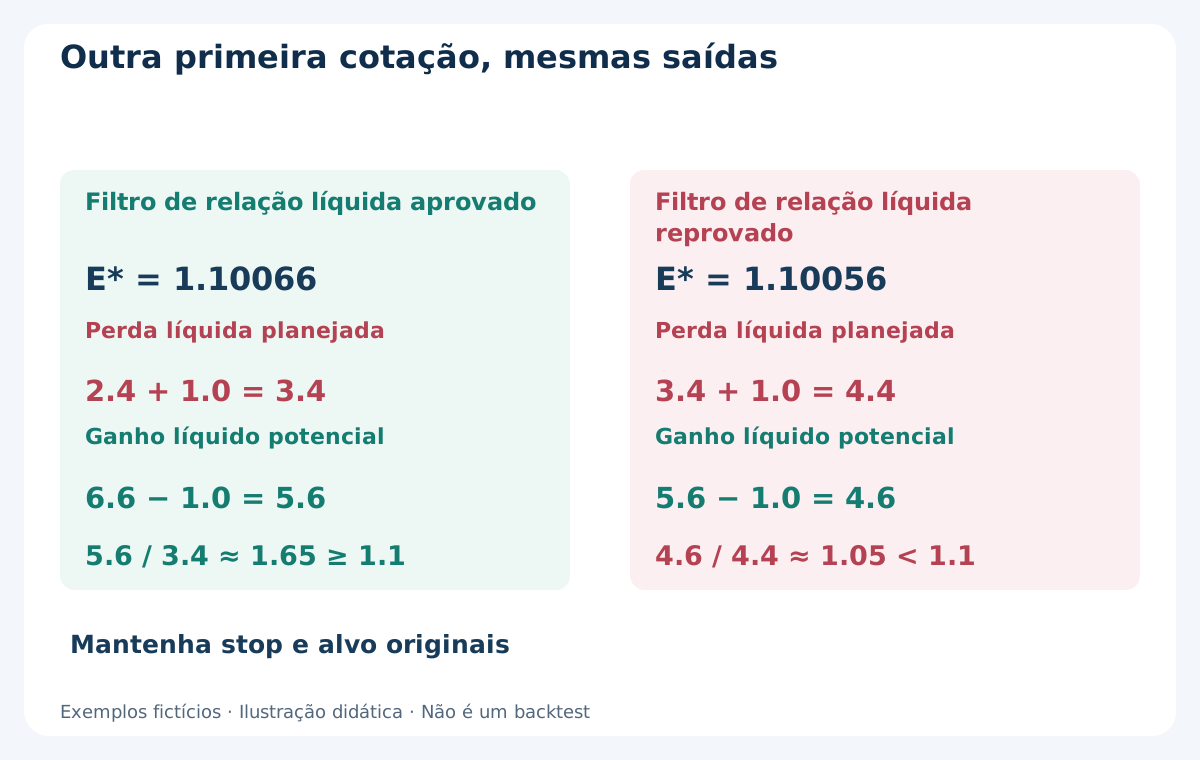
Primeira cotação alternativa para o mesmo SELL: Bid 1.10058 / Ask 1.10064. Spread 0.6 pip, E* = 1.10056. Perseguição 1.2 pips passa. Com saídas iguais: risco bruto 3.4, ganho bruto 5.6 pips; perda líquida planejada 4.4, ganho líquido potencial 4.6 pips. Relação 4.6 / 4.4 ≈ 1.05 abaixo de 1.1: cancele. São primeiras cotações alternativas, não duas tentativas. Não mova saídas para salvar a relação.
O tempo também pode rejeitar a forma. Se R imediato fecha fora às 10:02 e o próximo candle retorna às 10:03, é tarde. O bloco falhou em R; confirmação posterior não o restaura. Separe retorno tardio de rejeição por custo. Uma captura bonita não altera a sequência exata.
10. Arredonde o lote para baixo desde a perda completa
Suponha contrato padrão EUR 100000, conta USD e USD 10 por pip por lote. SELL com 3.4 pips de perda planejada equivale a USD 34 por lote. Orçamento ilustrativo USD 25: 25 / 34 ≈ 0.73529 lote. Passo 0.01, arredonde para 0.73 lote: perda planejada USD 24.82 e alvo conservador 0.73 × 5.6 × 10 = USD 40.88. Cálculos hipotéticos, não lucros esperados ou tamanho recomendado.
Confira valor real do pip, conversão, comissões, lote mínimo e margem livre. Pule se arredondado abaixo do mínimo; nunca arredonde para cima para forçar entrada. Orçamento não limita perda em gaps, falhas de saída ou erros. O guia de dimensionamento detalha as verificações do contrato.
11. BUY precisa de cálculo próprio de Bid e Ask
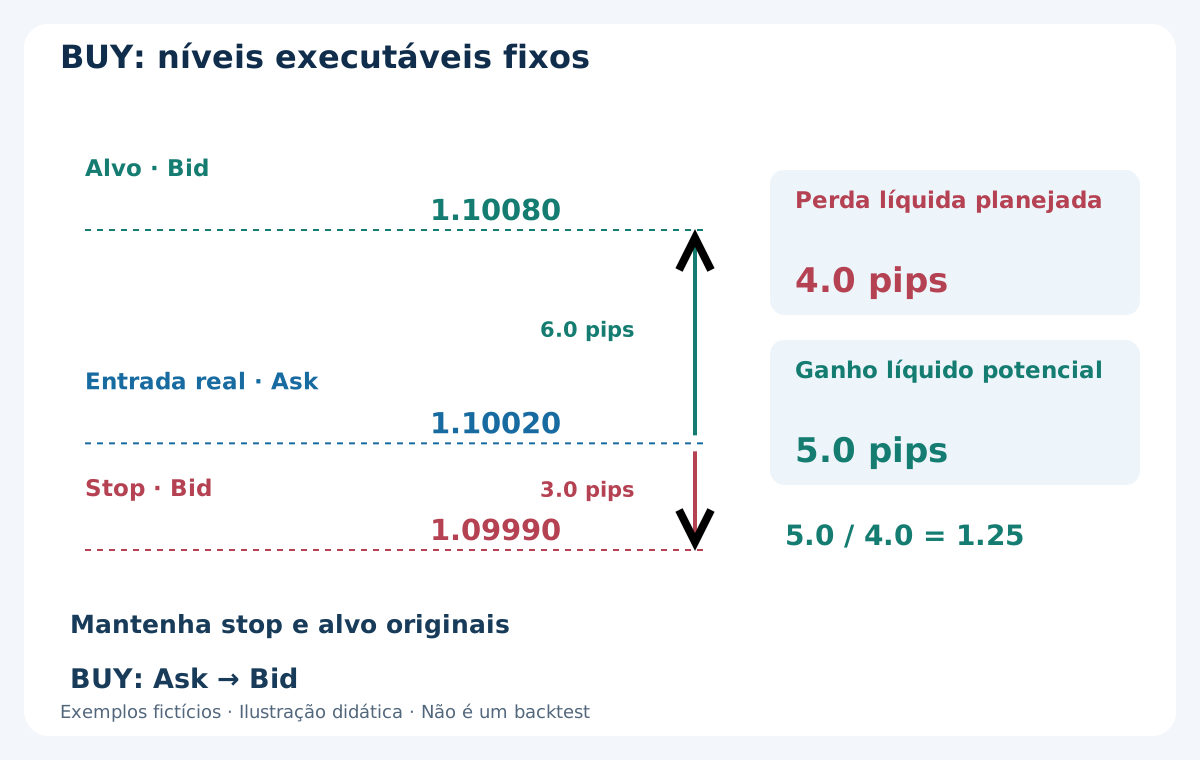
Excursão inferior separada, mesmo range. P tem Open/High/Low/Close = 1.10020 / 1.10025 / 1.09993 / 1.09996. R tem 1.09996 / 1.10010 / 1.09994 / 1.10006. C tem 1.10006 / 1.10018 / 1.10003 / 1.10012. P ultrapassa embaixo e fecha fora; R retorna altista sem nova mínima ou toque oposto; C interno fecha acima de R.High = 1.10010.
Primeira cotação Bid 1.10012 / Ask 1.10018, spread 0.6 pip, E* = 1.10020. Perseguição sobre C.Close 0.8 pip. Suponha demais filtros aprovados e BUY executado em E*. Stop Bid 1.09990, alvo Bid 1.10080. Risco bruto 3.0, ganho bruto 6.0 pips; perda líquida planejada 4.0, ganho líquido potencial 5.0 pips. Relação 1.25 passa 1.1. Para USD 25, 25 / 40 = 0.625 arredonda a 0.62 lote: perda USD 24.80, alvo conservador USD 31.00.
Sinais usam candles Bid nos dois sentidos. BUY abre Ask e sai Bid; SELL abre Bid e sai Ask. Mínima Bid em L não prova saída SELL no alvo em Ask. Não copie lote ou valores SELL para BUY. Cotações pareadas e ordem real dos eventos estabelecem saídas executáveis.
12. Inicie os três minutos na execução real
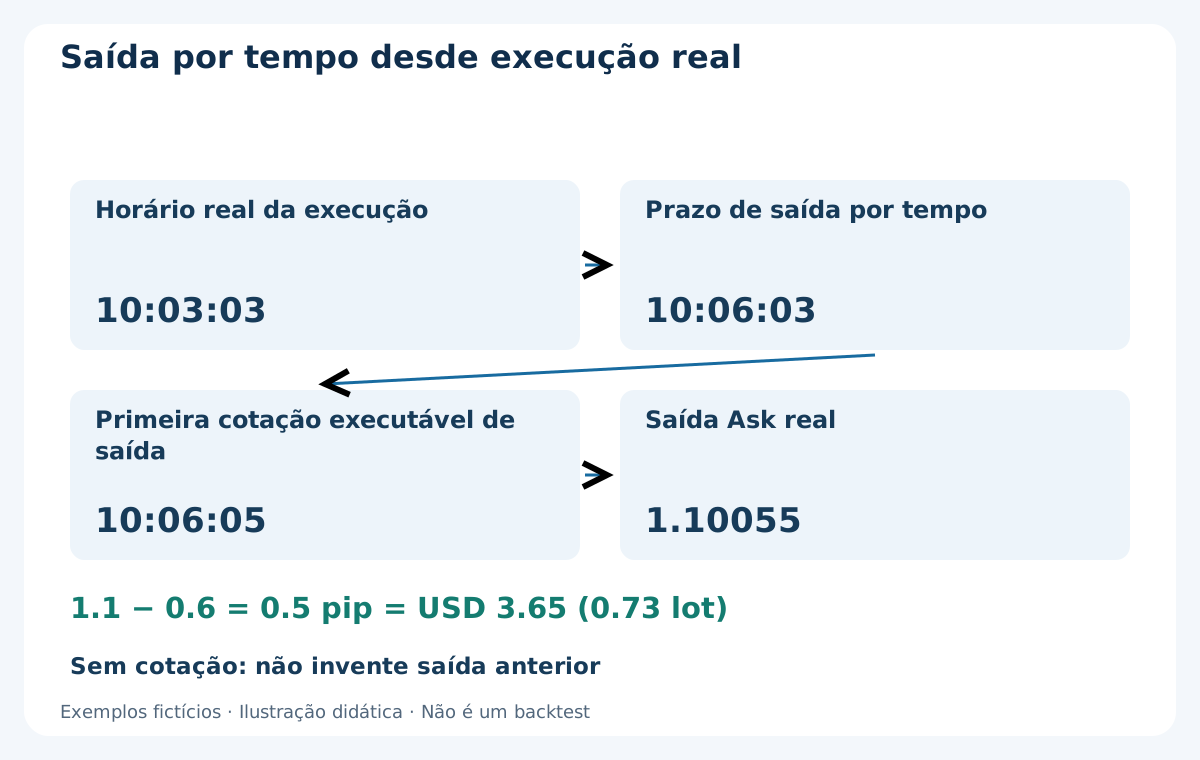
Mantenha stop e alvo originais, sem trailing, mudança ao equilíbrio, parcial, grade ou preço médio. Se ainda aberta, solicite saída na primeira cotação executável a partir de três minutos da execução real. Reconcilie saída protetora ou estado incerto antes de outra ação. Horários iguais exigem ordem conhecida. Gerencie posições depois da janela de entrada.
SELL às 10:03:03 dá prazo 10:06:03. Suponha nenhuma cotação até 10:06:05, Bid 1.10047 / Ask 1.10053. Saída Ask real hipotética 1.10055 após desvio adverso. Ganho entre execuções = (1.10066 − 1.10055) / 0.0001 = 1.1 pips. Após comissão 0.6 pip, líquido realizado 0.5 pip, USD 3.65 com 0.73 lote. Não invente saída antes nem desconte reserva não usada novamente. Três minutos é limite solicitado, não garantido.
13. Mantenha cancelamentos e exceções visíveis
Distinga range inelegível, ativação perdida, ausência de excursão, P bilateral, P fraco, R falho ou tardio, C falho, primeira cotação inválida, perseguição excessiva, custo, prazo e solicitação rejeitada. Um candidato e uma solicitação por bloco no máximo. Repetição, inversão, referência nova ou reinício não o salvam. Registre também ausência de setup e candidatos cancelados.
Timeout não prova rejeição. Reconcilie a conta antes de agir e preserve o histórico original. Execução confirmada fora do plano segue saída excepcional, com resultado, taxas e exposição restante reais. Proteção e reservas podem falhar ou ser excedidas. Excluir esses casos modifica risco e estratégia testada.
14. Onde a hipótese de falso rompimento pode falhar
Retorno ao range não prova armadilha de liquidez nem intenção alheia. Uma tendência persistente pode continuar após C e atingir stop. Oscilações aleatórias também produzem reversões convincentes. Definições fixas reduzem retrospectiva sem provar vantagem econômica. Largura, limiar e alvo oposto podem ser escolhas ruins.
Stops pequenos são sensíveis a spread, slippage, mínimos do broker e atraso. Dedução fixa não reproduz cotação que teria cancelado entrada. Adicionar filtro de sessão, mudar R, tolerar novo extremo ou segunda tentativa cria nova versão. Preserve todos os testes e falhas; um vencedor histórico selecionado não demonstra robustez.
15. Reproduza a sequência completa de informação e execução
Teste elegibilidade, M5 anterior exato, ativação pontual, U/L/W fixos, primeira P, R imediata, C imediata, primeira cotação, filtros, volume, solicitação, execução e saídas. Inclua ausência de setup e cancelamentos nos denominadores pertinentes. Teste igualdades nas bordas, limites de excursão e largura, extremo de R, condições estritas de C e prazos exclusivos. Não substitua dados ausentes por elementos posteriores.
MT4 Every tick padrão não certifica Bid/Ask histórico registrado e pareado, idade real de recepção ou latência realista. Barras M1 não resolvem ordem das saídas se ambos os níveis aparecem na mesma barra. Se os dados não avaliam condição ou ordem, declare a parte não testável. O guia de backtest de scalping MT4 distingue ticks modelados de evidência de execução.
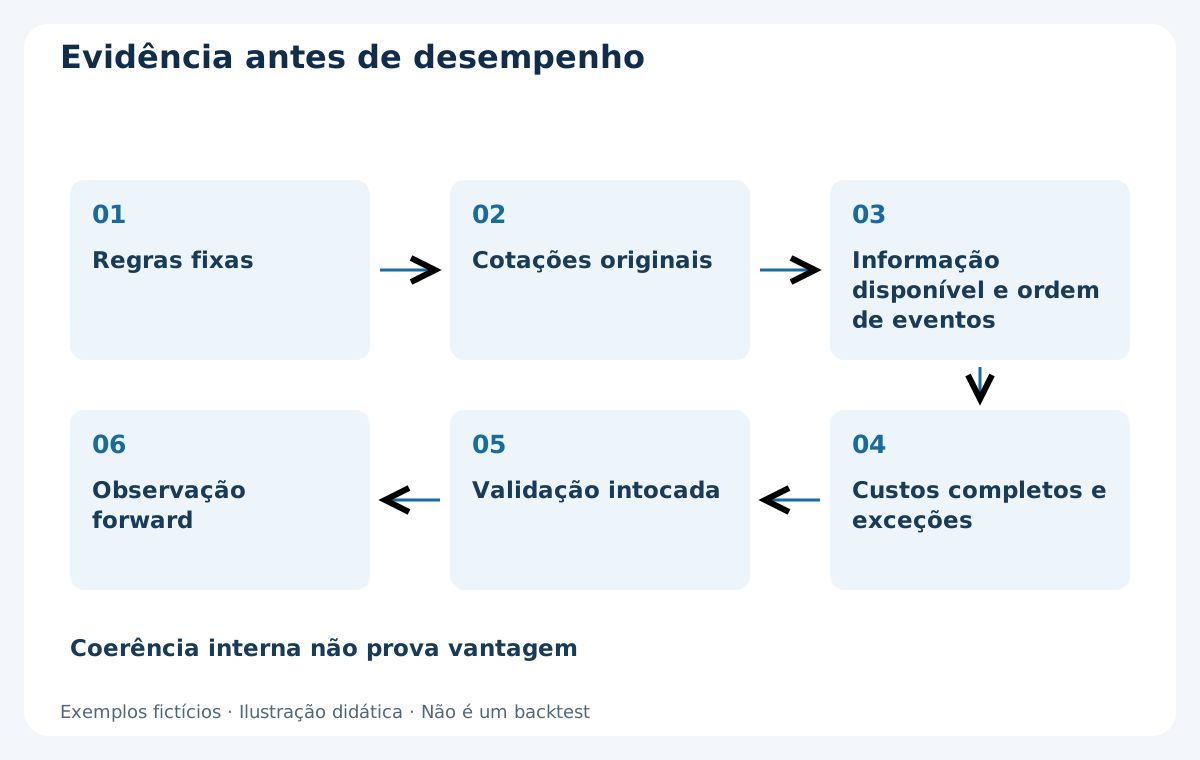
Separe desenvolvimento, validação, teste histórico intocado e observação forward cronologicamente. Informe blocos, candidatos, cancelamentos, solicitações, execuções, fechamentos, exposição aberta, comissões, drawdown e exceções. Estresse custos e tempo pela lógica de elegibilidade, não só no lucro final. Não há backtest lucrativo aqui; diagrama coerente não prova vantagem.
16. Audite evidências antes de observação forward ou afirmações sobre EA
Conserve versão exata, mapeamento UTC, cotações originais, parâmetros, log por bloco e relatórios inalterados. Cada candidato aponta para M5 anterior, horários P/R/C e primeira cotação observada. Confira que range não mudou, R tardio não substituiu imediato e nenhuma informação futura foi usada. Separe diagramas educacionais de resultados monitorados.
O protocolo de validação forward organiza observação e reconciliação. Demo verifica fidelidade às regras sem provar liquidez real idêntica. Evidência insuficiente, novo experimento controlado ou rejeição são conclusões válidas. EAs comerciais exigem evidências próprias; este modelo fictício não demonstra que algum listado implemente essas regras ou lucre com elas.
Perguntas frequentes
Basta um pavio fora do range?
Não. P é a primeira excursão, atinge distância mínima e fecha fora. R imediato separado retorna e C imediato confirma. Retorno dentro do próprio P cancela esta versão.
Um candle tardio substitui o retorno falho?
Não. R é o M1 imediatamente após P. Retorno tardio ou C falho consome a oportunidade. Um candidato e uma solicitação no máximo por bloco.
Por que usar M5 fechado como referência?
Suas bordas são conhecidas no início. M5 em formação mudaria a referência após observar a reversão. O range permanece fixo.
Um bom padrão garante entrada?
Não. Cotação, prazos, proteção, perseguição, custos, volume e margem precisam passar. Rejeição por custos não se corrige movendo saídas.
A saída em três minutos é garantida?
Não. O relógio começa na execução real e espera cotação executável no prazo ou depois. Reconcilie saídas e estados incertos; preserve atrasos e custos reais.
A lucratividade foi demonstrada?
Não. Regras e preços são especificação fictícia de pesquisa. Cotações adequadas, dados intocados e observação forward podem rejeitar a hipótese. EAs exigem evidência separada.
Fontes e notas de pesquisa
A MetaQuotes documenta lados de cotação das ordens a mercado, normalização e restrições de stops do broker. Essa mecânica explica a execução, sem validar esta estratégia original ou seus limites. Preços, cotações, execuções e valores são fictícios. Não foi realizado backtest lucrativo, medição de execução do broker ou validação independente de desempenho.
Modelo educacional de pesquisa. Parâmetros, preços, execuções e valores são fictícios, não resultados verificados. Forex envolve risco. Stop, reserva, orçamento e backtest não garantem desempenho futuro nem perda máxima.