

Kembali dari zona ekstrem Williams %R dapat mendefinisikan sinyal, tetapi tidak membuktikan keunggulan. Aturan dibekukan sebelum memutar ulang kuotasi GBP/USD Januari–Februari 2024. Dengan pengurang biaya hipotetis 1.2 pip per transaksi, varian EMA menghasilkan −0.556444R dari 8 transaksi; kontrol menghasilkan −0.109531R dari 22 transaksi. Filter justru memperburuk hasil R pada sampel ini. Periksa semua transaksi dan ubah pengurang tanpa mengubah entri yang tercatat.
1. Pertanyaan yang diuji
Apakah mensyaratkan harga dan kemiringan EMA(50) searah dengan kembalinya Williams %R memperbaiki model tetap ini? Kami menjalankan dua varian independen: Williams %R saja dan Williams %R dengan filter EMA. Keduanya dimulai pada indeks H4 50, memakai risiko dan aturan keluar yang sama, serta membatasi satu posisi terbuka pada satu waktu. Periode, level, filter, batas waktu, dan skenario biaya ditetapkan sebelum pengujian pertama, tanpa pencarian parameter.
2. Kuotasi nyata, batas kelompok, dan riwayat awal
Sumber berisi 61 972 catatan asli GBP/USD satu menit dengan empat desimal dari 60 arsip harian Forexite. CET musim dingin dikonversi ke UTC; cap waktu dikelompokkan dalam (akhir − 4 jam, akhir], berakhir pada 00:00, 04:00, 08:00, 12:00, 16:00, dan 20:00 UTC. Label menunjukkan akhir kelompok. Terdapat 266 kelompok H4, termasuk 17 yang pendek atau memiliki sedikit catatan; harga hilang tidak diisi.
Eksekusi memakai 61 792 catatan teramati hingga akhir H4 terakhir yang disertakan, 2024-02-29 20:00 UTC. Fragmen setelahnya yang terpotong batas sumber dikecualikan. Kedua varian menunggu indeks 50 agar EMA(50) kini dan sebelumnya, Williams %R, serta ATR tersedia. Batas H4 broker dapat berbeda. Cap waktu sumber dan eksekusi model tidak menetapkan waktu eksekusi broker yang sesungguhnya.
Satu pip dalam model ini adalah 0.0001 USD per GBP. Sumber memakai empat angka desimal; point terkecil pada platform broker dapat mengikuti konvensi berbeda.
3. Definisikan kembalinya Williams %R(14) yang baru
Williams %R(14) menempatkan Close terakhir di antara High tertinggi dan Low terendah pada jendela 14 kelompok selesai saat ini: −100 × (HH14 − Close)/(HH14 − LL14). Skalanya −100 hingga 0. Jika HH14 = LL14, nilainya tidak tersedia, sesuai panduan pendamping. Persilangan dengan nilai sekarang atau sebelumnya yang tidak tersedia dilewati; nilai lama tidak diteruskan melewati jendela dengan rentang nol.
Sinyal beli memerlukan %R sebelumnya ≤ −80 dan sekarang > −80. Sinyal jual memerlukan %R sebelumnya ≥ −20 dan sekarang < −20. Nilai sekarang yang tepat sama dengan ambang belum menyelesaikan persilangan. Lompatan boleh melewati ambang seberang juga; tidak ada syarat tersembunyi agar nilai baru tetap di antara −80 dan −20. Hanya kelompok selesai yang digunakan.
Ekstrem yang keluar dari jendela bergulir dapat menggerakkan %R tanpa pembalikan Close yang sepadan. Ini peristiwa posisi dalam rentang, bukan bukti pembalikan harga. Tidak ada konfirmasi pola harga tambahan yang disisipkan diam-diam.
Williams %R = −100 × (HH14 − C) / (HH14 − LL14)
Long: previous %R ≤ −80 and current %R > −80
Short: previous %R ≥ −20 and current %R < −20
4. Terapkan filter EMA(50) tetap
Untuk beli, Close sinyal harus di atas EMA(50) dari Close dan EMA saat ini di atas EMA sebelumnya. Untuk jual, Close harus di bawah EMA(50) dan EMA harus turun. Kesamaan tidak memenuhi filter. Kontrol mengabaikan dua syarat tren ini, tetapi mempertahankan riwayat awal dan aturan eksekusi yang sama.
EMA(50) memakai Close dan α = 2/51. Pada indeks 49, nilai awalnya adalah rata-rata 50 Close pertama; setelah itu EMA = EMA sebelumnya + (Close − EMA sebelumnya) × 2/51. Kedua varian dimulai pada indeks 50 saat EMA sekarang dan sebelumnya tersedia. Menggulir grafik tidak mengulang inisialisasi. Harga di atas EMA dan EMA yang naik selaras secara aljabar dalam pembaruan ini; keduanya bukan konfirmasi independen.
Setiap varian mempunyai urutan satu posisi sendiri. Menghapus filter dapat membuka posisi lebih awal dan menghalangi sinyal berikutnya. Karena itu, daftar berfilter tidak harus menjadi bagian dari daftar kontrol. Bandingkan seluruh jurnal, bukan memasangkan transaksi hanya dari nomor baris.
5. Masuk pada menit teramati berikutnya dan tetapkan risiko
Varian harus tanpa posisi pada akhir kelompok sinyal. Entri memakai Open menit teramati pertama yang waktunya benar-benar setelah titik itu, paling lambat lima menit kemudian. Sinyal lama dibuang, tanpa antrean untuk kelompok lain. Sinyal saat posisi terbuka ditolak meskipun posisi tersebut keluar pada menit berikutnya.
ATR(14) Wilder dimulai pada indeks 14 dengan rata-rata transisi TR 1–14, lalu (ATR sebelumnya × 13 + TR saat ini)/14. TR mencakup gap dari Close sebelumnya. Risiko awal adalah ceil(1.5 × ATR dalam pip), dibulatkan ke atas ke pip utuh sesuai kisi empat desimal. Jarak itu dibekukan saat sinyal. Stop 1R dan target 2R dihitung relatif terhadap Open menit entri berikutnya. Tidak ada trailing stop atau penyesuaian ke titik impas.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Tangani gap, sentuhan level, dan batas waktu
Pada setiap menit, Open melewati stop keluar pada Open tersebut; Open melewati target keluar pada target tanpa perbaikan harga yang menguntungkan. Berikutnya, jika batas waktu jatuh tempo, keluar pada Open. Jika tidak, periksa High dan Low: sentuhan dihitung; jika keduanya tersentuh dalam satu menit, anggap stop lebih dahulu. Menit entri juga dihitung. Waktu stop/target menunjuk catatan menit, bukan detik eksekusi yang diamati.
Batas waktu adalah menit teramati pertama setelah akhir H4 keenam sesudah sinyal. Enam kelompok teramati dapat mencakup lebih dari 24 jam melewati penutupan pasar. Posisi yang tersisa di batas studi ditutup pada Close menit terakhir yang disertakan dan diberi tanda sample_end. Sampel ini tidak memiliki keluaran tersebut maupun menit dengan kedua level. Tidak ada keluar berdasarkan sinyal, pembagian posisi, atau posisi bersamaan dalam satu varian.
7. Pisahkan asumsi biaya transaksi dari biaya teramati
Satu asumsi biaya masuk dan keluar dipotong sekali per transaksi tertutup: 0.0, 1.2, atau 2.4 pip. R bersih = (pip kotor − biaya pip)/risiko awal pip. Jurnal juga mengizinkan 0.0–5.0 pip dengan langkah 0.1. Mengubahnya hanya memperbarui akuntansi bersih; transaksi, kuotasi masuk, stop, dan target tetap.
Asumsi ini bukan spread atau komisi yang direkonstruksi. Ask, spread, slippage, dan eksekusi historis broker tidak disediakan; pendanaan dikecualikan. Posisi akhir pekan dapat menanggung biaya tambahan yang tidak dimodelkan. Evaluasi nyata memerlukan data eksekusi dan pendanaan sendiri. Hasil ini sudah mengurangi asumsi transaksi terpilih, bukan seluruh kemungkinan biaya trading.
8. Baca hasil lengkap dua varian
Pada 1.2 pip, kontrol mencatat 22 transaksi dengan 8 hasil R bersih positif: +31.6 pip bersih, tetapi −0.109531R. Varian EMA mencatat 8 transaksi dengan 3 positif: +4.4 pip bersih, tetapi −0.556444R. Filter mengurangi jumlah transaksi dan memperburuk hasil R sampel ini. Tidak satu pun memiliki ekspektasi R positif setelah pengurang tersebut.
Faktor profit berbasis R bersih varian filter adalah 0.832042, dengan drawdown maksimum transaksi tertutup 2.060847R. Tanpa pengurang pun jumlahnya sudah −0.337291R; pada 2.4 pip menjadi −0.775597R. Kontrol memiliki dua transaksi dengan pip bruto tepat nol tanpa pengurang; pengurang positif menjadikan keduanya rugi. Ini statistik model, bukan imbal hasil akun atau ramalan.
| Aturan | Asumsi biaya masuk dan keluar per transaksi (pip) | Transaksi tertutup | Transaksi dengan R bersih positif | Pip bersih | Jumlah R bersih | Faktor profit dalam R bersih | Drawdown maksimum transaksi tertutup (R) |
|---|---|---|---|---|---|---|---|
| Hanya sinyal kembali Williams %R | 0.0 | 22 | 8 | 58.0 | 0.484366 | 1.065262 | 3.069860 |
| Hanya sinyal kembali Williams %R | 1.2 | 22 | 8 | 31.6 | -0.109531 | 0.985976 | 3.301626 |
| Hanya sinyal kembali Williams %R | 2.4 | 22 | 8 | 5.2 | -0.703429 | 0.914201 | 3.533392 |
| Sinyal kembali Williams %R + EMA(50) | 0.0 | 8 | 3 | 14.0 | -0.337291 | 0.893642 | 2.000000 |
| Sinyal kembali Williams %R + EMA(50) | 1.2 | 8 | 3 | 4.4 | -0.556444 | 0.832042 | 2.060847 |
| Sinyal kembali Williams %R + EMA(50) | 2.4 | 8 | 3 | -5.2 | -0.775597 | 0.775494 | 2.121694 |
9. Mengapa pip positif dapat disertai R negatif
Dalam jumlah pip, setiap pip memiliki bobot sama; R membagi tiap transaksi dengan jarak stop awalnya sendiri. Risiko varian filter berkisar 38–59 pip. Karena itu +4.4 pip bersih dapat berdampingan dengan −0.556444R. Jumlah pip positif tidak membuktikan hasil positif dengan risiko tetap, maupun perbaikan oleh EMA yang tidak terlihat dalam perbandingan R.
Satu unit R setara dengan jarak stop awal transaksi tersebut. Kami tidak menyimpulkan saldo akun, persentase hasil, pembulatan lot, penggandaan modal, atau eksposur portofolio. Itu memerlukan model ukuran terpisah. Faktor profit membandingkan R bersih positif dengan negatif; drawdown adalah penurunan dari puncak kumulatif R tertutup, dimulai dari nol.
10. Periksa pembagian bulan dan sinyal yang ditolak
Pada 1.2 pip, 2 transaksi filter yang masuk pada Januari berjumlah −1.170087R dan 6 yang masuk pada Februari +0.613643R. Pengelompokan bulan masuk hanya menggambarkan sampel yang sama, bukan validasi independen atau periode uji yang disisihkan. Posisi dapat keluar pada bulan berbeda atau melewati akhir pekan.
Ada 37 peristiwa kembali baru per varian. Tiga terjadi sebelum titik mulai bersama. Filter menerima 8, menolak 20 karena tren dan 6 karena posisi masih terbuka. Kontrol menerima 22 dan menolak 12 karena posisi terbuka. Urutan penolakan penting: peristiwa yang ditolak karena posisi terbuka tidak dihitung lagi sebagai penolakan tren.
| Bulan entri | Transaksi tertutup | Jumlah R bersih |
|---|---|---|
| 2024-01 | 2 | -1.170087 |
| 2024-02 | 6 | 0.613643 |
11. Ikuti dua contoh yang dipilih secara kronologis
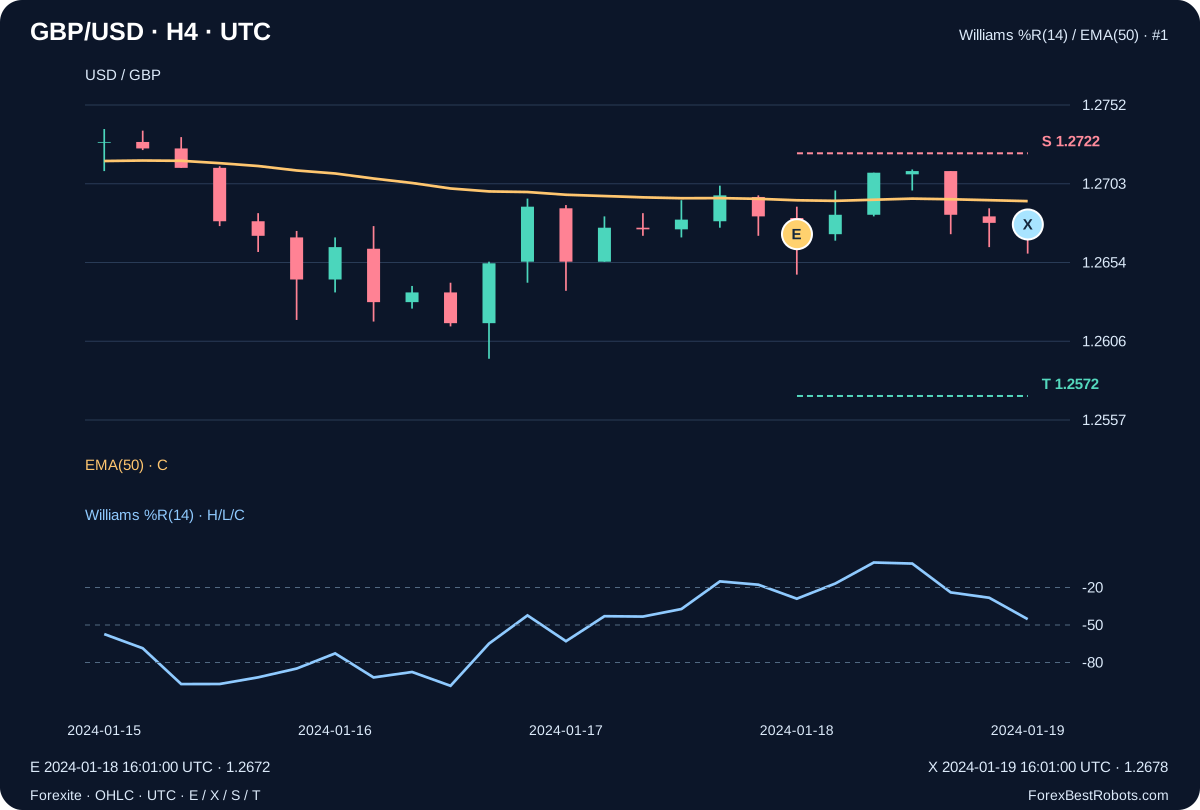
Transaksi filter pertama memberi sinyal jual pada 2024-01-18 16:00 UTC: %R bergerak dari −17.757009 ke −28.971963 saat EMA(50) turun. Entri 1.2672 pada 16:01 UTC. ATR adalah 33.273320 pip: risiko 50 pip, stop 1.2722, target 1.2572. Saat batas waktu tercapai, posisi ditutup pada 1.2678 tanggal 2024-01-19 16:01 UTC: −6 pip bruto dan −0.144000R setelah 1.2 pip.
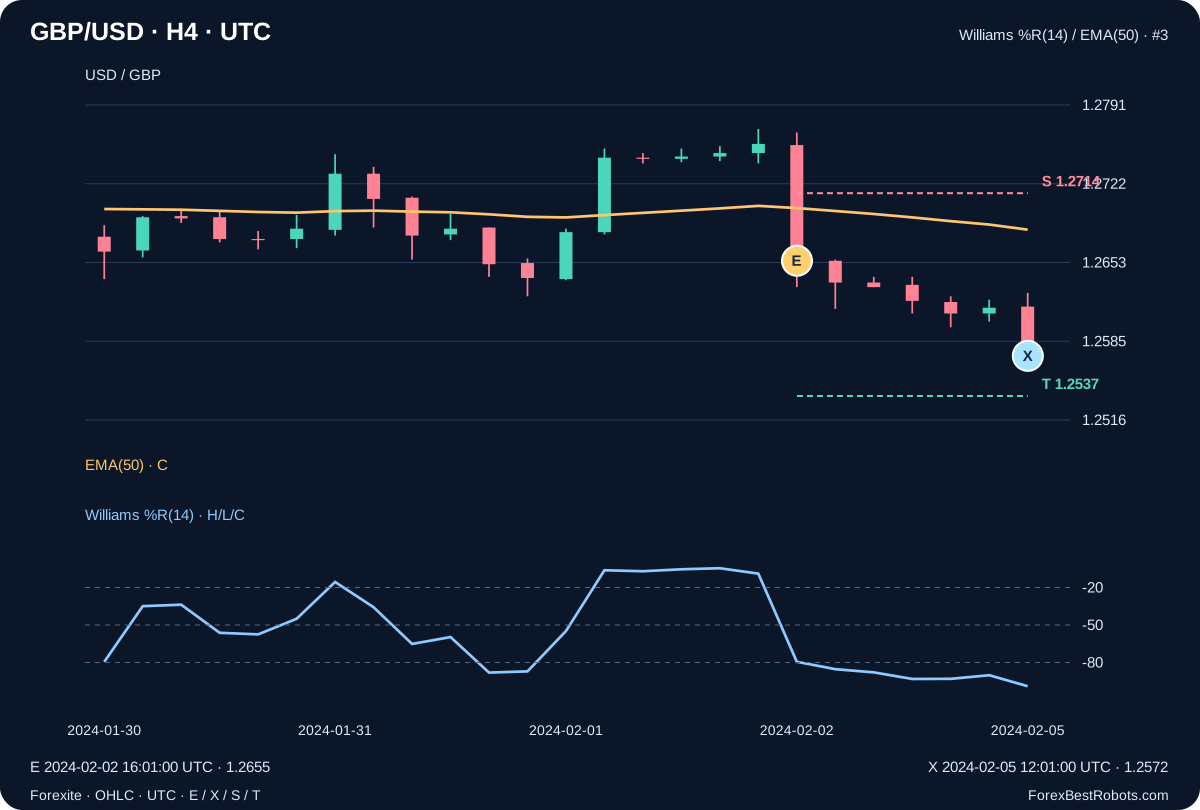
Entri filter pertama pada Februari adalah jual di 1.2655 pada 2024-02-02 16:01 UTC, dengan risiko 59 pip, stop 1.2714, dan target 1.2537. Batas enam kelompok melewati akhir pekan; posisi ditutup di 1.2572 pada 2024-02-05 12:01 UTC: +83 pip bruto dan +1.386441R setelah pengurang, sebelum biaya pendanaan posisi. Contoh dipilih menurut waktu, bukan hasil; kelima kerugian varian filter tetap tercantum dalam jurnal.
12. Periksa setiap transaksi dan ubah asumsi biaya
Pilih aturan dan biaya. Total menggambarkan seluruh varian; pemilih dan Sebelumnya / Berikutnya memilih satu baris jurnal. Grafik menandai E, X, S, dan T tetap pada baris itu. Mengubah biaya menghitung ulang nilai bersih tanpa mengubah transaksi atau eksekusi model.
Kolom angka mengubah asumsi biaya transaksi dalam pip. Kolom ini tidak menggeser entri atau stop. Kenali transaksi dari tanggalnya. Pada layar sempit, gulir grafik atau jurnal secara horizontal; halaman tetap berada dalam layar.
Seluruh varian terpilih
- Transaksi tertutup
- —
- Transaksi dengan R bersih positif
- —
- Pip bersih
- —
- Jumlah R bersih
- —
- Faktor profit dalam R bersih
- —
- Drawdown maksimum transaksi tertutup (R)
- —
Rincian transaksi terpilih
- Catatan menit entri (UTC)
- —
- Catatan menit keluar (UTC)
- —
- Arah
- —
- Kuotasi entri
- —
- Kuotasi keluar
- —
- Stop tetap: S
- —
- Target tetap: T
- —
- Risiko awal (pip)
- —
- Aturan keluar
- —
- Pip kotor
- —
- Transaksi terpilih: R bersih
- —
Tampilkan sinyal, catatan menit, dan perhitungan R bersih
- Akhir kelompok sinyal yang selesai (UTC)
- —
- Williams %R(14) sebelumnya
- —
- Williams %R(14) sinyal
- —
- Close kelompok sinyal
- —
- High tertinggi jendela sinyal (14)
- —
- Low terendah jendela sinyal (14)
- —
- EMA(50) harga penutupan saat sinyal
- —
- EMA(50) sebelumnya
- —
- ATR(14) saat sinyal, pip
- —
- Akhir H4 keenam sesudah sinyal (UTC)
- —
- OHLC menit keluar
- —
Perhitungan R bersih
Tampilkan semua transaksi varian ini
| Nomor transaksi | Arah | Catatan menit entri (UTC) | Catatan menit keluar (UTC) | Aturan keluar | Pip kotor | Transaksi terpilih: R bersih |
|---|
13. Apa yang perlu divalidasi sebelum dipakai di tempat lain
Reproduksi independen sesuai pada seluruh keputusan sinyal dan 30 transaksi kedua varian. Itu memeriksa implementasi, bukan keunggulan trading. Delapan transaksi berfilter dan dua bulan tidak membuktikan keunggulan berkelanjutan. Diperlukan aturan tetap pada periode dan sumber lain, biaya eksekusi dan pendanaan teramati, ukuran realistis, serta uji maju terpisah. Menyetel ulang ambang atau filter pada sampel ini tidak membuat hasil revisi menjadi konfirmasi independen.
Pertanyaan umum
Apakah filter EMA membuat strategi ini menguntungkan?
Tidak. Pada 1.2 pip, 8 transaksi EMA berjumlah −0.556444R dibanding −0.109531R dari 22 transaksi kontrol. Filter lebih buruk dalam R pada sampel ini. Transaksi lebih sedikit dan pip bersih positif tidak membuktikan keunggulan.
Mengapa pip bersih positif sementara R bersih negatif?
Pip memiliki bobot sama; R membagi setiap transaksi dengan risiko awalnya. Risiko varian filter 38–59 pip, sehingga +4.4 pip bersih dan −0.556444R memakai pembobotan berbeda. Keduanya bukan persentase imbal hasil akun.
Apakah mengubah biaya menghitung ulang entri?
Tidak. Hanya akuntansi bersih transaksi tercatat yang sama yang berubah. Perbandingan dasar memakai 0.0, 1.2, dan 2.4 pip; spread historis dan pendanaan tidak direkonstruksi.
Apakah waktu keluar menunjukkan eksekusi broker yang persis?
Tidak. Waktu stop/target menunjukkan catatan menit sumber. Model menangani gap dan mengasumsikan stop dahulu bila kedua level terjadi dalam satu menit. Kuotasi tidak menunjukkan urutan tick atau eksekusi broker sebenarnya.
Data, waktu, dan reproduksibilitas
Unduhan mempertahankan 61 972 catatan menit sumber dan asal 60 arsip Forexite asli, termasuk URL serta hash SHA-256 awal. OHLC tetap empat desimal. Rilis ini memeriksa hash internal paket sumber tersimpan dan mereproduksi perhitungan dari CSV menit yang tidak diubah.
Replay memakai 61 792 catatan hingga 2024-02-29 20:00 UTC, dengan 266 kelompok H4 termasuk 17 pendek atau memiliki sedikit catatan. Tersedia semua sinyal dan alasan penolakan, seluruh transaksi dua varian, protokol tetap, riwayat indikator, dan pemeriksaan numerik independen. Tidak ada yang diklaim sebagai Ask teramati atau spread historis.
Aturan dibekukan sebelum replay pertama. ZIP memuat reproduksi luring dan verifikasi Decimal70 terpisah menit demi menit. CSV publik mencantumkan seluruh 30 transaksi dua varian independen. Ini catatan model pendidikan, bukan portofolio gabungan atau laporan broker.