

O retorno de uma zona extrema do Williams %R define um sinal, mas não comprova vantagem. Fixamos as regras antes de reproduzir as cotações GBP/USD de janeiro–fevereiro de 2024. Com uma dedução hipotética de 1.2 pip por operação, a versão EMA soma −0.556444R em 8 operações; o controle soma −0.109531R em 22. Aqui o filtro piora o resultado em R. O registro permite examinar todas as operações e alterar a dedução sem modificar as entradas.
1. A pergunta avaliada neste teste
Exigir que preço e inclinação da EMA(50) concordem com o retorno Williams %R melhora este modelo fixo? Rodamos duas variantes independentes: retorno Williams %R sozinho e com filtro EMA. Ambas começam no índice H4 50, compartilham risco e saídas e permitem uma posição por vez. Períodos, níveis, filtros, duração e cenários de custo foram fixados antes do primeiro teste, sem busca de parâmetros.
2. Cotações reais, limites e histórico inicial
A fonte contém 61 972 registros GBP/USD originais de um minuto e quatro casas decimais, de 60 arquivos diários Forexite. Convertemos CET de inverno para UTC e agrupamos os horários em (fim − 4 horas, fim], com términos às 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. O rótulo indica o fim do grupo. São 266 grupos H4, incluindo 17 curtos ou com dados esparsos; não preenchemos preços ausentes.
A execução usa 61 792 registros observados até o último término H4 incluído, 2024-02-29 20:00 UTC. O fragmento posterior cortado pelo limite da fonte é excluído. As duas variantes esperam até o índice 50 para dispor de EMA(50) atual e anterior, Williams %R e ATR. Os limites H4 da corretora podem diferir. Horários da fonte e execuções modeladas não estabelecem o horário real de execução da corretora.
Neste modelo, um pip equivale a 0.0001 USD por GBP. A fonte tem quatro casas decimais; o menor ponto da plataforma de uma corretora pode seguir outra convenção.
3. Defina o novo retorno do Williams %R(14)
O Williams %R(14) posiciona o último fechamento entre a máxima mais alta e a mínima mais baixa dos 14 grupos concluídos da janela atual: −100 × (HH14 − fechamento)/(HH14 − LL14). A escala vai de −100 a 0. Se HH14 = LL14, o valor fica indisponível, como no guia correspondente. Ignoramos cruzamentos com valor atual ou anterior indisponível; não prolongamos valores através de uma janela sem amplitude.
O sinal de compra exige %R anterior ≤ −80 e atual > −80. O de venda exige %R anterior ≥ −20 e atual < −20. A igualdade no valor atual não completa o cruzamento. Um salto pode atravessar também o limite oposto; não exigimos que o novo valor permaneça entre −80 e −20. Somente grupos concluídos entram no cálculo.
Um extremo pode sair da janela móvel e deslocar o %R sem uma reversão correspondente do fechamento. O evento indica posição dentro da amplitude, não comprova reversão do preço. Nenhuma confirmação adicional por padrão de preços é incluída implicitamente.
Williams %R = −100 × (HH14 − C) / (HH14 − LL14)
Long: previous %R ≤ −80 and current %R > −80
Short: previous %R ≥ −20 and current %R < −20
4. Aplique o filtro EMA(50) fixo
Para comprar, o Close do sinal deve superar EMA(50) do Close e a EMA atual deve superar a anterior. Para vender, Close deve ficar abaixo da EMA(50), e a EMA deve cair. Igualdade não passa no filtro. O controle ignora essas duas condições de tendência, mas mantém o histórico inicial e as regras de execução comuns.
A EMA(50) usa o fechamento e α = 2/51. No índice 49, é inicializada com a média dos primeiros 50 fechamentos; depois EMA = EMA anterior + (fechamento − EMA anterior) × 2/51. Ambos os testes começam no índice 50, com EMA atual e anterior disponíveis. Rolar o gráfico não reinicia a série. Preço acima da EMA e EMA ascendente concordam algebricamente nessa atualização; não são duas confirmações independentes.
Cada variante tem sua própria sequência com uma posição. Remover o filtro pode abrir um trade mais cedo e bloquear um sinal posterior. Portanto, a lista filtrada não é necessariamente um subconjunto do controle. Compare os diários completos, sem associar operações apenas pelo número da linha.
5. Entre no próximo minuto observado e fixe o risco
A variante precisa estar sem posição no término do grupo de sinal. A entrada é o Open do primeiro minuto observado estritamente posterior, no máximo cinco minutos depois. Um sinal antigo é descartado e não fica na fila para outro grupo. Um sinal com posição aberta é rejeitado mesmo se ela sair no minuto seguinte.
ATR(14) de Wilder começa no índice 14 com a média das transições TR 1–14 e depois usa (ATR anterior × 13 + TR atual)/14. TR inclui gaps em relação ao Close anterior. O risco inicial é ceil(1.5 × ATR em pips), arredondado para cima a um pip inteiro, conforme a grade de quatro casas. Essa distância fica fixa no sinal. Stop 1R e alvo 2R são relativos ao Open do minuto de entrada seguinte. Não há trailing stop nem ajuste para o preço de entrada.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Resolva gaps, toques e duração máxima
Em cada minuto, um Open além do stop fecha no próprio Open; um Open além do alvo fecha no alvo, sem melhoria favorável pelo gap. Depois, se o limite de duração estiver vencido, sai no Open. Caso contrário, verifica High e Low: tocar conta; se ambos os níveis ocorrerem no mesmo minuto, supõe stop primeiro. O minuto de entrada também conta. Horários de stop/alvo identificam um registro de minuto, não um segundo de execução observado.
O limite é o primeiro minuto observado estritamente após o sexto término H4 seguinte ao sinal. Seis grupos observados podem abranger mais de 24 horas com um fechamento de mercado. Uma posição no limite do estudo fecha no último Close de minuto incluído e recebe sample_end. Nesta amostra não há essas saídas nem minutos com ambos os níveis. Não existem saída por sinal, fracionamento ou posições simultâneas dentro da variante.
7. Separe o custo suposto dos custos observados
Deduzimos uma única vez por operação encerrada um custo hipotético total de entrada e saída: 0.0, 1.2 ou 2.4 pips. R líquido = (pips brutos − custo em pips)/risco inicial em pips. O diário também permite 0.0–5.0 pips em passos de 0.1. A alteração atualiza apenas o cálculo líquido; trades, cotações de entrada, stop e alvo continuam fixos.
Não se reconstrói spread ou comissão. Ask, spreads, slippage e execuções históricas da corretora não são fornecidos; o financiamento é excluído. Uma posição de fim de semana pode ter outro custo não modelado. Uma avaliação real precisa de dados próprios de execução e financiamento. Estes resultados incluem o custo de transação escolhido, não todos os custos possíveis do trading.
8. Leia o resultado completo das duas variantes
Com 1.2 pip, o controle tem 22 operações, 8 com R líquido positivo: +31.6 pips líquidos, mas −0.109531R. A versão EMA tem 8 operações e 3 positivas: +4.4 pips líquidos, mas −0.556444R. O filtro reduz a quantidade de operações e piora o resultado em R nesta amostra. Nenhuma variante apresenta expectativa positiva em R após essa dedução.
Na versão filtrada, o fator de lucro em R líquido é 0.832042 e o drawdown máximo das operações encerradas é 2.060847R. A soma já é −0.337291R sem dedução e passa a −0.775597R com 2.4 pips. O controle tem duas operações com exatamente zero pip bruto sem dedução; uma dedução positiva transforma ambas em perdas. São estatísticas do modelo, não rentabilidade da conta ou previsão.
| Conjunto de regras | Custo hipotético de entrada e saída por operação (pips) | Operações encerradas | Operações com R líquido positivo | Pips líquidos | Soma dos R líquidos | Fator de lucro em R líquido | Drawdown máximo de operações encerradas (R) |
|---|---|---|---|---|---|---|---|
| Somente retorno do Williams %R | 0.0 | 22 | 8 | 58.0 | 0.484366 | 1.065262 | 3.069860 |
| Somente retorno do Williams %R | 1.2 | 22 | 8 | 31.6 | -0.109531 | 0.985976 | 3.301626 |
| Somente retorno do Williams %R | 2.4 | 22 | 8 | 5.2 | -0.703429 | 0.914201 | 3.533392 |
| Retorno do Williams %R + EMA(50) | 0.0 | 8 | 3 | 14.0 | -0.337291 | 0.893642 | 2.000000 |
| Retorno do Williams %R + EMA(50) | 1.2 | 8 | 3 | 4.4 | -0.556444 | 0.832042 | 2.060847 |
| Retorno do Williams %R + EMA(50) | 2.4 | 8 | 3 | -5.2 | -0.775597 | 0.775494 | 2.121694 |
9. Por que pips positivos podem acompanhar R negativo
Cada pip recebe o mesmo peso na soma de pips; R divide cada operação por sua própria distância inicial do stop. Os riscos filtrados variam de 38 a 59 pips. Portanto, +4.4 pips líquidos podem coexistir com −0.556444R. Uma soma positiva de pips não demonstra resultado positivo com risco fixo nem melhoria pelo filtro que a comparação em R não apresenta.
Uma unidade R corresponde à distância inicial do stop da operação considerada. Não inferimos saldo, retorno percentual, arredondamento de lotes, capitalização ou exposição da carteira; isso exige um modelo de tamanho separado. O fator de lucro compara R líquidos positivos e negativos; o drawdown mede a queda desde o pico acumulado dos R encerrados, começando em zero.
10. Examine meses e sinais rejeitados
Com 1.2 pip, as 2 operações filtradas com entrada em janeiro somam −1.170087R e as 6 de fevereiro, +0.613643R. Os grupos por mês de entrada descrevem a mesma amostra; não são validação independente nem período reservado para teste. Uma posição pode sair em outro mês ou atravessar um fim de semana.
Há 37 novos retornos por variante. Três antecedem o início comum. O filtro aceita 8, rejeita 20 pela tendência e 6 por já haver posição aberta. O controle aceita 22 e rejeita 12 por posição aberta. A prioridade de rejeição importa: um evento rejeitado por posição aberta não é contado novamente como rejeição de tendência.
| Mês de entrada | Operações encerradas | Soma dos R líquidos |
|---|---|---|
| 2024-01 | 2 | -1.170087 |
| 2024-02 | 6 | 0.613643 |
11. Acompanhe dois exemplos escolhidos cronologicamente
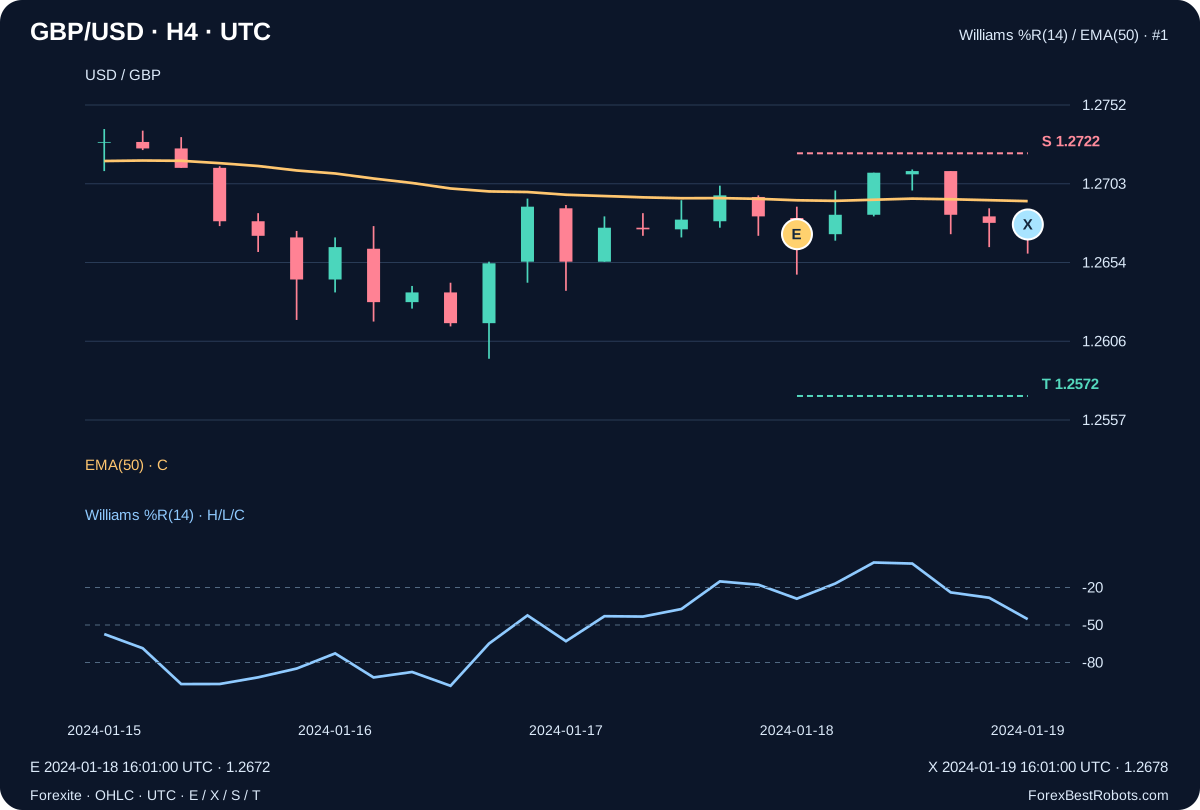
A primeira operação filtrada sinaliza venda em 2024-01-18 16:00 UTC: %R vai de −17.757009 para −28.971963, com EMA(50) descendente. Entrada em 1.2672 às 16:01 UTC. ATR de 33.273320 pips: risco de 50 pips, stop 1.2722 e alvo 1.2572. Ao atingir o limite de tempo, a posição é encerrada em 1.2678 em 2024-01-19 16:01 UTC: −6 pips brutos e −0.144000R após 1.2 pip.
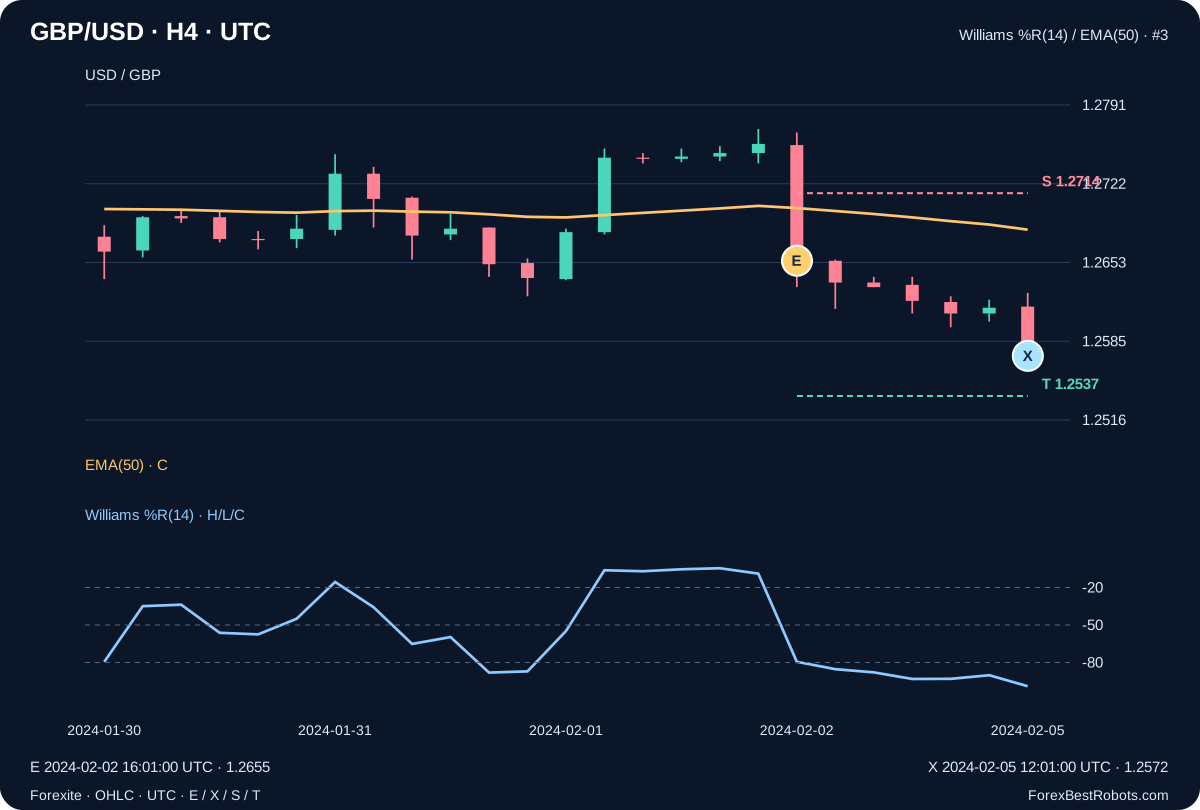
A primeira entrada filtrada de fevereiro é uma venda em 1.2655 em 2024-02-02 16:01 UTC, com risco de 59 pips, stop 1.2714 e alvo 1.2537. O limite de seis grupos atravessa o fim de semana; a posição é encerrada em 1.2572 em 2024-02-05 12:01 UTC: +83 pips brutos e +1.386441R após a dedução, antes do financiamento. A seleção segue a cronologia, não o retorno; as cinco perdas filtradas também aparecem no registro.
12. Examine cada operação e altere o custo de transação
Escolha regras e custo. Os totais descrevem a variante inteira; o seletor e Anterior / Próxima escolhem uma linha do diário. O gráfico marca seus E, X, S e T fixos. Mudar o custo recalcula valores líquidos sem alterar operações ou execuções modeladas.
O campo numérico altera um custo de transação hipotético em pips. Não move entrada nem stop. Identifique o trade pela data. Em telas estreitas, role o gráfico ou diário horizontalmente; a página permanece dentro da tela.
Variante selecionada completa
- Operações encerradas
- —
- Operações com R líquido positivo
- —
- Pips líquidos
- —
- Soma dos R líquidos
- —
- Fator de lucro em R líquido
- —
- Drawdown máximo de operações encerradas (R)
- —
Detalhes da operação escolhida
- Registro do minuto de entrada (UTC)
- —
- Registro do minuto de saída (UTC)
- —
- Direção
- —
- Cotação de entrada
- —
- Cotação de saída
- —
- Stop fixo: S
- —
- Alvo fixo: T
- —
- Risco inicial (pips)
- —
- Regra de saída
- —
- Pips brutos
- —
- Operação escolhida: R líquido
- —
Mostrar sinal, registro de minuto e cálculo de R líquido
- Fim do grupo de sinal encerrado (UTC)
- —
- Williams %R(14) anterior
- —
- Williams %R(14) do sinal
- —
- Close do grupo do sinal
- —
- Maior máxima da janela do sinal (14)
- —
- Menor mínima da janela do sinal (14)
- —
- EMA(50) do fechamento no sinal
- —
- EMA(50) anterior
- —
- ATR(14) do sinal, pips
- —
- Sexto término H4 seguinte (UTC)
- —
- OHLC do minuto de saída
- —
Cálculo de R líquido
Mostrar todas as operações desta variante
| Número da operação | Direção | Registro do minuto de entrada (UTC) | Registro do minuto de saída (UTC) | Regra de saída | Pips brutos | Operação escolhida: R líquido |
|---|
13. O que validar antes de aplicar a regra em outro contexto
A reprodução independente coincide em todas as decisões e nas 30 operações das duas variantes. Isso verifica a implementação, não o mérito da estratégia. Oito trades filtrados e dois meses não comprovam vantagem duradoura. Seriam necessárias regras fixas em outros períodos e fontes, custos e financiamento observados, tamanho realista e teste prospectivo separado. Reajustar limiar ou filtro nesta amostra não transforma o novo resultado em confirmação independente.
Perguntas frequentes
O filtro EMA tornou a estratégia lucrativa?
Não. Com 1.2 pip, as 8 operações com EMA somam −0.556444R, contra −0.109531R nas 22 do controle. O filtro tem desempenho pior em R nesta amostra. Menos operações e pips líquidos positivos não comprovam vantagem.
Por que os pips líquidos são positivos e o R líquido negativo?
Os pips têm o mesmo peso; R divide cada operação pelo risco inicial. Os riscos filtrados variam de 38 a 59 pips: +4.4 pips líquidos e −0.556444R usam ponderações distintas. Nenhum valor representa rentabilidade percentual da conta.
Mudar o custo recalcula as entradas?
Não. Só muda o cálculo líquido das mesmas operações registradas. As comparações básicas usam 0.0, 1.2 e 2.4 pips; spread histórico e financiamento não são reconstruídos.
As horas de saída são execuções exatas da corretora?
Não. Horas de stop/alvo identificam o registro minuto da fonte. O modelo trata gaps e supõe stop primeiro se os dois níveis ocorrerem no mesmo minuto. As cotações não revelam ordem de ticks nem execução real da corretora.
Dados, horários e reprodução
O download preserva 61 972 registros minuto da fonte e a procedência de 60 arquivos Forexite originais, incluindo URLs e hashes SHA-256 originais. OHLC mantêm quatro casas decimais. Esta versão verificou os hashes internos do pacote fonte salvo e reproduziu o cálculo pelo CSV minuto inalterado.
O teste usa 61 792 registros até 2024-02-29 20:00 UTC, com 266 grupos H4, incluindo 17 curtos ou esparsos. Fornece sinais e motivos de rejeição, todas as operações das duas variantes, protocolo fixo, histórico de indicadores e verificações numéricas independentes. Nada é apresentado como Ask observado ou spread histórico.
As regras foram fixadas antes do primeiro teste. O ZIP inclui reprodução offline e verificação separada Decimal70 minuto a minuto. O CSV público lista todas as 30 operações das duas variantes independentes. São registros de um modelo educativo, não uma carteira combinada ou um extrato da corretora.
- Todas as operações das duas variantes (CSV)
- Cotações minuto, regras fixas, sinais e reprodução offline (ZIP)