

Die Rückkehr aus einer Williams-%R-Extremzone definiert ein Signal, belegt aber keinen Vorteil. Wir legten die Regeln vor dem Durchlauf mit GBP/USD-Kursen aus Januar–Februar 2024 fest. Bei einem angenommenen Kostenabzug von 1.2 Pips je Trade erreicht die EMA-Variante −0.556444R aus 8 Trades; die Kontrolle erreicht −0.109531R aus 22 Trades. Der Filter verschlechtert hier das R-Ergebnis. Im Journal lassen sich alle Trades und andere Kostenansätze prüfen, ohne die Einstiege zu ändern.
1. Welche Frage dieser Test untersucht
Verbessert es dieses feste Modell, wenn Preis und EMA(50)-Steigung zur Williams %R-Rückkehr passen müssen? Zwei unabhängige Läufe verwenden die Williams %R-Rückkehr allein beziehungsweise mit EMA-Filter. Beide beginnen an H4-Index 50, nutzen dieselben Risiko- und Ausstiegsregeln und erlauben jeweils eine Position. Perioden, Grenzen, Filter, Haltelimit und Kostenszenarien standen vor dem ersten Lauf fest. Es gab keine Parametersuche.
2. Echte Kurse, Gruppengrenzen und Vorlauf
Die Quelle enthält 61 972 unveränderte GBP/USD-Minutenaufzeichnungen mit vier Dezimalstellen aus 60 täglichen Forexite-Archiven. Winter-CET wird in UTC umgerechnet; Zeitstempel werden in (Ende − 4 Stunden, Ende] gruppiert, mit Enden um 00:00, 04:00, 08:00, 12:00, 16:00 und 20:00 UTC. Die Beschriftung nennt das Gruppenende. Es entstehen 266 H4-Gruppen, darunter 17 kurze oder lückenhafte. Fehlende Kurse werden nicht ergänzt.
Die Ausführung nutzt 61 792 beobachtete Minutenaufzeichnungen bis zum letzten enthaltenen H4-Endpunkt, 2024-02-29 20:00 UTC. Das spätere, an der Quellgrenze abgeschnittene Fragment entfällt. Beide Varianten warten bis Index 50, damit aktuelle und vorherige EMA(50), Williams %R und ATR vorliegen. Broker-H4-Grenzen können abweichen. Quellzeitstempel und modellierte Ausführungen belegen keinen tatsächlichen Ausführungszeitpunkt eines Brokers.
Ein Pip entspricht in diesem Modell 0.0001 USD je GBP. Die Quelle hat vier Nachkommastellen; der kleinste Plattformpunkt eines Brokers kann anders definiert sein.
3. Die neue Williams %R(14)-Rückkreuzung definieren
Williams %R(14) ordnet den letzten Schlusskurs zwischen dem höchsten Hoch und tiefsten Tief der aktuellen 14 abgeschlossenen Gruppen ein: −100 × (HH14 − Schlusskurs)/(HH14 − LL14). Die Skala reicht von −100 bis 0. Bei HH14 = LL14 bleibt der Wert wie im zugehörigen Leitfaden nicht verfügbar. Ein Kreuzungssignal mit fehlendem aktuellem oder vorherigem Wert entfällt; Werte werden nicht über ein flaches Fenster hinweg fortgeschrieben.
Long verlangt vorheriges %R ≤ −80 und aktuelles %R > −80. Short verlangt vorheriges %R ≥ −20 und aktuelles %R < −20. Gleichheit beim aktuellen Wert vollendet keine Kreuzung. Ein Sprung darf auch die gegenüberliegende Schwelle überspringen; der neue Wert muss nicht zwischen −80 und −20 bleiben. Es zählen nur abgeschlossene Gruppen.
Fällt ein Extremwert aus dem rollierenden Fenster, kann sich %R auch ohne entsprechende Umkehr des Schlusskurses bewegen. Das Ereignis beschreibt die Lage im Kursbereich und beweist keine Preisumkehr. Eine zusätzliche Kursmusterbestätigung wird nicht stillschweigend vorausgesetzt.
Williams %R = −100 × (HH14 − C) / (HH14 − LL14)
Long: previous %R ≤ −80 and current %R > −80
Short: previous %R ≥ −20 and current %R < −20
4. Den festen EMA(50)-Filter anwenden
Für Long muss der Signal-Close über EMA(50) des Close und die aktuelle EMA über der vorherigen liegen. Für Short muss Close unter EMA(50) liegen und die EMA fallen. Gleichheit erfüllt den Filter nicht. Der Kontrolllauf ignoriert diese beiden Trendbedingungen, behält aber gemeinsamen Vorlauf und Ausführung bei.
EMA(50) verwendet Schlusskurse und α = 2/51. Am Index 49 dient der Mittelwert der ersten 50 Schlusskurse als Startwert; danach gilt EMA = vorherige EMA + (Schlusskurs − vorherige EMA) × 2/51. Beide Läufe beginnen am Index 50 mit verfügbarer aktueller und vorheriger EMA. Das Verschieben des Diagramms setzt die Berechnung nicht zurück. Kurs über EMA und steigende EMA stimmen bei dieser Aktualisierung algebraisch überein; sie sind keine zwei unabhängigen Bestätigungen.
Jede Variante führt ihren eigenen Ablauf mit höchstens einer Position. Ohne Filter kann eine frühere Position ein späteres Signal blockieren. Deshalb ist die gefilterte Handelsliste nicht zwingend eine Teilmenge des Kontrolllaufs. Vergleiche vollständige Journale statt nur gleich nummerierter Zeilen.
5. Zum nächsten Minutenkurs einsteigen und Risiko festhalten
Am Signal-Endpunkt muss die Variante ohne Position sein. Einstieg ist das Open der ersten beobachteten Minute strikt danach, höchstens fünf Minuten später. Ein älteres Signal verfällt und wird nicht für eine spätere Gruppe vorgemerkt. Ein Signal bei offener Position wird verworfen, selbst wenn die Position in der nächsten Minute endet.
Wilder-ATR(14) beginnt an Index 14 mit dem Mittel der TR-Übergänge 1–14. Danach gilt (vorheriger ATR × 13 + aktueller TR)/14. TR erfasst Lücken zum vorherigen Close. Das Anfangsrisiko ist ceil(1.5 × ATR in Pips), auf einen ganzen Pip aufgerundet, passend zum Kursraster mit vier Nachkommastellen. Diese Distanz wird am Signal festgehalten. Stop 1R und Ziel 2R beziehen sich auf das Open der folgenden Einstiegsminute. Es gibt weder Trailing-Stop noch Verschiebung auf Einstand.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Kurslücken, Minutenkontakte und Haltelimit behandeln
In jeder beobachteten Minute führt ein Open jenseits des Stops zum Ausstieg am Open; ein Open durch das Ziel führt zum Ausstieg am Ziel ohne günstige Verbesserung durch die Lücke. Danach wird bei fälligem Haltelimit am Open geschlossen. Sonst gelten High und Low: Berühren zählt; bei beiden Niveaus in derselben Minute wird zuerst der Stop angenommen. Auch die Einstiegsminute zählt. Stop-/Zielzeiten bezeichnen Minutenaufzeichnungen, keine beobachteten Ausführungssekunden.
Das Limit ist die erste beobachtete Minute strikt nach dem sechsten H4-Endpunkt nach dem Signal. Sechs beobachtete Gruppen können bei Marktschließungen mehr als 24 Stunden umfassen. Eine Position an der Studiengrenze wird zum letzten enthaltenen Minuten-Close geschlossen und mit sample_end markiert. Hier gibt es keine solchen Ausstiege und keine Minuten mit beiden Niveaus. Signalbasierte Ausstiege, gestaffelte Positionen und gleichzeitige Positionen je Variante sind ausgeschlossen.
7. Angenommenen Transaktionsaufwand von beobachteten Kosten trennen
Je geschlossenem Trade wird einmal ein angenommener Aufwand für Hin- und Rückgeschäft abgezogen: 0.0, 1.2 oder 2.4 Pips. Nettoergebnis in R = (Bruttopips − Kostenpips)/anfängliche Risikopips. Das Journal erlaubt auch 0.0–5.0 Pips in Schritten von 0.1. Eine Änderung betrifft nur die Nettorechnung; Trades, Einstiegskurse, Stop und Ziel bleiben fest.
Dies rekonstruiert weder Spread noch Provision. Historische Ask-Kurse, Spreads, Slippage und Broker-Ausführungen fehlen; Finanzierung ist nicht enthalten. Eine Wochenendposition kann zusätzliche unberücksichtigte Kosten verursachen. Eine Livebewertung braucht eigene Ausführungs- und Finanzierungsdaten. Die Ergebnisse gelten nach gewähltem Transaktionsaufwand, nicht nach sämtlichen möglichen Handelskosten.
8. Das vollständige Ergebnis beider Varianten lesen
Bei 1.2 Pips umfasst die Kontrolle 22 Trades, davon 8 mit positivem Netto-R: +31.6 Netto-Pips, aber −0.109531R. Die EMA-Variante umfasst 8 Trades mit 3 positiven Ergebnissen: +4.4 Netto-Pips, aber −0.556444R. Der Filter senkt die Anzahl und verschlechtert das R-Ergebnis dieser Stichprobe. Keine Variante hat nach diesem Abzug einen positiven R-Erwartungswert.
Für die Filtervariante beträgt der Profitfaktor in Netto-R 0.832042, der maximale Rückgang nach geschlossenen Trades 2.060847R. Bereits ohne Kostenansatz ist die Summe −0.337291R; bei 2.4 Pips wird sie −0.775597R. Die Kontrolle enthält ohne Abzug zwei Trades mit genau null Brutto-Pips; ein positiver Abzug macht beide zu Verlusten. Das sind Modellstatistiken, keine Kontorendite oder Prognose.
| Regelvariante | Angenommener Transaktionsaufwand je Trade (Pips) | Geschlossene Trades | Trades mit positivem Nettoergebnis in R | Nettopips | Summe der Nettoergebnisse in R | Profitfaktor aus Netto-R | Maximaler Rückgang geschlossener Trades (R) |
|---|---|---|---|---|---|---|---|
| Nur Rückkehr von Williams %R | 0.0 | 22 | 8 | 58.0 | 0.484366 | 1.065262 | 3.069860 |
| Nur Rückkehr von Williams %R | 1.2 | 22 | 8 | 31.6 | -0.109531 | 0.985976 | 3.301626 |
| Nur Rückkehr von Williams %R | 2.4 | 22 | 8 | 5.2 | -0.703429 | 0.914201 | 3.533392 |
| Williams-%R-Rückkehr + EMA(50) | 0.0 | 8 | 3 | 14.0 | -0.337291 | 0.893642 | 2.000000 |
| Williams-%R-Rückkehr + EMA(50) | 1.2 | 8 | 3 | 4.4 | -0.556444 | 0.832042 | 2.060847 |
| Williams-%R-Rückkehr + EMA(50) | 2.4 | 8 | 3 | -5.2 | -0.775597 | 0.775494 | 2.121694 |
9. Warum positive Pips mit negativem R einhergehen können
Beim Addieren von Pips hat jeder Pip dasselbe Gewicht. Bei R wird jeder Trade durch seine eigene anfängliche Stoppdistanz geteilt. In der Filtervariante reicht das Risiko von 38 bis 59 Pips. Daher können +4.4 Netto-Pips und −0.556444R gleichzeitig auftreten. Eine positive Pip-Summe belegt kein positives Ergebnis bei konstantem Risiko und keine Verbesserung durch den Filter, die der R-Vergleich nicht zeigt.
Ein R entspricht der anfänglichen Stopdistanz des jeweiligen Trades. Daraus werden weder Kontostand, Prozentrendite, Lotrundung, Zinseszins noch Portfolioexposure abgeleitet. Dafür ist ein eigenes Größenmodell nötig. Der Profitfaktor stellt positive und negative Netto-R gegenüber; der Rückgang misst den Abstand vom kumulierten Höchststand geschlossener R, beginnend bei null.
10. Monate und verworfene Signale prüfen
Bei 1.2 Pips ergeben die 2 gefilterten Januar-Einstiege −1.170087R und die 6 Februar-Einstiege +0.613643R. Diese Gruppen beschreiben dieselbe Stichprobe nach Einstiegsmonat; sie sind keine unabhängige Validierung oder zurückgehaltene Testperiode. Eine Position kann in einem anderen Monat enden oder ein Wochenende überdauern.
Je Variante gibt es 37 frische Rückkehrereignisse. Drei liegen vor dem gemeinsamen Start. Die Filtervariante akzeptiert 8, verwirft 20 wegen des Trends und 6 wegen einer offenen Position. Die Kontrolle akzeptiert 22 und verwirft 12 wegen einer offenen Position. Die Reihenfolge ist festgelegt: Ein wegen einer offenen Position verworfenes Ereignis wird nicht zusätzlich als Trendablehnung gezählt.
| Einstiegsmonat | Geschlossene Trades | Summe der Nettoergebnisse in R |
|---|---|---|
| 2024-01 | 2 | -1.170087 |
| 2024-02 | 6 | 0.613643 |
11. Zwei chronologisch ausgewählte Beispiele verfolgen
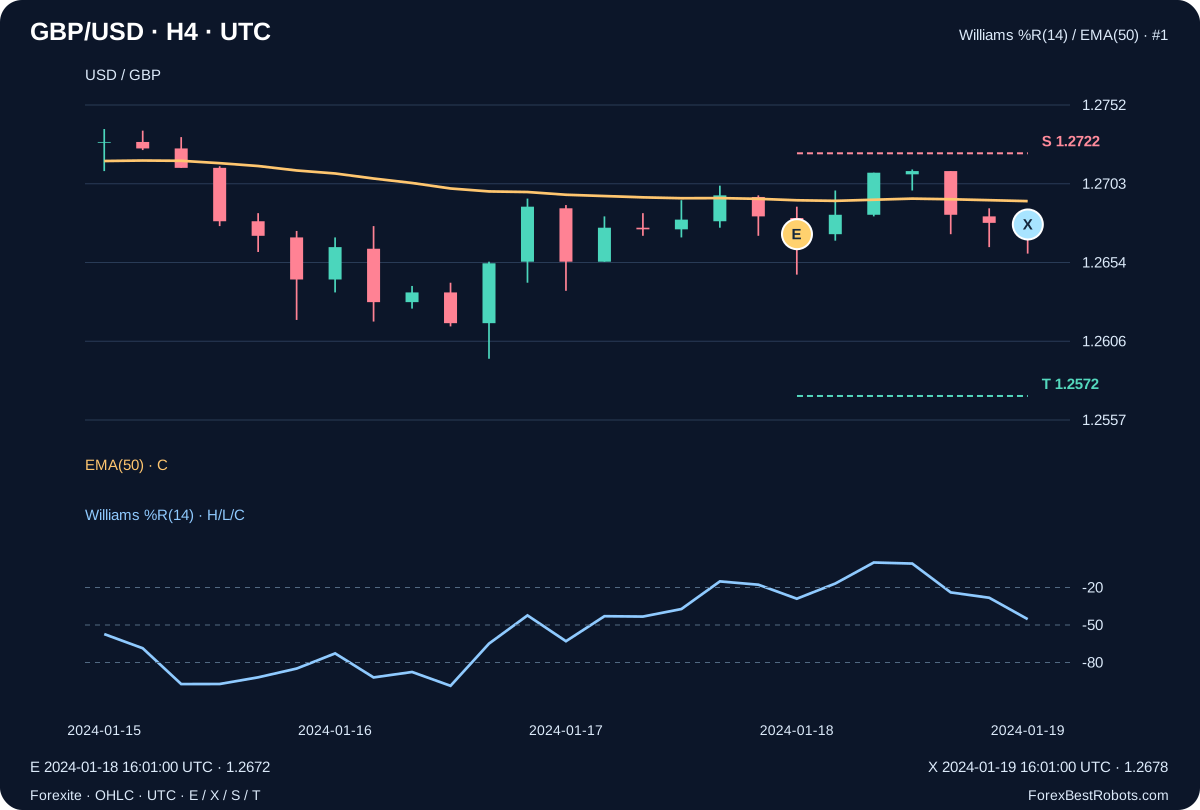
Der erste gefilterte Trade liefert am 2024-01-18 16:00 UTC ein Short-Signal: %R wechselt von −17.757009 auf −28.971963, EMA(50) fällt. Einstieg zu 1.2672 um 16:01 UTC. ATR beträgt 33.273320 Pips: 50 Pips Risiko, Stopp 1.2722, Ziel 1.2572. Die Zeitgrenze beendet den Trade am 2024-01-19 16:01 UTC zu 1.2678: −6 Brutto-Pips und −0.144000R nach 1.2 Pips Abzug.
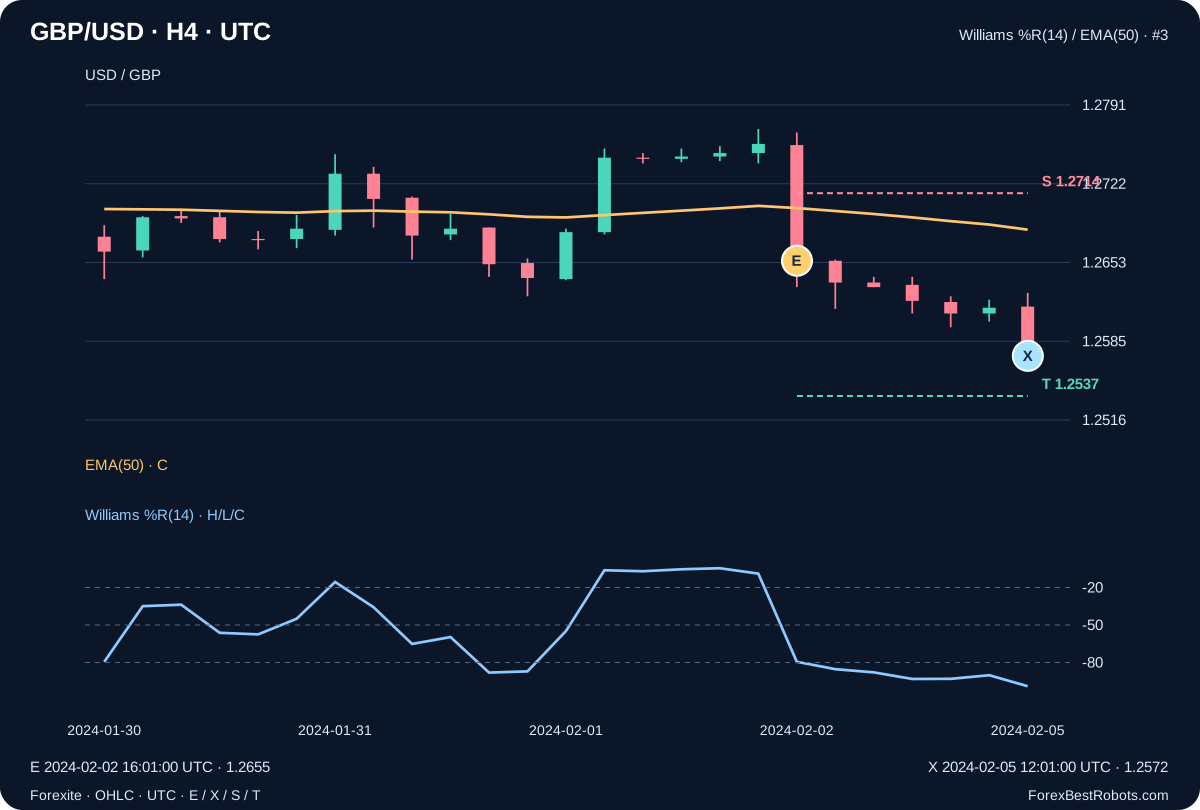
Der erste gefilterte Februar-Einstieg ist Short zu 1.2655 am 2024-02-02 16:01 UTC: Risiko 59 Pips, Stopp 1.2714, Ziel 1.2537. Die Grenze von sechs Gruppen umfasst das Wochenende und beendet den Trade am 2024-02-05 12:01 UTC zu 1.2572: +83 Brutto-Pips und +1.386441R nach Abzug, vor Finanzierung. Die Auswahl folgt der Zeitfolge, nicht dem Ergebnis; alle fünf gefilterten Verlusttrades stehen im Journal.
12. Jeden Trade und den Transaktionsaufwand prüfen
Wähle Regelvariante und Kostenannahme. Die Summen beschreiben die gesamte Variante; Auswahl und Vorheriger / Nächster zeigen einen Trade. Der Chart markiert dessen feste E, X, S und T. Geänderte Kosten berechnen die Nettowerte neu, ohne Trades oder Modellausführungen zu verändern.
Das Zahlenfeld verändert einen angenommenen Transaktionsaufwand in Pips, keinen Einstieg oder Stop. Identifiziere den Trade anhand des Datums. Auf schmalen Bildschirmen lassen sich Chart und Journal horizontal verschieben; die Seite selbst bleibt innerhalb des Bildschirms.
Gesamte gewählte Variante
- Geschlossene Trades
- —
- Trades mit positivem Nettoergebnis in R
- —
- Nettopips
- —
- Summe der Nettoergebnisse in R
- —
- Profitfaktor aus Netto-R
- —
- Maximaler Rückgang geschlossener Trades (R)
- —
Einzelheiten des gewählten Trades
- Minutendatensatz des Einstiegs (UTC)
- —
- Minutendatensatz des Ausstiegs (UTC)
- —
- Richtung
- —
- Einstiegskurs
- —
- Ausstiegskurs
- —
- Fester Stop: S
- —
- Festes Ziel: T
- —
- Anfangsrisiko (Pips)
- —
- Ausstiegsregel
- —
- Bruttopips
- —
- Gewählter Trade: netto in R
- —
Signal, Minutendatensatz und R-Rechnung anzeigen
- Ende der abgeschlossenen Signalgruppe (UTC)
- —
- Vorheriger Williams-%R-Wert (14)
- —
- Williams %R(14) der Signalgruppe
- —
- Schlusskurs der Signalgruppe
- —
- Höchstes Hoch im Signalfenster (14)
- —
- Tiefstes Tief im Signalfenster (14)
- —
- EMA(50) des Schlusskurses am Signal
- —
- Vorherige EMA(50)
- —
- ATR(14) am Signal, Pips
- —
- Sechster nachfolgender H4-Endpunkt (UTC)
- —
- OHLC der Ausstiegsminute
- —
Berechnung des Nettoergebnisses in R
Alle Trades dieser Variante anzeigen
| Trade-Nummer | Richtung | Minutendatensatz des Einstiegs (UTC) | Minutendatensatz des Ausstiegs (UTC) | Ausstiegsregel | Bruttopips | Gewählter Trade: netto in R |
|---|
13. Was vor einer Anwendung anderswo zu prüfen bleibt
Die unabhängige Rechnung stimmt bei allen Signalentscheidungen und 30 Trades beider Varianten überein. Das prüft die Umsetzung, nicht den Handelsnutzen. Acht gefilterte Trades und zwei Monate belegen keinen dauerhaften Vorteil. Nötig wären feste Regeln auf weiteren Zeiträumen und Kursquellen, beobachtete Ausführungskosten und Finanzierung, realistische Größen sowie ein separater Vorwärtstest. Nachträgliches Anpassen von Grenze oder Filter an diese Daten ist keine unabhängige Bestätigung.
Häufige Fragen
Hat der EMA-Filter die Strategie profitabel gemacht?
Nein. Bei 1.2 Pips ergeben die 8 EMA-Trades −0.556444R gegenüber −0.109531R aus 22 Kontrolltrades. Der Filter schneidet in dieser Stichprobe in R schlechter ab. Weniger Trades und positive Netto-Pips belegen keinen Handelsvorteil.
Warum sind Nettopips positiv, Netto-R aber negativ?
Pips haben gleiches Gewicht; R teilt jeden Trade durch sein Anfangsrisiko. Die gefilterten Risiken reichen von 38 bis 59 Pips. +4.4 Netto-Pips und −0.556444R verwenden daher unterschiedliche Gewichtungen. Keiner der Werte ist eine prozentuale Kontorendite.
Werden Einstiege bei geänderter Kostenannahme neu berechnet?
Nein. Nur die Nettorechnung derselben aufgezeichneten Trades ändert sich. Die Grundvergleiche nutzen 0.0, 1.2 und 2.4 Pips; historische Spreads und Finanzierung werden nicht rekonstruiert.
Sind die angezeigten Ausstiegszeiten exakte Broker-Ausführungen?
Nein. Stop-/Zielzeiten bezeichnen den Quelldatensatz der Minute. Das Modell behandelt Lücken und nimmt bei beiden Niveaus in einer Minute zuerst den Stop an. Aus den Kursen gehen weder Tickreihenfolge noch tatsächliche Broker-Ausführung hervor.
Daten, Zeitangaben und Reproduzierbarkeit
Der Download bewahrt 61 972 Quell-Minutenaufzeichnungen sowie die Herkunft von 60 originalen Forexite-Archiven einschließlich URLs und ursprünglicher SHA-256-Werte. OHLC behalten vier Nachkommastellen. Für diese Version wurden die internen Hashes des gespeicherten Quellpakets geprüft und die Rechnung aus dessen unveränderter Minuten-CSV reproduziert.
Die Auswertung nutzt 61 792 Minutenaufzeichnungen bis 2024-02-29 20:00 UTC, mit 266 H4-Gruppen und 17 kurzen oder lückenhaften Gruppen. Enthalten sind Signale, Ablehnungsgründe, jeder Trade beider Varianten, festes Protokoll, Indikatorhistorie und unabhängige Zahlenprüfung. Nichts wird als beobachteter Ask oder historischer Spread ausgegeben.
Die Regeln standen vor der ersten Auswertung fest. Das ZIP enthält Offline-Reproduktion und eine separate Decimal70-Prüfung Minute für Minute. Die öffentliche CSV listet alle 30 Trades beider unabhängigen Varianten. Dies sind Datensätze eines Lernmodells, kein gemeinsames Portfolio und kein Brokerauszug.
- Alle Trades beider Varianten (CSV)
- Minutenkurse, feste Regeln, Signale und Offline-Reproduktion (ZIP)