
Williams %R离开极端区可以定义信号,却不能证明交易优势。我们在回放2024年1—2月GBP/USD行情之前固定了规则。假设每笔交易扣除1.2点(pip)成本,EMA版本8笔交易合计−0.556444R,对照版本22笔合计−0.109531R。在这个样本中,过滤使R结果变差。可以查看全部交易并改变成本扣除额,而不改变已经记录的入场。
1. 本回放检验什么问题
要求价格和 EMA(50) 斜率与 Williams %R 回穿方向一致,能改善这个固定模型吗?我们独立运行 Williams %R 回穿单独版和 EMA 过滤版。两者都从 H4 索引50开始,使用相同风险与退出规则,每次只持一仓。周期、阈值、过滤、时限和成本情景均在首次回放前固定,没有进行参数搜索。
2. 真实报价、分组边界与准备历史
源数据包含60个 Forexite 原始日档案中的61 972条 GBP/USD 分钟记录,保留四位小数。冬季 CET 转换为 UTC,再按(结束时间−4小时,结束时间]聚合,结束于00:00、04:00、08:00、12:00、16:00和20:00 UTC。标签表示分组结束。共有266个 H4 分组,包括17个较短或稀疏分组;不补齐缺失价格。
成交模型使用截至最后纳入 H4 端点 2024-02-29 20:00 UTC 的61 792条已观测分钟记录,排除之后被源边界截断的片段。两个版本都等到索引50,让当前及前一 EMA(50)、Williams %R、ATR 可用。经纪商 H4 边界可能不同。源时间戳与模型成交不能证明经纪商的实际执行时间。
本模型1 pip等于每GBP的0.0001 USD。原始报价保留四位小数;经纪商平台最小point的定义可能不同。
3. 定义新的 Williams %R(14) 回穿
Williams %R(14)衡量最新收盘价在当前14个已完成分组的最高价与最低价之间的位置:−100 × (HH14 − 收盘价)/(HH14 − LL14),取值范围为−100至0。如果HH14 = LL14,本模型与配套指南一样将其记为不可用。当前或前一个值不可用时,跳过该次回穿;不会把旧值延续到零波幅窗口之后。
做多要求前一个%R ≤ −80且当前%R > −80;做空要求前一个%R ≥ −20且当前%R < −20。当前值等于阈值并不构成完成的回穿。一次跳变也可以越过另一侧阈值;没有暗中要求新值必须留在−80至−20之间。只使用已经完成的分组。
极值退出滚动窗口时,即使收盘价没有相应反转,%R也可能移动。这是价格在区间中相对位置的变化,不是价格反转的证据。模型不会暗中加入其他价格形态确认。
Williams %R = −100 × (HH14 − C) / (HH14 − LL14)
Long: previous %R ≤ −80 and current %R > −80
Short: previous %R ≥ −20 and current %R < −20
4. 应用固定 EMA(50) 过滤
做多时,信号 Close 必须高于 Close 的 EMA(50),当前 EMA 必须高于前一 EMA。做空时,Close 必须低于 EMA(50),EMA 必须下降。相等不通过。对照版忽略这两个趋势条件,但保留共同准备期和所有成交规则。
EMA(50)使用收盘价,α = 2/51。索引49处以最初50个收盘价的均值初始化,此后EMA = 前一个EMA + (收盘价 − 前一个EMA) × 2/51。两个版本都从索引50开始,此时当前与前一个EMA均可用。滚动图表不会重置初始值。按照此递推式,价格高于EMA与EMA上升在代数上相互一致,并非两项独立确认。
每个版本都有自己的单仓交易路径。移除过滤可能让较早的交易占用仓位,从而无法接受后续信号。因此过滤版的交易表不一定是对照表的子集。应比较完整日志,不能只按行号配对。
5. 在下一已观测分钟入场并固定风险
信号分组结束时必须空仓。入场采用严格晚于该端点的首条已观测分钟 Open,最多等待五分钟。过旧信号直接放弃,不排队等候以后分组。持仓时发生的信号会被拒绝,即使该仓在下一分钟退出。
Wilder ATR(14) 在索引14以 TR 变化1至14的均值初始化,之后按(前一 ATR × 13 + 当前 TR)/14更新。TR 包含相对前 Close 的跳空。初始风险为 ceil(1.5 × ATR 的 pip 值),向上取整到整 pip,以符合四位小数报价网格。在信号端点固定此距离,相对下一分钟入场 Open 放置1R止损和2R目标。没有移动止损或保本调整。
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. 处理跳空、分钟触及与持仓时限
逐分钟检查:Open 越过止损则在 Open 退出;Open 越过目标则在目标价退出,不计有利跳空改善。随后若持仓期限已到,则在 Open 退出。否则检查 High 和 Low,触及即算;同分钟触及两者时假定止损先发生。入场分钟也计入。止损或目标时间表示分钟记录,不是观测到的精确成交秒。
时限是信号后第六个 H4 端点之后的首条已观测分钟。跨越休市时,六个已观测分组可能超过24个实际小时。若持仓到研究边界,按最后纳入分钟 Close 平仓并标为 sample_end。本样本没有这类退出,也没有同分钟触及双边。模型不使用信号退出、分批操作或单版本内同时持仓。
7. 区分交易成本假设与已观测成本
每笔已平交易一次性扣除假设往返成本0.0、1.2或2.4 pips。净 R =(毛 pips − 成本 pips)/初始风险 pips。日志也可在0.0–5.0 pips间按0.1步长选择。调整只改变净值核算,交易、入场报价、止损和目标保持固定。
这不是历史点差或佣金的重建。没有历史 Ask、点差、滑点或经纪商成交记录,融资费用也被排除。周末持仓可能因此产生额外未建模成本。实盘评估需补充自身成交与融资数据。结果是在所选交易成本之后,而非扣除一切潜在费用之后。
8. 阅读两个版本的完整结果
扣除1.2点时,对照版本有22笔交易,其中8笔净R为正:净点数+31.6,但合计−0.109531R。EMA版本有8笔,其中3笔为正:净点数+4.4,但合计−0.556444R。过滤减少了交易数量,却使这个样本的R结果变差。扣除此项假设成本后,两个版本的平均R都不为正。
过滤版本按净R计算的盈利因子为0.832042,已平仓交易的最大回撤为2.060847R。即使不扣成本,合计也已是−0.337291R;扣除2.4点后变为−0.775597R。对照版本在零扣除时有两笔毛点数恰好为零的交易,任何正扣除额都会使这两笔变为亏损。这些是模型统计,不是账户回报率或预测。
| 规则版本 | 每笔交易的往返成本假设(pips) | 已平交易数 | 净 R 为正的交易数 | 净 pips | 净 R 合计 | 按净 R 计算的盈利因子 | 已平交易最大回撤(R) |
|---|---|---|---|---|---|---|---|
| 仅 Williams %R 回穿 | 0.0 | 22 | 8 | 58.0 | 0.484366 | 1.065262 | 3.069860 |
| 仅 Williams %R 回穿 | 1.2 | 22 | 8 | 31.6 | -0.109531 | 0.985976 | 3.301626 |
| 仅 Williams %R 回穿 | 2.4 | 22 | 8 | 5.2 | -0.703429 | 0.914201 | 3.533392 |
| Williams %R 回穿 + EMA(50) | 0.0 | 8 | 3 | 14.0 | -0.337291 | 0.893642 | 2.000000 |
| Williams %R 回穿 + EMA(50) | 1.2 | 8 | 3 | 4.4 | -0.556444 | 0.832042 | 2.060847 |
| Williams %R 回穿 + EMA(50) | 2.4 | 8 | 3 | -5.2 | -0.775597 | 0.775494 | 2.121694 |
9. 为何 pips 为正而 R 仍可为负
相加点数时,每一点的权重相同;相加R时,每笔结果先除以该笔初始止损距离。过滤版本的风险距离为38至59点,所以净点数+4.4与−0.556444R可以同时成立。点数合计为正并不能证明固定风险下盈利,也不能把R比较中未出现的改善归功于EMA过滤。
一个 R 单位对应该笔交易的初始止损距离。我们不由此推断账户余额、百分比回报、手数取整、复利或组合敞口,这些需要独立仓位模型。盈利因子比较正负净 R;回撤从零起算的已平累积 R 峰值计算。
10. 检查月度结果与被拒信号
扣除1.2点时,过滤版本1月入场的2笔交易合计−1.170087R,2月入场的6笔合计+0.613643R。这是同一样本按入场月份的描述性分组,不是独立验证或预留测试期。交易可能在另一个月份退出,也可能跨越周末。
每个版本都有37次新的回穿事件,其中3次早于共同起算点。过滤版本接受8次,因趋势条件拒绝20次,因已有持仓拒绝6次。对照版本接受22次,因已有持仓拒绝12次。拒绝原因有固定优先顺序:因已有持仓而拒绝的事件,不会再计入趋势拒绝。
| 入场月份 | 已平交易数 | 净 R 合计 |
|---|---|---|
| 2024-01 | 2 | -1.170087 |
| 2024-02 | 6 | 0.613643 |
11. 跟随两个按时间选出的例子
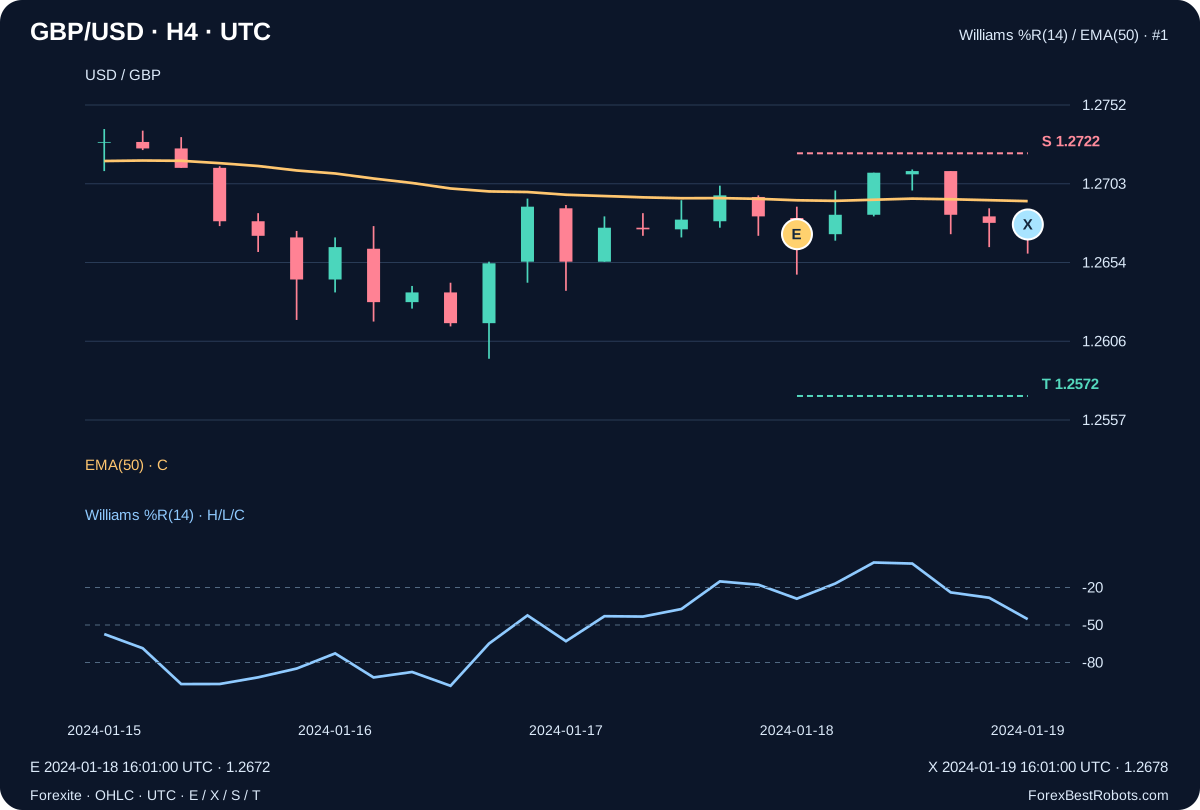
过滤版本第一笔交易在2024-01-18 16:00 UTC出现做空信号:%R从−17.757009变为−28.971963,EMA(50)下降。16:01 UTC以1.2672入场。ATR为33.273320点,因此风险取50点,止损1.2722,目标1.2572。持仓达到时限后,在2024-01-19 16:01 UTC以1.2678平仓:毛结果−6点,扣除1.2点后为−0.144000R。
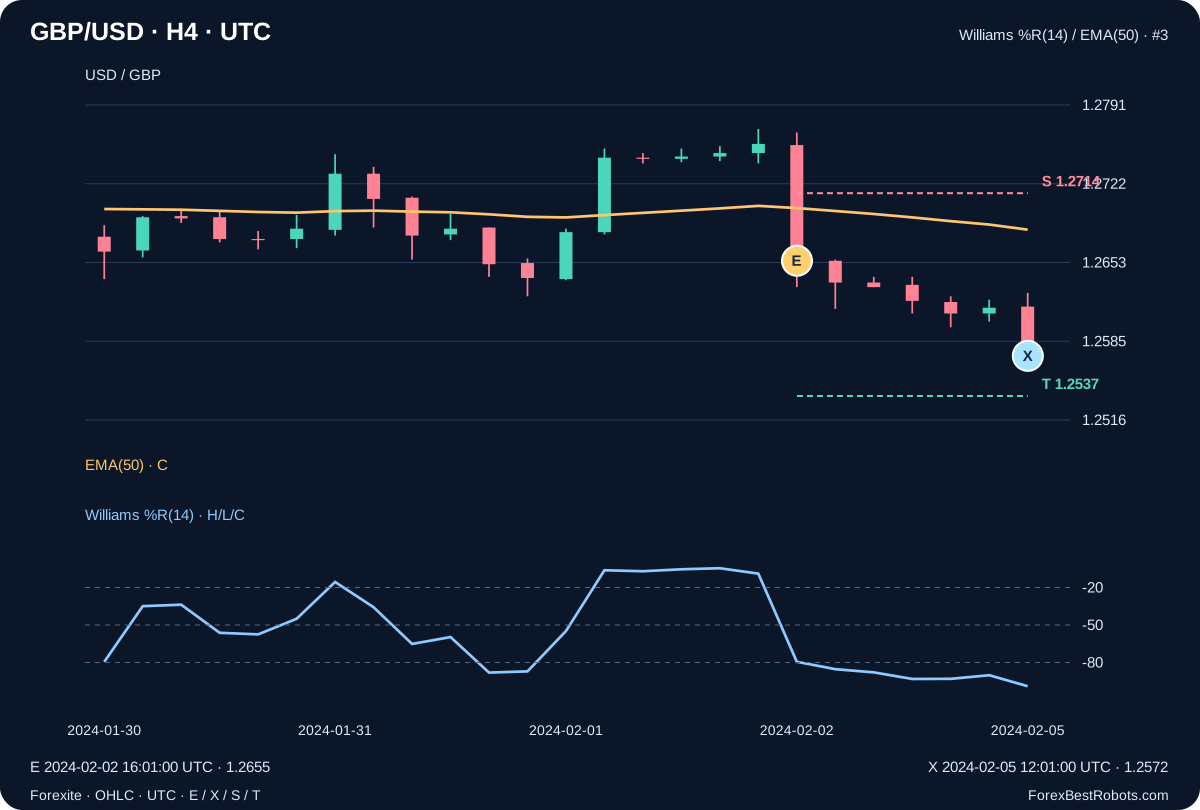
过滤版本2月第一笔交易在2024-02-02 16:01 UTC以1.2655做空,风险59点,止损1.2714,目标1.2537。六个观察分组的时限跨越周末,在2024-02-05 12:01 UTC以1.2572退出:毛结果+83点,扣除假设成本后、未计持仓融资费用时为+1.386441R。示例按时间顺序而非盈亏选择;过滤版本的五笔亏损也全部保留在记录中。
12. 检查每笔交易并调整交易成本假设
先选择规则版本和成本。汇总描述整个版本;交易选择器与上一笔/下一笔选择日志的一行。图表标出该行固定的 E、X、S、T。改变成本只重算净值,不改变交易和模型成交。
数值框改变以 pips 表示的假设交易成本,不移动入场或止损。按日期确认正在查看的交易。窄屏可横向滚动图表或日志,页面本身保持在屏幕内。
所选版本的整体结果
- 已平交易数
- —
- 净 R 为正的交易数
- —
- 净 pips
- —
- 净 R 合计
- —
- 按净 R 计算的盈利因子
- —
- 已平交易最大回撤(R)
- —
所选交易详情
- 入场分钟记录(UTC)
- —
- 退出分钟记录(UTC)
- —
- 方向
- —
- 入场报价
- —
- 退出报价
- —
- 固定止损:S
- —
- 固定目标:T
- —
- 初始风险(pips)
- —
- 退出规则
- —
- 毛 pips
- —
- 所选交易净 R
- —
显示信号、分钟记录与净 R 计算
- 已完成信号分组结束时间(UTC)
- —
- 前一 Williams %R(14)
- —
- 信号时的Williams %R(14)
- —
- 信号分组Close
- —
- 信号窗口最高价(14组)
- —
- 信号窗口最低价(14组)
- —
- 信号分组收盘价的EMA(50)
- —
- 前一 EMA(50)
- —
- 信号 ATR(14),pips
- —
- 信号后第六个 H4 端点(UTC)
- —
- 退出分钟报价 OHLC
- —
净 R 计算
显示本版本全部交易
| 交易编号 | 方向 | 入场分钟记录(UTC) | 退出分钟记录(UTC) | 退出规则 | 毛 pips | 所选交易净 R |
|---|
13. 在其他环境使用前还需验证什么
独立回放在所有信号决定与两个版本共30笔交易上一致。这验证实现,不验证交易优势。两个月八笔过滤交易不足以建立持续优势。后续需要在更多时期和报价源上使用固定规则,加入观测成交成本与融资、现实仓位模型,以及独立前瞻测试。对本样本重调阈值或过滤后,不能把新结果称作独立确认。
常见问题
EMA 过滤是否使策略盈利?
没有。扣除1.2点时,EMA版本8笔合计−0.556444R,对照版本22笔合计−0.109531R。这个样本中过滤版本的R表现更差。交易更少、净点数为正都不能证明优势。
为何净 pips 为正而净 R 为负?
点数权重相同,而R将每笔结果除以其初始风险。过滤版本风险距离为38至59点,所以净点数+4.4与−0.556444R采用不同权重。两者都不是账户百分比收益。
调整成本会重新计算入场吗?
不会。只改变同一批已记录交易的净值核算。基础比较使用0.0、1.2和2.4 pips,并不重建历史点差或融资。
退出时间是否为精确经纪商成交时间?
不是。止损/目标时间对应源分钟记录。模型处理跳空,双边同分钟触及时假定止损优先。报价不揭示逐笔先后或经纪商实际执行。
数据、时间与复现
下载保留61 972条源分钟记录、60个 Forexite 原始档案的来源、URL及原始 SHA-256 哈希。OHLC 仍为四位小数。本版本核验已保存源包的内部哈希,并从未修改的分钟 CSV 重现计算。
回放使用截至 2024-02-29 20:00 UTC 的61 792条分钟记录,共266个 H4 分组,包括17个较短或稀疏分组。提供所有信号与拒绝原因、两个版本的每笔交易、固定协议、指标历史和独立数值检查。没有把任何内容声称为已观测 Ask 或历史点差。
规则在首次回放前固定。ZIP 包括离线复现与独立 Decimal70 分钟级核验。公开 CSV 列出两个独立版本共30笔交易。这是教学模型记录,不是合成组合或经纪商结单。