

Pembacaan ATR berguna jika Anda memahami apa yang diukurnya. Nilai yang tampak kecil di platform bisa mewakili jarak yang berarti dalam pip, sedangkan garis yang naik bisa menyertai kenaikan maupun penurunan harga. Panduan ini mengubah angka yang ditampilkan menjadi pengukuran yang dapat direproduksi sebelum angka tersebut dimasukkan ke dalam aturan trading.
Fokusnya adalah pembentukan dan penafsiran ATR: True Range, perataan, satuan, dan waktu pengamatan. Panduan ini tidak menyediakan sistem entry atau pengali stop yang berlaku universal. Panduan indikator momentum membahas perubahan harga yang memiliki arah; ATR merangkum besarnya pergerakan tanpa memilih BUY atau SELL.
1. Baca volatilitas sebagai besaran, bukan arah
Average True Range, atau ATR, adalah rata-rata True Range yang dihitung untuk setiap candle. Satuannya sama dengan satuan harga pada kuotasi yang dianalisis. ATR bukan dengan sendirinya persentase, jumlah pip, volume transaksi, atau simpangan baku imbal hasil yang disetahunkan.
ATR yang lebih tinggi berarti rentang terukur yang lebih besar dengan input dan metode perataan yang dipilih. Hal itu tidak membuktikan tren berarah yang lebih kuat, pembalikan, atau transaksi yang lebih baik. Rentang yang lebar dan tidak teratur dapat menaikkan ATR meskipun pergerakan dalam satu arah sulit berlanjut.
ATR bersifat deskriptif dan menggunakan harga yang telah diamati. Pembacaan 12 pip bukan janji bahwa candle berikutnya akan menempuh jarak itu, dan bukan batas maksimum rentangnya. Pita yang digambar sejauh satu ATR dari suatu harga bukan interval probabilitas yang telah dikalibrasi.
2. Sertakan penutupan sebelumnya dalam True Range
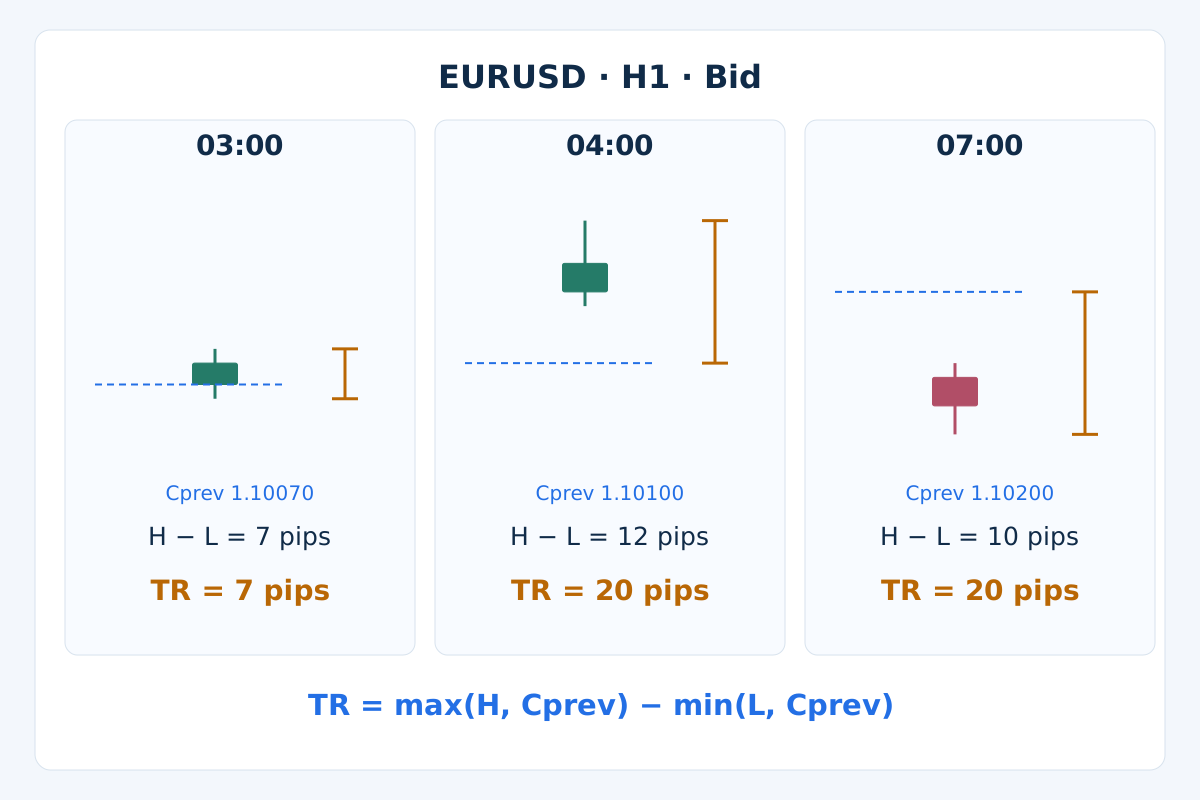
Untuk candle t yang sudah ditutup, H dan L adalah harga tertinggi dan terendah Bid-nya, sedangkan Cprev adalah penutupan Bid dari candle valid sebelumnya. Definisikan TR = max(H − L, abs(H − Cprev), abs(L − Cprev)). Nilai absolut mencegah selisih gap yang bertanda menjadi jarak negatif.
Untuk OHLC valid, rumus yang setara adalah TR = max(H, Cprev) − min(L, Cprev). Jika penutupan sebelumnya berada di antara harga tertinggi dan terendah saat ini, TR sama dengan H − L. Jika berada di luar, TR mencakup gap beserta bagian rentang saat ini yang relevan; jangan tambahkan seluruh rentang candle sebelumnya.
Karena itu, gap naik dan gap turun dapat menghasilkan TR yang sama. Mencerminkan jalur harga yang tetap positif terhadap suatu level tetap mempertahankan rentangnya, tetapi membalik arahnya. ATR yang dihitung dari rentang tersebut juga tetap sama. Besarnya pergerakan saja tidak dapat mengembalikan informasi arah yang tidak disertakan.
3. Sebutkan metode perataan dan nilai awalnya
Rata-rata sederhana bergulir dirumuskan sebagai ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Metode ini menyimpan n True Range terbaru dengan bobot yang sama. Saat jendela perhitungan bergeser, nilai tertua keluar sepenuhnya. Pembaruan yang efisien adalah ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n.
Dalam konvensi Wilder yang digunakan di sini, nilai awal ATR adalah rata-rata aritmetika dari n pengamatan TR valid pertama, lalu gunakan ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n. Rata-rata rekursif ini memberi bobot 1/n pada nilai terbaru. Pengaruh pengamatan lama berkurang bertahap, bukan hilang pada batas yang tetap.
Rumus-rumus ini memiliki nilai awal yang sama, tetapi nilai berikutnya tidak harus sama. Pembobotan EMA biasa, 2/(n+1), berbeda lagi. Karena itu, menyebut “ATR” dan periodenya saja belum cukup untuk mereproduksi perhitungan: jelaskan penghalusan, inisialisasi, dan riwayat yang tersedia. Lebih banyak angka desimal tidak memperbaiki perbedaan algoritme.
4. Sesuaikan pengukuran dengan lingkungan MT4
Di MT4, catat simbol broker secara tepat, timeframe, implementasi indikator, dan periode perhitungannya. Pemanggilan yang didokumentasikan, iATR(_Symbol, PERIOD_H1, 14, 1), meminta ATR H1 simbol tersebut pada shift 1. Argumennya tidak menyertakan pemilih metode penghalusan atau harga acuan.
Jangan menganggap ATR terminal sama dengan deret Wilder yang dihitung manual hanya karena periodenya sama. Bandingkan nilai aktual candle tertutup setelah menyamakan input candle, nilai awal, dan riwayat. Indikator kustom dapat menggunakan algoritme lain. Artikel ini membandingkan dua rumus yang dinyatakan secara eksplisit, bukan mengklaim telah memverifikasi keluaran terminal yang sedang berjalan.
Cocokkan Data Window platform dengan rekonstruksi kecil dan simpan versi indikator atau EA. ATR menggunakan harga tertinggi, terendah, dan penutupan sebelumnya; ini bukan moving average yang diterapkan hanya pada Close. Panduan spesifikasi simbol menjelaskan mengapa akhiran simbol broker dan kelipatan harga juga penting.
5. Hitung ulang contoh H1 sintetis yang lengkap
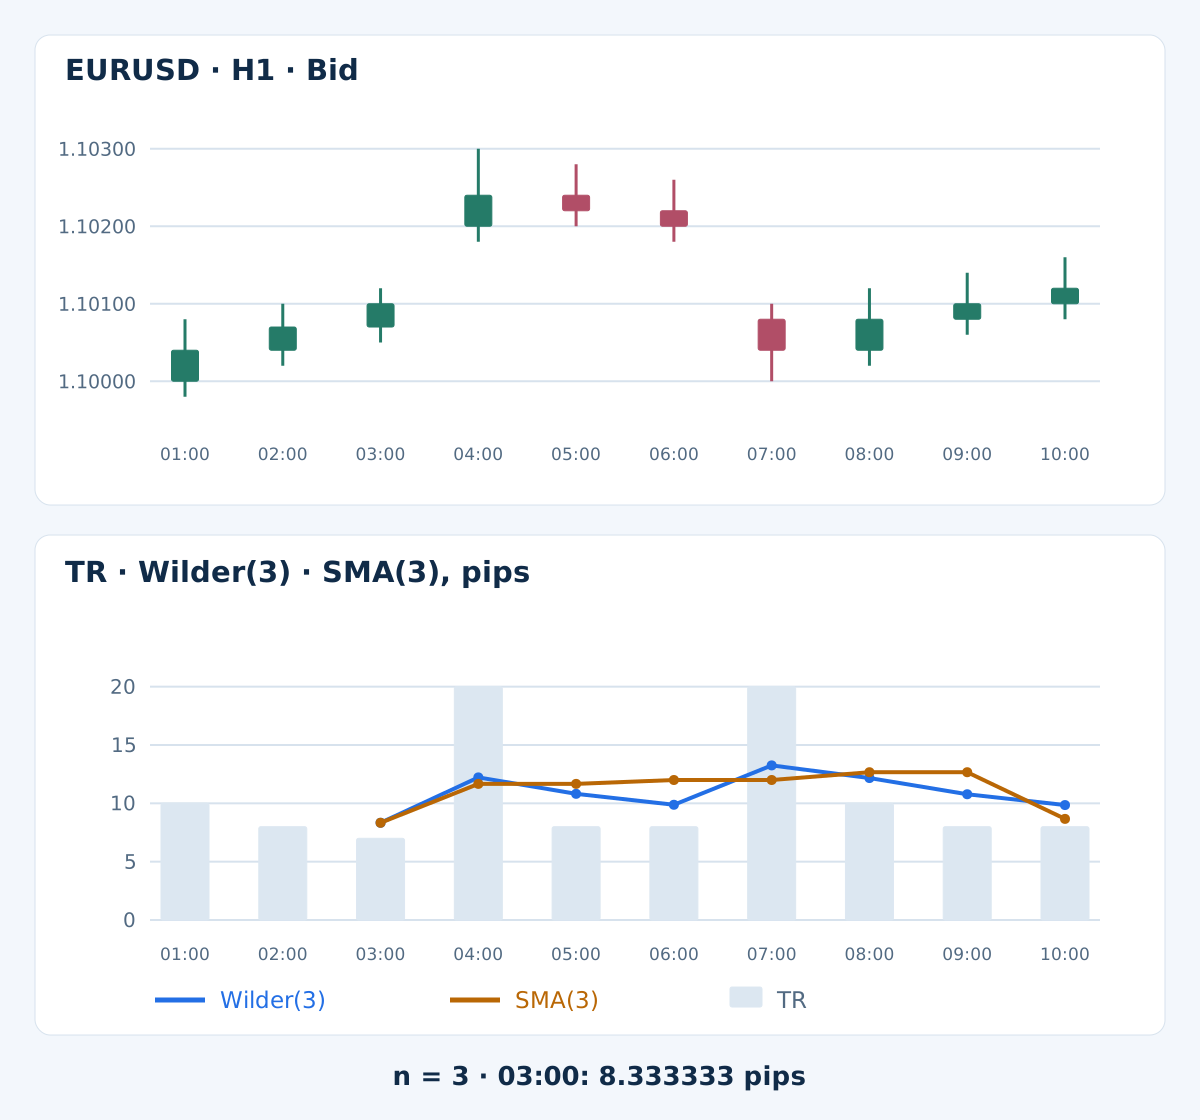
Tabel memuat candle Bid EURUSD rekaan, dilabeli berdasarkan waktu penutupannya pada satu jam server yang diasumsikan. Penutupan sebelumnya pada 00:00 adalah 1.10000. Gunakan n = 3 agar aritmetikanya mudah diikuti; ini pilihan untuk pembelajaran, bukan pengaturan trading yang direkomendasikan. Gap merupakan lompatan harga yang ditetapkan dalam contoh, bukan baris yang hilang.
| Waktu tutup H1 | Pembukaan Bid | Tertinggi Bid | Terendah Bid | Penutupan Bid | TR, pip | Wilder(3), pip | SMA(3), pip |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
True Range pertama adalah 10, 8, dan 7 pip. Kedua rata-rata baru tersedia pada penutupan 03:00: (10 + 8 + 7) / 3 = 8.333333 pip. Nilai ATR sebelumnya belum tersedia, bukan nol. Pertahankan presisi penuh di antara langkah; hanya rata-rata yang ditampilkan yang dibulatkan ke 6 angka desimal.
Pada 04:00, H − L adalah 12 pip, tetapi harga tertinggi berada 20 pip di atas penutupan sebelumnya. Jadi TR adalah 20. Nilai Wilder berikutnya ialah ((2 × 8.333333…) + 20) / 3 = 12.222222…; SMA bergulirnya ialah (8 + 7 + 20) / 3 = 11.666667… pip. Tanda elipsis menunjukkan presisi yang dipertahankan, bukan input perantara yang dibulatkan.
Pada 07:00, penutupan sebelumnya adalah 1.10200, di atas harga tertinggi baru 1.10100; harga terendahnya 1.10000. TR adalah 20 pip meskipun rentang candle hanya 10. Kedua arah gap memperbesar pengukuran. Tidak ada simulasi order, eksekusi, atau imbal hasil trading; deret berakhir pada candle terakhir yang tercantum.
6. Tafsirkan perubahan tanpa mengarang sinyal
Dalam contoh ini, candle baru dengan rentang kecil dapat muncul bersamaan dengan ATR yang masih tinggi karena rentang besar sebelumnya tetap ada dalam perhitungan. Sebaliknya, penurunan SMA bisa sebagian mencerminkan keluarnya pengamatan lama yang besar dari jendela. Baca TR saat ini dan aturan perataan sebelum mengaitkan setiap perubahan dengan peristiwa pasar baru.
ATR rendah tidak berarti breakout sudah waktunya terjadi, dan ATR tinggi tidak membuat pembalikan segera terjadi. Setiap ambang harus ditafsirkan relatif terhadap instrumen, timeframe, dan sampel yang ditentukan. Strategi squeeze Bollinger Bands memakai konstruksi volatilitas yang berbeda serta konfirmasi harga yang ditetapkan terpisah; keduanya tidak menjamin kelanjutan pergerakan.
7. Bedakan periode, timeframe, dan waktu pengamatan
Periode 14 adalah parameter jumlah candle, bukan otomatis empat belas hari. Pada H1, parameter ini berlaku untuk candle per jam; pada D1, untuk candle harian. SMA bergulir memakai jendela terbatas, sedangkan rata-rata Wilder mempertahankan pengaruh yang makin kecil dari candle yang lebih lama daripada jumlah tersebut.
Untuk analisis candle tertutup, tunggu sampai candle selesai dan data yang diperlukan siap. Sesaat setelah 10:00, candle berlabel penutupan 10:00 dibuka pada 09:00 dan berada pada shift 1; candle 10:00–11:00 masih terbentuk pada shift 0. Nomor shift berubah seiring waktu dan bukan pengenal tetap; simpan juga timestamp pembukaannya.
Zona waktu server, batas pergantian hari, dan sesi trading mengubah cara tick dikelompokkan menjadi candle. Jangan membandingkan ATR H1 dan H4 hanya dengan mengalikan 4. Agregasi mengubah harga tertinggi, terendah, dan letak gap. Penutupan pasar yang terjadwal berbeda dari lubang data tak terduga; candle pembukaan kembali dapat secara sah merujuk pada penutupan terakhir saat pasar diperdagangkan.
8. Konversikan satuan harga ke pip dan point secara eksplisit
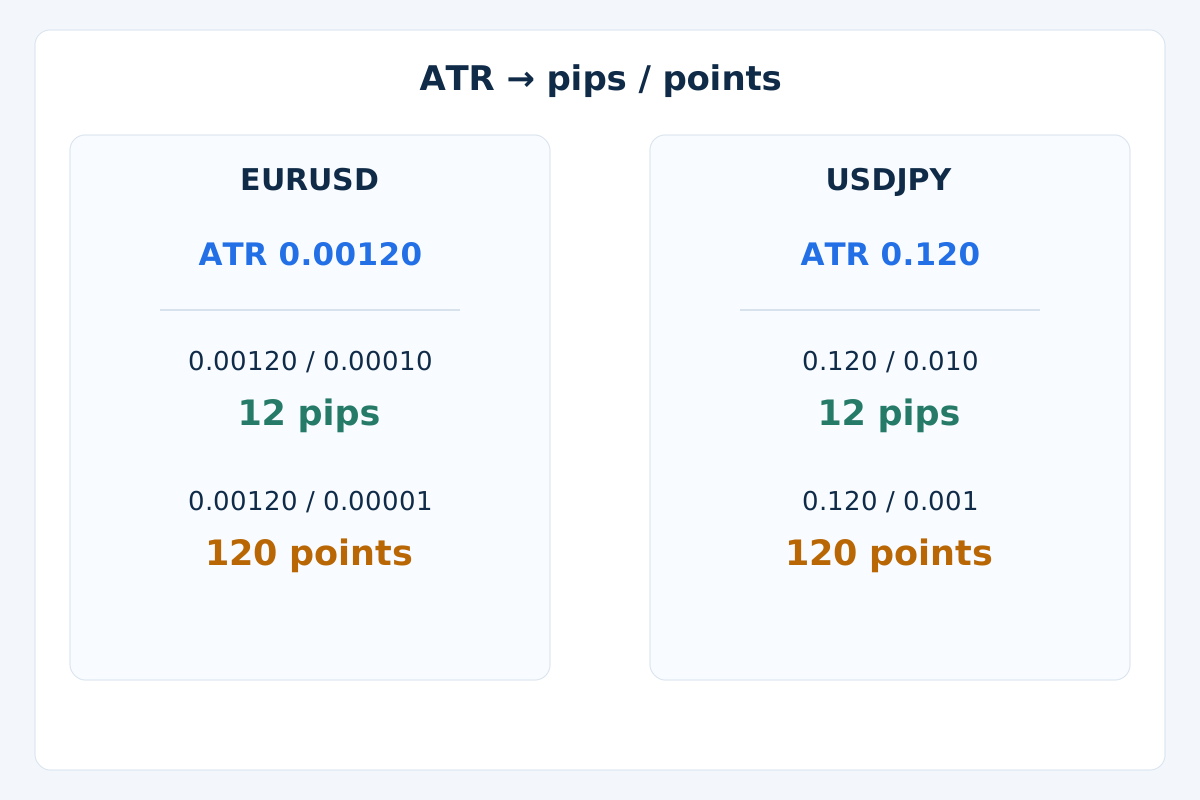
Gunakan ATR_pips = ATR_price / pip_size dan ATR_points = ATR_price / Point. Dalam konvensi EURUSD 5 desimal yang digunakan di sini, ukuran pip adalah 0.00010 dan Point adalah 0.00001. ATR 0.00120 berarti 12 pip atau 120 point, bukan jumlah yang sama untuk keduanya.
Dalam konvensi USDJPY 3 desimal yang digunakan di sini, ukuran pip adalah 0.010 dan Point adalah 0.001. ATR 0.120 juga berarti 12 pip atau 120 point. Ini contoh satuan, bukan kuotasi terkini. Jangan menerapkan konvensi pip Forex pada emas, indeks, atau kontrak lain tanpa memeriksa spesifikasinya.
Tampilan indikator dapat membulatkan presisi yang berguna. Hitung dari nilai dasarnya dan pertahankan satuannya. Konversi pip belum memberikan risiko dalam uang: ukuran kontrak, ukuran tick, nilai tick, dan mata uang akun adalah input terpisah. Pengaturan jarak EA mungkin meminta pip, point, atau selisih harga; baca satuan yang didokumentasikan.
9. Tempatkan biaya dan normalisasi dalam konteks
Spread 0.00012 terhadap ATR 0.00120 adalah 10% dari ATR tersebut, atau 1.2 dibanding 12 pip. Ini perbandingan biaya yang deskriptif, bukan ambang entry. ATR berbasis Bid tidak mencakup sisi Ask, komisi, pembiayaan, atau slippage eksekusi aktual; rasio kecil tidak membuktikan adanya peluang menguntungkan. Panduan biaya trading membahas biaya-biaya terpisah itu.
Normalisasi eksplisit 100 × ATR / Close menyatakan ATR sebagai persentase dari harga positif. Dengan ATR 0.00120 dan Close 1.10200, hasilnya 0.108893%. Ini membantu membedakan jarak dari skala harga, tetapi tidak menyamakan likuiditas, risiko kontrak, atau timeframe. Kelipatan stop adalah aturan lain, bukan bagian dari ATR itu sendiri; panduan manajemen risiko menjelaskan mengapa jarak dan volume perlu dipertimbangkan bersama.
10. Tangani pengamatan hilang dan nol yang valid secara berbeda
Perhitungan contoh ini membutuhkan OHLC positif yang valid serta penutupan sebelumnya. Sebelum tersedia n True Range valid yang berurutan, ATR belum tersedia. Deret yang benar-benar datar dapat memberikan TR dan ATR sebesar 0; ini pengukuran valid, tetapi bukan jarak risiko yang siap dijadikan pembagi. Jangan membagi dengan ATR nol atau mengarang nilai pip pengganti.
Jika pengamatan yang diperlukan hilang tanpa diduga, perhitungan pembelajaran ini menghapus status rata-ratanya dan menunggu rangkaian baru yang berurutan dengan penutupan sebelumnya yang diketahui. Perhitungan tidak melompati lubang data atau menyisipkan nol. Implementasi dengan kebijakan data hilang lain memiliki spesifikasi berbeda dan perlu dibandingkan secara eksplisit.
Tolak candle yang tidak valid, misalnya High di bawah Low atau Open/Close di luar rentang candle. Penutupan sebelumnya boleh berada di luar rentang saat ini: itulah asal kasus gap. Bedakan pula “belum ada tick”, riwayat tidak lengkap, dan nilai indikator yang benar-benar nol, alih-alih menganggap setiap nol yang dikembalikan sebagai bukti pasar sepi.
Untuk EA, catat simbol persisnya, timeframe, waktu pembukaan candle, periode, konvensi penghalusan, ATR dalam satuan harga, serta jarak hasil konversinya. Pastikan data siap sebelum memakai pembacaan candle tertutup. Pengamatan indikator, permintaan order, dan posisi yang sudah dikonfirmasi tetap merupakan keadaan yang berbeda.
11. Validasi pembacaan sebelum mengevaluasi metode
Pertama, rekonstruksi deret kecil dan periksa nilai awal, gap naik dan turun, harga datar, OHLC tidak valid, riwayat hilang, serta konversi satuan. Putar ulang satu candle tertutup pada satu waktu. Penambahan candle berikutnya tidak boleh mengubah perhitungan sebelumnya jika data dan inisialisasi tidak berubah.
Lalu bandingkan dengan implementasi terminal yang akan digunakan, memakai sumber harga dan riwayat yang sama. Perbedaan dapat berasal dari penghalusan, nilai awal, sisi kuotasi, pengelompokan, penanganan data hilang, atau pembulatan. Itu tidak otomatis menunjukkan kesalahan broker atau repainting. Simpan log pengamatan sebelum mengubah aturan trading.
Jika ATR menjadi bagian dari model trading, tetapkan entry, kondisi pembatalan, exit, biaya, dan eksposur secara terpisah. Simpan varian yang dicoba serta data evaluasi berikutnya, lalu lakukan forward test pada pengamatan yang masuk. Panduan backtesting MT4 menjelaskan proses yang lebih luas. Kecocokan rumus indikator tidak membuktikan keunggulan trading maupun keandalan eksekusi live.
12. Pertanyaan praktis tentang ATR
Apakah ATR yang naik menyuruh saya membeli?
Tidak. Lompatan harga ke atas maupun ke bawah dapat meningkatkan True Range dan ATR. Hipotesis arah memerlukan aturan harga atau indikator tersendiri; besarnya volatilitas saja tidak bisa memilih BUY atau SELL.
Apakah ATR 12 pip memprediksi rentang candle berikutnya?
Tidak. ATR merangkum rentang sesuai metode perataan yang dipilih. Candle berikutnya bisa jauh lebih kecil atau lebih besar. ATR tidak memberikan jarak pergerakan yang dijamin atau batas probabilitas.
Mengapa ATR Wilder dan ATR SMA berbeda dengan periode yang sama?
Keduanya memberi bobot berbeda pada riwayat. Dalam contoh ini, nilai rata-rata awalnya sama, tetapi Wilder mempertahankan pengaruh yang berkurang bertahap, sementara SMA membuang nilai tertua ketika jendela bergeser. Nilai awal atau riwayat berbeda bisa menimbulkan perbedaan tambahan.
Mengapa nilai MT4 saya berbeda dari contoh?
Periksa simbol persisnya, timeframe, input candle, implementasi perataan, nilai awal, dan riwayat pemanasan; lalu bandingkan nilai tanpa pembulatan pada candle tertutup yang sama. Aritmetika sintetis panduan ini bukan reproduksi terverifikasi dari terminal Anda.
Apakah 14 selalu menjadi periode ATR terbaik?
Tidak. Nilai bawaan yang umum bukan pilihan yang telah dioptimalkan untuk setiap pair, timeframe, atau aturan. Periode pendek merespons secara berbeda dari periode panjang; manfaat trading apa pun harus dinilai dalam metode lengkap yang diuji secara terpisah.
Bisakah ATR secara sah bernilai nol?
Bisa, jika pengamatan yang diperlukan tersedia dan rentangnya menghasilkan nol menurut rumus yang dipilih. Data hilang atau buffer yang belum diinisialisasi juga bisa terlihat sebagai nol di perangkat lunak, jadi periksa kesiapan data. Pembacaan nol tidak boleh digunakan sebagai pembagi.
13. Referensi teknis dan cakupan
Referensi ATR resmi MetaTrader 4 menjelaskan True Range dan perataannya. Panduan ini menyatakan rumus rekursif Wilder, pembaruan SMA, serta inisialisasi sintetisnya secara eksplisit agar pembaca dapat mereproduksi aritmetika tanpa menganggap semua platform memakai konvensi yang sama.
Forex dan trading dengan leverage mengandung risiko besar. Panduan ini bersifat edukatif, bukan nasihat investasi. Hasil masa lalu atau simulasi tidak menjamin kinerja di masa depan.