

Le retour d’une zone extrême de Williams %R définit un signal, sans prouver un avantage. Les règles ont été fixées avant le calcul sur GBP/USD de janvier–février 2024. Avec une provision hypothétique de 1.2 pip par opération, le filtre EMA donne −0.556444R sur 8 opérations ; le contrôle donne −0.109531R sur 22. Ici, le filtre dégrade le résultat en R. Le journal permet de revoir chaque opération et de modifier la provision sans changer les entrées.
1. La question évaluée par ce test
Exiger que le prix et la pente d’EMA(50) concordent avec le retour Williams %R améliore-t-il ce modèle fixe ? Deux variantes indépendantes utilisent le retour Williams %R seul, puis avec filtre EMA. Elles commencent toutes deux à l’indice H4 50, partagent risque et sorties et autorisent une seule position à la fois. Périodes, niveaux, filtres, durée et scénarios de frais ont été fixés avant le premier calcul ; aucune recherche de paramètres n’a été effectuée.
2. Cours réels, limites des groupes et initialisation
La source contient 61 972 relevés GBP/USD d’une minute à quatre décimales, issus de 60 archives quotidiennes Forexite. Le CET d’hiver est converti en UTC. Les horodatages sont regroupés dans (fin − 4 heures, fin], avec fins à 00:00, 04:00, 08:00, 12:00, 16:00 et 20:00 UTC. Les étiquettes indiquent la fin du groupe. Il y a 266 groupes H4, dont 17 courts ou clairsemés ; aucun cours absent n’est ajouté.
L’exécution utilise 61 792 relevés observés jusqu’au dernier terme H4 inclus, 2024-02-29 20:00 UTC. Le fragment ultérieur tronqué par la limite de la source est exclu. Les deux variantes attendent l’indice 50 pour disposer des EMA(50) actuelle et précédente, du Williams %R et de l’ATR. Les frontières H4 du courtier peuvent différer. Horodatages source et exécutions modélisées ne prouvent pas l’heure réelle d’exécution d’un courtier.
Dans ce modèle, un pip vaut 0.0001 USD par GBP. La source comporte quatre décimales ; le plus petit point de la plateforme d’un courtier peut suivre une autre convention.
3. Définir le nouveau retour du Williams %R(14)
Williams %R(14) situe la dernière clôture entre le plus haut et le plus bas des 14 groupes terminés de la fenêtre courante : −100 × (HH14 − clôture)/(HH14 − LL14). L’échelle va de −100 à 0. Si HH14 = LL14, la valeur reste indisponible, comme dans le guide associé. Un croisement impliquant une valeur actuelle ou précédente indisponible est ignoré ; aucune valeur n’est prolongée au-delà d’une fenêtre plate.
Un signal acheteur exige %R précédent ≤ −80 et actuel > −80. Un signal vendeur exige %R précédent ≥ −20 et actuel < −20. L’égalité actuelle ne termine pas le croisement. Un saut peut aussi franchir le seuil opposé ; aucune condition cachée n’impose de rester entre −80 et −20. Seuls les groupes terminés comptent.
Un extrême peut sortir de la fenêtre glissante et faire bouger %R sans retournement correspondant de la clôture. C’est un changement de position dans l’étendue des cours, pas une preuve de retournement du prix. Aucune confirmation supplémentaire par figure de prix n’est ajoutée implicitement.
Williams %R = −100 × (HH14 − C) / (HH14 − LL14)
Long: previous %R ≤ −80 and current %R > −80
Short: previous %R ≥ −20 and current %R < −20
4. Appliquer le filtre EMA(50) fixe
Pour acheter, le Close du signal doit dépasser EMA(50) du Close, et l’EMA actuelle doit dépasser la précédente. Pour vendre, Close doit être sous EMA(50), et l’EMA doit baisser. Une égalité ne satisfait pas le filtre. Le contrôle ignore ces deux conditions de tendance, mais garde la même initialisation et les mêmes règles d’exécution.
EMA(50) utilise la clôture et α = 2/51. À l’indice 49, son initialisation est la moyenne des 50 premières clôtures ; ensuite EMA = EMA précédente + (clôture − EMA précédente) × 2/51. Les deux calculs débutent à l’indice 50, avec EMA actuelle et précédente disponibles. Faire défiler le graphique ne réinitialise pas la série. Cours au-dessus d’EMA et EMA montante concordent algébriquement avec cette mise à jour ; ce ne sont pas deux confirmations indépendantes.
Chaque variante suit sa propre séquence avec une seule position. Retirer le filtre peut ouvrir une position plus tôt et bloquer un signal ultérieur. La liste filtrée n’est donc pas nécessairement un sous-ensemble du contrôle. Comparez les journaux complets, sans associer les opérations uniquement par leur numéro de ligne.
5. Entrer à la minute suivante et figer le risque
La variante doit être sans position au terme du groupe de signal. L’entrée est l’Open de la première minute observée strictement après, au plus cinq minutes plus tard. Un signal trop ancien est abandonné, sans mise en attente pour un autre groupe. Un signal pendant une position ouverte est rejeté même si celle-ci sort à la minute suivante.
ATR(14) de Wilder démarre à l’indice 14 avec la moyenne des transitions TR 1–14, puis utilise (ATR précédent × 13 + TR actuel)/14. TR intègre les écarts au Close précédent. Le risque initial est ceil(1.5 × ATR en pips), arrondi au pip entier supérieur pour respecter la grille à quatre décimales. Figez cette distance au signal. Placez un stop 1R et un objectif 2R par rapport à l’Open de la minute d’entrée suivante. Aucun stop suiveur ni déplacement au prix d’entrée n’est prévu.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Traiter gaps, niveaux touchés et durée maximale
À chaque minute, un Open au-delà du stop entraîne une sortie à cet Open ; un Open au-delà de l’objectif entraîne une sortie à l’objectif sans amélioration favorable liée au gap. Ensuite, si la durée maximale est atteinte, la sortie se fait à l’Open. Sinon, examinez High et Low : toucher compte ; si les deux niveaux sont atteints dans la minute, le stop est supposé premier. La minute d’entrée compte aussi. Les heures de stop/objectif identifient un relevé minute, pas une seconde d’exécution observée.
La limite est la première minute observée strictement après le sixième terme H4 suivant le signal. Six groupes observés peuvent couvrir plus de 24 heures avec une fermeture de marché. Une position encore ouverte à la fin de l’étude est fermée au dernier Close minute inclus et marquée sample_end. Cet échantillon n’a ni ces sorties ni minutes touchant les deux niveaux. Il n’y a pas de sortie sur signal, de fractionnement ni de positions simultanées dans une variante.
7. Distinguer provision de transaction et frais observés
Une provision hypothétique aller-retour est déduite une fois par opération clôturée : 0.0, 1.2 ou 2.4 pips. R net = (pips bruts − provision en pips)/risque initial en pips. Le journal accepte aussi 0.0–5.0 pips par pas de 0.1. Changer ce montant ne modifie que le calcul net ; opérations, cours d’entrée, stop et objectif restent fixes.
La provision ne reconstitue ni spread ni commission. Ask, spreads, glissement et exécutions historiques du courtier ne sont pas fournis ; le financement est exclu. Une position de fin de semaine peut donc subir un coût supplémentaire non modélisé. Une évaluation réelle doit fournir ses données d’exécution et de financement : les résultats intègrent la provision choisie, pas tous les frais de trading possibles.
8. Lire le résultat complet des deux variantes
À 1.2 pip, le contrôle compte 22 opérations dont 8 à R net positif : +31.6 pips nets, mais −0.109531R. Le filtre EMA en compte 8 dont 3 positives : +4.4 pips nets, mais −0.556444R. Il réduit le nombre d’opérations et dégrade le résultat en R de cet échantillon. Aucune variante n’a d’espérance positive en R après cette provision.
Pour la variante filtrée, le facteur de profit en R net est 0.832042 et le recul maximal des opérations clôturées est 2.060847R. Sa somme est déjà −0.337291R sans provision et atteint −0.775597R à 2.4 pips. Le contrôle présente deux opérations à exactement zéro pip brut sans provision ; un prélèvement positif les transforme toutes deux en pertes. Ce sont des statistiques du modèle, pas un rendement de compte ni une prévision.
| Jeu de règles | Provision aller-retour par opération (pips) | Opérations clôturées | Opérations à R net positif | Pips nets | Somme des R nets | Facteur de profit en R net | Recul maximal des opérations clôturées (R) |
|---|---|---|---|---|---|---|---|
| Retour de Williams %R uniquement | 0.0 | 22 | 8 | 58.0 | 0.484366 | 1.065262 | 3.069860 |
| Retour de Williams %R uniquement | 1.2 | 22 | 8 | 31.6 | -0.109531 | 0.985976 | 3.301626 |
| Retour de Williams %R uniquement | 2.4 | 22 | 8 | 5.2 | -0.703429 | 0.914201 | 3.533392 |
| Retour de Williams %R + EMA(50) | 0.0 | 8 | 3 | 14.0 | -0.337291 | 0.893642 | 2.000000 |
| Retour de Williams %R + EMA(50) | 1.2 | 8 | 3 | 4.4 | -0.556444 | 0.832042 | 2.060847 |
| Retour de Williams %R + EMA(50) | 2.4 | 8 | 3 | -5.2 | -0.775597 | 0.775494 | 2.121694 |
9. Pourquoi des pips positifs peuvent accompagner un R négatif
Chaque pip a le même poids dans une somme de pips ; R divise chaque opération par sa propre distance initiale de stop. Les risques filtrés vont de 38 à 59 pips. Ainsi, +4.4 pips nets peuvent coexister avec −0.556444R. Une somme positive de pips ne prouve pas un résultat positif à risque fixe ni une amélioration due au filtre que la comparaison en R ne montre pas.
Une unité R correspond à la distance initiale du stop de l’opération concernée. Aucun solde, rendement en pourcentage, arrondi des lots, capitalisation ou exposition de portefeuille n’est déduit. Il faut un modèle de taille distinct. Le facteur de profit compare R nets positifs et négatifs ; le recul mesure la baisse depuis le sommet cumulé des R clôturés, en partant de zéro.
10. Examiner les mois et les signaux rejetés
À 1.2 pip, les 2 entrées filtrées de janvier totalisent −1.170087R et les 6 de février +0.613643R. Le regroupement par mois d’entrée décrit le même échantillon ; ce n’est ni une validation indépendante ni une période réservée au test. Une position peut sortir un autre mois ou rester ouverte le week-end.
Chaque variante comporte 37 nouveaux retours. Trois précèdent le début commun. Le filtre en accepte 8, en rejette 20 pour la tendance et 6 parce qu’une position est ouverte. Le contrôle en accepte 22 et en rejette 12 pour position ouverte. L’ordre de rejet compte : un événement écarté pour position ouverte n’est pas aussi compté comme rejet de tendance.
| Mois d’entrée | Opérations clôturées | Somme des R nets |
|---|---|---|
| 2024-01 | 2 | -1.170087 |
| 2024-02 | 6 | 0.613643 |
11. Suivre deux exemples choisis chronologiquement
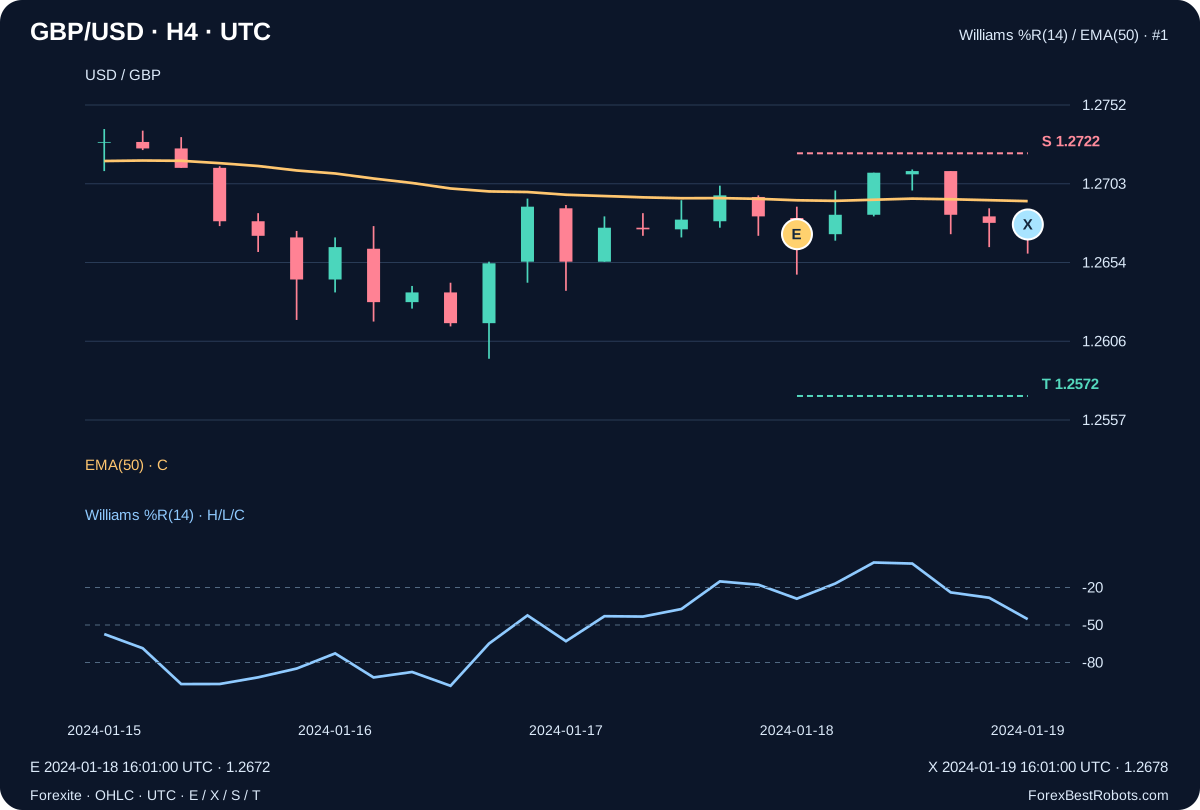
La première opération filtrée signale une vente le 2024-01-18 16:00 UTC : %R passe de −17.757009 à −28.971963 et EMA(50) baisse. Entrée à 1.2672 à 16:01 UTC. ATR vaut 33.273320 pips : risque de 50 pips, stop 1.2722 et cible 1.2572. À la limite de durée, la position est clôturée à 1.2678 le 2024-01-19 16:01 UTC : −6 pips bruts et −0.144000R après 1.2 pip.
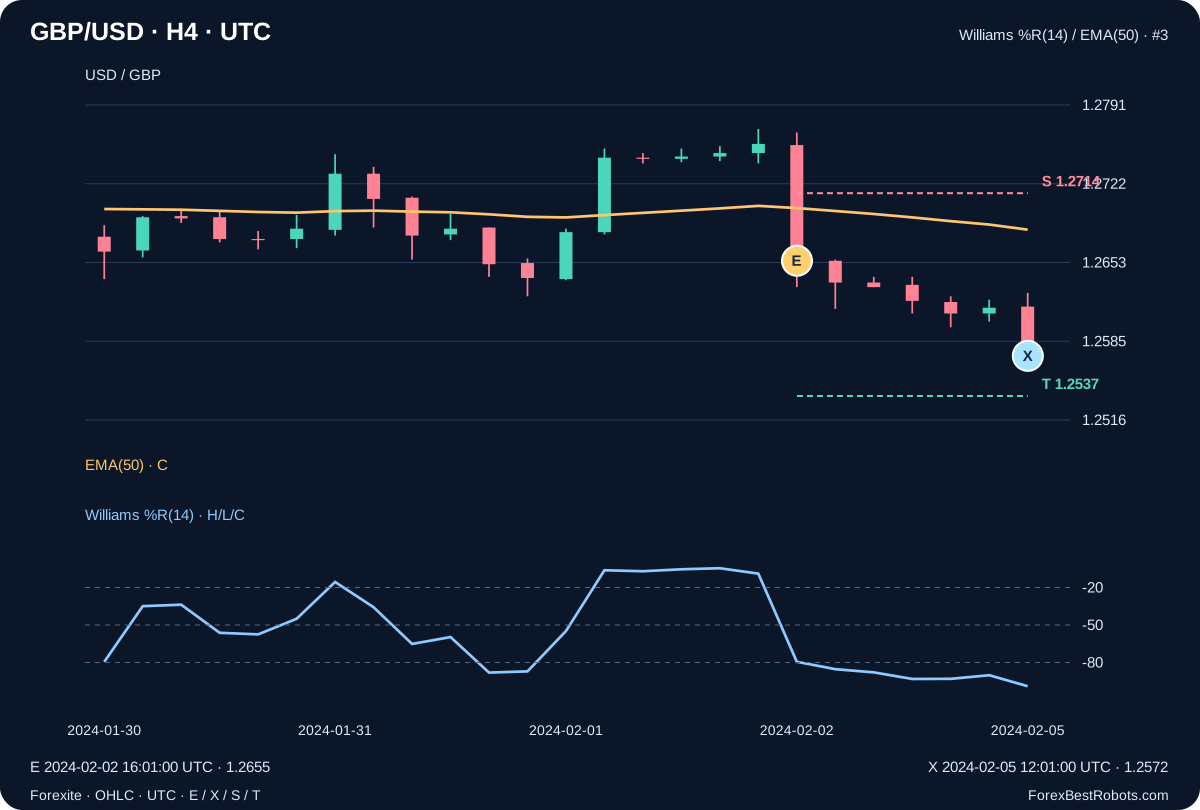
La première entrée filtrée de février est une vente à 1.2655 le 2024-02-02 16:01 UTC, avec un risque de 59 pips, un stop à 1.2714 et une cible à 1.2537. La limite de six groupes traverse le week-end et clôture à 1.2572 le 2024-02-05 12:01 UTC : +83 pips bruts et +1.386441R après provision, avant financement. La sélection est chronologique, sans choix selon le rendement ; les cinq pertes filtrées figurent aussi au journal.
12. Examiner chaque opération et modifier la provision de transaction
Choisissez règles et provision. Les totaux décrivent toute la variante ; le sélecteur et Précédente / Suivante choisissent une ligne du journal. Le graphique marque ses E, X, S et T fixes. Modifier la provision recalcule les valeurs nettes sans changer les opérations ni les exécutions modélisées.
Le champ numérique modifie une provision hypothétique de transaction en pips. Il ne déplace ni entrée ni stop. Identifiez l’opération par sa date. Sur écran étroit, faites défiler horizontalement graphique ou journal ; la page reste dans l’écran.
Variante sélectionnée complète
- Opérations clôturées
- —
- Opérations à R net positif
- —
- Pips nets
- —
- Somme des R nets
- —
- Facteur de profit en R net
- —
- Recul maximal des opérations clôturées (R)
- —
Détails de l’opération choisie
- Relevé de la minute d’entrée (UTC)
- —
- Relevé de la minute de sortie (UTC)
- —
- Direction
- —
- Cours d’entrée
- —
- Cours de sortie
- —
- Stop fixe : S
- —
- Objectif fixe : T
- —
- Risque initial (pips)
- —
- Règle de sortie
- —
- Pips bruts
- —
- Opération choisie : R net
- —
Afficher signal, relevé minute et calcul du R net
- Fin du groupe de signal clôturé (UTC)
- —
- Williams %R(14) précédent
- —
- Williams %R(14) du signal
- —
- Clôture du groupe du signal
- —
- Plus haut de la fenêtre du signal (14)
- —
- Plus bas de la fenêtre du signal (14)
- —
- EMA(50) de la clôture du signal
- —
- EMA(50) précédente
- —
- ATR(14) du signal, pips
- —
- Sixième terme H4 suivant (UTC)
- —
- OHLC du relevé de sortie
- —
Calcul du R net
Afficher toutes les opérations de cette variante
| Numéro de l’opération | Direction | Relevé de la minute d’entrée (UTC) | Relevé de la minute de sortie (UTC) | Règle de sortie | Pips bruts | Opération choisie : R net |
|---|
13. Ce qu’il reste à valider avant une autre utilisation
La reproduction indépendante concorde sur toutes les décisions et les 30 opérations des deux variantes. Cela vérifie l’implémentation, pas la valeur de trading. Huit opérations filtrées et deux mois ne prouvent aucun avantage durable. Il faudrait des règles figées sur d’autres périodes et sources, frais et financement observés, tailles réalistes et test prospectif distinct. Réajuster le seuil ou le filtre sur cet échantillon ne transforme pas le nouveau résultat en confirmation indépendante.
Questions fréquentes
Le filtre EMA a-t-il rendu la stratégie rentable ?
Non. À 1.2 pip, les 8 opérations avec EMA totalisent −0.556444R, contre −0.109531R sur 22 opérations du contrôle. Le filtre fait moins bien en R dans cet échantillon. Moins d’opérations et des pips nets positifs ne prouvent pas un avantage.
Pourquoi les pips nets sont-ils positifs alors que le R net est négatif ?
Les pips ont le même poids ; R divise chaque opération par son risque initial. Les risques filtrés vont de 38 à 59 pips : +4.4 pips nets et −0.556444R correspondent à des pondérations différentes. Aucun des deux n’est un rendement de compte en pourcentage.
Modifier la provision recalcule-t-il les entrées ?
Non. Seul le calcul net des mêmes opérations enregistrées change. Les comparaisons de base utilisent 0.0, 1.2 et 2.4 pips ; spread historique et financement ne sont pas reconstitués.
Les heures de sortie sont-elles des exécutions exactes de courtier ?
Non. Les heures de stop/objectif identifient le relevé minute source. Le modèle traite les gaps et suppose le stop premier si les deux niveaux surviennent dans une minute. Les cours ne révèlent ni l’ordre des ticks ni l’exécution réelle du courtier.
Données, horaires et reproductibilité
Le téléchargement conserve 61 972 relevés minute source et la provenance de 60 archives Forexite originales, avec URL et empreintes SHA-256 d’origine. Les OHLC gardent quatre décimales. Cette version a vérifié les empreintes internes du paquet source sauvegardé et reproduit le calcul depuis son CSV minute inchangé.
Le test utilise 61 792 relevés jusqu’à 2024-02-29 20:00 UTC, avec 266 groupes H4, dont 17 courts ou clairsemés. Il fournit signaux, motifs de rejet, toutes les opérations des deux variantes, protocole fixe, historique des indicateurs et contrôles numériques indépendants. Rien n’est présenté comme Ask observé ou spread historique.
Les règles ont été figées avant le premier test. Le ZIP contient reproduction hors ligne et vérification distincte Decimal70 minute par minute. Le CSV public répertorie les 30 opérations des deux variantes indépendantes. Ce sont des enregistrements de modèle pédagogique, pas un portefeuille combiné ni un relevé de courtier.
- Toutes les opérations des deux variantes (CSV)
- Cours minute, règles fixes, signaux et reproduction hors ligne (ZIP)