

Hồi khỏi vùng cực trị Williams %R có thể xác định tín hiệu, nhưng không chứng minh lợi thế. Chúng tôi cố định quy tắc trước khi chạy lại giá GBP/USD tháng 1–2 năm 2024. Với khoản khấu trừ giả định 1.2 pip mỗi giao dịch, phiên bản EMA có 8 lệnh, tổng −0.556444R; phiên bản đối chứng có 22 lệnh, tổng −0.109531R. Bộ lọc làm kết quả theo R kém hơn trong mẫu này. Có thể xem mọi lệnh và thay mức khấu trừ mà không đổi điểm vào đã ghi.
1. Câu hỏi được kiểm thử
Yêu cầu giá và độ dốc EMA(50) cùng hướng với lần quay lại của Williams %R có cải thiện mô hình cố định này không? Chúng tôi chạy hai phiên bản độc lập: chỉ Williams %R và Williams %R có lọc EMA. Cả hai bắt đầu ở chỉ số H4 50, dùng chung rủi ro và quy tắc thoát, mỗi lần chỉ giữ một vị thế. Chu kỳ, ngưỡng, bộ lọc, thời hạn và các mức chi phí được cố định trước lần chạy đầu, không tìm kiếm tham số.
2. Báo giá thực, ranh giới nhóm và lịch sử chuẩn bị
Nguồn có 61 972 bản ghi GBP/USD một phút gốc với bốn chữ số thập phân, từ 60 tệp lưu trữ hằng ngày của Forexite. Đổi CET mùa đông sang UTC, gom thời gian trong khoảng (kết thúc − 4 giờ, kết thúc], kết thúc lúc 00:00, 04:00, 08:00, 12:00, 16:00 và 20:00 UTC. Nhãn chỉ cuối nhóm. Có 266 nhóm H4, gồm 17 nhóm ngắn hoặc thưa dữ liệu; không điền giá thiếu.
Mô hình khớp lệnh dùng 61 792 bản ghi quan sát được đến điểm kết thúc H4 cuối cùng được dùng, 2024-02-29 20:00 UTC. Bỏ phần sau bị cắt bởi ranh giới dữ liệu nguồn. Hai phiên bản cùng đợi tới chỉ số 50 để EMA(50) hiện tại và trước đó, Williams %R, ATR đều có dữ liệu. Ranh giới H4 của nhà môi giới có thể khác. Thời gian nguồn và mức khớp mô hình không xác nhận thời điểm khớp lệnh thực của nhà môi giới.
Trong mô hình này, một pip bằng 0.0001 USD trên mỗi GBP. Nguồn có bốn chữ số thập phân; point nhỏ nhất trên nền tảng của nhà môi giới có thể theo quy ước khác.
3. Định nghĩa lần quay lại mới của Williams %R(14)
Williams %R(14) xác định vị trí Close mới nhất so với High cao nhất và Low thấp nhất của 14 khoảng đã hoàn tất trong cửa sổ hiện tại: −100 × (HH14 − Close)/(HH14 − LL14). Thang đo từ −100 đến 0. Nếu HH14 = LL14, giá trị không khả dụng, như trong hướng dẫn đi kèm. Bỏ qua giao cắt khi giá trị hiện tại hoặc trước đó không khả dụng; không kéo dài giá trị cũ qua cửa sổ có biên độ bằng không.
Tín hiệu mua yêu cầu %R trước ≤ −80 và hiện tại > −80. Tín hiệu bán yêu cầu %R trước ≥ −20 và hiện tại < −20. Bằng đúng ngưỡng ở giá trị hiện tại chưa hoàn tất giao cắt. Một bước nhảy có thể vượt luôn ngưỡng đối diện; không có điều kiện ngầm buộc giá trị mới nằm giữa −80 và −20. Chỉ dùng các khoảng đã hoàn tất.
Khi một cực trị rời khỏi cửa sổ cuốn chiếu, %R có thể thay đổi dù Close không đảo chiều tương ứng. Đây là sự thay đổi vị trí trong biên độ, không phải bằng chứng giá đảo chiều. Không âm thầm thêm xác nhận bằng mô hình giá khác.
Williams %R = −100 × (HH14 − C) / (HH14 − LL14)
Long: previous %R ≤ −80 and current %R > −80
Short: previous %R ≥ −20 and current %R < −20
4. Áp dụng bộ lọc EMA(50) cố định
Với mua, Close của tín hiệu phải trên EMA(50) của Close và EMA hiện tại trên EMA trước đó. Với bán, Close phải dưới EMA(50), còn EMA phải giảm. Bằng nhau không qua bộ lọc. Phiên bản đối chứng bỏ hai điều kiện xu hướng này, nhưng giữ chung lịch sử chuẩn bị và quy tắc khớp lệnh.
EMA(50) dùng Close và α = 2/51. Khởi tạo ở chỉ số 49 bằng trung bình 50 Close đầu tiên; sau đó EMA = EMA trước + (Close − EMA trước) × 2/51. Cả hai phiên bản bắt đầu ở chỉ số 50 khi có EMA hiện tại và trước đó. Cuộn biểu đồ không khởi tạo lại chuỗi. Giá trên EMA và EMA tăng là các điều kiện tương ứng về đại số trong công thức này, không phải hai xác nhận độc lập.
Mỗi phiên bản có lịch sử riêng với tối đa một vị thế. Bỏ bộ lọc có thể mở lệnh sớm hơn và làm một tín hiệu sau đó không thể vào. Vì vậy danh sách có lọc không nhất thiết là tập con của đối chứng. So sánh cả nhật ký, không ghép giao dịch chỉ theo số thứ tự dòng.
5. Vào ở phút được quan sát tiếp theo và cố định rủi ro
Tại cuối nhóm tín hiệu, phiên bản phải không có vị thế. Vào tại Open của phút quan sát đầu tiên có thời gian nằm sau điểm đó, tối đa năm phút. Tín hiệu cũ bị bỏ, không xếp hàng cho nhóm sau. Tín hiệu khi còn vị thế bị từ chối dù vị thế ấy thoát ở phút tiếp theo.
ATR(14) Wilder khởi tạo ở chỉ số 14 bằng trung bình các chuyển tiếp TR 1–14, rồi dùng (ATR trước đó × 13 + TR hiện tại)/14. TR tính cả khoảng trống so với Close trước. Rủi ro ban đầu là ceil(1.5 × ATR theo pip), làm tròn lên pip nguyên để khớp bước giá bốn chữ số. Cố định khoảng cách lúc có tín hiệu. Đặt dừng lỗ 1R và mục tiêu 2R tương đối với Open phút vào lệnh tiếp theo. Không dời dừng lỗ theo giá hoặc về hòa vốn.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Xử lý khoảng trống giá, chạm mức và thời hạn giữ
Ở mỗi phút, Open vượt dừng lỗ thì thoát tại Open; Open vượt mục tiêu thì thoát ở mục tiêu, không cộng cải thiện có lợi do khoảng trống giá. Tiếp đó, nếu hết thời hạn giữ thì thoát tại Open. Nếu chưa, xét High và Low: chạm là đạt; nếu chạm cả hai trong một phút thì giả định dừng lỗ trước. Phút vào lệnh cũng được xét. Thời gian dừng lỗ/mục tiêu chỉ bản ghi phút, không phải giây khớp lệnh đã quan sát.
Thời hạn là phút quan sát đầu tiên sau điểm kết thúc H4 thứ sáu tính từ tín hiệu. Sáu nhóm có dữ liệu có thể kéo dài hơn 24 giờ thực nếu qua lúc thị trường đóng. Vị thế còn lại ở cuối nghiên cứu thoát tại Close phút cuối được dùng và gắn sample_end. Mẫu này không có kiểu thoát đó hoặc phút chạm cả hai mức. Không thoát theo tín hiệu, chia vị thế hay giữ nhiều vị thế cùng lúc trong một phiên bản.
7. Tách giả định chi phí giao dịch khỏi chi phí quan sát
Mỗi giao dịch đã đóng bị trừ một lần chi phí hai chiều giả định: 0.0, 1.2 hoặc 2.4 pip. R ròng = (pip gộp − chi phí pip)/rủi ro ban đầu theo pip. Nhật ký cũng cho chọn 0.0–5.0 pip, bước 0.1. Đổi mức này chỉ cập nhật phép tính ròng; giao dịch, báo giá vào, dừng lỗ và mục tiêu vẫn cố định.
Đây không phải chênh lệch giá hoặc hoa hồng được tái dựng. Không có Ask, chênh lệch giá, trượt giá hay khớp lệnh lịch sử của nhà môi giới; phí giữ vị thế qua đêm bị loại trừ. Vị thế qua cuối tuần có thể phát sinh chi phí thêm chưa mô hình hóa. Đánh giá thực cần dữ liệu khớp lệnh và phí giữ vị thế qua đêm riêng. Kết quả đã trừ khoản giao dịch được chọn, chưa phải mọi chi phí giao dịch có thể có.
8. Đọc kết quả đầy đủ của hai phiên bản
Ở mức 1.2 pip, đối chứng có 22 lệnh, 8 lệnh có R ròng dương: +31.6 pip ròng nhưng −0.109531R. Phiên bản EMA có 8 lệnh, 3 lệnh dương: +4.4 pip ròng nhưng −0.556444R. Bộ lọc giảm số lệnh và làm kết quả theo R kém hơn trong mẫu này. Không phiên bản nào có kỳ vọng R dương sau khoản khấu trừ đó.
Phiên bản có lọc có hệ số lợi nhuận theo R ròng là 0.832042 và mức sụt giảm tối đa từ các lệnh đã đóng là 2.060847R. Ngay khi chưa khấu trừ, tổng đã là −0.337291R; tại 2.4 pip là −0.775597R. Đối chứng có hai lệnh với pip gộp đúng bằng không khi chưa khấu trừ; mức khấu trừ dương biến cả hai thành lệnh lỗ. Đây là thống kê mô hình, không phải lợi suất tài khoản hay dự báo.
| Bộ quy tắc | Chi phí vào và thoát giả định cho mỗi giao dịch (pip) | Giao dịch đã đóng | Giao dịch có R ròng dương | Pip ròng | Tổng R ròng | Hệ số lợi nhuận theo R ròng | Sụt giảm lớn nhất của giao dịch đã đóng (R) |
|---|---|---|---|---|---|---|---|
| Chỉ tín hiệu hồi Williams %R | 0.0 | 22 | 8 | 58.0 | 0.484366 | 1.065262 | 3.069860 |
| Chỉ tín hiệu hồi Williams %R | 1.2 | 22 | 8 | 31.6 | -0.109531 | 0.985976 | 3.301626 |
| Chỉ tín hiệu hồi Williams %R | 2.4 | 22 | 8 | 5.2 | -0.703429 | 0.914201 | 3.533392 |
| Tín hiệu hồi Williams %R + EMA(50) | 0.0 | 8 | 3 | 14.0 | -0.337291 | 0.893642 | 2.000000 |
| Tín hiệu hồi Williams %R + EMA(50) | 1.2 | 8 | 3 | 4.4 | -0.556444 | 0.832042 | 2.060847 |
| Tín hiệu hồi Williams %R + EMA(50) | 2.4 | 8 | 3 | -5.2 | -0.775597 | 0.775494 | 2.121694 |
9. Vì sao pip dương vẫn có thể đi cùng R âm
Khi cộng pip, mỗi pip có trọng số như nhau; R chia kết quả từng lệnh cho khoảng dừng lỗ ban đầu riêng của lệnh đó. Rủi ro ở phiên bản có lọc nằm trong 38–59 pip. Vì vậy +4.4 pip ròng có thể đi cùng −0.556444R. Tổng pip dương không chứng minh có lãi với rủi ro cố định, cũng không thể hiện sự cải thiện nhờ EMA nếu so sánh R không cho thấy điều đó.
Một đơn vị R tương ứng với khoảng dừng lỗ ban đầu của giao dịch đó. Chúng tôi không suy ra số dư, lợi suất phần trăm, làm tròn lô, lãi kép hay mức phơi nhiễm danh mục. Những yếu tố đó cần mô hình quy mô riêng. Hệ số lợi nhuận so R ròng dương với âm; sụt giảm tính từ đỉnh R đã đóng cộng dồn, khởi đầu ở 0.
10. Xem từng tháng và tín hiệu bị từ chối
Ở mức 1.2 pip, 2 lệnh có lọc vào trong tháng 1 đạt tổng −1.170087R, còn 6 lệnh vào trong tháng 2 đạt +0.613643R. Chia theo tháng vào lệnh chỉ mô tả cùng một mẫu, không phải xác nhận độc lập hay giai đoạn kiểm định được giữ lại. Vị thế có thể thoát ở tháng khác hoặc kéo dài qua cuối tuần.
Mỗi phiên bản có 37 sự kiện hồi mới. Ba sự kiện xảy ra trước điểm bắt đầu chung. Phiên bản có lọc chấp nhận 8, loại 20 vì xu hướng và 6 vì đang có vị thế. Đối chứng chấp nhận 22 và loại 12 vì đang có vị thế. Thứ tự loại có ý nghĩa: sự kiện bị loại vì vị thế đang mở không được tính lần nữa vào nhóm loại vì xu hướng.
| Tháng vào lệnh | Giao dịch đã đóng | Tổng R ròng |
|---|---|---|
| 2024-01 | 2 | -1.170087 |
| 2024-02 | 6 | 0.613643 |
11. Theo dõi hai ví dụ chọn theo trình tự thời gian
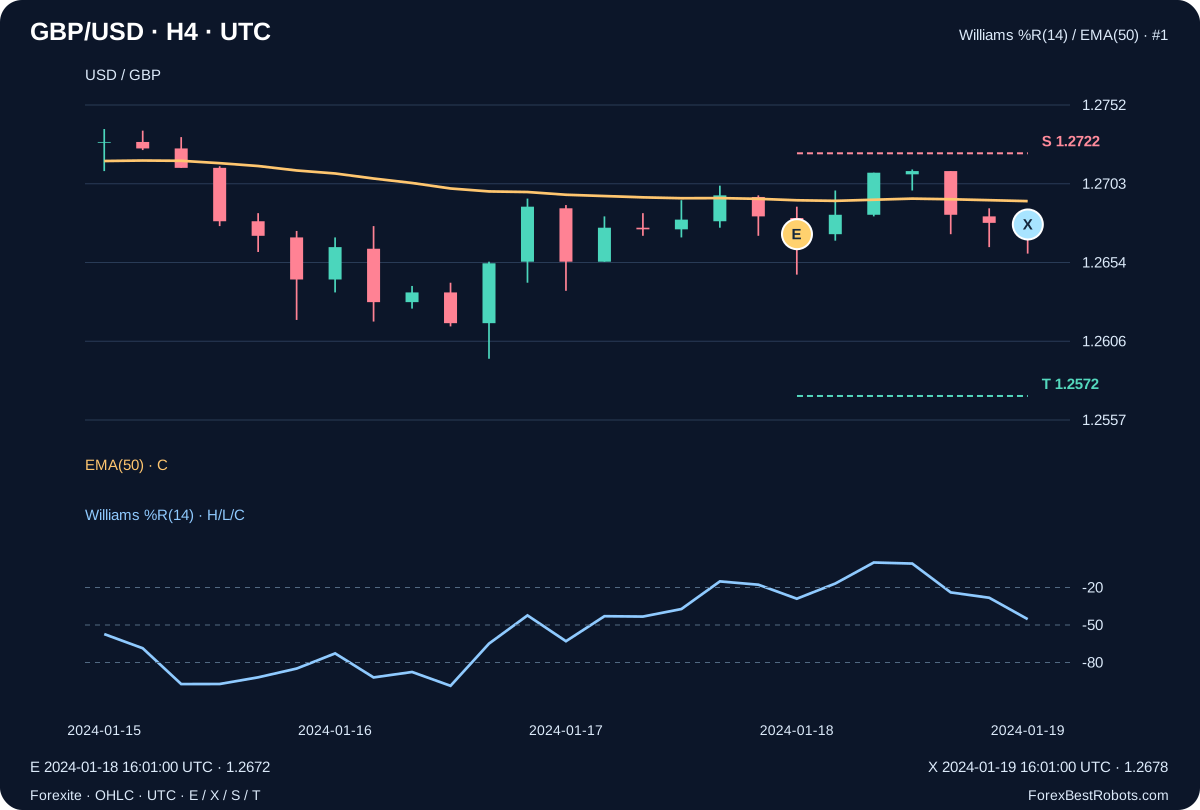
Lệnh có lọc đầu tiên phát tín hiệu bán tại 2024-01-18 16:00 UTC: %R từ −17.757009 chuyển sang −28.971963 trong khi EMA(50) giảm. Vào tại 1.2672 lúc 16:01 UTC. ATR là 33.273320 pip: rủi ro 50 pip, dừng lỗ 1.2722, mục tiêu 1.2572. Vị thế được đóng khi hết thời hạn, tại 1.2678 vào 2024-01-19 16:01 UTC: −6 pip gộp và −0.144000R sau 1.2 pip.
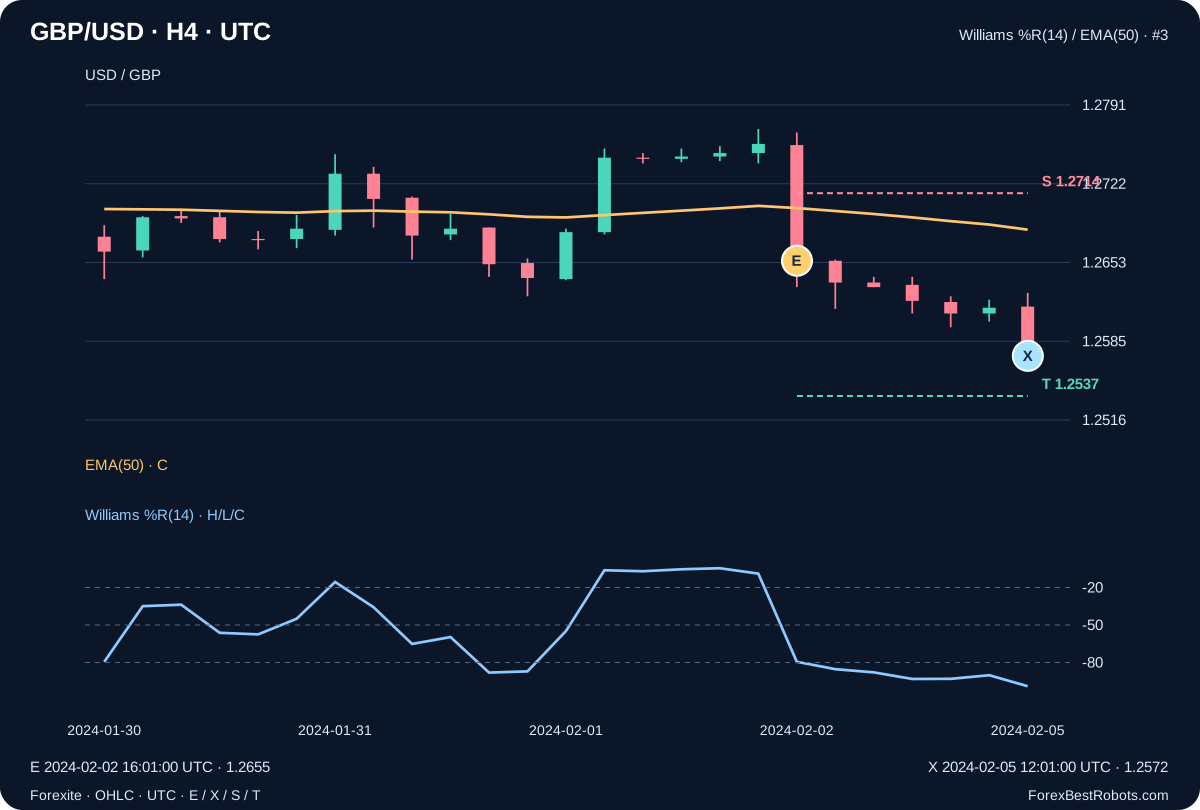
Lệnh có lọc đầu tiên vào trong tháng 2 là bán tại 1.2655 lúc 2024-02-02 16:01 UTC, với rủi ro 59 pip, dừng lỗ 1.2714 và mục tiêu 1.2537. Giới hạn sáu khoảng kéo dài qua cuối tuần; vị thế được đóng tại 1.2572 lúc 2024-02-05 12:01 UTC: +83 pip gộp và +1.386441R sau khấu trừ, trước chi phí duy trì vị thế. Ví dụ được chọn theo thời gian, không theo lợi nhuận; cả năm lệnh lỗ của phiên bản có lọc vẫn có trong nhật ký.
12. Xem từng giao dịch và đổi giả định chi phí
Chọn quy tắc và chi phí. Tổng số liệu mô tả cả phiên bản; bộ chọn và Trước / Sau chọn một dòng nhật ký. Biểu đồ đánh dấu E, X, S, T cố định của dòng đó. Đổi phí chỉ tính lại giá trị ròng, giữ nguyên giao dịch và mức khớp mô hình.
Ô số đổi chi phí giao dịch giả định theo pip, không dời điểm vào hay dừng lỗ. Dùng ngày để nhận biết giao dịch đang xem. Trên màn hình hẹp, cuộn biểu đồ hoặc nhật ký ngang; trang vẫn nằm trong màn hình.
Toàn bộ phiên bản được chọn
- Giao dịch đã đóng
- —
- Giao dịch có R ròng dương
- —
- Pip ròng
- —
- Tổng R ròng
- —
- Hệ số lợi nhuận theo R ròng
- —
- Sụt giảm lớn nhất của giao dịch đã đóng (R)
- —
Chi tiết giao dịch được chọn
- Bản ghi phút vào lệnh (UTC)
- —
- Bản ghi phút thoát lệnh (UTC)
- —
- Hướng
- —
- Báo giá vào
- —
- Báo giá thoát
- —
- Dừng lỗ cố định: S
- —
- Mục tiêu cố định: T
- —
- Rủi ro ban đầu (pip)
- —
- Quy tắc thoát
- —
- Pip gộp
- —
- Giao dịch được chọn: R ròng
- —
Xem tín hiệu, bản ghi phút và phép tính R ròng
- Cuối nhóm tín hiệu đã kết thúc (UTC)
- —
- Williams %R(14) trước đó
- —
- Williams %R(14) tín hiệu
- —
- Close của khoảng tín hiệu
- —
- High cao nhất cửa sổ tín hiệu (14)
- —
- Low thấp nhất cửa sổ tín hiệu (14)
- —
- EMA(50) của giá đóng cửa tại tín hiệu
- —
- EMA(50) trước đó
- —
- ATR(14) tín hiệu, pip
- —
- Điểm cuối H4 thứ sáu sau tín hiệu (UTC)
- —
- OHLC phút thoát
- —
Phép tính R ròng
Xem mọi giao dịch của phiên bản này
| Số giao dịch | Hướng | Bản ghi phút vào lệnh (UTC) | Bản ghi phút thoát lệnh (UTC) | Quy tắc thoát | Pip gộp | Giao dịch được chọn: R ròng |
|---|
13. Cần xác thực gì trước khi dùng quy tắc ở nơi khác
Phép chạy độc lập khớp mọi quyết định tín hiệu và 30 giao dịch của hai phiên bản. Điều đó kiểm tra triển khai, không chứng minh chất lượng giao dịch. Tám lệnh lọc và hai tháng không xác lập lợi thế bền vững. Cần quy tắc giữ nguyên trên giai đoạn, nguồn giá khác, chi phí khớp lệnh và phí giữ vị thế qua đêm quan sát được, quy mô thực tế và kiểm thử tiến riêng. Chỉnh ngưỡng hay lọc theo mẫu này không biến kết quả mới thành xác nhận độc lập.
Câu hỏi thường gặp
Bộ lọc EMA có làm chiến lược có lãi không?
Không. Ở mức 1.2 pip, 8 lệnh EMA đạt −0.556444R so với −0.109531R của 22 lệnh đối chứng. Trong mẫu này, bộ lọc cho kết quả theo R kém hơn. Ít lệnh hơn và pip ròng dương không chứng minh lợi thế.
Vì sao pip ròng dương còn R ròng âm?
Pip có trọng số bằng nhau; R chia mỗi lệnh cho rủi ro ban đầu. Rủi ro ở phiên bản có lọc là 38–59 pip, nên +4.4 pip ròng và −0.556444R dùng trọng số khác nhau. Cả hai đều không phải lợi suất tài khoản theo phần trăm.
Đổi phí có tính lại điểm vào không?
Không. Chỉ phép tính ròng của cùng các giao dịch đã ghi thay đổi. So sánh cơ sở dùng 0.0, 1.2 và 2.4 pip, không tái dựng chênh lệch giá lịch sử hay phí giữ vị thế qua đêm.
Thời gian thoát có phải khớp lệnh chính xác của nhà môi giới không?
Không. Thời gian dừng lỗ/mục tiêu chỉ bản ghi phút nguồn. Mô hình xử lý khoảng trống và giả định dừng lỗ trước nếu cả hai mức bị chạm trong một phút. Báo giá không cho biết trình tự tick hoặc khớp lệnh thực.
Dữ liệu, thời gian và khả năng tái tạo
Bản tải xuống giữ 61 972 bản ghi phút nguồn và xuất xứ 60 tệp Forexite gốc, gồm URL và mã băm SHA-256 ban đầu. OHLC giữ bốn chữ số thập phân. Bản này kiểm tra mã băm bên trong gói nguồn đã lưu và tái tạo phép tính từ CSV phút không đổi.
Phép chạy dùng 61 792 bản ghi đến 2024-02-29 20:00 UTC, với 266 nhóm H4, gồm 17 nhóm ngắn hoặc thưa. Có mọi tín hiệu và lý do từ chối, mỗi giao dịch của cả hai phiên bản, quy trình cố định, lịch sử chỉ báo và kiểm tra số học độc lập. Không nội dung nào được coi là Ask quan sát hoặc chênh lệch giá lịch sử.
Quy tắc được cố định trước lần chạy đầu. ZIP chứa tái tạo ngoại tuyến và kiểm chứng Decimal70 riêng từng phút. CSV công khai liệt kê toàn bộ 30 giao dịch của hai phiên bản độc lập. Đây là bản ghi mô hình giáo dục, không phải danh mục gộp hay sao kê nhà môi giới.
- Mọi giao dịch của hai phiên bản (CSV)
- Báo giá phút, quy tắc cố định, tín hiệu và tái tạo ngoại tuyến (ZIP)