
การกลับจากเขตสุดขั้วของ Williams %R ใช้กำหนดสัญญาณได้ แต่ไม่ได้พิสูจน์ความได้เปรียบ เราตรึงกฎก่อนจำลองราคาจริง GBP/USD ช่วงมกราคม–กุมภาพันธ์ 2024 เมื่อสมมติหักต้นทุน 1.2 pip ต่อเทรด แบบใช้ EMA มี 8 เทรด รวม −0.556444R ส่วนแบบควบคุมมี 22 เทรด รวม −0.109531R ตัวกรองทำให้ผลในหน่วย R แย่ลงในตัวอย่างนี้ ตรวจดูทุกเทรดและเปลี่ยนต้นทุนได้โดยไม่เปลี่ยนจุดเข้าที่บันทึกไว้
1. คำถามที่การทดสอบนี้ตรวจสอบ
การบังคับให้ราคาและความชัน EMA(50) สอดคล้องกับทิศทางการย้อนของ Williams %R ช่วยแบบจำลองคงที่นี้หรือไม่ เราทดสอบแยกกันสองแบบ ได้แก่ Williams %R ย้อนอย่างเดียว และแบบเพิ่มตัวกรอง EMA ทั้งคู่เริ่มที่ดัชนี H4 50 ใช้กฎความเสี่ยงและออกเหมือนกัน และถือได้ครั้งละหนึ่งสถานะ คาบ ระดับ ตัวกรอง ระยะถือ และกรณีต้นทุนถูกกำหนดก่อนทดสอบครั้งแรก โดยไม่มีการค้นหาพารามิเตอร์ที่ดีที่สุด
2. ราคาจริง ขอบเขตกลุ่ม และข้อมูลตั้งต้น
แหล่งข้อมูลมีบันทึก GBP/USD รายหนึ่งนาทีต้นฉบับ 61 972 รายการ ความละเอียดสี่ตำแหน่ง จากแฟ้มรายวัน Forexite 60 แฟ้ม แปลง CET ฤดูหนาวเป็น UTC แล้วจัดเวลาในช่วง (สิ้นสุด − 4 ชั่วโมง, สิ้นสุด] โดยจบที่ 00:00, 04:00, 08:00, 12:00, 16:00 และ 20:00 UTC ป้ายหมายถึงเวลาจบกลุ่ม มี 266 กลุ่ม H4 รวมกลุ่มสั้นหรือข้อมูลเบาบาง 17 กลุ่ม ไม่เติมราคาที่ขาดหาย
แบบจำลองใช้บันทึกนาทีที่พบจริง 61 792 รายการถึงจุดจบ H4 สุดท้ายที่รวมไว้ คือ 2024-02-29 20:00 UTC โดยตัดส่วนภายหลังที่ถูกขอบเขตข้อมูลต้นทางตัดออก ทั้งสองแบบรอถึงดัชนี 50 เพื่อให้ EMA(50) ปัจจุบันและก่อนหน้า Williams %R และ ATR พร้อมใช้ ขอบแท่ง H4 ของโบรกเกอร์อาจต่างกัน เวลาต้นทางและราคาที่แบบจำลองใช้ไม่ยืนยันเวลาจับคู่คำสั่งจริงของโบรกเกอร์
ในแบบจำลองนี้ 1 pip เท่ากับ 0.0001 USD ต่อ GBP ราคาต้นทางมีทศนิยมสี่ตำแหน่ง ส่วน point ที่เล็กที่สุดของแพลตฟอร์มโบรกเกอร์อาจใช้นิยามต่างกัน
3. กำหนดการย้อนผ่านครั้งใหม่ของ Williams %R(14)
Williams %R(14) ระบุตำแหน่ง Close ล่าสุดเทียบกับ High สูงสุดและ Low ต่ำสุดของ 14 ช่วงที่ปิดแล้วในหน้าต่างปัจจุบัน: −100 × (HH14 − Close)/(HH14 − LL14) ค่ามีช่วง −100 ถึง 0 หาก HH14 = LL14 จะถือว่าค่าไม่พร้อมใช้ตามคู่มือที่เกี่ยวข้อง ข้ามการตัดระดับที่ค่าปัจจุบันหรือค่าก่อนหน้าไม่พร้อมใช้ และไม่ลากค่าเดิมข้ามหน้าต่างที่ไม่มีช่วงราคา
สัญญาณซื้อกำหนดให้ %R ก่อนหน้า ≤ −80 และปัจจุบัน > −80 สัญญาณขายกำหนดให้ %R ก่อนหน้า ≥ −20 และปัจจุบัน < −20 หากค่าปัจจุบันเท่าระดับพอดียังไม่ถือว่าตัดผ่าน ค่าอาจกระโดดเลยระดับฝั่งตรงข้ามด้วยได้ ไม่มีเงื่อนไขแอบแฝงว่าค่าใหม่ต้องอยู่ระหว่าง −80 กับ −20 ใช้เฉพาะช่วงที่ปิดแล้วเท่านั้น
เมื่อราคาสุดขั้วหลุดออกจากหน้าต่างเลื่อน %R อาจเปลี่ยนโดยที่ Close ไม่ได้กลับทิศในลักษณะเดียวกัน เหตุการณ์นี้บอกตำแหน่งในช่วงราคา ไม่ใช่หลักฐานว่าราคากลับตัว และไม่มีการเพิ่มเงื่อนไขยืนยันจากรูปแบบราคาโดยไม่ระบุไว้
Williams %R = −100 × (HH14 − C) / (HH14 − LL14)
Long: previous %R ≤ −80 and current %R > −80
Short: previous %R ≥ −20 and current %R < −20
4. ใช้ตัวกรอง EMA(50) ที่กำหนดไว้
ฝั่งซื้อกำหนดให้ Close ของสัญญาณสูงกว่า EMA(50) ของ Close และ EMA ปัจจุบันสูงกว่าค่าก่อนหน้า ฝั่งขายกำหนดให้ Close ต่ำกว่า EMA(50) และ EMA ลดลง ความเท่ากันไม่ผ่านตัวกรอง แบบควบคุมไม่ใช้เงื่อนไขแนวโน้มสองข้อนี้ แต่ยังใช้ข้อมูลตั้งต้นและกฎส่งคำสั่งร่วมกัน
EMA(50) ใช้ Close และ α = 2/51 เริ่มค่าที่ดัชนี 49 ด้วยค่าเฉลี่ยของ Close 50 ค่าแรก จากนั้น EMA = EMA ก่อนหน้า + (Close − EMA ก่อนหน้า) × 2/51 ทั้งสองแบบเริ่มที่ดัชนี 50 ซึ่งมี EMA ปัจจุบันและก่อนหน้าพร้อมใช้ การเลื่อนกราฟไม่เริ่มคำนวณค่าเริ่มต้นใหม่ ราคาอยู่เหนือ EMA กับ EMA ที่เพิ่มขึ้นสอดคล้องกันทางพีชคณิตภายใต้สมการนี้ จึงไม่ใช่การยืนยันอิสระสองอย่าง
แต่ละแบบมีลำดับการถือหนึ่งสถานะของตนเอง การเอาตัวกรองออกอาจเปิดสถานะก่อนและทำให้รับสัญญาณถัดไปไม่ได้ รายการของแบบกรองจึงไม่จำเป็นต้องเป็นส่วนย่อยของแบบควบคุม ควรเปรียบเทียบสมุดบันทึกทั้งหมด ไม่จับคู่จากหมายเลขแถวเพียงอย่างเดียว
5. เข้าที่นาทีถัดไปซึ่งมีข้อมูลและตรึงความเสี่ยง
เมื่อกลุ่มสัญญาณสิ้นสุด แบบนั้นต้องไม่มีสถานะค้าง เข้าโดยใช้ Open ของนาทีแรกที่พบจริงซึ่งอยู่หลังเวลาสิ้นสุดอย่างเคร่งครัด และห่างไม่เกินห้านาที สัญญาณเก่าถูกทิ้ง ไม่ต่อคิวรอกลุ่มอื่น สัญญาณที่เกิดระหว่างถือสถานะถูกปฏิเสธ แม้สถานะนั้นจะปิดในนาทีถัดไป
ATR(14) แบบ Wilder เริ่มที่ดัชนี 14 ด้วยค่าเฉลี่ย TR จากการเปลี่ยนแปลง 1–14 จากนั้นใช้ (ATR ก่อนหน้า × 13 + TR ปัจจุบัน)/14 ค่า TR รวมช่องว่างจาก Close ก่อนหน้า ความเสี่ยงเริ่มต้นคือ ceil(1.5 × ATR หน่วย pip) ปัดขึ้นเป็น pip เต็มตามกริดราคาสี่ตำแหน่ง ตรึงระยะนี้ตอนเกิดสัญญาณ วางสต็อป 1R และเป้าหมาย 2R เทียบกับ Open ของนาทีเข้า ไม่ใช้ trailing stop หรือเลื่อนสต็อปไปจุดคุ้มทุน
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. จัดการช่องว่าง การแตะระดับ และระยะถือ
ในแต่ละนาที หาก Open เลยสต็อปให้ออกที่ Open นั้น หาก Open เลยเป้าหมายให้ออกที่เป้าหมายโดยไม่เพิ่มผลจากช่องว่างที่ได้เปรียบ จากนั้นหากครบระยะถือให้ออกที่ Open มิฉะนั้นตรวจ High กับ Low การแตะนับว่าถึงระดับ และหากแตะทั้งสองในนาทีเดียวให้สมมติสต็อปก่อน นาทีที่เข้าก็นับตามกฎนี้ด้วย เวลาสต็อปหรือเป้าหมายระบุบันทึกนาที ไม่ใช่วินาทีจับคู่คำสั่งที่สังเกตจริง
เวลาสิ้นสุดคือช่วงนาทีแรกที่พบจริงหลังจุดจบ H4 ลำดับที่หกถัดจากสัญญาณอย่างเคร่งครัด หกกลุ่มที่มีข้อมูลอาจกินเวลาจริงเกิน 24 ชั่วโมงเมื่อผ่านช่วงตลาดปิด หากยังถือถึงขอบเขตการศึกษา ให้ออกที่ Close ของนาทีสุดท้ายที่รวมไว้และทำเครื่องหมาย sample_end ตัวอย่างนี้ไม่มีการออกดังกล่าวและไม่มีนาทีแตะสองระดับ ไม่ใช้การออกตามสัญญาณ การแบ่งสถานะ หรือหลายสถานะพร้อมกันในแบบเดียว
7. แยกต้นทุนสมมติออกจากต้นทุนที่สังเกตจริง
หักต้นทุนสมมติรวมเข้าและออกครั้งเดียวต่อรายการที่ปิด ได้แก่ 0.0, 1.2 หรือ 2.4 pips ค่า R สุทธิ = (pip ก่อนต้นทุน − ต้นทุน pip)/ความเสี่ยงเริ่มต้น pip สมุดบันทึกให้เลือก 0.0–5.0 pips ทีละ 0.1 ได้ด้วย การเปลี่ยนค่านี้แก้เฉพาะการคิดผลสุทธิ รายการ ราคาเข้า สต็อป และเป้าหมายยังคงเดิม
ต้นทุนนี้ไม่ใช่การสร้างสเปรดหรือค่าคอมมิชชันย้อนหลัง ไม่มี Ask สเปรด สลิปเพจ หรือการจับคู่คำสั่งจริงของโบรกเกอร์ และไม่รวมค่าถือสถานะ รายการข้ามสุดสัปดาห์อาจมีต้นทุนเพิ่มที่ไม่ได้จำลอง การประเมินจริงต้องใช้ข้อมูลส่งคำสั่งและค่าถือของตนเอง ผลนี้หักสมมติฐานธุรกรรมที่เลือกแล้ว ไม่ได้หักต้นทุนเทรดทุกชนิด
8. อ่านผลทั้งหมดของทั้งสองแบบ
เมื่อหัก 1.2 pip แบบควบคุมมี 22 เทรด โดย 8 เทรดมี R สุทธิเป็นบวก: +31.6 pip สุทธิ แต่รวม −0.109531R แบบ EMA มี 8 เทรด โดย 3 เทรดเป็นบวก: +4.4 pip สุทธิ แต่รวม −0.556444R ตัวกรองลดจำนวนเทรดและทำให้ผลในหน่วย R ของตัวอย่างนี้แย่ลง ทั้งสองแบบไม่มีค่าเฉลี่ย R เป็นบวกหลังหักต้นทุนสมมตินี้
แบบใช้ตัวกรองมี Profit factor ในหน่วย R สุทธิ 0.832042 และ Drawdown สูงสุดจากเทรดที่ปิดแล้ว 2.060847R แม้ไม่หักต้นทุน ผลรวมก็อยู่ที่ −0.337291R และเมื่อหัก 2.4 pip จะเป็น −0.775597R แบบควบคุมมีสองเทรดที่ได้ pip ก่อนหักต้นทุนเท่ากับศูนย์พอดี เมื่อหักต้นทุนที่มากกว่าศูนย์ ทั้งสองเทรดจะขาดทุน นี่เป็นสถิติของแบบจำลอง ไม่ใช่ผลตอบแทนบัญชีหรือการคาดการณ์
| ชุดกฎ | ต้นทุนสมมติรวมเข้าและออกต่อรายการ (pips) | จำนวนรายการที่ปิดแล้ว | รายการที่ R สุทธิเป็นบวก | Pip สุทธิ | ผลรวม R สุทธิ | Profit factor จาก R สุทธิ | Drawdown สูงสุดของรายการปิดแล้ว (R) |
|---|---|---|---|---|---|---|---|
| Williams %R กลับผ่านอย่างเดียว | 0.0 | 22 | 8 | 58.0 | 0.484366 | 1.065262 | 3.069860 |
| Williams %R กลับผ่านอย่างเดียว | 1.2 | 22 | 8 | 31.6 | -0.109531 | 0.985976 | 3.301626 |
| Williams %R กลับผ่านอย่างเดียว | 2.4 | 22 | 8 | 5.2 | -0.703429 | 0.914201 | 3.533392 |
| Williams %R กลับผ่าน + EMA(50) | 0.0 | 8 | 3 | 14.0 | -0.337291 | 0.893642 | 2.000000 |
| Williams %R กลับผ่าน + EMA(50) | 1.2 | 8 | 3 | 4.4 | -0.556444 | 0.832042 | 2.060847 |
| Williams %R กลับผ่าน + EMA(50) | 2.4 | 8 | 3 | -5.2 | -0.775597 | 0.775494 | 2.121694 |
9. ทำไม pip เป็นบวกแต่ R เป็นลบได้
การรวม pip ให้น้ำหนักแต่ละ pip เท่ากัน ส่วน R นำผลของแต่ละเทรดหารด้วยระยะ Stop เริ่มต้นของเทรดนั้น ความเสี่ยงของแบบใช้ตัวกรองอยู่ระหว่าง 38 ถึง 59 pip จึงเป็นไปได้ที่จะได้ +4.4 pip สุทธิพร้อมกับ −0.556444R ผลรวม pip ที่เป็นบวกไม่พิสูจน์ว่ามีกำไรเมื่อใช้ความเสี่ยงคงที่ และไม่ควรยกให้เป็นข้อดีของ EMA หากการเปรียบเทียบ R ไม่แสดงเช่นนั้น
หนึ่งหน่วย R เท่ากับระยะสต็อปเริ่มต้นของรายการนั้น เราไม่ได้อนุมานยอดบัญชี ผลตอบแทนร้อยละ การปัดล็อต ดอกผลทบต้น หรือความเสี่ยงรวมของพอร์ต สิ่งเหล่านี้ต้องใช้แบบจำลองขนาดสถานะแยกต่างหาก Profit factor เทียบ R สุทธิบวกกับลบ ส่วน drawdown วัดการลดจากจุดสูงสุดสะสมของ R ที่ปิดแล้วโดยเริ่มที่ศูนย์
10. ตรวจผลรายเดือนและสัญญาณที่ปฏิเสธ
เมื่อหัก 1.2 pip เทรดแบบใช้ตัวกรองที่เข้าในเดือนมกราคม 2 เทรดรวม −1.170087R และเดือนกุมภาพันธ์ 6 เทรดรวม +0.613643R นี่คือการจัดกลุ่มตัวอย่างเดิมตามเดือนเข้า ไม่ใช่การยืนยันอิสระหรือช่วงทดสอบที่กันไว้ เทรดอาจออกในอีกเดือนหรือถือข้ามสุดสัปดาห์ได้
แต่ละแบบมีเหตุการณ์กลับผ่านระดับใหม่ 37 ครั้ง สามครั้งเกิดก่อนจุดเริ่มร่วม แบบใช้ตัวกรองรับ 8 ครั้ง ปฏิเสธเพราะแนวโน้ม 20 ครั้ง และเพราะมีสถานะเปิดอยู่ 6 ครั้ง แบบควบคุมรับ 22 ครั้งและปฏิเสธเพราะมีสถานะ 12 ครั้ง ลำดับเหตุผลปฏิเสธมีความสำคัญ เหตุการณ์ที่ปฏิเสธเพราะมีสถานะจะไม่ถูกนับซ้ำเป็นการปฏิเสธจากแนวโน้ม
| เดือนเข้า | จำนวนรายการที่ปิดแล้ว | ผลรวม R สุทธิ |
|---|---|---|
| 2024-01 | 2 | -1.170087 |
| 2024-02 | 6 | 0.613643 |
11. ติดตามสองตัวอย่างที่เลือกตามลำดับเวลา
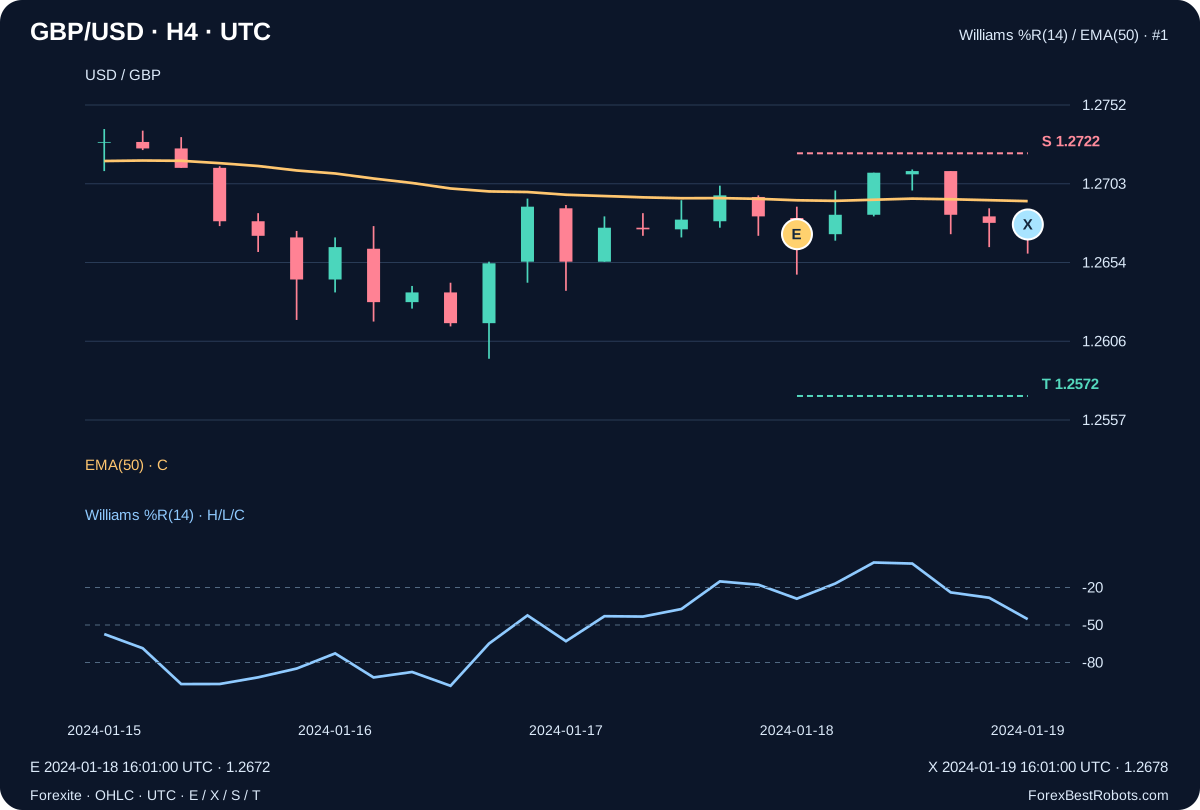
เทรดแรกที่ผ่านตัวกรองให้สัญญาณขายที่ 2024-01-18 16:00 UTC: %R เปลี่ยนจาก −17.757009 เป็น −28.971963 ขณะที่ EMA(50) ลดลง เข้าเทรดที่ 1.2672 เวลา 16:01 UTC ค่า ATR เท่ากับ 33.273320 pip จึงกำหนดความเสี่ยง 50 pip, Stop 1.2722 และเป้าหมาย 1.2572 ออกตามเวลาจำกัดที่ 1.2678 ใน 2024-01-19 16:01 UTC ได้ −6 pip ก่อนต้นทุน และ −0.144000R หลังหัก 1.2 pip
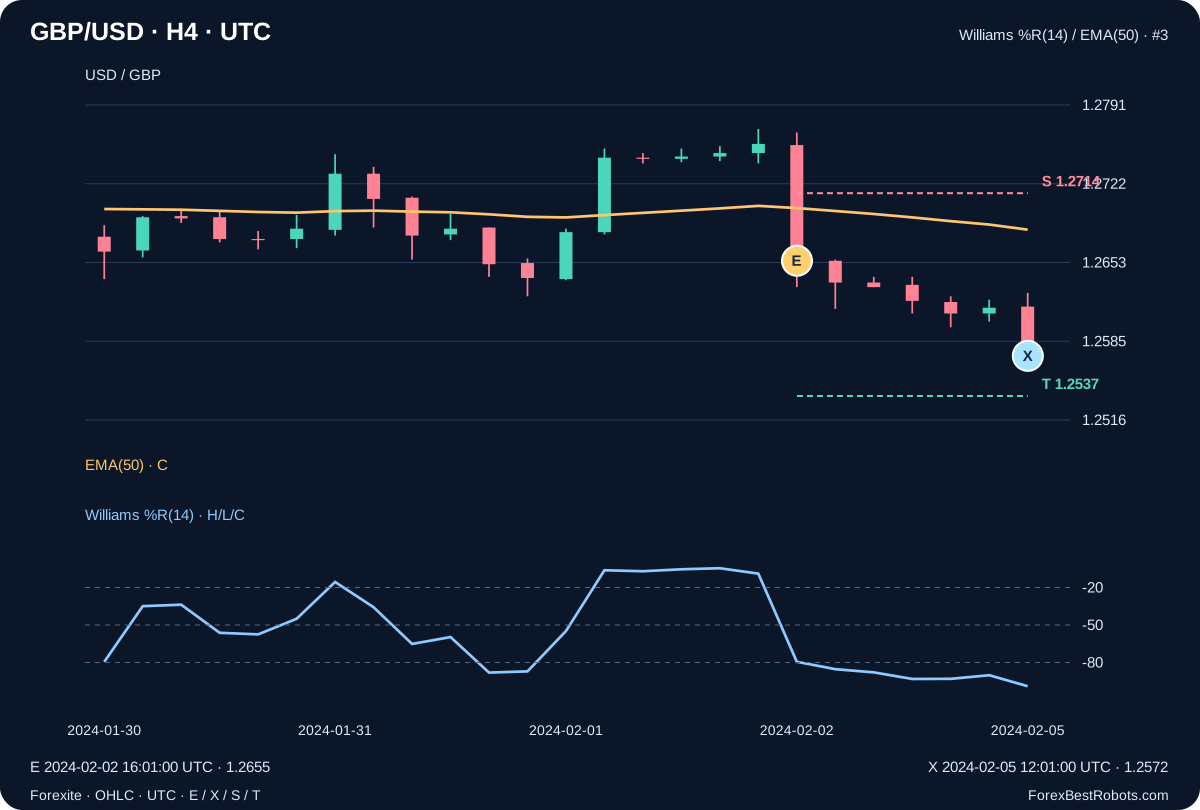
เทรดแรกที่ผ่านตัวกรองและเข้าในกุมภาพันธ์เป็นการขายที่ 1.2655 ใน 2024-02-02 16:01 UTC ความเสี่ยง 59 pip, Stop 1.2714 และเป้าหมาย 1.2537 ระยะถือสูงสุดหกช่วงคร่อมสุดสัปดาห์ และสถานะปิดที่ 1.2572 ใน 2024-02-05 12:01 UTC ได้ +83 pip ก่อนต้นทุน และ +1.386441R หลังหักต้นทุนสมมติ แต่ยังไม่หักต้นทุนการถือสถานะ เลือกตัวอย่างตามเวลา ไม่ใช่กำไร และยังแสดงเทรดขาดทุนทั้งห้าของแบบใช้ตัวกรองในบันทึก
12. ตรวจทุกรายการและปรับต้นทุนธุรกรรม
เริ่มจากเลือกกฎและต้นทุน ผลรวมอธิบายแบบที่เลือกทั้งหมด ส่วนตัวเลือกรายการกับปุ่มก่อนหน้า / ถัดไปเลือกรายการหนึ่งแถว กราฟทำเครื่องหมาย E, X, S และ T ที่ตรึงไว้ของแถวนั้น การปรับต้นทุนคำนวณเฉพาะผลสุทธิใหม่ ไม่เปลี่ยนรายการหรือราคาเข้าออกในแบบจำลอง
ช่องตัวเลขเปลี่ยนต้นทุนธุรกรรมสมมติในหน่วย pip ไม่ได้ย้ายจุดเข้าหรือสต็อป ใช้วันที่ระบุรายการที่กำลังดู บนหน้าจอแคบเลื่อนกราฟหรือตารางแนวนอนได้ โดยตัวหน้าเว็บยังอยู่ภายในจอ
ผลทั้งหมดของแบบที่เลือก
- จำนวนรายการที่ปิดแล้ว
- —
- รายการที่ R สุทธิเป็นบวก
- —
- Pip สุทธิ
- —
- ผลรวม R สุทธิ
- —
- Profit factor จาก R สุทธิ
- —
- Drawdown สูงสุดของรายการปิดแล้ว (R)
- —
รายละเอียดรายการที่เลือก
- บันทึกนาทีเข้า (UTC)
- —
- บันทึกนาทีออก (UTC)
- —
- ทิศทาง
- —
- ราคาเข้า
- —
- ราคาออก
- —
- สต็อปคงที่: S
- —
- เป้าหมายคงที่: T
- —
- ความเสี่ยงเริ่มต้น (pips)
- —
- กฎออก
- —
- Pip ก่อนต้นทุน
- —
- รายการที่เลือก: R สุทธิ
- —
แสดงสัญญาณ บันทึกนาที และการคำนวณ R สุทธิ
- เวลาจบกลุ่มสัญญาณที่ปิดแล้ว (UTC)
- —
- Williams %R(14) ก่อนหน้า
- —
- Williams %R(14) ตอนสัญญาณ
- —
- Close ของช่วงสัญญาณ
- —
- High สูงสุดในหน้าต่างสัญญาณ (14)
- —
- Low ต่ำสุดในหน้าต่างสัญญาณ (14)
- —
- EMA(50) ของราคาปิดช่วงสัญญาณ
- —
- EMA(50) ก่อนหน้า
- —
- ATR(14) ตอนสัญญาณ หน่วย pip
- —
- จุดจบ H4 ที่หกถัดจากสัญญาณ (UTC)
- —
- OHLC ของนาทีออก
- —
การคำนวณ R สุทธิ
แสดงทุกรายการของแบบนี้
| หมายเลขรายการ | ทิศทาง | บันทึกนาทีเข้า (UTC) | บันทึกนาทีออก (UTC) | กฎออก | Pip ก่อนต้นทุน | รายการที่เลือก: R สุทธิ |
|---|
13. สิ่งที่ต้องตรวจสอบก่อนนำกฎไปใช้ที่อื่น
การคำนวณแยกต่างหากตรงกันทั้งการตัดสินใจสัญญาณและ 30 รายการของสองแบบ นี่ตรวจสอบการทำงานของโค้ด ไม่ได้พิสูจน์คุณค่าทางการเทรด แปดรายการกรองในสองเดือนไม่ยืนยันความได้เปรียบยั่งยืน ต้องทดสอบกฎเดิมในช่วงและแหล่งราคาอื่น เพิ่มต้นทุนส่งคำสั่งกับค่าถือจริง ขนาดสถานะที่สมจริง และทดสอบเดินหน้าแยกต่างหาก การปรับเกณฑ์หรือตัวกรองตามตัวอย่างนี้แล้วแสดงผลใหม่ไม่ใช่การยืนยันอิสระ
คำถามที่พบบ่อย
ตัวกรอง EMA ทำให้กลยุทธ์มีกำไรหรือไม่
ไม่ เมื่อหัก 1.2 pip เทรด EMA ทั้ง 8 รายการรวม −0.556444R เทียบกับ −0.109531R จากแบบควบคุม 22 รายการ ตัวกรองทำผลงานในหน่วย R แย่กว่าในตัวอย่างนี้ จำนวนเทรดน้อยลงและ pip สุทธิเป็นบวกไม่พิสูจน์ความได้เปรียบ
ทำไม pip สุทธิเป็นบวกแต่ R สุทธิเป็นลบ
pip มีน้ำหนักเท่ากัน ส่วน R หารผลแต่ละเทรดด้วยความเสี่ยงเริ่มต้น ความเสี่ยงแบบใช้ตัวกรองอยู่ที่ 38–59 pip ดังนั้น +4.4 pip สุทธิกับ −0.556444R จึงให้น้ำหนักต่างกัน ทั้งสองค่าไม่ใช่ผลตอบแทนบัญชีเป็นเปอร์เซ็นต์
เปลี่ยนต้นทุนแล้วคำนวณจุดเข้าใหม่หรือไม่
ไม่เปลี่ยน แก้เฉพาะผลสุทธิของรายการเดิมที่บันทึกไว้ การเปรียบเทียบหลักใช้ 0.0, 1.2 และ 2.4 pips โดยไม่สร้างสเปรดย้อนหลังหรือค่าถือสถานะขึ้นมา
เวลาที่แสดงเป็นเวลาจับคู่คำสั่งจริงของโบรกเกอร์หรือไม่
ไม่ใช่ เวลาสต็อปและเป้าหมายระบุบันทึกนาทีต้นทาง แบบจำลองจัดการช่องว่างและสมมติสต็อปก่อนเมื่อแตะสองระดับในนาทีเดียว ราคานี้ไม่แสดงลำดับ tick หรือการจับคู่คำสั่งจริง
ข้อมูล เวลา และการทำซ้ำ
ชุดดาวน์โหลดเก็บบันทึกนาทีต้นทาง 61 972 รายการ และที่มาของแฟ้ม Forexite ต้นฉบับ 60 แฟ้ม พร้อม URL และแฮช SHA-256 เดิม OHLC ยังคงสี่ตำแหน่ง รุ่นนี้ตรวจแฮชภายในชุดต้นทางที่บันทึกไว้และทำซ้ำการคำนวณจาก CSV นาทีที่ไม่แก้ไข
การทดสอบใช้บันทึก 61 792 รายการถึง 2024-02-29 20:00 UTC รวม 266 กลุ่ม H4 ซึ่งมี 17 กลุ่มสั้นหรือข้อมูลเบาบาง มีสัญญาณและเหตุผลปฏิเสธทั้งหมด ทุกรายการของสองแบบ กฎที่ตรึงไว้ ประวัติอินดิเคเตอร์ และการตรวจตัวเลขแยกต่างหาก ไม่อ้างว่าเป็น Ask ที่สังเกตจริงหรือสเปรดย้อนหลัง
กฎถูกกำหนดก่อนทดสอบครั้งแรก ZIP มีโค้ดทำซ้ำแบบออฟไลน์และการตรวจ Decimal70 แยกต่างหากทีละนาที CSV สาธารณะมีทั้ง 30 รายการจากสองแบบอิสระ นี่คือบันทึกแบบจำลองเพื่อการศึกษา ไม่ใช่พอร์ตรวมกันหรือใบแจ้งรายการของโบรกเกอร์